


Procesamiento de la panadería mundial, por tipo de producto (Chocolate " Pasteles de frutas secos, nueces " , Inclusiones de cereales " , Pasteles de azúcar " , Forma (Solid " Solid " , Pasteles " )
¿Qué es la Bakery Inclusions Market Size and Growth Rate
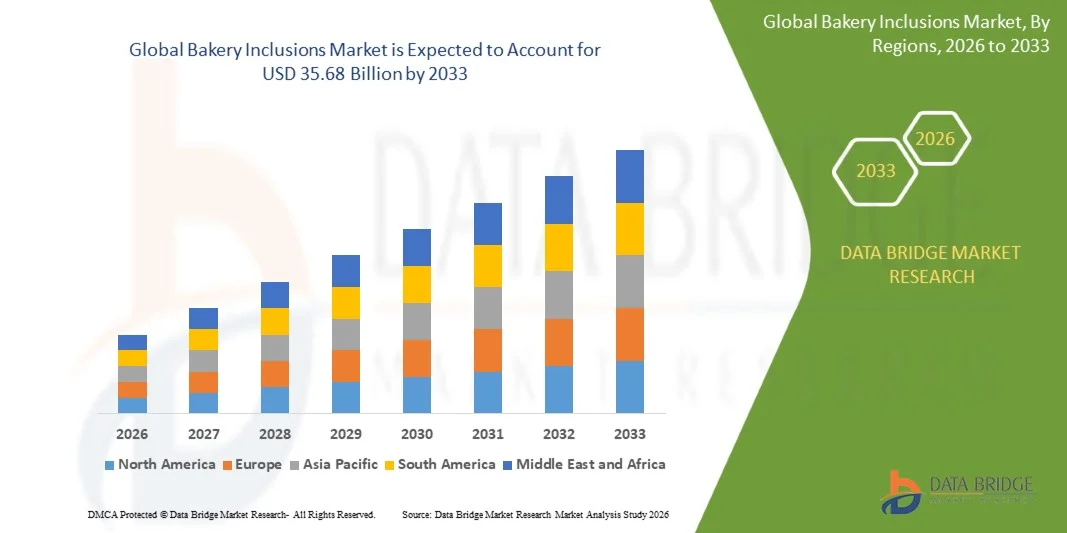
- Según el análisis de Data Bridge Market Research, el mercado de inclusiones de panadería fue valorado enUSD 18.93 billion in 2025y se prevé que alcanceUSD 35.68 billion en 2033, creciendo en unCAGR of 8.30% from 2026 to 2033.
- El mercado se está expandiendo en la parte posterior de la creciente demanda mundial de productos horneados de primera y indulgente, la incorporación de fórmulas limpias y basadas en plantas, y el creciente uso de inclusiones como una ruta de bajo costo para los fabricantes para diferenciar panes, galletas, pasteles y productos de panadería de aperitivos en sabor, textura y atractivo visual.
- Las inclusiones de la panadería son piezas de ingredientes discretos, como jarrones de chocolate, fruta seca, nueces, piezas de cereales o fragmentos de azúcar saboreados, agregados en masa y batidor antes o después de hornear para ofrecer diferenciación sensorial, contraste textural y, cada vez más, beneficios funcionales y nutricionales. Avances encalor-establey la tecnología de inclusión panadería permite que estas piezas retengan forma, color y textura mediante el horneado industrial de alta temperatura, ampliando su uso de panaderías artesanales en la producción industrial a gran escala.
Tamaño del mercado
- Valor mundial del mercado (2025): 18,93 dólares
- Valor de mercado esperado (2033): 35,68 dólares
- CAGR predictivo (2026–2033): 8,30%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia-Pacífico
¿Cuáles son los principales Takeaways of the Bakery Inclusions Market
- América del Norte dominaba el mercado mundial de inclusiones de panadería con la mayor cuota de ingresos del 33,85% en 2025, respaldada por un alto consumo per cápita de productos empaquetados, una base de panadería industrial establecida y un rápido desarrollo de nuevos productos por los principales proveedores de ingredientes con sede en la región.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR de 10,2% de 2026 a 2033, impulsada por el aumento de la demanda de productos horneados de estilo occidental, la expansión de las cadenas de panadería organizadas y el aumento de los ingresos desechables en China, India y Asia sudoriental.
- El segmento de chunks de chocolate " llevó al mercado con una cuota de 41,63% en 2025, debido a la preferencia sostenida del consumidor por los productos horneados con chocolate y la innovación continua por parte de los proveedores de chocolate en formatos de cacao sin lácteos, sin calor y premium.
- Las inclusiones de cereales son el tipo de producto de mayor crecimiento, proyectado para registrar un CAGR de 9,6%, lo que refleja el creciente interés del consumidor en los productos horneados colocados alrededor del contenido de fibra, granos enteros y nutrición funcional.
- El segmento sólido de forma semi-sólida dominaba la categoría de forma con una cuota de ingresos del 68,24% en 2025, favorecida por su facilidad de manejo, precisión de dosificación y compatibilidad con la más amplia gama de procesos de horneado industrial.
- Las inclusiones convencionales representaron el 85,46% del mercado en 2025, pero el segmento orgánico es la categoría de naturaleza de mayor crecimiento en una CAGR del 11,4%, ya que las afirmaciones de etiqueta limpia y certificado orgánico se extienden cada vez más de los ingredientes primarios a los componentes de inclusión.
- El segmento muffins & brownies es la categoría de software de más rápido crecimiento, con una CAGR de 9.4%, impulsado por las tendencias de la primacía en la categoría de merienda de panadería y el creciente uso de formatos de inclusión capas y topeados para crear productos de estilo panadería-café para el retail.
Report Scope and Bakery Inclusions Market Segmentation
|
Atributos |
La panadería incluye las visiones del mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, análisis de precios, análisis de acciones de la marca, análisis de la demografía, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis de PESTLE Analysis, análisis de PESTLE, análisis, análisis de Porter, análisis de Porter y marco regulador. |
¿Cuál es la tendencia clave en el mercado de las inclusiones de la panadería
- Los proveedores de ingredientes están reposición de sus compuestos chocolate y recubrimientos explícitamente alrededor de la categoría de inclusiones, lo que refleja cómo central estas piezas se han convertido en diferenciación de productos de panadería en lugar de tratarlas como una línea secundaria de ingredientes.
- Este cambio es visible en la reestructuración de la cartera de proveedores, la primacía de las gamas principales y la introducción de nuevos formatos diseñados específicamente para la panadería visual y textural atractivo.
- Por ejemplo, en mayo de 2026, Barry Callebaut reestructuró su compuesto ofreciendo en una nueva categoría “Cacao Coatings & Inclusions” en la Sweets & Snacks Expo, introduciendo Cacao Max, una nueva gama de recubrimiento de cacao premium lanzando con una variante de leche y con perfiles de sabor multidimensional y una textura sedosa y suave de la boca.
- Las inclusiones libres de lácteos y amigables con el alergen se están expandiendo simultáneamente más allá de la colocación de nichos en los rangos principales de proveedores, ampliando las aplicaciones en las que se pueden utilizar inclusiones.
- Por ejemplo, en septiembre de 2026, Barry Callebaut debutó en la Sweets & Snacks Expo de Chicago con su gama Pathway, introduciendo nuevas inclusiones y recubrimientos de chocolate sin leche y sin leche formulados para su uso en productos horneados, snacks, cereales y snacks, permitiendo a los fabricantes llevar un reclamo de etiquetas sin lácteos.
- A medida que los proveedores continúan reestructurando sus empresas de compuestos y recubrimiento alrededor de la oportunidad de inclusiones y ampliando formatos amigables con alérgenos en los rangos principales, se espera que la diferenciación de productos mediante la tecnología de inclusión siga siendo un eje primario de la competencia en el desarrollo de productos de panadería.
¿Cuáles son los controladores clave del mercado de las inclusiones de panadería
- El aumento de la demanda mundial de productos horneados de primera, indulgente y visualmente diferenciados es el principal factor de demanda, ya que las inclusiones ofrecen a los fabricantes una ruta comparativamente de bajo costo para crear combinaciones de sabor y textura distintas sin reformular todo un producto.
- Los proveedores de ingredientes están ampliando su soporte técnico específico para panadería y sus escaparates para ayudar a los fabricantes de panaderías a adoptar nuevas tecnologías de inclusión y llenado más rápidamente, acortando el camino de la innovación de ingredientes a la plataforma.
- Por ejemplo, en marzo de 2025, Cargill presentó rellenos de mesa de panadería y alternativas de pictona en la feria AAHAR 2025 de la India, presentando soluciones de textura y llenado dirigidas específicamente a las aplicaciones de panadería y postres para el mercado regional.
- Los proveedores también están invirtiendo directamente en la producción y demostración de panaderíainfraestructurapara acelerar la adopción de nuevas tecnologías de inclusión, llenado y mejora del cliente.
- Por ejemplo, en julio de 2025, Puratos y desarrollador de automatización AMF Bakery Systems abrió una panadería piloto de última generación en Nueva Jersey, proporcionando una instalación donde los clientes de la panadería pueden probar nuevas tecnologías de ingredientes e inclusión junto con equipos automatizados de producción en condiciones de fabricación reales.
- Dado que los proveedores siguen ampliando la capacidad de demostración técnica y dedicando un nuevo desarrollo de productos específicamente a las inclusiones en formato panadería, se espera que el mercado vea un crecimiento sostenido impulsado por la innovación durante el período previsto.
¿Qué factores están afectando el crecimiento del mercado de las inclusiones de la panadería
- Las inclusiones deben soportar el estrés mecánico de mezcla de masa y las altas temperaturas de horneado industrial sin derretimiento excesivo, sangrado de color o sabor, o pérdida de forma, que impone una carga significativa de formulación y procesamiento a los proveedores.
- Lograr la estabilidad de la panadería al tiempo que ofrece la experiencia sensorial de primera calidad deseada, especialmente para las inclusiones basadas en chocolate, requiere tecnología de procesamiento especializada y selección de materias primas, lo que eleva el costo de producción y limita el número de proveedores capaces de servir a grandes clientes de panadería industrial a escala.
- Los costos volátiles de los productos básicos para insumos clave como el cacao, las nueces y los frutos secos añaden más presión sobre los precios, y los proveedores han tenido que explorar estrategias de reformulación y otros ingredientes para gestionar la exposición a los costos sin comprometer la calidad de los productos.
- Por ejemplo, en noviembre de 2025, Barry Callebaut invirtió en Planet A Foods, una empresa de tecnología alimentaria que produce ChoViva, una alternativa de chocolate no cacao formulada a partir de semillas de girasol y grasas vegetales, desarrollada en parte en respuesta a precios sostenidos de alta cacao y volatilidad del mercado que afectan las formulaciones de inclusión basadas en chocolate.
- La carga combinada de la ingeniería de la panadería, el costo de la formulación premium y los precios de los productos básicos volátiles siguen limitando el margen y limitando el ritmo a que los proveedores más pequeños pueden competir por los grandes contratos de panadería industrial, moderando la expansión general del mercado en relación con la demanda subyacente del consumidor.
¿Cómo se aumenta el mercado de las inclusiones de panadería
El mercado de inclusiones de panadería se segmenta sobre la base del tipo de producto, forma, naturaleza, aplicación, funcionalidad, tecnología de procesamiento, usuario final y canal de distribución.
- Por tipo de producto
Sobre la base del tipo de producto, el mercado mundial de inclusiones de panadería se segmenta en trozos de chocolate " , piezas de frutas secas, semillas de nueces, inclusiones de cereales " , y piezas de caramelo de azúcar sabor. El segmento de chunks de chocolate " dominaba el mercado con una cuota de 41,63% en 2025, debido a la preferencia sostenida del consumidor por las galletas, los magdalenas y los panes de chocolate, y la inversión continua del proveedor en formatos sin lácteos, calentadores y tontas y chips de cacao premium.
Se prevé que el segmento de inclusión de cereales registrará el crecimiento más rápido en una CAGR del 9,6% de 2026 a 2033, impulsado por el aumento del interés del consumidor en productos horneados de fibra hacia adelante y grano entero, y el uso creciente de piezas antiguas de grano y semillas para apoyar las afirmaciones de nutrición funcional.
- Por formulario
Sobre la base de la forma, el mercado mundial de inclusiones de panadería se segmenta en pasta sólida " semi sólida y líquida " . El segmento sólido semi-sólido dominaba el mercado con una proporción de 68,24% en 2025, favorecida por su facilidad de manejo, precisión de dosificación en líneas de producción automatizadas y compatibilidad con la gama más amplia de procesos y equipos de horneado industrial.
Se espera que el segmento de pasta líquida sea testigo de la CAGR más rápida de 9,1% de 2026 a 2033, impulsada por el creciente uso de pastas de frutas y nuez como remolinos, rellenos, e inclusiones de capa en tortas primas, pasteles y productos artesanales de panadería, donde los formatos líquidos permiten efectos distintivos de mezcla visual y capa.
- Por naturaleza
Sobre la base de la naturaleza, el mercado mundial de inclusiones de panadería se segmenta en convencional y orgánico. El segmento convencional dominaba el mercado con una proporción de 85,46% en 2025, lo que reflejaba las ventajas de coste amplio y cadena de suministro de materias primas convencionales en la producción industrial de panadería.
Se espera que el segmento orgánico sea testigo de la CAGR más rápida de 11,4% de 2026 a 2033, impulsada por la extensión de la colocación de etiqueta limpia y certificada orgánica de los ingredientes de la panadería primaria a los componentes de inclusión, ya que las marcas de panadería premium y artesanal buscan la certificación orgánica de receta completa.
- By Application
Sobre la base de la aplicación, el mercado mundial de inclusiones de panadería se segmenta en panes " rollos, galletas " , pasteles " pasteles, magdalenas " brownies, y donuts " dulces pastelitos. El segmento de galletas y galletas dominaba el mercado con una participación del 29,72% en 2025, lo que reflejaba la pesada dependencia de la categoría en las inclusiones para la identidad de sabores básicos, como las cookies de chip de chocolate y la diferenciación visual de la plataforma.
Se espera que el segmento de panecillos & brownies sea testigo de la CAGR más rápida del 9,4% de 2026 a 2033, impulsada por las tendencias de la primacía en la categoría de merienda de panadería y el creciente uso de formatos de inclusión en capas y topeados para crear productos de estilo panadería-café para el retail.
- Funcionalidad
Sobre la base de la funcionalidad, el mercado global de inclusiones de panadería se segmenta en la mejora del sabor, textura & atractivo visual, fortificación nutricional y estabilidad de panadería. El segmento de mejora de sabores dominaba el mercado con una proporción de 44,17% en 2025, reflejando el papel principal y más establecido de las inclusiones en el desarrollo de productos de panadería.
Se espera que el segmento de fortificación nutricional sea testigo de la CAGR más rápida del 9,9% entre 2026 y 2033, impulsada por el creciente uso de inclusiones como vehículo para contenido de proteínas, fibras y micronutrientes añadidos, permitiendo a los fabricantes ofrecer posicionamiento funcional sin alterar las características sensoriales de la receta base.
- Mediante la tecnología de procesamiento
Sobre la base de la tecnología de procesamiento, el mercado mundial de inclusiones de panadería se segmenta en el enrobing " , encapsulación, extrusión " agglomeration y congelación de secado. El segmento de enrobamiento " dominó el mercado con una participación del 38,92% en 2025, lo que refleja su papel establecido en la producción de piezas de inclusión de chocolate y confeccionado a escala industrial.
Se espera que el segmento de encapsulación sea testigo de la CAGR más rápida del 10,1% entre 2026 y 2033, impulsada por su creciente uso en la protección del sabor, el color y los nutrientes funcionales a través del estrés mecánico y térmico del horneado industrial, ampliando la gama de ingredientes que se pueden incorporar con éxito como inclusiones panaderas.
- Por Usuario final
Sobre la base del usuario final, el mercado global de inclusiones de panadería se segmenta en panaderías industriales, panaderías artesanales " , panaderías en tienda " , y hornear en casa " . El segmento de las panaderías industriales dominaba el mercado con una proporción de 61,38% en 2025, lo que refleja la concentración del volumen de inclusión general en las operaciones de horneado comercial de alto rendimiento a gran escala que suministran canales de venta minorista y servicios alimentarios.
Se espera que el segmento artesanal de panaderías sea testigo de la CAGR más rápida del 9,3% de 2026 a 2033, impulsada por la primacía del sector panadería independiente y la creciente disposición del consumidor a pagar por combinaciones de inclusión de piezas pequeñas y distintivas que normalmente no están disponibles en productos horneados en masa.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado mundial de inclusiones de panadería se segmenta en ventas directas/B2B y ventas indirectas/B2C. El segmento directo de ventas/B2B dominaba el mercado con una proporción de 76,54% en 2025, debido a la concentración de la adquisición de inclusión entre los fabricantes de panaderías industriales y comerciales que proceden directamente de los proveedores de ingredientes en virtud de acuerdos de suministro a largo plazo.
Se espera que el segmento de ventas indirectas/B2C sea testigo de la CAGR más rápida de 8,9% de 2026 a 2033, impulsada por el aumento de la actividad de horneado en casa y la ampliación de la disponibilidad minorista y en línea de productos de inclusión empaquetados por el consumidor, como fichas de horneado y piezas de mezcla.
¿Qué región posee la mayor parte del mercado de las inclusiones de panadería
- América del Norte dominaba el mercado de inclusiones de panadería y representaba la mayor parte de ingresos del 33,85% en 2025, respaldada por un alto consumo per cápita de productos horneados envasados y premium, una base industrial bien establecida de fabricación de panaderías, y la concentración de principales proveedores mundiales de ingredientes con sede en la región.
- La región también se beneficia de canales maduros de panadería y servicios alimentarios que demandan continuamente nuevas innovaciones de sabor y formato, apoyados por eventos comerciales dedicados como Sweets & Snacks Expo, que sirven de plataforma de lanzamiento principal para nuevas tecnologías de inclusión. Se espera que la primacía sostenida de la merienda de panadería envasada y la innovación constante en los formatos de inclusión sin lácteos y funcionales refuerce el liderazgo de América del Norte durante el período previsto.
U.S. Bakery Inclusions Market Insight
El mercado de inclusiones de panadería de EE.UU. tiene la posición líder en América del Norte, sustentada por la escala del sector nacional de la panadería industrial y la actividad continua de nuevos productos de los principales proveedores de ingredientes. El país acoge los principales eventos comerciales donde los proveedores debutan nuevas tecnologías de inclusión y recubrimiento, y los consumidores de EE.UU. muestran una demanda sostenida de mercaderías gastronómicas, de chocolate y funcionalmente colocadas. La inversión continua en tecnología de inclusión de mesas de panadería y productos lácteos por parte de proveedores con sede en el país sigue posicionando a Estados Unidos como el principal centro de innovación para la categoría.
Mexico Bakery Inclusions Market Insight
El mercado de las inclusiones de panadería de México está respaldado por la creciente demanda de productos de panadería premium, indulgente y diferenciado, con chunks de chocolate y pastelería, frutas secas, nueces, granos y semillas entre las categorías clave de inclusión. El interés del consumidor en diversos sabores, texturas y productos de panadería atractivos visualmente es alentador para los fabricantes y panaderías para ampliar las ofertas basadas en la inclusión. El mercado también se beneficia del crecimiento de pasteles, galletas, pasteles y brownies, mientras que las presiones de costes de los precios de materia prima fluctuando siguen siendo un reto.
Asia-Pacífico Bakery Inclusions Market Insight
Se espera que el mercado de las inclusiones de panadería en Asia y el Pacífico sea testigo del crecimiento más rápido a nivel mundial, impulsado por la creciente demanda de productos horneados de estilo occidental, la rápida expansión de las panaderías organizadas de venta al por menor y cadena, y el aumento de los ingresos desechables en China, India y Asia sudoriental. Las cadenas de panadería locales y multinacionales están utilizando cada vez más inclusiones para diferenciar productos en un entorno de panadería minorista cada vez más competitivo, mientras que los proveedores de ingredientes están ampliando la capacidad regional de fabricación y apoyo técnico para satisfacer la creciente demanda.
China Bakery Inclusions Market Insight
El mercado de las inclusiones de panadería de China cuenta con el apoyo de la industria de panadería en expansión y la creciente demanda de consumidores de productos innovadores, premium y panadería. El chocolate, las nueces, las frutas secas, las semillas, los granos y las inclusiones a base de frutas se incorporan cada vez más en pasteles, galletas, pasteles, panes y otros productos de panadería para mejorar el sabor, la textura y el atractivo visual. La creciente urbanización, el cambio de preferencias dietéticas y la popularidad de los productos de panadería de estilo occidental son fabricantes alentadores para introducir diversos formatos de inclusión. Se espera que la Premiumización, las preferencias de etiqueta limpia y la innovación de productos sigan siendo importantes influencias del mercado.
India Bakery Inclusions Market Insight
El mercado de inclusiones de panadería de la India se está expandiendo rápidamente, apoyado por el crecimiento de cadenas de panadería organizadas, la creciente demanda urbana de aperitivos de primera calidad y al estilo occidental, y el aumento de la exposición al consumidor a las tendencias mundiales de panadería. Los proveedores ingredientes han intensificado la participación regional en los programas comerciales y técnicos para acelerar la adopción de nuevas tecnologías de llenado e inclusión entre los fabricantes nacionales de panaderías, lo que ha contribuido al crecimiento continuo de las categorías en los segmentos de panadería industriales y artesanales.
¿Cuál es el mercado de las mejores empresas de Bakery Inclusions
La industria de inclusiones de panadería está dirigida principalmente por empresas bien establecidas, incluyendo:
- Cargill, Incorporated(U.S.)
- Archer Daniels Midland Company(U.S.)
- Barry Callebaut AG(Suiza)
- Kerry Group plc(Irlanda)
- Tate & Lyle PLC(U.K.)
- AGRANA Beteiligungs-AG (Austria)
- Sensient Technologies Corporation (Estados Unidos)
- Grupo PURATOS NV (Bélgica)
- Balchem Inc. (U.S.)
- Georgia Nut Company, Inc. (U.S.)
- Inclusion Technologies LLC (U.S.)
- Nimbus Foods Ltd (U.K.)
- Chaucer Foods Ltd (U.K.)
- Meadow Foods Ltd (U.K.)
- IBK TROPIC, S.A (España)
- Taura Natural Ingredients Limited (Nueva Zelandia)
- Dawn Food Products, Inc. (U.S.)
- Pecan Deluxe Candy Company (Estados Unidos)
- Olam International Limited (Singapur)
- Döhler Group SE (Alemania)
- Ingredion Incorporated (Estados Unidos)
- International Flavors & Fragrances Inc. (U.S.)
- Symrise AG (Alemania)
- FoodFlo International Limited (U.K.)
- TruFood Manufacturing, Inc. (U.S.)
- SensoryEffectos (U.S.)
- Zeelandia International BV (Países Bajos)
- Fabri-Kal Corp.
- Blommer Chocolate Company (Estados Unidos)
- Ravifruit SAS (Francia)
¿Cuáles son los últimos desarrollos en el mercado de las inclusiones de panadería
- En septiembre de 2026, Barry Callebaut debutó en la Sweets & Snacks Expo de Chicago bajo su gama Pathway, presentando nuevas inclusiones y recubrimientos de chocolate sin leche y oscuros como lácteos sin leche para su uso a través de chocolates, snacks, cereales, productos horneados y meriendas, permitiendo a los fabricantes que utilizan la gama para llevar un reclamo sin lácteos.
- En mayo de 2026, Barry Callebaut reestructuró su compuesto ofreciendo en una nueva categoría “Cacao Coatings & Inclusions” en la Sweets & Snacks Expo, lanzando Cacao Max, una nueva gama de recubrimiento de cacao premium debutando con una variante de leche y con perfiles de sabor multidimensional, una textura sedosa y una boca suave destinada a elevar el compuesto y la experiencia de inclusiones.
- En noviembre de 2025, Barry Callebaut invirtió en Planet A Foods, una empresa de tecnología alimentaria que produce ChoViva, una alternativa de chocolate no cacao hecha de semillas de girasol y grasas vegetales, ofrecida en variedades semi-dulce oscuras, veganas y blancas para su uso en panadería, galletas, cereales y aplicaciones de inclusión de papas fritas y trozos, desarrollada en parte en respuesta a la volatilidad sostenida del precio de cacao.
- En julio de 2025, Puratos y desarrollador de automatización AMF Bakery Systems abrió una panadería piloto de última generación en Nueva Jersey, proporcionando una instalación donde los fabricantes de panaderías pueden probar nuevos ingredientes, inclusión y tecnologías de llenado junto con equipos de producción automatizados en condiciones de fabricación comercial.
- En mayo de 2025, Puratos introdujo Cubease, un mejorador concentrado de panadería diseñado para la dosificación compacta, soportando necesidades de manejo más pequeñas para las panaderías mediante tratamiento de harina y sistemas de mejora premeditados junto con su inclusión y formulación de relleno.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











