



Máquinas de carga horizontales, Máquinas de carga integradas, Máquinas de carga térmicas, Máquinas de carga verticales, Máquinas de recubrimiento de plagas, Máquinas de recubrimiento integradas, Modo de operación (Fully Automática, Automática), Velocidad (hasta 60 Cartones por minuto, 60–150 Cartones por minuto
¿Cuál es la tasa de tamaño y crecimiento del mercado de embalaje de alimentos de Cartoning
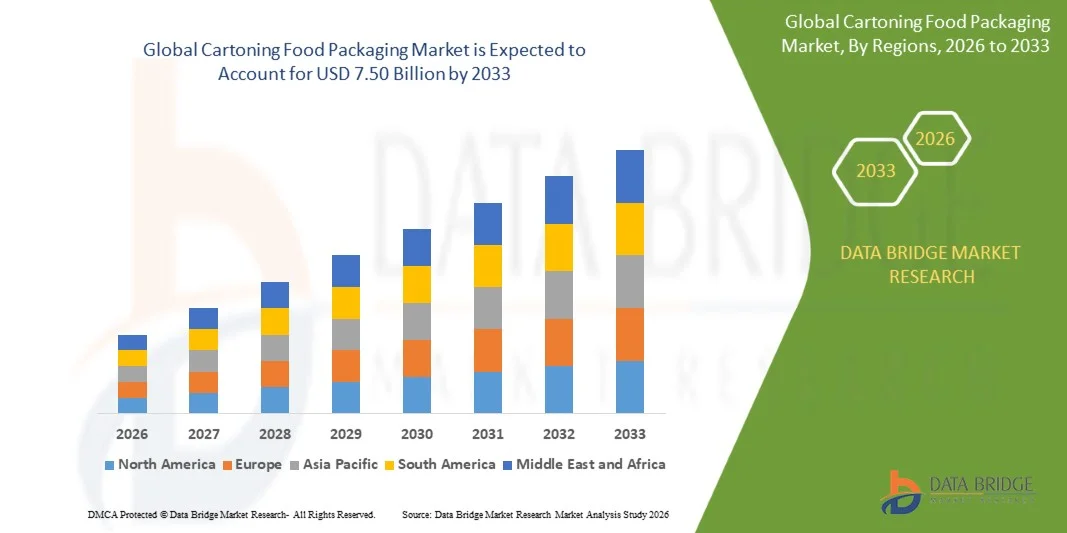
- Según el análisis de Data Bridge Market Research, se valoró el mercado de envases de alimentos para la cartonizaciónUSD 4.53 billion in 2025y se prevé que alcanceUSD 7.50 billion by 2033, creciendo en unCAGR of 6.50% from 2026 to 2033.
- El mercado se está expandiendo constantemente en la parte posterior de la persistente escasez de mano de obra en los suelos de embalaje de alimentos, el cambio de la envoltura plástica hacia los formatos de cartón y cartón reciclable, la creciente demanda de empaquetado, congelado yalimentos listos para comer,y la llegada de plataformas modulares de cartón habilitados para software que hacen que la automatización sea accesible a una amplia gama de productores de alimentos.
- El embalaje de alimentos de almacenamiento se refiere a la maquinaria y los sistemas integrados que forman, levantan, cargan, cierran y sellan los cartóns alrededor de los productos alimenticios, incluyendo cartoners horizontales de carga lateral, cartoners verticales de carga y sobrecarga, máquinas de envoltura y forma de bandeja, y líneas de cartografía robótica. Usado como embalaje secundario aguas abajo de envolturas de flujo,máquinas de envasado,yequipo de llenado,Los cartoners dan a las marcas de alimentos envases listos para el estante, inteligentes y imprimibles para productos como cereales, snacks, confitería, comidas congeladas y lácteos. Su relevancia comercial está cada vez más ligada a la flexibilidad, con fabricantes que exigen cambios de formato rápido, manipulación de productos robóticos y monitoreo de líneas digitales en lugar de simple velocidad mecánica.
Tamaño del mercado
- Valor mundial del mercado (2025): USD 4.53 millones
- Valor de mercado esperado (2033): USD 7.50 millones
- CAGR prefabricado (2026-2033): 6.50%
- Región líder en 2025: Europa
- Región de crecimiento más rápida: América del Norte
¿Cuáles son los principales Takeaways del mercado de embalaje de alimentos de Cartoning
- Europa dominó el mercado mundial de envases de alimentos con la mayor cuota de ingresos del 35,64% en 2025, con el apoyo de la concentración de los principales fabricantes de máquinas de cartón del mundo en Alemania e Italia, una base de fabricación de alimentos madura y un fuerte impulso regional hacia el embalaje de cartón reciclable.
- Se espera que América del Norte sea la región de más rápido crecimiento en una CAGR de 7,6% de 2026 a 2033, impulsada por la inversión de automatización de ahorro de mano de obra, la conversión de paquetes de alimentos de plástico a cartón, y la introducción activa de nuevas plataformas modulares de cartografía a la región por los principales proveedores europeos.
- El segmento de máquinas de cartografía horizontal llevó a la categoría tipo máquina con una cuota de 44.38% en 2025, debido a su idoneidad demostrada para el embalaje de alta velocidad de cereales, confitería, artículos de panadería y productos lácteos, y su capacidad para manejar múltiples estilos de cartón con cambio rápido.
- Se espera que el segmento totalmente automático sea testigo de la CAGR más rápida del 7,1% entre 2026 y 2033, impulsada por la escasez de mano de obra y la disponibilidad de cartonadores automáticos compactos y modulares dirigidos a pequeños y medianos productores.
- Los 60–150 cartóns por minuto dominaron el mercado con una proporción de 46,52% en 2025, ya que coincide con las necesidades de salida de la mayoría de las líneas de alimentos de volumen medio a través de la panadería, los productos lácteos, los aperitivos y la producción de alimentos congelados.
- El segmento de cartón/cartones estándar dominaba el mercado con una proporción de 61,84% en 2025, lo que refleja su uso establecido a través de cereales, confitería, panadería y embalaje de alimentos congelados y la amplia base instalada de máquinas diseñadas alrededor de él.
- Se espera que el segmento de empaquetadores de contratos de co-paqueteros sea testigo de la CAGR más rápida del 7,6% de 2026 a 2033, impulsada por las marcas de alimentos externalizando operaciones de embalaje y por la necesidad de los co-paqueteros flexibles capaces de ejecutar muchos SKUs y formatos de cartón con cambio rápido.
Informe Scope and Cartoning Food Packaging Market Segmentation
|
Atributos |
Cartoning Food Packaging Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, análisis de precios, análisis de acciones de la marca, análisis de la demografía, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis de PESTLE Analysis, análisis de PESTLE, análisis, análisis de Porter, análisis de Porter y marco regulador. |
¿Cuál es la tendencia clave en el mercado de empaquetado de alimentos
- Los fabricantes de envases alimentarios de almacenamiento están adoptando cada vez más sistemas modulares y compatibles con software que integran la cartografía, la robótica y la vigilancia digital en líneas de embalaje escalables. Estos sistemas permiten a los productores de alimentos ampliar las capacidades de automatización, dar cabida a nuevos formatos de cartón y actualizar el equipo existente sin reemplazar líneas de producción completas.
- Por ejemplo, en marzo de 2026, Syntegon destacó su arquitectura de embalaje de alimentos neXt antes de interpack 2026, con tecnologías de embalaje integradas, automatización robótica y soluciones digitales diseñadas para mejorar la flexibilidad de producción y la eficiencia operativa.
- Esta tendencia se debe a la necesidad de introducir cambios de formato más rápidos, reducir el volumen de trabajo de los operadores, mejorar la flexibilidad de producción y reducir el tiempo de inactividad a medida que los fabricantes de alimentos gestionan el aumento de la variedad de productos, la escasez de mano de obra y las necesidades de eficiencia operacional.
- Por ejemplo, en mayo de 2026, cuando Coesia mostró soluciones de embalaje integradas en interpack 2026, incluyendo una línea de barras en la caja que combina envoltura, cartonización, embalaje de casos y paletización robótica. La solución incorporó equipos de ACMA, R.A. Jones, MGS y FlexLink, demostrando el creciente énfasis en líneas de embalaje integradas y automatizadas.
- A medida que cada vez son más importantes los equipos modulares, el manejo robótico, la vigilancia digital y los cambios de formato más rápidos, se espera que la flexibilidad y la automatización sigan siendo tendencias competitivas clave en el mercado de envases de alimentos durante todo el período previsto.
¿Cuáles son los controladores clave del mercado de empaquetado de alimentos
- La persistente escasez de mano de obra y el aumento de los costos de mano de obra en la fabricación de alimentos alientan a los productores a adoptar sistemas automatizados de cartografía que reduzcan la construcción, la carga y el cierre de cartón manual, al tiempo que mejoran la consistencia de los embalajes, la eficiencia de la producción y el rendimiento.
- La creciente demanda de envases sostenibles es alentar a los fabricantes de alimentos a pasar de los envases plásticos convencionales hacia los cartóns reciclables y basados en fibras. Este cambio está creando oportunidades para los fabricantes de equipos de almacenamiento en diferentes categorías de alimentos, incluyendo productos lácteos, alimentos congelados, aperitivos y comidas listas para comer.
- Por ejemplo, en agosto de 2026, Graphic Packaging Holding Company informó que el crecimiento de las ventas de innovación en su negocio América Paperboard Packaging fue apoyado por la adopción de soluciones de embalaje sostenible de los consumidores, con ventas de innovación aumentaron en USD 40 millones durante el segundo trimestre de 2026. Esto demuestra la continua demanda de formatos innovadores de embalaje de cartón.
- Los proveedores de maquinaria de embalaje están ampliando las ofertas integradas de línea de producción que combinan embalaje primario, cartografía, embalaje de casos y automatización, permitiendo a los fabricantes de alimentos simplificar las operaciones y mejorar la eficiencia de la línea.
- Por ejemplo, en septiembre de 2026, Syntegon anunció un estreno norteamericano de su línea integrada de bolsa por caso, combinando el bagger vertical SVX Agile con el packer de caja de gravedad Elematic 4001.
- Se espera que el aumento de la automatización, las conversiones de envases impulsados por la sostenibilidad y la disponibilidad de soluciones integradas de embalaje apoyen un crecimiento constante en el mercado de envases de alimentos de cartonización durante todo el período previsto.
¿Qué factores están desafiando el crecimiento del mercado de empaquetado de alimentos
- Los sistemas de almacenamiento requieren una inversión sustancial de capital y mantenimiento continuo, en particular para líneas de producción automatizadas de alta velocidad, lo que limita la adopción entre los fabricantes de alimentos pequeños y medianos.
- Por ejemplo, en marzo de 2026, Sonoco Products Company anunció un aumento de precio de 70 dólares de los EE.UU. para el cartón reciclado no cubierto, a partir del 3 de abril de 2026, destacando el aumento de los costos de material de embalaje.
- El aumento del cartón, el trabajo y el equipo cuesta más presupuestos de embalaje de presión, mientras que los plazos de entrega de maquinaria ampliado pueden retrasar la expansión de la producción y el reemplazo de equipo. Estas limitaciones financieras y operacionales pueden alentar a los fabricantes a posponer mejoras o elegir alternativas de menor costo, moderando el crecimiento del mercado.
- Los márgenes de proveedores y clientes también están bajo presión debido a los costos de entrada, ya que los convertidores de cartón informaron de precios más bajos y una mayor inflación de los costos de los productos básicos y el trabajo en el segundo trimestre de 2026, un contexto que puede hacer que los productores de alimentos sean más selectivos con respecto al gasto de capital de embalaje.
- La combinación de altos costos de capital y mantenimiento, los plazos de entrega del equipo ampliado, una brecha cada vez mayor entre la maquinaria de primera y la tasa de inflación de los costos en la cadena de suministro de embalajes sigue siendo moderada la adopción entre los productores más pequeños, manteniendo el crecimiento del mercado estable en lugar de rápido.
¿Cómo se aumenta el mercado de empaquetado de alimentos de Cartoning
El mercado de embalaje de alimentos de cartoning se segmenta sobre la base del tipo de máquina, modo de operación, velocidad, material de embalaje, aplicación de alimentos, usuario final y canal de ventas.
- Por tipo de máquina
Sobre la base del tipo de máquina, el mercado global de envases de cartoning alimentario se segmenta en máquinas de cartonado horizontal (de carga lateral), máquinas de cartonización vertical (de carga máxima), máquinas de envoltura " , y líneas robóticas integradas de cartonización " . El segmento de máquinas de cartografía horizontal dominaba el mercado con una cuota de 44.38% en 2025, debido a su idoneidad demostrada para el embalaje de alta velocidad de cereales, confitería, artículos de panadería y productos lácteos, y su capacidad para manejar múltiples estilos de cartón con cambio rápido.
Se proyecta que el segmento integrado de las líneas robóticas registrará el crecimiento más rápido en un CAGR de 8,6% de 2026 a 2033, impulsado por la creciente demanda de líneas llave en mano que combinan la cartonización con el pick-and-place robótico, el embalaje de casos y el monitoreo digital, reduciendo la manipulación manual y el número de proveedores separados fabricantes de alimentos deben coordinar.
- Por modo de operación
Sobre la base del modo de operación, el mercado global de envases de alimentos se segmenta en totalmente automático y semiautomático. El segmento totalmente automático dominó el mercado con una proporción de 78,26% en 2025, reflejando los esfuerzos de los fabricantes de alimentos para reducir la dependencia del trabajo manual, mejorar la consistencia de los envases y mantener un alto rendimiento en las líneas de producción continuas.
También se espera que el segmento totalmente automático sea testigo de la CAGR más rápida del 7,1% entre 2026 y 2033, impulsada por la escasez de mano de obra y la disponibilidad de cartoneros automáticos compactos y modulares dirigidos a pequeños y medianos productores, mientras que se espera que el segmento semiautomático crezca en una CAGR más modesta del 3,2%, manteniendo un papel en la producción de alimentos de baja volumen y especialidad.
- Por la velocidad
Sobre la base de la velocidad, el mercado global de envases de alimentos se segmenta en hasta 60 cajas por minuto, 60–150 cajas por minuto y más de 150 cajas por minuto. Los 60–150 cartóns por minuto dominaron el mercado con una proporción de 46,52% en 2025, ya que coincide con las necesidades de salida de la mayoría de las líneas de alimentos de volumen medio a través de la panadería, los productos lácteos, los aperitivos y la producción de alimentos congelados.
Se espera que los 150 cartones por minuto anteriores sean testigos de la CAGR más rápida del 7,8% de 2026 a 2033, impulsada por grandes fabricantes de alimentos que consolidan la producción a menos líneas más rápidas y por continuos avances de servo-drive y robótica que aumentan velocidades alcanzables sin sacrificar la flexibilidad de formato.
- Por embalaje material
Sobre la base del material de embalaje, el mercado mundial de envases de cartón se segmenta en cartón estándar/cartones, cartón reciclable y cartón ondulado. El segmento de cartón/cartones estándar dominaba el mercado con una proporción de 61,84% en 2025, lo que refleja su uso establecido a través de cereales, confitería, panadería y embalaje de alimentos congelados y la amplia base instalada de máquinas diseñadas alrededor de él.
Se espera que el segmento de cartón reciclable y reciclable sea testigo de la CAGR más rápida del 9,3% de 2026 a 2033, impulsada por la presión reguladora y minorista para reemplazar envolturas plásticas y envases laminados de plástico con cartóns reciclables, que a su vez requiere máquinas capaces de manejar nuevas placas, recubrimientos y sistemas de pegamento o cerradura.
- Por solicitud de alimentos
Sobre la base de la aplicación de alimentos, el mercado mundial de envases de alimentos para cartoning se segmenta en panadería " , productos lácteos, alimentos congelados " refrigerados, cereales para aperitivos " , carne, aves de corral " y comidas listas. El segmento de pastelería " dominaba el mercado con una participación del 27,63% en 2025, apoyado por la pesada dependencia de la categoría en los cartóns impresos, listos para estante para los formatos de regalo, multipaquete y impulso.
Se espera que el segmento de alimentos congelados y refrigerados sea testigo de la CAGR más rápida de 8,2% de 2026 a 2033, impulsada por el consumo creciente de comidas congeladas y alimentos de conveniencia refrigerados y por la introducción de soluciones de línea diseñadas específicamente para alimentos congelados, donde la cartonización debe funcionar de forma fiable en ambientes fríos y proclives a la humedad.
- Por Usuario final
Sobre la base del usuario final, el mercado global de envases de alimentos se segmenta en grandes fabricantes de alimentos, productores regionales de tamaño mediano y empaquetadores de contratos de co-paqueteros. El segmento de grandes fabricantes de alimentos dominaba el mercado con una proporción de 57,28% en 2025, reflejando su escala de producción, la inversión estándar de líneas multisitios y la preferencia por sistemas de alta velocidad y totalmente integrados de proveedores globales.
Se espera que el segmento de empaquetadores de contratos de co-paqueteros sea testigo de la CAGR más rápida del 7,6% de 2026 a 2033, impulsada por las marcas de alimentos externalizando operaciones de embalaje y por la necesidad de los co-paqueteros flexibles capaces de ejecutar muchos SKUs y formatos de cartón con cambio rápido.
- Por Canal de Ventas
Sobre la base del canal de ventas, el mercado global de envases de alimentos se segmenta en ventas directas de OEM, distribuidores & integradores de sistemas y distribuidores de equipos reformados utilizados. El segmento directo de ventas de OEM dominaba el mercado con una participación del 63,45% en 2025, reflejando la naturaleza intensiva y de configuración personalizada de las líneas de cartón, que normalmente requieren una estrecha colaboración entre constructores de máquinas y fabricantes de alimentos.
Se espera que el segmento de integradores de sistemas de distribuidores sea testigo de la CAGR más rápida del 7,3% de 2026 a 2033, impulsada por productores de alimentos más pequeños adoptando cartoners compactos y modulares a través de integradores locales que combinan máquinas de varios proveedores en líneas de embalaje completas.
¿Qué región tiene la mayor parte del mercado de embalaje de alimentos de cartoning
- Europa dominó el mercado de envases de alimentos cartoning y representó la mayor parte de los ingresos del 35,64% en 2025, con el apoyo de la concentración de fabricantes de maquinaria de cartón líderes en Alemania e Italia, una base de fabricación de alimentos madura y orientada a la exportación y un fuerte impulso regional hacia el embalaje de alimentos reciclable y basado en fibras.
- La región también se beneficia de la experiencia de ingeniería profunda y de las relaciones de larga data entre los constructores de máquinas y las marcas de alimentos multinacionales, con los constructores europeos de primera calidad que dominan las líneas de cartón de alta velocidad y totalmente integradas. Se espera que la inversión continua en plataformas modulares y maquinaria lista de cartón refuerce el liderazgo de Europa durante el período previsto.
Alemania Cartoning Food Packaging Market Insight
El mercado de envases alimentarios de cartón alemán tiene una posición líder en Europa, sustentada por la presencia de varios de los principales especialistas en cartografía y embalajes secundarios del mundo, entre ellos Syntegon, Schubert, Optima y Körber, y por un gran sector manufacturero de alimentos y confitería. Los proveedores alemanes están a la vanguardia de las arquitecturas modulares de embalaje integradas por robots, y el país sirve como base principal de ingeniería e innovación para las máquinas introducidas posteriormente en mercados norteamericanos y asiáticos.
Italia Cartoning Food Packaging Market Insight
El mercado italiano de envases de alimentos es apoyado por un denso grupo de constructores de maquinaria de embalaje, incluyendo IMA Group, Marchesini Group y Cama Group, junto con una fuerte industria alimentaria nacional. Los proveedores italianos son conocidos por sistemas de cartonización de alta velocidad, diseñados con precisión, y están ampliando sus ofertas centradas en los alimentos más allá de su fuerza farmacéutica tradicional, ya que los propietarios de marcas buscan un embalaje secundario flexible y de alta calidad.
América del Norte Cartoning Food Packaging Market Insight
Se espera que el mercado de envases alimentarios de cartón de América del Norte sea testigo del crecimiento más rápido a nivel mundial, impulsado por la inversión en automatización de ahorro de mano de obra, la conversión de paquetes de alimentos de plástico a cartón, y el papel de la región como mercado de lanzamiento para nuevas plataformas. PACK EXPO International 2026, que se celebra en Chicago del 18 al 21 de octubre y se describe como el mayor evento de embalaje y procesamiento en América del Norte, sirve como punto de introducción para varios nuevos sistemas europeos de cartón y embalaje secundario, mientras que los constructores nacionales como Econocorp y Bartelt continúan ofreciendo máquinas de tamaño derecho y entrega rápida para líneas de alimentos de volumen medio.
U.S. Cartoning Food Packaging Market Insight
El mercado de envases alimentarios de cartón estadounidense está experimentando un crecimiento constante, impulsado por el aumento de la demanda de soluciones de embalaje convenientes, sostenibles y con plataforma. Aumentar el consumo de alimentos envasados, comidas listas para comer, productos lácteos y alimentos congelados está apoyando la expansión del mercado. Los fabricantes están adoptando cartones reciclables de cartón, automatización y tecnologías avanzadas de impresión para mejorar la eficiencia y el atractivo del producto. El aumento de la conciencia ambiental, las presiones reglamentarias y los desarrollos del comercio electrónico son más alentadores la innovación, el establecimiento de soluciones sostenibles de cartografía como prioridad fundamental de la industria.
Canadá Cartoning Food Packaging Market Insight
El mercado de envases alimentarios de cartón del Canadá es testigo de un crecimiento constante, impulsado por el aumento de la demanda de soluciones de embalaje convenientes, sostenibles y rentables. El aumento del consumo de alimentos envasados, productos lácteos, comidas congeladas y productos listos para comer está apoyando la expansión del mercado. Los fabricantes están adoptando cada vez más cartóns reciclables, diseños innovadores y tecnologías de embalaje automatizadas para mejorar la eficiencia y la protección de productos. Aumentar la conciencia ambiental, las iniciativas de sostenibilidad y la demanda de materiales ecológicos son una innovación alentadora, fortaleciendo las perspectivas de mercado de soluciones avanzadas de almacenamiento.
¿Cuáles son las mejores empresas en el mercado de embalaje de alimentos de Cartoning
La industria de envases alimentarios de cartoning está dirigida principalmente por empresas bien establecidas, incluyendo:
- Syntegon Technology GmbH(Alemania)
- IMA Group S.p.A.(Italia)
- Marchesini Group S.p.A.(Italia)
- ProMach, Inc.(U.S.)
- Coesia S.p.A. (R.A Jones)(Italia)
- Gerhard Schubert GmbH (Alemania)
- Grupo de embalaje OPTIMA GmbH (Alemania)
- Körber AG (Alemania)
- Grupo Uhlmann (Alemania)
- Barry-Wehmiller Companies, Inc. (Bartelt) (Estados Unidos)
- Econocorp, Inc. (U.S.)
- Delkor Systems, Inc. (U.S.)
- ADCO Manufacturing (U.S.)
- Multivac Group (Alemania)
- Rovema GmbH (Alemania)
- ULMA Packaging, S. Coop. (España)
- Cama Group (Italia)
- Grupo Bradman Lake (Reino Unido)
- Mpac Group plc (U.K.)
- Jacob White Packaging Ltd (U.K.)
- Ishida Co., Ltd.
- Fuji Machinery Co. (Japón)
- Omori Machinery Co. (Japón)
- ACG Worldwide (India)
- Nichrome India Ltd. (India)
- Tisma Machinery Technology Co., Ltd.
¿Cuáles son los últimos desarrollos en el mercado de embalaje de alimentos de carga
- En septiembre de 2026, SOMIC Packaging anunció que introduciría su cartonador SOMIC 202 a clientes norteamericanos en PACK EXPO International 2026. Diseñado para manejar contenedores ranurados regulares, bandejas y cajas envolventes a velocidades de hasta 20 paquetes por minuto, la máquina compacta cuenta con cambio de formato libre de herramientas y mejora la accesibilidad de la máquina, ampliando opciones de cartografía automatizada para operaciones de producción más pequeñas.
- En marzo de 2026, Bartelt Packaging anunció que mostraría su cartoner BIC-S integrado con la tecnología de stickpack INVpack en interpack 2026 en Düsseldorf, Alemania. El sistema transfiere automáticamente stickpacks en cartón a velocidades de hasta 60 cartones por minuto, demostrando cómo el equipo integrado de embalaje primario y secundario puede reducir el manejo manual y simplificar las operaciones de embalaje de alimentos.
- En abril de 2026, ProMach anunció su adquisición de Evolution BPS, un proveedor de equipos de embalaje y servicios de ingeniería con sede en el Reino Unido. Anteriormente, el 9 de enero de 2026, ProMach adquirió American Holt, DMA Solution y Pride Engineering de Arcline Investment Management. Estas adquisiciones ampliaron las capacidades de equipo y servicio de ProMach en los mercados de alimentos, bebidas y bienes empaquetados por el consumidor.
- En septiembre de 2026, Bartelt anunció que mostraría sistemas de cartonización, líneas de embalaje integradas y soluciones de envasado de gran formato en PACK EXPO International 2026, programadas para el 18 al 21 de octubre en Chicago. El evento destaca la inversión continua en automatización integrada de envases y eficiencia final de línea.
- En septiembre de 2026, Syntegon anunció dos estrenos norteamericanos para PACK EXPO International 2026: una línea de bolsa integrada que combina su bagger vertical SVX Agile con el packer de cajas de gravedad Elematic 4001, y una nueva capacidad para el SVX Agile que soporta estilos de bolsas premium a velocidades de hasta 120 bolsas por minuto.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Tabla de contenido
1 INTRODUCCIÓN
1.1 OBJETIVOS DEL ESTUDIO
1.2 DEFINICIÓN DE MERCADO
1.3 DESCRIPCIÓN GENERAL DEL MERCADO MUNDIAL DE ENVASES DE ALIMENTOS EN CARTÓN
1.4 MONEDA Y PRECIOS
1.5 LIMITACIÓN
1.6 MERCADOS CUBIERTOS
2 SEGMENTACIÓN DEL MERCADO
2.1 CONCLUSIONES CLAVE
2.2 LLEGADA AL TAMAÑO DEL MERCADO MUNDIAL DE ENVASES DE ALIMENTOS EN CARTÓN
2.3 CUADRÍCULA DE POSICIONAMIENTO DE PROVEEDORES
2.4 MERCADOS CUBIERTOS
2.5 ÁMBITO GEOGRÁFICO
2,6 AÑOS CONSIDERADOS PARA EL ESTUDIO
2.7 METODOLOGÍA DE LA INVESTIGACIÓN
2.8 CURVA DE LÍNEA DE VIDA DE LA TECNOLOGÍA
2.9 MODELADO MULTIVARIADO
2.1 ENTREVISTAS PRINCIPALES CON LÍDERES DE OPINIÓN CLAVE
2.11 CUADRÍCULA DE POSICIÓN DE MERCADO DBMR
2.12 CUADRÍCULA DE COBERTURA DE APLICACIONES DEL MERCADO
2.13 MATRIZ DE DESAFÍOS DEL MERCADO DBMR
2.14 DATOS DE IMPORTACIÓN Y EXPORTACIÓN
2.15 FUENTES SECUNDARIAS
2.16 MERCADO MUNDIAL DE ENVASES DE ALIMENTOS EN CARTÓN: RESUMEN DE LA INVESTIGACIÓN
2.17 SUPUESTOS
3 DESCRIPCIÓN GENERAL DEL MERCADO
3.1 CONDUCTORES
3.2 RESTRICCIONES
3.3 OPORTUNIDADES
3.4 DESAFÍOS
4 RESUMEN EJECUTIVO
5 INFORMACIÓN PREMIUM
5.1 ANÁLISIS DE LA CADENA DE VALOR
5.2 ANÁLISIS DE LA CADENA DE SUMINISTRO
5.3 ANÁLISIS DE IMPORTACIÓN-EXPORTACIÓN
5.4 ANÁLISIS DE LAS CINCO FUERZAS DE PORTER
5.4.1 PODER DE NEGOCIACIÓN DE LOS PROVEEDORES
5.4.2 PODER DE NEGOCIACIÓN DE LOS COMPRADORES/CONSUMIDORES
5.4.3 AMENAZA DE NUEVOS ENTRANTES
5.4.4 AMENAZA DE PRODUCTOS SUSTITUTOS
5.4.5 INTENSIDAD DE LA RIVALIDAD COMPETITIVA
5.5 ANÁLISIS DE ABASTECIMIENTO DE MATERIA PRIMA
5.6 PANORAMA GENERAL DE LAS INNOVACIONES TECNOLÓGICAS
5.7 TENDENCIAS DE LA INDUSTRIA Y PERSPECTIVA FUTURA
5.8 ESTRATEGIAS DE CRECIMIENTO ADOPTADAS POR LOS ACTORES CLAVE DEL MERCADO
5.9 FACTORES QUE INFLUYEN EN LA DECISIÓN DE COMPRA DE LOS USUARIOS FINALES
5.1 COMPORTAMIENTO Y DINÁMICA DE COMPRA
5.10.1 RECOMENDACIÓN DE FAMILIARES Y AMIGOS
5.10.2 INVESTIGACIÓN
5.10.3 IMPULSIVO
5.10.4 PUBLICIDAD
5.11 ACTIVIDADES PROMOCIONALES
5.12 DINÁMICA DEL INGRESO DISPONIBLE DEL CONSUMIDOR/DINÁMICA DEL GASTO
5.13 ESTRATEGIA DE LANZAMIENTO DE NUEVOS PRODUCTOS
5.13.1 NÚMERO DE LANZAMIENTO DE NUEVOS PRODUCTOS
5.13.1.1. EXTENSIÓN DE LLINE
5.13.1.2. EMBALAJE NUEVO
5.13.1.3. RRELANCEADO
5.13.1.4. NUEVA FORMULACIÓN
5.14 TENDENCIAS DEL NIVEL DEL CONSUMIDOR
5.15 CUMPLIMIENTO DE LOS REQUISITOS DEL CONSUMIDOR
6 IMPACTO DE LA DESACELERACIÓN ECONÓMICA EN EL MERCADO
6.1 IMPACTO EN EL PRECIO
6.2 IMPACTO EN LA CADENA DE SUMINISTRO
6.3 IMPACTO EN EL ENVÍO
6.4 IMPACTO EN LAS DECISIONES ESTRATÉGICAS DE LA EMPRESA
7 MARCO REGULADOR Y DIRECTRICES
8 ÍNDICE DE PRECIOS (PRECIO B2B Y PRECIOS FOB)
9 CAPACIDAD DE PRODUCCIÓN DE LOS FABRICANTES CLAVE
10 PERSPECTIVA DE LA MARCA
10.1 ANÁLISIS COMPARATIVO DE MARCAS
10.2 RESUMEN DEL PRODUCTO VS. LA MARCA
11 MERCADO MUNDIAL DE ENVASES DE ALIMENTOS EN ESTUCHADO, POR TIPO DE MÁQUINA EN ESTUCHADO
11.1 INFORMACIÓN GENERAL
11.2 CARGA VERTICAL/SUPERIOR
11.3 CARGA HORIZONTAL/EXTREMO
11.4 ESTILO DE BANDEJA
12 MERCADO MUNDIAL DE ENVASES DE ALIMENTOS EN CARTÓN, POR TIPO DE ENCAJADO
12.1 INFORMACIÓN GENERAL
12.2 CIERRE DE LAS CAJAS
12.3 CAJAS DE CARTÓN PLEGADAS
12.4 CAJAS SELLADAS
12.5 OTROS
13 MERCADO MUNDIAL DE ENVASES DE ALIMENTOS EN CARTÓN, POR TIPO DE ENVASE
13.1 DESCRIPCIÓN GENERAL
13.2 SOBRES
13.3 BANDEJA
13.4 LATAS Y LATAS
13,5 BOLSAS
13.6 CAJAS
13.7 BOTELLAS
13.8 OTROS
14 MERCADO MUNDIAL DE ENVASES DE ALIMENTOS EN CARTÓN, POR FUNCIÓN
14.1 INFORMACIÓN GENERAL
14.2 MANUAL
14.2.1 MANUAL, POR TIPO DE ESTUCHADORA
14.2.1.1. CARGA VERTICAL/SUPERIOR
14.2.1.2. CARGA HORIZONTAL/EXTREMO
14.2.1.3. ESTILO DE BANDEJA
14.3 SEMIAUTOMÁTICO
14.3.1 SEMIAUTOMÁTICA, POR TIPO DE ESTUCHADORA
14.3.1.1. CARGA VERTICAL/SUPERIOR
14.3.1.2. CARGA HORIZONTAL/EXTREMO
14.3.1.3. ESTILO DE BANDEJA
14.4 AUTOMÁTICO
14.4.1 AUTOMÁTICO, POR TIPO DE ESTUCHADORA
14.4.1.1. CARGA VERTICAL/SUPERIOR
14.4.1.2. CARGA HORIZONTAL/EXTREMO
14.4.1.3. ESTILO DE BANDEJA
15 MERCADO MUNDIAL DE ENVASES DE ALIMENTOS EN CARTÓN, POR MODO DE OPERACIÓN
15.1 INFORMACIÓN GENERAL
15.2 MODO CONTINUO
15.2.1 MODO CONTINUO, POR TIPO DE ESTUCHADORA
15.2.1.1. CARGA VERTICAL/SUPERIOR
15.2.1.2. CARGA HORIZONTAL/EXTREMO
15.2.1.3. ESTILO DE BANDEJA
15.3 MODO INTERMITENTE
15.3.1 MODO INTERMITENTE, POR TIPO DE MÁQUINA ENCAJADORA
15.3.1.1. CARGA VERTICAL/SUPERIOR
15.3.1.2. CARGA HORIZONTAL/EXTREMO
15.3.1.3. ESTILO DE BANDEJA
16 MERCADO MUNDIAL DE ENVASES DE ALIMENTOS EN CARTÓN, POR TIPO DE PRODUCTO ALIMENTICIO
16.1 DESCRIPCIÓN GENERAL
16.2 EN BOLSA
16.3 SUELTO
16.3.1 SUELTO, POR PAQUETE
16.3.1.1. ÚNICO
16.3.1.2. MÚLTIPLE
17 MERCADO MUNDIAL DE ENVASES DE ALIMENTOS EN CARTÓN, POR APLICACIÓN
17.1 INFORMACIÓN GENERAL
17.2 LLENADORA DE LATAS Y LATAS
17.2.1 LLENADORA DE LATAS Y LATAS, POR TIPO ESTUCHADORA
17.2.1.1. CARGA VERTICAL/SUPERIOR
17.2.1.2. CARGA HORIZONTAL/EXTREMO
17.2.1.3. ESTILO DE BANDEJA
17.3 ENVOLTURA DE PALETAS DE ALIMENTOS
17.3.1 ENVOLTURA DE PALETAS DE ALIMENTOS, SEGÚN EL TIPO DE MÁQUINA ENESTUCHADORA
17.3.1.1. CARGA VERTICAL/SUPERIOR
17.3.1.2. CARGA HORIZONTAL/EXTREMO
17.3.1.3. ESTILO DE BANDEJA
17.4 PRODUCTOS DE PANADERÍA Y CONFITERÍA
17.4.1 PRODUCTOS DE PANADERÍA Y CONFITERÍA, POR TIPO DE MÁQUINA ENCAJADORA
17.4.1.1. CARGA VERTICAL/SUPERIOR
17.4.1.2. CARGA HORIZONTAL/EXTREMO
17.4.1.3. ESTILO DE BANDEJA
17.5 CAJAS DE CEREALES
17.5.1 CAJAS DE CEREALES, POR TIPO DE ESTUCHADORA
17.5.1.1. CARGA VERTICAL/SUPERIOR
17.5.1.2. CARGA HORIZONTAL/EXTREMO
17.5.1.3. ESTILO DE BANDEJA
17.6 ENVASE DE BARRA
17.6.1 ENVASADO EN BARRA, POR TIPO DE ESTUCHADORA
17.6.1.1. CARGA VERTICAL/SUPERIOR
17.6.1.2. CARGA HORIZONTAL/EXTREMO
17.6.1.3. ESTILO DE BANDEJA
17.7 PRODUCTOS ALIMENTICIOS CONGELADOS
17.7.1 PRODUCTOS ALIMENTICIOS CONGELADOS, POR TIPO DE MÁQUINA ENCAJADORA
17.7.1.1. CARGA VERTICAL/SUPERIOR
17.7.1.2. CARGA HORIZONTAL/EXTREMO
17.7.1.3. ESTILO DE BANDEJA
17.8 INGREDIENTES Y PRODUCTOS MIXTOS
17.8.1 INGREDIENTES Y PRODUCTOS MIXTOS, POR TIPO DE ESTUCHADORA
17.8.1.1. CARGA VERTICAL/SUPERIOR
17.8.1.2. CARGA HORIZONTAL/EXTREMO
17.8.1.3. ESTILO DE BANDEJA
17.9 PRODUCTOS DE LECHE EN POLVO
17.9.1 PRODUCTOS DE LECHE EN POLVO, POR TIPO DE MÁQUINA ENCAJADORA
17.9.1.1. CARGA VERTICAL/SUPERIOR
17.9.1.2. CARGA HORIZONTAL/EXTREMO
17.9.1.3. ESTILO DE BANDEJA
17.1 COMIDA PARA BOCADILLOS
17.10.1 ALIMENTOS DE BOCADILLO, POR TIPO DE MÁQUINA ENCAJADORA
17.10.1.1. CARGA VERTICAL/SUPERIOR
17.10.1.2. CARGA HORIZONTAL/EXTREMO
17.10.1.3. ESTILO DE BANDEJA
17.11 OTROS
17.11.1 OTROS, POR TIPO DE MÁQUINA ENCAJADORA
17.11.1.1. CARGA VERTICAL/SUPERIOR
17.11.1.2. CARGA HORIZONTAL/EXTREMO
17.11.1.3. ESTILO DE BANDEJA
18 MERCADO MUNDIAL DE ENVASES DE ALIMENTOS EN CARTÓN, POR CANAL DE DISTRIBUCIÓN
18.1 DESCRIPCIÓN GENERAL
18.2 VENTAS DIRECTAS
18.3 OEM
19 MERCADO MUNDIAL DE ENVASES DE ALIMENTOS EN CARTÓN, POR GEOGRAFÍA
MERCADO MUNDIAL DE ENVASES DE ALIMENTOS EN CARTÓN (TODA LA SEGMENTACIÓN ANTERIOR SE REPRESENTA EN ESTE CAPÍTULO POR PAÍS)
19.1 AMÉRICA DEL NORTE
19.1.1 EE. UU.
19.1.2 CANADÁ
19.1.3 MÉXICO
19.2 EUROPA
19.2.1 ALEMANIA
19.2.2 Reino Unido
19.2.3 ITALIA
19.2.4 FRANCIA
19.2.5 ESPAÑA
19.2.6 SUIZA
19.2.7 RUSIA
19.2.8 TURQUÍA
19.2.9 BÉLGICA
19.2.10 PAÍSES BAJOS
19.2.11 RESTO DE EUROPA
19.3 ASIA-PACÍFICO
19.3.1 JAPÓN
19.3.2 CHINA
19.3.3 COREA DEL SUR
19.3.4 INDIA
19.3.5 SINGAPUR
19.3.6 TAILANDIA
19.3.7 INDONESIA
19.3.8 MALASIA
19.3.9 FILIPINAS
19.3.10 AUSTRALIA Y NUEVA ZELANDA
19.3.11 HONG KONG
19.3.12 TAIWÁN
19.3.13 RESTO DE ASIA-PACÍFICO
19.4 SUDAMÉRICA
19.4.1 BRASIL
19.4.2 ARGENTINA
19.4.3 RESTO DE SUDAMÉRICA
19.5 ORIENTE MEDIO Y ÁFRICA
19.5.1 SUDÁFRICA
19.5.2 EGIPTO
19.5.3 ARABIA SAUDITA
19.5.4 EMIRATOS ÁRABES UNIDOS
19.5.5 ISRAEL
19.5.6 RESTO DE ORIENTE MEDIO Y AMÉRICA
20 PANORAMA EMPRESARIAL DEL MERCADO MUNDIAL DE ENVASES DE ALIMENTOS EN CARTÓN
20.1 ANÁLISIS DE ACCIONES DE LA EMPRESA: GLOBAL
20.2 ANÁLISIS DE ACCIONES DE LA EMPRESA: AMÉRICA DEL NORTE
20.3 ANÁLISIS DE ACCIONES DE EMPRESAS: EUROPA
20.4 ANÁLISIS DE ACCIONES DE LA EMPRESA: ASIA-PACÍFICO
20.5 FUSIONES Y ADQUISICIONES
20.6 DESARROLLO Y APROBACIONES DE NUEVOS PRODUCTOS
20.7 EXPANSIONES
20.8 ASOCIACIÓN Y OTROS DESARROLLOS ESTRATÉGICOS
21 ANÁLISIS FODA
22 MERCADO MUNDIAL DE ENVASES DE ALIMENTOS EN CARTÓN – PERFIL DE LA EMPRESA
22.1 BETTI
22.1.1 INSTANTÁNEA DE LA EMPRESA
22.1.2 ANÁLISIS DE INGRESOS
22.1.3 PORTAFOLIO DE PRODUCTOS
22.1.4 DESARROLLOS RECIENTES
22.2 ECONOCORP INC.
22.2.1 INSTANTÁNEA DE LA EMPRESA
22.2.2 ANÁLISIS DE INGRESOS
22.2.3 PORTAFOLIO DE PRODUCTOS
22.2.4 DESARROLLOS RECIENTES
22.3 GRUPO DE EMBALAJE LANGEN
22.3.1 INSTANTÁNEA DE LA EMPRESA
22.3.2 ANÁLISIS DE INGRESOS
22.3.3 PORTAFOLIO DE PRODUCTOS
22.3.4 DESARROLLOS RECIENTES
22.4 SYNTEGON TECHNOLOGY GMBH
22.4.1 INSTANTÁNEA DE LA EMPRESA
22.4.2 ANÁLISIS DE INGRESOS
22.4.3 PORTAFOLIO DE PRODUCTOS
22.4.4 DESARROLLOS RECIENTES
22.5 IWK VERPACKUNGSTECHNIK GMBH
22.5.1 INSTANTÁNEA DE LA EMPRESA
22.5.2 ANÁLISIS DE INGRESOS
22.5.3 PORTAFOLIO DE PRODUCTOS
22.5.4 DESARROLLOS RECIENTES
22.6 JACOB WHITE PACKAGING LTD
22.6.1 INSTANTÁNEA DE LA EMPRESA
22.6.2 ANÁLISIS DE INGRESOS
22.6.3 PORTAFOLIO DE PRODUCTOS
22.6.4 DESARROLLOS RECIENTES
22.7 GUANGDONG KENWEJ MAQUINARIA INTELECTUALIZADA CO., LTD.
22.7.1 INSTANTÁNEA DE LA EMPRESA
22.7.2 ANÁLISIS DE INGRESOS
22.7.3 PORTAFOLIO DE PRODUCTOS
22.7.4 DESARROLLOS RECIENTES
22.8 APEX
22.8.1 INSTANTÁNEA DE LA EMPRESA
22.8.2 ANÁLISIS DE INGRESOS
22.8.3 PORTAFOLIO DE PRODUCTOS
22.8.4 DESARROLLOS RECIENTES
22.9 MESSERSÌ PACKAGING SRL
22.9.1 INSTANTÁNEA DE LA EMPRESA
22.9.2 ANÁLISIS DE INGRESOS
22.9.3 PORTAFOLIO DE PRODUCTOS
22.9.4 DESARROLLOS RECIENTES
22.1 KREBER
22.10.1 INSTANTÁNEA DE LA EMPRESA
22.10.2 ANÁLISIS DE INGRESOS
22.10.3 PORTAFOLIO DE PRODUCTOS
22.10.4 DESARROLLOS RECIENTES
22.11 ALIMAC SRL
22.11.1 INSTANTÁNEA DE LA EMPRESA
22.11.2 ANÁLISIS DE INGRESOS
22.11.3 PORTAFOLIO DE PRODUCTOS
22.11.4 DESARROLLOS RECIENTES
22.12 TEEPACK SPEZIALMASCHINEN GMBH & CO. KG
22.12.1 INSTANTÁNEA DE LA EMPRESA
22.12.2 ANÁLISIS DE INGRESOS
22.12.3 PORTAFOLIO DE PRODUCTOS
22.12.4 DESARROLLOS RECIENTES
22.13 LOESCHPACK (PARTE DEL GRUPO PIEPENBROCK)
22.13.1 INSTANTÁNEA DE LA EMPRESA
22.13.2 ANÁLISIS DE INGRESOS
22.13.3 PORTAFOLIO DE PRODUCTOS
22.13.4 DESARROLLOS RECIENTES
22.14 SMI SPA
22.14.1 INSTANTÁNEA DE LA EMPRESA
22.14.2 ANÁLISIS DE INGRESOS
22.14.3 PORTAFOLIO DE PRODUCTOS
22.14.4 DESARROLLOS RECIENTES
22.15 MPAC GROUP PLC
22.15.1 INSTANTÁNEA DE LA EMPRESA
22.15.2 ANÁLISIS DE INGRESOS
22.15.3 PORTAFOLIO DE PRODUCTOS
22.15.4 DESARROLLOS RECIENTES
22.16 CORPORACIÓN BIBANS
22.16.1 INSTANTÁNEA DE LA EMPRESA
22.16.2 ANÁLISIS DE INGRESOS
22.16.3 PORTAFOLIO DE PRODUCTOS
22.16.4 DESARROLLOS RECIENTES
22.17 PMR EMBALAJE INC.
22.17.1 INSTANTÁNEA DE LA EMPRESA
22.17.2 ANÁLISIS DE INGRESOS
22.17.3 PORTAFOLIO DE PRODUCTOS
22.17.4 DESARROLLOS RECIENTES
22.18 KYOTO SEISAKUSHO CO., LTD.
22.18.1 INSTANTÁNEA DE LA EMPRESA
22.18.2 ANÁLISIS DE INGRESOS
22.18.3 PORTAFOLIO DE PRODUCTOS
22.18.4 DESARROLLOS RECIENTES
22.19 COESIA SPA
22.19.1 INSTANTÁNEA DE LA EMPRESA
22.19.2 ANÁLISIS DE INGRESOS
22.19.3 PORTAFOLIO DE PRODUCTOS
22.19.4 ACONTECIMIENTOS RECIENTES
22.2 OPTIMA PACKAGING GROUP GMBH
22.20.1 INSTANTÁNEA DE LA EMPRESA
22.20.2 ANÁLISIS DE INGRESOS
22.20.3 PORTAFOLIO DE PRODUCTOS
22.20.4 ACONTECIMIENTOS RECIENTES
22.21 ACMI SPA
22.21.1 INSTANTÁNEA DE LA EMPRESA
22.21.2 ANÁLISIS DE INGRESOS
22.21.3 PORTAFOLIO DE PRODUCTOS
22.21.4 DESARROLLOS RECIENTES
22.22 SOLUCIONES DE EMBALAJE BERGAMI SRL
22.22.1 INSTANTÁNEA DE LA EMPRESA
22.22.2 ANÁLISIS DE INGRESOS
22.22.3 PORTAFOLIO DE PRODUCTOS
22.22.4 DESARROLLOS RECIENTES
22.23 MAQUINARIA DE EMBALAJE WENZHOU KAIXIANG
22.23.1 INSTANTÁNEA DE LA EMPRESA
22.23.2 ANÁLISIS DE INGRESOS
22.23.3 PORTAFOLIO DE PRODUCTOS
22.23.4 DESARROLLOS RECIENTES
22.24 DOUGLAS MACHINE INC.
22.24.1 INSTANTÁNEA DE LA EMPRESA
22.24.2 ANÁLISIS DE INGRESOS
22.24.3 PORTAFOLIO DE PRODUCTOS
22.24.4 DESARROLLOS RECIENTES
NOTA: LA LISTA DE EMPRESAS PRESENTADAS NO ES EXHAUSTIVA Y SE ADAPTA A LOS REQUISITOS DE NUESTROS CLIENTES ANTERIORES. NUESTRO ESTUDIO PRESENTA MÁS DE 100 EMPRESAS, POR LO QUE ESTA LISTA PUEDE MODIFICARSE O SUSTITUIRSE A PETICIÓN.
23 CUESTIONARIO
24 INFORMES RELACIONADOS
25 ACERCA DE LA INVESTIGACIÓN DE MERCADO DE DATA BRIDGE

Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











