


Global Counter-Unmanned Aircraft Systems (Counter-UAS) Market Segmentation, By System Configuration (Portable, Vehicle-Mounted, and Standalone), Component (Hardware, Software, and Services), Technology (Laser System, Kinetic Defeat Technologies, and Electronic System), Deployment (Air, Land, and Naval), Power Source (Battery-Powered, Plug-In
¿Cuál es la tasa de tamaño y crecimiento del mercado de los sistemas de aeronaves no tripulados
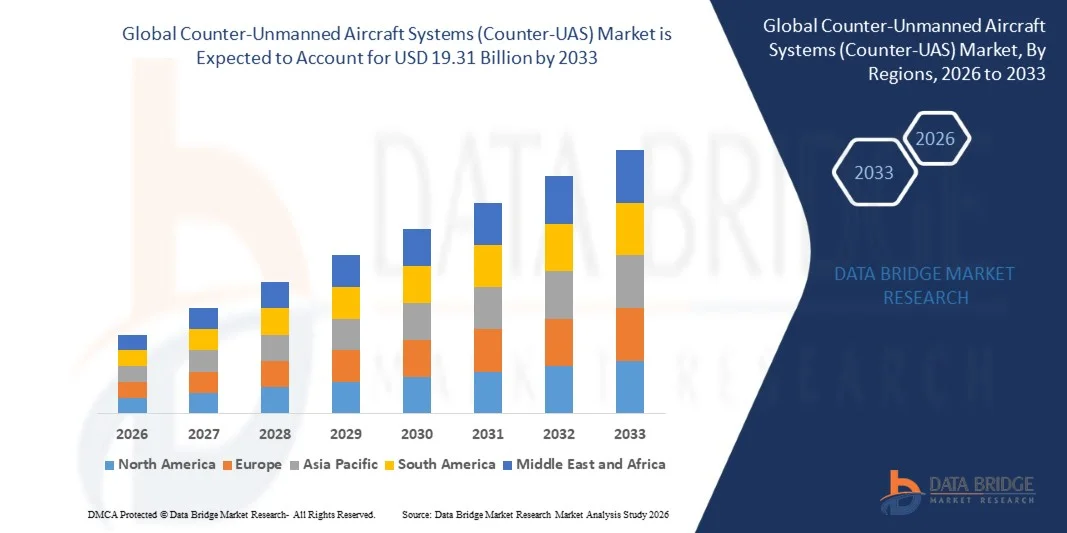
- Según el análisis de Data Bridge Market Research, el mercado de sistemas de aeronaves no tripulados (Counter-UAS) se valoró enUSD 3.20 billion in 2025y se prevé que alcanceUSD 19.31 mil millones en 2033, creciendo en unCAGR of 25.20% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por crecientes preocupaciones de seguridad relacionadas con actividades no autorizadas de drones, aumentando la adopción de soluciones de contradrona en defensa y defensaSeguridad en el paísaplicaciones y avances rápidos en radar, radiofrecuencia (RF), electro-optical/infrared (EO/IR),inteligencia artificial,y tecnologías de detección integradas.
- El creciente despliegue de sistemas aéreos no tripulados para operaciones militares, actividades ilícitas y amenazas de seguridad, junto con la creciente necesidad de proteger la infraestructura crítica, los aeropuertos, las bases militares, las fronteras y los espacios públicos, obliga a los gobiernos y las organizaciones de defensa a adoptar tecnologías avanzadas contra los Estados Unidos. Cada vez se están implementando más sistemas de detección y seguimiento, soluciones de interferencia RF, sistemas de guerra electrónica y plataformas integradas de contradrona para proporcionar protección automatizada, escalable y efectiva contra amenazas de drones en evolución.
Tamaño del mercado
- Valor mundial del mercado (2025):USD 3.20 Billion
- Valor de mercado esperado (2033):USD 19.31 Billion
- CAGR prefabricado (2026–2033):25.20%
- Región dirigente en 2025:América del Norte
- Región de crecimiento más rápida:Asia Pacífico
¿Cuáles son los principales Takeaways del mercado de sistemas de aeronaves no tripulados
- América del Norte dominaba el mercado de sistemas de aeronaves no tripulados (Counter-UAS) con la mayor proporción de ingresos del 49% en 2025, apoyado por un amplio gasto en defensa, una mayor conciencia de las amenazas de drones a la infraestructura crítica, y un ecosistema tecnológico antidrona maduro.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en un CAGR de 24,72% de 2026 a 2033, alimentada por el aumento de los gastos militares, el aumento de las incursiones de drones y la expansión de las inversiones en tecnologías antidrogas en Australia, Japón, India y otros mercados regionales.
- El segmento de sistemas autónomos dirigió el mercado con una participación del 42% en 2025, impulsada por el aumento del despliegue en bases militares, aeropuertos, infraestructuras críticas y aplicaciones de seguridad fronteriza
- Portable son el tipo de configuración de sistema de más rápido crecimiento, proyectado para registrar un CAGR del 30%, reflejando el aumento de la demanda de soluciones móviles y de rápida implementación de defensa de drones.
- El segmento de hardware dominaba la categoría de componente con una cuota de ingresos del 58,3% en 2025, liderada por el aumento de la demanda de sistemas de radar, sensores RF, martillos, cámaras electro-ópticas y equipos de contra-drona cinético.
- Los sistemas electrónicos representaron el 43,4% de la cuota de mercado en 2025, preferida por la adopción generalizada de tecnologías de interferencia, espoofía y guerra electrónica para neutralizar drones no autorizados.
- El segmento naval es la categoría de despliegue más rápido, con un CAGR de 24,0%, impulsado por crecientes preocupaciones en relación con las amenazas de drones contra buques navales, infraestructura marítima y operaciones de seguridad costera.
Report Scope and Counter-Unmanned Aircraft Systems (Counter-UAS) Market Segmentation
|
Atributos |
Sistemas de aeronaves no tripulados (Counter-UAS) |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
|
¿Cuál es la tendencia clave en el mercado de sistemas de aeronaves no tripulados
- Las fuerzas de defensa y las organizaciones de seguridad están adoptando cada vez más arquitecturas integradas de las contra-UAS que combinan sensores de radar, radiofrecuencia, sistemas electro-ópticos/infrarrojos, software de mando y control, y efectos electrónicos o cinéticos para detectar y neutralizar amenazas de drones cada vez más sofisticadas.
- Por ejemplo, en febrero de 2025, Lockheed Martin demostró una solución escalable de Counter-UAS que combina software de detección y rastreo habilitado por AI, sensores de bajo costo, mando y control, y múltiples instrumentistas para proporcionar protección en capas contra pequeños sistemas de aviones no tripulados.
- Cada vez se está integrando cada vez más la fusión de sensores y la clasificación automatizada de objetivos en las plataformas de la contra-UAS para mejorar la precisión de detección, acelerar la identificación de amenazas y reducir el volumen de trabajo de los operadores durante las complejas incursiones de drones.
- Los operadores de infraestructura crítica, las instalaciones militares, los aeropuertos y las organizaciones de seguridad pública están desplegando cada vez más sistemas multisensor Counter-UAS para proporcionar monitoreo continuo y respuesta rápida contra drones no autorizados.
- Por ejemplo, en marzo de 2025, DroneShield amplió su cartera DroneSentry Counter-UAS con capacidades de detección y rastreo multisensor configurables, incluyendo SensorFusionAI, para aplicaciones gubernamentales, de infraestructura crítica y militares.
- A medida que las amenazas de drones siguen evolucionando hacia mayores números, se espera que se acelere una mayor autonomía y perfiles de vuelo más complejos, la demanda de arquitecturas integradas, habilitadas por IA y escalables de Contra-UAS se refuerce la defensa de capas como componente fundamental de la seguridad espacial moderna.
¿Cuáles son los controladores clave del mercado de sistemas de aeronaves no tripulados
- La rápida proliferación de drones comerciales y militares y su creciente utilización para las misiones de vigilancia, reconocimiento y ataque han aumentado considerablemente la demanda de sistemas de lucha contra los Estados Unidos capaces de detectar, rastrear, identificar y neutralizar amenazas aéreas no autorizadas.
- Por ejemplo, en enero de 2026, el Equipo de Tareas Interagencial Conjunto del Ejército de los Estados Unidos 401 anunció su primera adquisición del Replicador 2, comprando dos sistemas DroneHunter F700 específicamente para contrarrestar la creciente amenaza de la pequeña UAS y proteger las instalaciones militares y la infraestructura crítica.
- Las organizaciones militares, los organismos de seguridad de la tierra y los operadores de infraestructuras críticas están integrando las tecnologías de la contra-UAS en sus arquitecturas de seguridad para proteger al personal, las instalaciones militares, los aeropuertos, los puertos, las instalaciones energéticas y otros activos de alto valor frente a amenazas de drones cada vez más accesibles.
- Por ejemplo, en septiembre de 2024, la OTAN llevó a cabo su ejercicio de interoperabilidad técnica de la C-UAS en los Países Bajos, en el que participaron 450 participantes de 19 Naciones aliadas y tres entidades asociadas y probó más de 60 sensores, efectos, martillos y otras tecnologías para detectar, identificar y neutralizar drones.
- Con los gobiernos y las organizaciones de defensa que priorizan cada vez más la protección contra las amenazas aéreas no tripuladas de bajo costo y la rápida evolución, los sistemas de contra-UAS seguirán siendo esenciales para fortalecer la seguridad del espacio aéreo, proteger los activos críticos y apoyar las operaciones de defensa de próxima generación.
¿Qué factores están afectando el crecimiento del mercado de sistemas de aeronaves no tripulados
- Los sistemas avanzados de contra-UAS requieren una inversión significativa porque combinan sensores especializados, plataformas de mando y control, equipo de guerra electrónico, interceptores cinéticos y otras tecnologías de detección y mitigación sofisticadas.
- Por ejemplo, en abril de 2024, el jefe de adquisiciones del Pentágono declaró que las contradronas que costaban más de 100.000 dólares por disparo se estaban volviendo demasiado costosas, destacando la necesidad de reducir el costo de derrotar los sistemas aéreos no tripulados.
- El alto costo de ciertas tecnologías de interceptación crea problemas de asequibilidad cuando los drones económicos se despliegan en gran número, en particular para las organizaciones militares que buscan capacidades defensivas escalables y sostenibles.
- La contratación en contra-UAS también se enfrenta a desafíos relacionados con tecnologías de drones en rápida evolución, requisitos de interoperabilidad, pruebas, certificación e integración con las redes existentes de mando y control, aumentando la complejidad del despliegue para las organizaciones de defensa y seguridad.
- Por ejemplo, en enero de 2024, el espacio aéreo no tripulado puso de relieve los problemas de adquisición identificados por Ucrania, incluida la necesidad de que los sistemas de contra-UAS se adquirieran rápidamente, se desplegaran a escala masiva, siguieran siendo asequibles e integrarse eficazmente en los entornos operacionales.
- La combinación de altos costos de interceptación, la integración compleja del sistema y la rápida modificación de las amenazas de los drones sigue desafiando el despliegue generalizado de las contrarrevolucionarias, en particular cuando las organizaciones requieren soluciones asequibles, escalables e interoperables capaces de hacer frente a un gran número de amenazas aéreas diversas.
¿Cómo se aumenta el mercado de sistemas de aeronaves no tripulados
El mercado de sistemas de aeronaves no tripulados (Counter-UAS) se segmenta sobre la base de la configuración del sistema, el componente, la tecnología, el despliegue, la fuente de energía, la gama de operaciones, el usuario final y el canal de distribución.
- Configuración del sistema
Sobre la base de la configuración del sistema, el mercado de sistemas de aeronaves no tripulados se segmenta en sistemas portátiles, montados en vehículos y autónomos. El segmento de sistemas autónomos dominaba el mercado con un 42% de participación en 2025, debido al aumento del despliegue en bases militares, aeropuertos, instalaciones de infraestructura crítica y aplicaciones de seguridad fronteriza. Estos sistemas proporcionan vigilancia y protección continuas a través de tecnologías integradas de radar, RF, EO/IR y mando y control. Las plataformas independientes son preferidas para requisitos de defensa de localización fija donde la detección y mitigación de drones persistentes son esenciales. Su capacidad de combinar múltiples tecnologías de detección y neutralización dentro de un marco de infraestructura único mejora la eficiencia operacional.
Se proyecta que el segmento portátil de sistemas Counter-UAS registrará el crecimiento más rápido en un CAGR del 30% de 2026 a 2033, impulsado por el aumento de la demanda de soluciones móviles y de despliegue rápido de drones. Estos sistemas ligeros permiten al personal militar, los organismos encargados de hacer cumplir la ley y los equipos de seguridad contrarrestar los drones no autorizados en entornos operacionales dinámicos. Soluciones portátiles ofrecen flexibilidad para operaciones de campo de batalla, eventos de seguridad temporales y aplicaciones de respuesta de emergencia. Los avances en sensores miniaturizados, tecnologías de guerra electrónicas y eficiencia de la batería están mejorando el rendimiento del sistema. Aumentar la demanda de capacidades de defensa expedicionaria y la protección contra pequeñas amenazas de aviones no tripulados está acelerando la adopción.
- Por componente
Sobre la base de los componentes, el mercado de sistemas de aeronaves no tripulados se segmenta en hardware, software y servicios. El segmento de hardware dominaba el mercado con 58,3% de participación en 2025, apoyado por el aumento de la demanda de sistemas de radar, sensores RF, martillos, cámaras electro-ópticas y equipo de contradrona cinético. Los componentes de hardware forman la infraestructura básica necesaria para detectar, rastrear, identificar y neutralizar aviones no tripulados no autorizados. Las organizaciones de defensa están invirtiendo fuertemente en redes avanzadas de sensores y equipos electrónicos de guerra para mejorar la protección del espacio aéreo. Las mejoras continuas en la exactitud de los radares, el alcance de detección y la eficacia de la mitigación están fortaleciendo la adopción de hardware. El creciente despliegue de plataformas integradas de lucha contra los Estados Unidos en todas las aplicaciones de seguridad militares y nacionales está apoyando aún más la expansión del mercado.
Se espera que el segmento de software sea testigo del crecimiento más rápido en un CAGR de 15,2% de 2026 a 2033, impulsado por la creciente integración de la inteligencia artificial, el aprendizaje automático y la analítica avanzada en las plataformas de Counter-UAS. Las soluciones de software mejoran la identificación automática de amenazas, la clasificación de objetivos y las capacidades de toma de decisiones en tiempo real. Los algoritmos basados en la inteligencia artificial permiten una detección más rápida de drones pequeños y de baja altitud que operan en entornos complejos. Aumentar la demanda de plataformas centralizadas de mando y control es fomentar la adopción de soluciones de software avanzadas. Las actualizaciones de software también permiten a los sistemas de hardware existentes mejorar el rendimiento sin un reemplazo completo.
- By Technology
Sobre la base de la tecnología, el mercado de sistemas de aviones no tripulados se segmenta en sistemas láser, tecnologías de derrota cinética y sistemas electrónicos. El segmento de sistemas electrónicos dominaba el mercado con 43,4% de participación en 2025, impulsado por la adopción generalizada de tecnologías de interferencia, espoofía y guerra electrónica para neutralizar drones no autorizados. Las soluciones electrónicas de la contra-UAS proporcionan una mitigación eficaz sin requerir la destrucción física de la aeronave objetivo. Estos sistemas están cada vez más desplegados por fuerzas de defensa, aeropuertos y agencias de seguridad debido a su flexibilidad operativa. La creciente preocupación por las amenazas de vigilancia, contrabando y campo de batalla basadas en drones aumenta la demanda de contramedidas electrónicas.
Se prevé que el segmento de sistemas láser registrará el crecimiento más rápido en una CAGR del 25% de 2026 a 2033, con el apoyo de la creciente demanda de soluciones precisas, rentables y no cinéticas de neutralización de drones. Los sistemas de contra-UAS basados en láser proporcionan capacidades de compromiso precisas con menores costos operacionales en comparación con los métodos convencionales de interceptación. Los avances continuos en tecnologías de energía dirigida están mejorando el alcance, la precisión y el tiempo de respuesta. Las organizaciones de defensa están evaluando cada vez más los sistemas láser para la protección contra los enjambres de drones y las amenazas aéreas reiteradas. Estos sistemas ofrecen ventajas como bajosmunicionesdependencia y capacidad de intervención rápida.
- Despliegue
Sobre la base del despliegue, el mercado de sistemas de aeronaves no tripulados se divide en sistemas aéreos, terrestres y navales. El segmento de despliegue de tierras dominaba el mercado con un 42% de participación en 2025, impulsado por el aumento de la demanda de soluciones antidrogas terrestres en todas las instalaciones militares, zonas de seguridad fronteriza, aeropuertos e infraestructuras críticas. Los sistemas terrestres de contra-UAS proporcionan una protección flexible a través de plataformas fijas y móviles equipadas con radar, detección de RF, guerra electrónica y capacidades de interceptación cinética. Las organizaciones de defensa despliegan ampliamente estos sistemas para salvaguardar tropas, centros de mando y activos estratégicos de amenazas no autorizadas de aeronaves no tripuladas. El aumento de la adopción de redes de vigilancia terrestres y sistemas integrados de defensa aérea está apoyando aún más el crecimiento del segmento.
Se prevé que el segmento de despliegue naval registrará el crecimiento más rápido en un CAGR del 24,0% de 2026 a 2033, impulsado por el aumento de las preocupaciones relativas a las amenazas de drones contra buques navales, infraestructura marítima y operaciones de seguridad costera. Las fuerzas navales están invirtiendo en sistemas avanzados de la Contra-UAS para proteger a los transportistas de aeronaves, buques de guerra, puertos y activos offshore de aviones de vigilancia aérea y aviones no tripulados de ataque. La integración de los sistemas de radar, guerra electrónica y detección autónoma está mejorando las capacidades de respuesta a las amenazas marítimas. La creciente adopción de sistemas no tripulados en la guerra naval está aumentando la necesidad de soluciones especializadas en contradronas. El aumento de las tensiones geopolíticas y los desafíos de seguridad marítima son alentadores para los gobiernos para fortalecer las capacidades de defensa naval.
- By Power Source
Sobre la base de la fuente de energía, el mercado de sistemas de aeronaves no tripulados (Counter-UAS) se segmenta en sistemas basados en baterías, enchufes/electrónicos, híbridos y combustibles. El segmento de fuentes de energía plug-in/electric dominaba el mercado con un 40% de participación en 2025, apoyado por la adopción generalizada de instalaciones fijas de Counter-UAS que requerían alimentación continua y fiable. Estos sistemas se despliegan comúnmente en aeropuertos, bases militares, instalaciones gubernamentales e infraestructuras críticas donde es esencial el funcionamiento ininterrumpido. Las soluciones eléctricas ofrecen un rendimiento estable para sistemas de radar, sensores, plataformas de comandos y tecnologías de mitigación electrónicas. Su menor complejidad operacional y menores requisitos de mantenimiento los hacen adecuados para aplicaciones de seguridad de larga duración.
Se espera que el segmento de fuente de energía híbrida sea testigo del crecimiento más rápido en un CAGR del 27% entre 2026 y 2033, impulsado por el aumento de la demanda de soluciones flexibles de Counter-UAS capaces de operar en diversos entornos. Los sistemas híbridos combinan múltiples fuentes de energía para proporcionar una mayor resistencia operacional y una mayor movilidad. Estos sistemas son especialmente adecuados para misiones militares, operaciones de vigilancia remota y despliegues temporales de seguridad. Los avances en tecnologías de almacenamiento energético y sistemas eficientes de gestión de energía están mejorando el rendimiento de las plataformas híbridas. Las organizaciones de defensa están adoptando cada vez más soluciones móviles de Counter-UAS que requieren períodos operativos más largos sin recargar o recargar frecuentemente.
- Por rango de operación
Sobre la base de la gama de operaciones, el mercado de sistemas de aeronaves no tripulados (Counter-UAS) se segmenta en menos de 10 km, 10–15 km, 15–20 km y más de 20 km. El segmento de 10 a 15 km dominaba el mercado con un 35% de participación en 2025, debido a su equilibrio entre la eficacia operacional, la flexibilidad del despliegue y la eficiencia de los costos. Los sistemas dentro de esta gama son ampliamente utilizados para proteger las instalaciones militares, aeropuertos y sitios industriales contra las amenazas de drones pequeñas y de mediano alcance. Estas soluciones proporcionan suficiente distancia de detección y mitigación para muchas aplicaciones tácticas y de seguridad. El aumento de la adopción de tecnologías de radar de mediano alcance y de lucha contra las enfermedades de transmisión sexual basadas en las RF está apoyando el crecimiento de los segmentos. Las agencias de defensa y seguridad de la patria prefieren estos sistemas porque proporcionan protección efectiva sin requisitos excesivos de infraestructura.
Se prevé que el segmento de alcance de 20 km sea el segmento de más rápido crecimiento en una CAGR del 28% de 2026 a 2033, impulsado por la creciente demanda de protección de área extendida contra amenazas aéreas no tripuladas avanzadas. Los sistemas de contra-UAS de largo alcance permiten la detección y respuesta tempranas, mejorando la protección de grandes bases militares, fronteras y redes de infraestructura crítica. Los avances en la tecnología de radar, la comunicación por satélite y los sistemas de mando integrados están mejorando la capacidad de vigilancia de las amenazas a larga distancia. El creciente despliegue de drones con mayor resistencia y rango operativo aumenta la demanda de contramedidas de largo alcance. Las organizaciones militares están priorizando sistemas de defensa capas capaces de identificar amenazas antes de acercarse a zonas protegidas.
- Por Usuario final
Sobre la base del usuario final, el mercado de sistemas de aviones no tripulados (Counter-UAS) se segmenta en defensa " militar, seguridad de la tierra natal, industrial comercial " y otros. El segmento militar de defensa dominaba el mercado con 52,3% de participación en 2025, apoyado por el aumento del uso de sistemas aéreos no tripulados en las misiones modernas de guerra, inteligencia y campo de batalla. Las organizaciones militares están invirtiendo en gran medida en tecnologías de la contra-UAS para proteger al personal, el equipo y los activos estratégicos contra drones hostiles. La creciente adopción de ataques basados en drones y actividades de vigilancia ha aumentado la demanda de soluciones avanzadas de detección y mitigación. Las agencias de defensa están implementando sistemas integrados que combinan radar, guerra electrónica y tecnologías cinéticas.
Se espera que el segmento industrial comercial registre el crecimiento más rápido en una CAGR del 24% entre 2026 y 2033, impulsado por el aumento de las preocupaciones en relación con la actividad no autorizada de drones en los aeropuertos, instalaciones energéticas, centros de fabricación y locales públicos. Los operadores comerciales están adoptando soluciones de contra-UAS para mejorar la seguridad, prevenir las perturbaciones operacionales y proteger los activos sensibles. La creciente utilización de drones en logística, vigilancia e inspección industrial está aumentando la necesidad de una gestión controlada del espacio aéreo. Los avances en tecnologías de detección asequibles están haciendo que las soluciones de Counter-UAS sean más accesibles para usuarios no defensores. Los acontecimientos normativos que apoyan la vigilancia de los drones y las aplicaciones de la seguridad son más alentadores en la adopción.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado de sistemas de aeronaves no tripulados (Counter-UAS) se segmenta en canales en línea y fuera de línea. El canal de distribución fuera de línea dominó el mercado con 75% de participación en 2025, impulsado por los complejos requisitos de adquisición y las necesidades de integración personalizadas asociadas con los sistemas Counter-UAS. Las agencias de defensa, las organizaciones gubernamentales y las grandes empresas suelen comprar estos sistemas mediante contratos directos con fabricantes y proveedores de soluciones autorizados. Los canales Offline permiten consultas técnicas, personalización del sistema, soporte de instalación y servicios post-venta. Los programas de adquisiciones a gran escala a menudo requieren una amplia evaluación, pruebas e integración antes del despliegue. El aumento de la demanda de soluciones específicas para las misiones contra los Estados Unidos sigue apoyando los modelos de compra sin conexión.
Se prevé que el canal de distribución online registrará el crecimiento más rápido en una CAGR del 20% de 2026 a 2033, con el apoyo de aumentar la disponibilidad de soluciones de contradrona de grado comercial y plataformas de adquisición digital. Los canales en línea permiten a las organizaciones comparar tecnologías, acceder a las especificaciones de los productos y simplificar los procesos de compra. La adopción creciente entre los usuarios comerciales, los proveedores de seguridad y las organizaciones más pequeñas es alentadora para la expansión de las ventas digitales. Los fabricantes están desarrollando cada vez más plataformas en línea para mejorar la accesibilidad de los productos y el compromiso de los clientes. Aumentar la demanda de soluciones portátiles y asequibles de Counter-UAS está apoyando aún más la adopción en línea.
¿Qué región posee la mayor parte del mercado de sistemas de aeronaves no tripulados
- América del Norte dominaba el mercado de sistemas de aeronaves no tripulados (Counter-UAS) con la mayor proporción de ingresos del 49% en 2025, apoyado por un amplio gasto en defensa, una mayor conciencia de las amenazas de drones a la infraestructura crítica, y un ecosistema tecnológico antidrona maduro.
- La región también se beneficia del aumento de los requisitos de protección para instalaciones militares, aeropuertos, fronteras, activos energéticos, puertos y otra infraestructura crítica, junto con la presencia de proveedores de tecnología de defensa establecidos y el creciente despliegue de sistemas de detección, seguimiento, mando y control en capas y mitigación. El aumento de las inversiones en la seguridad avanzada del espacio aéreo y las capacidades antidrogas siguen fortaleciendo la posición de liderazgo de América del Norte en el mercado mundial.
U.S. Counter-Unmanned Aircraft Systems (Counter-UAS) Market Insight
El mercado de los sistemas de aeronaves no tripulados de los Estados Unidos es testigo de un fuerte crecimiento debido al aumento de las inversiones en seguridad nacional, la protección de las bases militares, la vigilancia de las fronteras y las avanzadas tecnologías antidrogas. El ecosistema de defensa madura del país, junto con la creciente adopción de sistemas de detección, guerra electrónica y contra-UAS habilitados para IA, impulsa la demanda a través de aplicaciones de defensa y seguridad. Además, la creciente preocupación por la actividad no autorizada de drones y la protección de la infraestructura crítica están acelerando el despliegue de soluciones integradas de detección, seguimiento y mitigación.
Asia-Pacific Counter-Unmanned Aircraft Systems (Counter-UAS) Market Insight
Se espera que el mercado de sistemas de aeronaves no tripulados de Asia y el Pacífico sea testigo de un rápido crecimiento, impulsado por el aumento de las tensiones geopolíticas, los programas de modernización de la defensa y los crecientes requisitos para la seguridad fronteriza y del espacio aéreo en países como China, India, Japón y Corea del Sur. El aumento de las inversiones en la guerra electrónica, la detección basada en los radares y la capacidad integrada de lucha contra las drogas están apoyando la expansión del mercado regional. Además, se está centrando cada vez más en las tecnologías de defensa indígena y en la protección de bases militares, puertos, aeropuertos e infraestructuras críticas, lo que está acelerando la adopción de medidas contra los Estados Unidos en los sectores de seguridad militar y nacional.
Japan Counter-Unmanned Aircraft Systems (Counter-UAS) Market Insight
El mercado de sistemas de aeronaves no tripulados de Japón (Counter-UAS) es testigo de un crecimiento constante debido al aumento de las inversiones en protección de la base, tecnologías avanzadas de defensa y capacidades de contra-drona. El Ministerio de Defensa de Japón está intensificando sus esfuerzos para introducir equipos de contradrona de alto rendimiento capaces de detectar, identificar y atascar drones que intrunan en bases de las Fuerzas de Autodefensa. Además, el creciente énfasis en la protección de las instalaciones militares, las instalaciones navales y otras infraestructuras importantes está apoyando la adopción de soluciones avanzadas de la Contra-UAS en todo el Japón.
China Counter-Unmanned Aircraft Systems (Counter-UAS) Market Insight
El mercado de sistemas de aeronaves no tripulados de China está creciendo rápidamente, impulsado por el aumento de la modernización de la defensa, el aumento de la adopción de sistemas aéreos no tripulados y el aumento de los requisitos para el espacio aéreo y la seguridad fronteriza. Aumentar el despliegue de tecnologías de radar, guerra electrónica y contradronas integradas en aplicaciones de defensa está respaldando la demanda del mercado. Además, el aumento de las inversiones en las capacidades de defensa indígena, la protección de la infraestructura militar y las tecnologías avanzadas de detección y mitigación de drones están fortaleciendo la posición de China como un importante mercado para las soluciones de la Contra-UAS en la región de Asia y el Pacífico.
U.K. Counter-Unmanned Aircraft Systems (Counter-UAS) Market Insight
El mercado de sistemas de aeronaves no tripulados (Counter-UAS) está experimentando un crecimiento constante, apoyado por la adopción creciente de tecnologías antidronas en todas las aplicaciones de defensa, seguridad en el país y protección de la infraestructura crítica. El aumento de las inversiones en la detección integrada, la guerra electrónica y las soluciones de seguridad en el espacio aéreo en capas contribuyen a la expansión del mercado. Además, las crecientes necesidades para proteger las instalaciones militares, aeropuertos, fronteras y otros activos de alto valor de la actividad no autorizada de drones están apoyando el despliegue de sistemas avanzados de contra-UAS en todo el Reino Unido.
Germany Counter-Unmanned Aircraft Systems (Counter-UAS) Market Insight
El mercado de sistemas de aeronaves no tripulados de Alemania se está expandiendo constantemente debido al aumento de la modernización de la defensa, el creciente énfasis en la seguridad del espacio aéreo y la creciente adopción de tecnologías avanzadas contra las drogas. Las organizaciones de defensa y los organismos de seguridad están utilizando cada vez más soluciones de la Contra-UAS para la protección de instalaciones militares, infraestructura crítica y otros lugares sensibles. Los avances continuos en las tecnologías de radar, guerra electrónica, detección de IA y mitigación integrada, junto con el creciente enfoque en el fortalecimiento de las capacidades de defensa europeas y alineadas por la OTAN, están apoyando aún más el crecimiento del mercado en Alemania.
¿Cuáles son las mejores empresas del mercado de sistemas de aeronaves no tripulados
La industria de sistemas de aeronaves no tripulados está dirigida principalmente por empresas bien establecidas, entre ellas:
- RTX(U.S.)
- Lockheed Martin Corporation(U.S.)
- Northrop Grumman(U.S.)
- L3Harris Technologies, Inc.(U.S.)
- AeroVironment, Inc(U.S.)
- Anduril Industries, Inc. (U.S.)
- Epirus Inc. (U.S.)
- SRC, Inc. (U.S.)
- DroneShield Ltd (Australia)
- Saab AB (Suecia)
- Rheinmetall AG (Alemania)
- Rohde " Schwarz (Alemania)
- SAFRAN (Francia)
- KONGSBERG (Noruega)
- Elbit Systems Ltd. (Israel)
- Israel Aerospace Industries (Israel)
- Rafael Advanced Defense Systems Ltd. (Israel)
- Thales (Francia)
- Leonardo S.p.A. (Italia)
- Hensoldt AG (Alemania)
¿Cuáles son los últimos avances en el mercado de sistemas de aeronaves no tripulados
- En mayo de 2025, AeroVironment lanzó Titan 4, la próxima generación de su tecnología de sistemas aéreos antisin tripulación RF. El sistema portátil y adaptable fue diseñado para detectar y derrotar las amenazas de drones del Grupo 1 y del Grupo 2 e integra la detección pasiva de amenazas respaldada por AI/ML a través del sistema Titan-SV. El lanzamiento amplió la cartera Titan C-UAS de AeroVironment con una solución más pequeña, más ligera y más poderosa para proteger al personal y la infraestructura contra las amenazas de drones en evolución.
- En febrero de 2025, Adani Defence " Aerospace, en colaboración con la Organización de Investigación y Desarrollo de la Defensa (DRDO), presentó un sistema antidrogas montado en vehículos en Aero India 2025. Desarrollado en el marco de transferencia de tecnología de DRDO, se introdujo el sistema para reforzar la protección contra las amenazas asimétricas de drones y apoyar el desarrollo de capacidades indígenas de Counter-UAS.
- En octubre de 2024, Rohde " Schwarz lanzó ARDRONIS Detect, una solución antidrona compacta diseñada para detectar e identificar diferentes tipos de drones a través de sus señales de radio. El producto forma la base del sistema ARDRONIS Counter-UAS de la compañía y fue introducido como una adición rentable a su cartera de detección de drones para instalaciones sensibles y aplicaciones de seguridad.
- En junio de 2024, Safran Electronics ' Defense lanzó Skyjacker, un sistema antidrona diseñado para neutralizar las amenazas de drones a través de la lucha de GNSS. El sistema combina transmisores de espoofía con capacidades de mando y control y puede integrarse con sensores de radar, optrónicos y otros efectos, proporcionando una solución flexible para contrarrestar los drones individuales y los enjambres de drones en entornos terrestres y navales.
- En junio de 2024, Roke lanzó Roke Agile Counter-UAS, una solución portátil y escalable de Counter-UAS que combina su sensor RapidEO con un motor de fusión y autonomía de arquitectura abierta. El sistema se diseñó para detectar y responder a las amenazas de los sistemas aéreos no tripulados y apoya la integración con múltiples sensores, permitiendo que los usuarios militares, civiles, de seguridad nacional y del sector público adapten el sistema a diferentes necesidades operacionales.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











