



Segmentación del mercado global de transformación de centros de datos por servicios (consolidación, optimización, automatización y gestión de infraestructura), usuario final (proveedores de servicios en la nube, proveedores de coubicación y empresas) y sector vertical (banca, servicios financieros y seguros, TI y telecomunicaciones, gobierno y defensa, energía, manufactura y otros): tendencias y previsiones del sector hasta 2032.
¿Cuál es la tasa de tamaño y crecimiento del mercado de transformación del centro de datos
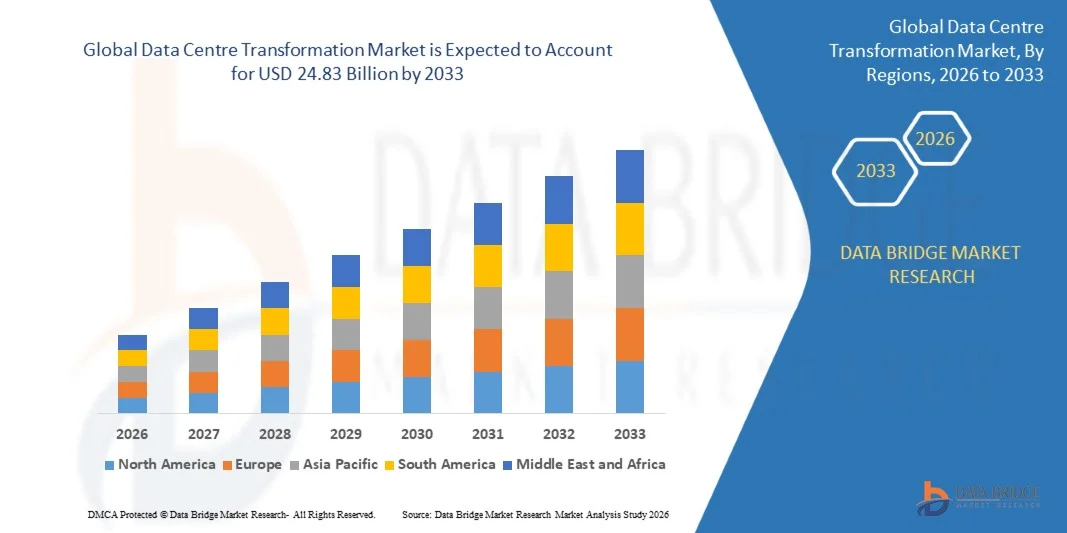
- Según Data Bridge Market Research Analysis, el tamaño del mercado mundial de transformación de centros de datos se valoró enUSD 11.79 billion in 2025y se espera que alcanceUSD 24.83 mil millones en 2033, aCAGR of 9.75 %durante el período previsto
- El crecimiento del mercado se ve impulsado en gran medida por la creciente adopción de infraestructura digital avanzada, informática en la nube y tecnologías de automatización en empresas y proveedores de servicios en todo el mundo
- Además, la creciente demanda de operaciones escalables, seguras y eficientes de centros de datos, junto con la necesidad de optimizar la energía y reducir los costos operacionales, está reforzando la captación de servicios de transformación de centros de datos.
Tamaño del mercado
- Valor mundial del mercado (2025):USD 11.79 Billion
- Valor de mercado esperado (2033):USD 24.83 Billion
- CAGR prefabricado (2026–2033): 9.75 %
¿Cuáles son los principales Takeaways of Data Centre Transformation Market
- Los servicios de Transformación de Centros de Datos proporcionan soluciones integrales como la consolidación, optimización, automatización y gestión de infraestructura, que son cada vez más esenciales para empresas, proveedores de servicios en la nube y operadores de colocación. Estas soluciones aumentan la eficiencia operacional, minimizan el tiempo de inactividad y permiten una escalabilidad inigualable
- La creciente dependencia de las aplicaciones basadas en la nube, la computación de alto rendimiento y la infraestructura híbrida de TI impulsa la demanda de servicios de transformación. Además, las organizaciones están priorizando soluciones rentables, sostenibles y automatizadas de centros de datos para mejorar la agilidad, la resiliencia y la continuidad de las operaciones, lo que hace que la transformación de centros de datos sea un factor decisivo para las operaciones digitales modernas
- América del Norte dominaba el mercado de transformación de centros de datos con la mayor cuota de ingresos en 2025, impulsada por iniciativas rápidas de transformación digital y una fuerte adopción de tecnologías informáticas en la nube en todas las empresas
- Se espera que la región de Asia y el Pacífico sea testigo de la tasa de crecimiento más alta del mundotransformación del centro de datosmercado, impulsado por la creciente demanda de servicios en la nube, la rápida expansión de las economías digitales y el aumento de las inversiones en infraestructuras de centros de datos a gran escala en países como China, la India, el Japón y Singapur
- El segmento de servicios de optimización mantuvo la mayor cuota de ingresos del mercado en 2025 impulsada por la creciente necesidad de que las empresas aumentaran la eficiencia de los centros de datos, reduciran los costos operacionales y mejoraran el rendimiento de la infraestructura. Los servicios de optimización ayudan a las organizaciones a simplificar la carga de trabajo, mejorar la utilización de los recursos y mejorar la fiabilidad del sistema, lo que las convierte en un componente clave de las estrategias de modernización de la infraestructura digital
Report Scope and Data Centre Transformation Market Segmentation
|
Atributos |
Data Centre Transformation Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado de transformación del centro de datos
“Growing Adoption of Cloud Computing and Hybrid IT Infrastructure”
• El creciente cambio hacia la computación de la nube y la infraestructura híbrida de TI está dando forma significativa al mercado de transformación del centro de datos, ya que las organizaciones buscan una infraestructura digital escalable, flexible y eficiente para soportar las cargas de trabajo modernas. Las soluciones de transformación del centro de datos están cobrando fuerza debido a su capacidad de optimizar la utilización de los recursos, mejorar la eficiencia operacional y apoyar la integración perfecta entre los locales y los entornos cloud. Esta tendencia alienta a las empresas a modernizar la infraestructura heredada e implementar soluciones avanzadas de gestión de datos que se ajusten a las estrategias digitales en evolución
• Aumentar la demanda de computadoras de alto rendimiento, procesamiento de datos en tiempo real y servicios digitales ha acelerado la necesidad de entornos modernizados de centros de datos. Las empresas de distintas industrias, como las finanzas, la atención de la salud, el comercio minorista y las telecomunicaciones, están invirtiendo en mejoras de infraestructura para apoyar el aumento de los volúmenes de datos y garantizar la prestación de servicios ininterrumpida. Esta transición también impulsa la adopción de infraestructuras definidas por software, tecnologías de virtualización y plataformas de gestión automatizadas para mejorar la agilidad operacional y la eficiencia
• Las iniciativas de transformación digital están influyendo en las estrategias de TI empresarial, con organizaciones que hacen hincapié en la automatización, la escalabilidad y la infraestructura eficiente energética. La transformación del centro de datos permite a las empresas reducir la complejidad operacional y mejorar el rendimiento y la resiliencia del sistema. Los proveedores de tecnología están introduciendo cada vez más plataformas avanzadas y soluciones integradas que apoyen la migración del volumen de trabajo sin trabas, la mejora de las capacidades de seguridad y la mejora de la gestión de la infraestructura en entornos híbridos y multicloud
• Por ejemplo, en 2024, Microsoft y Amazon Web Services ampliaron su infraestructura cloud e implantaron servicios avanzados de transformación de centros de datos para apoyar iniciativas de modernización empresarial. Estos acontecimientos se introdujeron para ayudar a las organizaciones a migrar sistemas heredados a entornos nublados, mejorar las capacidades de procesamiento de datos y fortalecer la resiliencia de la infraestructura digital en los mercados mundiales
• Aunque la demanda de soluciones de transformación de centros de datos está aumentando, la expansión sostenida del mercado depende de la innovación tecnológica continua, la gestión eficiente de la infraestructura y la capacidad de integrar tecnologías avanzadas con entornos informáticos existentes. Los proveedores de servicios también se centran en mejorar la escalabilidad, la eficiencia operacional y las capacidades de ciberseguridad para apoyar estrategias de transformación digital a largo plazo de las empresas
Data Centre Transformation Market Dynamics
Conductor
“Iniciativas de Transformación Digital Empresarial”
• La rápida transformación digital en todas las industrias es un factor importante para el mercado de transformación de centros de datos. Las organizaciones están modernizando su infraestructura de TI para apoyar tecnologías emergentes como inteligencia artificial, análisis de datos y aplicaciones de Internet de Cosas (IoT). This shift is encouraging enterprises to upgrade traditional data centre environments and adopt flexible infrastructure solutions able to supporting complex digital burdens
• Ampliar el uso de aplicaciones basadas en la nube y servicios basados en datos influye en el crecimiento del mercado, ya que las empresas requieren una infraestructura fiable, escalable y segura para gestionar el aumento de los volúmenes de datos. La transformación del centro de datos permite a las empresas mejorar el rendimiento del sistema, mejorar la gestión de los recursos y garantizar la continuidad de las operaciones, apoyando al mismo tiempo la evolución de los servicios digitales y las experiencias de los clientes
• Los proveedores de tecnología están apoyando activamente la modernización de las empresas mediante soluciones de transformación avanzada, servicios de consultoría y plataformas de infraestructura integradas. Estos esfuerzos están respaldados por la creciente necesidad de aumentar la agilidad operacional y mejorar la eficiencia de la tecnología de la información, fomentando las asociaciones entre los proveedores de tecnología y las empresas para simplificar la modernización de la infraestructura y mejorar el rendimiento de los centros de datos
• Por ejemplo, en 2023, IBM y Dell Technologies informaron de un mayor despliegue de soluciones de transformación de centros de datos en entornos empresariales y proveedores de servicios en la nube. Estas iniciativas se introdujeron para apoyar la adopción de la nube híbrida, optimizar la gestión de la infraestructura y mejorar la escalabilidad del sistema para el volumen de trabajo de las empresas modernas
• Aunque las iniciativas de transformación digital están impulsando el crecimiento del mercado, la expansión a largo plazo depende de mejoras continuas de infraestructura, una mayor interoperabilidad entre plataformas y la disponibilidad de profesionales calificados de TI capaces de gestionar complejos ecosistemas digitales
Restraint/Challenge
“High Implementation Costs and Integration Complexity”
• El alto costo asociado con los proyectos de transformación de centros de datos sigue siendo un reto importante, especialmente para las pequeñas y medianas empresas. La mejora de la infraestructura heredada, el despliegue de soluciones avanzadas de hardware y software y la migración de cargas de trabajo a plataformas modernas requieren una inversión financiera sustancial. Estos costos pueden limitar la adopción entre las organizaciones con presupuestos de TI limitados
• Los desafíos de integración también afectan el crecimiento del mercado, ya que las empresas suelen operar complejos sistemas heredados que requieren una cuidadosa planificación durante las iniciativas de modernización. Asegurar la compatibilidad entre la infraestructura existente y las nuevas plataformas digitales puede ser técnicamente exigente, requiriendo conocimientos especializados y plazos de aplicación ampliados
• Las preocupaciones en materia de seguridad y privacidad de datos influyen más en la adopción, ya que las organizaciones deben garantizar que los entornos transformados de los centros de datos cumplan con los requisitos reglamentarios y mantengan marcos sólidos de seguridad cibernética. La creciente sofisticación de las amenazas cibernéticas requiere un seguimiento continuo, herramientas avanzadas de seguridad y marcos de gobernanza bien estructurados para salvaguardar datos empresariales delicados
• Por ejemplo, en 2024 organizaciones de países como Alemania y Singapur informaron de problemas en la implementación de iniciativas de transformación de centros de datos a gran escala debido a los altos requisitos de inversión en infraestructura y complejidades de integración con los sistemas informáticos existentes. Estos desafíos aumentaron los plazos de los proyectos y los costos operacionales de las empresas que se están modernizando la infraestructura digital
• Hacer frente a estos desafíos requerirá estrategias de transformación eficientes en función de los costos, una mayor interoperabilidad entre sistemas heredados y modernos y una mayor colaboración entre proveedores de tecnología y empresas. Las inversiones en la capacitación de la fuerza de trabajo, los marcos avanzados de seguridad y las soluciones de infraestructura escalables también serán esenciales para apoyar el crecimiento a largo plazo del mercado mundial de transformación de los centros de datos
¿Cómo se aumenta el mercado de transformación del centro de datos
El mercado se segmenta sobre la base de servicios, usuario final y vertical.
• Por Servicios
Sobre la base de los servicios, el mercado de transformación de centros de datos se centra en los servicios de consolidación, los servicios de optimización, los servicios de automatización y los servicios de gestión de infraestructuras. El segmento de servicios de optimización mantuvo la mayor cuota de ingresos del mercado en 2025 impulsada por la creciente necesidad de que las empresas aumentaran la eficiencia de los centros de datos, reduciran los costos operacionales y mejoraran el rendimiento de la infraestructura. Los servicios de optimización ayudan a las organizaciones a simplificar la carga de trabajo, mejorar la utilización de los recursos y mejorar la fiabilidad del sistema, lo que las convierte en un componente clave de las estrategias de modernización de la infraestructura digital.
Se espera que el segmento de servicios de automatización sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por la creciente adopción de herramientas de automatización inteligente y de infraestructura definida por software. Los servicios de automatización permiten a las organizaciones reducir la intervención manual, mejorar la eficiencia operacional y apoyar el despliegue más rápido de los recursos de tecnología de la información, haciéndolos cada vez más importantes para gestionar entornos complejos híbridos y multicloud.
• Por Usuario Final
Sobre la base del usuario final, el mercado de transformación del centro de datos se segmenta en proveedores de servicios de Cloud, proveedores de ubicación y empresas. El segmento de proveedores de servicios en la nube mantuvo la mayor cuota de ingresos del mercado en 2025 impulsada por la rápida expansión de la infraestructura de la nube y la creciente demanda de soluciones escalables de almacenamiento y procesamiento de datos. Los proveedores de cloud invierten continuamente en modernizar la infraestructura del centro de datos para mejorar el rendimiento, la fiabilidad y la eficiencia energética, apoyando la creciente demanda de servicios basados en la nube.
Se espera que el segmento de las empresas sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por el aumento de las iniciativas de transformación digital en todas las industrias. Las empresas están modernizando su infraestructura de TI para apoyar tecnologías avanzadas como inteligencia artificial, análisis de datos y aplicaciones de Internet de Cosas, lo que conduce a una mayor adopción de servicios de transformación de centros de datos.
• Vertical
Sobre la base de la verticalidad, el mercado de transformación del centro de datos se segmenta en BFSI, IT y Telecomunicaciones, Gobierno y Defensa, Energía, Fabricación y Otros. El segmento de TI y telecomunicaciones llevó a cabo la mayor cuota de ingresos del mercado en 2025 impulsada por el rápido crecimiento de los servicios digitales, la computación en la nube y aplicaciones de gran densidad de datos. Las organizaciones de este sector requieren una infraestructura altamente escalable y fiable para apoyar operaciones de red, gestión de datos y servicios de conectividad de alta velocidad.
Se espera que el segmento BFSI sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por la adopción creciente de banca digital, servicios financieros en línea y sistemas de gestión de datos seguros. Las instituciones financieras están invirtiendo en infraestructuras avanzadas de centros de datos para mejorar la ciberseguridad, garantizar el cumplimiento de la normativa y apoyar el procesamiento de transacciones en tiempo real en plataformas digitales.
¿Qué región posee la mayor parte del mercado de transformación del centro de datos
• América del Norte dominaba el mercado de transformación del centro de datos con la mayor cuota de ingresos en 2025, impulsada por iniciativas rápidas de transformación digital y una fuerte adopción de tecnologías informáticas en la nube en todas las empresas
• Las organizaciones de la región enfatizan la infraestructura de TI escalable, la gestión avanzada de datos y entornos digitales seguros para apoyar volúmenes crecientes de datos empresariales y aplicaciones basadas en la nube
• Esta adopción generalizada está respaldada por una fuerte inversión en infraestructura tecnológica, la presencia de los principales proveedores de servicios en la nube y la creciente demanda de operaciones eficientes y automatizadas de centros de datos en todas las industrias
U.S. Data Centre Transformation Market Insight
El mercado de transformación del centro de datos estadounidense capturó la mayor cuota de ingresos en 2025 dentro de Norteamérica, alimentada por la rápida adopción de informática en la nube, análisis de datos y tecnologías de inteligencia artificial. Las empresas de todas las industrias están invirtiendo en modernizar la infraestructura de TI heredada para apoyar los servicios digitales y mejorar la eficiencia operacional. La creciente presencia de centros de datos hiperescala, junto con la creciente demanda de entornos híbridos y multicloud, apoya aún más la expansión del mercado de transformación de centros de datos en el país.
Europe Data Centre Transformation Market Insight
Se espera que el mercado de transformación del centro de datos de Europa sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada principalmente por el aumento de la digitalización en todas las industrias y el fuerte énfasis reglamentario en la seguridad de los datos y la privacidad. Las organizaciones de toda la región están modernizando su infraestructura de TI para mejorar la eficiencia operacional y apoyar aplicaciones digitales avanzadas. La creciente adopción de plataformas cloud, tecnologías de virtualización y sistemas automatizados de gestión de infraestructura también está acelerando el crecimiento del mercado.
U.K. Data Centre Transformation Market Insight
Se espera que el mercado de transformación del centro de datos de los Estados Unidos sea testigo de un crecimiento significativo entre 2026 y 2033, impulsado por fuertes inversiones en infraestructura digital y la adopción creciente de servicios basados en la nube. Las empresas del país se centran en mejorar la capacidad de los centros de datos para apoyar la analítica avanzada, la inteligencia artificial y las aplicaciones de gran densidad de datos. La creciente demanda de soluciones fiables y seguras de almacenamiento de datos contribuye además a la adopción de servicios de transformación de centros de datos.
Alemania Centro de datos Mercado de transformación
Se espera que el mercado de transformación del centro de datos de Alemania experimente un crecimiento constante de 2026 a 2033, alimentado por la base industrial avanzada del país y un fuerte enfoque en la innovación tecnológica. Las empresas están adoptando cada vez más soluciones modernas de centros de datos para apoyar la fabricación digital, la automatización y las tecnologías conectadas. La creciente demanda de infraestructura eficiente en la energía y sistemas de gestión de datos seguros también alienta a las organizaciones a invertir en iniciativas de transformación de centros de datos.
Mercado de Transformación del Centro de Datos de Asia y el Pacífico
Se espera que el mercado de transformación de centros de datos de Asia y el Pacífico sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por la digitalización rápida, el aumento de la penetración de Internet y la ampliación de la adopción de servicios en la nube en las economías emergentes. Los países de toda la región están invirtiendo fuertemente en infraestructura digital para apoyar el crecimiento del comercio electrónico, fintech y los servicios en línea. Las iniciativas gubernamentales que promueven la transformación digital y el desarrollo de ciudades inteligentes están acelerando aún más la adopción de tecnologías avanzadas de centros de datos.
Japan Data Centre Transformation Market Insight
Se espera que el mercado de transformación de los centros de datos de Japón experimente un crecimiento constante de 2026 a 2033 debido a la fuerte capacidad tecnológica del país y a la creciente demanda de infraestructura de computación de alto rendimiento. Las empresas japonesas están invirtiendo en soluciones avanzadas de centros de datos para apoyar aplicaciones de inteligencia artificial, robótica e IoT. La integración de los sistemas de eficiencia energética y la gestión automatizada de la infraestructura también está apoyando la modernización de los centros de datos en todo el país.
China Data Centre Transformation Market Insight
El mercado de transformación del centro de datos de China representó la mayor cuota de ingresos del mercado en Asia y el Pacífico en 2025, atribuida a la rápida expansión digital del país y a la adopción a gran escala de servicios de informática en la nube. China se ha convertido en un importante centro de desarrollo de la infraestructura de los centros de datos, apoyado por fuertes iniciativas gubernamentales que promueven la transformación digital. La creciente demanda de servicios en la nube, análisis de datos y plataformas digitales avanzadas está impulsando inversiones en tecnologías modernas de centros de datos en todo el país.
¿Cuáles son las mejores empresas del mercado de transformación del centro de datos
La industria de transformación del Centro de Datos está dirigida principalmente por empresas bien establecidas, incluyendo:
- Accenture (Irlanda)
- Atos (Francia)
- Cisco Systems, Inc. (U.S.)
- Cognizant (U.S.)
- Dell Inc. (U.S.)
- HCL Technologies (India)
- IBM (Estados Unidos)
- Schneider Electric SE (Francia)
- Wipro (India)
- Amazon Web Services (AWS) (Estados Unidos)
- Realidad Digital (U.S.)
- Equinix (U.S.)
- Google (U.S.)
- Microsoft Corporation (Estados Unidos)
- Oracle (U.S.)
- Dell EMC (Estados Unidos)
¿Cuáles son los últimos desarrollos en el mercado de transformación del centro de datos
- En marzo de 2026, EdgeConneX anunció la expansión de sus operaciones en la región de Kansai de Japón para apoyar la creciente demanda de servicios de computación de bordes y cloud. El desarrollo se centra en establecer instalaciones avanzadas de centros de datos que permitan un procesamiento más rápido de datos y una conectividad de baja frecuencia. Esta expansión pretende fortalecer la presencia de la empresa en el mercado de infraestructura digital Asia-Pacífico, al tiempo que apoya la creciente demanda empresarial de aplicaciones en tiempo real. Se espera que la iniciativa acelere el despliegue de la infraestructura de computación de bordes y aumente la conectividad regional en la nube
- En febrero de 2025, el NTT anunció la adquisición de datos del NTT y planes para desarrollar casi 1 GW de nueva capacidad de centros de datos como parte de su estrategia de expansión centrada en la sostenibilidad. El proyecto hace hincapié en el uso de energías renovables y las tecnologías de reutilización del calor de los desechos para lograr operaciones netas cero. Este desarrollo tiene como objetivo fortalecer las capacidades de infraestructura digital de la empresa y apoyar las operaciones de centros de datos ambientalmente responsables. Se espera que la iniciativa fomente prácticas de transformación de los centros de datos eficientes en la energía en todo el mercado mundial
- En enero de 2024, Vantage Data Centers obtuvo una importante inversión de capital liderada por DigitalBridge y Silver Lake para acelerar la expansión del centro de datos a nivel mundial. La financiación apoyará el desarrollo de centros de datos de alta capacidad diseñados para satisfacer la creciente demanda de computación en la nube y servicios digitales. Esta iniciativa tiene como objetivo mejorar la huella de infraestructura global de la empresa y apoyar la carga de trabajo de grandes empresas. Se espera que la inversión fortalezca el desarrollo de centros de datos hiperescala y impulse una mayor transformación de la infraestructura digital mundial
- En octubre de 2024, Dell Inc. introdujo nuevos sistemas escalables, servidores e innovaciones de almacenamiento bajo su iniciativa Dell AI Factory. El lanzamiento incluye plataformas de infraestructura avanzadas diseñadas para soportar cargas de trabajo de inteligencia artificial de alta densidad y mejorar la eficiencia informática en los centros de datos modernos. Estas soluciones integran el enfriamiento líquido y la arquitectura escalable para optimizar el rendimiento y la eficiencia energética. El desarrollo apoya a las empresas en la modernización de la infraestructura y la adopción de operaciones de centros de datos impulsados por AI
- En junio de 2023, Cisco Systems, Inc. lanzó Nexus HyperFabric AI Clusters en colaboración con NVIDIA para apoyar el despliegue empresarial de la infraestructura generativa de IA. La solución proporciona capacidades integradas de análisis, visibilidad y gestión de la nube para simplificar la gestión del volumen de trabajo de IA en los centros de datos modernos. Esta innovación ayuda a las organizaciones a desplegar una infraestructura de IA escalable y eficiente, reduciendo al mismo tiempo la complejidad operacional. Se espera que el lanzamiento acelere la adopción de arquitecturas de centros de datos preparados por AI a nivel mundial
- En agosto de 2022, CapitaLand Investment anunció planes para desarrollar un centro de datos a gran escala en Osaka, Japón diseñado para operar en energía renovable. El proyecto tiene por objeto apoyar el desarrollo sostenible de la infraestructura digital y atender al mismo tiempo la creciente demanda de servicios de almacenamiento de datos y cloud en la región de Asia y el Pacífico. Centrándose en operaciones ambientalmente responsables, la empresa pretende fortalecer su presencia en el mercado de centros de datos. La iniciativa destaca el creciente énfasis en la infraestructura de centros de datos verdes en las estrategias mundiales de transformación digital
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Tabla de contenido
1 INTRODUCCIÓN
1.1 OBJETIVOS DEL ESTUDIO
1.2 DEFINICIÓN DE MERCADO
1.3 PANORAMA GENERAL DEL MERCADO GLOBAL DE TRANSFORMACIÓN DE CENTROS DE DATOS
1.4 MONEDA Y PRECIOS
1.5 LIMITACIÓN
1.6 MERCADOS CUBIERTOS
2 SEGMENTACIÓN DE MERCADO
2.1 CONCLUSIONES CLAVE
2.2 LLEGADA AL MERCADO GLOBAL DE TRANSFORMACIÓN DE CENTROS DE DATOS
2.2.1 CUADRÍCULA DE POSICIONAMIENTO DE PROVEEDORES
2.2.2 CURVA DEL CICLO DE VIDA DE LA TECNOLOGÍA
2.2.3 GUÍA DE MERCADO
2.2.4 MATRIZ DE POSICIONAMIENTO DE LA EMPRESA
2.2.5 ANÁLISIS DE LA PARTICIPACIÓN DE MERCADO DE LA EMPRESA
2.2.6 MODELADO MULTIVARIABLE
2.2.7 ANÁLISIS DE ARRIBA A ABAJO
2.2.8 NORMAS DE MEDICIÓN
2.2.9 ANÁLISIS DE LA PARTICIPACIÓN DE MERCADO DE LOS PROVEEDORES
2.2.10 DATOS CLAVE DE LAS ENTREVISTAS PRIMARIAS
2.2.11 PUNTOS DE DATOS DE BASES DE DATOS SECUNDARIAS CLAVE
2.3 MERCADO GLOBAL DE TRANSFORMACIÓN DE CENTROS DE DATOS: RESUMEN DE LA INVESTIGACIÓN
2.4 SUPUESTOS
3. PANORAMA DEL MERCADO
3.1 CONDUCTORES
3.2 RESTRICCIONES
3.3 OPORTUNIDADES
3.4 DESAFÍOS
4 RESUMEN EJECUTIVO
5 INFORMACIÓN PREMIUM
5.1 LAS CINCO FUERZAS DE PORTER
5.2 NORMAS REGULATORIAS
5.3 TENDENCIAS TECNOLÓGICAS
5.4 ANÁLISIS DE PATENTES
5.5 ESTUDIO DE CASO
5.6 ANÁLISIS DE LA CADENA DE VALOR
5.7 ANÁLISIS COMPARATIVO DE LA EMPRESA
6. MERCADO GLOBAL DE TRANSFORMACIÓN DE CENTROS DE DATOS, POR TIPO DE SERVICIO
6.1 GENERALIDADES
6.2 SERVICIOS DE CONSOLIDACIÓN
6.3 SERVICIOS DE OPTIMIZACIÓN
6.4 SERVICIOS DE AUTOMATIZACIÓN
6.5 SERVICIOS DE GESTIÓN DE INFRAESTRUCTURAS
7. MERCADO GLOBAL DE TRANSFORMACIÓN DE CENTROS DE DATOS, POR PROCESO
7.1 GENERALIDADES
7.2 MIGRACIÓN DE CENTROS DE DATOS
7.3 CAMBIOS A GRAN ESCALA EN EL HARDWARE
7.4 VIRTUALIZACIÓN
7.5 AUTOMATIZACIÓN DE PROCESOS DE NEGOCIO
7.6 OTROS
8. MERCADO GLOBAL DE TRANSFORMACIÓN DE CENTROS DE DATOS, POR MODO DE IMPLEMENTACIÓN
8.1 GENERALIDADES
8.2 EN LAS INSTALACIONES
8.3 NUBE
8.3.1 NUBE PÚBLICA
8.3.2 NUBE PRIVADA
8.3.3 NUBE HÍBRIDA
9. MERCADO GLOBAL DE TRANSFORMACIÓN DE CENTROS DE DATOS, POR TIPO DE NIVEL
9.1 GENERALIDADES
9.2 NIVEL 1
9.3 NIVEL 2
9.4 NIVEL 3
9.5 NIVEL 4
10 MERCADO GLOBAL DE TRANSFORMACIÓN DE CENTROS DE DATOS, POR TAMAÑO DEL CENTRO DE DATOS
10.1 GENERALIDADES
10.2 PEQUEÑOS CENTROS DE DATOS
10.2.1 POR TIPO DE NIVEL
10.2.1.1. NIVEL 1
10.2.1.2. NIVEL 2
10.2.1.3. NIVEL 3
10.2.1.4. NIVEL 4
10.3 CENTROS DE DATOS DE TAMAÑO MEDIANO
10.3.1 POR TIPO DE NIVEL
10.3.1.1. NIVEL 1
10.3.1.2. NIVEL 2
10.3.1.3. NIVEL 3
10.3.1.4. NIVEL 4
10.4 GRANDES CENTROS DE DATOS
10.4.1 POR TIPO DE NIVEL
10.4.1.1. NIVEL 1
10.4.1.2. NIVEL 2
10.4.1.3. NIVEL 3
10.4.1.4. NIVEL 4
11. MERCADO GLOBAL DE TRANSFORMACIÓN DE CENTROS DE DATOS, POR TIPO DE CONSTRUCCIÓN
11.1 GENERALIDADES
11.2 NUEVO CENTRO DE DATOS
11.2.1 CENTRO DE DATOS INTERNO
11.2.2 CENTRO DE DATOS DEL PROVEEDOR DE SERVICIOS
11.3 RECONSTRUCCIÓN DEL CENTRO DE DATOS
12 MERCADO GLOBAL DE TRANSFORMACIÓN DE CENTROS DE DATOS, POR USUARIO FINAL
12.1 GENERALIDADES
12.2 PROVEEDORES DE SERVICIOS EN LA NUBE
12.3 PROVEEDORES DE COLOCACIÓN
12.4 EMPRESAS
12.4.1 PEQUEÑAS Y MEDIANAS EMPRESAS
12.4.2 EMPRESA DE GRAN TAMAÑO
13 MERCADO GLOBAL DE TRANSFORMACIÓN DE CENTROS DE DATOS, POR SECTORIO
13.1 GENERALIDADES
13.2 BANCA, SERVICIOS FINANCIEROS Y SEGUROS
13.2.1 POR TIPO DE SERVICIO
13.2.1.1. SERVICIOS DE CONSOLIDACIÓN
13.2.1.2. SERVICIOS DE OPTIMIZACIÓN
13.2.1.3. SERVICIOS DE AUTOMATIZACIÓN
13.2.1.4. SERVICIOS DE GESTIÓN DE INFRAESTRUCTURA
13.3 TI Y TELECOMUNICACIONES
13.3.1 POR TIPO DE SERVICIO
13.3.1.1. SERVICIOS DE CONSOLIDACIÓN
13.3.1.2. SERVICIOS DE OPTIMIZACIÓN
13.3.1.3. SERVICIOS DE AUTOMATIZACIÓN
13.3.1.4. SERVICIOS DE GESTIÓN DE INFRAESTRUCTURA
13.4 GOBIERNO Y DEFENSA
13.4.1 POR TIPO DE SERVICIO
13.4.1.1. SERVICIOS DE CONSOLIDACIÓN
13.4.1.2. SERVICIOS DE OPTIMIZACIÓN
13.4.1.3. SERVICIOS DE AUTOMATIZACIÓN
13.4.1.4. SERVICIOS DE GESTIÓN DE INFRAESTRUCTURA
13.5 ATENCIÓN MÉDICA
13.5.1 POR TIPO DE SERVICIO
13.5.1.1. SERVICIOS DE CONSOLIDACIÓN
13.5.1.2. SERVICIOS DE OPTIMIZACIÓN
13.5.1.3. SERVICIOS DE AUTOMATIZACIÓN
13.5.1.4. SERVICIOS DE GESTIÓN DE INFRAESTRUCTURA
13.6 TRANSPORTE
13.6.1 POR TIPO DE SERVICIO
13.6.1.1. SERVICIOS DE CONSOLIDACIÓN
13.6.1.2. SERVICIOS DE OPTIMIZACIÓN
13.6.1.3. SERVICIOS DE AUTOMATIZACIÓN
13.6.1.4. SERVICIOS DE GESTIÓN DE INFRAESTRUCTURA
13.7 VENTA AL POR MENOR
13.7.1 POR TIPO DE SERVICIO
13.7.1.1. SERVICIOS DE CONSOLIDACIÓN
13.7.1.2. SERVICIOS DE OPTIMIZACIÓN
13.7.1.3. SERVICIOS DE AUTOMATIZACIÓN
13.7.1.4. SERVICIOS DE GESTIÓN DE INFRAESTRUCTURA
13.8 ENERGÍA
13.8.1 POR TIPO DE SERVICIO
13.8.1.1. SERVICIOS DE CONSOLIDACIÓN
13.8.1.2. SERVICIOS DE OPTIMIZACIÓN
13.8.1.3. SERVICIOS DE AUTOMATIZACIÓN
13.8.1.4. SERVICIOS DE GESTIÓN DE INFRAESTRUCTURA
13.9 FABRICACIÓN
13.9.1 POR TIPO DE SERVICIO
13.9.1.1. SERVICIOS DE CONSOLIDACIÓN
13.9.1.2. SERVICIOS DE OPTIMIZACIÓN
13.9.1.3. SERVICIOS DE AUTOMATIZACIÓN
13.9.1.4. SERVICIOS DE GESTIÓN DE INFRAESTRUCTURA
13.1 OTROS
14 MERCADO GLOBAL DE TRANSFORMACIÓN DE CENTROS DE DATOS, POR GEOGRAFÍA
MERCADO GLOBAL DE TRANSFORMACIÓN DE CENTROS DE DATOS (TODA LA SEGMENTACIÓN PROPORCIONADA ANTERIORMENTE SE PRESENTA EN ESTE CAPÍTULO POR PAÍS)
14.1 NORTEAMÉRICA
14.1.1 EE. UU.
14.1.2 CANADÁ
14.1.3 MÉXICO
14.2 EUROPA
14.2.1 ALEMANIA
14.2.2 FRANCIA
14.2.3 Reino Unido
14.2.4 ITALIA
14.2.5 ESPAÑA
14.2.6 RUSIA
14.2.7 TURQUÍA
14.2.8 BÉLGICA
14.2.9 PAÍSES BAJOS
14.2.10 NORUEGA
14.2.11 FINLAND
14.2.12 SUIZA
14.2.13 DINAMARCA
14.2.14 SUECIA
14.2.15 POLONIA
14.2.16 RESTO DE EUROPA
14.3 ASIA PACÍFICO
14.3.1 JAPÓN
14.3.2 CHINA
14.3.3 COREA DEL SUR
14.3.4 INDIA
14.3.5 AUSTRALIA
14.3.6 NUEVA ZELANDA
14.3.7 SINGAPUR
14.3.8 TAILANDIA
14.3.9 MALASIA
14.3.10 INDONESIA
14.3.11 FILIPINAS
14.3.12 TAIWÁN
14.3.13 VIETNAM
14.3.14 RESTO DE ASIA PACÍFICO
14.4 SUDAMÉRICA
14.4.1 BRASIL
14.4.2 ARGENTINA
14.4.3 RESTO DE SUDAMÉRICA
14.5 ORIENTE MEDIO Y ÁFRICA
14.5.1 SUDÁFRICA
14.5.2 EGIPTO
14.5.3 ARABIA SAUDITA
14.5.4 Emiratos Árabes Unidos
14.5.5 OMÁN
14.5.6 BAHREIN
14.5.7 ISRAEL
14.5.8 KUWAIT
14.5.9 QATAR
14.5.10 RESTO DE ORIENTE MEDIO Y ÁFRICA
14.6 PRINCIPALES CONCLUSIONES: POR PAÍSES PRINCIPALES
15. MERCADO GLOBAL DE TRANSFORMACIÓN DE CENTROS DE DATOS, PANORAMA EMPRESARIAL
15.1 ANÁLISIS DE ACCIONES DE LA EMPRESA: GLOBAL
15.2 ANÁLISIS DE ACCIONES DE LA COMPAÑÍA: NORTEAMÉRICA
15.3 ANÁLISIS DE ACCIONES DE LA EMPRESA: EUROPA
15.4 ANÁLISIS DE ACCIONES DE LA COMPAÑÍA: ASIA PACÍFICO
15.5 FUSIONES Y ADQUISICIONES
15.6 DESARROLLO Y APROBACIÓN DE NUEVOS PRODUCTOS
15.7 EXPANSIONES
15.8 CAMBIOS REGULATORIOS
15.9 ALIANZAS Y OTROS DESARROLLOS ESTRATÉGICOS
16. MERCADO GLOBAL DE TRANSFORMACIÓN DE CENTROS DE DATOS: ANÁLISIS FODA Y DBMR
17 MERCADO GLOBAL DE TRANSFORMACIÓN DE CENTROS DE DATOS, PERFIL DE LA EMPRESA
17.1 WIPRO
17.1.1 RESUMEN DE LA EMPRESA
17.1.2 ANÁLISIS DE INGRESOS
17.1.3 PRESENCIA GEOGRÁFICA
17.1.4 CARTERA DE PRODUCTOS
17.1.5 DESARROLLOS RECIENTES
17.2 DELL INC.
17.2.1 RESUMEN DE LA EMPRESA
17.2.2 ANÁLISIS DE INGRESOS
17.2.3 PRESENCIA GEOGRÁFICA
17.2.4 CARTERA DE PRODUCTOS
17.2.5 DESARROLLOS RECIENTES
17.3 NETSCOUT
17.3.1 RESUMEN DE LA EMPRESA
17.3.2 ANÁLISIS DE INGRESOS
17.3.3 PRESENCIA GEOGRÁFICA
17.3.4 CARTERA DE PRODUCTOS
17.3.5 DESARROLLOS RECIENTES
17.4 SUSE
17.4.1 RESUMEN DE LA EMPRESA
17.4.2 ANÁLISIS DE INGRESOS
17.4.3 PRESENCIA GEOGRÁFICA
17.4.4 CARTERA DE PRODUCTOS
17.4.5 DESARROLLOS RECIENTES
17.5 MINDTEC.
17.5.1 RESUMEN DE LA EMPRESA
17.5.2 ANÁLISIS DE INGRESOS
17.5.3 PRESENCIA GEOGRÁFICA
17.5.4 CARTERA DE PRODUCTOS
17.5.5 DESARROLLOS RECIENTES
17.6 CISCO SYSTEMS, INC.
17.6.1 PERFIL DE LA EMPRESA
17.6.2 ANÁLISIS DE INGRESOS
17.6.3 PRESENCIA GEOGRÁFICA
17.6.4 CARTERA DE PRODUCTOS
17.6.5 DESARROLLOS RECIENTES
17.7 PC CONNECTION, INC.
17.7.1 RESUMEN DE LA EMPRESA
17.7.2 ANÁLISIS DE INGRESOS
17.7.3 PRESENCIA GEOGRÁFICA
17.7.4 CARTERA DE PRODUCTOS
17.7.5 DESARROLLOS RECIENTES
17.8 CLUDOBITS
17.8.1 RESUMEN DE LA EMPRESA
17.8.2 ANÁLISIS DE INGRESOS
17.8.3 PRESENCIA GEOGRÁFICA
17.8.4 CARTERA DE PRODUCTOS
17.8.5 DESARROLLOS RECIENTES
17.9 ATOS SE
17.9.1 RESUMEN DE LA EMPRESA
17.9.2 ANÁLISIS DE INGRESOS
17.9.3 PRESENCIA GEOGRÁFICA
17.9.4 CARTERA DE PRODUCTOS
17.9.5 DESARROLLOS RECIENTES
17.1 SCHNEIDER ELÉCTRICO
17.10.1 RESUMEN DE LA EMPRESA
17.10.2 ANÁLISIS DE INGRESOS
17.10.3 PRESENCIA GEOGRÁFICA
17.10.4 CARTERA DE PRODUCTOS
17.10.5 DESARROLLOS RECIENTES
17.11 CORPORACIÓN INTEL
17.11.1 RESUMEN DE LA EMPRESA
17.11.2 ANÁLISIS DE INGRESOS
17.11.3 PRESENCIA GEOGRÁFICA
17.11.4 CARTERA DE PRODUCTOS
17.11.5 DESARROLLOS RECIENTES
17.12 HCL TECHNOLOGIES LIMITADA
17.12.1 RESUMEN DE LA EMPRESA
17.12.2 ANÁLISIS DE INGRESOS
17.12.3 PRESENCIA GEOGRÁFICA
17.12.4 CARTERA DE PRODUCTOS
17.12.5 DESARROLLOS RECIENTES
17.13 RAHI
17.13.1 RESUMEN DE LA EMPRESA
17.13.2 ANÁLISIS DE INGRESOS
17.13.3 PRESENCIA GEOGRÁFICA
17.13.4 CARTERA DE PRODUCTOS
17.13.5 DESARROLLOS RECIENTES
17.14 IBM
17.14.1 RESUMEN DE LA EMPRESA
17.14.2 ANÁLISIS DE INGRESOS
17.14.3 PRESENCIA GEOGRÁFICA
17.14.4 CARTERA DE PRODUCTOS
17.14.5 DESARROLLOS RECIENTES
17.15 MICROLAND LIMITADA
17.15.1 RESUMEN DE LA EMPRESA
17.15.2 ANÁLISIS DE INGRESOS
17.15.3 PRESENCIA GEOGRÁFICA
17.15.4 CARTERA DE PRODUCTOS
17.15.5 DESARROLLOS RECIENTES
17.16 EMBELEE
17.16.1 RESUMEN DE LA EMPRESA
17.16.2 ANÁLISIS DE INGRESOS
17.16.3 PRESENCIA GEOGRÁFICA
17.16.4 CARTERA DE PRODUCTOS
17.16.5 DESARROLLOS RECIENTES
17.17 SIEMENS
17.17.1 RESUMEN DE LA EMPRESA
17.17.2 ANÁLISIS DE INGRESOS
17.17.3 PRESENCIA GEOGRÁFICA
17.17.4 CARTERA DE PRODUCTOS
17.17.5 DESARROLLOS RECIENTES
17.18 ENSONO, LLC
17.18.1 RESUMEN DE LA EMPRESA
17.18.2 ANÁLISIS DE INGRESOS
17.18.3 PRESENCIA GEOGRÁFICA
17.18.4 CARTERA DE PRODUCTOS
17.18.5 DESARROLLOS RECIENTES
17.19 TECNOLOGÍAS TRANS-NET
17.19.1 RESUMEN DE LA EMPRESA
17.19.2 ANÁLISIS DE INGRESOS
17.19.3 PRESENCIA GEOGRÁFICA
17.19.4 CARTERA DE PRODUCTOS
17.19.5 DESARROLLOS RECIENTES
17.2 MICROSOFT
17.20.1 RESUMEN DE LA EMPRESA
17.20.2 ANÁLISIS DE INGRESOS
17.20.3 PRESENCIA GEOGRÁFICA
17.20.4 CARTERA DE PRODUCTOS
17.20.5 DESARROLLOS RECIENTES
17.21 TECH MAHINDRA LIMITADA.
17.21.1 RESUMEN DE LA EMPRESA
17.21.2 ANÁLISIS DE INGRESOS
17.21.3 PRESENCIA GEOGRÁFICA
17.21.4 CARTERA DE PRODUCTOS
17.21.5 DESARROLLOS RECIENTES
17.22 CONOCEDOR
17.22.1 RESUMEN DE LA EMPRESA
17.22.2 ANÁLISIS DE INGRESOS
17.22.3 PRESENCIA GEOGRÁFICA
17.22.4 CARTERA DE PRODUCTOS
17.22.5 DESARROLLOS RECIENTES
17.23 ACCENTURE.
17.23.1 RESUMEN DE LA EMPRESA
17.23.2 ANÁLISIS DE INGRESOS
17.23.3 PRESENCIA GEOGRÁFICA
17.23.4 CARTERA DE PRODUCTOS
17.23.5 DESARROLLOS RECIENTES
17.24 HITACHI
17.24.1 RESUMEN DE LA EMPRESA
17.24.2 ANÁLISIS DE INGRESOS
17.24.3 PRESENCIA GEOGRÁFICA
17.24.4 CARTERA DE PRODUCTOS
17.24.5 DESARROLLOS RECIENTES
17.25 SOFTCHOICE
17.25.1 RESUMEN DE LA EMPRESA
17.25.2 ANÁLISIS DE INGRESOS
17.25.3 PRESENCIA GEOGRÁFICA
17.25.4 CARTERA DE PRODUCTOS
17.25.5 DESARROLLOS RECIENTES
NOTA: LA LISTA DE EMPRESAS QUE SE MUESTRA NO ES EXHAUSTIVA Y SE AJUSTA A LOS REQUISITOS DE NUESTROS CLIENTES ANTERIORES. EN NUESTRO ESTUDIO ANALIZAMOS MÁS DE 100 EMPRESAS, POR LO QUE LA LISTA PUEDE MODIFICARSE O REEMPLAZARSE SI SE SOLICITA.
18 CONCLUSIÓN
19 CUESTIONARIO
20 INFORMES RELACIONADOS
21 ACERCA DE LA INVESTIGACIÓN DE MERCADO DE DATA BRIDGE

Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











