


Aplicación de módulos de pantalla global, por tipo (Módulos de pantalla óptica y módulo de visualización no óptica), tecnología de visualización (Módulos CD, módulos OLED, módulos micro-LED, módulos E-Paper / E-Ink, y otros), Resolución de visualización (al menos que HD, HD, FHD, 4K y 8K), tamaño de visualización (Microdisplays, pantallas pequeñas y medianas
¿Cuál es la tasa de tamaño y crecimiento del módulo de visualización
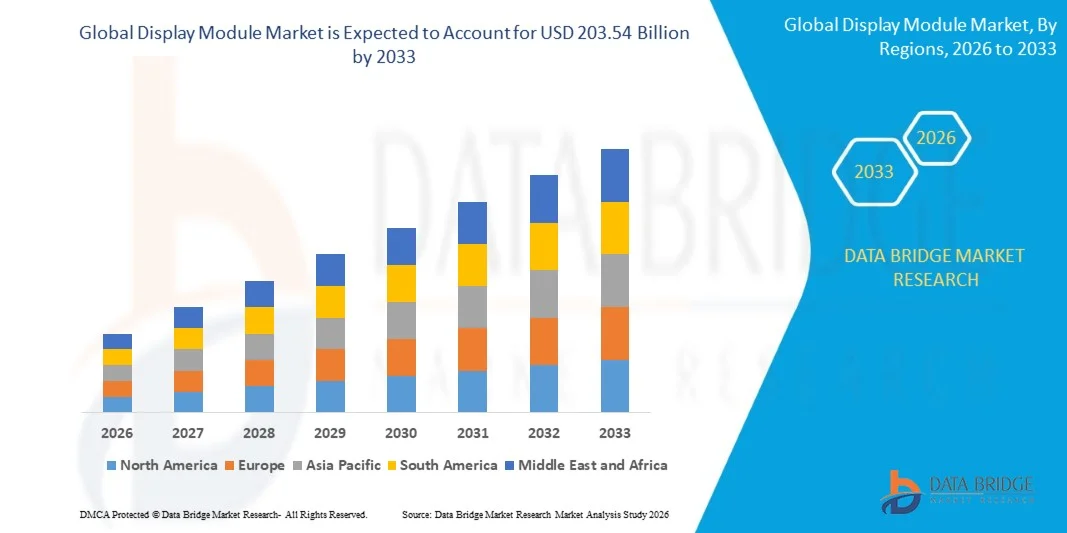
- Según el análisis de Data Bridge Market Research, el mercado del módulo de visualización se valoró enUSD 145.90 billion in 2025y se prevé que alcanceUSD 203.54 billion by 2033, creciendo en unCAGR of 4.25% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por la creciente demanda de tecnologías avanzadas de visualizaciónsmartphones, electrónica de consumo, pantallas automotrices y aplicaciones industriales, junto con avances rápidos en tecnologías de visualización OLED, LCD, Mini-LED y flexible.
- La creciente adopción de dispositivos inteligentes, vehículos conectados e interfaces digitales inmersivas, combinadas con crecientes preferencias de consumo para pantallas de alta resolución y eficiencia energética, es fabricante de electrónicas y empresas automotrices para invertir en módulos de visualización avanzados. OLED, Mini-LED y soluciones de visualización flexibles están reemplazando cada vez más las tecnologías de visualización convencionales en teléfonos inteligentes premium, televisores, paneles automotrices y otras aplicaciones, ofreciendo una calidad de imagen mejorada, factores de forma más finos y mejores experiencias de los usuarios.
Tamaño del mercado
- Valor mundial del mercado (2025): 145,90 dólares
- Valor de mercado esperado (2033): USD 203.54 Billion
- CAGR prefabricado (2026–2033): 4.25%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia Pacífico
¿Cuáles son los principales Takeaways del mercado del módulo de visualización
- América del Norte dominaba el mercado del módulo de visualización con la mayor cuota de ingresos del 39,0% en 2025, con el apoyo de la adopción creciente de tecnologías avanzadas de visualización en electrónica de consumo, automoción, salud y aplicaciones industriales.
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en una CAGR del 7,1% entre 2026 y 2033, alimentada por la presencia de los principales fabricantes de paneles de visualización, la expansión de la producción de electrónica de consumo y la adopción creciente de módulos de pantalla avanzados en China, Japón, Corea del Sur y la India.
- El segmento de módulos de visualización óptica llevó al mercado con una participación del 75,80% en 2025, impulsada por su amplia adopción a través de electrónica de consumo, pantallas automotrices, equipo industrial y sistemas de visualización médica.
- Los módulos de visualización no óptica son el tipo de crecimiento más rápido, proyectado para registrar un CAGR de 5,6%, lo que refleja el aumento en la adopción de soluciones de visualización electrónicas en aplicaciones especializadas.
- El segmento de módulos LCD dominaba la categoría de tecnología de visualización con una cuota de ingresos del 55.60% en 2025, liderada por la adopción generalizada a través de televisores, smartphones, laptops, pantallas automotrices, sistemas industriales y electrónica de consumo.
- FHD representó el 35.40% de la cuota de mercado en 2025, preferida por la adopción amplia en smartphones, monitores, televisores, pantallas automotrices y aplicaciones industriales.
- El segmento de microdisplays es la categoría de tamaño de pantalla de mayor crecimiento, con un CAGR de 12,50% impulsado por el aumento de la adopción enrealidad aumentada(AR),realidad virtual(VR), dispositivos portátiles y sistemas ópticos avanzados.
Segmentación del mercado del módulo de presentación
|
Atributos |
Visualización del módulo Key Market |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado, como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, producción y capacidad geográficamente representados por empresas, diseños de redes de distribuidores y socios, análisis detallados y actualizados de tendencias de precios y análisis del déficit de la cadena de suministro y la demanda. |
¿Cuál es la tendencia clave en el mercado del módulo de visualización
- Los fabricantes de pantalla están cambiando cada vez más hacia módulos de pantalla OLED, flexibles, plegables y de alto rendimiento para satisfacer la creciente demanda de dispositivos más finos, calidad de imagen mejorada, menor consumo de energía y factores de forma diferenciados en la electrónica de consumo y aplicaciones automotrices.
- Por ejemplo, en julio de 2025, Samsung Display anunció que su último panel plegable OLED completó con éxito una prueba de durabilidad de 500.000 veces, superando su referencia interno anterior de 200.000 veces y apoyando la comercialización más amplia de módulos de pantalla plegable duraderos.
- Las arquitecturas avanzadas OLED permiten a los fabricantes mejorar el brillo, la durabilidad, las tasas de refresco, la eficiencia energética y el rendimiento general de la pantalla en teléfonos inteligentes, portátiles, monitores, televisores y sistemas de automoción.
- Los fabricantes de automóviles están integrando cada vez más módulos de pantalla grandes, curvados, pilares a pilar y OLED en vehículos definidos por software para proporcionar información, navegación, información de conducción y experiencias de cabina mejoradas.
- Por ejemplo, en febrero de 2025, LG Display comenzó la producción masiva de una pantalla automotriz Pillar a Pilar de 40 pulgadas, diseñada para abarcar la zona frente a asientos de conductor y pasajeros y apoyar los requisitos cambiantes de los vehículos definidos por software.
- A medida que los fabricantes de pantallas siguen priorizando factores de forma flexible, innovación OLED, paneles de alta resolución y aplicaciones automotrices, se espera que la adopción de módulos de visualización avanzados acelere, reforzando las pantallas de próxima generación como componente básico de tecnologías de consumo y movilidad conectadas.
¿Cuáles son los controladores clave del mercado del módulo de visualización
- La rápida expansión de teléfonos inteligentes, tabletas, portátiles, televisores, pantallas automotrices y dispositivos conectados ha aumentado considerablemente la demanda de módulos de pantalla de alta resolución, eficientes en energía y avanzadas tecnológicamente capaces de ofrecer mejores experiencias visuales a través de diversas aplicaciones.
- Por ejemplo, en septiembre de 2024, Reuters informó que Apple se estaba preparando para pasar todos los próximos modelos de iPhone a pantallas OLED de 2025, ampliando la demanda de paneles de pantalla OLED y acelerando el cambio de la tecnología LCD convencional en smartphones.
- Los fabricantes de electrónica de consumo, OEM automotriz y las empresas tecnológicas están integrando módulos de visualización avanzados en sus productos para mejorar la calidad visual, permitir interfaces interactivas más grandes, reducir el consumo de energía y diferenciar dispositivos premium y plataformas de vehículos conectados.
- Por ejemplo, en febrero de 2025, Samsung Display y Qualcomm Technologies anunciaron una colaboración para ampliar aplicaciones OLED automotrices, con Samsung proporcionando una pantalla OLED de 34 pulgadas de 6K para la plataforma de desarrollo de la experiencia de Cockpit de Qualcomm para demostrar gráficos AI, información personalizada y información de conducción autónoma.
- Con los fabricantes que invierten cada vez más en tecnologías OLED, flexibles, Mini-LED y otras avanzadas de visualización para satisfacer necesidades cambiantes de consumo y automoción, los módulos de visualización seguirán siendo indispensables para aplicaciones electrónicas de próxima generación y movilidad inteligente.
¿Qué factores están afectando el crecimiento del mercado del módulo de visualización
- Los módulos de pantalla avanzados requieren una inversión inicial significativa debido a la integración de tecnologías de fabricación de OLED, Mini-LED, Micro-LED, semiconductor, fabricación y precisión.
- Por ejemplo, en junio de 2025, LG Display aprobó una inversión de KRW 1.26 billones en nuevas tecnologías e infraestructuras OLED, con el período de inversión que se extiende desde junio de 2025 hasta junio de 2027, demostrando el capital sustancial necesario para mantener la competitividad tecnológica.
- Estos altos requisitos de capital limitan la expansión entre los fabricantes más pequeños y aumentan la presión financiera sobre las empresas de pantalla establecidas que operan en mercados tecnológicos altamente competitivos y en rápida evolución.
- La competencia intensa, la demanda fluctuante, el exceso de capacidad de producción y la presión de precios pueden reducir aún más la rentabilidad de los fabricantes, especialmente en los segmentos convencionales de pantalla LCD y de gran superficie.
- Por ejemplo, en abril de 2024, LG Display reportó una pérdida de funcionamiento de 469 mil millones de KRW para el primer trimestre, citando la disminución de la demanda estacional de grandes paneles de televisión y pequeñas pantallas de smartphones, al tiempo que reduce la inversión anual y se desplaza hacia productos OLED de alta gama.
- La alta inversión de capital y los costos recurrentes de actualización de tecnología asociados con la fabricación avanzada de pantallas siguen restringiendo la participación del mercado, en particular para las empresas más pequeñas, mientras que las fluctuaciones de la demanda y la intensa competencia de precios pueden retrasar los rendimientos de las inversiones y limitar la expansión generalizada de la capacidad.
¿Cómo se aumenta el mercado del módulo de visualización
El mercado del módulo de visualización se segmenta sobre la base de tipo, tecnología de visualización, resolución de pantalla, tamaño de pantalla y aplicación.
- Por tipo
Sobre la base del tipo, el mercado del módulo de visualización se segmenta en módulos de visualización óptica y módulos de visualización no ópticos. El segmento de módulos de visualización óptica dominaba el mercado con una participación del 75,80% en 2025, debido a su amplia adopción en electrónica de consumo, pantallas automotrices, equipo industrial y sistemas de visualización médica. Los módulos de visualización óptica proporcionan una calidad de imagen mejorada, brillo, contraste y rendimiento de visualización, haciéndolos esenciales para aplicaciones modernas de visualización. Estos módulos están ampliamente integrados en teléfonos inteligentes, televisores, monitores, pantallas de encabezado y sistemas de señalización digital. Aumentar la demanda de soluciones de alta resolución y visualización interactiva está apoyando el crecimiento del segmento. Los avances en tecnologías OLED, LCD y Micro-LED están mejorando aún más las capacidades de visualización óptica.
Se espera que el segmento de módulos de visualización no ópticos experimente un crecimiento constante en un CAGR de 5,6% de 2026 a 2033, impulsado por la adopción creciente de soluciones de visualización electrónica en aplicaciones especializadas. Estos módulos se utilizan en aplicaciones donde se priorizan la presentación de información, el bajo consumo de energía y los requisitos de visualización funcional. La creciente demanda de indicadores industriales, sistemas electrónicos y aplicaciones de visualización integradas está apoyando la expansión del mercado. Aumentar la integración de las tecnologías inteligentes en la automatización industrial y los dispositivos conectados está creando nuevas oportunidades. Las mejoras en los componentes de pantalla electrónica están mejorando su fiabilidad y rendimiento.
- Tecnología de visualización
Sobre la base de la tecnología de visualización, el mercado del módulo de visualización se segmenta en módulos LCD, módulos OLED, módulos Micro-LED, módulos E-Paper / E-Ink y otros. El segmento de módulos LCD dominaba el mercado con una participación del 55,60% en 2025, apoyada por la adopción generalizada a través de televisores, smartphones, laptops, pantallas automotrices, sistemas industriales y electrónica de consumo. Los módulos LCD ofrecen eficacia en función de los costos, alta disponibilidad y capacidades de fabricación maduras en comparación con las tecnologías de visualización emergentes. Su escalabilidad y fiabilidad los hacen adecuados para aplicaciones de gran volumen. Los fabricantes de automóviles continúan adoptando pantallas basadas en LCD para sistemas de infotainment, grupos de instrumentos y paneles de control. Las aplicaciones de visualización industriales y comerciales también dependen en gran medida de la tecnología LCD debido a la durabilidad y la asequibilidad.
Se proyecta que el segmento de módulos OLED sea el segmento de mayor crecimiento en un CAGR de 8,0% de 2026 a 2033, impulsado por el aumento de la demanda de soluciones de visualización flexibles, ligeras, de alta resolución y eficientes en energía. Los módulos OLED proporcionan una relación de contraste superior, un tiempo de respuesta más rápido y una mejor calidad de imagen en comparación con las tecnologías convencionales de visualización. La adopción creciente en teléfonos inteligentes premium, dispositivos portátiles, televisores y pantallas automotrices está acelerando la expansión del segmento. La tecnología OLED flexible permite aplicaciones innovadoras como teléfonos inteligentes plegables y pantallas curvas. El aumento de las inversiones de los principales fabricantes de pantallas en la capacidad de producción de OLED está apoyando aún más el crecimiento.
- Resolución de pantalla
Sobre la base de la resolución de visualización, el mercado del módulo de visualización se segmenta en inferior a HD, HD, FHD, 4K y 8K. El segmento FHD dominaba el mercado con una participación del 35,40% en 2025, apoyada por una amplia adopción en smartphones, monitores, televisores, pantallas automotrices y aplicaciones industriales. La resolución FHD proporciona un equilibrio entre calidad de imagen, eficiencia energética y coste de fabricación. Sigue siendo ampliamente preferido para la electrónica de consumo corriente debido a la asequibilidad y el rendimiento visual adecuado. El aumento de la demanda de mejores experiencias de visualización en dispositivos de entretenimiento y pantallas digitales sigue apoyando la adopción. Los fabricantes de automóviles también están integrando pantallas FHD en cabinas digitales y sistemas de infotainment.
Se espera que el segmento 8K sea testigo del crecimiento más rápido en un CAGR de 10,2% de 2026 a 2033, impulsado por el aumento de la demanda de experiencias visuales de ultra-alta definición en televisores premium, pantallas profesionales, imágenes sanitarias y aplicaciones de contenido digital. Las pantallas 8K proporcionan una claridad de imagen excepcional con mayor densidad de píxeles y capacidades de visualización detalladas. Las crecientes inversiones en sistemas avanzados de radiodifusión, juego y visualización profesional están apoyando la adopción. Los sectores sanitarios e industriales están explorando cada vez más pantallas de alta resolución para un análisis preciso de imágenes. Las mejoras continuas en las tecnologías de procesamiento de pantalla están reduciendo las barreras asociadas con la adopción de 8K.
- Mostrar tamaño
Sobre la base del tamaño de la pantalla, el mercado del módulo de visualización se segmenta en microdisplays, pequeñas pantallas de tamaño mediano y grandes pantallas. El segmento de pequeñas pantallas de tamaño mediano dominaba el mercado con una cuota de 60,65% en 2025, debido a la amplia utilización en smartphones, tabletas, portátiles, dispositivos portátiles, dispositivos portátiles, pantallas automotrices y productos electrónicos portátiles. Estas pantallas proporcionan un equilibrio ideal entre portabilidad, rendimiento y eficiencia energética. Aumentar la penetración de los teléfonos inteligentes y la creciente adopción de dispositivos inteligentes utilizables son factores importantes que apoyan el crecimiento del segmento. Los fabricantes de automóviles están integrando cada vez más pantallas de tamaño mediano en sistemas de infotainment y agrupaciones de instrumentos digitales. La demanda de soluciones de visualización compactas e interactivas sigue expandiéndose a través de aplicaciones industriales y de consumo.
Se espera que el segmento de microdisplays registre el crecimiento más rápido en un CAGR de 12,5% de 2026 a 2033, impulsado por el aumento de la adopción en la realidad aumentada (AR), la realidad virtual (VR), dispositivos portátiles y sistemas ópticos avanzados. Los microdisplays ofrecen tamaño compacto, alta densidad de píxeles y bajo consumo de energía, haciéndolos adecuados para aplicaciones inmersivas. Las crecientes inversiones en tecnologías AR/VR y gafas inteligentes están creando nuevas oportunidades para los fabricantes de microdisplay. Los sectores de defensa, aeroespacial y sanitario también están adoptando microdisplays para aplicaciones especializadas de visualización. Los avances en las tecnologías de microdisplay y Micro-LED OLED están mejorando el rendimiento. Se espera que el aumento de la demanda de soluciones de visualización ligeras e inmersivas acelere el crecimiento del segmento.
- By Application
Sobre la base de la aplicación, el mercado del módulo de visualización se segmenta en electrónica de consumo, automoción, fabricación industrial, salud " señalización digital " , defensa aeroespacial " y otros. El segmento de electrónica de consumo dominaba el mercado con una cuota de 45,50% en 2025, impulsada por la adopción creciente de teléfonos inteligentes, televisores, portátiles, tabletas y dispositivos portátiles. Los módulos de visualización son componentes esenciales en dispositivos electrónicos que requieren imágenes de alta resolución y una mayor interacción con los usuarios. La innovación continua en las tecnologías de visualización OLED, AMOLED y flexible está fortaleciendo la demanda de los fabricantes de electrónica de consumo. Aumentar los ingresos desechables y aumentar la demanda de dispositivos conectados inteligentes están apoyando la expansión del mercado. Los fabricantes de teléfonos inteligentes siguen integrando módulos de pantalla avanzados para mejorar la experiencia del usuario.
Se espera que el segmento automotriz sea testigo del crecimiento más rápido en un CAGR de 9,1% de 2026 a 2033, impulsado por la creciente integración de cabinas digitales, pantallas de infotainment, pantallas de cabecera y interfaces avanzadas del sistema de asistencia al controlador (ADAS). Los vehículos modernos dependen cada vez más de módulos de visualización para funciones de navegación, conectividad, monitoreo de vehículos y asistencia al conductor. La creciente adopción de vehículos eléctricos y vehículos conectados está acelerando la demanda de pantallas automotrices avanzadas. Automakers están invirtiendo en soluciones de visualización más grandes, curvas e interactivas para mejorar las experiencias de cabina. El creciente enfoque en la digitalización de vehículos está creando importantes oportunidades de crecimiento. Se espera que la transición hacia la movilidad inteligente siga impulsando la adopción del módulo de visualización automotriz.
¿Qué región posee la mayor parte del mercado del módulo de visualización
- América del Norte dominaba el mercado del módulo de visualización con la mayor cuota de ingresos del 39,0% en 2025, con el apoyo de la adopción creciente de tecnologías avanzadas de visualización en electrónica de consumo, automoción, salud y aplicaciones industriales.
- La región también se beneficia de la rápida integración de módulos avanzados de visualización en dispositivos inteligentes, vehículos conectados, equipo médico y aplicaciones industriales, junto con inversiones continuas en tecnologías de visualización de próxima generación. El aumento de la demanda de pantallas de alto rendimiento, soluciones flexibles de OLED y sistemas de visualización digital sigue fortaleciendo la posición de liderazgo de América del Norte en el mercado mundial.
U.S. Display Module Market Insight
El mercado de módulos de visualización de Estados Unidos es testigo de un fuerte crecimiento debido a la creciente demanda de pantallas avanzadas a través de electrónica de consumo, automotriz, atención sanitaria y aplicaciones industriales. El ecosistema tecnológico maduro del país, junto con la creciente adopción de sistemas de pantalla OLED, Mini-LED, Micro-LED y de alta resolución, impulsa la demanda en múltiples industrias de uso final. Además, las crecientes inversiones en vehículos conectados, dispositivos inteligentes, señalización digital y sistemas avanzados de visualización médica están acelerando la adopción del módulo de visualización en aplicaciones comerciales y tecnológicas.
Mercado de inspección del módulo de visualización Asia-Pacífico
Se espera que el mercado de módulos de visualización de Asia y el Pacífico sea testigo del rápido crecimiento, impulsado por la expansión de la fabricación de electrónica de consumo, el aumento de la producción de teléfonos inteligentes y el aumento de las inversiones en tecnologías avanzadas de visualización en países como China, Japón, Corea del Sur y la India. La creciente demanda de pantallas OLED, flexibles, Mini-LED y de alta resolución está apoyando la expansión del mercado regional. Además, la fuerte presencia de fabricantes de paneles de visualización, la expansión de la producción automotriz y la creciente adopción de dispositivos inteligentes están acelerando el despliegue del módulo de visualización en aplicaciones de consumo, industriales y automotriz.
Japón Visualización del mercado del módulo
El mercado del módulo de visualización Japón es testigo de un crecimiento constante debido al aumento de las inversiones en tecnologías avanzadas de visualización, electrónica automotriz, dispositivos de consumo y aplicaciones industriales. Los fabricantes de electrónica, las empresas automotriz y los desarrolladores de tecnología están adoptando cada vez más módulos OLED, de alta resolución y de pantalla compacta para productos de próxima generación y sistemas conectados. Además, el aumento de la integración de pantallas avanzadas en vehículos, dispositivos portátiles, equipo sanitario y tecnologías inteligentes contribuye aún más al crecimiento del mercado.
China Display Module Market Insight
El mercado del módulo de visualización de China está creciendo rápidamente, impulsado por la expansión de la fabricación electrónica, el aumento de la producción de teléfonos inteligentes y televisión, y el aumento de las inversiones en tecnologías nacionales de visualización. La creciente adopción de soluciones de visualización OLED, Mini-LED, Micro-LED y flexibles a través de electrónica de consumo y aplicaciones automotrices aumenta considerablemente la demanda de mercado. Además, la fuerte presencia de fabricantes de pantallas, el aumento de la producción de vehículos eléctricos y los rápidos avances tecnológicos están posicionando a China como uno de los mercados de mayor crecimiento para módulos de visualización a nivel mundial.
U.K. Display Module Market Insight
El mercado del módulo de visualización U.K. está experimentando un crecimiento constante, apoyado por la creciente adopción de tecnologías avanzadas de pantalla en aplicaciones industriales, automotrices, sanitarias, minoristas, electrónicas de consumo. El aumento de las inversiones en señalización digital, interfaces inteligentes, visualización médica y soluciones de movilidad conectadas contribuyen al crecimiento del mercado. Además, la integración de las tecnologías OLED, de alta resolución y de alta eficiencia energética está mejorando el rendimiento y la funcionalidad de los productos, posicionando al Reino Unido como un importante mercado para aplicaciones avanzadas de módulos de visualización.
Alemania Visualización del mercado del módulo
El mercado del módulo de visualización de Alemania se está expandiendo constantemente debido a la fuerte base de fabricación automotriz del país, las capacidades industriales avanzadas y la adopción creciente de tecnologías de visualización de próxima generación. Las empresas automotrices, los fabricantes de electrónica y las organizaciones industriales están utilizando cada vez más módulos de visualización para cabinas digitales, sistemas de información, interfaces de máquina humana y equipos de fabricación. Los avances continuos en las tecnologías OLED, de alta resolución y de visualización automotriz, junto con un fuerte enfoque en la digitalización industrial y la movilidad conectada, están impulsando el crecimiento del mercado en Alemania.
¿Cuáles son las mejores empresas en el mercado del módulo de visualización
La industria del módulo de visualización está dirigida principalmente por empresas bien establecidas, incluyendo:
- Samsung Display Co.,Ltd.(Corea del Sur)
- LG Display Co., Ltd(Corea del Sur)
- BOE Technology Group Co., Ltd(China)
- AUO Corporation(Taiwan)
- Innolux Corporation(Taiwan)
- Japan Display Inc. (Japón)
- Tianma Microelectronics Co., Ltd. (China)
- Visionox Technology Inc. (China)
- TCL China Star Optoelectronics Technology Co., Ltd. (China)
- Sharp Corporation (Japón)
- Seiko Epson Corporation (Japón)
- Sony Corporation (Japón)
- Panasonic Holdings Corporation (Japón)
- KYOCERA Display Corporation (Japón)
- E Ink Holdings Inc. (Taiwan)
- Himax Technologies, Inc. (Taiwan)
- Novatek Microelectronics Corp. (Taiwan)
- Realtek Semiconductor Corp. (Taiwan)
- Raystar Optronics, Inc. (Taiwan)
- EverDisplay Optronics (Shanghai) Limited (China)
¿Cuáles son los últimos desarrollos en el mercado del módulo de visualización
- En enero de 2025, Samsung Display anunció que mostraría nuevas soluciones de TI y OLED automotriz en CES 2025, incluyendo el primer panel de TI plegable de 18,1 pulgadas del mundo, pantallas deslizables y multiplicables, y tecnologías OLED automotriz avanzadas. La compañía destacó estas innovaciones como parte de su expansión de aplicaciones OLED más allá de teléfonos inteligentes en portátiles, monitores y vehículos de próxima generación
- En mayo de 2024, Samsung Display anunció que había superado 1 millón de envíos acumulativos de paneles de monitor QD-OLED desde su entrada en el mercado, con la tecnología que se estaba adoptando en más de 90 productos de monitor de marcas globales. La compañía también destacó los planes para ampliar las aplicaciones QD-OLED de monitores de juego en pantallas profesionales y de radiodifusión, demostrando la creciente comercialización de módulos avanzados OLED.
- En enero de 2023, LG Display presentó soluciones de visualización automotriz de próxima generación en CES 2023, incluyendo un panel OLED automotriz de 18 pulgadas, paneles OLED transparentes, un LCD automotriz de 57 pulgadas y un clúster LCD 3D sin gafas. Estas tecnologías fueron diseñadas para apoyar la movilidad futura y demostrar la creciente integración de módulos avanzados de visualización en interiores de vehículos conectados y autónomos.
- En diciembre de 2021, LG Display presentó su tecnología OLED EX de próxima generación, que utiliza algoritmos de deuterio y personalizados para mejorar el brillo de la pantalla y la calidad de la imagen, permitiendo biseles más delgados. La empresa tenía previsto integrar la tecnología OLED EX en las pantallas OLED TV fabricadas en sus instalaciones de producción en Corea del Sur y China, fortaleciendo su cartera OLED de próxima generación.
- En mayo de 2021, LG Display anunció que mostraría sus últimas tecnologías OLED en SID 2021, incluyendo un panel OLED de próxima generación de 83 pulgadas, una pantalla automotriz enrollable de 12.8 pulgadas, y una pantalla automotriz ultra grande que combina múltiples paneles. El escaparate demostró la expansión de la tecnología OLED en pantallas de consumo de gran formato y aplicaciones de automoción innovadoras.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











