



Segmentación del mercado global de interoperabilidad en el sector sanitario por tipo (soluciones de software, servicios, etc.), tipo de software (integrado e independiente), tipo de modelo (centralizado, híbrido y descentralizado), nivel de interoperabilidad (interoperabilidad fundamental, estructural e interoperabilidad semántica), implementación (en la nube y local), aplicación (diagnóstico, tratamiento, etc.), usuarios finales (proveedores de servicios sanitarios, aseguradoras, farmacias, etc.): tendencias del sector y pronóstico hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento del mercado de la interoperabilidad sanitaria
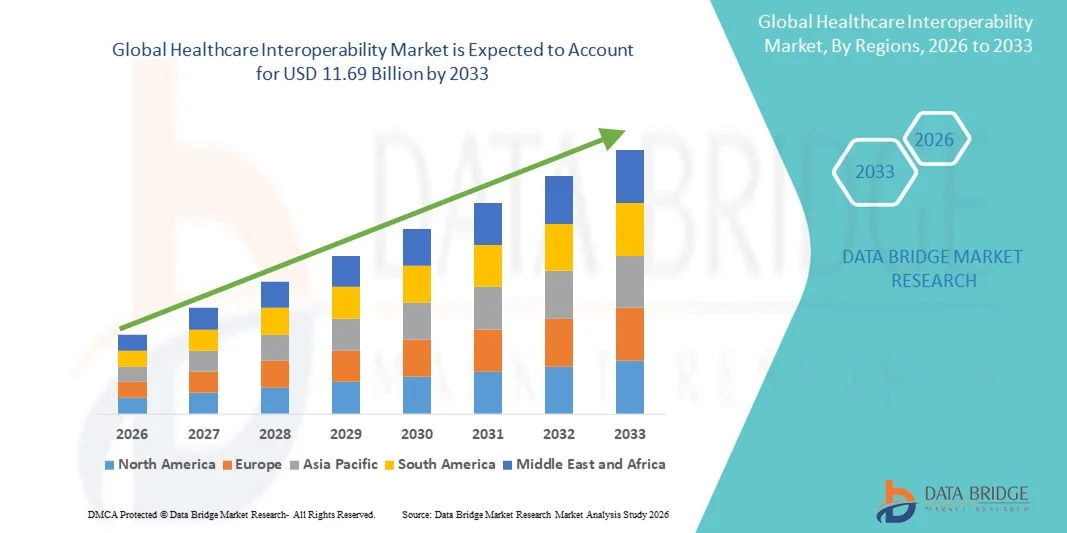
- Según Data Bridge Market Research Analysis, el tamaño global del mercado de interoperabilidad sanitaria se valoró enUSD 4.47 mil millones en 2025y se espera que alcanceUSD 11.69 billion by 2033, aCAGR of 12.75%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por la creciente adopción deregistros electrónicos de salud(EHRs), plataformas de salud digital y sistemas de salud conectados, lo que da lugar a un mayor intercambio de datos y eficiencia operacional entre los proveedores de atención médica
- Además, la creciente demanda de intercambio de información sin problemas, seguros y en tiempo real entre hospitales, clínicas y pacientes está posicionando soluciones de interoperabilidad como un componente crítico de la infraestructura sanitaria moderna. Estos factores convergentes están acelerando la adopción de soluciones de interoperabilidad sanitaria, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025):USD 4,4 billón
- Valor de mercado esperado (2033):USD 11,69 millones
- Predicción de CAGR (2026–2033): 12.75%
¿Cuáles son los principales Takeaways of Healthcare Interoperability Market
- La interoperabilidad del cuidado de la salud, que permite el intercambio electrónico sin problemas de información sobre la salud de los pacientes a través de sistemas y proveedores, se está convirtiendo en un componente crítico de la atención sanitaria moderna debido a su potencial para mejorar la coordinación de la atención, los resultados de los pacientes y la eficiencia operativa tanto en entornos clínicos como administrativos
- La creciente demanda de soluciones de interoperabilidad sanitaria se alimenta principalmente de la adopción generalizada de registros electrónicos de salud, el creciente énfasis en la atención basada en el valor y la creciente necesidad de acceso en tiempo real a datos precisos de pacientes en hospitales, clínicas y otros centros de atención.
- América del Norte dominaba el mercado de interoperabilidad sanitaria con la mayor cuota de ingresos del 39,5% en 2025, impulsada por infraestructuras sanitarias avanzadas, alta adopción de tecnologías de salud digital, y una fuerte presencia de proveedores clave de soluciones, y Estados Unidos presenciaba un crecimiento sustancial en iniciativas de interoperabilidad, especialmente en redes de entrega integradas y sistemas hospitalarios, apoyados por reglamentos gubernamentales e innovaciones en intercambio de datos impulsados por AI
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de interoperabilidad sanitaria durante el período previsto debido al aumento de la digitalización de los sistemas sanitarios, las iniciativas gubernamentales para el intercambio nacional de información sanitaria y el aumento de las inversiones en tecnologías de salud conectadas
- El segmento de soluciones de software dominaba el mercado de interoperabilidad sanitaria con una cuota de mercado del 42,7% en 2025, impulsada por la creciente necesidad de plataformas integradas y autónomas que facilitan el intercambio seguro, estandarizado y en tiempo real de datos de pacientes a través de ecosistemas sanitarios
Report Scope and Healthcare Interoperability Market Segmentation
|
Atributos |
Interoperabilidad de la salud Mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuál es la tendencia clave en el mercado de la interoperabilidad sanitaria
Progress Through AI-Driven Data Exchange
- Una tendencia significativa y aceleradora en el mercado global de interoperabilidad sanitaria es la integración deinteligencia artificial(AI) con plataformas de intercambio de información sobre salud, mejora del análisis de datos, información predictiva y toma de decisiones clínicas en tiempo real
- Por ejemplo, soluciones de interoperabilidad basadas en la nube como InterSystems IRIS for Health utilizan AI para agregar y analizar datos de pacientes a través de múltiples sistemas, ayudando a los proveedores a detectar patrones y optimizar los flujos de trabajo de cuidado
- La integración de la IA permite características tales como puntuación predictiva de riesgo de pacientes, alertas automatizadas para resultados anormales del laboratorio, identificación de deficiencias de cuidado, mejora de la eficiencia clínica y los resultados del paciente
- La conexión perfecta de plataformas interoperables con EHRs, sistemas de laboratorio y dispositivos de monitoreo de pacientes facilita la gestión centralizada de datos sanitarios, permitiendo a los médicos acceder a información integral de pacientes desde una única interfaz
- Esta tendencia hacia sistemas de salud más inteligentes, habilitados para IA e interconectados está transformando fundamentalmente las expectativas para la toma de decisiones clínicas, lo que impulsa a empresas como Oracle Health a desarrollar plataformas de interoperabilidad impulsadas por IA con analítica predictiva y alertas automatizadas de atención.
- La demanda de soluciones de interoperabilidad mejoradas por AI está creciendo rápidamente en hospitales, clínicas y redes de entrega integradas, ya que los proveedores priorizan cada vez más la eficiencia, la exactitud y la coordinación de la atención de los pacientes
- El enfoque creciente en el compromiso de los pacientes está impulsando soluciones de interoperabilidad que permiten el acceso seguro de los pacientes a sus registros de salud, la programación de citas y la integración de la telesalud, mejorando la atención centrada en los pacientes
- La expansión del intercambio de datos sobre la salud transfronteriza e institucional está surgiendo como tendencia, apoyando la investigación médica, los ensayos clínicos y la coordinación internacional de la atención
Dinámica del Mercado de Interoperabilidad en Salud
Conductor
Necesidad de aumento debido a la adopción y la presión reguladora de la salud digital
- La creciente adopción de plataformas de salud digital, junto con mandatos gubernamentales para el intercambio de información sobre salud, es un factor importante para la mayor demanda de soluciones de interoperabilidad sanitaria
- Por ejemplo, en marzo de 2025, Epic Systems anunció la ampliación de las capacidades de interoperabilidad para cumplir con las reglas federales de bloqueo de información de EE.UU., permitiendo el intercambio de datos de pacientes sin problemas entre múltiples proveedores
- A medida que los proveedores de atención médica se centran en mejorar la coordinación de la atención y los resultados de los pacientes, las soluciones de interoperabilidad ofrecen acceso en tiempo real a registros precisos de pacientes, reduciendo la duplicación de pruebas y errores médicos.
- Además, la creciente aplicación de modelos de atención basados en el valor y de iniciativas de gestión de la salud de la población hace que los sistemas interoperables sean esenciales para el seguimiento del desempeño y la presentación de informes
- La integración de los EHR, las plataformas de salud basadas en la nube ytelesaludsoluciones facilita la gestión unificada de datos, impulsando la adopción de interoperabilidad sanitaria en grandes redes hospitalarias y pequeñas clínicas
- Aumentar las colaboraciones entre proveedores de atención médica, prestatarios y proveedores de tecnología están impulsando la demanda de plataformas interoperables que agilicen el intercambio de datos y la analítica en todo el ecosistema de salud
- El aumento de las inversiones en infraestructura de TI sanitaria por las economías emergentes está creando nuevas oportunidades para implementar soluciones de interoperabilidad, acelerar la adopción en mercados infrarrojos
Restraint/Challenge
Preocupaciones por la seguridad de los datos y costos de alta aplicación
- Preocupaciones acerca de la privacidad de los datos de los pacientes,ciberseguridadvulnerabilidades y el cumplimiento de reglamentos como HIPAA plantean retos importantes para el crecimiento del mercado
- Por ejemplo, las violaciones de datos sanitarios de alto perfil han hecho que algunos proveedores se sientan acertados a adoptar soluciones de interoperabilidad basadas en la nube, temiendo acceso no autorizado o ataques ransomware
- Hacer frente a estas preocupaciones de seguridad mediante protocolos avanzados de cifrado, autenticación segura y auditorías regulares del sistema es crucial para crear confianza entre las organizaciones de salud
- Además, el elevado costo inicial de la aplicación de plataformas integrales de interoperabilidad, incluidos programas informáticos, equipo y capacitación, puede dificultar la adopción, especialmente en clínicas más pequeñas o regiones con recursos limitados
- Mientras que las soluciones basadas en la nube están reduciendo gradualmente los costos iniciales, características avanzadas como el análisis de IA y los paneles de salud de la población en tiempo real a menudo vienen en una prima, limitando la accesibilidad para algunos proveedores de atención médica
- Superar estos desafíos mediante medidas de seguridad robustas, educación de proveedores y soluciones rentables será fundamental para el crecimiento sostenido del mercado de interoperabilidad sanitaria
- La resistencia al cambio del personal sanitario y la complejidad de integrar sistemas heredados con nuevas plataformas de interoperabilidad pueden retrasar la adopción y requieren una amplia capacitación y apoyo
- La variabilidad de los reglamentos, normas y requisitos de cumplimiento regionales puede crear problemas de aplicación para las soluciones mundiales de interoperabilidad, limitando la escalabilidad y la adopción transfronteriza
¿Cómo se aumenta el mercado de la interoperabilidad sanitaria
El mercado se segmenta por tipo, tipo de software, tipo de modelo, nivel de interoperabilidad, implementación, aplicación y usuarios finales.
- Por tipo
Sobre la base del tipo, el mercado de interoperabilidad sanitaria se segmenta en soluciones de software, servicios y otros. El segmento de soluciones de software dominaba el mercado con la mayor cuota de ingresos del 42,7% en 2025, impulsada por la creciente demanda de plataformas integradas y autónomas que facilitan el intercambio seguro, estandarizado y en tiempo real de datos de pacientes a través de los ecosistemas de salud. Los proveedores están priorizando soluciones de software para su capacidad de conectar perfectamente EHRs, sistemas de laboratorio y dispositivos de monitoreo de pacientes, lo que mejora los flujos de trabajo clínicos. El mercado ve un fuerte crecimiento en este segmento debido a las regulaciones e iniciativas gubernamentales que promueven la adopción electrónica de registros de salud y las normas de interoperabilidad. Además, las soluciones de software permiten la integración escalable en redes hospitalarias y clínicas más pequeñas, haciéndolos altamente versátiles y críticos para la infraestructura sanitaria moderna. Las empresas que ofrecen software basado en la nube y habilitado para AI están impulsando aún más la adopción de este segmento. Las soluciones de software también apoyan las características de análisis, presentación de informes y apoyo a las decisiones, por lo que son indispensables para la atención basada en el valor y la gestión de la salud de la población.
Se espera que el segmento de servicios sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por el aumento de la demanda de servicios de consultoría, ejecución, capacitación y mantenimiento relacionados con las plataformas de interoperabilidad. Las organizaciones de atención de la salud, especialmente los proveedores más pequeños, dependen de servicios profesionales para desplegar sistemas complejos de interoperabilidad eficientemente y garantizar el cumplimiento reglamentario. Los servicios administrados y el apoyo técnico aumentan el rendimiento, la seguridad y la tasa de adopción de plataformas interoperables. El aumento de las inversiones en la contratación externa de tecnología de la información para la interoperabilidad de la salud está apoyando aún más la expansión de este segmento de servicios. La creciente complejidad de los ecosistemas de TI sanitarios y la necesidad de una optimización continua del sistema también impulsan la demanda de proveedores de servicios. Además, los servicios facilitan la personalización, la integración y las actualizaciones continuas, por lo que son esenciales para el desempeño sostenido de la interoperabilidad.
- Por tipo de software
Sobre la base del tipo de software, el mercado se segmenta en software integrado y independiente. El segmento de software integrado dominó el mercado en 2025 debido a su capacidad de proporcionar acceso sin problemas a los datos de los pacientes en múltiples sistemas y entornos de cuidado. Las plataformas integradas permiten a los proveedores de atención médica consolidar la información de los EHR, sistemas de laboratorio y dispositivos de imagen en una interfaz unificada, mejorando la coordinación de la atención y reduciendo la redundancia. El creciente énfasis en los modelos de atención basada en el valor y la gestión de la salud de la población está impulsando la adopción de software integrado, ya que apoya el análisis y la presentación de informes en todo el ciclo de vida del paciente. La integración con sistemas de telesalud, análisis de IA y apoyo a decisiones clínicas fortalece aún más este segmento. Los proveedores prefieren soluciones integradas para redes de gran escala y sistemas hospitalarios que requieren flujos de trabajo estandarizados e interoperables. Las plataformas integradas también simplifican el cumplimiento de las normas de intercambio de datos aprobadas por el Gobierno y reducen la complejidad operacional.
Se espera que el segmento de software independiente sea testigo del crecimiento más rápido durante el período previsto debido a su flexibilidad y menor complejidad de la aplicación. Las soluciones autónomas permiten a los hospitales, clínicas y proveedores especializados más pequeños adoptar plataformas de interoperabilidad sin modificar los sistemas existentes. El segmento se beneficia de la demanda de soluciones modulares eficaces en función de los costos que pueden desplegarse rápidamente para lograr el cumplimiento de las normas de interoperabilidad. El aumento de la adopción de plataformas independientes anfitrionas y herramientas de análisis habilitadas para la IA contribuye al rápido crecimiento en este subsegmento. Además, el software independiente ofrece una personalización más fácil y puede atender necesidades específicas departamentales, como laboratorio o integración farmacéutica. Las organizaciones de atención de la salud en las regiones en desarrollo también prefieren soluciones independientes debido a menores costos iniciales y un mantenimiento más sencillo.
- Por tipo de modelo
Sobre la base del tipo de modelo, el mercado se segmenta en modelos centralizados, híbridos y descentralizados. El modelo centralizado dominó el mercado en 2025 debido a su enfoque estructurado para la agregación de datos de pacientes de múltiples fuentes en un único repositorio, permitiendo el acceso seguro y el análisis en redes sanitarias. Los modelos centralizados reducen la duplicación de datos, mejoran la exactitud del registro de pacientes y simplifican el cumplimiento de los marcos regulatorios. Los grandes hospitales y las redes de distribución integradas prefieren soluciones centralizadas para la interoperabilidad de toda la empresa y los flujos de trabajo normalizados. Los sistemas centralizados también facilitan la presentación de informes, la gestión de la salud de la población y la analítica impulsada por AI. El segmento se beneficia de incentivos gubernamentales que promueven el intercambio unificado de información sanitaria. Los modelos centralizados siguen siendo la opción preferida para las redes de salud a gran escala debido a su eficiencia operativa y sus capacidades de seguridad de datos.
Se espera que el modelo híbrido sea testigo de la tasa de crecimiento más rápida durante el período de previsión, impulsada por la creciente necesidad de plataformas de interoperabilidad flexibles que combinen el control centralizado con el almacenamiento localizado de datos. Los modelos híbridos están ganando popularidad en hospitales multisitios y colaboraciones interinstitucionales, ofreciendo escalabilidad y seguridad. Los proveedores que adopten soluciones híbridas pueden mantener el control sobre datos sensibles mientras aprovechan la analítica basada en la nube y las capacidades de acceso remoto. Los modelos híbridos también apoyan la adopción gradual, permitiendo a las organizaciones sanitarias integrar nuevos sistemas sin perturbar los flujos de trabajo existentes. Las iniciativas respaldadas por el Gobierno que promueven el intercambio de información sobre la salud contribuyen a su adopción. Los modelos híbridos son especialmente atractivos para las regiones con estrictas normas de privacidad de datos, equilibrando el cumplimiento de la accesibilidad.
- Por nivel de interoperabilidad
Sobre la base del nivel de interoperabilidad, el mercado se segmenta en interoperabilidad fundamental, interoperabilidad estructural e interoperabilidad semántica. El segmento de interoperabilidad estructural dominó el mercado en 2025 debido a su capacidad de estandarizar el formato y la organización de datos para el intercambio coherente y utilizable entre los EHR y otros sistemas. La interoperabilidad estructural garantiza que la información del paciente pueda compartirse, mostrarse e interpretarse con precisión en múltiples plataformas, mejorando la toma de decisiones clínicas y reduciendo errores. Es ampliamente adoptado en hospitales y grandes redes de atención de la salud para apoyar la coordinación de la atención y los requisitos de presentación de informes. La interoperabilidad estructural también facilita la integración con soporte de decisiones clínicas y plataformas de análisis. El segmento se beneficia de iniciativas gubernamentales que establecen el intercambio estandarizado de datos sanitarios. Los hospitales y los sistemas de salud priorizan la interoperabilidad estructural para simplificar los flujos de trabajo y mejorar la seguridad de los pacientes.
Se espera que el segmento de interoperabilidad semántica sea testigo de la tasa de crecimiento más rápida durante el período previsto, alimentada por la creciente necesidad de que las máquinas y proveedores puedan interpretar y utilizar datos intercambiados significativamente. La interoperabilidad semántica permite un análisis avanzado, un soporte de decisión impulsado por AI y un cuidado personalizado mediante la traducción de información clínica a información práctica. Su adopción se está acelerando debido al creciente interés en la medicina de precisión, la analítica predictiva y las iniciativas de salud de la población. La interoperabilidad semántica garantiza que los conceptos médicos complejos se entiendan constantemente en todos los sistemas. Los proveedores que implementan interoperabilidad semántica pueden mejorar la coordinación de la atención y los resultados clínicos. Su crecimiento está respaldado por estándares internacionales y nuevas plataformas sanitarias de IA.
- Despliegue
Sobre la base del despliegue, el mercado se centra en la nube y en la premisa. El segmento de implementación basado en la nube dominaba el mercado en 2025 debido a su escalabilidad, menor inversión inicial y facilidad de integración con múltiples sistemas de salud. Las soluciones en la nube permiten el acceso en tiempo real a los datos de los pacientes en hospitales, clínicas y entornos de atención remota, al tiempo que apoyan el análisis de inteligencia artificial, la integración de la telesalud y la recuperación en casos de desastre. El despliegue en la nube facilita el rápido cumplimiento de las normas de interoperabilidad y el intercambio seguro de datos. El segmento también se beneficia de la creciente tendencia de las redes hospitalarias a subcontratar la gestión de la infraestructura informática. Las plataformas basadas en la nube reducen los costos de mantenimiento y simplifican las actualizaciones del sistema. La escalabilidad y el acceso multi-sitio son ventajas clave que impulsan la adopción del despliegue en la nube.
Se espera que el segmento de despliegue de previsiones sea testigo de la tasa de crecimiento más rápida durante el período de previsión, motivada por preocupaciones relacionadas con la privacidad de los datos, el cumplimiento reglamentario y el control de la información confidencial de los pacientes. Los hospitales y las clínicas especializadas de las regiones con estrictas regulaciones de datos sanitarios prefieren los sistemas de preparación, ya que permiten la gestión local de las políticas de infraestructura y seguridad de datos. Las plataformas en marcha permiten un control completo sobre el almacenamiento de datos, la copia de seguridad y la gestión del acceso. El segmento es apoyado por organizaciones que requieren acceso sin conexión a registros de pacientes en áreas remotas o de baja conectividad. Los sistemas de prematuros suelen combinarse con despliegues híbridos para mayor flexibilidad. El aumento de las inversiones en seguridad cibernética e infraestructura informática está acelerando la adopción de premisas.
- By Application
Sobre la base de la aplicación, el mercado se segmenta en diagnóstico, tratamiento y otros. El segmento de diagnóstico dominó el mercado en 2025 debido a la necesidad crítica de información precisa de pacientes en tiempo real para informar las decisiones de diagnóstico. Los sistemas interoperables permiten a los clínicos acceder de manera eficiente a los resultados del laboratorio, las imágenes y los datos históricos de salud, reduciendo los errores y retrasos diagnósticos. La integración con herramientas de diagnóstico AI y sistemas de apoyo a decisiones mejora los resultados clínicos. El segmento se beneficia del aumento de la demanda de telesalud y de la integración de control remoto. Hospitales y clínicas priorizan la interoperabilidad en el diagnóstico para mejorar la eficiencia y la satisfacción del paciente. La adopción también se basa en iniciativas de atención basadas en el valor que requieren información de diagnóstico oportuna y precisa.
Se espera que el segmento de tratamiento sea testigo de la tasa de crecimiento más rápida durante el período previsto, impulsado por la adopción de medicamentos de precisión, planes de tratamiento personalizados y coordinación de la atención en múltiples proveedores. Las plataformas interoperables permiten que los datos de tratamiento se compartan sin problemas con especialistas, farmacias y equipos de atención, mejorando los resultados de los pacientes y apoyando iniciativas de atención basadas en valores. La integración de la telemedicina y la vigilancia remota también contribuye al aumento de la demanda en las aplicaciones de tratamiento. Analítica y herramientas predictivas habilitadas para la IA aceleran aún más la adopción en los flujos de trabajo del tratamiento. El segmento se beneficia de modelos de atención centrados en el paciente y programas de gestión crónica de enfermedades. Los hospitales y las clínicas están implementando cada vez más plataformas de interoperabilidad para mejorar la planificación del tratamiento y la atención de seguimiento.
- Por Usuarios finales
Sobre la base de los usuarios finales, el mercado se segmenta en proveedores de atención médica, pagadores de salud, farmacias y otros. El segmento de proveedores sanitarios dominó el mercado en 2025 debido a la alta dependencia de sistemas interoperables para redes hospitalarias, clínicas y centros de atención especializada. Los proveedores aprovechan las soluciones de interoperabilidad para consolidar la información de los pacientes, mejorar los flujos de trabajo clínicos y garantizar el cumplimiento de las normas sanitarias. The segment benefits from growing adoption of EHRs, telehealth, and value-based care models. Las plataformas integradas permiten una comunicación fluida entre departamentos y con especialistas externos. Las grandes redes de salud priorizan la adopción del proveedor para optimizar la eficiencia operativa. El segmento también apoya la gestión de la salud de la población y las iniciativas de análisis predictivos.
Se espera que el segmento de los beneficiarios de la salud sea testigo de la tasa de crecimiento más rápida durante el período de previsión, alimentada por el aumento de la demanda de procesamiento eficiente de reclamaciones, gestión de la salud de la población y análisis predictivos. Los beneficiarios están adoptando plataformas de interoperabilidad para obtener información de los datos clínicos y administrativos, reducir costos y mejorar los resultados de los titulares de políticas. La integración con las redes de proveedores y los EHR aumenta la eficiencia operacional. The segment is further supported by government incentives promoting health information exchange. Los beneficiarios están aprovechando cada vez más datos interoperables para la detección del fraude y la gestión de la utilización. El aumento de la atención en los resultados de los pacientes y la adopción de soluciones avanzadas de interoperabilidad.
¿Qué región tiene la mayor parte del mercado de la interoperabilidad de la salud
- América del Norte dominaba el mercado de interoperabilidad sanitaria con la mayor cuota de ingresos del 39,5% en 2025, impulsada por infraestructura sanitaria avanzada, alta adopción de tecnologías de salud digital, y una fuerte presencia de proveedores de soluciones clave
- Los proveedores de la región priorizan el acceso sin fisuras y en tiempo real a los datos de los pacientes, lo que permite una mejor coordinación de la atención, reducción de la duplicación de pruebas y mejora de la toma de decisiones clínicas en hospitales, clínicas y centros especializados
- Esta adopción generalizada cuenta además con una infraestructura sanitaria avanzada, una alta inversión en tecnología de la salud y una fuerte presencia de proveedores clave de soluciones de interoperabilidad, estableciendo la región como líder en el despliegue de plataformas de datos sanitarios integradas y habilitadas por AI.
Mercado de Interoperabilidad en Salud
El mercado de interoperabilidad sanitaria estadounidense capturó la mayor cuota de ingresos del 82% en 2025 dentro de Norteamérica, alimentada por la rápida adopción de registros electrónicos de salud (EHRs), plataformas de salud digital y soluciones de telesalud. Los proveedores están priorizando cada vez más el intercambio de datos sin costuras para mejorar la coordinación de la atención, reducir la duplicación de pruebas y mejorar la toma de decisiones clínicas. La tendencia creciente de los modelos de atención basados en el valor y los mandatos gubernamentales para el intercambio de información sobre la salud impulsa aún más el crecimiento del mercado. Además, la integración con analítica y herramientas predictivas impulsadas por AI contribuye significativamente a la expansión de soluciones de interoperabilidad. Las fuertes infraestructuras sanitarias de TI y las altas inversiones de los actores privados y públicos siguen impulsando la adopción en hospitales y clínicas.
Europe Healthcare Interoperability Market Insight
Se prevé que el mercado de interoperabilidad sanitaria en Europa se expanda en un CAGR sustancial durante todo el período previsto, impulsado principalmente por normas estrictas de intercambio de datos, como el GDPR, y la creciente necesidad de una coordinación eficiente de la atención de los pacientes. El aumento de la digitalización en hospitales y clínicas, junto con las iniciativas gubernamentales que promueven el intercambio nacional de información sobre salud, está fomentando la adopción. Los proveedores europeos de atención médica también están atraídos por la eficiencia operativa, los errores reducidos y la analítica en tiempo real ofrecida por plataformas interoperables. La región está presenciando un crecimiento en las instalaciones sanitarias públicas y privadas, y se están implementando soluciones de interoperabilidad en las infraestructuras de TI sanitaria nuevas y existentes.
U.K. Healthcare Interoperability Market Insight
Se prevé que el mercado de interoperabilidad sanitaria de los Estados Unidos crezca en un CAGR notable durante el período de previsión, impulsado por el énfasis nacional en la atención médica digital y la seguridad de los pacientes. La preocupación por los errores médicos, la fragmentación de datos y la necesidad de registros electrónicos de salud son alentadores para que los proveedores adopten sistemas interoperables. Se espera que la infraestructura de TI sanitaria bien establecida del Reino Unido, junto con un fuerte apoyo gubernamental para el intercambio de información sobre salud y los servicios de telesalud, continúe estimulando el crecimiento del mercado. La integración de la analítica de AI, los portales de compromiso de pacientes y las herramientas de apoyo a decisiones clínicas aumenta aún más la adopción.
Alemania Mercado de Interoperabilidad en Salud
Se espera que el mercado de interoperabilidad sanitaria de Alemania se amplíe en un CAGR considerable durante el período previsto, alimentado por el aumento de las iniciativas de salud digital, normas estrictas de cumplimiento y la demanda de una coordinación eficiente de la atención al paciente. La infraestructura sanitaria avanzada de Alemania, el énfasis en la innovación y el enfoque en soluciones seguras y compatibles con la privacidad promueven la adopción de plataformas interoperables en hospitales y clínicas especializadas. La integración con las redes nacionales de salud, los EHR y las soluciones de telemedicina es cada vez más frecuente, apoyando la toma de decisiones clínicas en tiempo real. Los proveedores locales priorizan soluciones de interoperabilidad que se ajusten a los requisitos regulatorios y los estándares de seguridad de los pacientes.
Mercado de Interoperabilidad en Salud Asia-Pacífico
El mercado de interoperabilidad sanitaria Asia-Pacífico está preparado para crecer en la CAGR más rápida del 23% durante el período de previsión de 2026 a 2033, impulsado por el aumento de la digitalización, las iniciativas gubernamentales para el intercambio nacional de información sobre salud y la creciente adopción de soluciones de telemedicina en países como China, Japón e India. El creciente interés de la región en mejorar la calidad de la atención y la eficiencia operacional está impulsando la adopción de plataformas de interoperabilidad. Además, las inversiones emergentes en infraestructura sanitaria de TI y analítica habilitada para IA están facilitando el acceso a datos en tiempo real en hospitales y clínicas. El creciente mercado de servicios de salud de APAC y el aumento de la conciencia de los pacientes sobre las herramientas de salud digital están apoyando aún más el crecimiento.
Japan Healthcare Interoperability Market Insight
El mercado de interoperabilidad sanitaria de Japón está cobrando impulso debido al sistema de salud avanzado tecnológicamente del país, el envejecimiento de la población y la demanda de acceso a datos sin problemas. Los proveedores están adoptando cada vez más soluciones interoperables para mejorar la atención de los pacientes, integrar los EHR y conectarse con los sistemas de telesalud y control remoto. La integración de plataformas de interoperabilidad con herramientas de IA y analítica está impulsando el crecimiento. El énfasis de Japón en la atención preventiva y las redes de salud coordinadas está impulsando la adopción en hospitales, clínicas y centros de atención especializada. Además, el apoyo reglamentario y los incentivos gubernamentales para las iniciativas de salud digital contribuyen a la expansión del mercado.
India Healthcare Interoperability Market Insight
El mercado de interoperabilidad sanitaria de la India representó la mayor cuota de ingresos en Asia y el Pacífico en 2025, atribuida a la digitalización rápida, la ampliación de las redes hospitalarias y la adopción creciente de EHRs y plataformas de telemedicina. India está surgiendo como un mercado clave para soluciones de interoperabilidad, impulsado por iniciativas gubernamentales para el intercambio de datos nacionales sobre salud y sistemas de salud inteligentes. Los proveedores están aprovechando plataformas de interoperabilidad para mejorar la coordinación de la atención, reducir los errores y permitir el acceso a datos de pacientes en tiempo real. La creciente clase media, el aumento de la inversión en tecnología de la salud y la creciente conciencia de los beneficios de la salud digital son factores clave que impulsan el crecimiento del mercado en la India. Soluciones asequibles de proveedores nacionales e internacionales apoyan aún más la adopción en hospitales, clínicas y centros rurales de salud.
¿Cuáles son las mejores empresas del mercado de la interoperabilidad sanitaria
La industria de la Interoperabilidad en Salud está dirigida principalmente por empresas bien establecidas, incluyendo:
- Epic Systems Corporation (Estados Unidos)
- InterSystems Corporation (Estados Unidos)
- Oracle Health (Estados Unidos)
- Allscripts Healthcare Solutions (U.S.)
- NextGen Healthcare, Inc. (U.S.)
- Medical Information Technology, Inc. (Estados Unidos)
- Orion Health Group (Nueva Zelandia)
- eClinicalWorks (U.S.)
- IBM (Estados Unidos)
- Infor, Inc. (U.S.)
- Koninklijke Philips N.V. (Países Bajos)
- Cambio de salud (EE.UU.)
- Redox, Inc. (U.S.)
- Lyniate (Estados Unidos)
- Rhapsody International, Inc. (U.S.)
- iNTERFACEWARE Inc. (Canadá)
- Optum (U.S.)
- Health Catalyst (Estados Unidos)
- ViSolve, Inc. (U.S.)
- GE Healthcare (Estados Unidos)
¿Cuáles son los últimos desarrollos en el mercado de la interoperabilidad sanitaria
- En noviembre de 2025, InterSystems lanzó HealthShare AI Assistant una capacidad generativa-AI construida en su plataforma Unified Care Record que permite a los clínicos y administradores consultar y resumir datos complejos de pacientes longitudinales utilizando impulsos de lenguaje natural, mejorando la accesibilidad y eficiencia de la recuperación de datos de salud
- En octubre de 2025, Epic Systems presentó nuevas funciones de interoperabilidad (incluyendo “MyChart Central” para el acceso a registros unificados), amplió su ecosistema de desarrolladores (Open.Epic), e introdujo API para la autorización previa y alertas de seguridad del personal simplificando el intercambio de datos entre instituciones para proveedores y pacientes
- En octubre de 2025, InterSystems también anunció una integración estratégica de su plataforma HealthShare con Google Cloud Healthcare API, permitiendo fundaciones de datos en tiempo real y armonizadas para la analítica habilitada por AI un movimiento que busca abordar datos sanitarios fragmentados y permitir infraestructuras de datos escalables, seguras y unificadas
- En septiembre de 2025, NextGen Healthcare se asoció con Kno2 (un QHIN designado federalmente) para permitir que más de 100.000 proveedores de todas las especialidades se conectaran en el marco nacional de intercambio y acuerdo común (TEFCA), ampliando significativamente el alcance de la infraestructura nacional de intercambio de datos
- En diciembre de 2024, las redes que utilizan Epic como su sistema EHR conectaron 625 hospitales a TEFCA dentro de un año un hito que mejoró significativamente la interoperabilidad en todos los sistemas de salud de los Estados Unidos, especialmente ayudando a los hospitales rurales y subsidiados anteriormente incapaces de intercambiar información electrónica sobre salud
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











