



Global Cloud Market Segmentation, By Component (Solution and Services), Service Type (Cloud Management and Orchestration, Disaster Recovery, and Hybrid Hosting), Service Model (Infrastructure as a Service, Platform as a Service, and Software as a Service), Workloads (Storage, Backup, and Disaster Recovery, Application Development and Testing, Database Management, Business Analytics, Integration and Orchestration, Customer Resource Management
¿Cuál es la tasa de tamaño y crecimiento del mercado híbrido de la nube
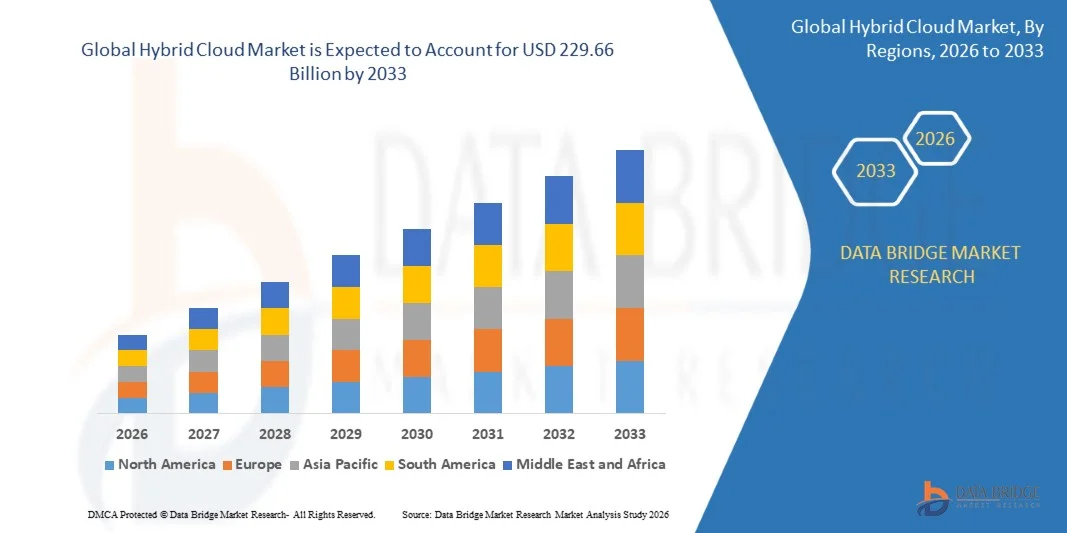
- Según el análisis de Data Bridge Market Research, el mercado híbrido de la nube se valoró enUSD 80.51 Billón en 2025y se prevé que alcanceUSD 229.66 Billion by 2033, creciendo en unCAGR of 14.00% from 2026 to 2033.
- El mercado se está expandiendo debido a la creciente adopción de computación en la nube, la creciente demanda de infraestructura de tecnología de la información flexible y escalable, las crecientes iniciativas de transformación digital y el aumento de los requisitos para asegurar la gestión de datos y la flexibilidad de la carga de trabajo en todas las empresas.
- La nube híbrida combina entornos de nube públicos y privados, permitiendo a las organizaciones gestionar las cargas de trabajo con mayor escalabilidad, flexibilidad, optimización de costos, control de datos y seguridad. Su adopción está aumentando a medida que las empresas se integraninteligencia artificial, análisis de datos grandes, IoT, ciberseguridad y tecnologías nativas de la nube en su infraestructura digital.
Tamaño del mercado
- Valor mundial del mercado (2025): 80,51 dólares
- Valor de mercado esperado (2033): USD 229.66 millones
- CAGR prefabricado (2026-2033): 14,00%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia-Pacífico
¿Cuáles son los principales Takeaways of the Hybrid Cloud Market
- América del Norte dominaba el mercado mundial de nubes híbridas con la mayor cuota de ingresos del 35,8% en 2025, respaldada por una fuerte adopción de infraestructuras en la nube, la presencia de los principales proveedores de servicios en la nube, el aumento de las inversiones empresariales en la transformación digital y el despliegue generalizado de entornos híbridos de TI.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR de 2026 a 2033, impulsada por la digitalización rápida, el aumento de la adopción empresarial de las tecnologías de la nube, el aumento de las inversiones en centros de datos y la creciente demanda de infraestructura de TI escalable.
- El segmento de soluciones dominó la categoría de componentes con una cuota de mercado del 60,65% en 2025, impulsada por la creciente demanda empresarial de plataformas integradas de nube híbrida que conectan la nube pública, la nube privada y la infraestructura local.
- Se espera que el segmento de servicios sea el segmento de componentes de mayor crecimiento, registrando un CAGR del 20,1% entre 2026 y 2033, apoyado por la creciente demanda de consultoría en la nube, migración, integración, servicios gestionados y experiencia en el despliegue híbrido de la nube.
- El segmento de gestión y orquestación de la nube dominó la categoría tipo de servicio con una cuota de ingresos del 40,45% en 2025, respaldada por crecientes requisitos institucionales para el control centralizado, la automatización, la gestión de la carga de trabajo y una mayor visibilidad en entornos híbridos y multicloud.
- Se espera que el segmento de recuperación en casos de desastre registre el crecimiento más rápido entre los tipos de servicios en un CAGR de 22,4% de 2026 a 2033, impulsado por el aumento de las amenazas de ciberseguridad, los riesgos de ransomware, los requisitos reglamentarios y la creciente necesidad de continuidad de las operaciones y la infraestructura de TI resistente.
- El segmento de Infraestructura como Servicio (IaaS) representó la mayor parte de la categoría de modelo de servicio en 45,50% en 2025, mientras que se proyecta que el segmento de la Plataforma como Servicio (PaaS) crecerá en la CAGR más rápida de 22,5% de 2026 a 2033, con el apoyo de la adopción creciente del desarrollo de aplicaciones nativas en la nube, DevOps, la contenedorización y el despliegue de software ágil.
Elaboración de informes y Segmentación del mercado de la nube híbrida
|
Atributos |
Hybrid Cloud Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado de la nube híbrida
- El aumento de la adopción de la IA en los entornos de las nubes híbridas se está convirtiendo en una tendencia importante, ya que las empresas despliegan cada vez más cargas de trabajo de IA en infraestructuras locales, nubes privadas y plataformas de nube pública. Este enfoque apoya la flexibilidad de la carga de trabajo, el control de datos, la escalabilidad y la integración con los sistemas institucionales existentes.
- Por ejemplo, en mayo de 2026, IBM anunció la ampliación de las capacidades híbridas de gestión de la nube y la IA, incluyendo gestión híbrida impulsada por IA, orquestación de agentes, capacidades de datos en tiempo real y controles de gobernanza y soberanía. El desarrollo demuestra la creciente integración de la gestión de IA con infraestructura de nube híbrida.
- La conectividad híbrida y multicloud también cobra importancia, ya que las empresas tratan de operar cargas de trabajo en múltiples proveedores de cloud al tiempo que reducen la complejidad de la red. La soberanía, la seguridad y el cumplimiento reglamentario de los datos están surgiendo como tendencias importantes, en particular para las organizaciones que manejan información confidencial.
- La infraestructura híbrida distribuida y la computación de bordes están cobrando impulso a medida que las organizaciones requieren procesamiento casi en tiempo real para aplicaciones de gran densidad de datos. Las arquitecturas híbridas se están extendiendo cada vez más hacia lugares de vanguardia para apoyar las cargas de trabajo de baja latencia manteniendo la gobernanza centralizada y la seguridad.
- En general, el mercado híbrido de la nube está cada vez más conformado por la integración de IA, la interoperabilidad multicloud, la soberanía de datos, la ciberseguridad, la computación de bordes y la gestión automatizada de la nube. Por lo tanto, las empresas se centran no sólo en el traslado de cargas de trabajo a la nube, sino también en la creación de arquitecturas flexibles que permitan que las aplicaciones, los datos y las cargas de trabajo de IA funcionen a través de entornos on-premises, privados-cloud, público-cloud y borde, manteniendo al mismo tiempo la seguridad, el cumplimiento y el control operacional.
¿Cuáles son los controladores clave del mercado híbrido de la nube
- El aumento de la demanda de infraestructuras de TI flexibles, escalables y seguras se está convirtiendo en un factor importante en el mercado de la nube híbrida, ya que las empresas buscan combinar cada vez más la escalabilidad de los entornos de la nube pública con las capacidades de control, seguridad y cumplimiento de la infraestructura privada y local. Esto está apoyando la adopción de nubes híbridas en BFSI, salud, fabricación, retail, telecomunicaciones y otras industrias.
- Por ejemplo, en julio de 2025, LSEG informó que el 82% de las empresas de servicios financieros encuestados utilizaban una estrategia híbrida o multicloud, mientras que el 87% había aumentado el gasto en la nube durante los dos años anteriores. Los resultados ponen de relieve el creciente papel de la nube híbrida en el apoyo a la escalabilidad, la resiliencia, el cumplimiento regulatorio y las operaciones empresariales habilitadas para la IA.
- La creciente integración de la inteligencia artificial y la IA generativa también está acelerando la adopción de la nube híbrida, ya que las organizaciones requieren infraestructura flexible para las cargas de trabajo de IA manteniendo el control sobre datos sensibles. La modernización de la nube y la transformación de aplicaciones están apoyando aún más el crecimiento del mercado
- En general, el mercado de la nube híbrida está cada vez más conformado por la transformación digital, la adopción de AI, la seguridad de datos, el cumplimiento regulatorio, la modernización de la nube, la escalabilidad y la flexibilidad operacional. Por lo tanto, las empresas están invirtiendo en arquitecturas híbridas que permiten distribuir cargas de trabajo y datos en locales, nube privada y entornos de nube pública según los requisitos de negocio, seguridad y rendimiento.
¿Qué factores están afectando el crecimiento del mercado de la nube híbrida
- El aumento de la complejidad en la gestión de los entornos híbridos y multicloud se está convirtiendo en un reto importante, ya que las organizaciones necesitan integrar la infraestructura local con múltiples plataformas de nube manteniendo un desempeño coherente, seguridad, gobernanza y visibilidad.
- La seguridad de los datos, la privacidad y el cumplimiento reglamentario siguen siendo problemas importantes, en particular para las organizaciones que operan en industrias altamente reguladas. La dependencia de los proveedores y la interoperabilidad también están creando preocupaciones ya que las empresas dependen cada vez más de múltiples proveedores de cloud, modelos de IA y plataformas de infraestructura.
- Por ejemplo, en mayo de 2026, IBM y Oracle ampliaron su asociación para abordar los requisitos de los clientes para fundaciones integradas, automatización y modernización de la nube híbrida. La integración de la carga de trabajo de inteligencia artificial y las necesidades de infraestructura están creando complejidad adicional, ya que las empresas tratan de hacer frente a las cargas de trabajo de inteligencia artificial en los locales, la nube privada, la nube pública y los entornos de bordes.
- En general, el mercado de la nube híbrida está cada vez más conformado por las necesidades en materia de seguridad y resurgimiento de datos, los problemas de interoperabilidad, la modernización de los sistemas heredados, las dependencias de proveedores, las necesidades de infraestructura de IA y la necesidad de una mayor gobernanza y visibilidad operacional. En consecuencia, los participantes en el mercado se centran en plataformas de gestión integradas, automatización, ciberseguridad, gobernanza de datos y arquitecturas híbridas flexibles para simplificar los entornos empresariales en la nube.
¿Cómo se aumenta el mercado de la nube híbrida
El mercado híbrido de la nube se segmenta sobre la base de componentes, tipo de servicio, modelo de servicio, cargas de trabajo, tamaño de organización y vertical.
- Por componente
Sobre la base del componente, el mercado mundial de nubes híbridas se segmenta en soluciones y servicios. El segmento de solución dominó el mercado con una participación del 60,65% en 2025, impulsada por la creciente demanda empresarial de plataformas integradas de nube híbrida que conectan la nube pública, la nube privada y la infraestructura local. Las soluciones híbridas en la nube proporcionan una gestión centralizada del volumen de trabajo, automatización, control de seguridad y mayor visibilidad en entornos de TI distribuidos.
Se prevé que el segmento de servicios registrará el crecimiento más rápido en una CAGR de 2026 a 2033, con el apoyo de la creciente demanda de consultoría en la nube, migración, integración, servicios gestionados y apoyo técnico especializado. La creciente escasez de profesionales cualificados de la nube alienta aún más a las empresas a depender de proveedores externos de servicios.
- Por tipo de servicio
Sobre la base del tipo de servicio, el mercado mundial de nubes híbridas se segmenta en la gestión y orquestación de la nube, recuperación de desastres y alojamiento híbrido. El segmento de gestión y orquestación de la nube dominaba el mercado con una cuota de ingresos del 40,45% en 2025, debido al aumento de los requisitos institucionales para el control centralizado, la automatización, la gestión del volumen de trabajo y la visibilidad en entornos híbridos y multicloud.
Se prevé que el segmento de recuperación en casos de desastre registrará el crecimiento más rápido en un CAGR de 22,4% de 2026 a 2033, impulsado por el aumento de las amenazas de ciberseguridad, los riesgos de ransomware, los requisitos reglamentarios y la creciente demanda de continuidad de las operaciones. Las soluciones híbridas de recuperación de desastres en la nube permiten a las organizaciones mantener copias de seguridad y restaurar aplicaciones críticas de manera eficiente.
- Por modelo de servicio
Sobre la base del modelo de servicio, el mercado mundial de nubes híbridas se segmenta eninfraestructura como servicio(IaaS),plataforma como servicio(PaaS), y software como servicio (SaaS). La infraestructura como segmento de servicios dominaba el mercado con una cuota de 45,50% en 2025, respaldada por el aumento de la demanda empresarial de infraestructura de computación, almacenamiento y redes escalables. IaaS permite a las organizaciones combinar la infraestructura privada con los recursos públicos de la nube al tiempo que mejora la escalabilidad y la utilización de los recursos.
Se prevé que la Plataforma como segmento de Servicio registrará el crecimiento más rápido en una CAGR de 22,5% de 2026 a 2033, impulsado por la adopción creciente de desarrollo de aplicaciones nativas de la nube, DevOps, contenedorización, microservicios y despliegue de software ágil. PaaS permite a los desarrolladores construir, probar e implementar aplicaciones sin gestionar la infraestructura subyacente.
- Por cargas de trabajo
Sobre la base de la carga de trabajo, el mercado mundial de nubes híbridas se segmenta en almacenamiento, recuperación de copias de seguridad y desastres, desarrollo de aplicaciones y pruebas, gestión de bases de datos, análisis de empresas, integración y orquestación, gestión de relaciones con los clientes, gestión de recursos institucionales, colaboración en la nube y gestión de contenidos, y otros. El segmento de almacenamiento, respaldo y recuperación en casos de desastre dominó el mercado con una participación del 30,35% en 2025, debido al aumento de los requisitos institucionales para una infraestructura segura, escalable y resistente de gestión de datos.
Se prevé que el segmento de desarrollo y pruebas de la aplicación registrará el crecimiento más rápido en un CAGR del 20,7% entre 2026 y 2033, impulsado por la adopción cada vez mayor de prácticas de desarrollo nativa de la nube, DevOps, automatización y entrega de software ágil. Los entornos de las nubes híbridas proporcionan infraestructura flexible para desarrollar y probar aplicaciones en entornos de cálculo distribuidos.
- Por tamaño de organización
Sobre la base del tamaño de la organización, el mercado mundial de nubes híbridas se segmenta en pequeñas y medianas empresas y grandes empresas. El segmento de grandes empresas dominaba el mercado con una participación del 65,70% en 2025, apoyada por amplias inversiones en transformación digital, infraestructura informática compleja, aplicaciones críticas para misiones y modernización de la nube a escala empresarial.
Se proyecta que el segmento de pequeñas y medianas empresas registrará el crecimiento más rápido en una CAGR del 20,9%, de 2026 a 2033, impulsada por el aumento de la disponibilidad de servicios cloud asequibles, soluciones híbridas gestionadas de nube y plataformas de despliegue simplificadas. Las PYMES están adoptando cada vez más entornos híbridos en la nube para acceder a capacidades de cálculo escalables mientras controlan las inversiones en infraestructura.
- Por Vertical
Sobre la base de la verticalidad, el mercado mundial de nubes híbridas se segmenta en banca, servicios financieros y seguros, así como en telecomunicaciones, gobierno y sector público, comercio minorista y consumidor, manufactura, energía y utilidades, medios de comunicación y entretenimiento, ciencias sanitarias y de la vida, y otros. El segmento de él y telecomunicaciones dominaba el mercado con una participación del 25,30% en 2025, respaldada por amplios requisitos de infraestructura en la nube, gestión de datos a gran escala, modernización de la red y adopción creciente de tecnologías de IA, computación de bordes y 5G.
Se proyecta que el segmento de ciencias de la salud y la vida registrará el crecimiento más rápido en un CAGR de 22,6% de 2026 a 2033, impulsado por el aumento de la adopción digital de la salud, los registros electrónicos de salud, la analítica médica, las aplicaciones de inteligencia artificial y los crecientes requisitos para la gestión segura y coherente de datos. La nube híbrida permite a las organizaciones sanitarias equilibrar la seguridad de los datos y los requisitos reglamentarios con capacidades de computación cloud escalables.
¿Qué región posee la mayor parte del mercado de la nube híbrida
- América del Norte representó la mayor parte del mercado mundial de nubes híbridas, con una cuota de ingresos del 35,8% en 2025, apoyada por una fuerte adopción de infraestructuras en la nube, la presencia de los principales proveedores de servicios en la nube, el aumento de las inversiones institucionales en la transformación digital y el despliegue generalizado de entornos híbridos de TI.
- La región también se beneficia de la adopción generalizada de estrategias híbridas y multicloud entre las grandes empresas, la alta demanda de soluciones de seguridad en la nube y gestión del volumen de trabajo, y el aumento del despliegue de aplicaciones de inteligencia artificial y de gran densidad de datos. Las crecientes inversiones en modernización de la nube, computación de bordes y automatización de empresas siguen fortaleciendo la posición de América del Norte en el mercado mundial de la nube híbrida.
U.S. Hybrid Cloud Market Insight
El mercado de la nube híbrida de EE.UU. cuenta con el apoyo de la adopción empresarial generalizada de la informática en la nube, la transformación digital en curso y la creciente demanda de infraestructura de TI flexible, escalable y segura. Las organizaciones de los servicios financieros, la atención de la salud, el comercio minorista, la fabricación y las telecomunicaciones están combinando cada vez más la nube pública, la nube privada y entornos locales para gestionar diversas cargas de trabajo y requisitos de datos. La creciente adopción de inteligencia artificial, analítica, computación de bordes y aplicaciones nativas de la nube aumenta aún más la demanda de arquitecturas híbridas. Además, las fuertes inversiones en ciberseguridad, gobernanza de datos, automatización y modernización de la nube están apoyando la adopción continua de soluciones de nube híbrida en todas las empresas estadounidenses.
Canadá Hybrid Cloud Market Insight
El mercado de la nube híbrida del Canadá se está expandiendo a medida que las empresas adoptan cada vez más infraestructuras cloud flexibles para apoyar la transformación digital, la gestión de datos y la modernización de aplicaciones. La demanda cuenta con el apoyo de crecientes inversiones en ciberseguridad, inteligencia artificial, análisis de datos y tecnologías nativas de la nube en los servicios financieros, salud, telecomunicaciones, gobierno y retail. Las organizaciones están combinando cada vez más entornos privados y públicos de nube para mejorar la escalabilidad manteniendo un mayor control sobre los datos sensibles y los requisitos reglamentarios. La expansión de proveedores de servicios en la nube, centros de datos y servicios gestionados en la nube está apoyando aún más la adopción, mientras que la demanda de portabilidad de carga de trabajo y continuidad de las operaciones sigue creando oportunidades de mercado.
Asia-Pacific Hybrid Cloud Market Insight
El mercado de nubes híbridas de Asia y el Pacífico está experimentando una rápida expansión, apoyada por la aceleración de la transformación digital, el aumento de la adopción en la nube y la creciente inversión en centros de datos e infraestructura empresarial de TI. Las organizaciones de China, la India, el Japón, Corea del Sur y el Sudeste Asiático están adoptando cada vez más entornos híbridos en la nube para mejorar la escalabilidad, la flexibilidad, la gestión de datos y la eficiencia operacional. La creciente adopción de inteligencia artificial, análisis de datos grandes, IoT y aplicaciones nativas de la nube está apoyando aún más la demanda. Además, la expansión de las pequeñas y medianas empresas y las iniciativas de digitalización dirigidas por el gobierno está creando nuevas oportunidades para los proveedores híbridos de servicios en la nube en toda la región.
China Hybrid Cloud Market Insight
El mercado de la nube híbrida de China se está expandiendo a medida que las empresas aceleran la transformación digital, la adopción de la nube y la modernización de la infraestructura de TI. Aumentar las inversiones en inteligencia artificial, análisis de datos grandes, Internet de las cosas y aplicaciones nativas de la nube están aumentando la demanda de entornos híbridos flexibles que combinan las capacidades de la nube pública y privada. Las iniciativas gubernamentales que apoyan la digitalización y el desarrollo de la infraestructura en la nube también contribuyen al crecimiento del mercado. Además, el aumento de los requisitos para la seguridad de los datos, el cumplimiento reglamentario, la flexibilidad de la carga de trabajo y la continuidad de las operaciones alientan a las organizaciones de los servicios financieros, la fabricación, las telecomunicaciones, el comercio minorista y la atención médica a adoptar soluciones de nube híbrida.
Japón Hybrid Cloud Market Insight
El mercado de la nube híbrida de Japón se está expandiendo a medida que las empresas adoptan cada vez más computación en la nube para apoyar la transformación digital, la modernización de datos y la infraestructura de TI escalable. Aumentar la demanda de gestión segura de datos, continuidad de las operaciones, inteligencia artificial y análisis avanzados es alentar a las organizaciones a integrar entornos privados y públicos de nube. El fuerte ecosistema tecnológico de Japón y el énfasis en la ciberseguridad, la eficiencia operativa y el cumplimiento regulatorio están apoyando aún más la adopción híbrida de la nube. Los servicios financieros, la fabricación, las telecomunicaciones, la atención de la salud y las organizaciones gubernamentales están implementando cada vez más soluciones híbridas en la nube para modernizar los sistemas heredados, manteniendo al mismo tiempo un mayor control sobre los datos sensibles y las cargas de trabajo críticas de las misiones.
Alemania Hybrid Cloud Market Insight
El mercado de la nube híbrida de Alemania está apoyado por el aumento de la digitalización empresarial, la creciente adopción de la informática en la nube y la creciente demanda de infraestructura de TI flexible y segura. Las organizaciones alemanas están combinando cada vez más sistemas privados de nube, nube pública y locales para mejorar la escalabilidad manteniendo un mayor control sobre datos sensibles. La demanda es apoyada además por inversiones en inteligencia artificial, análisis de datos, ciberseguridad y aplicaciones nativas de la nube a través de la fabricación, automoción, servicios financieros, salud y telecomunicaciones. Además, las estrictas necesidades en materia de protección y cumplimiento de los datos alientan a las empresas a adoptar arquitecturas híbridas que permitan un mayor control de los datos, la carga de trabajo y la infraestructura.
U.K. Hybrid Cloud Market Insight
El mercado híbrido de nubes U.K. está apoyado por el aumento de la transformación digital empresarial, la creciente adopción de aplicaciones basadas en la nube y la creciente demanda de infraestructura de TI flexible y escalable. Las organizaciones de los servicios financieros, la atención de la salud, el comercio minorista, la fabricación y las industrias del sector público están combinando cada vez más entornos privados y públicos para mejorar la flexibilidad de la carga de trabajo, la gestión de datos y la eficiencia operacional. También es alentador que las empresas adopten arquitecturas híbridas controladas hagan hincapié en la seguridad cibernética, la soberanía de los datos y el cumplimiento reglamentario. Además, se espera que las inversiones crecientes en inteligencia artificial, analítica, computación de bordes y modernización de la nube generen nuevas oportunidades para proveedores híbridos de nubes en el Reino Unido.
¿Cuáles son las mejores empresas en Hybrid Cloud Market
La industria de la nube híbrida está dirigida principalmente por empresas bien establecidas, incluyendo:
- IBM(U.S.)
- Microsoft(U.S.)
- Amazon Web Services, Inc.(U.S.)
- Oracle(U.S.)
- Cisco Systems, Inc.(U.S.)
- Dell Inc. (U.S.)
- Hewlett Packard Enterprise Development LP (Estados Unidos)
- Red Hat, Inc. (U.S.)
- VMware, LLC (Estados Unidos)
- Nutanix, Inc. (U.S.)
- Broadcom Inc. (Estados Unidos)
- NetApp, Inc. (U.S.)
- RACKSPACE TECHNOLOGY (U.S.)
- Verizon Communications Inc. (U.S.)
- Alibaba Cloud (China)
- Huawei Technologies Co., Ltd. (China)
- SAP SE (Alemania)
- Fujitsu Limited (Japón)
- Hitachi, Ltd. (Japón)
¿Cuáles son los últimos desarrollos en Hybrid Cloud Market
- En agosto de 2026, AWS anunció la vista previa pública de AWS Interconnect multicloud con Microsoft Azure, permitiendo a los clientes establecer conexiones privadas y resilientes entre AWS y Azure a través de una experiencia gestionada. El desarrollo se basa en el esfuerzo más amplio de AWS para simplificar la conectividad multicloud y la interoperabilidad.
- En julio de 2026, AWS anunció la disponibilidad general de AWS Interconnect multicloud con Oracle Cloud Infrastructure (OCI), permitiendo a los clientes establecer conectividad privada escalable entre AWS y OCI. El servicio tiene por objeto simplificar la conectividad para las organizaciones que operan cargas de trabajo en múltiples entornos nublados.
- En junio de 2026, IBM y Google Cloud anunciaron una alianza estratégica para ampliar la empresa AI y modernizar los sistemas básicos, combinando las capacidades de IBM Consulting con la plataforma Gemini Enterprise Agent de Google Cloud, la ciberseguridad y las tecnologías de datos. La iniciativa apoya la modernización en entornos empresariales e híbridos de nube.
- En mayo de 2026, IBM y Oracle ampliaron su asociación estratégica para avanzar en la modernización de la nube híbrida e IA. Las capacidades previstas incluyen una mayor integración entre Oracle Cloud Infrastructure y Red Hat Enterprise Linux, junto con herramientas para la optimización del volumen de trabajo, seguridad de datos, automatización y gestión de aplicaciones empresariales.
- En noviembre de 2025, IBM Consulting abrió su primer Red Hat-powered Innovation Hub en Bengaluru, proporcionando a las empresas un entorno para explorar las tecnologías híbridas de la nube y la IA y acelerar las iniciativas de transformación digital.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Tabla de contenido
1 INTRODUCCIÓN
1.1 OBJETIVOS DEL ESTUDIO
1.2 DEFINICIÓN DE MERCADO
1.3 DESCRIPCIÓN GENERAL DEL MERCADO GLOBAL DE LA NUBE HÍBRIDA
1.4 MONEDA Y PRECIOS
1.5 LIMITACIÓN
1.6 MERCADOS CUBIERTOS
2 SEGMENTACIÓN DEL MERCADO
2.1 CONCLUSIONES CLAVE
2.1.1 LLEGADA AL MERCADO GLOBAL DE LA NUBE HÍBRIDA
2.1.2 CUADRÍCULA DE POSICIONAMIENTO DE PROVEEDORES
2.1.3 CURVA DE LÍNEA DE VIDA DE LA TECNOLOGÍA
2.1.4 GUÍA DE MERCADO
2.1.5 CUADRÍCULA DE POSICIONAMIENTO DE LA EMPRESA
2.1.6 ANÁLISIS DE LA CUOTA DE MERCADO DE LA EMPRESA
2.1.7 MODELADO MULTIVARIADO
2.1.8 ANÁLISIS DE ARRIBA A ABAJO
2.1.9 NORMAS DE MEDICIÓN
2.1.10 ANÁLISIS DE PARTICIPACIÓN DE PROVEEDORES
2.1.11 PUNTOS DE DATOS DE ENTREVISTAS PRIMARIAS CLAVE
2.1.12 PUNTOS DE DATOS DE BASES DE DATOS SECUNDARIAS CLAVE
2.2 MERCADO GLOBAL DE LA NUBE HÍBRIDA: RESUMEN DE LA INVESTIGACIÓN
2.3 SUPUESTOS
3 DESCRIPCIÓN GENERAL DEL MERCADO
3.1 CONDUCTORES
3.2 RESTRICCIONES
3.3 OPORTUNIDADES
3.4 DESAFÍOS
4 RESUMEN EJECUTIVO
5 INFORMACIÓN PREMIUM
5.1 LAS CINCO FUERZAS DE PORTERS
5.2 NORMAS REGULADORAS
5.3 TENDENCIAS TECNOLÓGICAS
5.4 ANÁLISIS DE PATENTES
5.5 ESTUDIO DE CASO
5.6 ANÁLISIS DE LA CADENA DE VALOR
5.7 ANÁLISIS COMPARITIVO DE EMPRESAS
6 MERCADO GLOBAL DE NUBE HÍBRIDA, AL OFRECER
6.1 INFORMACIÓN GENERAL
6.2 SOLUCIÓN
6.3 SERVICIOS
6.3.1 POR TIPO DE SERVICIO
6.3.1.1. GESTIÓN Y ORQUESTACIÓN DE LA NUBE
6.3.1.2. RECUPERACIÓN ANTE DESASTRES
6.3.1.3. ALOJAMIENTO HÍBRIDO
6.3.2 POR MODELO DE SERVICIO
6.3.2.1. INFRAESTRUCTURA COMO SERVICIO (IAAS)
6.3.2.2. PLATAFORMA COMO SERVICIO (PAAS)
6.3.2.3. SOFTWARE COMO SERVICIO (SAAS)
7 MERCADO GLOBAL DE LA NUBE HÍBRIDA, POR TIPO DE ENTORNO
7.1 INFORMACIÓN GENERAL
7.2 NUBE PÚBLICA
7.3 NUBE PRIVADA LOCAL
7.4 NUBE PRIVADA ALOJADA
7.5 EN LAS INSTALACIONES (LEGADO)
8 MERCADO GLOBAL DE NUBE HÍBRIDA, POR TAMAÑO DE EMPRESA
8.1 INFORMACIÓN GENERAL
8.2 PEQUEÑAS Y MEDIANAS EMPRESAS
8.3 EMPRESA DE GRAN TAMAÑO
9 MERCADO GLOBAL DE LA NUBE HÍBRIDA, POR CARGAS DE TRABAJO
9.1 INFORMACIÓN GENERAL
9.2 ALMACENAMIENTO, COPIA DE SEGURIDAD Y RECUPERACIÓN ANTE DESASTRES
9.3 DESARROLLO Y PRUEBAS DE APLICACIONES
9.4 GESTIÓN DE BASES DE DATOS
9.5 INTEGRACIÓN Y ORQUESTACIÓN
9.6 GESTIÓN DE LA RELACIÓN CON EL CLIENTE
9.7 GESTIÓN DE RECURSOS EMPRESARIALES
9.8 COLABORACIÓN EN LA NUBE Y GESTIÓN DE CONTENIDO
9.9 OTROS
10 MERCADO GLOBAL DE LA NUBE HÍBRIDA, POR USUARIO FINAL
10.1 INFORMACIÓN GENERAL
10.2 BFSI
10.2.1 AL OFRECER
10.2.1.1. SOLUCIÓN
10.2.1.2. SERVICIOS
10.2.1.2.1. POR TIPO DE SERVICIO
10.2.1.2.1.1 ADMINISTRACIÓN Y ORQUESTACIÓN DE LA NUBE
10.2.1.2.1.2 RECUPERACIÓN ANTE DESASTRES
10.2.1.2.1.3 ALOJAMIENTO HÍBRIDO
10.2.1.2.2. POR MODELO DE SERVICIO
10.2.1.2.2.1 INFRAESTRUCTURA COMO SERVICIO (IAAS)
10.2.1.2.2.2 PLATAFORMA COMO SERVICIO (PAAS)
10.2.1.2.2.3 SOFTWARE COMO SERVICIO (SAAS)
10.3 TI Y TELECOMUNICACIONES
10.3.1 AL OFRECER
10.3.1.1. SOLUCIÓN
10.3.1.2. SERVICIOS
10.3.1.2.1. POR TIPO DE SERVICIO
10.3.1.2.1.1 ADMINISTRACIÓN Y ORQUESTACIÓN DE LA NUBE
10.3.1.2.1.2 RECUPERACIÓN ANTE DESASTRES
10.3.1.2.1.3 ALOJAMIENTO HÍBRIDO
10.3.1.2.2. POR MODELO DE SERVICIO
10.3.1.2.2.1 INFRAESTRUCTURA COMO SERVICIO (IAAS)
10.3.1.2.2.2 PLATAFORMA COMO SERVICIO (PAAS)
10.3.1.2.2.3 SOFTWARE COMO SERVICIO (SAAS)
10.4 ATENCIÓN SANITARIA
10.4.1 AL OFRECER
10.4.1.1. SOLUCIÓN
10.4.1.2. SERVICIOS
10.4.1.2.1. POR TIPO DE SERVICIO
10.4.1.2.1.1 ADMINISTRACIÓN Y ORQUESTACIÓN DE LA NUBE
10.4.1.2.1.2 RECUPERACIÓN ANTE DESASTRES
10.4.1.2.1.3 ALOJAMIENTO HÍBRIDO
10.4.1.2.2. POR MODELO DE SERVICIO
10.4.1.2.2.1 INFRAESTRUCTURA COMO SERVICIO (IAAS)
10.4.1.2.2.2 PLATAFORMA COMO SERVICIO (PAAS)
10.4.1.2.2.3 SOFTWARE COMO SERVICIO (SAAS)
10.5 VENTA AL POR MENOR
10.5.1 AL OFRECER
10.5.1.1. SOLUCIÓN
10.5.1.2. SERVICIOS
10.5.1.2.1. POR TIPO DE SERVICIO
10.5.1.2.1.1 ADMINISTRACIÓN Y ORQUESTACIÓN DE LA NUBE
10.5.1.2.1.2 RECUPERACIÓN ANTE DESASTRES
10.5.1.2.1.3 ALOJAMIENTO HÍBRIDO
10.5.1.2.2. POR MODELO DE SERVICIO
10.5.1.2.2.1 INFRAESTRUCTURA COMO SERVICIO (IAAS)
10.5.1.2.2.2 PLATAFORMA COMO SERVICIO (PAAS)
10.5.1.2.2.3 SOFTWARE COMO SERVICIO (SAAS)
10.6 MEDIOS Y ENTRETENIMIENTO
10.6.1 AL OFRECER
10.6.1.1. SOLUCIÓN
10.6.1.2. SERVICIOS
10.6.1.2.1. POR TIPO DE SERVICIO
10.6.1.2.1.1 ADMINISTRACIÓN Y ORQUESTACIÓN DE LA NUBE
10.6.1.2.1.2 RECUPERACIÓN ANTE DESASTRES
10.6.1.2.1.3 ALOJAMIENTO HÍBRIDO
10.6.1.2.2. POR MODELO DE SERVICIO
10.6.1.2.2.1 INFRAESTRUCTURA COMO SERVICIO (IAAS)
10.6.1.2.2.2 PLATAFORMA COMO SERVICIO (PAAS)
10.6.1.2.2.3 SOFTWARE COMO SERVICIO (SAAS)
10.7 FABRICACIÓN
10.7.1 AL OFRECER
10.7.1.1. SOLUCIÓN
10.7.1.2. SERVICIOS
10.7.1.2.1. POR TIPO DE SERVICIO
10.7.1.2.1.1 ADMINISTRACIÓN Y ORQUESTACIÓN DE LA NUBE
10.7.1.2.1.2 RECUPERACIÓN ANTE DESASTRES
10.7.1.2.1.3 ALOJAMIENTO HÍBRIDO
10.7.1.2.2. POR MODELO DE SERVICIO
10.7.1.2.2.1 INFRAESTRUCTURA COMO SERVICIO (IAAS)
10.7.1.2.2.2 PLATAFORMA COMO SERVICIO (PAAS)
10.7.1.2.2.3 SOFTWARE COMO SERVICIO (SAAS)
10.8 GOBIERNO
10.8.1 AL OFRECER
10.8.1.1. SOLUCIÓN
10.8.1.2. SERVICIOS
10.8.1.2.1. POR TIPO DE SERVICIO
10.8.1.2.1.1 ADMINISTRACIÓN Y ORQUESTACIÓN DE LA NUBE
10.8.1.2.1.2 RECUPERACIÓN ANTE DESASTRES
10.8.1.2.1.3 ALOJAMIENTO HÍBRIDO
10.8.1.2.2. POR MODELO DE SERVICIO
10.8.1.2.2.1 INFRAESTRUCTURA COMO SERVICIO (IAAS)
10.8.1.2.2.2 PLATAFORMA COMO SERVICIO (PAAS)
10.8.1.2.2.3 SOFTWARE COMO SERVICIO (SAAS)
10.9 TRANSPORTE Y LOGÍSTICA
10.9.1 AL OFRECER
10.9.1.1. SOLUCIÓN
10.9.1.2. SERVICIOS
10.9.1.2.1. POR TIPO DE SERVICIO
10.9.1.2.1.1 ADMINISTRACIÓN Y ORQUESTACIÓN DE LA NUBE
10.9.1.2.1.2 RECUPERACIÓN ANTE DESASTRES
10.9.1.2.1.3 ALOJAMIENTO HÍBRIDO
10.9.1.2.2. POR MODELO DE SERVICIO
10.9.1.2.2.1 INFRAESTRUCTURA COMO SERVICIO (IAAS)
10.9.1.2.2.2 PLATAFORMA COMO SERVICIO (PAAS)
10.9.1.2.2.3 SOFTWARE COMO SERVICIO (SAAS)
10.1 VIAJES Y HOSPITALIDAD
10.10.1 AL OFRECER
10.10.1.1. SOLUCIÓN
10.10.1.2. SERVICIOS
10.10.1.2.1. POR TIPO DE SERVICIO
10.10.1.2.1.1 ADMINISTRACIÓN Y ORQUESTACIÓN DE LA NUBE
10.10.1.2.1.2 RECUPERACIÓN ANTE DESASTRES
10.10.1.2.1.3 ALOJAMIENTO HÍBRIDO
10.10.1.2.2. POR MODELO DE SERVICIO
10.10.1.2.2.1 INFRAESTRUCTURA COMO SERVICIO (IAAS)
10.10.1.2.2.2 PLATAFORMA COMO SERVICIO (PAAS)
10.10.1.2.2.3 SOFTWARE COMO SERVICIO (SAAS)
10.11 EDUCACIÓN
10.11.1 AL OFRECER
10.11.1.1. SOLUCIÓN
10.11.1.2. SERVICIOS
10.11.1.2.1. POR TIPO DE SERVICIO
10.11.1.2.1.1 ADMINISTRACIÓN Y ORQUESTACIÓN DE LA NUBE
10.11.1.2.1.2 RECUPERACIÓN ANTE DESASTRES
10.11.1.2.1.3 ALOJAMIENTO HÍBRIDO
10.11.1.2.2. POR MODELO DE SERVICIO
10.11.1.2.2.1 INFRAESTRUCTURA COMO SERVICIO (IAAS)
10.11.1.2.2.2 PLATAFORMA COMO SERVICIO (PAAS)
10.11.1.2.2.3 SOFTWARE COMO SERVICIO (SAAS)
10.12 OTROS
11 MERCADO GLOBAL DE LA NUBE HÍBRIDA, POR GEOGRAFÍA
11.1 MERCADO GLOBAL DE NUBE HÍBRIDA (TODA LA SEGMENTACIÓN PROPORCIONADA ANTERIORMENTE SE REPRESENTA EN ESTE CAPÍTULO POR PAÍS)
11.1.1 AMÉRICA DEL NORTE
11.1.1.1. EE. UU.
11.1.1.2. CANADÁ
11.1.1.3. MÉXICO
11.1.2 EUROPA
11.1.2.1. ALEMANIA
11.1.2.2. FRANCIA
11.1.2.3. Reino Unido
11.1.2.4. ITALIA
11.1.2.5. ESPAÑA
11.1.2.6. RUSIA
11.1.2.7. TURQUÍA
11.1.2.8. BÉLGICA
11.1.2.9. PAÍSES BAJOS
11.1.2.10. NORUEGA
11.1.2.11. FINLAND
11.1.2.12. SUIZA
11.1.2.13. DINAMARCA
11.1.2.14. SUECIA
11.1.2.15. POLONIA
11.1.2.16. RESTO DE EUROPA
11.1.3 ASIA PACÍFICO
11.1.3.1. JAPÓN
11.1.3.2. CHINA
11.1.3.3. COREA DEL SUR
11.1.3.4. INDIA
11.1.3.5. AUSTRALIA
11.1.3.6. NUEVA ZELANDA
11.1.3.7. SINGAPUR
11.1.3.8. TAILANDIA
11.1.3.9. MALASIA
11.1.3.10. INDONESIA
11.1.3.11. FILIPINAS
11.1.3.12. TAIWÁN
11.1.3.13. VIETNAM
11.1.3.14. RESTO DE ASIA PACÍFICO
11.1.4 SUDAMÉRICA
11.1.4.1. BRASIL
11.1.4.2. ARGENTINA
11.1.4.3. RESTO DE SUDAMÉRICA
11.1.5 ORIENTE MEDIO Y ÁFRICA
11.1.5.1. SUDÁFRICA
11.1.5.2. EGIPTO
11.1.5.3. ARABIA SAUDITA
11.1.5.4. Emiratos Árabes Unidos
11.1.5.5. OMÁN
11.1.5.6. BAHREIN
11.1.5.7. ISRAEL
11.1.5.8. KUWAIT
11.1.5.9. CATAR
11.1.5.10. RESTO DE ORIENTE MEDIO Y ÁFRICA
11.2 INFORMACIÓN PRINCIPAL CLAVE: POR PAÍSES PRINCIPALES
12 MERCADO GLOBAL DE LA NUBE HÍBRIDA, PANORAMA EMPRESARIAL
12.1 ANÁLISIS DE LAS ACCIONES DE LA EMPRESA: GLOBAL
12.2 ANÁLISIS DE ACCIONES DE EMPRESAS: AMÉRICA DEL NORTE
12.3 ANÁLISIS DE ACCIONES DE EMPRESAS: EUROPA
12.4 ANÁLISIS DE ACCIONES DE LA EMPRESA: ASIA PACÍFICO
12.5 FUSIONES Y ADQUISICIONES
12.6 DESARROLLO Y APROBACIONES DE NUEVOS PRODUCTOS
12.7 EXPANSIONES
12.8 CAMBIOS REGLAMENTARIOS
12.9 ASOCIACIÓN Y OTROS DESARROLLOS ESTRATÉGICOS
13 MERCADO GLOBAL DE NUBE HÍBRIDA, ANÁLISIS FODA Y DBMR
14 MERCADO GLOBAL DE LA NUBE HÍBRIDA, PERFIL DE LA EMPRESA
14.1 GOOGLE
14.1.1 INSTANTÁNEA DE LA EMPRESA
14.1.2 ANÁLISIS DE INGRESOS
14.1.3 PRESENCIA GEOGRÁFICA
14.1.4 PORTAFOLIO DE PRODUCTOS
14.1.5 DESARROLLO RECIENTE
14.2 MICROSOFT
14.2.1 INSTANTÁNEA DE LA EMPRESA
14.2.2 ANÁLISIS DE INGRESOS
14.2.3 PRESENCIA GEOGRÁFICA
14.2.4 PORTAFOLIO DE PRODUCTOS
14.2.5 DESARROLLO RECIENTE
14.3 AMAZON WEB SERVICES, INC.
14.3.1 INSTANTÁNEA DE LA EMPRESA
14.3.2 ANÁLISIS DE INGRESOS
14.3.3 PRESENCIA GEOGRÁFICA
14.3.4 PORTAFOLIO DE PRODUCTOS
14.3.5 DESARROLLO RECIENTE
14.4 ORÁCULO
14.4.1 INSTANTÁNEA DE LA EMPRESA
14.4.2 ANÁLISIS DE INGRESOS
14.4.3 PRESENCIA GEOGRÁFICA
14.4.4 PORTAFOLIO DE PRODUCTOS
14.4.5 DESARROLLO RECIENTE
14.5 SISTEMAS CISCO, INC.
14.5.1 INSTANTÁNEA DE LA EMPRESA
14.5.2 ANÁLISIS DE INGRESOS
14.5.3 PRESENCIA GEOGRÁFICA
14.5.4 PORTAFOLIO DE PRODUCTOS
14.5.5 DESARROLLO RECIENTE
14.6 IBM
14.6.1 INSTANTÁNEA DE LA EMPRESA
14.6.2 ANÁLISIS DE INGRESOS
14.6.3 PRESENCIA GEOGRÁFICA
14.6.4 PORTAFOLIO DE PRODUCTOS
14.6.5 DESARROLLO RECIENTE
14.7 NETAPP
14.7.1 INSTANTÁNEA DE LA EMPRESA
14.7.2 ANÁLISIS DE INGRESOS
14.7.3 PRESENCIA GEOGRÁFICA
14.7.4 PORTAFOLIO DE PRODUCTOS
14.7.5 DESARROLLO RECIENTE
14.8 VMWARE, INC.
14.8.1 INSTANTÁNEA DE LA EMPRESA
14.8.2 ANÁLISIS DE INGRESOS
14.8.3 PRESENCIA GEOGRÁFICA
14.8.4 PORTAFOLIO DE PRODUCTOS
14.8.5 DESARROLLO RECIENTE
14.9 CITRIX SYSTEMS, INC.
14.9.1 INSTANTÁNEA DE LA EMPRESA
14.9.2 ANÁLISIS DE INGRESOS
14.9.3 PRESENCIA GEOGRÁFICA
14.9.4 PORTAFOLIO DE PRODUCTOS
14.9.5 DESARROLLO RECIENTE
14.1 HEWLETT PACKARD DESARROLLO EMPRESARIAL LP
14.10.1 INSTANTÁNEA DE LA EMPRESA
14.10.2 ANÁLISIS DE INGRESOS
14.10.3 PRESENCIA GEOGRÁFICA
14.10.4 PORTAFOLIO DE PRODUCTOS
14.10.5 DESARROLLO RECIENTE
14.11 NUTANIX
14.11.1 INSTANTÁNEA DE LA EMPRESA
14.11.2 ANÁLISIS DE INGRESOS
14.11.3 PRESENCIA GEOGRÁFICA
14.11.4 PORTAFOLIO DE PRODUCTOS
14.11.5 DESARROLLO RECIENTE
14.12 HITACHI VANTARA LLC
14.12.1 INSTANTÁNEA DE LA EMPRESA
14.12.2 ANÁLISIS DE INGRESOS
14.12.3 PRESENCIA GEOGRÁFICA
14.12.4 PORTAFOLIO DE PRODUCTOS
14.12.5 DESARROLLO RECIENTE
14.13 CLOUDFLARE, INC.
14.13.1 INSTANTÁNEA DE LA EMPRESA
14.13.2 ANÁLISIS DE INGRESOS
14.13.3 PRESENCIA GEOGRÁFICA
14.13.4 PORTAFOLIO DE PRODUCTOS
14.13.5 DESARROLLO RECIENTE
14.14 FORTINET, INC.
14.14.1 INSTANTÁNEA DE LA EMPRESA
14.14.2 ANÁLISIS DE INGRESOS
14.14.3 PRESENCIA GEOGRÁFICA
14.14.4 PORTAFOLIO DE PRODUCTOS
14.14.5 DESARROLLO RECIENTE
14.15 CORPORACIÓN INTEL
14.15.1 INSTANTÁNEA DE LA EMPRESA
14.15.2 ANÁLISIS DE INGRESOS
14.15.3 PRESENCIA GEOGRÁFICA
14.15.4 PORTAFOLIO DE PRODUCTOS
14.15.5 DESARROLLO RECIENTE
14.16 TECNOLOGÍAS LUMEN
14.16.1 INSTANTÁNEA DE LA EMPRESA
14.16.2 ANÁLISIS DE INGRESOS
14.16.3 PRESENCIA GEOGRÁFICA
14.16.4 PORTAFOLIO DE PRODUCTOS
14.16.5 DESARROLLO RECIENTE
14.17 HCL TECHNOLOGIES LIMITADA
14.17.1 INSTANTÁNEA DE LA EMPRESA
14.17.2 ANÁLISIS DE INGRESOS
14.17.3 PRESENCIA GEOGRÁFICA
14.17.4 PORTAFOLIO DE PRODUCTOS
14.17.5 DESARROLLO RECIENTE
14.18 DELL INC.
14.18.1 INSTANTÁNEA DE LA EMPRESA
14.18.2 ANÁLISIS DE INGRESOS
14.18.3 PRESENCIA GEOGRÁFICA
14.18.4 PORTAFOLIO DE PRODUCTOS
14.18.5 DESARROLLO RECIENTE
14.19 TELEFONAKTIEBOLAGET LM ERICSSON
14.19.1 INSTANTÁNEA DE LA EMPRESA
14.19.2 ANÁLISIS DE INGRESOS
14.19.3 PRESENCIA GEOGRÁFICA
14.19.4 PORTAFOLIO DE PRODUCTOS
14.19.5 DESARROLLO RECIENTE
14.2 FUJITSU
14.20.1 INSTANTÁNEA DE LA EMPRESA
14.20.2 ANÁLISIS DE INGRESOS
14.20.3 PRESENCIA GEOGRÁFICA
14.20.4 PORTAFOLIO DE PRODUCTOS
14.20.5 DESARROLLO RECIENTE
14.21 ACCENTURE
14.21.1 INSTANTÁNEA DE LA EMPRESA
14.21.2 ANÁLISIS DE INGRESOS
14.21.3 PRESENCIA GEOGRÁFICA
14.21.4 PORTAFOLIO DE PRODUCTOS
14.21.5 DESARROLLO RECIENTE
14.22 ALMACENAMIENTO PURO, INC.
14.22.1 INSTANTÁNEA DE LA EMPRESA
14.22.2 ANÁLISIS DE INGRESOS
14.22.3 PRESENCIA GEOGRÁFICA
14.22.4 PORTAFOLIO DE PRODUCTOS
14.22.5 DESARROLLO RECIENTE
14.23 QUEST SOFTWARE INC.
14.23.1 INSTANTÁNEA DE LA EMPRESA
14.23.2 ANÁLISIS DE INGRESOS
14.23.3 PRESENCIA GEOGRÁFICA
14.23.4 PORTAFOLIO DE PRODUCTOS
14.23.5 DESARROLLO RECIENTE
14.24 UNITAS GLOBAL
14.24.1 INSTANTÁNEA DE LA EMPRESA
14.24.2 ANÁLISIS DE INGRESOS
14.24.3 PRESENCIA GEOGRÁFICA
14.24.4 PORTAFOLIO DE PRODUCTOS
14.24.5 DESARROLLO RECIENTE
14.25 CORPORACIÓN DE COMUNICACIONES NTT
14.25.1 INSTANTÁNEA DE LA EMPRESA
14.25.2 ANÁLISIS DE INGRESOS
14.25.3 PRESENCIA GEOGRÁFICA
14.25.4 PORTAFOLIO DE PRODUCTOS
14.25.5 DESARROLLO RECIENTE
14.26 CORPORACIÓN DE TEXTO ABIERTO (MICRO ENFOQUE)
14.26.1 INSTANTÁNEA DE LA EMPRESA
14.26.2 ANÁLISIS DE INGRESOS
14.26.3 PRESENCIA GEOGRÁFICA
14.26.4 PORTAFOLIO DE PRODUCTOS
14.26.5 DESARROLLO RECIENTE
14.27 EQUINIX
14.27.1 INSTANTÁNEA DE LA EMPRESA
14.27.2 ANÁLISIS DE INGRESOS
14.27.3 PRESENCIA GEOGRÁFICA
14.27.4 PORTAFOLIO DE PRODUCTOS
14.27.5 DESARROLLO RECIENTE
NOTA: LA LISTA DE EMPRESAS PRESENTADAS NO ES EXHAUSTIVA Y SE ADAPTA A LOS REQUISITOS DE NUESTROS CLIENTES ANTERIORES. NUESTRO ESTUDIO PRESENTA MÁS DE 100 EMPRESAS, POR LO QUE ESTA LISTA PUEDE MODIFICARSE O SUSTITUIRSE A PETICIÓN.
15 CONCLUSIÓN
16 CUESTIONARIO
17 INFORMES RELACIONADOS
18 ACERCA DE LA INVESTIGACIÓN DE MERCADO DE DATA BRIDGE

Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











