


Global Rigid Food Packaging Market Segmentation, By Material (Plastic, Metal, Paperboard, and Others), Product Type (Bottles & Jars, Trays & Clamshells, Tubs, Cups & Pots, Cans, Boxes & Baby Containers, and Others), Application (Dairy Products, Meat, Poultry & Seafood, Bakery & Confectery Channel
¿Cuál es la tasa de tamaño y crecimiento del mercado de embalaje de alimentos rígidos
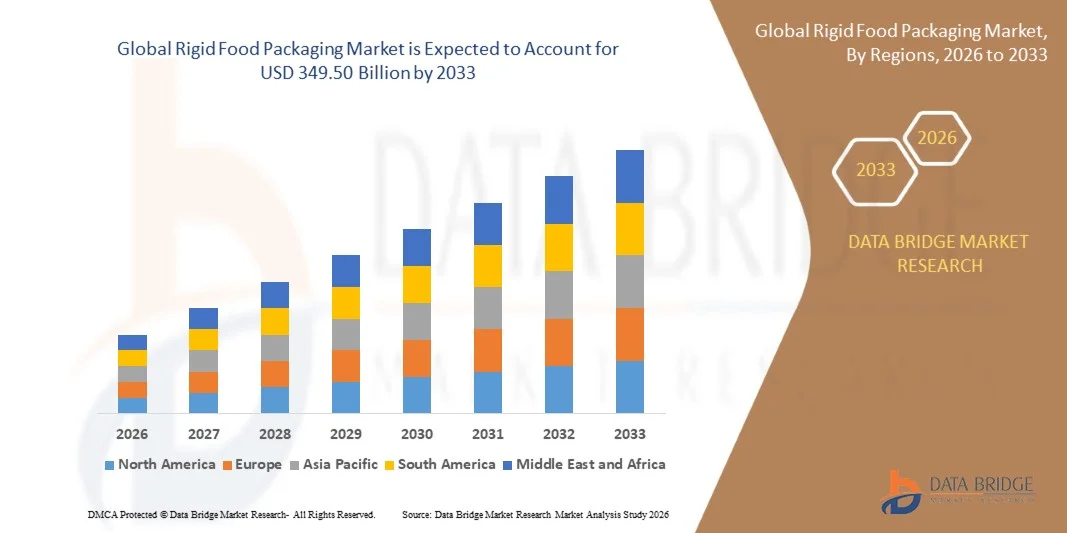
- Según el análisis de Data Bridge Market Research, el mercado rígido de embalaje de alimentos se valoró enUSD 241.30 billion in 2025y se prevé que alcanceUSD 349.50 billion by 2033, creciendo en unCAGR of 4.70% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por la creciente demanda de soluciones de embalaje de alimentos convenientes y duraderas, el aumento del consumo de envases envasados yalimentos listos para comer,y creciente adopción de materiales de embalaje rígidos reciclables y ligeros en toda la industria de alimentos y bebidas.
- La creciente demanda de vida útil ampliada y transporte de alimentos seguros, combinado con normas más estrictas de seguridad alimentaria y embalaje, obliga a los fabricantes de alimentos y minoristas a adoptar soluciones de embalaje rígidas avanzadas. Los envases plásticos, botellas, bandejas, latas y otros formatos rígidos están ganando adopción ofreciendo protección contra la contaminación, daño al producto, humedad y exposición ambiental al tiempo que apoyan un almacenamiento y distribución eficientes.
Tamaño del mercado
- Valor mundial del mercado (2025): 241,30 dólares
- Valor de mercado esperado (2033): 349,50 dólares
- CAGR prefabricado (2026–2033): 4,70%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia Pacífico
¿Cuáles son los principales Takeaways del Rigid Food Packaging Market
- América del Norte dominaba el rígido mercado de embalaje de alimentos con la mayor cuota de ingresos del 30,0% en 2025, apoyado por una industria de procesamiento de alimentos bien establecida, un alto consumo de alimentos empaquetados y una fuerte demanda de soluciones de embalaje convenientes y duraderas.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR de 5,3% de 2026 a 2033, alimentada por la ampliación de la capacidad de procesamiento de alimentos, el aumento de la urbanización, el aumento del consumo de alimentos envasados y la creciente inversión en infraestructura de embalaje moderna
- El segmento de plástico lideró el mercado con una cuota de 68,0% en 2025, impulsada por su versatilidad, características livianas, rentabilidad y fuertes propiedades de barrera
- El cartón es el tipo de material de más rápido crecimiento, proyectado para registrar un CAGR de 5,3%, reflejando el aumento de la demanda de soluciones de embalaje reciclables y ambientalmente preferibles
- El segmento de botellas y frascos dominaba la categoría tipo de producto con una cuota de ingresos del 39,0% en 2025, dirigida por el uso generalizado en productos lácteos, salsas, condimentos, alimentos procesados y otras categorías de alimentos empaquetados.
- Los productos lácteos representaron el 30,0% de la cuota de mercado en 2025, preferida por el amplio uso de envases rígidos para leche, yogur, queso, mantequilla, crema y otros productos lácteos.
- El segmento de comidas listas para comer es la categoría de aplicación más rápida, con un CAGR de 5,6%, impulsado por la urbanización, estilos de vida ocupados, y la preferencia creciente del consumidor por soluciones de comida convenientes
Informe Scope and Rigid Food Packaging Market Segmentation
|
Atributos |
Rigid Food Packaging Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis de exportaciones de importaciones, visión general de la capacidad de producción, análisis de consumo de producción, escenario de cambio climático, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis PESTLE Analysis, análisis, análisis de PESTLE, análisis de valores y análisis de valores. |
¿Cuál es la tendencia clave en el mercado de embalaje de alimentos rígidos
- Los envases de alimentos rígidos están cambiando cada vez más hacia formatos reciclables y circulares, ya que las marcas de alimentos buscan reducir el uso de plástico virgen, mejorar la reciclabilidad y satisfacer las crecientes expectativas de consumo y regulación para soluciones de embalaje sostenibles a nivel mundial.
- Por ejemplo, en febrero de 2025, Klöckner Pentaplast lanzó un piloto del Reino Unido con Tesco y Hilton Foods utilizando bandejas PET 100% recicladas hechas de bandejas de alimentos recuperadas, apoyando el reciclaje de circuito cerrado para sistemas de embalaje de alimentos.
- Los fabricantes de embalaje están desarrollando formatos rígidos ligeros que mantienen la protección de barreras, la vida útil, la comodidad y el rendimiento estructural al tiempo que reducen el consumo de materiales y mejoran la eficiencia del transporte en las aplicaciones de procesamiento de alimentos, venta al por menor y servicios alimentarios en todo el mundo.
- Las comidas listas para comer, los alimentos congelados y los productos de conveniencia están aumentando la demanda de bandejas rígidas, bañeras, tazas y contenedores que proporcionan portabilidad, compatibilidad con microondas, protección de productos y vida útil ampliada de estantería para consumidores cada vez más urbanos en todo el mundo.
- Por ejemplo, en junio de 2025, Coveris lanzó bandejas MAP BarrierFresh para carne, pescado y aves de corral, reduciendo el uso de plástico en un 90%, manteniendo la reciclabilidad, sellado hermético y un reportado rendimiento de vida útil de estantería de 21 días.
- A medida que se intensifican los requisitos de sostenibilidad, las empresas de embalaje están ampliando soluciones reciclables y de menor importancia al tiempo que mantienen la seguridad alimentaria, la visibilidad de los productos y la compatibilidad operacional, posicionando la circularidad y el peso ligero como tendencias centrales que conforman la innovación rígida de los envases de alimentos a nivel mundial.
¿Cuáles son los controladores clave del mercado de embalaje de alimentos rígidos
- El creciente consumo de alimentos empaquetados, procesados y listos para comer aumenta la demanda de envases rígidos que proporcionan durabilidad, protección de productos, portabilidad, resistencia a la contaminación y vida útil ampliada de estanterías a través de canales minoristas y de servicios alimentarios a nivel mundial.
- Por ejemplo, en junio de 2025, Amcor anunció una bandeja rígida de tres compartimentos para la nueva gama de comidas disponibles en microondas ambiente de un solo servicio, con la bandeja de polipropileno ligero diseñada para la reciclabilidad y destinada a cinco recetas William Saurin Mon Trio Gourmand, demostrando la creciente demanda de embalaje de comidas cómodos y listos para comer.
- Los fabricantes de alimentos están adoptando cada vez más embalajes rígidos reciclables para abordar los objetivos de sostenibilidad, las preferencias de los consumidores en evolución y los requisitos reglamentarios, manteniendo al mismo tiempo el rendimiento de las barreras, la seguridad alimentaria, la estabilidad de la plataforma y la compatibilidad con los equipos de llenado y procesamiento existentes.
- Por ejemplo, en julio de 2025, Klöckner Pentaplast lanzó kp Elite Nova, una bandeja rígida de atmósfera modificada de próxima generación que es alrededor del 10% más liviana que las bandejas competidoras, manteniendo el rendimiento de barrera, la integridad de sellado y la fuerza mecánica para las líneas de embalaje de proteínas de alta velocidad, lo que refleja la demanda continua de un formato eficiente y de alto rendimiento de embalaje de alimentos
- Las inversiones crecientes en el procesamiento de alimentos, la logística de cadenas frías, el comercio minorista moderno y la infraestructura de entrega están fortaleciendo la demanda de contenedores rígidos, bandejas, bañeras y botellas que soportan los requisitos de manejo, variación de temperatura, transporte y distribución en todo el mundo.
¿Qué factores están desafiando el crecimiento del mercado de embalaje de alimentos rígidos
- Los embalajes de alimentos rígidos pueden requerir mayores costos de uso y transporte de materiales que alternativas flexibles ligeras, creando presiones de costos para fabricantes y minoristas, al tiempo que fomentan la sustitución hacia formatos de embalaje de menor peso en mercados sensibles a los precios.
- Por ejemplo, en mayo de 2025, los recicladores de plástico Europa informaron de que la capacidad rígida de reciclaje de HDPE y PP se había estancado, y sólo el 42% de los residuos de poliolefina rígidos recolectados estaban bajo clasificación adecuada, mientras que la inflación más alta, los costos energéticos y las importaciones de menor costo seguían presionando la economía del reciclaje.
- Reciclar envases de alimentos rígidos puede seguir siendo difícil cuando los formatos combinan múltiples materiales, capas de barrera, adhesivos o componentes incompatibles, lo que podría reducir la reciclabilidad y aumentar los requisitos de clasificación y procesamiento de los sistemas de gestión de desechos a nivel mundial.
- La volatilidad de los precios de resina basados en petroquímicos puede aumentar los costos de producción de los fabricantes de envases rígidos de plástico, haciendo más difícil la fijación de precios y decisiones de adquisición y reduciendo potencialmente los márgenes en la cadena de valor de embalaje.
- Por ejemplo, en marzo de 2025, Cerrado Loop Partners informó que el PP de grado alimenticio y no alimentario se mezcla comúnmente en instalaciones de recuperación de materiales porque no pueden ser fácilmente diferenciados, lo que dificulta la seguridad de cantidades suficientes de PP reciclado de alimentos para aplicaciones de embalaje.
- Los requisitos más estrictos de seguridad alimentaria y las normas de reciclaje pueden aumentar el cumplimiento, las pruebas y los costos de desarrollo de materiales, especialmente cuando los fabricantes adoptan plásticos reciclados manteniendo al mismo tiempo la seguridad necesaria, el rendimiento de las barreras y las normas de calidad para las aplicaciones alimentarias.
¿Cómo se aumenta el mercado de embalaje de alimentos Rigid
El mercado rígido de embalaje de alimentos se segmenta sobre la base de material, tipo de producto, aplicación y canal de distribución.
- Por material
Sobre la base del material, el mercado rígido de embalaje de alimentos se segmenta en plástico, metal, cartón y otros. El segmento de plástico dominaba el mercado con una participación del 68,0% en 2025, debido a su versatilidad, características ligeras, eficacia en función de los costos y propiedades de barrera fuertes. Materiales plásticos como PET, PP,HDPE, y PS se utilizan ampliamente a través de lácteos, carnes, panadería, salsas, comidas listas para comer y aplicaciones de alimentos procesados. Su resistencia a la humedad, el oxígeno, el impacto y la contaminación los hace adecuados para proteger los productos alimenticios durante el transporte y almacenamiento. El embalaje de plástico también se integra eficientemente con líneas de llenado de alta velocidad, sellado, etiquetado y embalaje automatizado. Aumentar la adopción de PET reciclable, plásticos con contenido reciclado y estructuras monomateriales está ayudando al segmento a responder a los requisitos de sostenibilidad.
Se prevé que el segmento de cartón registrará el crecimiento más rápido en una CAGR de 5,3% de 2026 a 2033, impulsado por el aumento de la demanda de soluciones de embalaje reciclables y ambientalmente preferibles. El cartón está ganando tracción a medida que los fabricantes de alimentos buscan alternativas al embalaje plástico convencional y responden a objetivos de sostenibilidad. El material se puede convertir en cajas rígidas, bandejas, mangas y contenedores adecuados para panadería, lácteos,alimentos congelados, y aplicaciones listas para comer. Las mejoras en los revestimientos y las tecnologías de barrera están mejorando su resistencia a la humedad y la grasa. Aumentar la presión reglamentaria para reducir los plásticos de uso único es más alentadora para las marcas para evaluar los embalajes de fibra. Paperboard también proporciona una gran superficie imprimible, apoyando la marca de productos y la comunicación del consumidor.
- Por tipo de producto
Sobre la base del tipo de producto, el mercado rígido de envases de alimentos se segmenta en botellas, bandejas, almejas, bañeras, tazas, botes, latas, cajas y contenedores, y otros. El segmento de botellas y frascos dominaba el mercado con 39,0% de participación en 2025, apoyado por el uso generalizado en productos lácteos, salsas, condimentos, alimentos procesados y otras categorías de alimentos empaquetados. Las botellas y los frascos proporcionan una fuerte protección estructural al tiempo que permite un fácil llenado, almacenamiento, dispensación y reasignación. Sus formas y cierres estandarizados permiten a los fabricantes de alimentos utilizar eficientemente la infraestructura de llenado y embalaje establecida. Los formatos transparentes de plástico y vidrio también proporcionan visibilidad del producto, que es valiosa para los productos alimenticios orientados al consumidor. El segmento se beneficia de una amplia disponibilidad en canales minoristas y compatibilidad con diferentes formulaciones de alimentos y tamaños de porciones.
El segmento de bandejas " clamshells es proyectado para presenciar el crecimiento más rápido en CAGR del 7,0% de 2026 a 2033, apoyado por el aumento de la demanda de alimentos frescos, comidas listas para comer, productos de panadería y alimentos empaquetados orientados a la comodidad. Estos formatos proporcionan rigidez estructural y ayudan a proteger los productos contra la trituración, fuga y daño físico durante el transporte. Las almejas transparentes permiten a los consumidores inspeccionar los productos alimenticios antes de comprar, haciéndolos especialmente atractivos para productos frescos, panadería y aplicaciones de alimentos preparados. Las bandejas se utilizan cada vez más con sistemas automatizados de sellado y tecnologías de embalaje de atmósfera modificadas diseñadas para preservar la calidad de los alimentos. El crecimiento en la alimentación en línea y la entrega de alimentos aumenta aún más la demanda de embalaje que puede soportar el manejo y el transporte. Aumentar la adopción de comidas controladas por partes y contenedores de alimentos resistentes al calor también está apoyando el segmento
- By Application
Sobre la base de la aplicación, el mercado rígido de embalaje de alimentos se segmenta en productos lácteos, carne, aves de corral, mariscos, panadería " , comidas listas para comer, frutas " verduras, salsas " , alimentos para bebés, alimentos para mascotas y otros. El segmento de productos lácteos dominaba el mercado con 30,0% de participación en 2025, impulsado por el amplio uso de envases rígidos para leche, yogur, queso, mantequilla, crema y otros productos lácteos. Los productos lácteos requieren embalaje con fuerte resistencia a la contaminación, integridad estructural y protección efectiva contra la humedad y el oxígeno. Las tazas rígidas, las bañeras, las botellas, los contenedores y los cartóns son ampliamente utilizados porque soportan el almacenamiento y el transporte en cadena fría. El aumento del consumo de productos lácteos con valor añadido, como el yogur probiótico, la leche con sabor y los productos de un solo servicio, está generando demanda adicional de embalaje.
Se proyecta que el segmento de comidas listas para comer registre el crecimiento más rápido en un CAGR de 5,6% de 2026 a 2033, impulsado por la creciente urbanización, estilos de vida ocupados y la creciente preferencia de los consumidores por soluciones de comida convenientes. Las comidas listas para comer requieren embalaje que pueda proteger los alimentos durante el almacenamiento, el transporte, el recalentamiento y el consumo. Las bandejas rígidas, las bañeras, los tazones y los contenedores se utilizan cada vez más porque proporcionan durabilidad, control de porciones y manejo conveniente. La expansión de la entrega de alimentos en línea, cocinas en la nube, kits de comidas y alimentos preparados por minoristas está creando una demanda adicional de embalaje resistente a las fugas y resistente al impacto. Los contenedores rígidos compatibles con microondas y resealables se están volviendo cada vez más importantes a medida que los consumidores buscan mayor comodidad. El crecimiento de las comidas preparadas congeladas y refrigeradas también aumenta la necesidad de embalaje capaz de mantener la integridad de los productos a lo largo de la distribución.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado rígido de envases alimentarios se segmenta en minoristas, servicios alimentarios ycomercio electrónico. El segmento minorista dominaba el mercado con un 55,0% de participación en 2025, apoyado por la amplia distribución de productos lácteos empaquetados, carne, artículos de panadería, salsas, alimentos enlatados, aperitivos y comidas listas para comer a través de supermercados, hipermercados, tiendas de conveniencia y otras tiendas organizadas. Los productos alimenticios minoristas requieren embalaje rígido que proporciona protección durante el transporte, almacenamiento de estanterías, visualización de productos y manejo del consumidor. Botellas, frascos, latas, bañeras, tazas, bandejas y cajas se utilizan ampliamente en las categorías de alimentos minoristas. La infraestructura establecida de supermercados y tiendas de comestibles proporciona a los fabricantes amplio acceso al mercado y capacidades de distribución de alto volumen. El embalaje rígido también soporta la visibilidad de los productos, etiquetado, evidencia de manipulación y presentación de estanterías, que son consideraciones importantes en entornos minoristas.
Se prevé que el segmento de comercio electrónico será testigo del crecimiento más rápido en CAGR del 8,0% de 2026 a 2033, impulsado por la expansión de la alimentación en línea, la entrega de alimentos, plataformas de comercio rápido y marcas de alimentos directos a consumidores. La distribución en línea requiere embalaje capaz de proteger los productos contra el manejo repetido, la vibración, la apilación y los daños relacionados con el transporte. Los contenedores rígidos proporcionan mayor fuerza estructural y ayudan a reducir las fugas, la trituración y la deformación del producto durante la entrega de última milla. La creciente popularidad de las comidas listas para comer, los alimentos frescos empaquetados, los kits de comida, los productos lácteos y los alimentos de conveniencia está creando una demanda adicional de embalaje rígido duradero. El comercio electrónico también fomenta el uso de formatos de tamper-evident, resealables y fáciles de manejar que mejoran la experiencia de entrega al consumidor. Aumentar la penetración de comestibles en línea es mayor demanda de embalaje diseñado para una distribución eficiente de última millas.
¿Qué región posee la mayor parte del mercado de embalaje de alimentos rígidos
- América del Norte dominaba el rígido mercado de embalaje de alimentos con la mayor cuota de ingresos del 30,0% en 2025, apoyado por una industria de procesamiento de alimentos bien establecida, un alto consumo de alimentos empaquetados y una fuerte demanda de soluciones de embalaje convenientes y duraderas.
- La región también se beneficia de la adopción generalizada de comidas listas para comer, alimentos procesados, productos lácteos y alimentos frescos envasados, junto con la fuerte demanda de formatos de embalaje duraderos, reciclables y convenientes. El aumento de las inversiones en tecnologías de embalaje sostenibles, materiales reciclables y soluciones avanzadas de embalaje de alimentos siguen fortaleciendo la posición de liderazgo de América del Norte en el mercado mundial.
U.S. Rigid Food Packaging Market Insight
El mercado rígido de envases alimentarios de EE.UU. es testigo de un fuerte crecimiento debido a la creciente demanda de alimentos empaquetados, procesados y de conveniencia, junto con la creciente adopción de soluciones de embalaje duraderas y sostenibles. La industria de alimentos y bebidas madura del país, la extensa infraestructura minorista y el creciente consumo de comidas listas para comer, productos lácteos, carne y alimentos frescos envasados están impulsando la demanda en grandes aplicaciones. Además, el creciente énfasis en materiales reciclables, en envases ligeros y en tecnologías avanzadas de embalaje está acelerando la adopción de soluciones de embalaje rígidas en fabricantes y minoristas de alimentos.
Asia-Pacífico Rigid Food Packaging Market Insight
Se espera que el mercado rígido de envases de alimentos en Asia y el Pacífico experimente un rápido crecimiento, impulsado por la creciente urbanización, la expansión de la producción de alimentos y bebidas y el aumento del consumo de alimentos envasados y de conveniencia en países como China, la India y el Japón. Aumentar la concienciación sobre la seguridad alimentaria, aumentar la adopción de la venta al por menor organizada y aumentar la demanda de formatos de embalaje convenientes está apoyando la expansión del mercado regional. Además, la creciente presencia de industrias de procesamiento de alimentos, plataformas de comercio electrónico y modernas infraestructuras de servicios alimentarios está acelerando la adopción de embalajes rígidos en toda la región.
Japón Rigid Food Packaging Market Insight
El mercado de envases de alimentos rígidos de Japón es testigo de un crecimiento constante debido a la creciente demanda de productos alimenticios convenientes, higiénicos y de alta calidad empaquetados. Los fabricantes y minoristas de alimentos están adoptando cada vez más formatos avanzados de embalaje rígido para comidas listas para comer, productos lácteos, alimentos procesados y aplicaciones de alimentos frescos. Además, el aumento de la integración de los materiales reciclables, las tecnologías de embalaje ligero y los diseños funcionales, junto con el enfoque del país en materia de seguridad alimentaria y sostenibilidad, contribuye aún más al crecimiento del mercado.
China Rigid Food Packaging Market Insight
El mercado rígido de alimentos en China está creciendo rápidamente, impulsado por el aumento de la urbanización, la expansión de las industrias de procesamiento de alimentos y la creciente demanda de alimentos empaquetados y de conveniencia. La creciente adopción de soluciones de embalaje rígidas avanzadas a través de canales de comercio minorista, servicios alimentarios y comercio electrónico aumenta considerablemente la demanda del mercado. Además, el aumento de las inversiones en la fabricación moderna de alimentos, el aumento de la atención en la seguridad alimentaria y el rápido desarrollo de la infraestructura de suministro de alimentos y alimentos en línea están posicionando a China como uno de los mercados de mayor crecimiento para el embalaje rígido de alimentos a nivel mundial.
U.K. Rigid Food Packaging Market Insight
El mercado rígido de envases alimentarios de los Estados Unidos está experimentando un crecimiento constante, apoyado por la creciente demanda de alimentos empaquetados convenientes, comidas listas para comer y soluciones sostenibles de embalaje de alimentos. El aumento de las inversiones en materiales de embalaje reciclables e infraestructura de embalaje avanzada contribuye al crecimiento del mercado. Además, la creciente adopción de plataformas de comercio electrónico, productos alimenticios orientados a la comodidad y formatos de embalaje rígido ligeros está mejorando la eficiencia del embalaje y apoyando la continua expansión del mercado en el Reino Unido.
Alemania Rigid Food Packaging Market Insight
El mercado de embalaje de alimentos rígido de Alemania se está expandiendo constantemente debido a la sólida base de fabricación de alimentos del país, las capacidades avanzadas de embalaje y la adopción creciente de tecnologías de embalaje sostenibles. Los productores de alimentos, minoristas y fabricantes de envases utilizan cada vez más envases rígidos para productos lácteos, carnes, panadería, alimentos procesados y aplicaciones listas para comer. Los avances continuos en materiales reciclables, embalaje ligero y sistemas de embalaje eficientes, junto con fuertes requisitos ambientales y de seguridad alimentaria, están impulsando el crecimiento del mercado en Alemania.
¿Cuáles son las mejores empresas del mercado de embalaje de alimentos Rigid
La rígida industria de embalaje de alimentos está dirigida principalmente por empresas bien establecidas, incluyendo:
- Amcor plc(U.K.)
- Sonoco Products Company(U.S.)
- Silgan Holdings Inc(U.S.)
- Crown Holdings, Inc(U.S.)
- Greif, Inc.(U.S.)
- Graphic Packaging Holding Company (Estados Unidos)
- Mondi plc (U.K.)
- Huhtamäki Oyj (Finlandia)
- Winpak LTD. (Canadá)
- ALPLA Werke Alwin Lehner GmbH " Co KG (Austria)
- RETAL Industries LTD (Cyprus)
- Jokey SE (Alemania)
- Plastipak Holdings, Inc. (U.S.)
- Coveris (Austria)
- ProAmpac (Estados Unidos)
- TriMas (U.S.)
- Smurfit Westrock (Irlanda)
- Novolex Holdings, LLC (Estados Unidos)
- Sabert Corporation (Estados Unidos)
- Placon Corporation (Estados Unidos)
¿Cuáles son los últimos desarrollos en Rigid Food Packaging Market
- En julio de 2025, Amcor anunció una inversión en su instalación Nicholasville, Kentucky para ampliar las capacidades de producción de envases reciclados después del consumo (PCR) para envases rígidos. El nuevo sistema permite una mezcla PCR precisa en múltiples líneas de producción y permite a los clientes seleccionar niveles de contenido reciclado, incluyendo hasta 100% PCR. La capacidad mejorada también está destinada a apoyar las aplicaciones de alimentos y otros embalajes de consumo, fortaleciendo el enfoque de Amcor en soluciones circulares y más sostenibles de embalaje rígido.
- En junio de 2025, Amcor y Cofigeo anunciaron el desarrollo de una bandeja de tres componentes a medida para la nueva gama de comidas ambientales de un solo servicio. La bandeja predominantemente de polipropileno fue diseñada de acuerdo con las directrices de diseño para reciclaje e incorpora una barrera funcional mínima para apoyar el reciclaje dentro de la infraestructura de reciclaje de polipropileno de Francia. El desarrollo demuestra el creciente uso de bandejas rígidas reciclables para aplicaciones de alimentos fáciles de comer.
- En abril de 2024, Amcor lanzó una botella de bebida suave carbonatada de un solo litro hecha de PET reciclado 100% después del consumo. La nueva botella rígida se introdujo como parte de la cartera de embalajes de acciones de Amcor para ayudar a las marcas a abordar los requerimientos de contenido reciclado, proporcionando una opción de embalaje fácilmente disponible. El lanzamiento destaca el movimiento de la industria hacia una mayor utilización de contenido reciclado y soluciones de embalaje más circulares rígidas.
- En julio de 2023, SEE y ExxonMobil anunciaron una iniciativa de circularidad de bandejas de embalaje de alimentos en Australia con bandejas de embalaje preformadas CRYOVAC. La colaboración introdujo bandejas que contenían resinas aprovechando la tecnología Exxtend de ExxonMobil para el reciclaje avanzado y la atribución masiva, con la iniciativa centrada en mejorar la circularidad de plásticos de calidad alimentaria utilizados para el embalaje de carne roja fresca. El desarrollo demostró una mayor colaboración en toda la cadena de valor de embalaje para promover soluciones reciclables y circulares de embalaje de alimentos rígidos.
- En mayo de 2021, Berry Global lanzó su solución de embalaje CombiLight, una olla de alimentos eficiente en recursos diseñada para aplicaciones como yogur, queso crema y queso casero. El embalaje combina una estructura de plástico con fibras naturales recubiertas para crear un envase de alimentos rígidos ligeros manteniendo la fuerza, estabilidad, resistencia a la grasa y compatibilidad con las líneas de llenado existentes. El desarrollo refleja los crecientes esfuerzos de la industria para reducir el uso de materiales e introducir formatos de embalaje rígidos más eficientes en función de los recursos para aplicaciones alimentarias.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











