


Mercado global de trasplantes de órganos sólidos, por órgano (riñón, hígado, páncreas, corazón, pulmón, intestino delgado, riñón/páncreas, otros), producto (productos tisulares, fármacos inmunosupresores, solución de conservación), tratamiento (inmunosupresores, anticuerpos monoclonales , otros), usuarios finales (hospitales, atención domiciliaria, centros especializados, otros), canal de distribución (farmacia hospitalaria, farmacia online, farmacia minorista): tendencias de la industria y pronóstico hasta 2029.
¿Cuál es el tamaño y visión del mercado de trasplante de órganos sólidos
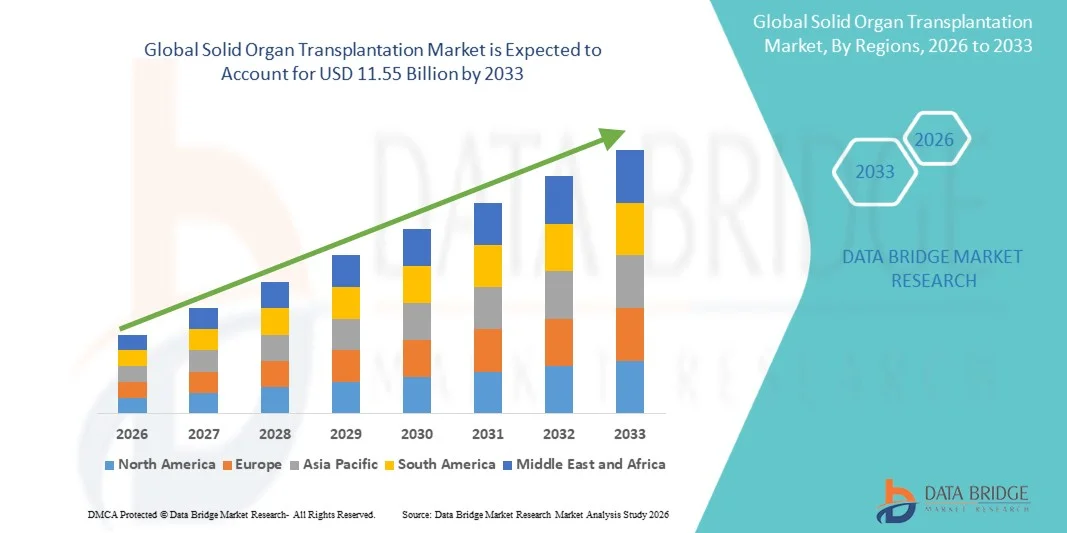
- Según el análisis de investigación del mercado de datos El tamaño del mercado mundial de trasplante de órganos sólidos fue valoradoUSD 7.88 billion in 2025y se espera que alcanceUSD 11.55 billion by 2033, aCAGR of 4.90%durante el período previsto
- El crecimiento del mercado se ve alimentado en gran medida por la creciente prevalencia de fallos de órganos en fase final, aumentandoEnfermedad crónicala carga y el progreso tecnológico continuo en los procedimientos de trasplante y sistemas de conservación de órganos, lo que da lugar a mejores resultados de tratamiento en hospitales y centros de salud especializados
- Además, la creciente demanda de opciones de tratamiento para salvar vidas, la creciente adopción de terapias inmunosupresoras avanzadas y el aumento de las inversiones en infraestructura sanitaria están estableciendo soluciones de trasplante de órganos sólidos como componente crítico de los sistemas de salud modernos. Estos factores convergentes están acelerando la toma de soluciones de trasplante de órganos sólidos, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025): 7.88 millones de dólares
- Valor de mercado previsto (2033): 11.55 millones de dólares
- CAGR prefabricado (2026–2033): 4,90%
¿Cuáles son los principales Takeaways of Solid Organ Transplantation Market
- Las soluciones de Trasplante de Órganos Sólidos, incluidos los procedimientos de trasplante, los sistemas de conservación de órganos, las terapias inmunosupresoras y los servicios de seguimiento post-transplante, son componentes cada vez más vitales de los sistemas sanitarios modernos en los hospitales y centros de trasplantes especializados debido a su papel crítico en el tratamiento de la insuficiencia de órganos en fase final y la mejora de los resultados de supervivencia del paciente
- La creciente demanda de soluciones de trasplante de órganos sólidos se alimenta principalmente por la creciente prevalencia de enfermedades renales crónicas, cirrosis hepática, insuficiencia cardíaca, complicaciones relacionadas con la diabetes y una mayor conciencia sobre las opciones avanzadas de tratamiento para salvar vidas, junto con las mejoras en la gestión de donantes y las tasas de éxito quirúrgico
- América del Norte dominabamercado de trasplante de órganos sólidoscon la mayor cuota de ingresos de aproximadamente 41,8% en 2025, caracterizada por infraestructuras sanitarias avanzadas, sistemas de reembolso favorables, altos volúmenes de procedimientos de trasplante, y la presencia de los principales jugadores de la industria, con Estados Unidos experimentando un crecimiento sustancial en el trasplante de riñón, hígado, corazón y pulmón apoyado por innovaciones tecnológicas y fuertes redes de donación de órganos
- Se espera que Asia y el Pacífico sea la región de crecimiento más rápido de la regiónmercado de trasplante de órganos sólidosdurante el período previsto debido a la ampliación de la infraestructura sanitaria, el aumento de los ingresos desechables, la creciente carga de enfermedades crónicas, el aumento del turismo médico y la mejora de la conciencia sobre la donación de órganos en China, India, Japón, Corea del Sur y Asia sudoriental
- El segmento inmunosupresor representó la mayor parte de los ingresos del mercado del 64,2% en 2025, impulsada por su papel fundamental en la prevención del rechazo agudo y crónico del injerto después del trasplante
Ámbito de presentación de informesSegmentación del mercado de trasplante de órganos sólidos
Atributos |
Trasplante de órganos sólidos |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave en el mercado de trasplante de órganos sólidos
“Mejora de los resultados clínicos a través de la integración de AI y las tecnologías avanzadas de preservación de órganos”
- Una tendencia significativa y aceleradora en el mercado mundial de trasplantes de órganos sólidos es la creciente adopción de inteligencia artificial (AI), herramientas de monitoreo de trasplantes digitales y sistemas avanzados de conservación de órganos para mejorar la combinación de donantes y receptores, resultados quirúrgicos y atención post-transplante. Estas innovaciones aumentan la eficiencia en la cadena de valor del trasplante
- Cada vez se utilizan más análisis impulsados por la IA para optimizar la asignación de órganos donantes, predecir los riesgos de rechazo y apoyar la toma de decisiones de trasplante basado en datos clínicos
- Por ejemplo, los centros de trasplante en los EE.UU. y Europa están utilizando modelos de coincidencia asistidos por AI para mejorar las evaluaciones de compatibilidad para los candidatos a trasplante de riñón y hígado
- El creciente uso de las tecnologías de perfusión automática y conservación de órganos de próxima generación también está transformando el trasplante mediante la ampliación de la viabilidad de los órganos y la mejora de las tasas de utilización de los órganos donantes marginales
- Otra tendencia importante es la creciente adopción de herramientas de monitoreo remoto de pacientes y adherencia digital para los receptores post-transplante, permitiendo a los clínicos rastrear signos vitales, cumplimiento inmunosupresor y complicaciones tempranas. Por ejemplo, los hospitales líderes están implementando plataformas de tratamiento de trasplantes móviles para monitorear pacientes de trasplante de riñón y corazón después del alta
- Además, los avances en curso en la investigación de xenotransplantación, la medicina regenerativa y los órganos bioingenieros están creando oportunidades a largo plazo para hacer frente a la escasez de donantes a nivel mundial
- Este cambio hacia la atención de trasplante inteligente, tecnológica y centrada en los resultados es fundamentalmente la remodelación de las expectativas en la terapia de sustitución de órganos y la demanda de soluciones innovadoras
Dinámicas del mercado de trasplante de órganos sólidos
Conductor
“Fortalecer los casos de fracaso de los órganos y ampliar la infraestructura de trasplantes”
- La prevalencia creciente de insuficiencia de órganos en estadio final causada por enfermedades renales crónicas, cirrosis hepática, insuficiencia cardíaca y trastornos pulmonares es un factor importante para el mercado de trasplante de órganos sólidos. El aumento de la carga de la enfermedad aumenta considerablemente la demanda de procedimientos de trasplantes que salvan vidas en todo el mundo
- Ampliar los programas de trasplante, mejorar las tasas de éxito quirúrgico y mejorar el apoyo al reembolso están acelerando aún más el crecimiento del mercado
- Por ejemplo, países como Estados Unidos, España, India y Arabia Saudita están invirtiendo en redes nacionales de trasplantes y programas de sensibilización de donantes para aumentar los volúmenes de procedimientos
- Los avances en terapias inmunosupresoras también han mejorado la supervivencia a largo plazo del injerto, haciendo que el trasplante sea una opción de tratamiento más viable para muchos pacientes
- Además, el aumento de la conciencia sobre la donación de órganos y el aumento del uso de registros de donantes fallecidos están ayudando a ampliar las reservas de donantes en varios mercados
- Se espera que la modernización continua de los hospitales, centros de trasplante e infraestructura de atención crítica sostenga la expansión del mercado durante el período previsto
Restraint/Challenge
“Corto de Donantes, Costos de Alto Procedimiento y Riesgos de Rechazo”
- Uno de los principales desafíos que limitan el mercado de trasplante de órganos sólidos es la persistente escasez de órganos donantes en relación con el creciente número de pacientes en las listas de espera de trasplantes. Esta brecha en la demanda de suministros limita considerablemente los volúmenes de procedimientos a nivel mundial
- Los altos costos de trasplante y atención postoperatoria durante toda la vida también siguen siendo una barrera, en particular en las poblaciones de ingresos más bajos y de bajos ingresos
- Por ejemplo, procedimientos como trasplante de corazón, hígado y pulmón a menudo implican gastos quirúrgicos sustanciales, atención de la UCI y costos de medicamentos inmunosupresores a largo plazo
- El riesgo de rechazo al injerto, infección y otras complicaciones post-transplante sigue generando incertidumbre clínica e incrementando la carga sanitaria
- Además, la complejidad reglamentaria, las preocupaciones éticas y la limitada infraestructura de trasplante en las regiones en desarrollo pueden restringir el acceso más amplio a los mercados
- La superación de estas barreras mediante la expansión de la piscina de donantes, las vías de cuidado eficaces en función de los costos, la supervisión avanzada del rechazo y la innovación continua en la preservación de los órganos será esencial para el crecimiento sostenido del mercado
¿Cómo se aumenta el mercado de trasplante de órganos sólidos
El mercado se segmenta sobre la base de órgano, producto, tratamiento, usuarios finales y canal de distribución.
• Por órgano
Sobre la base de órgano, el mercado de trasplante de órganos sólidos se segmenta en riñones, hígado, páncreas, corazón, pulmón, intestino pequeño, riñón/pancres y otros. El segmento renal dominó la mayor cuota de ingresos del mercado del 46,5% en 2025, impulsada por la alta prevalencia global de enfermedad renal en estadio final, diabetes, hipertensión y trastornos renales crónicos. El trasplante de riñón sigue siendo el procedimiento de trasplante de órganos sólidos más comúnmente realizado debido a fuertes tasas de éxito clínico y una mejora significativa en la supervivencia del paciente en comparación con la diálisis a largo plazo. Aumentar la conciencia sobre el trasplante de donantes vivos apoyó aún más el crecimiento de los segmentos. Los programas gubernamentales de reembolso y la ampliación de los registros de trasplantes también mejoraron el acceso a los mercados principales. Los hospitales siguen priorizando los programas de trasplante de riñón debido a protocolos quirúrgicos establecidos y vías de atención postoperatoria. El aumento de las poblaciones de ancianos con complicaciones renales aumentó aún más la demanda de pacientes. Los avances en las tecnologías de combinación de donantes y receptores mejoraron los resultados obtenidos. Los regímenes inmunosupresores mejorados reducen el riesgo de rechazo y apoyan la supervivencia a largo plazo del injerto. Las economías emergentes también están ampliando la infraestructura de nefrología y trasplante. Una fuerte demanda de terapias de sustitución de volúmenes de procedimientos sostenidos a nivel mundial. Estos factores aseguraban colectivamente la dominación del segmento renal en 2025.
Se prevé que el segmento pulmonar será testigo de la tasa de crecimiento más rápida del 9,8% de 2026 a 2033, alimentada por la creciente incidencia de obstrucción crónicaEnfermedad pulmonar, fibrosis pulmonar, fibrosis quística y insuficiencia respiratoria avanzada. El trasplante pulmonar está ganando importancia como una opción de salvar vidas para los pacientes que no responden a terapias convencionales. Las mejoras en los sistemas de preservación pulmonar de donantes y las tecnologías de perfusión pulmonar ex vivo están ampliando la elegibilidad de trasplante. La creciente experiencia clínica en cirugía torácica está mejorando los resultados de procedimiento. El aumento de la conciencia sobre las opciones de trasplante entre los pulmonólogos también aumenta las referencias. Los centros especializados están ampliando los programas avanzados de trasplante respiratorio. Una mejor gestión de la infección post-transplante apoya las tasas de supervivencia. Aumento de las inversiones en infraestructuras de atención crítica, adopción de más ayuda. La investigación sobre la prevención crónica del rechazo está fortaleciendo la confianza a largo plazo. Varios países están mejorando las campañas de sensibilización sobre la donación de órganos. El progreso tecnológico en los sistemas de vigilancia también apoya el crecimiento. Estos factores posicionan el trasplante de pulmón como el segmento de órganos de mayor crecimiento.
• Por producto
Sobre la base del producto, el mercado de trasplante de órganos sólidos se segmenta en productos de tejido, medicamentos inmunosupresores y solución de conservación. El segmento de medicamentos inmunosupresores mantuvo la mayor cuota de ingresos del mercado del 58,7% en 2025, impulsada por la necesidad permanente de prevención del rechazo tras los procedimientos de trasplante. Drogas como tacrolimus, ciclosporina, micofenolato mofetil,corticosteroides, y los nuevos agentes siguen siendo esenciales en la gestión post-transplante. Los requerimientos de terapia continua generan corrientes de ingresos recurrentes durante la vida útil del injerto. Los médicos dependen en gran medida de regímenes inmunosupresores individualizados para equilibrar el control de rechazo y el riesgo de infección. Aumentar los volúmenes de trasplantes expandió directamente la demanda de prescripción en todo el mundo. Apoyo fuerte al reembolso en los sistemas de salud desarrollados acceso sostenido. La innovación continua en terapias más seguras y orientadas fortaleció aún más el crecimiento del segmento. Las farmacias y centros de especialidad siguen siendo los principales canales de dispensación. Aumento de las tasas de supervivencia de los pacientes después del trasplante prolongado uso de medicamentos a largo plazo. Las tecnologías de vigilancia mejoraron la optimización de dosis y la adherencia. La disponibilidad de productos genéricos también amplió la penetración del mercado. Estos factores mantuvieron el dominio del segmento.
Se espera que el segmento de solución de preservación sea testigo de la CAGR más rápida del 10,3% entre 2026 y 2033, impulsada por el aumento de la viabilidad de los órganos durante el transporte y la mejora de los resultados del injerto. Las soluciones de conservación son esenciales para minimizar la lesión isquémica en el trasplante de riñón, hígado, corazón y pulmón. El aumento de los programas de intercambio de órganos transfronterizos y de larga distancia está aumentando la demanda de medios avanzados de almacenamiento. Las mejoras tecnológicas en los sistemas hipotérmicos y de perfusión de máquinas están apoyando el uso de soluciones. Los hospitales están adoptando formulaciones premium para órganos donantes de alto riesgo. Los crecientes problemas de escasez de órganos fomentan una mejor utilización de los donantes marginales mediante la preservación de la innovación. La evidencia clínica que une mejor preservación a complicaciones reducidas es la adopción. Los mercados emergentes están invirtiendo en infraestructura logística de trasplantes. Los fabricantes están lanzando soluciones específicas de órganos con mayor eficacia. La demanda de centros de trasplante multiorgan también aumenta. Mejores sistemas de cadena fría apoyan aún más el crecimiento. Estos factores hacen que la solución de preservación sea el segmento de productos más rápido.
• Tratamiento
Sobre la base del tratamiento, el mercado de trasplante de órganos sólidos se segmenta en anticuerpos inmunosupresivos, monoclonales y otros. El segmento inmunosupresor representó la mayor parte de ingresos del mercado del 64,2% en 2025, impulsada por su papel fundamental en la prevención del rechazo agudo y crónico del injerto después del trasplante. Los regímenes de mantenimiento estándar suelen incluir inhibidores de calcineurina, agentes antiproliferativos y corticosteroides. Estas terapias se administran inmediatamente después de la cirugía y a menudo continúan por la vida. Aumentar los volúmenes de procedimientos de trasplante global apoyó significativamente la demanda de tratamiento. Los protocolos clínicos de los hospitales dependen firmemente de combinaciones inmunosupresoras establecidas. Los avances en el monitoreo de drogas terapéuticas mejoraron la precisión y seguridad del tratamiento. Los programas de seguimiento a largo plazo aumentaron las tasas de adherencia. El aumento de la conciencia respecto de la preservación del injerto fortaleció aún más la absorción. Disponibilidad de medicamentos genéricos y de marca compatibles con la accesibilidad. Fuerte familiaridad médica sostenida prescribiendo confianza. La ampliación de la cobertura de trasplantes en mercados emergentes también añadió la demanda. Estos factores aseguran el liderazgo del segmento inmunosupresor.
Se proyecta que el segmento de anticuerpos monoclonales sea testigo de la CAGR más rápida de 11,1% de 2026 a 2033, alimentada por el creciente uso en terapia de inducción y tratamiento de episodios de rechazo resistentes. Los agentes que apuntan a caminos inmunitarios específicos ofrecen una supresión basada en precisión con mejores resultados en pacientes seleccionados. Los hospitales utilizan cada vez más anticuerpos monoclonales en receptores de alto riesgo y pacientes sensibilizados. Los avances en la fabricación de biológicos están mejorando la disponibilidad de productos. Los ensayos clínicos continúan evaluando terapias anticuerpos de próxima generación con mejores perfiles de seguridad. Aumentar la demanda de medicamentos personalizados para trasplantes apoya la adopción. Los médicos valoran mecanismos específicos que pueden reducir la dependencia de las drogas convencionales. Los centros especializados están ampliando protocolos basados en biológicos. Una fuerte inversión de compañías farmacéuticas en inmunología de trasplante es otro conductor. El mejor reembolso de los productos biológicos en algunas regiones apoya el acceso. Mejores resultados de supervivencia refuerzan la confianza a largo plazo. Estos factores posicionan los anticuerpos monoclonales como el segmento de tratamiento más rápido.
• Por usuarios finales
Sobre la base de los usuarios finales, el mercado de Trasplante de Órganos Sólidos se centra en hospitales, hogares, centros especializados y otros. El segmento de los hospitales dominó la mayor parte de ingresos del mercado del 61,8% en 2025, impulsada por su papel como centros primarios para cirugía de trasplante, coincidencia de donantes, cuidados intensivos y monitoreo postoperatorio. Hospitales albergan equipos multidisciplinarios, incluyendo cirujanos, nefrólogos, hepatólogos, cardiólogos, anestesiólogos y coordinadores de trasplantes. Los complejos requisitos de infraestructura hacen que los hospitales sean esenciales para procedimientos de órganos sólidos. Influjo elevado de pacientes para la evaluación y seguimiento de la demanda sostenida de servicios. La disponibilidad de UCI y atención de emergencia fortaleció el liderazgo hospitalario. Los programas de trasplante aprobados por el Gobierno se concentran principalmente en hospitales terciarios. Fuerte adquisición de dispositivos quirúrgicos y medicamentos apoyaban los ingresos. Los hospitales también administran complicaciones como el rechazo y la infección. Las actividades de capacitación e investigación refuerzan aún más su dominio. La confianza pública en los centros de trasplante acreditados apoya la preferencia del paciente. La expansión continua de las unidades de trasplantes añadió crecimiento. Estos factores aseguraron el liderazgo de segmentos.
Se prevé que el segmento de centros de especialidad será testigo de la CAGR más rápida del 9,7% entre 2026 y 2033, alimentada por la creciente demanda de vías de atención dedicadas a los trasplantes. Los centros especializados ofrecen servicios racionalizados, como evaluación, coordinación de cirugías, pruebas de inmunología y monitoreo a largo plazo. Los pacientes prefieren cada vez más centros con experiencia concentrada y tiempos de espera más cortos. Diagnóstico avanzado y modelos de tratamiento personalizados apoyan la adopción. Las colaboraciones con los hospitales mejoran las redes de remisión y el acceso de los donantes. Estos centros suelen ofrecer mayor eficiencia procesal y educación específica para pacientes. Aumentar la inversión privada en infraestructura sanitaria especializada aumenta la capacidad. El turismo médico internacional para trasplante también apoya el crecimiento. Los sistemas de seguimiento digital mejoran los resultados a largo plazo. Los equipos multidisciplinarios experimentados aumentan la confianza entre los pacientes. Se está acelerando la expansión en los centros de salud urbanos. Estos factores impulsan un rápido crecimiento futuro.
• Canal de distribución
Sobre la base del canal de distribución, el mercado de trasplante de órganos sólidos se segmenta en farmacia hospitalaria, farmacia en línea y farmacia minorista. El segmento de farmacia hospitalaria representó la mayor cuota de ingresos del mercado del 54,6% en 2025, impulsada por la necesidad de dispensación controlada de inmunosupresores de alto valor, biológicos y medicamentos perioperatorios. La mayoría de los receptores de trasplante reciben medicamentos directamente a través de sistemas hospitalarios inmediatamente después de la cirugía. Los hospitales garantizan una dosis, monitoreo y gestión precisas de interacciones de drogas. Los contratos de adquisiciones centralizados respaldan el suministro constante de productos. Los productos complejos de cadena fría se manejan comúnmente a través de farmacias hospitalarias. Las clínicas de trasplante ambulatorio y ambulatorio generan volúmenes de prescripción recurrentes. La integración con los registros médicos electrónicos mejora el cumplimiento y la seguridad. Los farmacéuticos especializados también aconsejan a los pacientes sobre la adherencia a los medicamentos durante toda la vida. Grandes centros terciarios siguen siendo grandes compradores a nivel mundial. Los marcos de reembolso a menudo favorecen la dispensación institucional. Visitas continuas de seguimiento apoyan la demanda de repetición. Estos factores mantuvieron el dominio en 2025.
Se espera que el segmento de farmacia en línea sea testigo de la CAGR más rápida de 12,4% de 2026 a 2033, alimentada por el aumento de la demanda de servicios de recarga convenientes a largo plazo para los pacientes de trasplante. Los receptores requieren adherencia a los medicamentos durante toda la vida, haciendo que la entrega a domicilio sea muy atractiva. Las plataformas en línea ofrecen recordatorios de recarga automática, subidas de prescripción y herramientas de comparación de precios. El aumento del uso de la telemedicina está acelerando las tasas de conversión de receta a pedido. Los pacientes en áreas remotas obtienen mejor acceso a medicamentos especiales. Los programas de suscripción mejoran la continuidad de la atención. La logística de cadena fría mejorada está apoyando la entrega de drogas sensible. La penetración de Smartphone está expandiendo la adopción de farmacia digital en todo el mundo. Las ofertas de ahorro de costos y los programas de lealtad atraen a los usuarios recurrentes. Los marcos normativos para las operaciones de farmacia electrónica están mejorando gradualmente. El aumento de la preferencia por la compra de salud sin contacto añade impulso. Estos controladores hacen de la farmacia en línea el segmento de canal de distribución de mayor crecimiento.
Análisis regional del mercado de trasplante de órganos sólidos
- América del Norte dominaba el mercado de trasplante de órganos sólidos con la mayor proporción de ingresos de aproximadamente 41,8% en 2025,impulsada por infraestructuras sanitarias avanzadas, sistemas de reembolso favorables y volúmenes elevados de procedimientos de trasplante en toda la región. La presencia de los principales actores de la industria y centros de trasplantes bien establecidos apoya significativamente el crecimiento del mercado. Aumentar la prevalencia de insuficiencia de órganos en estadio final, enfermedad renal crónica, trastornos hepáticos y insuficiencia cardíaca está aumentando la demanda de procedimientos de trasplante
- Redes fuertes de donación de órganos y sistemas eficientes de asignación aumentan aún más la accesibilidad de los trasplantes. Los avances tecnológicos continuos en técnicas quirúrgicas y terapias inmunosupresoras están mejorando los resultados de los pacientes
- El aumento de la adopción de medicamentos de precisión y soluciones de monitoreo post-transplante está fortaleciendo las tasas de éxito clínico. El apoyo gubernamental a las campañas de sensibilización sobre la donación de órganos también contribuye a la expansión del mercado. El alto gasto sanitario y la cobertura de seguro robusta garantizan un amplio acceso de los pacientes al tratamiento avanzado de trasplantes. Se espera que América del Norte mantenga su posición líder durante el período previsto
U.S. Solid Organ Transplantation Market Insight
Estados Unidos.mercado de trasplante de órganos sólidoscapturó la mayor cuota de ingresosen 2025 dentro de Norteamérica, impulsado por un alto volumen de procedimientos de trasplante de riñón, hígado, corazón y pulmón. El país se beneficia de un sistema de donación y asignación de órganos altamente organizado que mejora la eficiencia del trasplante. La fuerte presencia de centros de trasplante y hospitales especializados soporta resultados quirúrgicos avanzados. Aumentar la prevalencia de enfermedades crónicas como la diabetes, la hipertensión y la cirrosis hepática está impulsando la demanda de terapias de sustitución de órganos. Las innovaciones tecnológicas en la preservación de órganos, cirugías asistidas por robots y drogas inmunosupresivas están mejorando aún más las tasas de éxito. Marcos fuertes de reembolso y cobertura de seguros mejoran el acceso de los pacientes a los procedimientos de trasplante. Aumentar la conciencia respecto de la donación de órganos es aumentar la participación de los donantes. La investigación clínica continua y la innovación en medicina regenerativa y órganos bioingenieros también contribuyen al crecimiento del mercado. Estados Unidos sigue siendo el principal contribuyente de ingresos en el mercado regional.
Europe Solid Organ Transplantation Market Insight
La Europamercado de trasplante de órganos sólidosse prevé que se expanda en un CAGR sustancial durante todo el período previsto, impulsado por sistemas de salud pública sólidos y redes de trasplantes bien establecidas. El aumento de la prevalencia de enfermedades crónicas como insuficiencia renal, enfermedades cardiovasculares y trastornos hepáticos aumenta la demanda de procedimientos de trasplante. Los programas de donación de órganos apoyados por el Gobierno y los acuerdos de intercambio de órganos transfronterizos están mejorando la disponibilidad de trasplantes. Las capacidades quirúrgicas avanzadas y la adopción creciente de terapias inmunosupresoras apoyan los resultados positivos del paciente. Países como Alemania, Francia, España y el Reino Unido son los principales contribuyentes al crecimiento regional. Aumentar las inversiones sanitarias y aumentar la conciencia sobre la donación de órganos fortalecen aún más el mercado. Ampliar el uso de plataformas de salud digital para el monitoreo post-transplante está mejorando la gestión de pacientes. La investigación continua en inmunología de trasplantes y medicina regenerativa está apoyando la innovación. Europa mantiene un fuerte y estable ecosistema de trasplantes.
U.K. Solid Organ Transplantation Market Insight
El Reino Unido.mercado de trasplante de órganos sólidosse prevé que crezca en un CAGR notable durante el período de previsión, impulsado por fuertes programas de trasplante respaldados por NHS y aumentando la conciencia de la donación de órganos. El país cuenta con un sistema de registro de donaciones de órganos bien estructurado que apoya una combinación y asignación eficientes. La prevalencia creciente de enfermedades renales en estadio final y trastornos hepáticos aumenta la demanda de trasplantes. La experiencia quirúrgica avanzada y los centros especializados de trasplantes mejoran los resultados clínicos. Las iniciativas gubernamentales que promueven políticas de donación de órganos de exclusión están ampliando la disponibilidad de donantes. Aumentar el uso de terapias inmunosupresoras y monitoreo postoperatorio aumenta las tasas de supervivencia del paciente. Las instituciones de investigación están contribuyendo activamente a las innovaciones en medicina para trasplantes. El aumento de las campañas de sensibilización pública está fomentando una mayor participación de los donantes. El Reino Unido sigue fortaleciendo su posición en el mercado europeo de trasplantes.
Alemania Solid Organ Transplantation Market Insight
Alemaniamercado de trasplante de órganos sólidosse espera que se amplíe en un CAGR considerable durante el período de pronóstico, alimentado por infraestructura hospitalaria avanzada y fuerte experiencia clínica. Alemania tiene uno de los sistemas de salud más desarrollados de Europa, apoyando procedimientos de trasplante de alta calidad. La creciente incidencia de enfermedades renales crónicas, insuficiencia cardíaca y trastornos hepáticos está impulsando la demanda. Los marcos reglamentarios sólidos garantizan procesos de asignación de órganos seguros y eficientes. Aumentar la adopción de tecnologías quirúrgicas innovadoras está mejorando las tasas de éxito del trasplante. Los programas de donación de órganos bien establecidos apoyan la disponibilidad de suministro estable. El aumento de la inversión en atención post-transplante y terapias inmunosupresoras aumenta los resultados del paciente a largo plazo. La investigación en medicina regenerativa y órganos bioingenieros está apoyando aún más el desarrollo del mercado. Alemania sigue siendo uno de los principales contribuyentes al paisaje de trasplante europeo.
Mercado de Trasplante de Órganos Sólidos de Asia y el Pacífico
Asia y el Pacíficomercado de trasplante de órganos sólidosestá preparado para crecer en la CAGR más rápida debido a la expansión de la infraestructura sanitaria, el aumento de la carga crónica de la enfermedad, y el aumento de la conciencia sobre la donación de órganos. Aumentar los ingresos desechables y mejorar el acceso a atención médica avanzada están apoyando la adopción de trasplantes. Aumentar la incidencia de enfermedades renales, hepáticas y cardiovasculares está impulsando significativamente la demanda de terapias de sustitución de órganos. Los gobiernos de China, la India, el Japón, Corea del Sur y Asia sudoriental están invirtiendo en infraestructuras de trasplantes y programas de sensibilización de los donantes. Ampliar el turismo médico en países como la India y Tailandia está impulsando aún más los procedimientos de trasplante. Las mejoras en las capacidades hospitalarias y las tecnologías quirúrgicas están mejorando los resultados. El aumento de la adopción de cobertura de seguros para los procedimientos de trasplante está mejorando la accesibilidad. Aumentar la colaboración con las redes mundiales de trasplantes está fortaleciendo las capacidades. Se espera que Asia y el Pacífico sigan siendo la región de mayor crecimiento durante el período previsto.
Japón Solid Organ Transplantation Market Insight
Japónmercado de trasplante de órganos sólidosestá ganando impulso debido al avanzado sistema de salud del país, el envejecimiento de la población y el aumento de la prevalencia de casos de fracaso de órganos. El Japón tiene una fuerte experiencia en procedimientos quirúrgicos complejos y atención post-transplante. La creciente demanda de trasplantes de riñón y hígado está apoyando la expansión del mercado. Las políticas gubernamentales están mejorando gradualmente las tasas de sensibilización y registro de la donación de órganos. Aumentar el uso de terapias inmunosupresoras avanzadas mejora el éxito del trasplante. Una fuerte integración de la tecnología médica y la medicina de precisión permite mejores resultados de los pacientes. La investigación en medicina regenerativa y órganos artificiales está fortaleciendo aún más el mercado. El enfoque de Japón en la salud de ancianos contribuye significativamente a la demanda. La innovación continua en técnicas quirúrgicas apoya el crecimiento del mercado a largo plazo.
China Solid Organ Transplantation Market Insight
Chinamercado de trasplante de órganos sólidosrepresentó la mayor cuota de ingresos del mercado en Asia Pacífico en 2025, impulsada por una gran población de pacientes y mejorando rápidamente la infraestructura sanitaria. Aumentar la prevalencia de enfermedades renales crónicas, trastornos hepáticos y enfermedades cardiovasculares alimenta la demanda de trasplantes. Las inversiones gubernamentales en centros de expansión hospitalaria y trasplante están mejorando el acceso a procedimientos avanzados. El aumento de la conciencia respecto de la donación de órganos está mejorando gradualmente la disponibilidad de los donantes. El desarrollo robusto del sistema de salud nacional y los programas de formación médica apoyan la experiencia clínica. Ampliar la cobertura del seguro es mejorar la asequibilidad de los procedimientos de trasplante. El crecimiento de la adopción de la tecnología médica, incluidas las cirugías mínimamente invasivas y con asistencia robótica, aumenta los resultados. Aumentar la colaboración con las organizaciones internacionales de trasplantes está mejorando las normas. Se espera que China siga siendo un factor clave de crecimiento en la región durante todo el período previsto.
Mercado de trasplante de órganos sólidos
La industria de trasplante de órganos sólidos está dirigida principalmente por empresas bien establecidas, incluyendo:
- F. Hoffmann-La Roche Ltd. (Suiza)
- Novartis AG (Suiza)
- Sanofi S.A(Francia)
- Pfizer Inc. (U.S.)
- Merck ' Co., Inc(U.S.)
- Johnson & Johnson (Estados Unidos)
- AbbVie Inc. (Estados Unidos)
- Bristol Myers Squibb (U.S.)
- Astellas Pharma Inc. (Japón)
- Takeda Pharmaceutical Company Limited (Japón)
- GlaxoSmithKline plc (U.K.)
- Bayer AG (Alemania)
- Amgen Inc. (U.S.)
- AstraZeneca plc (Reino Unido)
- Viatris Inc. (U.S.)
- Sun Pharmaceutical Industries Ltd. (India)
- Dr. Reddy’s Laboratories Ltd. (India)
- Cipla Ltd. (India)
- Lupin Limited (India)
- Teva Pharmaceutical Industries Ltd. (Israel)
Novedades en el mercado mundial de trasplante de órganos sólidos
- En marzo de 2021, la Administración de Alimentos y Medicamentos de EE.UU. autorizó el primer procedimiento mundial de investigación de trasplantes de riñón entre cerdos y humanos realizado por NYU Langone Health. El riñón trasplantado funcionó normalmente durante varios días en un receptor de cuentas cerebrales sin rechazo inmediato, marcando un hito importante en la xenotransplantación y abriendo una nueva frontera para abordar la escasez de órganos globales
- En julio de 2022, investigadores del Hospital General de Massachusetts informaron sobre el desarrollo y validación exitosos de técnicas de perfusión pulmonar ex vivo (EVLP) para la recondición de pulmones marginales donantes antes del trasplante. El avance amplió considerablemente el grupo de órganos de donantes utilizables y mejoró las tasas de éxito de los trasplantes mediante la evaluación y reparación de los órganos donantes fuera del cuerpo antes de la implantación
- En marzo de 2023, MediGO y LiveOnNY lanzaron una plataforma de seguimiento y logística de órganos en tiempo real en los Estados Unidos para mejorar la transparencia y eficiencia en la adquisición y trasplante de órganos. El sistema permitió el seguimiento final a fin de los órganos donantes durante el transporte, la reducción de los retrasos y la mejora de la coordinación entre las organizaciones de adquisiciones y los centros de trasplantes
- En agosto de 2023, TransMedics Group anunció la adquisición de Bridge to Life Ltd., incluyendo su LifeCradle Heart Preservation Transport System. Esta adquisición estratégica amplió la cartera de tecnología de conservación de órganos de TransMedics y fortaleció su posición en soluciones logísticas de perfusión y trasplante de órganos portátiles
- En enero de 2024, la Red de Adquisiciones y Trasplante de Órganos de los Estados Unidos (OPTN) informó de un hito récord, con trasplantes de órganos en los Estados Unidos que superaron los 46.000 procedimientos en 2023, lo que refleja el crecimiento continuo de la actividad de trasplante y la mejora de la eficiencia de utilización de los donantes en los trasplantes de riñón, hígado, corazón y pulmón.
- En junio de 2024, Fortune Business Insights informó que el mercado global de trasplantes superó USD 10.11 mil millones en 2023 y se proyectó que crecerá constantemente a través de 2032, impulsado por casos crecientes de fracaso de órganos, programas de donantes crecientes y avances en terapias inmunosupresoras y tecnologías de preservación
- En agosto de 2024, hecho. MR informó que el mercado de trasplante de órganos sólidos se valoró en aproximadamente USD 4.900 millones en 2024 y se espera que crezca constantemente a través de 2034, con el apoyo de innovaciones como la perfusión de órganos ex vivo, los tejidos bioingenieros 3D y la investigación de xenotransplantación orientada a abordar la escasez de órganos mundiales
- En enero de 2025, la Red de Adquisiciones y Trasplante de Órganos de los Estados Unidos (OPTN) anunció que en 2024 se realizaron más de 48.000 trasplantes de órganos sólidos, lo que representa un nuevo récord elevado y un aumento del 3,3% en comparación con 2023. Este crecimiento reflejaba el aumento de la eficiencia de los donantes y la continua expansión de la infraestructura de trasplantes
- En octubre de 2025, los investigadores reportaron avances en la tecnología de conversión de órganos basados en enzimas, permitiendo la transformación de los riñones donantes en órganos universales compatibles con el tipo de sangre. Se espera que este avance reduzca significativamente el riesgo de rechazo de órganos y amplíe la compatibilidad de trasplantes entre las poblaciones de pacientes, lo que representa una innovación importante en la ciencia del trasplante
- En diciembre de 2025, NYU Langone Health y colaboradores elaboraron ensayos clínicos avanzados en xenotransplantación de riñón de cerdo con genética en pacientes vivos. El estudio marcó uno de los pasos más significativos hacia la xenotransplantación a escala clínica, con el objetivo de abordar la escasez crónica de órganos mediante el uso de órganos animales genéticamente modificados para el trasplante humano
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Tabla de contenido
1 INTRODUCCIÓN
1.1 OBJETIVOS DEL ESTUDIO
1.2 DEFINICIÓN DE MERCADO
1.3 DESCRIPCIÓN GENERAL DEL MERCADO MUNDIAL DE TRASPLANTE DE ÓRGANOS SÓLIDOS
1.4 MONEDA Y PRECIOS
1.5 LIMITACIÓN
1.6 MERCADOS CUBIERTOS
2 SEGMENTACIÓN DEL MERCADO
2.1 CONCLUSIONES CLAVE
2.2 LLEGADA AL TAMAÑO DEL MERCADO MUNDIAL DE TRASPLANTE DE ÓRGANOS SÓLIDOS
2.2.1 CUADRÍCULA DE POSICIONAMIENTO DE PROVEEDORES
2.2.2 CURVA DE LÍNEA DE VIDA DE LA TECNOLOGÍA
2.2.3 MODELO DE VALIDACIÓN DE DATOS TRIPOD
2.2.4 GUÍA DE MERCADO
2.2.5 MODELADO MULTIVARIADO
2.2.6 ANÁLISIS DE ARRIBA A ABAJO
2.2.7 MATRIZ DE DESAFÍO
2.2.8 CUADRÍCULA DE COBERTURA DE LA APLICACIÓN
2.2.9 NORMAS DE MEDICIÓN
2.2.10 ANÁLISIS DE PARTICIPACIÓN DE PROVEEDORES
2.2.11 MODELADO EPIDEMIOLÓGICO
2.2.12 PUNTOS DE DATOS DE ENTREVISTAS PRIMARIAS CLAVE
2.2.13 PUNTOS DE DATOS DE BASES DE DATOS SECUNDARIAS CLAVE
2.3 MERCADO MUNDIAL DE TRASPLANTE DE ÓRGANOS SÓLIDOS: INSTANTÁNEA DE LA INVESTIGACIÓN
2.4 SUPUESTOS
3 DESCRIPCIÓN GENERAL DEL MERCADO
3.1 CONDUCTORES
3.2 RESTRICCIONES
3.3 OPORTUNIDADES
3.4 DESAFÍOS
4 RESUMEN EJECUTIVO
5 INFORMACIÓN PREMIUM
5.1 ANÁLISIS PESTEL
5.2 MODELO DE LAS CINCO FUERZAS DE PORTER
6 PERSPECTIVAS DE LA INDUSTRIA
6.1 ANÁLISIS DE PATENTES
6.1.1 PANORAMA DE PATENTES
6.1.2 NÚMERO DE LA USPTO
6.1.3 CADUCIDAD DE LA PATENTE
6.1.4 NÚMERO DE EPIO
6.1.5 RESISTENCIA Y CALIDAD DE LA PATENTE
6.1.6 REIVINDICACIONES DE PATENTES
6.1.7 CITAS DE PATENTES
6.1.8 LITIGIOS Y LICENCIAS DE PATENTES
6.1.9 EXPEDIENTE DE PATENTE
6.1.10 PAÍSES RECIBIDOS POR PATENTES
6.1.11 ANTECEDENTES TECNOLÓGICOS
6.2 TASA DE TRATAMIENTO MEDICAMENTOSO POR MERCADOS MADUROS
6.3 TENDENCIAS DEMOGRÁFICAS: IMPACTOS EN TODAS LAS TASAS DE INCIDENCIA
6.4 DIAGRAMA DE FLUJO DEL PACIENTE
6.5 ESTRATEGIAS CLAVE DE PRECIOS
6.6 ESTRATEGIAS CLAVE PARA LA INSCRIPCIÓN DE PACIENTES
6.7 ENTREVISTAS CON ESPECIALISTA
6.8 OTRAS INSTANTÁNEAS DE KOL
7 EPIDEMIOLOGÍA
7.1 INCIDENCIA DE TODOS POR GÉNERO
7.2 TASA DE TRATAMIENTO
7.3 TASA DE MORTALIDAD
7.4 MODELO DE ADHERENCIA A MEDICAMENTOS Y CAMBIO DE TERAPIA
7.5 TASAS DE ÉXITO DEL TRATAMIENTO DEL PACIENTE
8 FUSIONES Y ADQUISICIONES
8.1 LICENCIAS
8.2 ACUERDOS DE COMERCIALIZACIÓN
9 MARCO REGULATORIO
9.1 PROCESO DE APROBACIÓN REGLAMENTARIA
9.2 FACILIDAD DE APROBACIÓN REGLAMENTARIA DE LAS GEOGRAFÍAS
9.3 VÍAS DE APROBACIÓN REGLAMENTARIA
9.4 LICENCIAS Y REGISTRO
9.5 VIGILANCIA POST-COMERCIALIZACIÓN
9.6 DIRECTRICES DE BUENAS PRÁCTICAS DE FABRICACIÓN (BPM)
10 ANÁLISIS DE TUBERÍAS DE PRODUCCIÓN
10.1 ENSAYOS CLÍNICOS Y ANÁLISIS DE FASE
10.2 PROCESO DE FARMACIA
10.3 CANDIDATOS DE LA FASE III
10.4 CANDIDATOS DE LA FASE II
10.5 CANDIDATOS DE LA FASE I
10.6 OTROS (PRECLÍNICOS Y DE INVESTIGACIÓN)
TABLA 1 MERCADO MUNDIAL DE ENSAYOS CLÍNICOS PARA EL MERCADO DE TRASPLANTE DE ÓRGANOS SÓLIDOS
Nombre de la empresa Área terapéutica
XX XX
XX XX
XX XX
XX XX
XX XX
XX XX
Fuentes: Comunicados de prensa, informes anuales, presentaciones ante la SEC, presentaciones para inversores, otras fuentes gubernamentales, análisis basado en información secundaria y entrevistas con expertos.
TABLA 2 DISTRIBUCIÓN DE PRODUCTOS Y PROYECTOS POR FASE DEL MERCADO DE TRASPLANTE DE ÓRGANOS SÓLIDOS
Número de fase de los proyectos
Proyectos preclínicos/de investigación XX
Desarrollo clínico XX
Fase I XX
Fase II XX
Fase III XX
Presentado/aprobado en EE. UU., pero aún no comercializado XX
Total XX
Fuentes: Comunicados de prensa, informes anuales, presentaciones ante la SEC, presentaciones para inversores, otras fuentes gubernamentales, análisis basado en información secundaria y entrevistas con expertos.
TABLA 3 DISTRIBUCIÓN DE PROYECTOS POR ÁREA TERAPÉUTICA Y FASE DEL MERCADO DE TRASPLANTE DE ÓRGANOS SÓLIDOS
Área Terapéutica Proyecto Preclínico/Investigación
XX XX
XX XX
XX XX
XX XX
XX XX
Total de proyectos XX
Fuentes: Comunicados de prensa, informes anuales, presentaciones ante la SEC, presentaciones para inversores, otras fuentes gubernamentales, análisis basado en información secundaria y entrevistas con expertos.
TABLA 4 DISTRIBUCIÓN DE PROYECTOS POR ENFOQUE CIENTÍFICO Y FASE DEL MERCADO DE TRASPLANTE DE ÓRGANOS SÓLIDOS
Proyecto de investigación/preclínica de tecnología
XX XX
XX XX
XX XX
XX XX
XX XX
Total de proyectos XX
Fuentes: Comunicados de prensa, informes anuales, presentaciones ante la SEC, presentaciones para inversores, otras fuentes gubernamentales, análisis basado en información secundaria y entrevistas con expertos.
FIGURA 1 PRINCIPALES ENTIDADES SEGÚN EL PUNTO DE VISTA DE I+D PARA EL MERCADO DE TRASPLANTE DE ÓRGANOS SÓLIDOS
Fuentes: Comunicados de prensa, informes anuales, presentaciones ante la SEC, presentaciones para inversores, otras fuentes gubernamentales, análisis basado en información secundaria y entrevistas con expertos.
11 ANÁLISIS DE MEDICAMENTOS COMERCIALIZADOS
11.1 DROGA
11.1.1 NOMBRE DE LA MARCA
11.1.2 NOMBRE GENÉRICO
11.2 INDICACIÓN TERAPÉUTICA
11.3 CLASE FARMACOLÓGICA DEL MEDICAMENTO
11.4 INDICACIÓN PRINCIPAL DEL MEDICAMENTO
11.5 ESTADO DEL MERCADO
11.6 TIPO DE MEDICACIÓN
11.7 FORMA DE DOSIS DE MEDICAMENTOS
11.8 DISPONIBILIDAD DE DOSIS
11.9 VÍA DE ADMINISTRACIÓN DEL MEDICAMENTO
11.1 FRECUENCIA DE DOSIFICACIÓN
11.11 INFORMACIÓN SOBRE DROGAS
11.12 UNA DESCRIPCIÓN GENERAL DE LAS ACTIVIDADES DE DESARROLLO DE MEDICAMENTOS, COMO HITOS REGULATORIOS, DATOS DE SEGURIDAD Y DATOS DE EFICACIA, DATOS DE EXCLUSIVIDAD EN EL MERCADO.
11.12.1 PRONÓSTICO DE PERSPECTIVAS DEL MERCADO
11.12.2 COMPETICIÓN CRUZADA
11.12.3 PORTAFOLIO TERAPÉUTICO
11.12.4 ESCENARIO DE DESARROLLO ACTUAL
12 ACCESO AL MERCADO
12.1 PRONÓSTICO DEL MERCADO A 10 AÑOS
12.2 ACTUALIZACIONES RECIENTES DE ENSAYOS CLÍNICOS
12.3 NUEVOS MEDICAMENTOS ANUALES APROBADOS POR LA FDA
12.4 FABRICANTE DE MEDICAMENTOS Y COMERCIO
12.5 CONSUMO DE MEDICAMENTOS PRINCIPALES
12.6 PRÁCTICAS DE TRATAMIENTO ACTUALES
12.7 IMPACTO DE LA PRÓXIMA TERAPIA
13 ANÁLISIS DE I+D
13.1 ANÁLISIS COMPARATIVO
13.2 PANORAMA DEL DESARROLLO DE MEDICAMENTOS
13.3 INFORMACIÓN PROFUNDA SOBRE LOS HITOS REGULATORIOS
13.4 EVALUACIÓN TERAPÉUTICA
13.5 COLABORACIONES Y ASOCIACIONES BASADAS EN ACTIVOS
14 PANORAMA GENERAL DEL MERCADO
14.1 CONDUCTORES
14.2 RESTRICCIONES
14.3 OPORTUNIDADES
14.4 DESAFÍOS
15 MERCADO MUNDIAL DE TRASPLANTE DE ÓRGANOS SÓLIDOS, POR ÓRGANO
15.1 DESCRIPCIÓN GENERAL
15.2 TRASPLANTE DE RIÑÓN
15.3 TRASPLANTE DE HÍGADO
15.4 TRASPLANTE DE CORAZÓN
15.5 TRASPLANTE DE PULMÓN
15.6 TRASPLANTE DE PÁNCREAS
15.7 TRASPLANTE DE INTESTINO DELGADO
15.8 OTROS
16 MERCADO MUNDIAL DE TRASPLANTE DE ÓRGANOS SÓLIDOS, POR PRODUCTO
16.1 DESCRIPCIÓN GENERAL
16.2 TERAPIA
16.2.1 FÁRMACOS INMUNOSUPRESORES
16.2.1.1. INHIBIDORES DE LA CALCINEURINA (CNI)
16.2.1.1.1. CICLOSPORINA
16.2.1.1.1.1 NEORAL
16.2.1.1.1.2 SANDIMMUNE
16.2.1.1.1.3 OTROS
16.2.1.1.2. TACROLIMUS (PROGRAF)
16.2.1.1.3. OTROS
16.2.1.2. AGENTES ANTIPROLIFERATIVOS
16.2.1.2.1. AZATIOPRINA (IMURAN)
16.2.1.2.2. MICOFENOLATO DE MOFETILO (MMF)
16.2.1.2.3. CICLOFOSFAMIDA
16.2.1.2.4. LEFLUNOMIDA
16.2.1.2.5. OTROS
16.2.1.3. INHIBIDORES DE MTOR
16.2.1.3.1. SIROLIMUS
16.2.1.3.2. EVEROLIMUS
16.2.1.3.3. TEMSIROLIMUS
16.2.1.3.4. RIDAFOROLIMUS
16.2.1.3.5. OTROS
16.2.1.4. CORTICOSTEROIDES
16.2.1.4.1. METILPREDNISOLONA
16.2.1.4.2. DEXAMETASONA
16.2.1.4.3. PREDNISOLONA
16.2.1.4.4. OTROS
16.2.1.5. TERAPIA CON ESTATINAS
16.2.1.6. AGENTE ALQUILANTE
16.2.1.7. INHIBIDORES DE LA INTERLEUCINA
16.2.1.8. INHIBIDORES ESPECÍFICOS DE LA SEÑALIZACIÓN DE LINFOCITOS
16.2.2 ANTICUERPOS ANTIDROGAS
16.2.2.1. ANTICUERPOS MONOCLONALES
16.2.2.1.1. COMERCIALIZADO
16.2.2.1.1.1 MUROMONAB-CD3
16.2.2.1.1.2 BASILIXIMAB
16.2.2.1.1.3 BELATACEPT
16.2.2.1.1.4 ALEMTUZUMAB
16.2.2.1.1.5 OTROS
16.2.2.1.2. INVESTIGACIÓN
16.2.2.1.2.1 ALEMTUZUMAB
16.2.2.1.2.2 RITUXIMAB
16.2.2.1.2.3 OTROS
16.2.2.2. INHIBIDORES DEL TNF-ALFA
16.2.2.2.1. INFLIXIMAB
16.2.2.2.2. ADALIMUMAB
16.2.2.2.3. OTROS
16.2.2.3. OTROS
16.2.3 INTERCAMBIO DE PLASMA TERAPÉUTICO (TPE)
16.2.4 INMUNOGLOBULINA INTRAVENOSA (IVIG)
16.3 SOLUCIÓN DE CONSERVACIÓN
16.3.1 POR TIPO DE SOLUCIÓN
16.3.1.1. UW
16.3.1.2. EURO-COLLINS
16.3.1.3. MPS DE BELZER
16.3.1.4. CUSTODIOL HTK
16.3.1.5. CELSIOR
16.3.1.6. PERFADEX
16.3.1.7. POLISOL
16.3.1.8. VIASPAN
16.3.1.9. OTROS
16.3.2 POR MÉTODO DE CONSERVACIÓN
16.3.2.1. MÉTODO DE CONSERVACIÓN ESTÁTICA
16.3.2.2. MÉTODO DE CONSERVACIÓN DINÁMICA
16.3.2.2.1. PERFUSIÓN CON MÁQUINA HIPOTÉRMICA Y CONSERVACIÓN
16.3.2.2.2. PERFUSIÓN CON MÁQUINA NORMOTÉRICA
16.3.2.2.3. PERSUFLACIÓN DE OXÍGENO
16.3.2.2.4. OTROS
16.3.2.3. OTROS
16.4 PRODUCTOS DE PAÑUELOS
16.5 OTROS
17 MERCADO MUNDIAL DE TRASPLANTE DE ÓRGANOS SÓLIDOS, POR VÍA DE ADMINISTRACIÓN
17.1 ORAL
17.1.1 TABLETA
17.1.2 CÁPSULA
17.1.3 OTROS
17.2 PARENTAL
17.2.1 INTRAVENOSA
17.2.2 SUBCUTÁNEA
17.2.3 OTROS
17.3 OTROS
18 MERCADO MUNDIAL DE TRASPLANTE DE ÓRGANOS SÓLIDOS, POR TIPO DE DONACIÓN DE ÓRGANOS
18.1 DESCRIPCIÓN GENERAL
18.2 DONANTE FALLECIDO
18.3 DONANTE VIVO
19 MERCADO MUNDIAL DE TRASPLANTE DE ÓRGANOS SÓLIDOS, POR MARCA DE MEDICAMENTO
19.1 DESCRIPCIÓN GENERAL
19.2 DE MARCA
19.2.1 PROGRAMA
19.2.2 CELLCEPT
19.2.3 ZORTRESS
19.2.4 RAPAMUNE
19.2.5 OTROS
19.3 GENÉRICOS
20 MERCADO MUNDIAL DE TRASPLANTE DE ÓRGANOS SÓLIDOS, SEGÚN LA MODALIDAD DE RECETA
20.1 RESUMEN
20.2 Medicamentos de venta libre (OTC)
20.3 BASADO EN RECETA
21 MERCADO MUNDIAL DE TRASPLANTE DE ÓRGANOS SÓLIDOS, POR TIPO DE POBLACIÓN
21.1 DESCRIPCIÓN GENERAL
21.2 HOMBRE
21.2.1 JOVEN (MENORES DE 30 AÑOS)
21.2.2 EDAD MEDIANA (30–50 AÑOS)
21.2.3 PERSONAS MAYORES (65 AÑOS O MÁS)
21.3 MUJER
21.3.1 JOVEN (MENORES DE 30 AÑOS)
21.3.2 EDAD MEDIANA (30–50 AÑOS)
21.3.3 PERSONAS MAYORES (65 AÑOS O MÁS)
22 MERCADO MUNDIAL DE TRASPLANTE DE ÓRGANOS SÓLIDOS, POR USUARIO FINAL
22.1 DESCRIPCIÓN GENERAL
22.2 HOSPITAL
22.2.1 POR TIPO
22.2.1.1. PÚBLICO
22.2.1.2. PRIVADO
22.2.2 POR NIVEL
22.2.2.1. NIVEL 1
22.2.2.2. NIVEL 2
22.2.2.3. NIVEL 3
22.3 CLÍNICAS ESPECIALIZADAS
22.4 ATENCIÓN MÉDICA DOMICILIARIA
22.5 CENTROS DE CIRUGÍA AMBULATORIA
22.6 INSTITUTOS ACADÉMICOS Y DE INVESTIGACIÓN
22.7 OTROS
23 MERCADO MUNDIAL DE TRASPLANTE DE ÓRGANOS SÓLIDOS, POR CANAL DE DISTRIBUCIÓN
23.1 DESCRIPCIÓN GENERAL
23.2 LICITACIÓN DIRECTA
23.3 VENTAS AL POR MAYOR
23.3.1 FARMACIA FUERA DE LÍNEA
23.3.1.1. FARMACIA HOSPITALARIA
23.3.1.2. ALMACENES MÉDICOS Y FARMACIAS
23.3.1.3. OTROS
23.3.2 FARMACIA EN LÍNEA
23.3.2.1. TIENDAS ELECTRÓNICAS
23.3.2.2. SITIO WEB DE LA EMPRESA
23.3.2.3. OTROS
23.4 OTROS
24 MERCADO MUNDIAL DE TRASPLANTE DE ÓRGANOS SÓLIDOS, PANORAMA EMPRESARIAL
24.1 ANÁLISIS DE ACCIONES DE LA EMPRESA: GLOBAL
24.2 ANÁLISIS DE ACCIONES DE LA EMPRESA: AMÉRICA DEL NORTE
24.3 ANÁLISIS DE ACCIONES DE EMPRESAS: EUROPA
24.4 ANÁLISIS DE ACCIONES DE LA EMPRESA: ASIA PACÍFICO
24.5 ANÁLISIS DE ACCIONES DE EMPRESAS: ORIENTE MEDIO Y ÁFRICA
24.6 FUSIONES Y ADQUISICIONES
24.7 DESARROLLO Y APROBACIONES DE NUEVOS PRODUCTOS
24.8 EXPANSIONES
24.9 CAMBIOS REGLAMENTARIOS
24.1 ASOCIACIÓN Y OTROS DESARROLLOS ESTRATÉGICOS
25 MERCADO MUNDIAL DE TRASPLANTE DE ÓRGANOS SÓLIDOS, POR GEOGRAFÍA
MERCADO MUNDIAL DE TRASPLANTE DE ÓRGANOS SÓLIDOS (TODA LA SEGMENTACIÓN PROPORCIONADA ANTERIORMENTE SE REPRESENTA EN ESTE CAPÍTULO POR PAÍS)
25.1 AMÉRICA DEL NORTE
25.1.1 EE. UU.
25.1.2 CANADÁ
25.1.3 MÉXICO
25.2 EUROPA
25.2.1 ALEMANIA
25.2.2 FRANCIA
25.2.3 Reino Unido
25.2.4 HUNGRÍA
25.2.5 LITUANIA
25.2.6 AUSTRIA
25.2.7 IRLANDA
25.2.8 NORUEGA
25.2.9 POLONIA
25.2.10 ITALIA
25.2.11 ESPAÑA
25.2.12 RUSIA
25.2.13 TURQUÍA
25.2.14 PAÍSES BAJOS
25.2.15 SUIZA
25.2.16 RESTO DE EUROPA
25.3 ASIA-PACÍFICO
25.3.1 JAPÓN
25.3.2 CHINA
25.3.3 COREA DEL SUR
25.3.4 INDIA
25.3.5 AUSTRALIA
25.3.6 SINGAPUR
25.3.7 TAILANDIA
25.3.8 MALASIA
25.3.9 INDONESIA
25.3.10 FILIPINAS
25.3.11 VIETNAM
25.3.12 RESTO DE ASIA-PACÍFICO
25.4 SUDAMÉRICA
25.4.1 BRASIL
25.4.2 ARGENTINA
25.4.3 PERÚ
25.4.4 RESTO DE SUDAMÉRICA
25.5 ORIENTE MEDIO Y ÁFRICA
25.5.1 SUDÁFRICA
25.5.2 GLOBAL
25.5.3 Emiratos Árabes Unidos
25.5.4 EGIPTO
25.5.5 KUWAIT
25.5.6 ISRAEL
25.5.7 RESTO DE ORIENTE MEDIO Y ÁFRICA
25.6 INFORMACIÓN PRINCIPAL CLAVE: POR PAÍSES PRINCIPALES
26 MERCADO GLOBAL DE TRASPLANTE DE ÓRGANOS SÓLIDOS, ANÁLISIS FODA Y DBMR
27 MERCADO MUNDIAL DE TRASPLANTE DE ÓRGANOS SÓLIDOS, PERFIL DE LA EMPRESA
27.1 TEVA PHARMACEUTICALS USA, INC.
27.1.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.1.2 ANÁLISIS DE INGRESOS
27.1.3 PRESENCIA GEOGRÁFICA
27.1.4 PORTAFOLIO DE PRODUCTOS
27.1.5 DESARROLLOS RECIENTES
27.2 WEEFSELPHARMA.COM
27.2.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.2.2 ANÁLISIS DE INGRESOS
27.2.3 PRESENCIA GEOGRÁFICA
27.2.4 PORTAFOLIO DE PRODUCTOS
27.2.5 DESARROLLOS RECIENTES
27.3 ADVACARE PHARMA
27.3.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.3.2 ANÁLISIS DE INGRESOS
27.3.3 PRESENCIA GEOGRÁFICA
27.3.4 PORTAFOLIO DE PRODUCTOS
27.3.5 DESARROLLOS RECIENTES
27.4 NOVARTIS AG
27.4.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.4.2 ANÁLISIS DE INGRESOS
27.4.3 PRESENCIA GEOGRÁFICA
27.4.4 PORTAFOLIO DE PRODUCTOS
27.4.5 DESARROLLOS RECIENTES
27.5 LABORATORIOS DEL DR. REDDY, INC.
27.5.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.5.2 ANÁLISIS DE INGRESOS
27.5.3 PRESENCIA GEOGRÁFICA
27.5.4 PORTAFOLIO DE PRODUCTOS
27.5.5 DESARROLLOS RECIENTES
27.6 APOTEX INC.
27.6.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.6.2 ANÁLISIS DE INGRESOS
27.6.3 PRESENCIA GEOGRÁFICA
27.6.4 PORTAFOLIO DE PRODUCTOS
27.6.5 DESARROLLOS RECIENTES
27.7 PASOS DE CIENCIA FARMACÉUTICA LIMITADA
27.7.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.7.2 ANÁLISIS DE INGRESOS
27.7.3 PRESENCIA GEOGRÁFICA
27.7.4 PORTAFOLIO DE PRODUCTOS
27.7.5 DESARROLLOS RECIENTES
27.8 ASTELLAS PHARMA US, INC.
27.8.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.8.2 ANÁLISIS DE INGRESOS
27.8.3 PRESENCIA GEOGRÁFICA
27.8.4 PORTAFOLIO DE PRODUCTOS
27.8.5 DESARROLLOS RECIENTES
27.9 ACCORD HEALTHCARE EE. UU.
27.9.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.9.2 ANÁLISIS DE INGRESOS
27.9.3 PRESENCIA GEOGRÁFICA
27.9.4 PORTAFOLIO DE PRODUCTOS
27.9.5 DESARROLLOS RECIENTES
27.1 BIOCON
27.10.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.10.2 ANÁLISIS DE INGRESOS
27.10.3 PRESENCIA GEOGRÁFICA
27.10.4 PORTAFOLIO DE PRODUCTOS
27.10.5 ACONTECIMIENTOS RECIENTES
27.11 GLENMARK PHARMACEUTICALS EE. UU. INC.
27.11.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.11.2 ANÁLISIS DE INGRESOS
27.11.3 PRESENCIA GEOGRÁFICA
27.11.4 PORTAFOLIO DE PRODUCTOS
27.11.5 ACONTECIMIENTOS RECIENTES
27.12 GRUPO FARMACÉUTICO TAJ
27.12.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.12.2 ANÁLISIS DE INGRESOS
27.12.3 PRESENCIA GEOGRÁFICA
27.12.4 PORTAFOLIO DE PRODUCTOS
27.12.5 DESARROLLOS RECIENTES
27.13 ALKEM
27.13.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.13.2 ANÁLISIS DE INGRESOS
27.13.3 PRESENCIA GEOGRÁFICA
27.13.4 PORTAFOLIO DE PRODUCTOS
27.13.5 ACONTECIMIENTOS RECIENTES
27.14 CONCORD BIOTECH
27.14.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.14.2 ANÁLISIS DE INGRESOS
27.14.3 PRESENCIA GEOGRÁFICA
27.14.4 PORTAFOLIO DE PRODUCTOS
27.14.5 ACONTECIMIENTOS RECIENTES
27.15 PANACEA BIOTEC
27.15.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.15.2 ANÁLISIS DE INGRESOS
27.15.3 PRESENCIA GEOGRÁFICA
27.15.4 PORTAFOLIO DE PRODUCTOS
27.15.5 ACONTECIMIENTOS RECIENTES
27.16 MYLAN NV
27.16.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.16.2 ANÁLISIS DE INGRESOS
27.16.3 PRESENCIA GEOGRÁFICA
27.16.4 PORTAFOLIO DE PRODUCTOS
27.16.5 ACONTECIMIENTOS RECIENTES
27.17 NIKSAN FARMACÉUTICA
27.17.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.17.2 ANÁLISIS DE INGRESOS
27.17.3 PRESENCIA GEOGRÁFICA
27.17.4 PORTAFOLIO DE PRODUCTOS
27.17.5 ACONTECIMIENTOS RECIENTES
27.18 WELLONA PHARMA
27.18.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.18.2 ANÁLISIS DE INGRESOS
27.18.3 PRESENCIA GEOGRÁFICA
27.18.4 PORTAFOLIO DE PRODUCTOS
27.18.5 ACONTECIMIENTOS RECIENTES
27.19 Sanofi
27.19.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.19.2 ANÁLISIS DE INGRESOS
27.19.3 PRESENCIA GEOGRÁFICA
27.19.4 PORTAFOLIO DE PRODUCTOS
27.19.5 ACONTECIMIENTOS RECIENTES
27.2 LUPIN PHARMACEUTICALS, INC.
27.20.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.20.2 ANÁLISIS DE INGRESOS
27.20.3 PRESENCIA GEOGRÁFICA
27.20.4 PORTAFOLIO DE PRODUCTOS
27.20.5 ACONTECIMIENTOS RECIENTES
27.21 OPELLA SALUD INTERNACIONAL SAS
27.21.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.21.2 ANÁLISIS DE INGRESOS
27.21.3 PRESENCIA GEOGRÁFICA
27.21.4 PORTAFOLIO DE PRODUCTOS
27.21.5 ACONTECIMIENTOS RECIENTES
27.22 HEALTHY LIFE PHARMA PRIVATE LIMITED
27.22.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.22.2 ANÁLISIS DE INGRESOS
27.22.3 PRESENCIA GEOGRÁFICA
27.22.4 PORTAFOLIO DE PRODUCTOS
27.22.5 ACONTECIMIENTOS RECIENTES
27.23 ZYDUS PHARMACEUTICALS, INC.
27.23.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.23.2 ANÁLISIS DE INGRESOS
27.23.3 PRESENCIA GEOGRÁFICA
27.23.4 PORTAFOLIO DE PRODUCTOS
27.23.5 ACONTECIMIENTOS RECIENTES
27.24 AMNEAL PHARMACEUTICALS LLC
27.24.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.24.2 ANÁLISIS DE INGRESOS
27.24.3 PRESENCIA GEOGRÁFICA
27.24.4 PORTAFOLIO DE PRODUCTOS
27.24.5 ACONTECIMIENTOS RECIENTES
27.25 AADI BIOCIENCIA, INC.
27.25.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.25.2 ANÁLISIS DE INGRESOS
27.25.3 PRESENCIA GEOGRÁFICA
27.25.4 PORTAFOLIO DE PRODUCTOS
27.25.5 ACONTECIMIENTOS RECIENTES
27.26 SOLUCIÓN DE PRESERVACIÓN INC
27.26.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.26.2 ANÁLISIS DE INGRESOS
27.26.3 PRESENCIA GEOGRÁFICA
27.26.4 PORTAFOLIO DE PRODUCTOS
27.26.5 ACONTECIMIENTOS RECIENTES
27.27 SOLUCIÓN PARA LA PRESERVACIÓN DE ÓRGANOS
27.27.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.27.2 ANÁLISIS DE INGRESOS
27.27.3 PRESENCIA GEOGRÁFICA
27.27.4 PORTAFOLIO DE PRODUCTOS
27.27.5 ACONTECIMIENTOS RECIENTES
27.28 ORGANOX
27.28.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.28.2 ANÁLISIS DE INGRESOS
27.28.3 PRESENCIA GEOGRÁFICA
27.28.4 PORTAFOLIO DE PRODUCTOS
27.28.5 ACONTECIMIENTOS RECIENTES
27.29 GRUPO OPSL
27.29.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.29.2 ANÁLISIS DE INGRESOS
27.29.3 PRESENCIA GEOGRÁFICA
27.29.4 PORTAFOLIO DE PRODUCTOS
27.29.5 ACONTECIMIENTOS RECIENTES
27.3 XVIVO PERFUSIÓN
27.30.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.30.2 ANÁLISIS DE INGRESOS
27.30.3 PRESENCIA GEOGRÁFICA
27.30.4 PORTAFOLIO DE PRODUCTOS
27.30.5 ACONTECIMIENTOS RECIENTES
27.31 SANDOR
27.31.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.31.2 ANÁLISIS DE INGRESOS
27.31.3 PRESENCIA GEOGRÁFICA
27.31.4 PORTAFOLIO DE PRODUCTOS
27.31.5 ACONTECIMIENTOS RECIENTES
27.32 TECNOLOGÍAS PARAGONIX
27.32.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.32.2 ANÁLISIS DE INGRESOS
27.32.3 PRESENCIA GEOGRÁFICA
27.32.4 PORTAFOLIO DE PRODUCTOS
27.32.5 ACONTECIMIENTOS RECIENTES
27.33 ORGANIZACIÓN AOPO
27.33.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.33.2 ANÁLISIS DE INGRESOS
27.33.3 PRESENCIA GEOGRÁFICA
27.33.4 PORTAFOLIO DE PRODUCTOS
27.33.5 ACONTECIMIENTOS RECIENTES
27.34 GRUPO CARDIOLINK
27.34.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.34.2 ANÁLISIS DE INGRESOS
27.34.3 PRESENCIA GEOGRÁFICA
27.34.4 PORTAFOLIO DE PRODUCTOS
27.34.5 ACONTECIMIENTOS RECIENTES
27.35 PRODUCTOS FARMACÉUTICOS ESENCIALES LLC
27.35.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.35.2 ANÁLISIS DE INGRESOS
27.35.3 PRESENCIA GEOGRÁFICA
27.35.4 PORTAFOLIO DE PRODUCTOS
27.35.5 ACONTECIMIENTOS RECIENTES
27.36 TRANSMÉDICOS
27.36.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.36.2 ANÁLISIS DE INGRESOS
27.36.3 PRESENCIA GEOGRÁFICA
27.36.4 PORTAFOLIO DE PRODUCTOS
27.36.5 ACONTECIMIENTOS RECIENTES
27.37 SALF SPA
27.37.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
27.37.2 ANÁLISIS DE INGRESOS
27.37.3 PRESENCIA GEOGRÁFICA
27.37.4 PORTAFOLIO DE PRODUCTOS
27.37.5 ACONTECIMIENTOS RECIENTES
NOTA: LA LISTA DE EMPRESAS PRESENTADAS NO ES EXHAUSTIVA Y SE AJUSTA A LOS REQUISITOS DE NUESTROS CLIENTES ANTERIORES. NUESTRO ESTUDIO PERFILA MÁS DE 100 EMPRESAS, POR LO QUE ESTA LISTA PUEDE MODIFICARSE O SUSTITUIRSE A PETICIÓN.
28 INFORMES RELACIONADOS
29 CONCLUSIÓN
30 CUESTIONARIO
31 ACERCA DE LA INVESTIGACIÓN DE MERCADO DE DATA BRIDGE

Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











