


Segmentación del mercado de la automatización, mediante la oferta (Hardware, Software y Servicios), Tipo (Subestaciones de transferencia y subestaciones de distribución), Tipo de instalación (Nuevas instalaciones y instalaciones de reacondicionamiento), Industria de usuario final (Utilidades, acero, petróleo y gas, minería y transporte), Componente (Dispositivo explosivo previsto, redes de comunicación y control de fibra y adquisición de datos) Tendencias y pronósticos industriales a 2033
¿Cuál es la tasa de tamaño y crecimiento del mercado de automatización de subestaciones
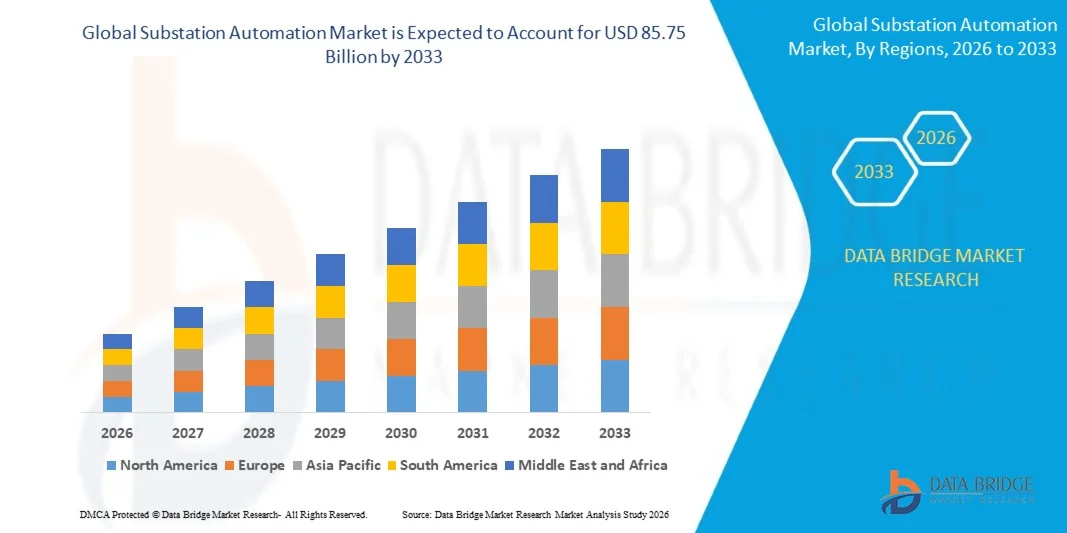
- Según el análisis de Data Bridge Market Research, el mercado de automatización de subestaciones fue valorado enUSD 53.00 billion in 2025y se prevé que alcanceUSD 85.75 billion by 2033, creciendo en unCAGR of 6.20% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por el aumento de la demanda de transmisión y distribución de electricidad fiables y eficientes, la rápida modernización de la red y la ampliación de la adopción de tecnologías inteligentes y sistemas automatizados de subestaciones.
- El envejecimiento de la infraestructura eléctrica en todo el mundo, junto con el aumento de la integración de la energía renovable y la creciente demanda de vigilancia y control de la red en tiempo real, es imperiosa utilidades y operadores de energía para adoptar tecnologías avanzadas de automatización de subestaciones. Los dispositivos electrónicos inteligentes (IEDs), los sistemas SCADA, las redes de comunicación y las soluciones de protección digital están reemplazando cada vez más los sistemas convencionales, ofreciendo mayor fiabilidad de la red, eficiencia operacional, monitoreo remoto y detección de fallas más rápida.
Tamaño del mercado
- Valor mundial del mercado (2025): USD 53.00 millones
- Valor de mercado esperado (2033): 85,75 dólares
- CAGR prefabricado (2026-2033): 6.20%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia Pacífico
¿Cuáles son los principales Takeaways of the Substation Automation Market
- América del Norte dominaba el mercado de automatización de subestaciones con la mayor proporción de ingresos del 34,12% en 2025, respaldada por importantes inversiones en modernización de redes, sustitución de infraestructuras de envejecimiento, tecnologías de redes inteligentes e integración de fuentes de energía renovables
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR del 7,2% de 2026 a 2033, alimentada por la rápida industrialización y urbanización, el aumento de la demanda de electricidad, las iniciativas de modernización de la red y el aumento de las inversiones en la red inteligente y la infraestructura de energía renovable.
- El segmento de hardware lideraba el mercado con una cuota de 44.0% en 2025, impulsada por el papel esencial de dispositivos electrónicos inteligentes, relés de protección, unidades de fusión y equipo de procesamiento en subestaciones automatizadas
- El software es el tipo de oferta de mayor crecimiento, proyectado para registrar un CAGR de 10,8%, reflejando el aumento en la digitalización de las redes eléctricas y la creciente demanda de monitoreo y análisis inteligentes.
- El segmento de subestaciones de transmisión dominaba la categoría tipo con una cuota de ingresos del 54,0% en 2025, liderada por el alto valor de los sistemas de automatización desplegados en la infraestructura de transmisión de alta tensión.
- Las instalaciones de retrofit representaron el 54,3% de la cuota de mercado en 2025, preferida por la gran base instalada de subestaciones convencionales que requieren modernización.
- El segmento de comunicación de fibra óptica es la categoría de comunicación de mayor crecimiento, con un CAGR de 9,1%, impulsado por crecientes requisitos para la comunicación de alta velocidad, segura y resistente a interferencias dentro de subestaciones digitales
Report Scope and Substation Automation Market Segmentation
|
Atributos |
Automatización de subestaciones de mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado, como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, producción y capacidad geográficamente representados por empresas, diseños de redes de distribuidores y socios, análisis detallados y actualizados de tendencias de precios y análisis del déficit de la cadena de suministro y la demanda. |
¿Cuál es la tendencia clave en el mercado de automatización de subestaciones
- Las utilidades están adoptando cada vez más subestaciones digitales basadas en IEC 61850 para sustituir los sistemas convencionales de protección y control duro, permitiendo una comunicación más rápida, menor cableado, mayor interoperabilidad y operaciones de red más flexibles.
- Por ejemplo, en agosto de 2025, Gujarat Energy Transmission Corporation Limited (GETCO) informó de la implementación de una subestación Sevaliya totalmente digital de 220/66 kV con tecnología IEC 61850-9-2, demostrando la transición de la automatización convencional de estaciones hacia subestaciones totalmente digitales.
- La adopción de la tecnología IEC 61850 permite que las empresas sustituyan un amplio cableado de cobre con la comunicación digital, mejorando la flexibilidad de subestación, la eficiencia operacional, la integración de equipos y las capacidades de mantenimiento.
- Las utilidades también están explorando cada vez más sistemas de protección, automatización y control virtualizados, permitiendo que múltiples aplicaciones se ejecuten en infraestructura de computación compartida al tiempo que reducen los requisitos de hardware y simplifican las actualizaciones del sistema.
- Por ejemplo, en mayo de 2025, Nokia informó que los servicios públicos estaban progresando hacia subestaciones virtualizadas, con esfuerzos de modernización cada vez más centrados en la digitalización de los datos de primer nivel a través de IEC 61850 y virtualizando sistemas de protección, automatización y control.
- A medida que las utilidades continúan modernizando la infraestructura eléctrica de envejecimiento e integrando los recursos energéticos distribuidos, se espera que la IEC 61850, las arquitecturas de proyectos y las plataformas de automatización virtualizadas se conviertan en componentes cada vez más importantes de las subestaciones digitales de próxima generación.
¿Cuáles son los controladores clave del mercado de automatización de subestaciones
- La rápida integración de la energía renovable, los recursos energéticos distribuidos y las corrientes de energía bidireccional ha aumentado considerablemente la demanda de sistemas de automatización de subestaciones capaces de proporcionar vigilancia, protección, control y visibilidad en tiempo real.
- Por ejemplo, en mayo de 2026, el TEİAŞ de Hitachi Energy y Türkiye lanzaron el primer piloto de subestación digital de Türkiye, diseñado para modernizar la red, mejorar la fiabilidad y la seguridad, y apoyar la integración de cantidades crecientes de energía renovable intermitente.
- Utilidades, operadores de transmisión y usuarios de energía industrial están integrando dispositivos electrónicos inteligentes, sistemas SCADA, sensores y redes de comunicación para mejorar la fiabilidad de la red, reducir los outages, acelerar la detección de fallas y apoyar la gestión remota de activos.
- Por ejemplo, en octubre de 2025, Siemens Energy anunció la modernización de la subestación de alto voltaje de Daxlanden de Alemania, con el proyecto destinado a fortalecer la fiabilidad de la red y preparar la infraestructura para la transición de energía renovable de Alemania y el aumento de la demanda de electricidad.
- A medida que las redes eléctricas se vuelvan cada vez más digitales, descentralizadas y de gran densidad de datos, la automatización de subestaciones seguirá siendo esencial para mejorar la visibilidad operacional, integrar la generación renovable, fortalecer la fiabilidad de la red y facilitar el mantenimiento predictivo en toda la infraestructura eléctrica moderna.
¿Qué factores están reforzando el crecimiento del mercado de automatización de subestaciones
- Los sistemas avanzados de automatización de subestaciones requieren una inversión significativa en dispositivos electrónicos inteligentes, infraestructura de comunicaciones, sistemas de ciberseguridad, ingeniería, integración y puesta en marcha especializada, aumentando los costos de proyectos para los servicios públicos.
- Por ejemplo, en mayo de 2025, una investigación de Indian Express informó que 273 subestaciones POWERGRID requerían cortafuegos de próxima generación, con el costo estimado de instalación alcanzando aproximadamente USD 1,25 millones, destacando los gastos adicionales de seguridad cibernética necesarios para proteger subestaciones cada vez más digitalizadas.
- Estos costos pueden limitar la adopción entre las empresas pequeñas y los operadores con presupuestos limitados de capital, mientras que la integración compleja entre el equipo de diferentes fabricantes puede crear problemas de interoperabilidad e ingeniería.
- Por ejemplo, en mayo de 2026, Reuters informó que la demanda de transformadores de subestación estadounidense había aumentado un 116% entre 2019 y 2025, mientras que los precios de los transformadores habían aumentado un 80% en cinco años y unidades de alta capacidad se enfrentaban a tiempos de ventaja de hasta cuatro años, aumentando los costos y retrasando los proyectos de modernización de la red.
- La combinación de los requisitos de seguridad cibernética, la integración de los sistemas heredados, las necesidades especializadas de la fuerza de trabajo y los largos procesos de puesta en marcha sigue aumentando la complejidad y el costo total del despliegue de la automatización de subestaciones, en particular para el envejecimiento de las subestaciones que están experimentando la transformación digital.
¿Cómo se aumenta el mercado de automatización de subestaciones
El mercado de automatización de subestaciones se segmenta sobre la base de la oferta, tipo, tipo de instalación, industria del usuario final, componente y comunicación.
- Ofreciendo
Sobre la base de la oferta, el mercado de automatización de subestaciones se segmenta en hardware, software y servicios. El segmento de hardware dominaba el mercado con una cuota de 44.0% en 2025, impulsada por el papel esencial de dispositivos electrónicos inteligentes, relés de protección, unidades de fusión y equipo de procesamiento en subestaciones automatizadas. Hardware proporciona la base física para la vigilancia, protección, control y adquisición de datos en tiempo real en las redes de transmisión y distribución. Las utilidades siguen invirtiendo en equipo de protección y control a medida que modernizan la infraestructura de red de envejecimiento e integran las fuentes de energía renovable. Aumentar el despliegue de relés digitales y equipo compatible con IEC 61850 está apoyando aún más la demanda de hardware. El segmento también se beneficia de la sustitución de equipo electromecánico convencional con sistemas de protección y control digitales.
Se prevé que el segmento de software registrará el crecimiento más rápido en un CAGR de 10,8% de 2026 a 2033, impulsado por la aceleración de la digitalización de las redes eléctricas y la creciente demanda de monitoreo y análisis inteligentes. Las plataformas de software integran cada vez más SCADA, monitoreo de activos-salud, análisis de fallas y capacidades de gestión de distribución. Las utilidades están adoptando estas plataformas para mejorar la visibilidad en tiempo real y optimizar operaciones de rejilla cada vez más complejas. La integración de la generación renovable y los recursos energéticos distribuidos está aumentando aún más la demanda de capacidades avanzadas de control basadas en software. Las plataformas integradas e interoperables en la nube también permiten a los servicios públicos gestionar grandes volúmenes de datos operacionales de manera más eficiente
- Por tipo
Sobre la base del tipo, el mercado de automatización de subestaciones se segmenta en subestaciones de transmisión y subestaciones de distribución. El segmento de subestaciones de transmisión dominaba el mercado con 54,0% de participación en 2025, apoyado por el alto valor de los sistemas de automatización desplegados en infraestructuras de transmisión de alta tensión. Las subestaciones de transmisión requieren sistemas sofisticados de protección, control, monitoreo y comunicación para mantener la estabilidad en grandes redes de electricidad. El aumento de las inversiones en los corredores de transmisión de larga distancia y la infraestructura de evacuación de energía renovable están fortaleciendo la demanda de subestaciones automatizadas de transmisión. La automatización avanzada permite a los servicios públicos monitorear las condiciones de la red, detectar fallas rápidamente y coordinar la protección en redes interconectadas. El creciente uso de tecnologías de vigilancia de amplio alcance y medición sincronizadas también está apoyando el crecimiento de los segmentos.
Se prevé que el segmento de subestaciones de distribución registrará el crecimiento más rápido en un CAGR de 8,7% de 2026 a 2033, impulsado por el aumento de la inversión en modernización de la distribución y la integración de los recursos energéticos distribuidos. Las redes de distribución están experimentando mayor complejidad debido a los flujos de energía solar, almacenamiento de baterías, vehículos eléctricos y electricidad bidireccional. La automatización permite a los servicios públicos detectar y aislar fallas, regular el voltaje y restaurar la energía más rápidamente en las redes locales. El aumento del despliegue de sistemas de automatización de alimentadores y gestión avanzada de la distribución está respaldando aún más la demanda. Las utilidades también utilizan la automatización para mejorar la confiabilidad y reducir la duración de las interrupciones en la infraestructura de distribución de envejecimiento.
- Por tipo de instalación
Sobre la base del tipo de instalación, el mercado de automatización de subestaciones se segmenta en nuevas instalaciones e instalaciones de reacondicionamiento. El segmento de instalaciones de reacondicionamiento dominaba el mercado con 54,3% de participación en 2025, debido a la gran base instalada de subestaciones convencionales que requieren modernización. Las utilidades están mejorando los equipos de protección, control, comunicación y vigilancia existentes en lugar de sustituir completamente las subestaciones operacionales. Los proyectos de readaptación permiten a los operadores introducir capacidades de automatización digital ampliando la vida útil de la infraestructura eléctrica existente. Las subestaciones de envejecimiento requieren cada vez más la sustitución del equipo obsoleto, la mejora de la seguridad cibernética y la compatibilidad con los protocolos de comunicación modernos. La capacidad de realizar mejoras durante los outages programados también ayuda a las empresas a minimizar las interrupciones del servicio.
Se prevé que el segmento de nuevas instalaciones registrará el crecimiento más rápido en una CAGR de 9,6% de 2026 a 2033, impulsado por la expansión de la infraestructura de transmisión y distribución y la construcción de nuevas subestaciones conectadas con energía renovable. Los proyectos de Greenfield permiten a los servicios públicos incorporar protección digital, comunicación IEC 61850, redes de fibra óptica y arquitectura de ciberseguridad desde la etapa de diseño inicial. Por lo tanto, se pueden optimizar nuevas subestaciones para la automatización sin las limitaciones de interoperabilidad asociadas con el equipo legado. El aumento de la demanda de electricidad y la expansión de la generación renovable están creando necesidades adicionales para la nueva infraestructura de red. Los centros de datos, las instalaciones industriales y los proyectos de electrificación de transporte también están aumentando la demanda de subestaciones habilitadas digitalmente.
- Por End-user Industry
Sobre la base de la industria de usuarios finales, el mercado mundial de automatización de subestaciones se segmenta en servicios públicos, acero, petróleo y gas, minería y transporte. El segmento de las utilidades dominaba el mercado con 72,4% de participación en 2025, apoyado por el amplio despliegue de la automatización en las redes de generación de electricidad, transmisión y distribución. Los operadores de la Utilidad están adoptando cada vez más la automatización para mejorar la confiabilidad de la red, supervisar los activos de forma remota y reducir el impacto de las interrupciones de energía. El envejecimiento de la infraestructura eléctrica y la creciente demanda de electricidad son utilidades alentadoras para acelerar los programas de modernización. La integración energética renovable también aumenta la necesidad de vigilancia en tiempo real y control automatizado en las redes eléctricas. Las utilidades están invirtiendo en IEDs, SCADA, redes de comunicación y sistemas de protección digital para mejorar la eficiencia operacional.
Se prevé que el segmento de transporte registrará el crecimiento más rápido en un CAGR de 10,1% de 2026 a 2033, impulsado por la creciente electrificación de infraestructura ferroviaria y de transporte. Las subestaciones de tracción ferroviaria requieren una automatización sofisticada para la regulación del voltaje, el aislamiento de fallas, la gestión regenerativa y la coordinación con sistemas de control de trenes. La creciente inversión en ferrocarriles de alta velocidad, sistemas de metro y redes ferroviarias electrificadas aumenta la demanda de infraestructura de gestión de energía confiable. La automatización permite a los operadores de transporte monitorear los activos eléctricos de forma remota y responder rápidamente a las fallas. El aumento del énfasis en las operaciones ferroviarias ininterrumpidas y eficientes en la energía está apoyando aún más la adopción.
- Por componente
Sobre la base del componente, el mercado de automatización de subestaciones se segmenta en dispositivos electrónicos inteligentes, redes de comunicación y control de supervisión y adquisición de datos. El segmento de dispositivos electrónicos inteligentes dominaba el mercado con 45,3% de participación en 2025, debido a su papel central en las funciones de protección, vigilancia, medición y control dentro de subestaciones automatizadas. Los IED recopilan información eléctrica en tiempo real y ejecutan comandos automatizados de protección y control. Su capacidad para integrar múltiples funciones en un solo dispositivo inteligente reduce la necesidad de equipos convencionales separados. Aumentar la adopción de relés digitales, controladores de bahía, unidades de fusión y tecnologías de procesos-buses está apoyando la demanda de IED. Las utilidades también dependen de los artefactos explosivos improvisados para mejorar la detección de fallas y permitir el control operativo remoto.
Se prevé que el segmento de control de supervisión y adquisición de datos registrará el crecimiento más rápido en un CAGR del 9,5% del 2026 al 2033, impulsado por la creciente demanda de monitoreo centralizado en tiempo real y control remoto de subestaciones. Los sistemas SCADA permiten a los servicios públicos recopilar datos operativos, visualizar las condiciones de la red, identificar eventos anormales y ejecutar comandos de control remotamente. La creciente complejidad de la red aumenta la necesidad de una visibilidad centralizada en las subestaciones distribuidas geográficamente. La integración con avanzados análisis y plataformas nativas en la nube está expandiendo la funcionalidad SCADA más allá del monitoreo convencional. Las utilidades también utilizan sistemas SCADA para apoyar el mantenimiento predictivo y mejorar la respuesta a fallos del equipo.
- By Communication
Sobre la base de la comunicación, el mercado de automatización de subestaciones se segmenta en ethernet, comunicación de línea de energía, comunicación de alambre de cobre y comunicación de fibra óptica. El segmento ethernet dominaba el mercado con 68,9% de participación en 2025, apoyado por su capacidad de proporcionar comunicación de alta velocidad y estandarizada en las arquitecturas modernas de automatización de subestaciones. Ethernet permite un intercambio eficiente de datos entre IEDs, sistemas SCADA, equipos de protección y plataformas de control. Su compatibilidad con los protocolos modernos de subestación digital hace cada vez más importante para las arquitecturas basadas en IEC 61850. Las utilidades también se benefician de la escalabilidad y capacidad de Ethernet para soportar grandes volúmenes de datos operativos en tiempo real. El creciente despliegue de subestaciones digitales sigue fomentando la migración hacia redes de comunicación basadas en Ethernet.
Se prevé que el segmento de comunicación de fibra óptica registrará el crecimiento más rápido en una CAGR de 9,1% de 2026 a 2033, impulsado por crecientes requisitos para la comunicación de alta velocidad, segura y resistente a interferencias dentro de subestaciones digitales. Las redes de fibra óptica proporcionan alta ancho de banda y baja latencia, haciéndolos adecuados para aplicaciones de protección y control que requieren transmisión rápida de datos. Su inmunidad a la interferencia electromagnética es particularmente valiosa en entornos de subestación de alto voltaje. Aumentar el despliegue de arquitecturas IEC 61850 procesador-buses está apoyando aún más el uso de la comunicación de fibra óptica. Las utilidades también están adoptando redes de fibra para mejorar la confiabilidad de la comunicación y apoyar cada vez más operaciones de rejilla de gran densidad de datos.
¿Qué región posee la mayor parte del mercado de automatización de subestaciones
- América del Norte dominaba el mercado de automatización de subestaciones con la mayor proporción de ingresos del 34,12% en 2025, respaldada por importantes inversiones en modernización de redes, sustitución de infraestructuras de envejecimiento, tecnologías de redes inteligentes e integración de fuentes de energía renovables
- La región también se beneficia de un fuerte apoyo gubernamental para la modernización de las redes, el aumento de la integración de las energías renovables, los estrictos requisitos de fiabilidad y la creciente adopción de subestaciones digitales compatibles con el IEC 61850. El aumento de las inversiones en ciberseguridad, mantenimiento predictivo y vigilancia automatizada en las redes de servicios públicos siguen fortaleciendo la posición de liderazgo de América del Norte en el mercado mundial.
U.S. Substation Automation Market Insight
El mercado de automatización de subestaciones de EE.UU. es testigo de un fuerte crecimiento debido al aumento de las inversiones en modernización de redes, sustitución de infraestructuras de envejecimiento y tecnologías avanzadas de control digital. La creciente demanda de electricidad del país desde centros de datos, fabricación y electrificación, junto con la creciente integración de energía renovable, está impulsando la demanda de subestaciones automatizadas y tecnologías inteligentes de redes. Además, el creciente énfasis en la resiliencia de la red, la ciberseguridad, la vigilancia remota y el mantenimiento predictivo está acelerando el despliegue de SCADA, IEDs y sistemas de comunicación digital en redes de utilidad. El Departamento de Energía de los Estados Unidos sigue apoyando iniciativas de modernización centradas en mejorar la fiabilidad de la red, la seguridad y la integración de la generación distribuida.
Mercado de Automatización de Subestaciones Asia-Pacífico
Se espera que el mercado de automatización de subestaciones de Asia y el Pacífico sea testigo de un rápido crecimiento, impulsado por la expansión de la infraestructura eléctrica, la urbanización, la industrialización y el aumento de las inversiones en el desarrollo inteligente de redes en países como China, la India y el Japón. El aumento de la demanda de electricidad, la integración de la energía renovable y la expansión de las redes de transmisión y distribución están apoyando la expansión del mercado regional. Además, el aumento del despliegue de subestaciones digitales, dispositivos electrónicos inteligentes, sistemas avanzados de SCADA y tecnologías de comunicación basadas en IEC 61850 está acelerando la adopción de la automatización a través de los servicios públicos e instalaciones industriales. Las inversiones a gran escala de la región en nuevas infraestructuras de energía y modernización de las subestaciones existentes están fortaleciendo aún más la demanda de soluciones de automatización avanzadas.
Japón mercado de automatización de subestaciones
El mercado de automatización de subestaciones de Japón es testigo de un crecimiento constante debido al aumento de las inversiones en resiliencia de la red, infraestructura de energía avanzada y tecnologías digitales. Las utilidades están adoptando cada vez más sistemas inteligentes de vigilancia, protección y control para mejorar la fiabilidad de la red eléctrica del país y gestionar corrientes de energía cada vez más complejas. Además, la creciente integración de las energías renovables y la generación distribuida aumenta la necesidad de vigilancia en tiempo real y gestión automatizada de las redes. El aumento de la adopción de tecnologías de subestaciones digitales, mantenimiento predictivo y sistemas de comunicación avanzados contribuye aún más al crecimiento del mercado en el Japón.
China Substation Automation Market Insight
El mercado de automatización de subestaciones de China está creciendo rápidamente, impulsado por la expansión de la demanda de electricidad, el desarrollo de infraestructuras de transmisión a gran escala y el aumento de las inversiones en tecnologías inteligentes de red. La rápida expansión de energía renovable del país está creando mayores requisitos para la vigilancia, protección y control automatizados en las redes de transmisión y distribución. El creciente despliegue de subestaciones digitales, dispositivos electrónicos inteligentes y sistemas de comunicación avanzados aumenta considerablemente la demanda del mercado. Además, el aumento de las inversiones en infraestructuras de transmisión ultraaltas y digitalización de redes está posicionando a China como uno de los principales mercados para la automatización de subestaciones a nivel mundial.
U.K. Substation Automation Market Insight
El mercado de automatización de subestaciones del Reino Unido está experimentando un crecimiento constante, apoyado por el aumento de las inversiones en infraestructura de transmisión, integración de energía renovable y modernización de las subestaciones existentes. National Grid está ampliando y actualizando subestaciones para satisfacer la creciente demanda de electricidad de centros de datos, almacenamiento de baterías y proyectos de energía limpia. Además, la creciente adopción de centros de control digital, monitoreo automatizado y tecnologías avanzadas de gestión de redes está mejorando la visibilidad de la red y la eficiencia operacional. Aumentar el enfoque en la transición energética y la resiliencia de la red está acelerando aún más el despliegue de tecnologías avanzadas de subestación en todo el Reino Unido.
Alemania Substation Automation Market Insight
El mercado de automatización de subestaciones de Alemania se está expandiendo constantemente debido a la aceleración de la transición energética del país, el aumento de la integración de las energías renovables y la creciente demanda de electricidad. Utilities and grid operators are increasingly modernizing high-voltage substations to strengthen grid reliability and accommodate changing power flows associated with renewable generation. Los avances continuos en la vigilancia digital, la protección automatizada y los sistemas de control inteligente están apoyando aún más el desarrollo del mercado. Además, la modernización de las principales subestaciones y el aumento de la inversión en infraestructura de transmisión están fortaleciendo la demanda de tecnologías de automatización avanzada en Alemania.
¿Cuáles son las mejores empresas del mercado de automatización de subestaciones
La industria de automatización de subestaciones está dirigida principalmente por empresas bien establecidas, incluyendo:
- ABB(Suiza)
- Siemens AG(Alemania)
- Schneider Electric SE(Francia)
- Hitachi Energy Ltd(Suiza)
- GE Vernova(U.S.)
- Eaton (Irlanda)
- Schweitzer Engineering Laboratories, Inc. (U.S.)
- Emerson Electric Co. (Estados Unidos)
- Honeywell International Inc. (U.S.)
- Mitsubishi Electric Corporation (Japón)
- Toshiba Energy Systems & Solutions Corporation (Japón)
- Arteche (España)
- SplC Electric Company (U.S.)
- NovaTech, LLC (Estados Unidos)
- Larsen " Toubro Limited (India)
- Phoenix Contact GmbH " Co. KG (Alemania)
- NR Electric Co., Ltd. (China)
- NARI Technology Co. (China)
- Beckwith Electric Co., Inc. (U.S.)
- Cisco Systems, Inc. (U.S.)
¿Cuáles son los últimos desarrollos en el mercado de automatización de subestaciones
- En marzo de 2024, Hitachi Energy lanzó la nueva versión 3.0 SAM600, una unidad de interfaz de proceso diseñada para acelerar la adopción de subestaciones digitales. La única caja SAM600 consolida múltiples funciones y puede funcionar como unidad de fusión, unidad de control de conmutación o una combinación de ambas. La solución utiliza la tecnología IEC 61850 para transferir digitalmente información de corriente y voltaje, ayudando a los servicios públicos a reducir el cableado, mejorar la seguridad y fiabilidad de las subestaciones, simplificar los diseños del sistema y apoyar aplicaciones avanzadas de automatización y comunicación.
- En enero de 2023, ABB lanzó la primera solución de protección y control virtualizada del mundo basada en su software Smart Substation Control and Protection SSC600. La solución virtualiza las funciones de protección y control de subestaciones, permitiendo que las utilidades muevan la funcionalidad del hardware dedicado al software y ayudando a simplificar las arquitecturas de subestaciones. El desarrollo apoya una mayor flexibilidad, escalabilidad y digitalización de subestaciones de energía al tiempo que refuerza la transición hacia la automatización de subestaciones basadas en software.
- En septiembre de 2022, Siemens y Shell firmaron un Memorando de Entendimiento para colaborar en soluciones energéticas bajas en carbono y altamente eficientes, con el negocio de Electrificación y Automatización de Siemens como proveedor de distribución de energía y automatización de subestaciones para el proyecto Holland Hydrogen 1 de Shell. Siemens participó en la planificación, construcción y ejecución del sistema de distribución de energía del proyecto y también estaba previsto prestar servicios. La colaboración demostró la creciente integración de las tecnologías de distribución de energía digitalizada y automatización de subestaciones en infraestructuras de energía renovable a gran escala e hidrogeno verde.
- En septiembre de 2021, GE Vernova encargó la primera subestación totalmente digital de alta tensión en Thiès, Senegal, para el programa de expansión de la red de transmisión y distribución de Senelec. El proyecto introdujo la tecnología de subestación digital de GE con funcionalidades avanzadas destinadas a mejorar la fiabilidad de la red y apoyar la integración de la energía renovable. La arquitectura digital también redujo la huella de subestación hasta en un 50% y permitió un despliegue más rápido, demostrando la creciente adopción de tecnologías de automatización digital y monitoreo en subestaciones de alto voltaje.
- En febrero de 2021, Schneider Electric anunció sus 2021 socios de nivel maestro EcoXpert para la automatización de potencia crítica y subestación, reconociendo a 46 empresas de 23 países por su experiencia en el despliegue de soluciones de gestión de energía digital y automatización de subestaciones de Schneider Electric. Los socios fueron seleccionados para aprovechar tecnologías habilitadas para IoT, arquitectura EcoStruxure y soluciones digitales para la gestión y control de sistemas eléctricos.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











