



Segmentación del mercado global de embolización y oclusión transcatéter, por tipo (con y sin bobina), aplicación (enfermedad vascular periférica, oncología, neurología y urología): tendencias de la industria y pronóstico hasta 2033
¿Qué es la Embolización Transcatheter y la tasa de crecimiento del mercado de Oclusión
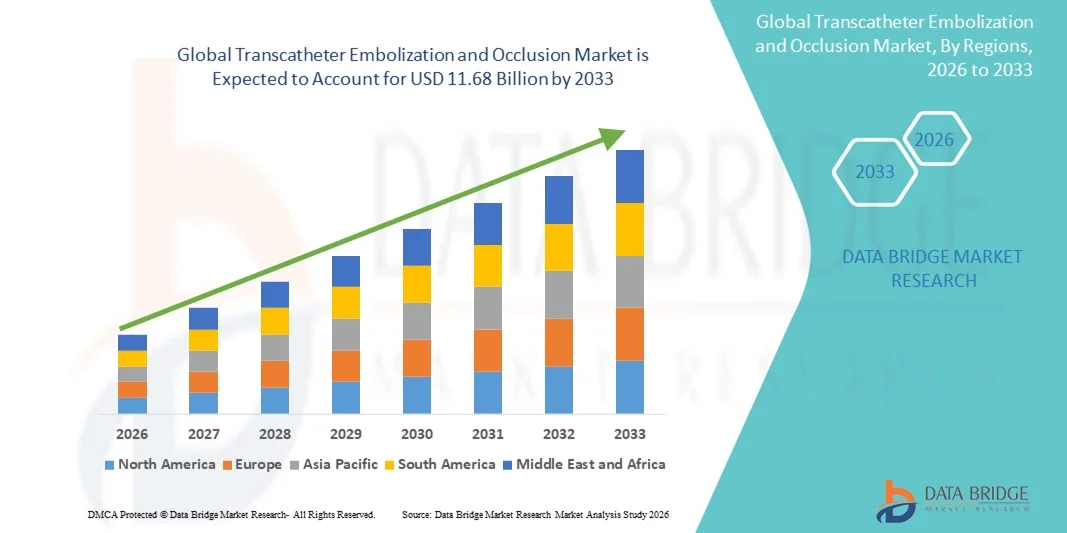
- Según el Análisis de la Investigación del Mercado del Puente de Datos, se valoró la embolización del transcatéter global y el tamaño del mercado de oclusiónUSD 5.93 billion in 2025y se espera que alcanceUSD 11.68 billion by 2033, aCAGR of 8.85%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por el aumento de la adopción de vasculares e intervenciones mínimamente invasivasradiologíaprocedimientos, mayor prevalencia de enfermedades vasculares y mayor uso en oncología y control de hemorragia
- Además, los avances tecnológicos en agentes embolicos y sistemas de entrega, junto con la creciente demanda de soluciones menos invasivas y efectivas en los mercados desarrollados y emergentes, están acelerando la captación de dispositivos de embolización y oclusión transcatéteres, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
Valor mundial del mercado (2025):USD 5.93 billion
Valor de mercado esperado (2033):USD 11.68 billion
CAGR prefabricado (2026–2033):8.85%
¿Cuáles son los principales Takeaways of Transcatheter Embolization and Occlusion Market
- Los dispositivos de embolización y oclusión transcatéteres, que permiten el bloqueo mínimamente invasivo de los vasos sanguíneos con fines terapéuticos, son cada vez más críticos en la radiología intervencionista moderna y los procedimientos vasculares debido a su precisión, reducción de los riesgos procesales y mayor recuperación del paciente en comparación con la cirugía tradicional
- La creciente demanda de estos dispositivos se alimenta principalmente por la creciente prevalencia de enfermedades vasculares, tumores que requieren embolización y otras condiciones clínicas, junto con la creciente adopción de procedimientos mínimamente invasivos y avances tecnológicos en el diseño y los sistemas de entrega de dispositivos
- América del Norte dominaba el mercado de embolización y oclusión de transcatheter con la mayor cuota de ingresos del 38,2% en 2025, caracterizada por la adopción temprana de procedimientos avanzados de intervención, alto gasto sanitario y fuerte presencia de actores clave de la industria, con Estados Unidos experimentando un crecimiento sustancial en el uso de dispositivos impulsado por innovaciones en tecnologías de oclusión de bobinas y no de carbón
- Se espera que Asia-Pacífico sea la región de crecimiento más rápido del mercado durante el período previsto debido al aumento de las inversiones en infraestructura sanitaria, el aumento de la prevalencia de las condiciones vasculares y oncológicas, y el aumento de la conciencia de los beneficios de tratamiento mínimamente invasivos
- El segmento de la bobina dominó el mercado de embolización y oclusión transcatéter con una cuota de mercado del 44.9% en 2025, impulsado por su eficacia, precisión y compatibilidad establecidas en múltiples aplicaciones clínicas, incluyendo la enfermedad vascular periférica, oncología,neurología, y urología
Report Scope and Transcatheter Embolization and Occlusion Market Segmentation
|
Atributos |
Transcatheter Embolization and Occlusion Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuál es la Tendencia Clave en el Mercado de Embolización y Oclusión Transcatheter
Avances en procedimientos de precisión e imágenes
- Una tendencia significativa y aceleradora en el mercado mundial de embolización y oclusión de transcatéter es la integración de tecnologías avanzadas de imágenes como la fluoroscopia, la TC y la navegación guiada por RMN, mejorando la precisión procesal y la seguridad de los pacientes
- Por ejemplo, el uso de Cone Beam CT con imágenes en tiempo real permite a los radiólogos intervencionistas visualizar estructuras vasculares complejas durante la embolización, mejorando la precisión de los objetivos y reduciendo las complicaciones procesales
- Estas mejoras de imagen permiten una colocación más precisa del dispositivo, una entrega embolia optimizada y una menor exposición a la radiación para pacientes y médicos. Por ejemplo, los sistemas modernos de microcatéter junto con la guía de imagen pueden navegar vasos tortuosos para llegar a lesiones difíciles de alcanzar eficazmente
- La integración de las herramientas de imagen y navegación facilita procedimientos mínimamente invasivos, permitiendo una recuperación más rápida, estancias hospitalarias más cortas y menor necesidad de cirugía abierta, al tiempo que amplía las aplicaciones clínicas a través de intervenciones oncología, neurología y vasculares periféricas
- Esta tendencia hacia sistemas de embolización más precisos, guiados por imágenes y avanzados tecnológicamente está remodelando las expectativas clínicas y las normas de procedimiento. Por ejemplo, empresas como Terumo y Medtronic están desarrollando dispositivos embolicos de próxima generación compatibles con imágenes en tiempo real y cateterización asistida por robótica
- La demanda de dispositivos de embolización que combinan precisión procesal con la navegación guiada por imágenes está creciendo rápidamente tanto en hospitales como en centros de intervención ambulatoria, ya que los proveedores de atención médica priorizan cada vez más la seguridad del paciente y los resultados clínicos
- El creciente interés en terapias embolicadas personalizadas, como dispositivos de oclusión biodegradable o de elución de drogas adaptados a la anatomía específica del paciente, está expandiendo el alcance clínico y la adopción de estos dispositivos. Por ejemplo, se están estudiando nuevas bobinas biodegradables para obtener resultados más seguros a largo plazo
Transcatheter Embolization and Occlusion Market Dynamics
Conductor
Increasing Prevalence of Vascular Diseases and Minimally Invasive Preference
- La prevalencia creciente de trastornos vasculares, tumores,aneurismas,y hemorragias, combinadas con una creciente preferencia por procedimientos mínimamente invasivos, es un conductor significativo para la embolización transcatéter y dispositivos de oclusión
- Por ejemplo, en marzo de 2025, Medtronic anunció la puesta en marcha de un nuevo sistema de bobina desmontable para la embolización del aneurisma, orientado a mejorar la eficacia de la seguridad y el tratamiento, que se espera impulsar la adopción del mercado
- A medida que los médicos buscan alternativas más seguras para la cirugía abierta, estos dispositivos ofrecen precisión, reducción de los riesgos procesales, períodos de recuperación más cortos y menores costos generales de tratamiento, haciéndolos altamente atractivos en la práctica clínica
- Además, el creciente uso de estos dispositivos en oncología, neurología y enfermedad vascular periférica refuerza su posición como herramientas esenciales en los procedimientos de intervención modernos
- La capacidad de realizar oclusión vascular dirigida para múltiples aplicaciones clínicas, combinada con innovación continua de dispositivos, está acelerando la adopción en mercados de salud desarrollados y emergentes
- El aumento de las inversiones en infraestructura sanitaria, especialmente en Asia-Pacífico y América Latina, está creando nuevas oportunidades para que los hospitales y centros ambulatorios adopten procedimientos de embolización mínimamente invasivos. Por ejemplo, los hospitales financiados por el Gobierno están adquiriendo sistemas embolicos avanzados para mejorar la atención de los pacientes
- Las mejoras continuas en el diseño de dispositivos, como los catéteres de perfiles más pequeños y los sistemas de entrega mejorados, hacen que los procedimientos de embolización sean más accesibles y seguros, lo que fomenta una adopción más amplia
Restraint/Challenge
Altos costos y obstáculos regulatorios
- Los elevados costos de los dispositivos y los estrictos requisitos reglamentarios para la aprobación plantean problemas importantes para la expansión del mercado, en particular en las regiones sensibles a los precios o emergentes
- Por ejemplo, procesos complejos de aprobación por la FDA, EMA y otras autoridades regionales pueden retrasar la introducción de nuevos dispositivos embolicos, afectando la disponibilidad de mercado
- La necesidad de capacitación especializada y conocimientos de procedimiento para un uso seguro y eficaz también limita la adopción en hospitales o clínicas más pequeños. Por ejemplo, los radiólogos intervencionistas requieren una amplia formación para manejar sistemas avanzados de bobina y no bobinas de forma segura
- Además, las posibles complicaciones de procedimiento, como la perforación de buques o la embolización no torácica, pueden hacer que los médicos sean cautelosos, requiriendo una vigilancia robusta después del mercado y validación clínica
- La superación de estos desafíos mediante el desarrollo eficaz en función de los costos de los dispositivos, la racionalización de las vías reglamentarias y la mejora de la capacitación clínica será fundamental para el crecimiento sostenido del mercado
- Las incertidumbres en materia de reembolso y la variada cobertura de seguros en todas las regiones pueden restringir la adopción, en particular en los mercados emergentes. Por ejemplo, las aprobaciones de reembolso retrasadas para los procedimientos de embolización pueden afectar las decisiones de adquisición de los hospitales
- La escasa conciencia entre los proveedores de atención médica y los pacientes acerca de los plenos beneficios de los procedimientos de embolización mínimamente invasivos puede frenar la penetración del mercado. Por ejemplo, algunos hospitales todavía prefieren cirugía convencional debido a la familiaridad a pesar de las ventajas de la embolización
¿Cómo se obtiene el Mercado de Embolización y Oclusión Transcatheter
El mercado se segmenta por tipo y aplicación.
- Por tipo
Sobre la base del tipo, el mercado de embolización y oclusión transcatéter se segmenta en dispositivos de bobina y no bobinas. El segmento de la bobina dominó el mercado con la mayor cuota de ingresos del 44.9% en 2025, impulsada por su eficacia probada, precisión y compatibilidad en múltiples aplicaciones clínicas. Los dispositivos de bobina son ampliamente preferidos por los radiólogos intervencionistas por su perfil de seguridad establecido y su capacidad para lograr la oclusión vascular controlada. El segmento también se beneficia de extensos estudios clínicos y adopción a largo plazo en el tratamiento de aneurismas, AVM y lesiones vasculares periféricas. Además, las bobinas se utilizan a menudo en combinación con sistemas de navegación guiados por imágenes, mejorando la exactitud procesal y los resultados de los pacientes. La disponibilidad de opciones desmontables y microcoil permite a los médicos personalizar el tratamiento según el tamaño del vaso y la complejidad de la lesión. Alta confiabilidad, oclusión predecible y robusto soporte post-mercado de fabricantes clave refuerzan el dominio de los dispositivos de bobina en el mercado.
Se prevé que el segmento no petrolero será testigo del crecimiento más rápido entre el 2026 y el 2033, alimentado por la creciente demanda de agentes embolicos alternativos, como embolias líquidas, partículas y enchufes. Los dispositivos no coil ofrecen ventajas en regiones anatómicas complejas donde las bobinas pueden ser difíciles de desplegar, como vasos tortuosos o arterias de pequeño diámetro. También están ganando tracción en oncología para la embolización de tumores específicos y en procedimientos de urología que requieren oclusión precisa de vasos patológicos. El creciente desarrollo de materiales embolicos biodegradables y no contaminantes de drogas está acelerando aún más la adopción. Los dispositivos no coil permiten tiempos de procedimiento rápidos y una mejor versatilidad en múltiples aplicaciones clínicas. Su creciente uso en mercados emergentes con creciente infraestructura radiológica intervencionista contribuye a un mayor potencial de crecimiento. La innovación continua y la integración con plataformas de imagen mínimamente invasivas potencian el atractivo clínico de los dispositivos no coil.
- By Application
Sobre la base de la aplicación, el mercado se segmenta en enfermedad vascular periférica, oncología, neurología y urología. El segmento de oncología dominó el mercado con la mayor cuota de ingresos del 40% en 2025, impulsada por el creciente uso de la embolización transcatéter para la gestión tumoral. La embolización es ampliamente utilizada para restringir el suministro de sangre al hígado, el riñón y otros tumores sólidos, mejorando los resultados del paciente y complementando la quimioterapia o la radioterapia. El segmento se beneficia del aumento de la prevalencia del cáncer a nivel mundial y la adopción creciente de procedimientos mínimamente invasivos como alternativas a la resección quirúrgica. Las técnicas de embolización guiadas por imágenes permiten la entrega precisa de agentes embolicos directamente al sitio del tumor, minimizando los daños a los tejidos sanos circundantes. Las aplicaciones de oncología a menudo implican intervenciones repetidas, creando una demanda consistente de dispositivos embolicos. La disponibilidad de materiales embolicos especializados como las cuentas de eliminación de drogas aumenta la eficacia y refuerza la posición de mercado líder de la oncología.
Se espera que el segmento de la enfermedad vascular periférica sea testigo del crecimiento más rápido de 2026 a 2033, alimentado por una mayor prevalencia de aneurismas, AVM y otros trastornos vasculares. La embolización es cada vez más preferida por la cirugía abierta para intervenciones periféricas debido a menores riesgos procesales, estancias hospitalarias más cortas y recuperación más rápida. El aumento de la conciencia entre médicos y pacientes de beneficios de tratamiento mínimamente invasivos está impulsando la adopción en mercados desarrollados y emergentes. El segmento está apoyado por la innovación continua en tecnologías de cateter y entrega que permiten el acceso a buques pequeños y tortuosos. Ampliar la infraestructura sanitaria y aumentar la inversión en instalaciones de radiología intervencionista contribuyen aún más al crecimiento. Los sistemas de embolia híbrida y no espiral adaptados para aplicaciones periféricas también están ganando tracción, reforzando la rápida expansión del segmento.
¿Qué región posee la mayor parte del mercado de embolización y Oclusión Transcatheter
- América del Norte dominaba el mercado de embolización y oclusión de transcatheter con la mayor cuota de ingresos del 38,2% en 2025, caracterizada por la adopción temprana de procedimientos avanzados de intervención, alto gasto sanitario y fuerte presencia de actores clave de la industria, con Estados Unidos experimentando un crecimiento sustancial en el uso de dispositivos impulsado por innovaciones en tecnologías de oclusión de bobinas y no de carbón
- Los médicos y hospitales de la región valoran altamente la precisión, la seguridad y la eficacia ofrecidas por dispositivos de embolización, junto con la integración perfecta con sistemas avanzados de imagen y navegación, como las plataformas fluoroscopía y guiados por TC
- Esta adopción generalizada está respaldada por una infraestructura sanitaria avanzada, un alto gasto sanitario y una fuerte presencia de los principales jugadores del mercado, estableciendo dispositivos de embolización como la solución preferida para tratar las condiciones vasculares, oncológicas, neurológicas y urológicas periféricas
U.S. Transcatheter Embolization and Occlusion Market Insight
El mercado estadounidense de embolización y oclusión capturó la mayor parte de ingresos del 81% en América del Norte en 2025, alimentada por la rápida adopción de procedimientos mínimamente invasivos y tecnologías avanzadas de radiología intervencionista. Los hospitales y centros ambulatorios están priorizando cada vez más técnicas de embolización seguras, precisas y guiadas por imágenes para el tratamiento de enfermedades vasculares, tumores y aneurismas. La creciente preferencia por alternativas menos invasivas a la cirugía abierta, combinada con una fuerte conciencia médica y una formación avanzada, impulsa aún más el mercado. Además, la integración continua de los dispositivos embolicos de bobina y no bobina con sistemas de imagen y navegación contribuye significativamente a la expansión del mercado. El alto gasto sanitario y la presencia de fabricantes mundiales líderes también apoyan el crecimiento sostenido.
Europa Transcatheter Embolization and Occlusion Market Insight
Se prevé que el mercado de embolización y oclusión transcatéter de Europa se expanda en un CAGR sustancial durante todo el período previsto, impulsado principalmente por normas sanitarias estrictas y una demanda creciente de opciones de tratamiento mínimamente invasivas. El aumento de la prevalencia de enfermedades y cánceres vasculares, junto con una fuerte infraestructura sanitaria, está fomentando la adopción. Los hospitales europeos están incorporando procedimientos de embolización en centros de atención terciaria y oncología especializados. Además, el aumento de la conciencia entre los médicos de los mejores resultados de los pacientes y las estancias de hospital reducidas refuerza el uso de estos dispositivos. El mercado también está presenciando avances en materiales embolicos biodegradables y de eliminación de drogas, lo que aumenta aún más la adopción.
U.K. Transcatheter Embolization and Occlusion Market Insight
Se prevé que el mercado de embolización y oclusión transcatéter de los Estados Unidos crezca en una CAGR notable durante el período previsto, impulsada por la adopción de procedimientos mínimamente invasivos y sistemas avanzados de radiología intervencionista. El aumento de las preocupaciones sobre la seguridad de los pacientes, los riesgos procesales y los tiempos de recuperación son alentadores para los hospitales para preferir las técnicas de embolización sobre la cirugía tradicional. Además, se espera que el robusto sistema de salud de los Estados Unidos, el énfasis en tecnologías médicas innovadoras y la disponibilidad de radiólogos intervencionistas calificados continúen impulsando el crecimiento del mercado. El aumento de la conciencia de la eficacia de los dispositivos de bobina y no bobina en la oncología, la neurología y las intervenciones vasculares periféricas también admite la expansión.
Alemania Transcatheter Embolization and Occlusion Market Insight
Se espera que el mercado de embolización y oclusión transcatéter de Alemania se amplíe en un CAGR considerable durante el período previsto, alimentado por infraestructuras sanitarias avanzadas y el énfasis en la innovación tecnológica. La conciencia creciente de tratamientos mínimamente invasivos, combinados con la creciente prevalencia de enfermedades vasculares y oncológicas, promueve la adopción de dispositivos de embolización en hospitales y centros especializados. La integración con sistemas guiados por imágenes garantiza precisión procesal y mejora la seguridad, haciendo que estos dispositivos prefirieran intervenciones complejas. El apoyo gubernamental a las tecnologías de salud avanzadas y las políticas de reembolso aceleran aún más el mercado. Además, el enfoque de Alemania en la investigación y validación clínica fomenta el desarrollo y la aceptación de dispositivos embolicos de próxima generación.
Asia-Pacific Transcatheter Embolization and Occlusion Market Insight
El mercado de embolización y oclusión de transcatéteres de Asia y el Pacífico está destinado a crecer en la CAGR más rápida del 24% durante el período de previsión de 2026 a 2033, impulsado por el aumento de la prevalencia de enfermedades vasculares, cáncer y aneurismas en países como China, Japón y India. Ampliar la infraestructura sanitaria, concienciar cada vez más sobre los procedimientos mínimamente invasivos y las inversiones en instalaciones radiológicas de intervención están impulsando la adopción. La creciente población de pacientes de la región, junto con iniciativas gubernamentales que promueven la accesibilidad avanzada de los dispositivos médicos y sanitarios, apoya el crecimiento del mercado. Además, el surgimiento de fabricantes locales de dispositivos y asociaciones con actores globales está mejorando la accesibilidad y disponibilidad, impulsando la adopción en hospitales y clínicas.
Japón Transcatheter Embolization and Occlusion Market Insight
El mercado de embolización y oclusión de transcatéter de Japón está cobrando impulso debido al sistema de atención de salud tecnológicamente avanzado del país y a la creciente atención en intervenciones mínimamente invasivas. La alta conciencia de la seguridad procesal, la precisión y la recuperación más rápida del paciente está impulsando la adopción de dispositivos embolicos en oncología, neurología y aplicaciones vasculares periféricas. La integración con sistemas guiados por imágenes y dispositivos de bobina de próxima generación y no bobinas está acelerando aún más la absorción. El envejecimiento de la población y la creciente demanda de intervenciones ambulatorias también estimulan el crecimiento del mercado. Los hospitales están invirtiendo cada vez más en catéteres avanzados, microcoils y embolias líquidas para mejorar los resultados del tratamiento.
India Transcatheter Embolization and Occlusion Market Insight
El mercado de embolización y oclusión de transcatéter de la India representó la mayor cuota de ingresos en Asia y el Pacífico en 2025, atribuida a la creciente infraestructura sanitaria del país, el aumento de la prevalencia de enfermedades vasculares y la adopción creciente de procedimientos mínimamente invasivos. India está surgiendo como un centro clave para la radiología intervencionista, con hospitales y centros especializados que invierten en sistemas embolicos de bobina y no de coil. Las iniciativas gubernamentales que promueven servicios sanitarios avanzados y el crecimiento de la accesibilidad de dispositivos médicos apoyan el crecimiento. La disponibilidad de dispositivos y colaboraciones eficaces en función de los costos con los fabricantes mundiales aumenta aún más la adopción. Sensibilizar a los médicos y pacientes sobre los beneficios de la embolización sobre cirugía abierta es impulsar la expansión del mercado tanto en las regiones urbanas como semiurbanas.
¿Cuáles son las mejores empresas en el mercado de la embolización y Oclusión de Transcatheter
La industria de Embolización y Oclusión Transcatheter está dirigida principalmente por empresas bien establecidas, incluyendo:
- Medtronic(Irlanda)
- Boston Scientific Corporation (Estados Unidos)
- Terumo Corporation(Japón)
- Cook(U.S.)
- Merit Medical Systems, Inc.(U.S.)
- Penumbra, Inc. (U.S.)
- W. L. Gore & Associates, Inc. (Estados Unidos)
- B. Braun SE (Alemania)
- Stryker (Estados Unidos)
- Johnson & Johnson Services, Inc. (Estados Unidos)
- BD (U.S.)
- AngioDynamics, Inc. (U.S.)
- Balt Extrusion SAS (Francia)
- MicroPort Scientific Corporation (China)
- Shape Memory Medical, Inc. (U.S.)
- Acandis GmbH (Alemania)
- phenox GmbH (Alemania)
- Lepu Medical Technology Co. (China)
- Sirtex Medical Limited (Australia)
- INVAMED (Turquía)
¿Cuáles son los últimos desarrollos en el mercado de embolización y Oclusión Transcatheter
- En noviembre de 2025, Embolization, Inc. anunció el primer procedimiento clínico utilizando el sistema de bobinas NED basado en polímeros. El procedimiento trataba a un paciente con congestión venosa pélvica que marcaba el primer uso del mundo real de una bobina embolia no metálica en la embolización periférica
- In June 2025, Embolization, Inc. received 510(k) clearance from U.S. Food and Drug Administration (FDA) for its novel non-metal vascular coil Nitinol Enhanced Device (NED) designed for arterial and venous embolization in peripheral vasculature, offering improved occlusion and reduced imaging artifacts compared to traditional metal coils
- En noviembre de 2024, Arsenal Medical lanzó el ensayo clínico de la FIH EMBO‐02 para estudiar NeoCast para el tratamiento del hematoma subdural crónica (cSDH) a través de la embolización de la arteria meningeal media (MMAe) señalización expansión de aplicaciones de la limatación más allá de la oncología en condiciones neurológicas
- En julio de 2024, Arsenal Medical informó que su agente embolico líquido de próxima generación NeoCast encontró tanto la seguridad primaria como los puntos finales de viabilidad en el primer ensayo EMBO-01 en humanos. El agente logró penetración distal profunda y oclusión vascular predecible y controlada para tumores cerebrales hipervasculares
- En julio de 2023, el primer paciente fue tratado con éxito utilizando NeoCast en un entorno clínico, marcando el primer uso humano de este biomaterial embolico sin solventes y no adhesivos para las condiciones neurovasculares y demostrando la viabilidad de encarnaciones líquidas de próxima generación para la embolización tumoral
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











