


Segmentation du marché mondial des traitements de la dysplasie acromio-fémorale, par traitement (prise en charge orthopédique, physiothérapie, hormonothérapie de croissance, conseil génétique et autres), diagnostic (tests génétiques, imagerie médicale et autres), symptômes (mains et pieds courts, retard de croissance, traits faciaux distinctifs, limitations articulaires et autres), utilisateurs finaux (cliniques, hôpitaux et autres), canal de distribution (pharmacies hospitalières, pharmacies de détail et pharmacies en ligne) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance du traitement de la dysplasie acromique
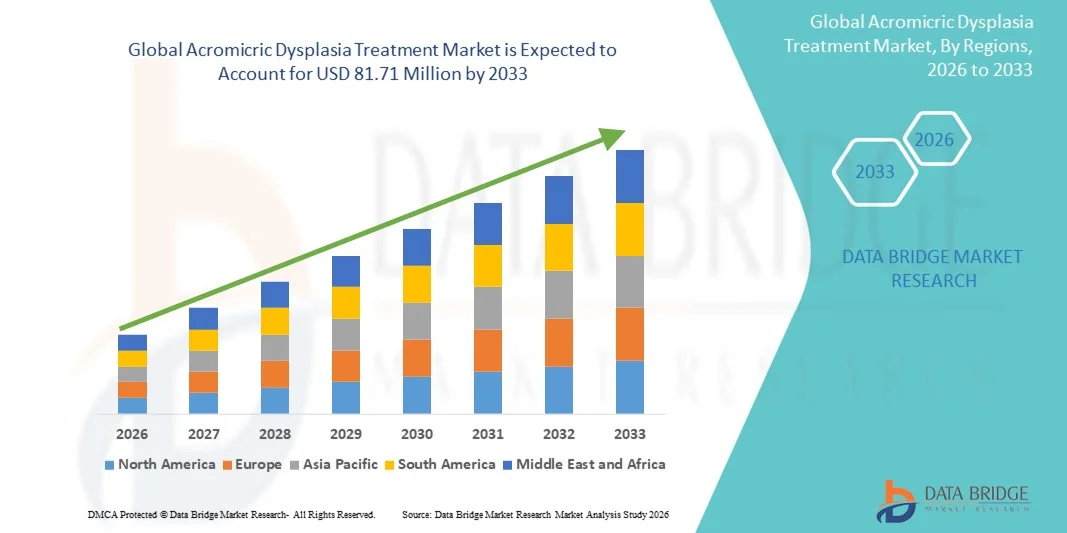
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial du traitement de la dysplasie acromique a été évaluée à50,50 millions de dollars en 2025et devrait atteindre81,71 millions de dollars en 2033, à unTCAC de 6,20%pendant la période de prévision
- La croissance du marché est largement alimentée par les progrès du diagnostic génétique, l'augmentation de la R-D dans les maladies osseuses orphelines et ultra-rares, et l'adoption croissante de thérapies personnalisées adaptées aux conditions squelettiques rares
- De plus, la demande croissante des groupes de défense des patients et l'innovation dans les thérapies géniques et moléculaires placent le traitement de la dysplasie acromique comme futur bénéficiaire de l'essor des thérapies plus larges pour les maladies rares, accélérant l'adoption de solutions thérapeutiques potentielles et favorisant la croissance à long terme de l'industrie.
Taille du marché et prévisions
Valeur marchande mondiale (2025):50,50 millions de dollars
Valeur marchande prévue (2033) :81,71 millions de dollars
Prévisions CAGR (2026-2033):6.20%
Quels sont les principaux débouchés du marché du traitement de la dysplasie acromique
- Les traitements de dysplasie acromique, y compris la prise en charge orthopédique, la physiothérapie, l'hormone de croissance, les conseils génétiques et les soins de soutien, sont de plus en plus essentiels pour améliorer le développement squelettique et la qualité de vie des patients atteints de ce trouble ultra-rare.
- La croissance du marché est principalement motivée par les progrès du diagnostic génétique, la sensibilisation accrue aux troubles du squelette rares et l'adoption croissante d'approches de traitement personnalisées adaptées aux besoins spécifiques des patients.
- On s'attend à ce que l'Amérique du Nord domine le marché du traitement de la dysplasie acromique, avec la plus grande part des revenus de 43,7 % en 2025, en raison de l'infrastructure de soins de santé avancée, d'un financement solide de la recherche sur les maladies rares et de l'adoption rapide de thérapies, y compris des tests génétiques et des interventions sur les hormones de croissance.
- La région Asie-Pacifique devrait connaître la croissance la plus rapide au cours de la période de prévision en raison de l'augmentation des investissements dans la recherche sur les maladies rares, de la sensibilisation accrue des patients et de l'amélioration de l'accès aux services de soins de santé spécialisés tels que les cliniques et les hôpitaux offrant des options de diagnostic et de traitement complètes.
- La prise en charge orthopédique est le segment dominant du traitement avec une part de marché de 39,5 % en 2025, s'attaquant aux symptômes clés tels que les mains et les pieds courts, le retard de croissance et les limitations articulaires, et est principalement fournie par les hôpitaux
Portée du rapport et segmentation du marché du traitement de la dysplasie acromique
|
Attributs |
Traitement de la dysplasie acromique Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché du traitement de la dysplasie acromique
Progrès dans les thérapies personnalisées et fondées sur les gènes
- Une tendance significative et accélérée sur le marché mondial du traitement de la dysplasie acromique est le développement de thérapies personnalisées, y compris des interventions fondées sur les gènes et des programmes ciblés d'hormones de croissance, qui visent à améliorer la croissance squelettique et la qualité de vie des patients.
- Par exemple, de récentes initiatives de recherche explorent des protocoles individualisés de dosage des hormones de croissance et des essais de thérapie génique conçus pour corriger les mutations associées à la dysplasie acromique, offrant aux patients des options de traitement adaptées
- Des approches thérapeutiques personnalisées permettent aux cliniciens d'optimiser l'efficacité du traitement, de minimiser les effets secondaires et de surveiller les réponses spécifiques au patient au fil du temps. Par exemple, la prise en charge orthopédique combinée avec le counseling génétique permet une meilleure planification des soins de longue durée et des résultats de croissance
- L'intégration de diagnostics avancés, comme les tests génétiques de la prochaine génération, avec la planification du traitement facilite des interventions plus précises et opportunes, permettant une gestion proactive des symptômes pour le retard de croissance, les limitations articulaires et les caractéristiques faciales distinctives
- Cette tendance vers des stratégies de traitement plus spécifiques, axées sur les données et ciblées est en train de remodeler les attentes en matière de soins aux maladies rares. Par conséquent, les entreprises de biotechnologie se concentrent sur le développement de thérapies ciblées sur les gènes et de solutions orthopédiques personnalisées
- La demande de thérapies qui offrent des résultats personnalisés et ciblés ne cesse de croître, car les cliniciens et les soignants privilégient de plus en plus les traitements qui traitent à la fois du soulagement symptomatique et des causes génétiques sous-jacentes de la dysplasie acromérique.
Dynamique du marché du traitement de la dysplasie acromique
Chauffeur
Besoin croissant de maladies rares Thérapeutiques et amélioration de la qualité de vie
- La reconnaissance croissante des troubles squelettiques ultra-rares et l'accent croissant mis sur l'amélioration des résultats des patients sont des moteurs importants de la demande de traitement de la dysplasie acromique
- Par exemple, les cliniques et les hôpitaux élargissent l'accès à l'hormonothérapie de croissance et aux programmes de gestion orthopédique pour améliorer le développement squelettique et la mobilité fonctionnelle des patients diagnostiqués
- À mesure que la sensibilisation à la dysplasie acromique s'accroît chez les fournisseurs de soins de santé et les groupes de défense des patients, un plus grand nombre de personnes cherchent à obtenir un diagnostic et une intervention opportuns, créant ainsi un marché plus vaste et plus accessible.
- En outre, les progrès dans le dépistage génétique et les options thérapeutiques personnalisées encouragent une intervention précoce et une meilleure gestion des symptômes, renforçant l'adoption d'approches thérapeutiques globales.
- La commodité des programmes de soins intégrés, combinant la prise en charge orthopédique, le counseling génétique et l'hormonothérapie de croissance, stimule l'adoption, car les soins multidisciplinaires assurent une prise en charge globale des patients
- L'augmentation de l'aide gouvernementale et l'incitation aux médicaments orphelins pour les maladies rares favorisent les investissements dans la recherche et accélèrent le développement de nouvelles thérapies
- Le rôle croissant des organismes de défense des patients est de faciliter les campagnes de sensibilisation, les programmes de diagnostic précoce et l'accès au traitement, en stimulant davantage la croissance du marché.
Restriction/Défi
Population limitée de patients et coûts de traitement élevés
- La nature ultra-rare de la dysplasie acromique, avec seulement un petit nombre de patients diagnostiqués dans le monde, pose un défi important au développement du marché à grande échelle
- Par exemple, la prévalence extrêmement faible rend difficiles les essais cliniques et l'adoption de traitements à grande échelle, ce qui limite le potentiel commercial des nouveaux traitements.
- Les coûts élevés associés à l'hormonothérapie de croissance, aux interventions ciblées par les gènes et à la gestion orthopédique spécialisée peuvent entraver l'accès, en particulier dans les régions où la couverture des soins de santé est limitée.
- Une sensibilisation limitée des généralistes et un diagnostic retardé entraînent souvent une intervention tardive, réduisant l'efficacité du traitement et la pénétration du marché.
- Pour surmonter ces défis, il faut une sensibilisation accrue, des programmes de sensibilisation des patients, un développement thérapeutique rentable et un accès élargi aux centres spécialisés de diagnostic et de traitement des troubles ultra-rares.
- Les obstacles réglementaires et les processus complexes d'approbation des médicaments orphelins peuvent ralentir l'introduction de nouvelles thérapies, ce qui retarde l'accès des patients aux traitements avancés.
- Une infrastructure de soins de santé fragmentée dans les régions émergentes peut limiter la disponibilité de soins spécialisés, de diagnostics et de thérapies, limitant ainsi le potentiel de croissance du marché.
Comment le marché du traitement de la dysplasie acromique est-il segmenté
Le marché est segmenté en fonction du traitement, du diagnostic, des symptômes, des utilisateurs finaux et du canal de distribution.
- Par traitement
Sur la base du traitement, le marché de la dysplasie acromique est segmenté en prise en charge orthopédique, physiothérapie, hormone de croissance, conseils génétiques, etc. Le segment de la gestion orthopédique a dominé le marché avec la plus grande part des revenus du marché de 39,5 % en 2025, en raison de son rôle crucial dans la lutte contre les anomalies squelettiques, l'amélioration de la mobilité articulaire et l'atténuation des déformations chez les patients. Les cliniciens accordent souvent la priorité aux interventions orthopédiques pour la planification des soins de longue durée, en particulier dans les cas de raccourcissement des membres et de limitations articulaires. Les hôpitaux et les cliniques spécialisées adoptent souvent des programmes orthopédiques structurés comme base du traitement symptomatique. Le segment bénéficie de protocoles cliniques établis et de la disponibilité de spécialistes orthopédiques formés. Son adoption est en outre soutenue par la demande des patients pour des améliorations de la mobilité fonctionnelle et la capacité de compléter d'autres thérapies telles que la physiothérapie ou l'hormone de croissance. La combinaison de l'efficacité, de l'accessibilité et de la familiarité clinique fait de la gestion orthopédique le choix préféré parmi les options de traitement.
On s'attend à ce que le segment de l'hormone de croissance soit témoin du TCAC le plus rapide de 2026 à 2033, en raison de son action ciblée visant à promouvoir la croissance linéaire et à améliorer les résultats globaux en matière de hauteur chez les patients pédiatriques. L'adoption de la thérapie hormonale s'accélère en raison de la sensibilisation accrue des cliniciens et des parents aux avantages d'intervention précoce. La recherche en cours et les protocoles de dosage personnalisés améliorent l'efficacité et la sécurité, renforçant la confiance dans les hormones de croissance. Les mesures d'incitation gouvernementales et d'assurance pour les troubles pédiatriques rares favorisent une plus grande participation dans les centres spécialisés. Le segment bénéficie également des progrès technologiques dans les systèmes d'administration d'hormones, réduisant l'inconfort des patients et améliorant l'adhésion. Le potentiel de l'hormone de croissance d'influencer directement la progression de la maladie et les résultats de hauteur la positionne comme un sous-segment de croissance élevée sur le marché.
- Par diagnostic
Sur la base du diagnostic, le marché de la dysplasie acromique est segmenté en tests génétiques, tests d'imagerie et autres. Le segment des tests génétiques a dominé le marché avec la plus grande part de revenus de 41,5 % en 2025, car il permet l'identification précise des mutations du gène FBN1 responsable du trouble. Les tests génétiques permettent un diagnostic précoce, facilitant une intervention rapide avec des thérapies personnalisées. Les cliniciens comptent sur ces tests pour différencier la dysplasie acromérique des autres dysplasies squelettiques, assurant ainsi des voies de soins appropriées. Les progrès dans le séquençage de la prochaine génération ont augmenté la précision des tests et réduit le délai d'exécution, conduisant l'adoption. Le segment bénéficie d'une sensibilisation accrue des fournisseurs de soins de santé et d'initiatives de promotion du dépistage génétique auprès des patients. Les tests génétiques appuient également la planification des soins à long terme en guidant les stratégies de thérapie orthopédique et hormonale de croissance.
On s'attend à ce que le segment des tests d'imagerie enregistre la croissance la plus rapide de 2026 à 2033, grâce à des innovations dans les modalités d'imagerie à haute résolution, commeIRMet des scans. Aides à l'imagerie pour surveiller le développement osseux, les déformations squelettiques et les résultats du traitement au fil du temps. L'intégration des données d'imagerie aux plans de gestion clinique améliore la personnalisation thérapeutique. Les services d'imagerie sont de plus en plus accessibles dans les centres spécialisés et les hôpitaux pédiatriques, ce qui facilite leur adoption rapide. Les améliorations technologiques de l'imagerie réduisent l'exposition des patients aux rayonnements et augmentent la précision du diagnostic. La croissance du segment est également soutenue par son rôle complémentaire aux tests génétiques et à la gestion orthopédique.
- Par symptômes
Sur la base des symptômes, le marché de la dysplasie acromique est segmenté en mains et pieds courts, retard de croissance, traits distinctifs du visage, limitations articulaires, et d'autres. Le segment du retard de croissance a dominé le marché avec la plus grande part de revenus de 36,8 % en 2025, car il représente le symptôme le plus visible et cliniquement critique affectant les patients. Le retard de croissance suscite souvent une attention clinique précoce, ce qui stimule la demande d'interventions thérapeutiques comme l'hormonothérapie de croissance. Ce segment est très pertinent pour les programmes de surveillance pédiatrique et la planification du traitement à long terme. Les cliniciens combinent souvent des stratégies de gestion des symptômes avec des soins orthopédiques pour améliorer les résultats fonctionnels. Les campagnes de sensibilisation et de sensibilisation des patients mettent souvent l'accent sur les défis de croissance comme marqueurs clés du diagnostic. L'importance clinique du segment et son impact sur la qualité de vie renforcent sa domination sur le marché.
Le segment des limitations conjointes devrait connaître la croissance la plus rapide de 2026 à 2033, en raison de l'adoption croissante de programmes de physiothérapie, d'interventions orthopédiques et de soins de soutien visant à améliorer la mobilité. La prévalence de la raideur articulaire et de l'amplitude limitée des mouvements chez les patients crée une demande urgente de solutions thérapeutiques. Une prise de conscience accrue des avantages d'une intervention précoce pour préserver la fonction conjointe favorise une adoption rapide. Des programmes innovateurs de physiothérapie, ainsi quedispositifs de surveillance portables, améliorent l'efficacité du traitement. Le segment bénéficie également d'approches de soins multidisciplinaires, combinant expertise orthopédique et thérapie physique. L'accent croissant mis sur les améliorations de la mobilité fonctionnelle place la gestion conjointe des limitations comme un sous-segment à forte croissance.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en clinique, hôpital et autres. Le segment hospitalier a dominé le marché avec la plus grande part des revenus de 44,3 % en 2025, en raison de la disponibilité de départements pédiatriques et orthopédiques spécialisés, d'installations de diagnostic avancées et d'équipes multidisciplinaires de traitement. Les hôpitaux offrent des soins complets, combinant des tests génétiques, une prise en charge orthopédique et une hormone de croissance dans une voie de soins unique. La confiance des patients dans les interventions en milieu hospitalier et les normes réglementaires appuie l'adoption. Les volumes élevés de patients et l'accès aux cliniciens expérimentés font des hôpitaux le milieu de soins privilégié. Les hôpitaux offrent également des thérapies novatrices et participent aux essais cliniques, ce qui améliore la disponibilité des traitements. L'intégration des dossiers de santé électroniques et des programmes de soins coordonnés renforce encore la domination hospitalière.
On s'attend à ce que le segment des cliniques enregistre la croissance la plus rapide de 2026 à 2033, en raison de l'augmentation des cliniques spécialisées de maladies rares axées sur le diagnostic précoce, la surveillance de la croissance et l'administration thérapeutique. Les cliniques offrent une attention personnalisée et une flexibilité dans les horaires de traitement. Les programmes de télémédecine et de sensibilisation permettent aux cliniques d'atteindre les patients des régions éloignées, ce qui favorise la pénétration du marché. Le segment bénéficie de partenariats avec les hôpitaux et les centres de recherche universitaires pour les aiguillages et les tests spécialisés. Les cliniques se concentrent sur l'éducation des patients et la surveillance à long terme favorise l'adhésion au traitement. L'augmentation des cliniques privées de maladies rares et des programmes multidisciplinaires de consultation externe favorise une forte croissance de ce sous-segment.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en pharmacie hospitalière, pharmacie de détail et pharmacie en ligne. Le segment de la pharmacie hospitalière a dominé le marché avec la plus grande part des revenus de 39,6 % en 2025, en raison de son lien direct avec les programmes de traitement hospitaliers, de la disponibilité immédiate de thérapies prescrites et de l'intégration aux voies de soins des patients. Les pharmacies hospitalières sont préférées pour administrer des hormones de croissance, des suppléments orthopédiques et des médicaments de soutien. Ils assurent la manipulation, l'entreposage et la distribution rapide des thérapies. Une coordination étroite avec les cliniciens améliore l'adhésion et les résultats des patients. Le segment bénéficie de la conformité réglementaire et de l'approvisionnement fiable, rassurant les patients et les soignants. Les systèmes d'approvisionnement et d'inventaire centralisés des hôpitaux renforcent encore la domination des pharmacies hospitalières.
Le segment des pharmacies en ligne devrait connaître la croissance la plus rapide de 2026 à 2033, en raison de l'adoption croissante du commerce électronique, de la commodité de la livraison à domicile et de la sensibilisation accrue aux thérapies contre les maladies rares. Les plateformes en ligne permettent l'accès aux médicaments pour les patients des régions éloignées ou mal desservies. Les plateformes numériques offrent souvent des services d'abonnement, des rappels et des programmes de soutien aux patients, ce qui améliore l'adhésion. La croissance est soutenue par des partenariats avec des pharmacies spécialisées et des fournisseurs de logistique. Les pharmacies en ligne offrent également une transparence des prix et des options comparatives, attirant les patients sensibles aux coûts. Le confort croissant avec les systèmes de santé numérique et de prescription électronique place la pharmacie en ligne comme un canal de distribution à forte croissance.
Quelle région détient la plus grande part du marché du traitement de la dysplasie acromique
- On s'attend à ce que l'Amérique du Nord domine le marché du traitement de la dysplasie acromique, avec la plus grande part des revenus de 43,7 % en 2025, en raison de l'infrastructure de soins de santé avancée, d'un financement solide de la recherche sur les maladies rares et de l'adoption rapide de thérapies, y compris des tests génétiques et des interventions sur les hormones de croissance.
- Les patients et les cliniciens de la région apprécient grandement la disponibilité de centres spécialisés en pédiatrie et en maladies rares, l'accès à des tests génétiques de pointe et des programmes de soins multidisciplinaires intégrés combinant diagnostic, traitement et suivi
- Cette adoption généralisée s'appuie en outre sur des dépenses élevées en soins de santé, un réseau bien établi d'hôpitaux et de cliniques et une sensibilisation accrue des groupes de défense des patients, établissant l'Amérique du Nord comme région privilégiée pour le diagnostic précoce et le traitement complet de la dysplasie acromique.
Aperçu du marché américain du traitement de la dysplasie acromique
Le marché américain du traitement de la dysplasie acromique a capté la plus grande part de revenus de 80 % en 2025 en Amérique du Nord, alimentée par des infrastructures de soins de santé avancées, l'adoption précoce de thérapies personnalisées et l'accès généralisé aux centres pédiatriques et aux centres de maladies rares. Les patients et les cliniciens privilégient de plus en plus le diagnostic précoce au moyen de tests génétiques et d'interventions opportunes avec la prise en charge orthopédique et l'hormone de croissance. La sensibilisation croissante des groupes de défense des patients, conjuguée à un solide financement de la recherche et à des incitations gouvernementales pour les maladies rares, favorise davantage la croissance du marché. En outre, la disponibilité de cliniques spécialisées, de soins multidisciplinaires intégrés et de technologies de diagnostic avancées contribue de façon significative à l'expansion du marché.
Europe Dysplasie acromique Aperçu du marché du traitement
Le marché européen du traitement de la dysplasie acromique devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison d'une prise de conscience accrue des maladies rares du squelette et de politiques de soutien en matière de soins de santé pour les maladies orphelines. L'urbanisation croissante et l'amélioration de l'accès aux hôpitaux et cliniques spécialisés favorisent l'adoption de programmes de traitement avancés. Les patients et les soignants européens sont attirés par des approches thérapeutiques personnalisées qui combinent l'hormonothérapie de croissance, la prise en charge orthopédique et le conseil génétique. La région connaît une croissance importante dans les hôpitaux pédiatriques, les centres de maladies rares et les cliniques multidisciplinaires, les traitements étant intégrés à la fois aux patients nouvellement diagnostiqués et aux programmes de gestion continue.
Dysplasie acromique au Royaume-Uni Aperçu du marché
Le marché du traitement de la dysplasie acromérique au Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de la tendance croissante des soins personnalisés et des programmes d'intervention précoce. Les préoccupations concernant le retard de croissance, les limitations articulaires et les déformations squelettiques incitent les cliniciens et les soignants à adopter des stratégies de traitement intégrées. La solide infrastructure de soins de santé du Royaume-Uni, associée à de solides campagnes de sensibilisation et de sensibilisation des patients, devrait continuer à stimuler la croissance du marché. L'accès à des tests génétiques spécialisés, à des programmes de thérapie en milieu hospitalier et à des soins de suivi favorise l'adoption de traitements dans les établissements de santé publics et privés.
Allemagne Dysplasie acromique Aperçu du marché
Le marché allemand du traitement de la dysplasie acromique devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par une forte sensibilisation aux troubles du squelette rare et la disponibilité de solutions diagnostiques et thérapeutiques technologiquement avancées. L'Allemagne dispose d'infrastructures de soins bien établies et met l'accent sur l'innovation pour promouvoir l'adoption de programmes de traitement personnalisés. L'intégration des tests génétiques, de la prise en charge orthopédique et de l'hormonothérapie de croissance dans les hôpitaux et les cliniques est de plus en plus répandue. L'accent mis sur les soins axés sur le patient et les stratégies de traitement multidisciplinaires s'harmonise avec les attentes locales et favorise l'expansion régulière du marché.
Asia-Pacific Acromic Dysplasie Traitement Aperçu du marché
Le marché du traitement de la dysplasie acromique Asie-Pacifique est sur le point de croître au rythme le plus rapide de 22 % entre 2026 et 2033, en raison de l'augmentation de l'accès aux soins de santé, de la sensibilisation aux maladies rares et de l'amélioration des infrastructures de soins pédiatriques dans des pays comme la Chine, le Japon et l'Inde. La tendance croissante de la région à un diagnostic précoce et à une thérapie personnalisée favorise l'adoption du marché. De plus, l'expansion des cliniques spécialisées dans les maladies rares, les initiatives gouvernementales appuyant la gestion des maladies rares et la disponibilité d'options de traitement rentables augmentent l'accès des patients dans toute la région.
Japon Dysplasie acromique Traitement Aperçu du marché
Le marché japonais du traitement de la dysplasie acromique prend de l'ampleur en raison du système de santé avancé du pays, de l'importance accordée à la gestion des maladies rares et du nombre croissant de centres pédiatriques spécialisés. Le diagnostic précoce par le biais de tests génétiques et d'interventions opportunes avec l'hormonothérapie de croissance et la prise en charge orthopédique conduisent à l'adoption. L'intégration de programmes de soins multidisciplinaires et la surveillance de suivi améliorent les résultats du traitement. De plus, la sensibilisation accrue des cliniciens et des soignants, conjuguée à l'appui gouvernemental aux initiatives relatives aux maladies rares, alimente la croissance du marché dans les milieux résidentiels et cliniques.
Inde Traitement de la dysplasie acromique Aperçu du marché
Le marché indien du traitement de la dysplasie acromique a représenté la plus grande part des revenus du marché en Asie-Pacifique en 2025, attribuable à la sensibilisation accrue aux troubles du squelette rare, à l'expansion de l'infrastructure des soins pédiatriques et à la disponibilité accrue de cliniques spécialisées. La croissance de la classe moyenne en Inde, l'amélioration de l'accès aux soins de santé et l'accent mis sur les programmes d'intervention précoce sont des facteurs clés qui propulsent le marché. La présence de thérapies rentables, combinées à des initiatives gouvernementales de soutien pour la gestion des maladies rares, accélère encore l'adoption. De plus, les hôpitaux privés et les cliniques spécialisées fournissent de plus en plus de solutions de traitement intégrées, contribuant ainsi à la croissance robuste du marché.
Quelles sont les principales entreprises du marché du traitement de la dysplasie acromique
L'industrie du traitement de la dysplasie acromique est principalement dirigée par des entreprises bien établies, notamment :
- BioMarin(États-Unis)
- RIBOMIC(Japon)
- Ascendis PharmaDanemark)
- BridgeBio Pharma, Inc. (États-Unis)
- Pfizer Inc. (États-Unis)
- PhaseBio Pharmaceuticals, Inc. (États-Unis)
- SISAF LTD (États-Unis)
- Novo Nordisk A/S (Danemark)
- F. Hoffmann-La Roche Ltd (Suisse)
- LG Chem (Corée du Sud)
- Ferrage B.V. (Pays-Bas)
- JCR Pharmaceuticals Co., Ltd (Japon)
- KVK Tech, Inc. (États-Unis)
- VIVUS LLC. (États-Unis)
- ProLynx Inc. (États-Unis)
- Teva Pharmaceutical Industries Ltd. (Israël)
- Eli Lilly and Company (États-Unis)
- Ipsen Pharma (France)
- Novartis AG (Suisse)
- Xiamen Amoytop Biotech Co., Ltd. (Chine)
Quelles sont les dernières évolutions du marché du traitement de la dysplasie acromique
- En avril 2025, une publication intitulée « Dysplasie acromérique : résultat à long terme et preuve d'héritage autosomal dominant » a signalé une mutation FBN1 nouvelle identifiée chez six membres de la famille. L'étude a fourni des données de suivi à long terme sur la croissance, les déformations squelettiques et les résultats cliniques, soulignant le caractère héréditaire de la dysplasie acromérique
- En juillet 2024, L'article Rapport de cas : Deux phénotypes différents de dysplasie acromérique dans une famille chinoise causés par une mutation malsaine dans FBN1 et une revue de littérature ont été publiés, soulignant la présence de deux phénotypes distincts (dysplasie acromérique et dysplasie géléophysique 2) au sein de la même famille portant la mutation FBN1 c.5179C>T (p.Arg1727Trp). La probande a reçu un traitement par rhGH, montrant un gain de durée corporelle de 0,72 SDS en six mois
- En juillet 2023, un rapport de cas intitulé Dysplasie acromique causée par une mutation de fibrilline 1 dans une famille a décrit un patient chinois de quatre ans traité par l'hormone de croissance humaine recombinante (rhGH) pendant plus de cinq ans. La SDS de hauteur s'est améliorée de –3,64 à –2,88 au cours de la première année, démontrant l'efficacité précoce du traitement par l'hGH dans la promotion de la croissance linéaire. L'étude a également noté que les résultats à long terme demeurent incertains et a souligné la nécessité d'une surveillance continue de la croissance, de la gestion orthopédique et des effets secondaires potentiels
- En août 2021, une étude d'histoire naturelle intitulée Dysplasies géléophysiques et acromériques : histoire naturelle et corrélation génotype-phénotype a été publiée, fournissant des observations détaillées sur la progression de la maladie, les déformations squelettiques, la stature courte et la variabilité phénotypique dans les dysplasies acromériques et apparentées
- En mai 2021, une étude chinoise intitulée "A Review of Three Chinese Cases of Acromicric with FBN1 Mutations" a été publiée, signalant deux mutations nouvelles (c.5272G>T (p.D1758Y) et c.5183C>T (p.A1728V)) dans le gène FBN1 chez trois patients. L'étude a élargi le spectre mutationnel associé à la dysplasie acromérique, fournissant des indications critiques pour le counseling génétique et la planification thérapeutique ciblée
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











