


Segmentation du marché mondial du diagnostic de la leucémie myéloïde aiguë, par type de produit (instruments, consommables et accessoires), type de test (imagerie, analyse sanguine, test de moelle osseuse, test de biomarqueurs, immunophénotypage, tests génétiques, etc.), type de cancer (myéloblastique (M0), myéloblastique (M1), myéloblastique (M2), promyélocytaire (M3), myélomonocytaire (M4), monocytaire (M5), érythroleucémie (M6) et mégacaryocytaire (M7)), tranche d'âge (65 ans et plus, moins de 21 ans, 21-29 ans et 30-65 ans), sexe (homme et femme), utilisateur final (hôpital, laboratoires associés, laboratoires de diagnostic indépendants, centres d'imagerie diagnostique, instituts de recherche sur le cancer, etc.), canal de distribution (vente directe et au détail) - Tendances et prévisions du secteur jusqu'en 2032
Qu'est-ce que la leucémie myéloïde aiguë Diagnostic Taille et taux de croissance
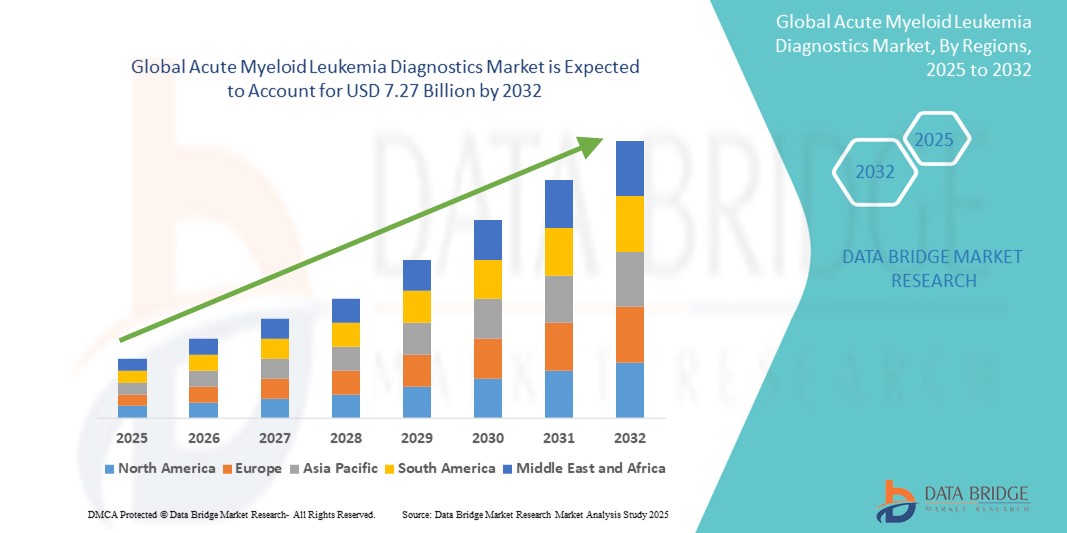
- Selon Data Bridge études de marché Analyse la taille du marché a été évaluée à3,09 milliards de dollars en 2024et devrait atteindre7,27 milliards de dollars en 2032, à unTCAC de 11,30 %pendant la période de prévision
- La croissance du marché est principalement due à l'augmentation destumeurs malignes hématologiques,augmentation de la population gériatrique et sensibilisation accrue à la détection précoce du cancer
- En outre, les progrès dans le diagnostic moléculaire,séquence de la prochaine génération(NGS), et les diagnostics de compagnon permettent une détection AML plus précise et personnalisée. Ces facteurs renforcent collectivement l'efficacité du diagnostic et favorisent une expansion importante du marché des diagnostics de LAM
Taille du marché et prévisions
- Valeur marchande mondiale (2024):3,09 milliards de dollars
- Valeur marchande prévue (2032) :7,27 milliards de dollars
- Prévisions CAGR (2024-2032):11.30%
Quelles sont les principales sources de diagnostic de leucémie myéloïde aiguë
- Les diagnostics de LAM, qui couvrent un large éventail de tests tels que l'imagerie, l'analyse sanguine, la biopsie de la moelle osseuse, l'immunophénotypage et le profilage génétique, sont essentiels pour diagnostiquer et classer avec précision les sous-types de leucémie pour une planification efficace du traitement dans divers groupes d'âge.
- L'augmentation de l'incidence de la LAM, en particulier chez les personnes âgées de 65 ans et plus, ainsi que la sensibilisation accrue aux tumeurs hématologiques et la demande croissante d'outils de détection précoce alimentent de façon significative l'adoption de solutions diagnostiques à l'échelle mondiale.
- L'Amérique du Nord a dominé le marché du diagnostic de la leucémie myéloïde aiguë avec la plus grande part des revenus de 39 % en 2024, soutenue par des infrastructures de soins de santé de pointe, des volumes élevés de tests dans les hôpitaux et les instituts de recherche sur le cancer, et l'utilisation croissante de labiomarqueurtests basés, en particulier aux États-Unis.
- On prévoit que l'Asie-Pacifique sera la région qui connaîtra la croissance la plus rapide du marché des leucémies myéloïdes aiguës au cours de la période de prévision en raison de l'amélioration des capacités diagnostiques, de l'augmentation de la population de patients et de l'élargissement de l'accès par le biais des circuits de vente directe et de vente au détail.
- Le segment des consommables et accessoires a dominé le marché des leucémies myéloïdes aiguës avec une part de 55,8 % en 2024, en raison de la fréquence d'utilisation élevée dans les laboratoires de diagnostic indépendants et les centres d'imagerie
Portée du rapport et leucémie myéloïde aiguë Diagnostics Segmentation du marché
|
Attributs |
Diagnostic de la leucémie myéloïde aiguë Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
|
Quelle est la tendance clé du diagnostic de leucémie myéloïde aiguë
Diagnostic de précision par des innovations génomiques et moléculaires
- Une tendance significative et accélérée sur le marché mondial du diagnostic de LAM est l'intégration de technologies moléculaires avancées telles que le séquençage de la prochaine génération (NGS), la cytométrie en flux et les diagnostics complémentaires, qui remodelent la façon dont la LAM est détectée et classée.
- Par exemple, les plates-formes d'Oncologie TruSight TruSight et de l'Oncologie Thermo FisherS permettent aux cliniciens d'identifier des mutations génétiques telles que FLT3, NPM1 et IDH1/2 qui influencent la planification du traitement. De même, QIAGEN offre des panneaux moléculaires pour la surveillance minimale des maladies résiduelles (MRD), qui sont de plus en plus utilisés après le traitement
- Des plateformes de diagnostic alimentées par l'IA sont également utilisées pour améliorer l'efficacité du travail en laboratoire, interpréter des ensembles de données complexes et réduire les délais d'exécution. Ces systèmes appuient une intervention précoce en mettant en évidence des profils génétiques à haut risque et des marqueurs cellulaires anormaux
- La biopsie liquide apparaît comme un outil diagnostique non invasif pour la LAM, offrant une surveillance en temps réel des maladies et une prédiction des rechutes en analysant l'ADN tumoral circulant (ADNct) dans les échantillons sanguins
- L'adoption sans faille de diagnostics moléculaires et intégrés à l'IA au sein de centres spécialisés dans le cancer et d'établissements de recherche est à l'origine d'une nouvelle norme de précision dans la détection et la stratification des LAM
- Cette tendance à des tests individualisés et précis établit de nouveaux repères pour le diagnostic clinique, ce qui incite des entreprises comme Bio-Rad et Guardant Health à investir dans des solutions plus sensibles, évolutives et cliniquement réalisables pour la LAM
Diagnostics de la leucémie myéloïde aiguë Dynamique du marché
Chauffeur
L'incidence croissante de la LAM et des progrès réalisés dans les outils de détection précoce
- Le fardeau mondial croissant de la LAM, en particulier chez les personnes âgées et dans les régions vieillissantes, est l'un des principaux moteurs de la demande croissante de diagnostics précis et opportuns.
- Par exemple, la Leukemia & Lymphoma Society a signalé plus de 20 000 nouveaux cas de LAM chaque année aux seuls États-Unis, renforçant ainsi la nécessité de stratégies efficaces de détection précoce. En 2024, Abbott a lancé un panel élargi de tests hématologiques visant à accélérer le diagnostic de LAM en milieu hospitalier
- Les innovations diagnostiques telles que l'immunophénotypage, la cytogénétique et les tests PCR permettent une meilleure différenciation des sous-types et améliorent les décisions de traitement, en particulier dans les cas de LAM à risque élevé ou résistant au traitement
- L'importance croissante accordée aux interventions précoces, conjuguée à l'augmentation des investissements dans la recherche sur le cancer hématologique, accélère l'adoption de solutions diagnostiques multiparamétriques dans les hôpitaux, les laboratoires de diagnostic et les centres de cancer
- De plus, les initiatives de sensibilisation et les programmes de dépistage mis en place par les organisations mondiales de la santé favorisent la disponibilité et l'utilisation de trousses de dépistage de la LAM, en particulier dans les régions à forte incidence.
Restriction/Défi
Coût élevé des essais moléculaires et accès limité dans les régions à faible revenu
- Le coût relativement élevé des diagnostics moléculaires AML et des panels NGS constitue un obstacle important à l'adoption, en particulier dans les pays à faible revenu et à revenu intermédiaire qui ne disposent pas de systèmes de remboursement adéquats.
- Par exemple, les plates-formes complètes de profilage génomique nécessitent une infrastructure avancée de laboratoire, des professionnels formés et des mises à jour continues des logiciels — éléments souvent manquants dans les régions où les ressources sont limitées
- Ce fardeau de coûts est aggravé par la complexité de la réglementation et la couverture d'assurance variable, ce qui limite l'accès des patients à des diagnostics personnalisés et opportuns.
- Pour relever ces défis, les organismes de santé mondiaux et les entreprises de diagnostic investissent dans des solutions évolutives et rentables et dans des partenariats public-privé visant à accroître l'accessibilité et l'accessibilité.
- Malgré ces efforts, les disparités dans l'accessibilité au diagnostic persistent, soulignant la nécessité d'une collaboration internationale, d'une éducation clinique et d'investissements à long terme dans le renforcement des capacités diagnostiques sur les marchés mal desservis
Comment le diagnostic de la leucémie myéloïde aiguë est-il segmenté
Le marché est segmenté en fonction du type de produit, du type de test, du type de cancer, du groupe d'âge, du sexe, de l'utilisateur final et du canal de distribution.
- Par type de produit
Sur la base du type de produit, le marché des leucémies myéloïdes aiguës est segmenté en instruments et consommables et accessoires. Le segment des consommables et accessoires a dominé le marché avec la plus grande part de chiffre d'affaires de 55,8 % en 2024, en raison de leur utilisation fréquente dans les flux de travail diagnostiques, y compris les réactifs, les diapositives et les trousses d'essai utilisées dans plusieurs formats de test. Il s'agit de composants essentiels dans des tests répétés tels que la numération sanguine, l'évaluation de la moelle osseuse et le diagnostic moléculaire.
Le segment des instruments devrait connaître le taux de croissance le plus rapide de 9,8 % entre 2025 et 2032, alimenté par les progrès technologiques et la demande croissante de systèmes automatisés à haut débit dans les laboratoires de diagnostic. L'augmentation des investissements dans les centres de cancer et l'automatisation des laboratoires contribue également à cette croissance.
- Par type d ' essai
Sur la base du type de test, le marché des leucémies myéloïdes aiguës est segmenté en test d'imagerie, test sanguin, test de moelle osseuse, test de biomarqueur, immunophénotypage, test génétique, etc. Le segment des tests génétiques a dominé le marché avec la plus grande part de revenus du marché de 22,8 % en 2024, en raison de son rôle essentiel dans la détection de mutations clés de LAM telles que FLT3 et NPM1 qui ont une incidence directe sur les décisions de traitement. L'oncologie de précision est fortement tributaire de cet outil de diagnostic, en particulier pour identifier les patients admissibles à des thérapies ciblées.
Le segment immunophénotypage devrait connaître le taux de croissance le plus rapide de 10,6% entre 2025 et 2032, en raison de sa valeur dans la classification des sous-types et de son incorporation croissante dans les panneaux de diagnostic standard. L'immunophénotypage améliore la précision du diagnostic et est largement utilisé dans le diagnostic initial et la surveillance des rechutes.
- Par type de cancer
Sur la base du type de cancer, le marché des leucémies myéloïdes aiguës est segmenté en myéloblastiques (M0), myéloblastiques (M1), myéloblastiques (M2), promyélocytiques (M3), myélomonocytiques (M4), monocytiques (M5), érythroleukémie (M6) et mégakaryocytiques (M7). Le segment myéloblastique (M2) détenait la plus grande part du marché en 2024, soit 21,4 %, en raison de sa prévalence plus élevée et de ses profils cytogénétiques plus clairs, ce qui facilite la détection et le traitement en utilisant les modalités diagnostiques actuelles.
On prévoit que le segment promyélocytique (M3) augmentera au taux le plus rapide de TCAC de 11,2% entre 2025 et 2032, en raison de sa réactivité à des traitements ciblés tels que l'ATRA et le trioxyde d'arsenic, qui nécessitent un diagnostic précis et précoce pour obtenir des résultats optimaux.
- Par groupe d'âge
Selon le groupe d'âge, le marché des leucémies myéloïdes aiguës est segmenté en 65 et plus, 30–65, 21–29 et moins de 21. Le segment des 65 ans et plus a dominé le marché avec la plus grande part des revenus de 46,7 % en 2024, en raison de l'incidence significativement plus élevée de la LMA chez les personnes âgées. Les mutations génétiques liées à l'âge et le déclin du système immunitaire contribuent à cette tendance, rendant le diagnostic particulièrement critique dans ce groupe.
Le segment des 30 à 65 ans devrait connaître le taux de croissance le plus rapide de 9,4 % entre 2025 et 2032, alimenté par une sensibilisation accrue, des examens de santé proactifs et un meilleur accès aux services de diagnostic avancés au sein de la population en âge de travailler.
- Par sexe
Sur la base du sexe, le marché des leucémies myéloïdes aiguës est segmenté en hommes et en femmes. En 2024, le segment des hommes détenait la plus grande part des revenus du marché, soit 58,1 %, ce qui correspond aux tendances épidémiologiques montrant une incidence légèrement plus élevée de la LMA chez les hommes. Des taux de diagnostic plus élevés chez les hommes peuvent également être liés à une détection plus précoce en raison de dépistages professionnels.
Le segment des femmes devrait croître régulièrement au cours de la période de prévision, grâce à une meilleure sensibilisation, à l'élargissement de l'accès aux services de diagnostic et à l'inclusion croissante dans les essais cliniques et les initiatives de dépistage du cancer à l'échelle mondiale.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des leucémies myéloïdes aiguës est segmenté en hôpitaux, laboratoires associés, laboratoires de diagnostic indépendants, centres d'imagerie diagnostique, instituts de recherche sur le cancer, etc. Le segment hospitalier a dominé le marché avec la plus grande part de revenus de 37,6 % en 2024, attribuable à la disponibilité de services de diagnostic complets et de soins intégrés sous un même toit, en particulier pour les cas de LAM aiguë et d'urgence.
Le segment des laboratoires de diagnostic indépendants devrait connaître le taux de croissance le plus rapide de 10,1 % entre 2025 et 2032, en raison des tendances de l'externalisation, des délais d'exécution plus rapides et de l'expansion des services de diagnostic moléculaire spécialisés au-delà des établissements hospitaliers traditionnels.
- Par canal de distribution
Sur la base du canal de distribution, le marché des leucémies myéloïdes aiguës est segmenté en ventes directes et au détail. En 2024, le segment des appels d'offres directs détenait la plus grande part des revenus du marché, soit 61,4 %, grâce à des achats en gros effectués par des établissements de santé publics, des centres de lutte contre le cancer et des laboratoires financés par l'État.
Le segment des ventes au détail devrait croître de 8,5 % entre 2025 et 2032, grâce à une décentralisation croissante des services de diagnostic, à une demande croissante de trousses de dépistage au point de service et à un accès élargi aux consommables diagnostiques par l'intermédiaire des pharmacies et des plateformes en ligne.
Quelle région détient la plus grande part du diagnostic de leucémie myéloïde aiguë
- L'Amérique du Nord a dominé le marché du diagnostic de leucémie myéloïde aiguë avec la plus grande part de revenus de 39 % en 2024, soutenue par des infrastructures de soins de santé de pointe, des volumes élevés de tests dans les hôpitaux et les instituts de recherche sur le cancer, et l'utilisation croissante de tests moléculaires et biomarqueurs, particulièrement aux États-Unis.
- Les fournisseurs de soins de santé et les patients de la région comptent de plus en plus sur des diagnostics de précision tels que la cytométrie en flux, les tests génétiques et les tests de biomarqueurs pour guider la détection précoce et la planification de traitements personnalisés pour la LAM
- Cette croissance régionale est encore soutenue par de fortes dépenses de soins de santé, des réseaux bien établis de soins contre le cancer et des politiques de remboursement favorables pour les services de diagnostic avancés, positionnant l'Amérique du Nord comme un chef de file dans l'adoption et l'avancement des diagnostics de LAM dans les hôpitaux et les laboratoires spécialisés
Diagnostics de la leucémie myéloïde aiguë aux États-Unis
Le marché américain des leucémies myéloïdes aiguës a enregistré la plus grande part des revenus de 79,6 % en 2024 en Amérique du Nord, en raison de la prévalence élevée des maladies, d'une infrastructure bien établie de dépistage du cancer et de l'adoption généralisée de méthodes de diagnostic avancées. Les outils de précision comme les tests génétiques et la cytométrie en flux sont couramment utilisés pour le diagnostic précoce et la surveillance du traitement. De plus, des cadres de remboursement favorables, des programmes de sensibilisation accrus et un financement fédéral solide pour la recherche sur la leucémie continuent de favoriser l'expansion du marché aux États-Unis, particulièrement dans les hôpitaux et les laboratoires de recherche.
Europe La leucémie myéloïde aiguë Diagnostics Aperçu du marché
Le marché européen du diagnostic de la leucémie myéloïde aiguë devrait croître à un TCAC important tout au long de la période de prévision, alimenté par des investissements croissants dans la recherche sur le cancer, la mise en œuvre de plans nationaux de lutte contre le cancer et une population vieillissante sensible aux tumeurs hématologiques. La demande croissante de diagnostics précoces et précis, combinée aux progrès technologiques en matière de diagnostic moléculaire et d'imagerie, stimule l'adoption du marché. De plus, les collaborations paneuropéennes et les lignes directrices cliniques normalisées encouragent l'intégration de nouveaux diagnostics dans les réseaux hospitaliers et les laboratoires d'oncologie spécialisés.
U.K. Diagnostics de la leucémie myéloïde aiguë
Le marché du diagnostic de la leucémie myéloïde aiguë au Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, sous l'impulsion d'un solide appui gouvernemental aux initiatives de médecine de précision et de détection précoce. L'incidence croissante de la LMA chez les personnes âgées et l'accès aux services de diagnostic soutenus par le NHS appuient la croissance. De plus, l'adoption du séquençage de la prochaine génération (SNG) et d'autres technologies d'essai moléculaire augmente, tandis que les partenariats entre les établissements universitaires et les entreprises de biotechnologie stimulent l'innovation et améliorent la précision du diagnostic.
Allemagne Diagnostic de la leucémie myéloïde aiguë Aperçu du marché
Le marché allemand du diagnostic de la leucémie myéloïde aiguë devrait s'étendre à un TCAC considérable au cours de la période de prévision, propulsé par une infrastructure de soins de santé robuste et l'adoption de technologies de laboratoire de pointe. En mettant fortement l'accent sur la détection précoce du cancer et la croissance de la population gériatrique, des outils de diagnostic comme l'analyse cytogénétique, la biopsie de la moelle osseuse et l'immunophénotypage sont à l'origine d'une utilisation accrue. Allemagne L'accent stratégique mis sur la médecine personnalisée soutient également la demande de diagnostics de LMA basés sur la génomique.
Diagnostics de la leucémie myéloïde aiguë en Asie-Pacifique
Le marché des leucémies myéloïdes aiguës de l'Asie-Pacifique est sur le point de croître au rythme le plus rapide de 23,3 % entre 2025 et 2032, grâce à la sensibilisation accrue au cancer, à l'amélioration de l'accès aux soins de santé et au développement des capacités diagnostiques dans des pays clés comme la Chine, l'Inde et le Japon. Les initiatives gouvernementales axées sur la modernisation des soins de santé et le dépistage du cancer sont à l'origine de la croissance, tout comme l'investissement privé accru dans les laboratoires de diagnostic. La baisse des coûts des services de dépistage et la disponibilité croissante de professionnels qualifiés améliorent la portée du diagnostic dans les centres urbains et semi-urbains.
Diagnostics de la leucémie myéloïde aiguë au Japon
Le marché japonais du diagnostic de la leucémie myéloïde aiguë gagne en traction en raison du vieillissement de la population du pays et d'une couverture médicale étendue, qui soutient le dépistage et le diagnostic systématiques du cancer. Le Japon met l'accent sur l'innovation et la technologie médicale accélère l'adoption des tests génomiques, du profilage des biomarqueurs et des plateformes de diagnostic intégrées. De plus, les collaborations entre les hôpitaux et les entreprises de biotechnologie font progresser la disponibilité de services sophistiqués de dépistage de la LMA dans les régions urbaines et rurales.
Leucémie myéloïde aiguë de l'Inde Diagnostics Aperçu du marché
En 2024, le marché indien des leucémies myéloïdes aiguës détenait la plus grande part des revenus du marché en Asie-Pacifique, en raison de l'augmentation de l'incidence de la leucémie, de l'expansion de l'infrastructure diagnostique et de la sensibilisation accrue aux cancers du sang. Les initiatives gouvernementales visant à améliorer l'accès aux soins contre le cancer, conjuguées aux investissements croissants des secteurs public et privé dans la pathologie et le diagnostic moléculaire, sont des moteurs clés du marché. Des solutions diagnostiques rentables, ainsi que des innovations en matière de soins de santé numériques, étendent les services de dépistage de la LMA à une base de patients plus vaste dans les villes de niveau I et de niveau II.
La leucémie myéloïde aiguë Diagnostics Part de marché
L'industrie du diagnostic de la leucémie myéloïde aiguë est principalement dirigée par des entreprises bien établies, notamment :
- F. Hoffmann-La Roche Ltd.(Suisse)
- Abbott(États-Unis)
- QIAGEN N.V. (Pays-Bas)
- Laboratoires Bio-Rad, Inc. (États-Unis)
- Illumina, Inc. (États-Unis)
- Agilent Technologies, Inc. (États-Unis)
- Thermo Fisher Scientific Inc. (États-Unis)
- BD (États-Unis)
- Société Sysmex (Japon)
- Beckman Coulter, Inc. (États-Unis)
- Siemens Healthineers AG (Allemagne)
- GE HealthCare (États-Unis)
- PerkinElmer (États-Unis)
- Invitae Corporation (États-Unis)
- Natera, Inc. (États-Unis)
- Oxford Nanopore Technologies plc (Royaume-Uni)
- Guardant Health, Inc. (États-Unis)
- Myriad Genetics, Inc. (États-Unis)
- BIOMÉRIEUX (France)
- Cepheid (États-Unis)
Quelles sont les évolutions récentes du marché mondial des leucémies myéloïdes aiguës
- En mai 2023, Sysmex Corporation (Japon), un chef de file du diagnostic d'hématologie, a annoncé le lancement d'une plate-forme de tests AML à cytométrie en flux amélioré visant à améliorer la précision et la vitesse du diagnostic de leucémie. La nouvelle plate-forme intègre l'analyse automatisée à des algorithmes logiciels avancés, permettant aux cliniciens de différencier plus précisément les sous-types AML. Ce développement met l'accent sur l'engagement de Sysmex à faire progresser le diagnostic hématologique et à améliorer les résultats cliniques pour les patients atteints de LAM dans le monde
- En avril 2023, F. Hoffmann-La Roche Ltd (Suisse) a élargi l'accès à ses solutions de séquençage de nouvelle génération (NGS) pour le diagnostic de la leucémie grâce à son NAVIFY® Profileur de mutation, conçu pour aider les oncologues à interpréter les données génétiques. En rationalisant les connaissances génomiques complexes, cet outil améliore la planification personnalisée des traitements pour les patients atteints de LAM. Ce lancement renforce l'accent stratégique de Roche sur l'oncologie de précision et le rôle croissant de la génomique dans le diagnostic de LMA
- En mars 2023, Bio-Rad Laboratories, Inc. (États-Unis) a dévoilé sa mise à jour du système numérique PCR Droplet QX600 (ddPCR), optimisé pour détecter les mutations à basse fréquence associées à l'AML. La technologie permet une détection sensible de la maladie résiduelle minimale (MMR), aidant les cliniciens à surveiller la progression de la maladie et la réponse thérapeutique. Cette avancée met en évidence l'accent mis sur la surveillance précoce et précise des maladies grâce à des diagnostics moléculaires avancés
- En février 2023, Illumina, Inc. (États-Unis) s'est associé à des centres régionaux d'oncologie en Asie pour mettre en place des panneaux complets basés sur les NGS pour la leucémie, y compris la LAM. La collaboration vise à élargir l'accès à des solutions diagnostiques de haute qualité dans les marchés émergents en fournissant des protocoles de tests génomiques personnalisés et un soutien à l'interprétation clinique. Cet effort illustre la stratégie d'expansion mondiale d'Illumina et son engagement à démocratiser l'accès aux diagnostics de cancer de haute précision
- En janvier 2023, Agilent Technologies Inc. (États-Unis) a lancé un nouveau panneau myéloïde dans son portefeuille SureSelect, spécialement conçu pour la détection de mutations cliniquement pertinentes dans la LMA. Le panel s'intègre parfaitement aux workflows de NGS et vise à soutenir la recherche et le diagnostic dans les laboratoires cliniques. Cette innovation reflète l'investissement croissant d'Agilent dans l'oncologie et la demande croissante de solutions ciblées de dépistage de la LAM à base de gènes
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











