


Agriculture mondiale, segmentation du marché de l'emballage chimique, par matière (plastique, métal, papier et carton, etc.), type d'emballage (bouteilles et Jerrycans, tambours et pailles, sacs et pochettes, conteneurs en vrac intermédiaires, etc.), application (pesticides, engrais, adjuvants, etc.), type de culture (céréales et céréales, oléagineux et légumineuses, fruits et légumes, etc.) - Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille du marché de l'emballage chimique agricole et le taux de croissance
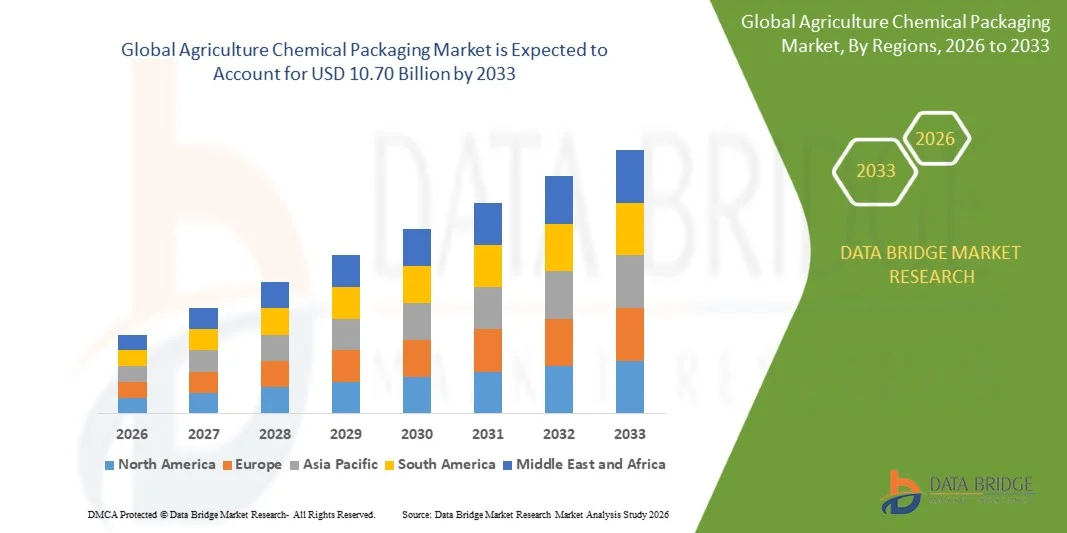
- Selon l'analyse de Data Bridge Market Research, le marché des emballages chimiques agricoles a été évalué à6,60 milliards de dollars en 2025et devrait atteindre10,70 milliards de dollars en 2033, croissance à unTCAC de 6,40 % entre 2026 et 2033.
- Le marché connaît une croissance constante attribuable à l'augmentation de la consommation de produits de protection des cultures et d'engrais, au resserrement des règles de sécurité et de recyclage des contenants et à l'augmentation de la production agricole en Asie-Pacifique, en Amérique du Sud et en Amérique du Nord.
- L'évolution croissante vers des contenants recyclables, réutilisables et inviolables, combinée à des investissements croissants dans des systèmes de transfert fermés et des programmes de retour des contenants, favorise l'adoption du marché. Les emballages chimiques agricoles sont appliqués dans l'ensemble du pays.emballage agricoleles formats,fongicide emballagepour la lutte contre les maladies des cultures, ettraitement des semencesles produits, offrant aux producteurs une manipulation plus sûre, un dosage précis et une réduction des déchets liés aux résidus.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 6,60 milliards de dollars
- Valeur marchande prévue (2033) : 10,70 milliards de dollars
- Prévisions CAGR (2026-2033): 6,40%
- Région phare en 2025: Asie-Pacifique
- Région de croissance la plus rapide: Amérique du Sud
Quels sont les principaux débouchés du marché des emballages chimiques agricoles
- L'Asie-Pacifique a dominé le marché des emballages chimiques agricoles avec la plus grande part de revenus de 40,85 % en 2025, soutenue par de grandes terres cultivées, une forte consommation de pesticides et d'engrais et une forte base de fabricants de conteneurs.
- On s'attend à ce que l'Amérique du Sud soit la région qui connaît la croissance la plus rapide avec un TCAC de 8,10 % entre 2026 et 2033, alimenté par l'expansion de la superficie de soja et de maïs au Brésil, l'augmentation de l'utilisation de la protection des cultures et l'adoption croissante de contenants réutilisables.
- Le segment du plastique a dominé le marché avec une part de 62,35 % en 2025, sous l'effet de la légèreté, de la résistance chimique et de la rentabilité des bouteilles, des bidons et des bidons HDPE.
- Le papier et le carton sont le type de matériau qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 7,90 %, ce qui reflète la demande croissante de sacs recyclables et de cartons pour les formulations sèches et les engrais granulaires.
- Le segment des bouteilles et des jerrycans a dominé la catégorie des types d'emballages avec une part des revenus de 38,70 % en 2025, sous l'impulsion d'une large utilisation pour les herbicides liquides, les insecticides et les fongicides.
- Les pesticides représentaient 57,40 % de la part de marché en 2025, grâce à une consommation élevée d'herbicides, d'insecticides et de fongicides nécessitant des contenants étanches certifiés par l'ONU.
- Le segment des engrais est la catégorie d'application qui connaît la croissance la plus rapide, avec un TCAC de 8,20 %, en raison de la demande croissante de formulations d'éléments nutritifs liquides et spécialisés dans des contenants réutilisables.
Portée du rapport et secteur agricole de l'emballage chimique
|
Attributs |
Agriculture Emballage chimique Marché Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent aussi l'analyse des exportations d'importations, l'aperçu des capacités de production, l'analyse de la consommation de production, l'analyse des tendances des prix, le scénario du changement climatique, l'analyse de la chaîne d'approvisionnement, l'analyse de la chaîne de valeur, l'aperçu des matières premières et des consommables, les critères de sélection des fournisseurs, l'analyse PESTLE, l'analyse Porter et le cadre réglementaire. |
Quelle est la tendance clé du marché de l'emballage chimique agricole
- L'emballage agrochimique passe des contenants à usage unique aux formats recyclables, rinçables et réutilisables, car les fabricants, les distributeurs et les organismes de réglementation mettent davantage l'accent sur la gérance des contenants et la réduction des déchets.
- Par exemple, en juillet 2023, selon l'Iowa State University Extension and Outreach, le Ag Container Recycling Council a collecté et recyclé plus de 900 000 livres de contenants de pesticides dans l'Iowa en 2022, acceptant des contenants en PEHD rigides à triple rinçage de 55 gallons ou plus, soulignant l'adoption croissante d'emballages fondés sur la gérance.
- Des systèmes de transfert fermé, des fermetures non conformes et des conceptions normalisées de bouteilles sont mis en place pour réduire l'exposition de l'opérateur, les déversements et les erreurs de dosage pendant la manutention du produit.
- Les grands exploitants agricoles, les distributeurs et les formulateurs préfèrent les contenants en vrac et les contenants retournés parce qu'ils réduisent les besoins en rinçage, en plastique à usage unique et les coûts de manutention dans toute la chaîne d'approvisionnement.
- Par exemple, en février 2025, selon la Commission européenne, le règlement sur les emballages et les déchets d'emballages (UE) 2025/40 est entré en vigueur et s'applique généralement à partir du 12 août 2026, couvrant tous les emballages mis sur le marché de l'UE et introduisant des qualités de recyclabilité à partir de 2030.
- À mesure que la réglementation sur la recyclabilité, le contenu recyclé et l'élimination des contenants s'étendront dans toutes les régions, les emballages chimiques agricoles devraient évoluer vers des conceptions plus légères, monomatériaux et circulaires qui maintiennent la compatibilité et la sécurité des produits chimiques.
Quels sont les principaux moteurs du marché de l'emballage chimique agricole
- L'utilisation accrue de produits de protection des cultures et d'engrais pour protéger les rendements et répondre à la demande alimentaire croissante augmente le volume de produits agrochimiques qui doivent être entreposés, transportés et appliqués dans des contenants conformes.
- Par exemple, en juillet 2025, selon l'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO), l'utilisation totale de pesticides dans l'agriculture a atteint 3,73 millions de tonnes d'ingrédients actifs en 2023, soit une augmentation de 14 % sur une décennie et le double du niveau de 1990, ce qui maintient la demande de conteneurs agrochimiques certifiés par l'ONU.
- Des règles plus strictes sur le transport de marchandises dangereuses, la sécurité des opérateurs et l'élimination des conteneurs encouragent les fabricants à adopter des solutions d'emballage plus spécifiques et traçables.
- Par exemple, en mai 2023, selon BASF Agricultural Solutions, le système de transfert fermé easyconnect, un bouchon recyclable et un attelage pré-installés pour les produits de protection des cultures liquides soutenus par 13 entreprises agrochimiques dont Bayer, Corteva, FMC et Syngenta, ont remporté le prix Pack the Future pour l'innovation en matière d'emballage durable.
- La croissance des grandes fermes commerciales et des distributeurs professionnels accroît l'utilisation de conteneurs en vrac, réutilisables et suivis numériquement dans les grandes régions agricoles.
Quels sont les facteurs qui entravent la croissance du marché de l'emballage chimique agricole
- Les contenants agrochimiques doivent résister aux formulations agressives, prévenir la perméation et satisfaire aux exigences de certification du transport, ce qui accroît la complexité des matériaux, des essais et de la fabrication.
- Par exemple, en novembre 2025, selon le ministère de l'Agriculture du Delaware, l'État a annulé son programme de recyclage des contenants de pesticides parce que les contenants ont été rejetés à plusieurs reprises pour des résidus visibles depuis 2021, en transférant les coûts d'élimination et les efforts au ministère et en soulignant les défis du rinçage et de la contamination.
- Les résidus laissés dans les conteneurs limitent les taux de recyclage et rendent les programmes de collecte coûteux à exploiter, surtout lorsque les agriculteurs n'ont pas de formation ou d'accès au matériel de rinçage.
- La fluctuation des prix de la résine et la nécessité d'adopter des conceptions recyclables ou réutilisables peuvent augmenter les coûts d'emballage, en particulier pour les petits fabricants et les régions agricoles sensibles aux coûts.
- Par exemple, en mars 2024, selon la Cour d'appel des États-Unis pour le cinquième circuit, les ordonnances de l'EPA qui auraient arrêté la production de PFAS dans la fluoration de contenants de PEHD utilisés pour les pesticides ont été abandonnées, après que l'EPA a relié le PFAS trouvé dans un insecticide de moustiques à son contenant fluoré, soulignant l'incertitude réglementaire entourant les technologies de barrière.
- La combinaison des obstacles au recyclage liés aux résidus, de l'incertitude réglementaire et des coûts plus élevés des conceptions réutilisables et recyclables peut ralentir l'adoption parmi les petits producteurs et les marchés sensibles aux prix, où les contenants à usage unique classiques demeurent le choix par défaut.
Comment le marché de l'emballage chimique agricole est-il segmenté
Le marché des emballages chimiques agricoles est segmenté en fonction des matériaux, du type d'emballage, de l'application et du type de culture.
- Par matière
Sur la base des matériaux, le marché des emballages chimiques agricoles est segmenté en plastique, métal, papier et carton, et d'autres. Le segment du plastique a dominé le marché avec une part de 62,35 % en 2025, soutenue par son poids léger, sa résistance chimique et son faible coût. Le polyéthylène haute densité est largement utilisé pour les bouteilles, les jerrycans et les fûts qui doivent résister à des formulations agressives. Les contenants en plastique peuvent être moulés en plusieurs tailles et équipés de fermetures et de dispositifs de mesure. Leur compatibilité avec les technologies barrière contribue à protéger l'intégrité des produits pendant les longues chaînes d'approvisionnement. L'utilisation croissante du contenu recyclé après consommation et des conceptions rinçables renforce encore la demande.
Le segment du papier et du carton devrait enregistrer la croissance la plus rapide à un TCAC de 7,90 % entre 2026 et 2033, en raison de la demande croissante de sacs, cartons et emballages secondaires recyclables. Les formats à base de papier sont bien adaptés aux formulations sèches, aux engrais granulaires et aux produits hydrosolubles. La pression réglementaire visant à réduire les déchets plastiques encourage les fabricants à remplacer les emballages multimatériaux par des produits monomatériaux. L'amélioration des barrières à l'humidité et des revêtements élargit la gamme des produits qui peuvent être emballés dans du papier. Les propriétaires de marques utilisent également des paquets papier pour soutenir les engagements en matière de durabilité.
- Par type d'emballage
Sur la base du type d'emballage, le marché de l'emballage chimique agricole est segmenté en bouteilles et jerrycans, fûts et bâtons, sacs et sachets, conteneurs pour vrac intermédiaires, etc. Le segment des bouteilles et des cercans a dominé la catégorie des types d'emballages avec une part de 38,70 % en 2025, soutenue par leur adéquation aux produits de protection des cultures liquides vendus aux agriculteurs. Les caractéristiques standard de pour-mesure réduisent les erreurs de déversement et de dosage pendant l'utilisation sur le terrain. Les conceptions à barrières et à couches multiples protègent les formulations contre la perméation et les fuites. La taille des contenants de un à vingt litres correspond aux habitudes d'achat des petites et grandes fermes. La compatibilité avec les bouchons de transfert fermés favorise leur utilisation.
Le segment des conteneurs de vrac intermédiaires devrait enregistrer la croissance la plus rapide à un TCAC de 8,60 %, de 2026 à 2033, en raison du passage à l'approvisionnement en vrac des grandes fermes, des distributeurs et des formulateurs. Les contenants réutilisables éliminent le rinçage triple et réduisent le plastique à usage unique produit à la ferme. Les modèles numériques de suivi et de mise en commun des ressources permettent d'améliorer la traçabilité et l'utilisation des actifs. Les conteneurs en vrac réduisent également les frais de transport et de manutention par litre de produit. La consolidation croissante de l'agro-industrie au Brésil, en Amérique du Nord et en Europe crée une demande supplémentaire pour les emballages grand format.
- Par demande
Sur la base de l'application, le marché des emballages chimiques agricoles est segmenté en pesticides, engrais, adjuvants, etc. Le segment des pesticides a dominé la catégorie d'application avec une part de 57,40 % en 2025, soutenue par de grands volumes d'herbicides, d'insecticides et de fongicides appliqués dans les céréales, les oléagineux et les cultures horticoles. Ces produits sont dangereux et nécessitent des contenants étanches certifiés par l ' ONU munis de fermetures étanches et de fermetures évidentes. Les règlements sur l'étiquetage, le transport et l'élimination des contenants ajoutent d'autres exigences en matière d'emballage. Les fabricants utilisent également l'emballage pour communiquer des renseignements sur le dosage et la sécurité. La demande de versage plus facile et plus sûr augmente l'utilisation de bouteilles redessinées.
Le segment des engrais devrait enregistrer la croissance la plus rapide à un TCAC de 8,20 % entre 2026 et 2033, en raison de l'utilisation croissante de formulations d'éléments nutritifs liquides, foliaires et spécialisés. Ces produits sont de plus en plus fournis dans des bidons, des fûts et des conteneurs de vrac intermédiaires plutôt que dans des sacs tissés traditionnels. Les programmes de précision en matière d'éléments nutritifs encouragent les achats plus petits et plus fréquents et les emballages variés. Les biostimulants et les produits de micronutriments ajoutent à la demande d'emballages compatibles résistant à la corrosion. Les distributeurs adoptent également des conteneurs réutilisables pour réduire les déchets et les coûts de manutention.
- Par type de culture
Sur la base du type de culture, le marché des emballages chimiques agricoles est segmenté en céréales et céréales, oléagineux et légumineuses, fruits et légumes, etc. Le segment des céréales et des céréales a dominé la catégorie des types de cultures avec une part de 44,15 % en 2025, soutenue par la grande superficie cultivée sous le riz, le blé et le maïs. Ces cultures reçoivent des applications répétées d'herbicides, de fongicides et d'engrais pendant toute la saison de croissance. Les grandes exploitations préfèrent les conteneurs en vrac et de taille moyenne qui réduisent la fréquence de manutention. L'aide gouvernementale à la production de cultures de base soutient les achats d'intrants. La demande stable des producteurs de céréales axés sur l'exportation renforce encore les volumes d'emballage.
Le segment des fruits et légumes devrait enregistrer la croissance la plus rapide à un TCAC de 8,30 % entre 2026 et 2033, grâce à des programmes intensifs de protection des cultures et à l'augmentation des exigences en matière de qualité des exportations. Les cultures horticoles de grande valeur utilisent fréquemment des applications ciblées de fongicides, d'insecticides et de produits nutritifs. Les producteurs préfèrent des emballages plus petits et faciles à manipuler avec des caractéristiques de dosage précises. Les limites de résidus imposées par les pays importateurs augmentent la nécessité d'une application précise et de produits traçables. L'expansion des cultures protégées et des vergers crée une demande supplémentaire d'emballages spécialisés.
Quelle région détient la plus grande part du marché de l'emballage chimique agricole
- L'Asie-Pacifique a dominé le marché des emballages chimiques agricoles avec la plus grande part de revenus de 40,85 % en 2025, soutenue par de grandes terres cultivées, une forte consommation de pesticides et d'engrais et une forte base de fabricants de conteneurs.
- La région bénéficie également de l'augmentation des capacités de production et d'exportation agrochimiques, de l'adoption rapide de pratiques améliorées de protection des cultures et de l'attention accrue accordée par le gouvernement à l'élimination des contenants de pesticides. L'augmentation de la demande de contenants certifiés par l'ONU, inaltérables et recyclables pour les cultures de riz, de blé, de maïs et d'horticulture continue de renforcer la position de l'Asie-Pacifique sur le marché mondial.
Chine Agriculture Emballage chimique Aperçu du marché
Le marché chinois des emballages chimiques agricoles connaît une forte croissance en raison de la production végétale à grande échelle, d'une importante industrie agrochimique nationale et de l'augmentation des exportations de produits formulés. La demande pour des contenants conformes et étanches et des solutions de rechange recyclables augmente à mesure que les règles environnementales sur les déchets d'emballage se resserrent. De plus, le regroupement des terres agricoles et la croissance des services professionnels de pulvérisation encouragent l'utilisation de conteneurs plus grands et normalisés partout au pays.
Amérique du Sud Agriculture Produits chimiques Emballage Aperçu du marché
Le marché des emballages chimiques agricoles en Amérique du Sud devrait connaître une croissance rapide, en raison de l'expansion de la production de soja, de maïs et de canne à sucre et de la forte utilisation des produits de protection des cultures. Les grandes exploitations commerciales et les distributeurs adoptent des conteneurs en vrac et réutilisables pour réduire les coûts de rinçage, de déchets et de manutention. Des programmes de retour des conteneurs établis et de solides investissements dans l'agro-industrie appuient également l'adoption d'emballages plus spécifiques dans toute la région.
Aperçu du marché de l'emballage chimique au Brésil
Le marché des emballages chimiques agricoles du Brésil connaît une croissance rapide, soutenue par sa position de premier producteur de soja, de maïs et de coton et par l'un des plus grands consommateurs de produits de protection des cultures. Les producteurs comptent sur des bidons, des fûts et des conteneurs pour vrac intermédiaires certifiés par l'ONU pour transporter les produits sur de longues distances. En outre, la croissance des intrants biologiques et les exigences en matière de logistique inverse augmentent la demande de formats d'emballage compatibles et réutilisables.
Inde Agriculture Emballage chimique Aperçu du marché
Le marché indien de l'emballage chimique agricole est en pleine expansion, sous l'impulsion d'une importante base agricole, d'une fabrication agrochimique croissante et d'une demande croissante de pesticides et d'engrais spécialisés. Les petites exploitations agricoles privilégient les bouteilles compactes, les sachets et les sachets, tandis que les plus gros formulateurs investissent dans des contenants en plastique traité par barrière. De plus, l'accent mis de plus en plus sur la manutention sécuritaire et l'élimination des contenants encourage les fabricants à améliorer leurs emballages de manière plus durable et plus conforme.
Aperçu du marché américain de l'emballage chimique
Le marché de l'emballage chimique agricole des États-Unis connaît une croissance constante en raison de l'agriculture en grande quantité, de l'utilisation intensive d'herbicides et de fongicides et de réseaux de distribution bien développés. Les programmes de gérance et de recyclage des contenants de pesticides à triple rinçage façonnent les choix d'emballage. De plus, l'intérêt croissant pour les systèmes de transfert fermés et les conteneurs pour vrac réutilisables favorise l'adoption d'emballages plus sûrs et plus efficaces chez les producteurs et les détaillants.
Allemagne Agriculture Emballage chimique Aperçu du marché
Le marché allemand des emballages chimiques agricoles est en pleine expansion en raison des exigences strictes en matière de sécurité des opérateurs et d'environnement et de la forte base d'emballages industriels du pays. Les fabricants se préparent à la réglementation de l'UE en matière d'emballage en réorganisant les conteneurs en vue de leur recyclage et de leur utilisation réduite. De plus, les formulateurs allemands et européens adoptent tôt des capsules de transfert fermées et des conteneurs réutilisables, ce qui influe sur les spécifications des emballages dans toute la région.
Quelles sont les principales entreprises du marché de l'emballage chimique agricole
Le marché des emballages chimiques agricoles est principalement dirigé par des entreprises bien établies, notamment :
- La société Greif, Inc.(États-Unis)
- Solutions d'emballage Mauser(États-Unis)
- Amcor plc(Suisse)
- SCHÜTZ GmbH & Co. KGaA(Allemagne)
- Société Produits Sonoco(États-Unis)
- Temps Technoplast Limited (Inde)
- Silgan Holdings Inc. (États-Unis)
- Groupe Mondi (Royaume-Uni)
- Groupe ALPLA (Autriche)
- Scholle IPN (États-Unis)
- Plastipak Holdings, Inc. (États-Unis)
- Nampak Limited (Afrique du Sud)
- LC Packaging International BV (Pays-Bas)
- Berlin Packaging (États-Unis)
- Nexus Packaging Ltd (Royaume-Uni)
- Letica Corporation (États-Unis)
- Société aérienne scellée (États-Unis)
- Bericap Holding GmbH (Allemagne)
- UFlex Limited (Inde)
- Société internationale du papier (États-Unis)
Quels sont les derniers développements du marché de l'emballage chimique agricole
- En septembre 2026, Mauser Packaging Solutions a lancé Questar Canada, combinant ses activités américaines et canadiennes de distribution d'emballages industriels sous la marque Questar à compter du 1er septembre 2026. La société a déclaré que le déménagement améliore la disponibilité des stocks et la vitesse de livraison à travers l'Amérique du Nord pour les conteneurs industriels utilisés par les clients chimiques.
- En juin 2026, Greif, Inc. a terminé l'acquisition d'Envaplast, un fabricant de petits contenants de polymères de qualité supérieure près de Valence, en Espagne, qui dessert principalement l'industrie agrochimique. L'acquisition renforce l'activité de Greif Customized Polymer Solutions et élargit sa présence manufacturière en Espagne, où elle avait auparavant une position limitée dans les petits emballages de polymères.
- En décembre 2025, Mauser Packaging Solutions a achevé l'acquisition de presque tous les actifs de Sienne Plastics LLC, un fabricant de petits conteneurs haute performance pour l'emballage industriel situé à Charlotte, en Caroline du Nord. La société a déclaré que l'acquisition renforce son segment de l'Amérique du Nord Small Packaging et complète ses activités existantes.
- En avril 2025, Amcor plc a terminé sa combinaison de tous les stocks avec Berry Global, créant un plus grand fournisseur mondial d'emballage avec des synergies identifiées de 650 millions de dollars. La société a déclaré que la combinaison élargit son offre d'emballage rigide et flexible et améliore les capacités d'innovation et de recherche pour les clients.
- En janvier 2025, Corteva Agriscience a annoncé que son herbicide Pixxaro serait le premier produit à piloter le capuchon de connexion facile dans un emballage redessiné. La nouvelle bouteille a une forme normalisée, un matériau clair, et aucun joint d'induction pour rendre l'ensemble de l'emballage recyclable, et l'entreprise a déclaré qu'elle utilise 12 % de plastique en moins.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











