



Global Ambulatory Care Medical Software Market Segmentation, Par type de produit (logiciel ambulatoire EHR/EMR, logiciel de gestion des pratiques, logiciel de gestion du cycle des revenus, logiciel de participation des patients, logiciel de télésanté, logiciel de gestion des renvois, logiciel de santé de la population et d'analyse, logiciel de prescription électronique et logiciel de gestion des centres de chirurgie ambulatoire), technologie (AI/ML activé, reconnaissance vocale, applications mobiles, IoMT activé, et API activé), application (documentation clinique, gestion des rendez-vous, prescription électronique, soutien à la décision clinique, surveillance à distance des patients, analyse et rapport, portail et engagement des patients, et gestion des renvois), utilisateur final (bureaux médicaux, cliniques spécialisées, centres de chirurgie ambulatoire, centres de diagnostic et départements externes) Tendances et prévisions de l'industrie à 2033
Quelle est la taille et le taux de croissance du marché des logiciels médicaux ambulatoires
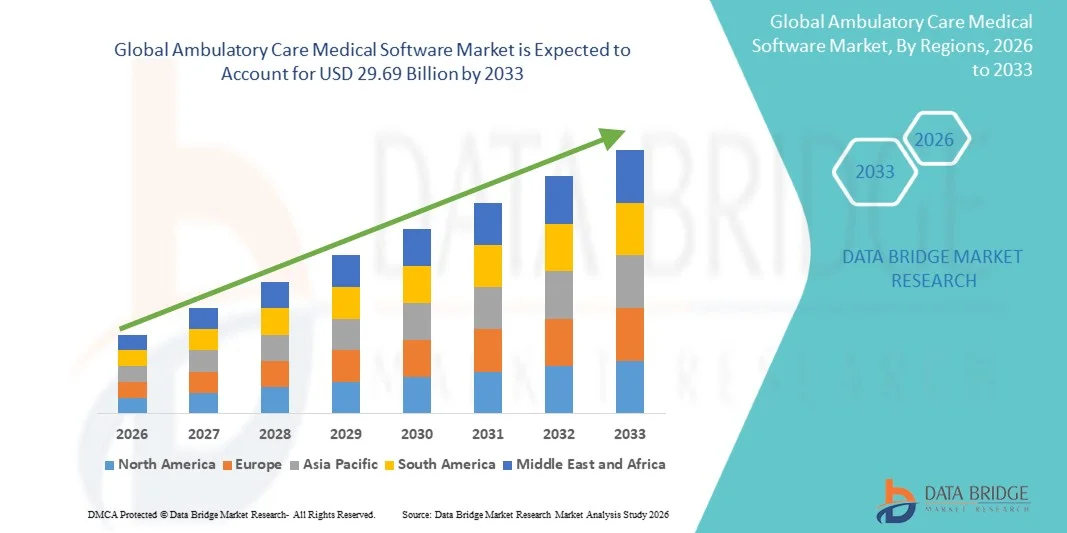
- Selon l'analyse de Data Bridge Market Research, le marché des logiciels médicaux ambulatoires a été évalué à9,28 milliards de dollars en 2025et devrait atteindre29,69 milliards de dollars en 2033, croissance à unTCAC de 15,65 % de 2026 à 2033.
- Le marché connaît une croissance constante en raison du passage à des soins ambulatoires et communautaires à moindre coût, de l'adoption croissante de logiciels de soins de santé en nuage, de la demande croissante d'interopérabilité et de l'utilisation accrue de la gestion du cycle des revenus, de l'engagement des patients et des solutions de santé de la population.
- La migration croissante des interventions des établissements hospitaliers vers les milieux ambulatoires, combinée à une demande croissante de documentation clinique efficace, de planification, de facturation et de gestion des patients, oblige les cabinets médicaux, les cliniques spécialisées et les centres de chirurgie ambulatoire à adopter des logiciels médicaux de pointe. Les plateformes basées sur le cloud, les solutions compatibles avec l'IA/ML et les systèmes interopérables remplacent de plus en plus les systèmes existants fragmentés, offrant des environnements évolutifs, automatisés et intégrés pour la prestation de soins ambulatoires.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 9,28 milliards de dollars
- Valeur de marché prévue (2033) : 29,69 milliards de dollars
- Prévisions CAGR (2026-2033): 15,65 %
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quelles sont les principales options du marché des logiciels médicaux ambulatoires
- L'Amérique du Nord a dominé le marché des logiciels médicaux ambulatoires avec la plus grande part des revenus de 41,1 % en 2025, appuyée par une infrastructure informatique de soins de santé mature, des systèmes de remboursement établis et l'adoption généralisée de solutions cliniques et administratives numériques.
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide avec un TCAC de 16,7 % de 2026 à 2033, alimenté par l'expansion de l'infrastructure de soins ambulatoires, des initiatives en matière de santé numérique et l'adoption croissante de logiciels médicaux dans les systèmes de soins de santé émergents.
- Le segment logiciel ambulatoire EHR/EMR a mené le marché avec une part de 28,5 % en 2025, en raison de l'adoption croissante de dossiers de patients numériques, de la demande de documentation clinique efficace, de l'amélioration de l'interopérabilité, de la rationalisation du flux de travail des patients externes
- Les logiciels de santé de la population et d'analyse sont le type de produit qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 16,4 %, en raison de l'augmentation de la demande de soins axés sur les données, de l'analyse prédictive, de la surveillance des maladies chroniques et de la prestation coordonnée de soins ambulatoires.
- Le segment des applications mobiles a dominé la catégorie des technologies avec une part des revenus de 27,6 % en 2025, sous l'impulsion de l'utilisation croissante des smartphones dans les soins de santé, de la demande d'accès à distance aux dossiers des patients, de l'engagement pratique des patients et de l'adoption croissante de services de santé numériques.
- La documentation clinique représentait 30,0% de la part de marché en 2025, préférée par les fournisseurs de soins de santé qui recherchent une gestion efficace des dossiers des patients, la saisie précise des données cliniques, la rationalisation des processus de documentation et la réduction des charges administratives.
- Le segment de surveillance des patients à distance est la catégorie d'application qui connaît la croissance la plus rapide, avec un TCAC de 17,0%, dû à la demande croissante de surveillance continue des patients, à l'augmentation de la prévalence des maladies chroniques, à l'expansion des soins virtuels, à l'adoption accrue de dispositifs médicaux connectés.
Rapport Portée et soins ambulatoires Segmentation du marché des logiciels médicaux
|
Attributs |
Logiciel médical de soins ambulatoires Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des logiciels médicaux ambulatoires
- Les fournisseurs de soins ambulatoires adoptent de plus en plus des logiciels de documentation clinique et d'automatisation des flux de travail alimentés par l'IA pour réduire la charge de travail administrative, rationaliser les interactions entre les DSE et permettre aux cliniciens de consacrer plus de temps aux soins aux patients.
- Par exemple, en mars 2025, Microsoft a introduit Dragon Copilot, combinant l'écoute ambiante, l'IA générative et la reconnaissance vocale pour automatiser la documentation clinique, l'information médicale de surface et effectuer des tâches administratives à travers les milieux ambulatoires et autres soins. Microsoft a rapporté que les cliniciens utilisant ses capacités d'IA ambiantes ont économisé environ cinq minutes par rencontre.
- Le logiciel d'IA ambiant permet de saisir en temps réel les conversations patient-clinique, de convertir les interactions en notes cliniques structurées et de soutenir les commandes automatisées, les renvois, les résumés et d'autres workflows liés aux EHR.
- Les plateformes ambulatoires basées sur le cloud et l'IA intègrent de plus en plus les fonctions cliniques, administratives et de gestion des patients dans des environnements numériques unifiés, réduisant la dépendance à l'égard des systèmes existants fragmentés et améliorant l'efficacité des flux de travail.
- Par exemple, en août 2025, Oracle a lancé sa prochaine génération Oracle Health EHR pour les fournisseurs ambulatoires aux États-Unis, intégrant l'IA contextuelle et conversationnelle avec des flux de travail basés sur la voix pour aider les cliniciens à récupérer l'information sur les patients et réduire le fardeau administratif.
- Alors que les organisations ambulatoires continuent de prioriser l'automatisation, l'efficacité des cliniciens, l'interopérabilité et les flux de travail numériques axés sur le patient, l'adoption de logiciels médicaux compatibles avec l'IA devrait accélérer, renforçant le logiciel intelligent en tant que composante centrale des soins ambulatoires modernes.
Quels sont les principaux moteurs du marché des logiciels médicaux ambulatoires
- L'expansion rapide de la prestation de soins ambulatoires et ambulatoires a accru la demande de logiciels médicaux capables de gérer les dossiers de santé électroniques, l'horaire, la facturation, la documentation clinique, l'engagement des patients et la coordination des soins dans les établissements de soins répartis.
- Par exemple, en mai 2026, la SMC a annoncé 29 adoptions anticipées pour son initiative d'accélération de l'autorisation préalable électronique, y compris des développeurs de DSE comme athénahealth, eClinicalWorks, Epic, MEDITECH, Modernizing Medicine, Oracle et TruBridge, aux côtés des pratiques médicales et des systèmes de santé. L'initiative vise à réduire le fardeau administratif des cliniciens et les obstacles techniques à l'autorisation préalable électronique.
- Les fournisseurs ambulatoires, les cabinets médicaux, les cliniques spécialisées et les centres de chirurgie intègrent de plus en plus des plateformes logicielles interopérables pour échanger efficacement l'information des patients entre les fournisseurs, les applications, les payeurs, les pharmacies et les systèmes de diagnostic.
- Par exemple, en juin 2025, la SMC a annoncé des initiatives visant à construire une infrastructure fondamentale pour un écosystème numérique de soins de santé, y compris un répertoire national dynamique interopérable, une extension de la fonctionnalité de l'API Blue Button 2.0, la disponibilité générale des données au projet pilote Point of Care et un échange de données plus fiable. Ces initiatives favorisent une plus grande interopérabilité et un échange d'information numérique entre les fournisseurs de soins de santé.
- Comme les organismes de santé comptent de plus en plus sur les dossiers numériques, l'échange de données interopérables et les flux de travail cliniques automatisés pour améliorer l'efficacité des consultations externes, les logiciels médicaux ambulatoires demeureront essentiels pour moderniser la prestation des soins et soutenir la gestion coordonnée des patients.
Quels sont les facteurs qui entravent la croissance du marché des logiciels médicaux ambulatoires
- Les exigences en matière de cybersécurité des soins de santé et de confidentialité des données sur les patients créent des défis importants pour les fournisseurs de logiciels médicaux ambulatoires parce que les DSE et les applications connectées stockent de grandes quantités d'informations électroniques sensibles sur la santé.
- Par exemple, en juillet 2025, HHS a annoncé un règlement HIPAA avec Syracuse ASC, un centre de chirurgie ambulatoire à New York, à la suite d'une enquête ransomware impliquant des violations potentielles des règles de sécurité et de notification de violation HIPAA, mettant en évidence les risques de cybersécurité auxquels sont confrontées les organisations ambulatoires.
- Les pratiques médicales plus petites et les organisations ambulatoires peuvent faire face à des coûts et à une complexité opérationnelles plus élevés lors de la mise en oeuvre des contrôles de cybersécurité, des mises à niveau du système, de la gestion de l'accès, du chiffrement et des mesures réglementaires de conformité.
- Par exemple, en avril 2025, HHS a annoncé un règlement de USD 600 000 avec PIH Health à la suite d'une attaque d'hameçonnage qui a causé une violation de près de 200 000 personnes, démontrant les conséquences financières et opérationnelles associées à la protection de l'information électronique sur la santé.
- La sophistication croissante des cyberattaques, les exigences strictes en matière de protection de la vie privée et la nécessité d'un investissement continu en matière de sécurité, peuvent accroître le coût total et la complexité du déploiement de logiciels médicaux, en particulier pour les petits fournisseurs de services ambulatoires et les organismes de soins de santé aux ressources limitées.
Comment le marché des logiciels médicaux ambulatoires est-il segmenté
Le marché des logiciels médicaux ambulatoires est segmenté en fonction du type de produit, de la technologie, de l'application et de l'utilisateur final.
- Par Type de produit
Sur la base du type de produit, le marché est segmenté en logiciel ambulatoire EHR/EMR, logiciel de gestion des pratiques, logiciel de gestion du cycle des revenus, logiciel d'engagement des patients, logiciel de télésanté, logiciel de gestion des références, logiciel de santé de la population et d'analyse, logiciel de prescription électronique et logiciel de gestion des centres de chirurgie ambulatoire. Les logiciels ambulatoires EHR/EMR ont dominé le marché avec une part de 28,5% en 2025. Ces systèmes supportent la documentation clinique numérique et la gestion des dossiers des patients en milieu externe. Ils aident les fournisseurs de soins à accéder efficacement aux antécédents des patients et à l'information clinique. Les plateformes EHR/EMR ambulatoires s'intègrent aux flux de travail de programmation, de facturation et de prescription en ligne. La demande croissante de dossiers de santé électroniques interopérables appuie l'adoption dans les cabinets de médecins et les cliniques spécialisées.
Le logiciel de santé de la population et d'analyse est le segment qui connaît la croissance la plus rapide. Ces solutions aident les fournisseurs à analyser les populations de patients et à identifier les tendances en matière de soins de santé. Ils appuient la stratification des risques, les soins préventifs et la gestion des maladies chroniques. L'intégration aux dossiers de santé électroniques permet d'accéder à des ensembles de données cliniques plus larges. L'analyse avancée et l'intelligence artificielle améliorent la prise de décisions cliniques et la coordination des soins. On s'attend à ce que l'accent mis sur les soins fondés sur la valeur appuie la demande de solutions de santé et d'analyse de la population.
- Par technologie
Sur la base de la technologie, le marché est segmenté en AI/ML activé, reconnaissance vocale, applications mobiles, IoMT activé et API activé. Les applications mobiles ont dominé le marché avec une part de 27,6% en 2025. Les applications mobiles offrent aux professionnels de la santé un accès pratique aux informations cliniques et administratives. Ils appuient la gestion des rendez-vous, la communication des patients et l'accès à distance aux dossiers médicaux. Les plates-formes mobiles améliorent la flexibilité pour les médecins qui travaillent dans les centres de consultation externe. Les patients peuvent également utiliser des applications pour le calendrier, les notifications et l'engagement numérique. L'utilisation croissante des smartphones et la demande pour un accès pratique aux soins de santé soutiennent l'adoption du marché.
La technologie AI/ML Enabled est le segment qui connaît la croissance la plus rapide, enregistrant un TCAC de 16,5 % pendant la période de prévision. L'intelligence artificielle soutient la documentation clinique, l'automatisation des flux de travail et le soutien à la décision. Les outils d'apprentissage automatique peuvent identifier les tendances dans les données sur les patients et aider à l'évaluation des risques. Les logiciels compatibles avec l'IA aident à réduire les activités administratives répétitives pour les professionnels de la santé. La documentation ambiante et les interfaces conversationnelles augmentent l'utilisation de l'IA dans les flux de travail ambulatoires. Le développement continu de solutions d'IA de soins de santé devrait favoriser l'adoption dans les établissements ambulatoires.
- Par demande
Sur la base de l'application, le marché est segmenté en documentation clinique, gestion des rendez-vous, prescription électronique, soutien à la décision clinique, surveillance à distance des patients, analyse et rapport, portail des patients et engagement, et gestion des aiguillages. La documentation clinique a dominé le marché avec une part de 30,0 % en 2025. La documentation clinique est une fonction fondamentale du logiciel médical ambulatoire. Il permet aux médecins d'enregistrer les consultations des patients, les diagnostics, les plans de traitement et les renseignements sur le suivi. La documentation numérique favorise la continuité des soins dans les services ambulatoires et les cliniques spécialisées. L'intégration aux dossiers de santé électroniques améliore l'accès à l'information sur les patients. La demande de documentation efficace et l'automatisation des flux de travail soutiennent l'adoption généralisée de ces solutions.
La surveillance à distance des patients est l'application qui augmente le plus rapidement, enregistrant le TCAC de 17,0 % au cours de la période de prévision. Un logiciel de surveillance à distance permet aux fournisseurs de suivre l'information des patients en dehors des milieux cliniques traditionnels. Ces plateformes peuvent soutenir la gestion des maladies chroniques et le suivi post-traitement. L'intégration aux dispositifs médicaux connectés facilite la collecte de données sur la santé générées par le patient. La surveillance à distance aide les organismes de santé à maintenir la communication avec les patients entre les rendez-vous. On s'attend à ce que l'intérêt croissant pour les soins virtuels et la prestation décentralisée des soins de santé favorise la croissance des applications.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en cabinets de médecins, cliniques spécialisées, centres de chirurgie ambulatoire, centres de diagnostic et services ambulatoires. Les bureaux médicaux ont dominé le marché avec une part de 46,3 % en 2025. Les cabinets médicaux représentent un cadre important pour les consultations externes et les services médicaux de routine. Ces installations utilisent des logiciels pour la documentation clinique, le calendrier, la facturation et la communication des patients. Le logiciel médical ambulatoire aide les cabinets médicaux à gérer les flux de travail administratifs et cliniques. Les solutions basées sur le cloud offrent une évolutivité pour les pratiques avec des exigences opérationnelles différentes. La demande croissante de soins ambulatoires efficaces favorise l'adoption de logiciels par les cabinets de médecins.
Les centres de chirurgie ambulatoire sont le segment de l'utilisateur final qui connaît la croissance la plus rapide, enregistrant un TCAC de 16,2% pendant la période de prévision. Les centres de chirurgie ambulatoire adoptent de plus en plus des systèmes numériques pour gérer les flux de travail chirurgicaux et les dossiers des patients. Les solutions logicielles prennent en charge la programmation, la documentation, la facturation et le suivi post-opératoire. L'intégration aux dossiers de santé électroniques améliore l'échange d'information entre les fournisseurs et les établissements. Le déplacement de certaines interventions des hôpitaux hospitaliers vers les établissements de soins ambulatoires favorise l'expansion de la SCA. L'accent croissant mis sur l'efficacité opérationnelle et les soins chirurgicaux coordonnés devrait conduire à l'adoption de logiciels dans les centres de chirurgie ambulatoire.
Quelle région détient la plus grande part du marché des logiciels médicaux ambulatoires
- L'Amérique du Nord a dominé le marché des logiciels médicaux ambulatoires avec la plus grande part des revenus de 41,1 % en 2025, appuyée par une infrastructure informatique de soins de santé mature, des systèmes de remboursement établis et l'adoption généralisée de solutions cliniques et administratives numériques.
- La région bénéficie également d'exigences d'interopérabilité étendues, de systèmes de soins fondés sur des valeurs établies et de l'adoption croissante de logiciels de soins de santé compatibles avec l'IA dans les cabinets de médecins, les cliniques spécialisées et les centres de chirurgie ambulatoire. La demande croissante de documentation clinique intégrée, d'engagement des patients, de gestion du cycle des revenus et de solutions d'échange de données continue de renforcer la position de leadership de l'Amérique du Nord sur le marché mondial.
U.S. Ambulatory Care Medical Software Market Insight
Le marché américain des logiciels médicaux ambulatoires connaît une forte croissance en raison de l'adoption généralisée de dossiers de santé électroniques, d'une infrastructure informatique de pointe et d'une demande croissante de solutions de santé numériques interopérables. L'écosystème de soins ambulatoires mature du pays, ainsi que l'adoption croissante de logiciels de soins mobiles basés sur le nuage, compatibles avec l'IA, sont à l'origine de la demande dans les cabinets de médecins, les cliniques spécialisées et les centres de chirurgie ambulatoire. De plus, l'accent mis de plus en plus sur les soins fondés sur la valeur, la documentation clinique, la gestion du cycle des revenus et l'engagement des patients accélère l'adoption de logiciels par les fournisseurs de soins ambulatoires.
Asie-Pacifique Soins ambulatoires Logiciels médicaux Aperçu du marché
Le marché des logiciels médicaux ambulatoires en Asie et dans le Pacifique devrait connaître une croissance rapide, en raison de l'augmentation de la numérisation des soins de santé, de l'expansion des réseaux de soins de santé privés et de l'augmentation des investissements dans les infrastructures de santé numériques dans des pays comme la Chine, l'Inde et le Japon. L'adoption croissante de dossiers de santé électroniques, de plateformes en nuage, de télésanté et d'applications mobiles de soins de santé appuie l'expansion du marché régional. De plus, les initiatives nationales en matière de santé numérique, les besoins croissants en matière de gestion des maladies chroniques et la demande de solutions logicielles évolutives et interopérables pour les soins ambulatoires accélèrent l'adoption dans l'ensemble des fournisseurs de soins de santé.
Japon Soins ambulatoires Logiciels médicaux Aperçu du marché
Le marché japonais des logiciels médicaux ambulatoires connaît une croissance constante en raison de l'augmentation des investissements dans la numérisation des soins de santé, les dossiers médicaux électroniques et les technologies avancées des soins ambulatoires. Les fournisseurs de soins de santé adoptent de plus en plus des plateformes cloud, des systèmes interopérables et des solutions analytiques pour améliorer la documentation clinique, la coordination des soins et la gestion des patients. De plus, le vieillissement de la population du pays, l'augmentation de la demande de traitement des maladies chroniques et l'accent mis sur la prestation de soins de santé numérique contribuent davantage à la croissance du marché japonais.
China Ambulatory Care Medical Software Aperçu du marché
Le marché chinois des logiciels médicaux ambulatoires augmente rapidement, en raison de la numérisation croissante des soins de santé, de l'expansion des réseaux de consultations externes et de l'accent mis par le gouvernement sur les dossiers médicaux électroniques et l'infrastructure d'information sur les soins de santé. L'adoption croissante de plates-formes logicielles basées sur le cloud, compatibles avec l'IA et interopérables dans les hôpitaux et les services ambulatoires stimule considérablement la demande du marché. De plus, l'augmentation des investissements dans les technologies de soins de santé, l'augmentation de la demande pour une gestion efficace des patients et le développement continu de l'infrastructure de santé numérique appuient l'expansion des logiciels médicaux ambulatoires en Chine.
U.K. Soins ambulatoires Logiciels médicaux Aperçu du marché
Le marché des logiciels médicaux ambulatoires du Royaume-Uni connaît une croissance constante, soutenue par la numérisation continue des soins de santé, l'infrastructure ambulatoire établie et l'adoption croissante de plateformes de santé numériques interopérables. Les investissements croissants dans les systèmes de DSE basés sur le cloud, les technologies d'engagement des patients et les solutions de partage de données contribuent à la croissance du marché. En outre, l'accent mis de plus en plus sur l'amélioration de la capacité des ambulatoires, la coordination des soins et l'échange d'information sécuritaire sur la santé renforce la demande de logiciels médicaux de soins ambulatoires de pointe dans l'ensemble du Royaume-Uni.
Allemagne Soins ambulatoires Logiciels médicaux Aperçu du marché
Le marché allemand des logiciels médicaux ambulatoires se développe régulièrement en raison de l'infrastructure de soins de santé établie dans le pays, de l'augmentation des investissements dans la santé numérique et de la poursuite de la modernisation des dossiers de santé électroniques. Les fournisseurs de soins de santé utilisent de plus en plus des solutions logicielles basées sur le cloud et interopérables pour la documentation clinique, la gestion des patients, la planification et la coordination des soins. L'avancement continu des technologies de soins de santé, des capacités d'échange de données et de l'infrastructure numérique de la santé, ainsi que l'importance croissante accordée aux soins ambulatoires sûrs et coordonnés, stimulent la croissance du marché en Allemagne.
Quelles sont les meilleures entreprises du marché des logiciels médicaux ambulatoires
L'industrie du logiciel médical ambulatoire est principalement dirigée par des entreprises bien établies, notamment :
- athenahealth, Inc.(États-Unis)
- Travaux cliniques en ligne(États-Unis)
- Epic Systems Corporation(États-Unis)
- NextGen Healthcare, Inc. (États-Unis)
- Oracle(États-Unis)
- Veradigm LLC (États-Unis)
- MEDITECH (États-Unis)
- Greenway Health, LLC (États-Unis)
- Tebra Technologies, Inc. (États-Unis)
- CareCloud Corporation (États-Unis)
- Modernisation de la médecine, Inc. (États-Unis)
- AvancéMD (U.S.)
- Elation Health, Inc. (États-Unis)
- Qualifacts (États-Unis)
- RXNT (États-Unis)
- Pratique EHR (U.S.)
- Waystar (États-Unis)
- Communauté (États-Unis)
- Canvas Medical, Inc. (États-Unis)
- Azalea Health Innovations, Inc. (États-Unis)
Quels sont les derniers développements dans le marché des logiciels médicaux ambulatoires
- En février 2025, athenahealth et Abridge ont annoncé un partenariat pour intégrer l'écoute ambiante et les capacités génératrices d'IA dans les solutions de soins ambulatoires athenahealth. La collaboration vise à soutenir la documentation clinique en temps réel et à réduire la charge de travail administrative pour les pratiques de soins ambulatoires, en renforçant l'intégration de l'IA dans les flux de travail des soins ambulatoires.
- En février 2025, Cleveland Clinic a annoncé le déploiement de la plateforme d'IA Ambiance Healthcare pour la documentation clinique, l'intégrité de la documentation clinique et le codage au point de soins. La plateforme génère des notes médicales à partir des rendez-vous des patients et fournit des résumés après la visite, aidant les médecins à réduire la charge de travail de documentation dans les milieux ambulatoires.
- En octobre 2024, Oracle a dévoilé sa prochaine génération de DSE, conçue pour intégrer l'IA dans les flux de travail cliniques. La plateforme intègre des capacités d'IA pour automatiser les processus, fournir des renseignements sur les points de soins et simplifier la préparation des rendez-vous, la documentation et le suivi pour les médecins et le personnel de santé.
- En avril 2023, eClinicalWorks a annoncé l'intégration des modèles de ChatGPT, de services cognitifs et d'apprentissage automatique d'Azure OpenAI Service dans ses solutions de DSE et de gestion des pratiques. Le développement a élargi les capacités d'IA au sein des logiciels ambulatoires tout en mettant l'accent sur la convivialité, la sécurité et la sécurité des patients.
- En juin 2022, MEDITECH a annoncé qu'Expanse Ambulatory était accessible aux cabinets indépendants et aux cabinets de médecins. La solution ambulatoire Web et tactile de DSE et de gestion des pratiques a été conçue pour fournir des flux de travail cliniques flexibles et permettre aux pratiques d'utiliser la plateforme sans exiger un DSE Expanse dans un environnement hospitalier.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











