


Segmentation du marché mondial des astrocytomes anaplasiques, par type de maladie (IDH muté, IDH de type sauvage et autres), type de médicament (matulane, témodar, procarbazine, témozolomide et autres), traitement (chirurgie, radiothérapie et chimiothérapie), diagnostic (IRM, scanner, radiographie et biopsie), phase de développement moléculaire (phase de pré-enregistrement et phase d'essais cliniques), symptômes (céphalées, léthargie, crises d'épilepsie, troubles de la vision, pertes de mémoire, troubles du comportement et autres), utilisateurs finaux (cliniques, hôpitaux et autres), canal de distribution (pharmacies hospitalières, pharmacies de détail et pharmacies en ligne) - Tendances du secteur et prévisions jusqu'en 2033
Astrocytome anaplasique Taille du marché
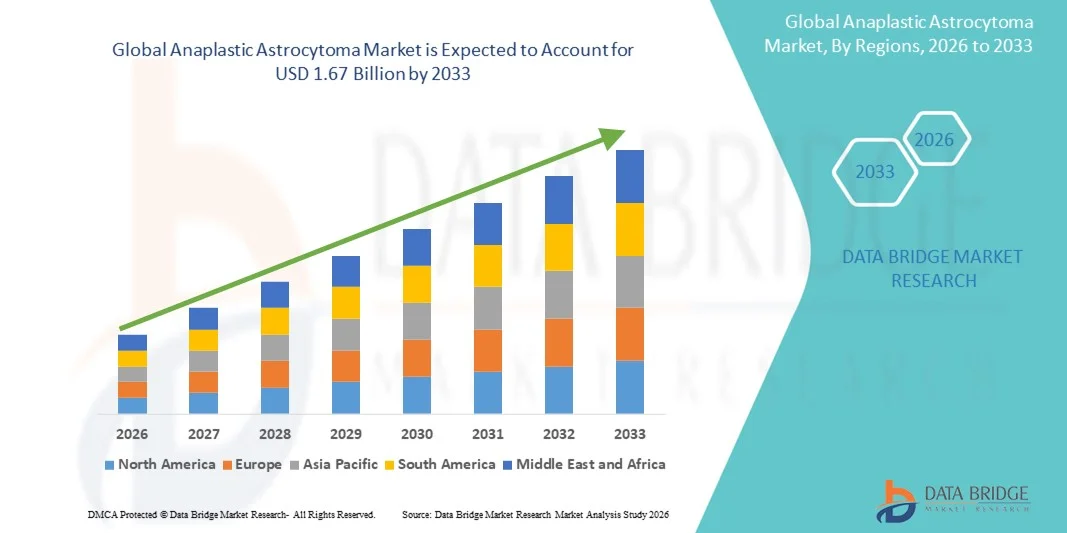
- La taille du marché mondial de l'astrocytome anaplasique a été évaluée à1.23 milliards de dollars en 2025et devrait atteindre1,67 milliard de dollars en 2033, à unTCAC de 3,9%pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de l'incidencetumeurs cérébrales, progrès des techniques de diagnostic et adoption croissantethérapies cibléeset la médecine de précision en oncologie, conduisant à une amélioration des résultats des patients et une meilleure gestion des maladies
- En outre, une sensibilisation accrue du public, des politiques de soins de santé favorables, l'expansion de l'infrastructure en oncologie et des essais cliniques en cours pour de nouvelles thérapies établissent des options de traitement efficaces en tant que norme moderne de soins pour l'astrocytome anaplasique. Ces facteurs convergents accélèrent l'adoption de thérapies avancées, stimulant ainsi significativement la croissance de l'industrie
Taille du marché et prévisions
- Valeur marchande mondiale (2025):1.23 milliards de dollars
- Valeur marchande prévue (2033) :1,67 milliard de dollars
- Prévisions CAGR (2026-2033):3.9%
Analyse du marché de l'astrocytome anaplasique
- L'astrocytome anaplasique, une tumeur cérébrale agressive, représente un défi important en neuro-oncologie en raison de sa progression rapide et de sa complexité dans le traitement. Méthodes de diagnostic avancées, y comprisIRM,Le scanner et la biopsie sont de plus en plus essentiels pour une détection précise et une planification thérapeutique personnalisée
- La demande croissante de traitements de l'astrocytome anaplasique est principalement alimentée par l'augmentation de la prévalence des tumeurs cérébrales, l'augmentation des investissements dans le développement des médicaments et l'adoption croissante d'approches thérapeutiques ciblées telles que Temodar, Procarbazine et Temozolomide pour améliorer les résultats des patients
- L'Amérique du Nord a dominé le marché de l'astrocytome anaplasique avec la plus grande part de revenus de 40,2 % en 2025, tirée par des infrastructures de soins de santé de pointe, des dépenses élevées en R-D, l'adoption précoce de thérapies novatrices et une forte présence d'acteurs clés de l'industrie, les États-Unis menant des essais cliniques et des approbations pour de nouvelles thérapies
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché de l'astrocytome anaplasique au cours de la période de prévision en raison de l'amélioration de l'infrastructure des soins de santé, de la sensibilisation accrue au cancer du cerveau et de l'accès accru aux options de diagnostic et de traitement de pointe.
- Le segment de la chirurgie a dominé le marché de l'astrocytome anaplasique avec une part de marché de 42,9 % en 2025, en raison de son rôle essentiel dans l'élimination des tumeurs, l'amélioration des taux de survie et l'adoption généralisée comme traitement de première ligne, souvent suivie par la radiothérapie et la chimiothérapie pour une efficacité accrue
Portée du rapport et segmentation du marché de l'astrocytome anaplasique
|
Attributs |
Astrocytome anaplasique Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Astrocytome anaplasique Tendances du marché
Progrès dans les thérapies ciblées et la médecine de précision
- Une tendance significative et accélérée sur le marché mondial de l'astrocytome anaplasique est l'adoption croissante de thérapies ciblées, y compris le témozolomide et la procarbazine, et des approches de médecine de précision basées sur le profil moléculaire, améliorant les résultats de traitement personnalisés
- Par exemple, l'utilisation de thérapies spécifiques au mutant IDH permet aux cliniciens d'adapter les protocoles de traitement en fonction des profils génétiques tumoraux, en améliorant l'efficacité tout en minimisant les effets secondaires. De même, les combinaisons thérapeutiques intégrant la chirurgie, la radiothérapie et la chimiothérapie sont de plus en plus optimisées à l'aide de données moléculaires spécifiques au patient
- L'intégration d'une thérapie ciblée avec un diagnostic de précision permet de prévoir la réponse du patient, de surveiller la progression tumorale et d'ajuster dynamiquement les schémas thérapeutiques. Par exemple, les plans de traitement guidés moléculaires ont amélioré les taux de survie dans plusieurs essais cliniques et peuvent alerter les cliniciens aux signes précoces de résistance au traitement.
- L'intégration harmonieuse du diagnostic moléculaire aux interventions thérapeutiques facilite la planification centralisée du traitement, permettant aux cliniciens de gérer la chirurgie, les rayonnements et l'administration de médicaments de manière coordonnée et axée sur les données, améliorant ainsi les soins aux patients
- Cette tendance vers des approches de traitement plus précises, personnalisées et intégrées modifie fondamentalement les attentes et les normes de soins des patients. Par conséquent, des entreprises comme Novocure et Celgene développent des thérapies de précision basées sur la médecine avec des conseils de profilage moléculaire et un séquençage optimisé du traitement
- La demande de thérapies ciblées et personnalisées avancées augmente rapidement dans les hôpitaux et les cliniques, les patients cherchant de plus en plus à optimiser l'efficacité du traitement et à réduire la toxicité systémique
Dynamique du marché de l'astrocytome anaplasique
Chauffeur
Incidence croissante des tumeurs cérébrales et sensibilisation croissante
- La prévalence croissante de l'astrocytome anaplasique dans le monde, associée à une prise de conscience accrue des symptômes du cancer du cerveau et des options de traitement, est un facteur important de croissance du marché.
- Par exemple, en mars 2025, Novocure a annoncé l'expansion de ses essais cliniques de thérapie TTFields chez les patients atteints de gliome, visant à améliorer l'adoption et l'accessibilité des modalités de traitement non invasives. De telles initiatives de la part des entreprises clés devraient stimuler la croissance du marché au cours de la période de prévision.
- Au fur et à mesure que les patients et les fournisseurs de soins de santé prennent davantage conscience des risques de tumeurs et des options de traitement avancées, les thérapies telles que le témozolomide et les régimes combinés sont de plus en plus préférées à la chimiothérapie conventionnelle seule.
- De plus, l'expansion de l'infrastructure en oncologie, les programmes de diagnostic précoce et la disponibilité accrue d'imagerie avancée et de tests moléculaires rendent les approches thérapeutiques ciblées plus réalisables et largement adoptées.
- La facilité d'intégrer les schémas chirurgicaux, radiologiques et de chimiothérapie personnalisée, ainsi que les conseils cliniques par le biais du diagnostic moléculaire, propulse l'adoption dans les hôpitaux et les cliniques. La tendance à la multidisciplinarité des soins et à l'amélioration de l'accessibilité des traitements contribue davantage à la croissance du marché.
- Par exemple, les investissements croissants dans la recherche et le développement de médicaments ciblés par la DSI permettent des options thérapeutiques plus précises, attirant ainsi une adoption accrue parmi les principaux centres de lutte contre le cancer.
- L'augmentation des campagnes de sensibilisation du public et des médecins à la détection précoce, à la surveillance des symptômes et aux options de traitement entraîne une augmentation de l'inscription des patients aux essais cliniques et une augmentation de l'utilisation du marché.
Restriction/Défi
Coûts de traitement élevés et accès limité dans les régions en développement
- Le coût relativement élevé des thérapies avancées, y compris les médicaments ciblés et les diagnostics moléculaires, pose un défi important à l'adoption plus large du marché, en particulier dans les régions sensibles aux prix.
- Par exemple, le prix des traitements à base de témozolomide et des protocoles de thérapie combinée peut limiter l'accès des patients dans les pays en développement, en limitant la pénétration et l'absorption du marché.
- Pour élargir l'accès et l'adoption, il est essentiel de relever les défis liés à l'abordabilité grâce à une couverture d'assurance, à des programmes d'aide aux patients et à des solutions de traitement rentables. Des entreprises comme Celgene et Novocure mettent l'accent sur les programmes de soutien financier et les options génériques pour atténuer ces obstacles.
- En outre, un accès limité à des installations de neuro-oncologie de pointe et à des spécialistes formés dans certaines régions peut entraver le diagnostic et l'initiation au traitement en temps opportun, ce qui affecte la croissance globale du marché.
- Surmonter ces défis par l'amélioration de l'infrastructure de soins de santé, l'élargissement de la formation clinique et les programmes d'aide financière seront essentiels pour une croissance soutenue et un accès plus large des patients à l'échelle mondiale
- Par exemple, l'absence d'un large éventail de diagnostics moléculaires dans les régions rurales retarde l'intervention précoce, ce qui peut avoir une incidence négative sur l'efficacité et les résultats du traitement.
- Les obstacles réglementaires et les approbations d'essais cliniques prolongés pour les thérapies nouvelles peuvent également ralentir l'introduction d'options de traitement novatrices, ce qui affecte l'expansion du marché et limite l'accès des patients aux thérapies de prochaine génération.
Astrocytome anaplasique Portée du marché
Le marché est segmenté en fonction du type de maladie, du type de médicament, du traitement, du diagnostic, de la phase de développement des molécules, des symptômes, des utilisateurs finaux et du canal de distribution.
- Par type de maladie
Sur la base du type de maladie, le marché de l'astrocytome anaplasique est segmenté en mutant IDH, type sauvage IDH et autres. Le segment de type sauvage IDH a dominé le marché en 2025 en raison de sa prévalence plus élevée chez les patients adultes et de son association à une progression tumorale agressive. Les patients atteints de tumeurs de type sauvage IDH ont souvent besoin d'approches de thérapie combinée, y compris la chirurgie, les radiations et la chimiothérapie ciblée, contribuant à augmenter le volume de traitement et les revenus du marché. De plus, la disponibilité de médicaments ciblés et d'essais cliniques en cours axés sur ce sous-type renforce encore sa domination. Les fournisseurs de soins de santé privilégient le diagnostic de type sauvage IDH pour optimiser la planification du traitement et améliorer les résultats de survie des patients. Le segment bénéficie également d'investissements de recherche croissants visant à développer de nouvelles thérapies ciblées spécifiques à ce type de tumeur.
Le segment des mutants IDH devrait connaître la croissance la plus rapide de 2026 à 2033, en raison de l'adoption croissante de protocoles de traitement personnalisés fondés sur le profil moléculaire. La détection précoce et les approches thérapeutiques ciblées, comme les médicaments inhibiteurs de la DHI, permettent une gestion plus efficace de ce sous-type. La sensibilisation accrue des cliniciens aux avantages pronostiques des tumeurs mutantes de l'IDH accélère encore l'adoption. Les progrès dans les diagnostics à base de biomarqueurs et les thérapies complémentaires augmentent l'inscription des patients aux essais cliniques. Ce segment bénéficie également d'une amélioration des résultats des patients et d'une réduction des effets secondaires en raison des traitements de précision. Dans l'ensemble, le segment des mutants IDH gagne rapidement en traction sur les marchés d'oncologie développés et émergents.
- Par type de drogue
Sur la base du type de drogue, le marché est segmenté en matulane, temodar, procarbazine, temozolomide et autres. Le segment du temozolomide a dominé le marché en 2025 en raison de son adoption généralisée en tant qu'agent de chimiothérapie de première ligne pour l'astrocytome anaplasique. Il est souvent utilisé en association avec la radiothérapie, améliorant l'efficacité globale du traitement et améliorant les taux de survie. La formulation orale de Témozolomide offre une facilité d'administration et une meilleure conformité des patients par rapport aux thérapies intraveineuses. Son profil clinique établi et son inclusion dans les lignes directrices mondiales de traitement contribuent à sa domination. Les principales sociétés pharmaceutiques continuent d'investir dans des formulations à libération prolongée et des régimes combinés, tout en maintenant une forte demande. De plus, sa compatibilité avec les protocoles d'oncologie adulte et pédiatrique renforce la production de revenus.
Le segment Procarbazine devrait connaître la croissance la plus rapide de 2026 à 2033, en raison de son inclusion croissante dans les régimes multi-médicaments et les protocoles de thérapie combinée. Des études cliniques ont mis en évidence son efficacité lorsqu'il est associé à d'autres agents alkylants, augmentant ainsi les taux de réponse tumorale. Les formulations génériques émergentes et l'accessibilité accrue contribuent également à l'adoption sur les marchés en développement. La préférence croissante des médecins pour les traitements de chimiothérapie combinée incluant Procarbazine accélère son absorption. De plus, la recherche en cours visant à optimiser les schémas posologiques et à réduire les effets néfastes favorise la croissance du marché.
- Par traitement
Sur la base du traitement, le marché est segmenté en chirurgie, radiothérapie et chimiothérapie. Le segment Chirurgie a dominé le marché en 2025 avec une part de marché de 42,9%, en raison de son rôle essentiel dans l'élimination des tumeurs et comme une intervention de première ligne. La résection chirurgicale est souvent associée à la radiothérapie et à la chimiothérapie pour améliorer les résultats de survie. La disponibilité de techniques neurochirurgicales avancées, comme l'IRM intraopératoire et la chirurgie guidée par la fluorescence, a amélioré la précision et réduit les complications. Les hôpitaux et les centres d'oncologie spécialisés privilégient l'intervention chirurgicale pour obtenir une résection maximale sans danger. Le segment bénéficie également d'investissements accrus dans des installations de neuro-oncologie avancées et des neurochirurgiens qualifiés. De plus, les thérapies adjuvantes post-chirurgicales augmentent l'adoption globale du traitement et génèrent des revenus sur le marché.
Le segment Radiothérapie devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par l'adoption de techniques avancées comme la radiochirurgie stéréotactique (SRS) et la radiothérapie modulée par intensité (IMRT). Ces technologies permettent un ciblage précis des tissus tumoraux tout en minimisant les dommages aux tissus sains environnants. L'utilisation croissante en association avec la chimiothérapie et les thérapies ciblées stimule l'adoption dans les marchés développés et émergents. Une sensibilisation accrue à la radiothérapie Son efficacité dans l'amélioration des résultats en matière de survie favorise son adoption rapide. L'augmentation de la disponibilité de centres de radiothérapie spécialisés accélère encore la croissance du segment.
- Par diagnostic
Sur la base du diagnostic, le marché est segmenté en IRM, scanner, radiographie et biopsie. Le segment de l'IRM a dominé le marché en 2025 en raison de sa résolution d'imagerie supérieure et de sa capacité à détecter la taille, l'emplacement et la progression des tumeurs. L'IRM est essentielle pour la planification chirurgicale et la surveillance de la réponse au traitement au fil du temps. La nature non invasive et l'utilisabilité répétée de l'IRM le rendent préférable pour le diagnostic initial et le suivi. L'adoption élevée de protocoles d'IRM avancés, y compris l'IRM fonctionnelle et l'imagerie pondérée par diffusion, améliore la précision diagnostique. Les hôpitaux et les cliniques continuent d'investir dans des scanners à IRM à haut champ pour répondre à la demande croissante. L'intégration de l'IRM à l'imagerie moléculaire et aux outils assistés par l'IA renforce encore sa position dominante.
Le segment de la biopsie devrait connaître la croissance la plus rapide de 2026 à 2033, en raison de l'utilisation croissante du profilage moléculaire et génétique pour la planification de traitements personnalisés. La biopsie fournit des échantillons de tissus critiques pour les tests de mutation de l'IDH, l'analyse de méthylation du promoteur MGMT et d'autres biomarqueurs. L'accent mis de plus en plus sur la médecine de précision et la sélection de thérapies ciblées accélère l'adoption de la biopsie. Les techniques de biopsie minimalement invasive et les procédures assistées par robot augmentent l'acceptation des patients. La sensibilisation accrue des oncologues à la valeur pronostique des résultats de la biopsie augmente encore son utilisation.
- Par phase de développement des molécules
Sur la base de la phase de développement des molécules, le marché est segmenté en phase de pré-enregistrement et en phase d'essai clinique. Le segment de la phase des essais cliniques a dominé le marché en 2025, car la plupart des thérapies innovatrices pour l'astrocytome anaplasique font actuellement l'objet d'essais visant à établir des profils d'efficacité et d'innocuité. Les principales sociétés pharmaceutiques et les instituts de recherche mènent de multiples essais de phase II et III à l'échelle mondiale. La croissance des activités expérimentales reflète un investissement élevé dans les thérapies ciblées de la prochaine génération et les régimes combinés. Les essais cliniques permettent également un accès rapide aux thérapies pour les patients admissibles, ce qui accroît encore l'engagement sur le marché. La collaboration entre les hôpitaux et les entreprises de biotechnologie détermine l'ampleur et le succès des essais. La forte expansion des pipelines continue de dominer ce segment.
Préinscription Le segment de phase devrait connaître la croissance la plus rapide de 2026 à 2033, en raison d'un nombre croissant de nouveaux composés entrant dans le pipeline de développement. Se concentrer davantage sur les sous-types de tumeurs rares et les besoins médicaux non satisfaits incite à des stratégies de développement accélérées. Les incitatifs réglementaires et les désignations de médicaments orphelins dans plusieurs régions encouragent l'innovation. Le développement précoce d'inhibiteurs ciblés par l'IDH et d'agents immuno-oncologiques se développe. Les partenariats croissants entre les entreprises de biotechnologie et les centres universitaires soutiennent l'avancement rapide des molécules.
- Par symptômes
Sur la base des symptômes, le marché est segmenté en maux de tête, léthargie, crises, problèmes de vision, perte de mémoire, problèmes comportementaux, et autres. Le segment des maux de tête a dominé le marché en 2025, car c'est le symptôme le plus courant, incitant les patients à demander des consultations médicales et des tests diagnostiques précoces. La détection précoce due à la sensibilisation aux maux de tête entraîne un diagnostic et une adoption de traitements plus élevés. Les fournisseurs de soins de santé privilégient le dépistage fondé sur les symptômes, l'utilisation croissante de l'imagerie et de la biopsie. Des campagnes d'éducation des patients et des contrôles neurologiques réguliers contribuent à la cohérence de la demande. Les initiatives de marché axées sur le symptôme favorisent une production de revenus élevée. La sévérité des maux de tête est souvent corrélée avec la progression tumorale, ce qui renforce la nécessité d'une intervention rapide.
Le segment des saisies devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par une sensibilisation accrue à la gestion et à la surveillance des saisies. Les saisies sont souvent un indicateur précoce de l'activité tumorale, conduisant une évaluation diagnostique rapide. Les progrès dans les thérapies antiépileptiques intégrées aux soins oncologiques améliorent encore l'adoption du traitement. La sensibilisation accrue des patients aux protocoles de gestion des crises accélère les visites à l'hôpital. La surveillance continue des EEG et les technologies de prévision des crises assistées par l'IA appuient la prise de décisions cliniques. Une intervention précoce de saisie améliore les résultats de survie, favorisant l'adoption d'approches intégrées de soins.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en clinique, hôpital et autres. Le segment hospitalier a dominé le marché en 2025 en raison de la disponibilité d'équipes multidisciplinaires de neuro-oncologie, d'installations avancées d'imagerie et de chirurgie, et d'options de traitement complètes. Les hôpitaux offrent des soins intégrés, combinant chirurgie, chimiothérapie et radiothérapie sous un même toit. De grands volumes de patients et une complexité accrue du traitement favorisent l'adoption des hôpitaux. Des centres spécialisés dans le cancer au sein des hôpitaux soutiennent les essais cliniques et l'administration de nouvelles thérapies. La production de revenus est plus élevée dans les hôpitaux en raison des procédures avancées et des traitements multimodalités. Les hôpitaux continuent de favoriser la pénétration du marché dans les régions développées et émergentes.
Le segment clinique devrait connaître la croissance la plus rapide de 2026 à 2033, en raison de la création croissante de cliniques d'oncologie et de centres de traitement localisés. Les cliniques offrent un accès facile aux soins de suivi, aux interventions mineures et à l'administration thérapeutique ciblée. La sensibilisation accrue aux avantages de la gestion externe favorise l'adoption. L'intégration de la télémédecine pour le suivi et le traitement accélère encore la croissance. Les cliniques élargissent l'accès des patients dans les zones semi-urbaines et rurales. Des horaires de traitement flexibles et des soins personnalisés contribuent à l'adoption croissante de services en clinique.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en pharmacie hospitalière, pharmacie de détail et pharmacie en ligne. Le segment de la pharmacie hospitalière a dominé le marché en 2025 en raison de l'accès direct aux protocoles de traitement en clinique, à l'administration de chimiothérapie et aux médicaments spécialisés. Les hôpitaux contrôlent la distribution de médicaments pour les thérapies complexes, assurant la conformité et la sécurité. La disponibilité de médicaments ciblés et d'agents de chimiothérapie à coût élevé dans les pharmacies hospitalières appuie la domination. Les hôpitaux gèrent également le suivi des patients et la coordination du traitement combiné. Les leaders du marché privilégient les partenariats de pharmacie hospitalière pour l'adoption précoce de la thérapie. Une distribution complète dans les hôpitaux assure l'approvisionnement continu en médicaments essentiels.
Le segment de la pharmacie en ligne devrait connaître la croissance la plus rapide de 2026 à 2033, en raison de l'adoption croissante du commerce électronique, de la commodité et de la livraison à domicile de médicaments spécialisés. Les patients préfèrent de plus en plus les plateformes en ligne pour les recharges d'ordonnance et l'accès à distance aux thérapies ciblées. L'intégration aux systèmes de télémédecine et de prescription électronique facilite la croissance. Les pharmacies en ligne élargissent la portée du marché aux régions éloignées et mal desservies. Les promotions, les rabais et les modèles d'abonnement stimulent l'adoption. Les cadres réglementaires favorisant une distribution sécuritaire en ligne des médicaments renforcent la crédibilité et la confiance.
Analyse régionale du marché de l'astrocytome anaplasique
- L'Amérique du Nord a dominé le marché de l'astrocytome anaplasique avec la plus grande part de revenus de 40,2 % en 2025, tirée par des infrastructures de soins de santé de pointe, des dépenses élevées en R-D, l'adoption précoce de thérapies novatrices et une forte présence d'acteurs clés de l'industrie, les États-Unis menant des essais cliniques et des approbations pour de nouvelles thérapies
- Les patients et les fournisseurs de soins de santé de la région privilégient la détection précoce, le profil moléculaire et les protocoles de traitement complets, y compris la chirurgie, la radiothérapie et la chimiothérapie, qui contribuent de façon significative aux revenus du marché.
- Cette position dominante s'appuie en outre sur une forte présence d'entreprises pharmaceutiques et de biotechnologies clés, une vaste activité d'essais cliniques et une sensibilisation accrue du public au cancer du cerveau, établissant l'Amérique du Nord comme un marché de pointe pour les thérapies innovantes d'astrocytome anaplasique dans les hôpitaux et les cliniques.
Aperçu du marché américain de l'astrocytome anaplasique
Le marché américain de l'astrocytome anaplasique a enregistré la plus grande part de revenus de 82 % en 2025 en Amérique du Nord, alimentée par des infrastructures de soins de santé de pointe, l'adoption de thérapies ciblées et l'utilisation généralisée de la médecine de précision. Les patients et les cliniciens privilégient de plus en plus la détection précoce, le profilage moléculaire et les protocoles de traitement intégrés, y compris la chirurgie, la radiothérapie et la chimiothérapie. Le nombre croissant d'essais cliniques et d'investissements en R-D dans les nouvelles thérapies propulse le marché. De plus, la sensibilisation accrue du public aux tumeurs cérébrales, l'amélioration de la couverture d'assurance et l'accès à des centres de neuro-oncologie spécialisés contribuent de façon significative à l'expansion du marché.
Europe Astrocytome anaplasique Aperçu du marché
Le marché de l'astrocytome anaplasique en Europe devrait s'étendre à un TCAC important au cours de la période de prévision, principalement grâce à des initiatives gouvernementales de recherche sur le cancer, à l'augmentation des investissements dans l'infrastructure oncologique et à la demande croissante de diagnostics avancés et de thérapies ciblées. L'urbanisation croissante, associée à une prévalence plus élevée des tumeurs cérébrales, favorise l'adoption de protocoles de médecine de précision et de traitement combiné. De plus en plus de patients recherchent des techniques chirurgicales peu invasives et des soins postopératoires améliorés, ce qui favorise l'adoption de traitements dans les hôpitaux et les cliniques.
U.K. Astrocytome anaplasique Aperçu du marché
On s'attend à ce que le marché de l'astrocytome anaplasique du Royaume-Uni augmente au cours de la période de prévision, en raison de la sensibilisation accrue au diagnostic précoce, de la préférence pour un traitement ciblé et de l'intégration du diagnostic moléculaire dans la planification du traitement. En outre, l'augmentation de l'incidence des tumeurs cérébrales agressives et un système de soins de santé solide encouragent les hôpitaux et les cliniques à adopter des traitements avancés. L'accent mis par le Royaume-Uni sur la participation aux essais cliniques et les programmes d'accès des patients devrait continuer de stimuler la croissance du marché.
Allemagne Astrocytome anaplasique Aperçu du marché
Le marché allemand de l'astrocytome anaplasique devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par la sensibilisation croissante aux thérapies neuro-oncologiques, la disponibilité généralisée de diagnostics avancés tels que l'IRM et la biopsie, et l'adoption croissante de protocoles de traitement personnalisés. L'Allemagne dispose d'infrastructures de santé bien développées et met l'accent sur des solutions d'oncologie innovantes pour soutenir le marché. L'intégration de thérapies ciblées et d'approches de traitement combiné dans les hôpitaux devient de plus en plus courante, en conformité avec les lignes directrices cliniques locales et les normes de soins aux patients.
Asie-Pacifique Astrocytome anaplasique Aperçu du marché
Le marché de l'astrocytome anaplasique de l'Asie-Pacifique est sur le point de croître au rythme le plus rapide du TCAC de 24 % au cours de la période de prévision de 2026 à 2033, en raison de l'augmentation des dépenses de santé, de l'augmentation de l'incidence des tumeurs cérébrales et de l'amélioration de l'accès aux diagnostics et traitements avancés dans des pays comme la Chine, le Japon et l'Inde. Les initiatives gouvernementales appuyant la sensibilisation au cancer, la santé numérique et les centres de neuro-oncologie spécialisés conduisent à l'adoption. De plus, la sensibilisation accrue des patients, l'expansion des hôpitaux privés et la disponibilité de thérapies ciblées abordables accroissent l'accessibilité des traitements dans toute la région.
Aperçu du marché de l'astrocytome anaplasique au Japon
Le marché japonais prend de l'ampleur grâce à des infrastructures de soins de santé avancées, à une forte sensibilisation du public aux troubles neurologiques et à l'adoption rapide de médicaments de précision. La prévalence des thérapies ciblées et des protocoles de traitement combiné augmente, appuyée par des réseaux hospitaliers bien établis. La population vieillissante du Japon est de nature à stimuler la demande de traitements plus faciles à administrer et moins invasifs. De plus, l'intégration du diagnostic moléculaire aux soins cliniques améliore la détection précoce et la planification thérapeutique personnalisée.
Inde Astrocytome anaplasique Aperçu du marché
Le marché indien de l'astrocytome anaplasique a représenté la part de marché la plus importante en Asie-Pacifique en 2025, attribuable à l'augmentation de l'accès aux soins de santé, à l'augmentation de l'incidence des tumeurs cérébrales et à la sensibilisation aux traitements d'oncologie avancés. L'expansion des centres urbains, la hausse des revenus disponibles et le développement d'hôpitaux spécialisés dans le cancer sont des facteurs de croissance clés. La promotion de thérapies ciblées abordables et la participation à des essais cliniques, parallèlement à l'intensification des campagnes de sensibilisation du public, propulsent l'adoption du marché dans les zones résidentielles, urbaines et semi-urbaines.
Part de marché de l'astrocytome anaplasique
L'industrie de l'astrocytome anaplasique est principalement dirigée par des entreprises bien établies, notamment :
- La société Merck & Co., Inc.(États-Unis)
- Bristol-Myers Squibb Company(États-Unis)
- AstraZeneca (Royaume-Uni)
- Pfizer Inc.(États-Unis)
- Novartis AG(Suisse)
- Eli Lilly et la société(États-Unis)
- Bayer AG (Allemagne)
- Takeda Pharmaceutical Company Limited (Japon)
- Amgen Inc. (États-Unis)
- Nomvocure (Suisse)
- Sanofi (France)
- GSK plc (Royaume-Uni)
- AbbVie Inc. (États-Unis)
- Regeneron Pharmaceuticals Inc. (États-Unis)
- Ipsen (France)
- Jazz Pharmaceuticals, Inc. (États-Unis)
- Astellas Pharma Inc. (Japon)
- Otsuka Pharmaceutical Co., Ltd. (Japon)
- BeiGene (Chine)
Quelles sont les évolutions récentes du marché mondial de l'astrocytome anaplasique
- En août 2025, les chercheurs ont présenté un nouveau modèle d'apprentissage en profondeur appelé FoundBioNet, un modèle fondé sur des bases qui analyse les IRM multiparamétriques pour prédire non invasivement l'état de la mutation dans les gliomas. Sur une grande cohorte multicentrique (1 705 patients), FoundBioNet a atteint ~ 90,6 % de l'ASC dans la prédiction de la mutation IDH un grand pas vers un diagnostic moléculaire non invasif de l'IRM seulement, ce qui pourrait réduire la dépendance à la biopsie pour l'astrocytome et d'autres gliomes
- En août 2024, la FDA des États-Unis a approuvé Vorasidénib (Voranigo) pour les patients adultes et pédiatriques (≥12 ans) avec astrocytome de grade-2 ou oligodendrogliomes porteurs de mutations IDH1/IDH2. Cette approbation est historique parce qu'elle représente la première thérapie systémique ciblée approuvée pour les gliomas de faible qualité. Bien qu'approuvé pour les tumeurs de grade 2, il affecte également le paysage plus large du traitement de l'astrocytome en validant l'inhibition de la DSI comme une approche cliniquement significative
- En juin 2023, les données de l'essai INDIGO de phase III ont été présentées à la réunion annuelle de l'ASCO, ce qui a permis de réaliser d'importants progrès cliniques pour les gliomes mutants de l'IDH, y compris les astrocytomes au stade précoce. L'étude a démontré que le Vorasidenib, un inhibiteur oral du double IDH1/IDH2, a grandement amélioré la survie sans progression et retardé la nécessité de traitements intensifs tels que la radiothérapie et la chimiothérapie.
- En mars 2023, des équipes de recherche ont publié des résultats sur DeepGlioma, un outil de diagnostic moléculaire à base d'intelligence artificielle ultrarapide conçu pour les gliomas diffus, y compris l'astrocytome anaplasique. Le système utilise l'imagerie optique rapide du tissu tumoral combinée à des algorithmes d'apprentissage en profondeur pour classer les marqueurs moléculaires clés tels que l'état de la mutation IDH en moins de 90 secondes. Cela élimine les longues attentes associées aux tests génétiques conventionnels, qui prennent souvent plusieurs jours
- En août 2022, l'American Society for Radiation Oncology (ASTRO) a publié sa toute première ligne directrice pour le traitement des gliomes de qualité inférieure (y compris les astrocytomes mutants de l'IDH) sous la classification redéfinie par l'Organisation mondiale de la santé (OMS) en 2021. La ligne directrice présente des recommandations fondées sur des données probantes concernant l'utilisation de la radiothérapie (dose, moment, technique comme la radiothérapie modulée par intensité) et les cas où une surveillance étroite peut être appropriée.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











