


Global Bakery Inclusions segmentation du marché, selon le type de produit (Chocolate et confiserie, morceaux de fruits séchés, noix et graines, céréales et céréales, morceaux de sucre et de caramel aromatisés), forme (solide et semi-solide, liquide et pâte), nature (conventionnelle, biologique), application (pains et pains, biscuits et biscuits, gâteaux et pâtisseries, muffins et brownies, beignets et snacks sucrés au four), fonctionnalité (amélioration de l'arôme et du goût, Texture et appel visuel, fortification nutritionnelle, plateau-vie et stabilité du four), technologie de transformation (enrobage et revêtement, encapsulation, extrusion et agglomération, freeze-drying), utilisateur final ( Boulangeries industrielles, boulangeries artisanales et artisanales, boulangeries et boulangeries de magasins, boulangeries de maisons et de particuliers), chaîne de distribution (ventes directes/B2B, ventes indirectes/B2C) - Tendances et prévisions à 2033
Quelle est la taille du marché et le taux de croissance de la boulangerie incluse
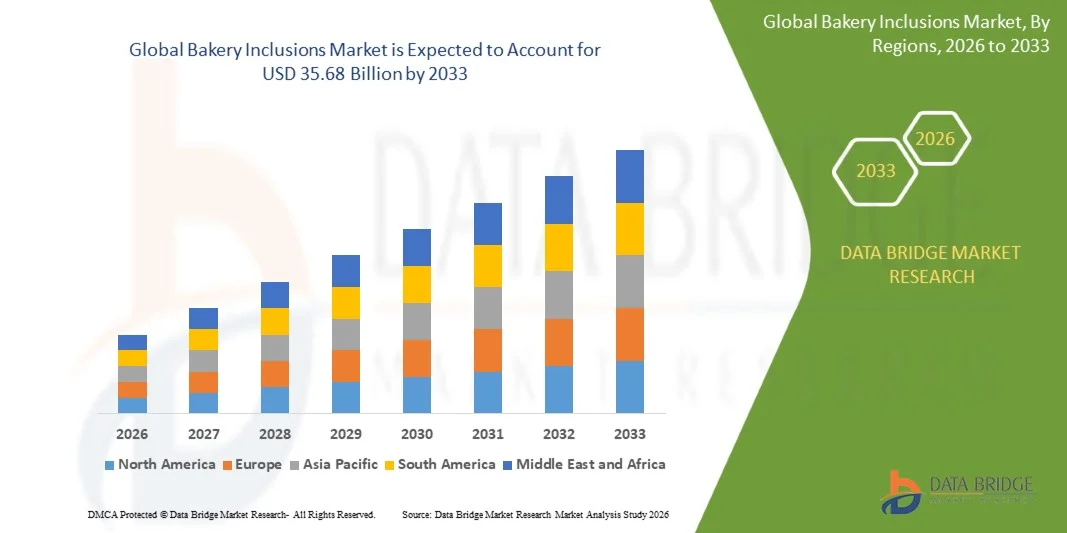
- Selon l'analyse de Data Bridge Market Research, le marché des inclusions de boulangerie a été évalué à18,93 milliards de dollars en 2025et devrait atteindre35,68 milliards de dollars en 2033, croissance à unTCAC de 8,30 % de 2026 à 2033.
- Le marché se développe à la suite de l'augmentation de la demande mondiale de produits de boulangerie haut de gamme et indulgents, de l'intégration d'un étiquetage propre et d'une formulation végétale, et de l'utilisation croissante des inclusions comme voie à faible coût pour les fabricants afin de différencier les pains, les biscuits, les gâteaux et les produits de boulangerie à base de collations sur les saveurs, la texture et l'attrait visuel.
- Les inclusions de boulangerie sont des morceaux d'ingrédients discrets, tels que des morceaux de chocolat, des fruits secs, des noix, des morceaux de céréales ou des fragments de sucre aromatisés, ajoutés dans ou sur la pâte et la pâte avant ou après la cuisson pour obtenir une différenciation sensorielle, un contraste textural et, de plus en plus, des avantages fonctionnels et nutritionnels. Avancesthermiqueet la technologie d'inclusion de la pâtisserie permet à ces pièces de conserver la forme, la couleur et la texture par la cuisson industrielle à haute température, élargissant leur utilisation des boulangeries artisanales à la production industrielle à grande échelle.
Taille du marché et prévisions
- Valeur du marché mondial (2025): USD 18.93 Million
- Valeur marchande prévue (2033) : 35,68 milliards de dollars
- Prévisions TCAC (2026-2033): 8,30 %
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie-Pacifique
Quels sont les principaux débouchés du marché des produits de boulangerie
- L'Amérique du Nord a dominé le marché mondial de l'inclusion dans la boulangerie avec la plus grande part de revenus de 33,85 % en 2025, grâce à une consommation élevée par habitant de produits de boulangerie emballés, une base de boulangerie industrielle établie et un développement rapide de nouveaux produits par les principaux fournisseurs d'ingrédients ayant leur siège dans la région.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide avec un TCAC de 10,2 % entre 2026 et 2033, en raison de l'augmentation de la demande de produits de boulangerie de style occidental, de l'expansion des chaînes de boulangeries organisées et de l'augmentation du revenu disponible en Chine, en Inde et en Asie du Sud-Est.
- Le segment des morceaux de chocolat et de confiserie a dominé le marché avec une part de 41,63 % en 2025, en raison de la préférence soutenue des consommateurs pour les produits de boulangerie à l'avance et de l'innovation continue des fournisseurs de chocolat en formats sans lait, thermostable et cacao haut de gamme.
- L'inclusion des céréales et des céréales est le type de produit qui connaît la croissance la plus rapide et devrait enregistrer un TCAC de 9,6 %, ce qui reflète l'intérêt croissant des consommateurs pour les produits de boulangerie situés autour de la teneur en fibres, des grains entiers et de la nutrition fonctionnelle.
- Le segment de forme solide et semi-solide a dominé la catégorie de forme avec une part de 68,24 % des revenus en 2025, favorisé pour sa facilité de manipulation, la précision du dosage et la compatibilité avec la plus large gamme de procédés de cuisson industrielle.
- Les inclusions conventionnelles représentaient 85,46 % du marché en 2025, mais le segment biologique est la catégorie de nature qui connaît la croissance la plus rapide avec un TCAC de 11,4 %, puisque les allégations portant sur des étiquettes propres et certifiées biologiques s'étendent de plus en plus des ingrédients primaires aux composants d'inclusion.
- Le segment muffins & brownies est la catégorie logicielle qui connaît la croissance la plus rapide, avec un TCAC de 9,4 %, alimenté par les tendances de la prime dans la catégorie des grignotines de boulangerie et l'utilisation croissante de formats d'inclusion stratifiés et plafonnés pour créer des produits de style boulangerie indulgent pour le commerce de détail.
Portée du rapport et inclusions dans la boulangerie Segmentation du marché
|
Attributs |
Inclusions dans la boulangerie Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé du marché des inclusions dans la boulangerie
- Les fournisseurs d'ingrédients repositionnent explicitement leurs entreprises de chocolat composé et de revêtement autour de la catégorie des inclusions, ce qui reflète le fait que ces pièces sont devenues essentielles à la différenciation des produits de boulangerie plutôt que de les traiter comme des ingrédients secondaires.
- Ce changement est visible dans la restructuration du portefeuille des fournisseurs, la valorisation des gammes de base et l'introduction de nouveaux formats conçus spécifiquement pour l'attrait visuel et textuel de la boulangerie.
- Par exemple, en mai 2026, Barry Callebaut a restructuré son offre composée en une nouvelle catégorie de revêtements et inclusions de cacao récemment définie à l'Expo Sweets & Snacks, en introduisant Cacao Max, une nouvelle gamme de revêtements de cacao premium avec une variante de lait et avec des profils de goût multidimensionnels et une texture soyeuse et lisse.
- Les inclusions sans produits laitiers et sans allergènes s'étendent simultanément au-delà du positionnement de niche dans les gammes de fournisseurs principales, élargissant les applications dans lesquelles les inclusions peuvent être utilisées.
- Par exemple, en septembre 2026, Barry Callebaut a lancé un portefeuille de chocolats sans produits laitiers élargi à l'Expo Sweets & Snacks de Chicago, dans le cadre de sa gamme Pathway, en introduisant de nouvelles inclusions et revêtements de chocolats sans produits laitiers noirs et semblables à ceux du lait formulés pour être utilisés dans les produits de boulangerie, les collations, les céréales et les barres de collation, ce qui permet aux fabricants de porter une allégation d'étiquetage sans produits laitiers.
- Alors que les fournisseurs continuent de recadrer leurs entreprises de composition et de revêtement autour des possibilités d'inclusion et d'étendre les formats respectueux des allergènes aux gammes générales, la différenciation des produits par la technologie d'inclusion devrait demeurer un axe principal de la concurrence dans le développement des produits de boulangerie.
Quels sont les principaux moteurs du marché des inclusions dans la boulangerie
- La hausse de la demande mondiale de produits de boulangerie haut de gamme, indulgents et visuellement différenciés est le principal moteur de la demande, car les inclusions offrent aux fabricants une voie relativement peu coûteuse pour créer des combinaisons distinctives de saveur et de texture sans reformuler un produit entier.
- Les fournisseurs d'ingrédients élargissent leur soutien technique et leurs vitrines de produits propres à la boulangerie afin d'aider les fabricants à adopter plus rapidement de nouvelles technologies d'inclusion et de remplissage, ce qui raccourcit la voie de l'innovation en matière d'ingrédients à l'étagère.
- Par exemple, en mars 2025, Cargill a présenté des garnitures de table et des alternatives de pectine lors du salon AAHAR 2025 en Inde, présentant des solutions de texture et de remplissage spécifiquement destinées aux applications de boulangerie et de dessert pour le marché régional.
- Les fournisseurs investissent aussi directement dans la production et la démonstration de boulangeriesinfrastructuresaccélérer l'adoption par les clients de nouvelles technologies d'inclusion, de remplissage et d'amélioration.
- Par exemple, en juillet 2025, Puratos et le développeur d'automatisation AMF Bakery Systems ont ouvert une boulangerie pilote à la fine pointe de la technologie dans le New Jersey, fournissant une installation où les clients de boulangerie peuvent tester de nouvelles technologies d'ingrédients et d'inclusion ainsi que des équipements de production automatisés dans des conditions de fabrication réelles.
- Étant donné que les fournisseurs continuent d'accroître leur capacité de démonstration technique et de consacrer de nouveaux produits spécifiquement à l'inclusion de produits de boulangerie, le marché devrait connaître une croissance soutenue sous l'impulsion de l'innovation tout au long de la période de prévision.
Quels sont les facteurs qui mettent en cause la croissance du marché des inclusions dans la boulangerie
- Les inclusions doivent résister au stress mécanique du mélange de pâte et aux températures élevées de la cuisson industrielle sans fusion excessive, hémorragie de la couleur ou de la saveur, ou perte de forme, ce qui impose une lourde charge de formulation et de transformation aux fournisseurs.
- L'obtention de la stabilité de la cuisson tout en offrant l'expérience sensorielle haut de gamme souhaitée, en particulier pour les inclusions à base de chocolat, nécessite une technologie spécialisée de transformation et de sélection des matières premières, ce qui augmente les coûts de production et limite le nombre de fournisseurs capables de desservir à grande échelle les grands clients de boulangerie industrielle.
- Les coûts des matières premières volatiles pour des intrants clés comme le cacao, les noix et les fruits séchés exercent une pression supplémentaire sur les prix, et les fournisseurs ont dû explorer des stratégies de reformulation et d'autres ingrédients pour gérer l'exposition aux coûts sans compromettre la qualité des produits.
- Par exemple, en novembre 2025, Barry Callebaut a investi dans Planet A Foods, une société de technologie alimentaire produisant ChoViva, une alternative au chocolat non-coa formulée à partir de graines de tournesol et de graisses végétales, développée en partie en réponse aux prix élevés des haricots de cacao et à la volatilité du marché affectant les formulations d'inclusion à base de chocolat.
- Le fardeau combiné de l'ingénierie de la stabilité de la cuisson, du coût de la formulation des primes et de l'instabilité des prix des produits de base continue de restreindre la marge et de limiter le rythme auquel les petits fournisseurs peuvent rivaliser pour de grands contrats de boulangerie industrielle, ce qui atténue l'expansion globale du marché par rapport à la demande sous-jacente des consommateurs.
Comment le marché des inclusions de boulangerie est-il segmenté
Le marché des inclusions de boulangerie est segmenté en fonction du type de produit, de la forme, de la nature, de l'application, de la fonctionnalité, de la technologie de traitement, de l'utilisateur final et du canal de distribution.
- Par type de produit
Sur la base du type de produit, le marché mondial des inclusions de boulangerie est segmenté en morceaux de chocolat et de confiserie, morceaux de fruits secs, noix et graines, inclusions de céréales et de céréales, et morceaux de sucre et de caramel aromatisés. Le segment des morceaux de chocolat et de confiserie a dominé le marché avec une part de 41,63 % en 2025, en raison de la préférence soutenue des consommateurs pour les biscuits, les muffins et les pains de chocolat, et l'investissement continu des fournisseurs dans les formats de morceaux et de puces sans produits laitiers, thermostables et de cacao premium.
Le segment des inclusions de céréales et de grains devrait enregistrer la croissance la plus rapide à un TCAC de 9,6 %, de 2026 à 2033, en raison de l'intérêt croissant des consommateurs pour les produits de boulangerie en fibres et en grains entiers, et de l'utilisation croissante de grains anciens et de semences pour appuyer les allégations nutritionnelles fonctionnelles.
- Par formulaire
Sur la base de la forme, le marché mondial des inclusions de boulangerie est segmenté en solide et semi-solide et liquide et pâte. Le segment solide et semi-solide a dominé le marché avec une part de 68,24 % en 2025, favorisé pour sa facilité de manipulation, la précision de dosage sur les lignes de production automatisées, et la compatibilité avec la plus large gamme de procédés et d'équipements de cuisson industrielle.
Le segment liquide et pâte devrait connaître le TCAC le plus rapide de 9,1% entre 2026 et 2033, en raison de l'utilisation croissante de pâtes de fruits et de noix comme inclusions de tourbillon, de remplissage et de couches dans les gâteaux, les pâtisseries et les produits de boulangerie artisanale de qualité supérieure, où les formats liquides permettent des effets distinctifs de marbrure visuelle et de couches.
- Par nature
Sur la base de la nature, le marché mondial des inclusions de boulangerie est segmenté en produits conventionnels et biologiques. Le segment conventionnel a dominé le marché avec une part de 85,46 % en 2025, ce qui reflète les avantages généraux des matières premières conventionnelles pour la chaîne d'approvisionnement de la boulangerie industrielle.
Le segment des produits biologiques devrait connaître le TCAC le plus rapide de 11,4 %, de 2026 à 2033, grâce à l'extension du positionnement des ingrédients de boulangerie primaires sous étiquette propre et certifié biologique aux composants d'inclusion, car les marques de boulangerie artisanales et haut de gamme cherchent à obtenir la certification biologique intégrale.
- Par demande
Sur la base de l'application, le marché mondial des inclusions de boulangerie est segmenté en pains & rouleaux, biscuits & biscuits, gâteaux & pâtisseries, muffins & brownies, et beignets & snacks sucrés au four. Le segment des biscuits et des biscuits a dominé le marché avec une part de 29,72 % en 2025, ce qui reflète la forte dépendance de la catégorie à l'égard des inclusions pour l'identité de la saveur principale, comme les biscuits au chocolat et la différenciation visuelle des tablettes.
Le segment des muffins et brownies devrait connaître le TCAC le plus rapide de 9,4 % entre 2026 et 2033, sous l'effet des tendances de la prime dans la catégorie des collations de boulangerie et de l'utilisation croissante de formats d'inclusion superposés et stratifiés pour créer des produits haut de gamme de style boulangerie pour le commerce de détail.
- Par fonction
Sur la base de la fonctionnalité, le marché mondial des inclusions de boulangerie est segmenté dans l'amélioration de la saveur et du goût, la texture et l'attrait visuel, l'enrichissement nutritionnel et la stabilité de la durée de conservation et de la cuisson. Le segment de l'amélioration de la saveur et du goût a dominé le marché avec une part de 44,17 % en 2025, reflétant le rôle principal et le plus établi des inclusions dans le développement des produits de boulangerie.
Le segment de l'enrichissement nutritionnel devrait connaître le TCAC le plus rapide de 9,9 %, de 2026 à 2033, en raison de l'utilisation croissante des inclusions comme véhicule pour l'ajout de protéines, de fibres et de micronutriments, ce qui permettra aux fabricants d'offrir un positionnement fonctionnel sans modifier les caractéristiques sensorielles de la recette de base.
- Par technologie de traitement
Sur la base de la technologie de transformation, le marché mondial des inclusions de boulangerie est segmenté en enrobage et enrobage, encapsulation, extrusion et agglomération, et gel-séchage. Le segment de l'enrobage et du revêtement a dominé le marché avec une part de 38,92 % en 2025, ce qui reflète son rôle établi dans la production de pièces d'inclusion enrobées de chocolat et de confiseries à l'échelle industrielle.
Le segment de l'encapsulation devrait connaître le TCAC le plus rapide de 10,1 % entre 2026 et 2033, en raison de son utilisation croissante dans la protection de la saveur, de la couleur et des nutriments fonctionnels par le stress mécanique et thermique de la cuisson industrielle, étendant ainsi la gamme d'ingrédients qui peuvent être incorporés avec succès en tant qu'inclusions de cuisson.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché mondial des inclusions de boulangerie est segmenté en boulangeries industrielles, boulangeries artisanales et artisanales, boulangeries en magasin et de détail, boulangeries maison et maison. Le segment des boulangeries industrielles a dominé le marché avec une part de 61,38 % en 2025, ce qui reflète la concentration du volume global d'inclusion dans les opérations commerciales de boulangerie à grande échelle et à haut rendement fournissant des chaînes de vente au détail et des services alimentaires.
Le segment des boulangeries artisanales et artisanales devrait connaître le TCAC le plus rapide de 9,3 % entre 2026 et 2033, sous l'effet de la hausse du secteur de la boulangerie indépendante et de la volonté croissante des consommateurs de payer pour des combinaisons distinctives d'inclusion de petits lots qui ne sont généralement pas disponibles dans les produits de boulangerie fabriqués en série.
- Par canal de distribution
Sur la base du canal de distribution, le marché mondial des inclusions de boulangerie est segmenté en ventes directes/B2B et ventes indirectes/B2C. Le segment des ventes directes/B2B a dominé le marché avec une part de 76,54 % en 2025, en raison de la concentration des achats d'inclusion parmi les fabricants industriels et commerciaux de boulangerie qui proviennent directement de fournisseurs d'ingrédients dans le cadre d'accords d'approvisionnement à long terme.
Le segment des ventes indirectes/B2C devrait connaître le TCAC le plus rapide de 8,9 % entre 2026 et 2033, en raison de l'augmentation de l'activité de cuisson à domicile et de l'augmentation de la disponibilité au détail et en ligne de produits d'inclusion emballés par les consommateurs, tels que les frites et les pièces mélangées.
Quelle région détient la plus grande part du marché des inclusions dans la boulangerie
- L'Amérique du Nord a dominé le marché de l'inclusion dans la boulangerie et a représenté la plus grande part des revenus de 33,85 % en 2025, grâce à la forte consommation par habitant de produits de boulangerie emballés et de première qualité, à une base de fabrication de boulangerie industrielle bien établie et à la concentration de principaux fournisseurs mondiaux d'ingrédients ayant leur siège dans la région.
- La région bénéficie également de chaînes de boulangerie et de services alimentaires matures qui exigent continuellement de nouvelles innovations en matière de saveurs et de formats, soutenues par des événements commerciaux spécialisés comme l'Expo Sweets & Snacks, qui sert de plateforme de lancement pour les nouvelles technologies d'inclusion. On s'attend à ce que la mise en valeur soutenue des collations de boulangerie emballées et l'innovation constante dans les formats d'inclusion sans produits laitiers et fonctionnels renforcent le leadership nord-américain tout au long de la période de prévision.
U.S. Bakery Inclusions Market Insight
Le marché des produits de boulangerie aux États-Unis occupe la première place en Amérique du Nord, en raison de l'ampleur du secteur de la boulangerie industrielle et de l'activité continue des principaux fournisseurs d'ingrédients. Le pays accueille des événements commerciaux de premier plan où les fournisseurs lancent de nouvelles technologies d'inclusion et de revêtement, et les consommateurs américains affichent une demande soutenue pour des produits de boulangerie indulgents, à l'avance du chocolat et en position fonctionnelle. Les investissements continus des fournisseurs ayant leur siège au pays dans la technologie d'inclusion des produits de la boulangerie et des produits laitiers sont toujours le principal pôle d'innovation de la catégorie.
Mexico Bakery Inclusions Market Insight
Le marché des produits de boulangerie au Mexique est soutenu par une demande croissante de produits de boulangerie haut de gamme, indulgents et différenciés, avec des morceaux de chocolat et de confiserie, des fruits secs, des noix, des grains et des semences parmi les principales catégories d'inclusion. L'intérêt des consommateurs pour diverses saveurs, textures et produits de boulangerie attrayants pour la vue encourage les fabricants et les boulangeries à élargir les offres basées sur l'inclusion. Le marché bénéficie également de la croissance des gâteaux, des biscuits, des pâtisseries et des brownies, tandis que les pressions sur les coûts résultant des fluctuations des prix des matières premières demeurent un défi.
Asia-Pacific Bakery Inclusions Market Insight
Le marché de la boulangerie en Asie-Pacifique devrait connaître la croissance la plus rapide à l'échelle mondiale, en raison de la hausse de la demande de produits de boulangerie de style occidental, de l'expansion rapide des commerces de détail et des chaînes de boulangerie organisés et de l'augmentation du revenu disponible en Chine, en Inde et en Asie du Sud-Est. Les chaînes de boulangeries locales et multinationales utilisent de plus en plus des inclusions pour différencier les produits dans un paysage de boulangeries au détail en croissance rapide et de plus en plus concurrentiel, tandis que les fournisseurs d'ingrédients augmentent la capacité régionale de fabrication et de soutien technique pour répondre à la demande croissante.
China Bakery Inclusions Market Insight
Chine Le marché des inclusions de boulangerie est soutenu par l'industrie de boulangerie en expansion et la demande croissante des consommateurs pour des produits de boulangerie innovants, haut de gamme et indulgents. Le chocolat, les noix, les fruits secs, les graines, les grains et les inclusions à base de fruits sont de plus en plus intégrés dans les gâteaux, les biscuits, les pâtisseries, les pains et autres produits de boulangerie pour améliorer la saveur, la texture et l'attrait visuel. L'urbanisation croissante, l'évolution des préférences alimentaires et la popularité des produits de boulangerie de style occidental encouragent les fabricants à introduire divers formats d'inclusion. On s'attend à ce que la Premiumization, les préférences en matière d'étiquetage propre et l'innovation des produits demeurent des influences importantes sur le marché.
India Bakery Inclusions Market Insight
Le marché indien de l'inclusion dans la boulangerie connaît une croissance rapide, soutenue par la croissance des chaînes de boulangerie organisées, l'augmentation de la demande urbaine pour des collations haut de gamme et de style occidental, et l'exposition accrue des consommateurs aux tendances mondiales de la boulangerie. Les fournisseurs d'ingrédients ont intensifié la participation aux salons commerciaux régionaux et les vitrines techniques afin d'accélérer l'adoption de nouvelles technologies de remplissage et d'inclusion parmi les fabricants nationaux de boulangeries, soutenant ainsi la croissance continue des catégories dans les secteurs de la boulangerie industrielle et artisanale.
Quelles sont les meilleures entreprises du marché des inclusions dans la boulangerie
L'industrie de l'inclusion dans la boulangerie est principalement dirigée par des entreprises bien établies, notamment :
- Cargill, Incorporée(États-Unis)
- Société Archer Daniels Midland(États-Unis)
- Barry Callebaut AG(Suisse)
- Groupe Kerry plc(Irlande)
- Tate & Lyle PLC(Royaume-Uni)
- AGRANA Beteiligungs-AG (Autriche)
- Société des technologies sensibles (États-Unis)
- Groupe PURATOS NV (Belgique)
- Balchem Inc. (États-Unis)
- Georgia Nut Company, Inc. (États-Unis)
- Inclusion Technologies LLC (États-Unis)
- Nimbus Foods Ltd (Royaume-Uni)
- Chaucer Foods Ltd (Royaume-Uni)
- Meadow Foods Ltd (Royaume-Uni)
- IBK TROPIC, S.A (Espagne)
- Taura Natural Ingredients Limited (Nouvelle-Zélande)
- Dawn Food Products, Inc. (États-Unis)
- Pecan Deluxe Candy Company (États-Unis)
- Olam International Limited (Singapour)
- Groupe Döhler SE (Allemagne)
- Ingredion Incorporated (États-Unis)
- International Flavors & Fragrances Inc. (États-Unis)
- Symrise AG (Allemagne)
- FoodFlo International Limited (Royaume-Uni)
- TruFood Manufacturing, Inc. (États-Unis)
- Effets sensoriels (États-Unis)
- Zeelandia International BV (Pays-Bas)
- Fabri-Kal Corp. (États-Unis)
- Blommer Chocolate Company (États-Unis)
- Ravifruit SAS (France)
Quels sont les derniers développements sur le marché de la boulangerie inclusions
- En septembre 2026, Barry Callebaut a lancé un portefeuille de chocolats sans produits laitiers élargi à l'Expo Sweets & Snacks de Chicago, dans le cadre de sa gamme Pathway, en introduisant de nouvelles inclusions et revêtements de chocolats sans produits laitiers noirs et semblables à ceux du lait, qui seront utilisés dans les chocolats, les collations, les céréales, les produits de boulangerie et les barres de collation, ce qui permettra aux fabricants de la gamme de porter une allégation d'étiquettes sans produits laitiers.
- En mai 2026, Barry Callebaut a restructuré son offre composée en une nouvelle catégorie de revêtements et inclusions de cacao récemment définie à l'Expo Sweets & Snacks, lançant Cacao Max, une nouvelle gamme de revêtements de cacao premium avec une variante de lait et avec des profils de goût multidimensionnels, une texture soyeuse, et une sensation de bouche lisse visant à élever l'expérience du composé et des inclusions.
- En novembre 2025, Barry Callebaut a investi dans Planet A Foods, une entreprise de technologie alimentaire qui produit ChoViva, une alternative au chocolat non-coa faite à partir de graines de tournesol et de graisses végétales, offert dans des variétés semi-douces sombres, végétaliennes et blanches pour les applications de boulangerie, biscuit, céréales, et d'inclusion de puces et morceaux, développé en partie en réponse à la volatilité durable des prix du cacao.
- En juillet 2025, Puratos et le développeur d'automatisation AMF Bakery Systems ont ouvert une boulangerie pilote à la fine pointe de la technologie dans le New Jersey, fournissant une installation où les fabricants de boulangerie peuvent tester de nouveaux ingrédients, l'inclusion et les technologies de remplissage aux côtés d'équipements de production automatisés dans des conditions de fabrication commerciales.
- En mai 2025, Puratos a introduit la Cubease, un amplificateur de boulangerie concentré conçu pour le dosage compact, pour répondre aux besoins de manipulation plus petits des boulangeries utilisant le traitement pré-mesuré de la farine et des systèmes d'amplificateur en plus de leurs formulations d'inclusion et de remplissage.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











