



Technologies mondiales de la batterie pour la segmentation du marché des dispositifs médicaux implantables, par chimie de la batterie (Lithium-Iodine, Lithium-Manganese Dioxide, Lithium-Silver Vanadium Oxyde, Lithium-Carbon Monofluorure, Batteries à l'état solide, Lithium-Ion rechargeable), Type d'alimentation (Périodique/Non rechargeable, Rechargeable), Type d'appareil (Pacemakers cardiaques, Défibrillateurs à cardioverter implantables, Neurostimulateurs, Implants cochléaires, Pompes de livraison de médicaments implantables, Dispositifs d'aide ventriculaire), Capacité (inférieure à 500 mAh, 500 à 1000 mAh, au-dessus de 1000 mAh), Facteur de conception et de forme (Cellule de monnaie/boutton, Cellule cylindrique, Batterie Thin-Film/Micro), Utilisateur final (Hôpitaux, Centres chirurgicaux ambulatoires, Cliniques spécialisées de cardiologie et de neurologie), Canal de distribution (ventes
Quelles sont la taille du marché et le taux de croissance des piles pour les dispositifs médicaux implantables
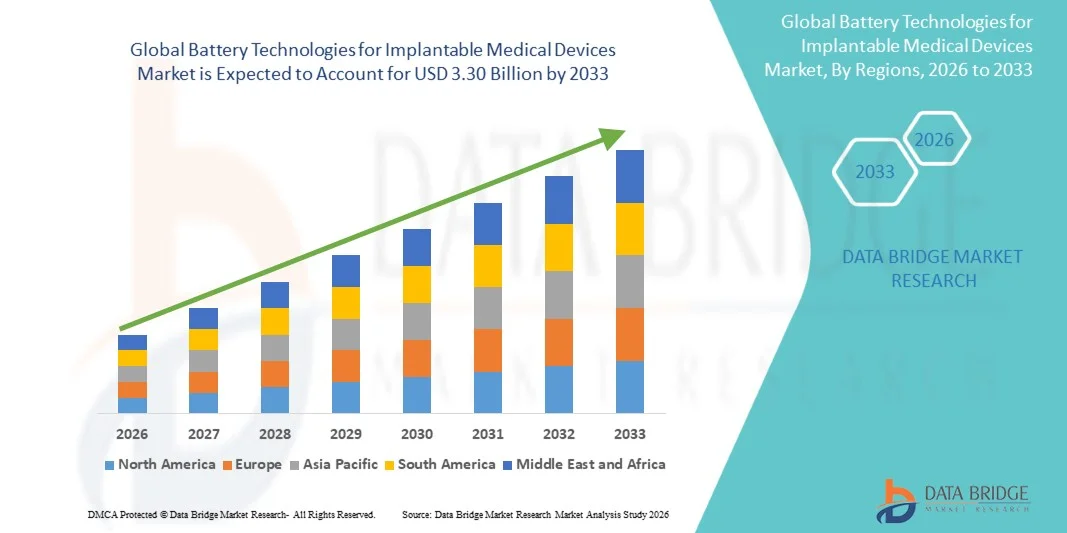
- Selon l'analyse de Data Bridge Market Research, les technologies de piles pour le marché des dispositifs médicaux implantables ont été évaluées à1,48 milliard de dollars en 2025et devrait atteindre3,30 milliards de dollars en 2033, croissance à unTCAC de 10,40 % de 2026 à 2033.
- Le marché se développe à l'arrière de l'augmentation de la prévalence mondiale des troubles cardiaques et neurologiques, en augmentant les volumes d'implantation pour les stimulateurs cardiaques,défibrillateursetles neurostimulateurs,et l'accélération de la commercialisation des technologies de piles à l'état solide et miniaturisées conçues pour les implants à longue durée de vie critiques.
- Les batteries pour dispositifs médicaux implantables sont des sources d'énergie hautement spécialisées conçues pour fournir des décennies de fonctionnement fiable et sans fuite à l'intérieur du corps humain sous des contraintes strictes de biocompatibilité, de sécurité et de miniaturisation qui dépassent de loin celles des batteries de consommation conventionnelles. Traditionnellement dominée par les chimies primaires au lithium-iode et à l'oxyde de vanadium au lithium-argent développées pour les stimulateurs cardiaques etdéfibrillateurs, le marché est aujourd'hui remodelé par l'émergence commerciale de micro-batteries à l'état solide, qui éliminent l'électrolyte liquide et le risque de fuite thermique associé, tout en permettant aux petits appareils de former des facteurs pour la neurostimulation et la détection des applications.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 1,48 milliard USD
- Valeur marchande prévue (2033) : 3,30 milliards de dollars
- Prévisions CAGR (2026-2033): 10,40%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie-Pacifique
Quels sont les principaux avantages des technologies de la batterie pour le marché des dispositifs médicaux implantables
- L'Amérique du Nord a dominé le marché mondial des piles pour les dispositifs médicaux implantables avec la plus grande part des revenus de 41,28 % en 2025, soutenue par des taux élevés d'implantation des dispositifs cardiaques et de neurostimulation, la concentration des principaux fabricants d'appareils et de batteries et une voie réglementaire établie pour les dispositifs implantables actifs.dispositifs médicaux.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide, avec un TCAC de 13,1 % entre 2026 et 2033, en raison de l'augmentation du fardeau des maladies cardiovasculaires, de l'élargissement de l'accès à la thérapie implantable et de l'augmentation de la capacité de fabrication de piles et d'appareils médicaux en Chine, au Japon et en Corée du Sud.
- Le segment lithium-iode a dominé la catégorie de la chimie des batteries avec une part de 34,85 % en 2025, en raison de sa longue expérience en tant que source d'énergie standard pour les stimulateurs cardiaques, de son excellente densité d'énergie volumétrique et de sa baisse prévisible de tension en fin de vie qui fournit un indicateur de remplacement fiable.
- Les batteries à l'état solide sont le segment chimique qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 16,8 %, ce qui reflète les progrès rapides de la commercialisation par les concepteurs spécialisés et les avantages inhérents à la sécurité et à la miniaturisation des implants de nouvelle génération.
- Le segment des batteries primaires (non rechargeables) a dominé la catégorie de type de puissance avec une part de 72,64% de revenus en 2025, favorisé pour sa simplicité, sa longue durée de vie et sa fiabilité prouvée dans des applications de faible puissance et de longue durée comme les stimulateurs.
- Les stimulateurs cardiaques représentaient 31,72 % du marché par type d'appareil en 2025, mais les neurostimulateurs représentent le segment d'appareil qui croît le plus rapidement à un TCAC de 13,9%, reflétant l'expansion rapide de la stimulation de la moelle épinière et des thérapies de neuromodulation.
- Le facteur de forme de la pile à film mince/micro est la catégorie de conception qui connaît la croissance la plus rapide, avec un TCAC de 15,2 %, déterminé par la demande de plus petites empreintes d'implants dans les applications de neurostimulation et de capteurs activées par les procédés de fabrication à l'état solide.
Portée du rapport et technologies de piles pour la segmentation du marché des instruments médicaux implantables
|
Attributs |
Technologies de la batterie pour les dispositifs médicaux implantables |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des piles pour les dispositifs médicaux implantables
- La technologie des piles à l'état solide passe du développement en laboratoire à la production commerciale initiale, spécialement pour les dispositifs médicaux implantables actifs, ce qui marque un changement structurel par rapport aux décennies de dépendance à l'égard des produits chimiques au lithium primaire électrolytique liquide.
- Ce changement est dirigé par des développeurs spécialisés de piles à film mince qui ont identifié les dispositifs de neurostimulation et de détection implantables comme une tête de pont commerciale précoce, compte tenu des avantages de la technologie pour la sécurité et la miniaturisation par rapport aux cellules conventionnelles.
- Par exemple, en février 2026, Ilika plc a commencé ses premières livraisons commerciales d'électrodes à batterie solide Stereax M300 à Cirtec Medical, une batterie rechargeable 3,5V, 300 μAh micro-solide conçue pour les dispositifs médicaux implantables actifs, la société signalant 21 clients évaluant le produit à travers les applications, y compris la neuromodulation.
- Dans le même temps, les développeurs étendent l'architecture à l'état solide vers le haut vers des catégories d'implants à plus grande capacité et à forte intensité de puissance qui n'étaient auparavant desservies que par des chimies au lithium classiques.
- Par exemple, au milieu des années 2026, le fabricant français ITEN a lancé un programme de développement dans le cadre du projet SOLIMED en Europe. L'initiative IPCEI Tech4Cure a pour but d'adapter sa technologie de batterie à l'état solide entièrement céramique pour les pompes cardiaques et les neurostimulateurs implantables de classe III, en ciblant la densité énergétique de 600 Wh/L, plus de 2 Ah, l'élimination du risque de fuite thermique et la récupération de 80% de charge sans fil en moins de 20 minutes.
- Au fur et à mesure que la technologie à l'état solide continue de passer de la production pilote à l'approvisionnement commercial qualifié pour les applications de neurostimulation de faible puissance et les applications cardiaques à haute capacité, elle devrait représenter l'axe principal de l'innovation et de la différenciation concurrentielle sur le marché des batteries implantables pendant la période de prévision.
Quels sont les principaux moteurs du marché des piles pour les dispositifs médicaux implantables
- La prévalence mondiale croissante d'arythmies cardiaques, d'insuffisance cardiaque et de troubles neurologiques augmente directement les volumes d'implantation pour les stimulateurs cardiaques, les défibrillateurs et les neurostimulateurs, dont chacun nécessite une batterie de longue durée conçue pour fonctionner.
- Les fabricants d'appareils et les développeurs de batteries spécialisés continuent de présenter de nouvelles solutions d'alimentation pour les implants actifs miniaturisés et de nouvelle génération lors d'événements majeurs de l'industrie de la technologie médicale, accélérant la sensibilisation et l'adoption de nouvelles plates-formes de batteries parmi les fabricants d'appareils.
- Par exemple, en janvier 2026, Integer Holdings Corporation a présenté des innovations en neuromodulation et en dispositifs médicaux implantables actifs miniaturisés, renforçant la demande de technologies compactes et à haute fiabilité adaptées à l'industrie.
- La recherche universitaire et industrielle sur les matériaux d'électrodes à haute densité d'énergie progresse également, offrant une voie pour étendre la longévité de l'appareil et réduire la fréquence des chirurgies de remplacement, qui portent des risques d'infection et d'échec de plomb.
- Par exemple, en juin 2025, des chercheurs de l'Université McGill ont signalé que la modification de l'anode avec une petite quantité de néodyme augmentait la densité d'énergie de la batterie d'environ 20 %, ce qui constituait une voie potentielle vers des batteries à plus haute énergie pour des applications médicales implantables, tandis que les chercheurs continuaient d'étudier les caractéristiques de sécurité et de performance sous-jacentes.
- Avec l'augmentation de la prévalence des maladies, les fabricants d'appareils montrent activement les plates-formes d'alimentation de la prochaine génération et la recherche continue de pousser la densité d'énergie plus élevée sans compromettre la sécurité, la demande de technologie de batteries implantables de pointe devrait demeurer forte tout au long de la période de prévision.
Quels sont les facteurs qui font obstacle à la croissance des technologies de piles pour le marché des dispositifs médicaux implantables
- Les batteries implantables doivent répondre à des exigences exceptionnelles, notamment la biocompatibilité à long terme, l'étanchéité hermétique, la résistance aux fluides corporels, la taille compacte et la fiabilité pluriannuelle. Ces exigences rigoureuses rendent le développement et la qualification des batteries techniquement complexes et limitent le nombre de fournisseurs capables de satisfaire aux spécifications requises pour les dispositifs implantables à vie.
- L'échec lié à la batterie demeure une préoccupation importante parce que l'épuisement prématuré peut compromettre le fonctionnement des stimulateurs cardiaques, des cardioverter-défibrillateurs implantables et des dispositifs de résynchronisation cardiaque. Le remplacement d'une batterie ou d'un appareil peut nécessiter une procédure invasive, ce qui accroît les charges cliniques et économiques et crée un seuil de fiabilité particulièrement élevé pour les nouveaux produits chimiques et les nouveaux modèles de piles.
- Par exemple, en avril 2025, la FDA américaine a enregistré un événement prématuré d'épuisement de la batterie impliquant le stimulateur cardiaque de résynchronisation cardiaque VALITUDE X4 CRT-P de Boston Scientific. La consommation d'énergie de l'appareil était passée à 336 % en cinq mois environ, ce qui a entraîné une déplétion rapide de la batterie; une analyse subséquente a révélé une anomalie dans une couche d'oxyde dans un circuit intégré. L'appareil a finalement été explanté et remplacé.
- Les exigences rigoureuses en matière d'essais, de validation et de réglementation associées aux technologies de piles implantables allongent davantage les délais de développement et augmentent le coût de l'introduction de nouvelles chimies et de nouveaux modèles. Par conséquent, les préoccupations concernant l'épuisement prématuré, la fiabilité de l'appareil et les conséquences cliniques de la panne de batterie peuvent ralentir l'adoption de nouvelles technologies de batterie et favoriser des solutions établies avec des dossiers de fiabilité étendus.
Comment les technologies de piles pour le marché des dispositifs médicaux implantables sont-elles segmentées
Les technologies de batterie pour le marché des dispositifs médicaux implantables sont segmentées sur la base de la chimie de la batterie, du type d'alimentation, du type d'appareil, de la capacité, de la conception et du facteur de forme, de l'utilisateur final et du canal de distribution.
- Par chimie des piles
Sur la base de la chimie de la batterie, les technologies mondiales de la batterie pour le marché des dispositifs médicaux implantables sont segmentées en lithium-iode, dioxyde de lithium-manganèse, oxyde de vanadium lithium-argent, monofluorure de lithium-carbone, batteries à l'état solide et lithium-ion rechargeable. Le segment lithium-iode a dominé le marché avec une part de 34,85 % en 2025, en raison de son statut de source d'énergie standard pour les stimulateurs cardiaques depuis des décennies, d'une excellente densité d'énergie volumétrique et d'un déclin prévisible de la tension en fin de vie qui fournit aux cliniciens un indicateur de remplacement clair.
Le segment des piles à l'état solide devrait enregistrer la croissance la plus rapide à un TCAC de 16,8 % entre 2026 et 2033, en raison des progrès rapides de commercialisation de la part des concepteurs spécialisés et des avantages de sécurité inhérents à la technologie, y compris l'élimination des électrolytes liquides et des risques de fuite thermique associés, ainsi que son aptitude aux facteurs de forme d'implant miniaturisé.
- Par type de puissance
Sur la base du type d'alimentation, les technologies globales de piles pour le marché des dispositifs médicaux implantables sont segmentées en piles primaires (non rechargeables) et batteries rechargeables. Le segment des batteries primaires a dominé le marché avec une part de 72,64 % en 2025, a favorisé sa simplicité, sa durée de vie prolongée et sa fiabilité multidécennie éprouvée dans des applications de faible puissance et de longue durée telles que les stimulateurs cardiaques et les implants cochléaires.
Le segment des batteries rechargeables devrait connaître le TCAC le plus rapide de 13,4 % entre 2026 et 2033, en raison de la demande croissante de dispositifs de plus grande puissance comme les stimulateurs de la moelle épinière et les pompes d'assistance cardiaque, où le rechargement sans fil prolonge la durée de vie des appareils et réduit la fréquence des chirurgies de remplacement liées à la batterie.
- Par type de périphérique
Sur la base du type d'appareil, les technologies globales de piles pour le marché des dispositifs médicaux implantables sont segmentées en stimulateurs cardiaques, défibrillateurs cardioverter implantables, neurostimulateurs, implants cochléaires, pompes d'administration de médicaments implantables et appareils d'assistance ventriculaire. Le segment des stimulateurs cardiaques a dominé le marché avec une part de 31,72 % en 2025, reflétant le volume élevé d'implantation mondiale des stimulateurs cardiaques et leur statut en tant qu'application originale et la plus établie pour la technologie des piles implantables.
Le segment des neurostimulateurs devrait être témoin du TCAC le plus rapide de 13,9% entre 2026 et 2033, entraîné par l'expansion rapide de la stimulation de la moelle épinière, de la stimulation cérébrale profonde et de la stimulation des nerfs vagus, et par l'aptitude croissante des batteries à l'état solide miniaturisé pour cette catégorie d'appareils.
- Par capacité
Sur la base de la capacité, les technologies globales de batteries pour le marché des dispositifs médicaux implantables sont segmentées en moins de 500 mAh, 500 à 1000 mAh et plus de 1000 mAh. Le segment de moins de 500 mAh a dominé le marché avec une part de 46,93 % en 2025, reflétant les faibles besoins en puissance des stimulateurs cardiaques, des neurostimulateurs et d'autres dispositifs à faible débit implantés de façon chronique.
On s'attend à ce que le segment de 1000 mAh soit témoin du TCAC le plus rapide de 12,6 % entre 2026 et 2033, en raison de l'augmentation de la demande d'implants à forte intensité de puissance, tels que les dispositifs d'assistance ventriculaire et les défibrillateurs à haut rendement, qui nécessitent une capacité d'énergie et de décharge beaucoup plus importante.
- Par la conception et le facteur de forme
Sur la base de la conception et du facteur de forme, les technologies globales de piles pour le marché des dispositifs médicaux implantables sont segmentées en cellules de monnaie/bouton, cellules cylindriques et piles à film mince/micro. Le segment des pièces de monnaie/bouton cellulaire a dominé le marché avec une part de 41,56 % en 2025, en raison de sa base de fabrication établie et de sa compatibilité avec les boîtiers compacts hermétiquement fermés utilisés dans les stimulateurs et les dispositifs similaires.
On s'attend à ce que le segment des piles à films minces et microscopiques soit témoin du TCAC le plus rapide de 15,2 %, de 2026 à 2033, en raison de la demande de plus petites empreintes d'implants dans les applications de neurostimulation et de capteurs, grâce à des procédés de fabrication à semi-conducteur à l'état solide capables de produire des batteries à l'échelle du millimètre.
- Par Utilisateur final
Sur la base de l'utilisateur final, les technologies globales de batterie pour le marché des dispositifs médicaux implantables sont segmentées en hôpitaux, centres chirurgicaux ambulatoires et cliniques cardiaques et neurologiques spécialisées. Le segment des hôpitaux a dominé le marché avec une part de 58,31 % en 2025, reflétant la concentration de procédures complexes d'implantation et de remplacement au sein des cathétérismes cardiaques et des installations neurochirurgicales à l'hôpital.
Le segment des centres chirurgicaux ambulatoires devrait être témoin du TCAC le plus rapide de 11,7 %, de 2026 à 2033, entraîné par le déplacement continu de certaines procédures d'implantation et de remplacement de l'appareil vers les établissements ambulatoires, car la miniaturisation de l'appareil réduit la complexité procédurale.
- Par canal de distribution
Sur la base du canal de distribution, les technologies globales de batteries pour le marché des dispositifs médicaux implantables sont segmentées en ventes directes aux fabricants de dispositifs et en contrats de fabrication et d'approvisionnement en composants. Le segment des ventes directes aux fabricants d'appareils a dominé le marché avec une part de 68,47 % en 2025, reflétant les relations de qualification de produits profondément intégrées et à long terme entre les fabricants de batteries spécialisés et les fabricants d'appareils implantables.
Le segment de la fabrication et de l'approvisionnement en composants contractuels devrait connaître le TCAC le plus rapide de 12,2 % entre 2026 et 2033, en raison de la sous-traitance croissante de la production d'électrodes et de cellules par les nouveaux fabricants de batteries à l'état solide aux fabricants de contrats d'appareils médicaux spécialisés à mesure qu'ils évoluent vers des volumes commerciaux.
Quelle région détient la plus grande part des technologies de piles pour le marché des dispositifs médicaux implantables
- L'Amérique du Nord a dominé les technologies de piles pour le marché des dispositifs médicaux implantables et a représenté la plus grande part de revenus de 41,28 % en 2025, appuyée par des taux élevés d'implantation des dispositifs cardiaques et de neurostimulation, la concentration des principaux fabricants de dispositifs et de batteries ayant leur siège dans la région et une voie réglementaire bien établie pour les dispositifs médicaux implantables actifs.
- La région bénéficie également de relations de collaboration étroites entre les systèmes hospitaliers, les fabricants de dispositifs et les concepteurs de batteries spécialisés, soutenant une évaluation clinique rapide et l'adoption de technologies de piles de nouvelle génération. On s'attend à ce que la poursuite de la mise en valeur de nouveaux produits et des lancements commerciaux par des fournisseurs ayant leur siège régional renforce le leadership nord-américain tout au long de la période de prévision.
Les technologies de piles américaines pour les dispositifs médicaux implantables Aperçu du marché
Les technologies de piles américaines pour le marché des dispositifs médicaux implantables occupent la première place en Amérique du Nord, soutenues par l'ampleur de l'industrie nationale des dispositifs cardiaques et de neurostimulation et la concentration des principaux fabricants de batteries implantables et fabricants contractuels dans le pays. Les cliniciens américains et les fabricants d'appareils font preuve d'un engagement solide envers les nouvelles plates-formes de batteries à l'état solide, appuyées par une vaste base de recherche couvrant les établissements universitaires et les développeurs de batteries spécialisés. La poursuite des activités de commercialisation au pays, y compris les nouveaux accords d'approvisionnement en électrodes et les vitrines des appareils, renforce la position du pays en tant que principal pôle d'innovation et de commercialisation de la catégorie.
Technologies canadiennes de la batterie pour les dispositifs médicaux implantables Aperçu du marché
Le marché canadien des technologies de piles dans les appareils médicaux implantables ne cesse de croître, alimenté par le vieillissement de la population et l'augmentation des taux de troubles cardiovasculaires et neurologiques. Les cellules lithium-ion rechargeables, monofluorure de lithium-carbone et à l'état solide dominent les applications dans les stimulateurs cardiaques, les DCI et les neurostimulateurs. La croissance est stimulée par la demande de miniaturisation, de recharge sans fil et de durée de vie opérationnelle prolongée. Cependant, la vitesse d'adoption est modérée par les processus d'approbation rigoureux des appareils de Santé Canada et les coûts d'approvisionnement initiaux élevés pour les sources d'énergie biocompatibles de la prochaine génération.
Technologies de batteries Asie-Pacifique pour les dispositifs médicaux implantables
Les technologies de piles pour le marché des dispositifs médicaux implantables en Asie et dans le Pacifique devraient connaître la croissance la plus rapide à l'échelle mondiale, en raison de l'augmentation du fardeau des maladies cardiovasculaires, de l'élargissement de l'accès à la thérapie cardiaque et aux dispositifs de neurostimulation implantables et de l'accroissement de la capacité de fabrication de piles et d'instruments médicaux en Chine, au Japon et en Corée du Sud. Les fabricants japonais de batteries établis avec des décennies d'expérience dans la production de piles au lithium primaire continuent de soutenir la région en grande partie de l'approvisionnement mondial en composants de piles implantables, tandis que l'augmentation des investissements régionaux dans les soins de santé élargit l'accès aux thérapies implantaires avancées.
China Battery Technologies for Implantable Medical Devices Market Insight
Le marché chinois des batteries d'appareils médicaux implantables s'accélère, propulsé par le vieillissement rapide de la population, des charges élevées de maladies cardiovasculaires et des mandats de localisation « Made in China 2030 ». Alors que les cellules de puissance monofluorure de lithium-carbone traditionnelles dominent les stimulateurs cardiaques, le lithium-ion rechargeable et les chimistries émergentes à l'état solide sont à l'échelle rapide pour soutenir les neurostimulateurs à fort drainage et les implants actifs. Centres de croissance sur la miniaturisation, la durée de vie opérationnelle prolongée, et la recharge sans fil. Toutefois, les longs cycles d'examen de la réglementation des AMNM et les obstacles aux coûts dans les hôpitaux régionaux demeurent des défis clés en matière d'adoption.
India Battery Technologies for Implantable Medical Devices Market Insight
Le marché indien des batteries d'appareils médicaux implantables s'accélère, sous l'effet d'un lourd fardeau des maladies cardiovasculaires, d'une expansion des soins de santé privés et d'initiatives gouvernementales comme le programme d'incitation à la production. Les cellules monofluorures de lithium-carbone primaires dominent les stimulateurs cardiaques, tandis que les solutions de lithium-ion rechargeables s'échellent pour les neurostimulateurs. La croissance se concentre sur la miniaturisation et la durée de vie opérationnelle prolongée. Cependant, une forte dépendance à l'égard des cellules médicales importées, des coûts initiaux élevés et des contrôles des prix de l'APPN sur les implants actifs limitent l'adoption plus large.
Quelles sont les principales entreprises du marché des piles pour les dispositifs médicaux implantables
Les technologies de piles pour l'industrie des dispositifs médicaux implantables sont principalement dirigées par des entreprises bien établies, notamment :
- Société Integer Holdings(États-Unis)
- EaglePicher Technologies, LLC(États-Unis)
- Plc médiconique(Irlande)
- Laboratoires Abbott(États-Unis)
- Société scientifique de Boston(États-Unis)
- Biotronik SE & Co. KG (Allemagne)
- Ilika plc (Royaume-Uni)
- ITEN S.A. (France)
- Cirtec Medical Corporation (États-Unis)
- Quallion LLC (États-Unis)
- NGK Isolators, Ltd. (Japon)
- Panasonic Energy Co., Ltd. (Japon)
- Maxell, Ltd. (Japon)
- Saft Groupe SAS (France)
- EnerSys (États-Unis)
- Ultralife Corporation (États-Unis)
- RRC Power Solutions GmbH (Allemagne)
- ZOLL Medical Corporation (États-Unis)
- LivaNova PLC (Royaume-Uni)
- Vaporsens, Inc. (États-Unis)
- Nuvectra Corporation (États-Unis)
- Lynntech, Inc. (États-Unis)
- Enovix Corporation (États-Unis)
- Solid Power, Inc. (États-Unis)
- Wilson Greatbatch Technologies (États-Unis)
Quels sont les derniers développements dans les technologies de piles pour le marché des dispositifs médicaux implantables
- En février 2026, Ilika plc a livré ses premières électrodes Stereax de qualité commerciale à Cirtec Medical, remplissant ainsi sa première commande d'achat générant des revenus pour la fourniture d'électrodes utilisées dans les piles à micro-état solide Stereax M300 pour les applications d'appareils médicaux implantables actifs, suite à l'arrangement commercial d'approvisionnement initié avec Cirtec en janvier 2026.
- En mai 2026, ITEN a lancé un programme de développement pour adapter sa technologie de batterie à l'état solide tout-céramique pour les dispositifs médicaux implantables de classe III, y compris les pompes cardiaques et les neurostimulateurs, fonctionnant dans le cadre du projet SOLIMED en Europe.
- En janvier 2026, Integer Holdings Corporation a présenté des innovations dans le domaine de la neuromodulation et des dispositifs médicaux implantables actifs miniaturisés, renforçant ainsi la demande de technologies compactes et à haute fiabilité pour les batteries, alors que l'industrie poursuit ses efforts pour réduire les facteurs de forme des implants.
- En juillet 2026, Ilika plc a révélé que sa plate-forme de batteries rechargeables de type Stereax M300 3,5V, 300 μAh, pour les dispositifs médicaux implantables actifs, était évaluée par 21 clients, l'entreprise ayant commencé à produire des échantillons commerciaux et commencé à générer ses premiers revenus liés à Stereax.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











