



Global Cartoning Food Packaging Market Segmentation, par type de machine (machines à cartonner, machines à cartoner verticales, machines à enrouler et à former des casiers, lignes robotiques et de carton intégrées), mode d'opération (automatique complète, semi-automatique), vitesse (jusqu'à 60 cartons par minute, 60–150 cartons par minute, au-dessus de 150 cartons par minute), matériel d'emballage (papier standard/cartons pliables, cartons recyclables et revêtus, carton ondulé), application alimentaire (bougie et confiserie, produits laitiers, aliments congelés et réfrigérés, collations et céréales, viande, volaille et fruits de mer, repas prêts), utilisateur final (gros fabricants d'aliments, producteurs de taille moyenne et régionaux, co-emballeurs et emballeurs de contrats), chaîne de vente (ventes directes d'OEM, distributeurs et intégrateurs de systèmes, concessionnaires d'équipement usagés et remis en état) - Tendances et prévisions de l'industrie jusqu'à 2033
Quelle est la taille et le taux de croissance du marché de l'emballage alimentaire Cartoning
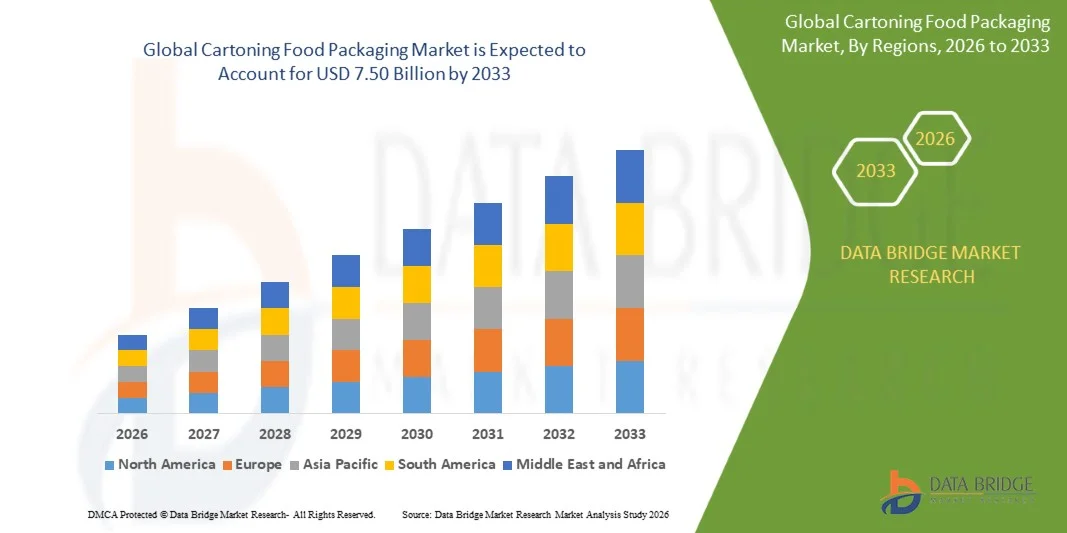
- Selon l'analyse de Data Bridge Market Research, le marché des emballages alimentaires de cartonage a été évalué à4,53 milliards de dollars en 2025et devrait atteindre7,50 milliards de dollars en 2033, croissance à unTCAC de 6,50 % de 2026 à 2033.
- Le marché ne cesse d'augmenter à la suite de pénuries persistantes de main-d'oeuvre sur les planchers d'emballages alimentaires, du passage d'un emballage en plastique à un carton et à des formats de carton recyclables, de l'augmentation de la demande de produits emballés, congelés etaliments prêts à manger,et l'arrivée de plates-formes de cartonnage modulaires et logicielles qui rendent l'automatisation accessible à un plus large éventail de producteurs alimentaires.
- L'emballage des aliments par cartonnage fait référence aux machines et aux systèmes intégrés qui forment, érigent, chargent, fermentent et scellent des cartons autour des produits alimentaires, y compris les cartonneurs horizontaux à charge latérale, les cartonneurs verticaux à charge finale et à charge supérieure, les machines d'emballage et de formage des plateaux, et les lignes de cartonnage robotique. Utilisé comme emballage secondaire en aval des enveloppes d'écoulement,les machines à emballer,etéquipement de remplissage,Les cartonneurs offrent aux marques alimentaires des emballages prêts à l'alimentation, inaltérables et imprimables pour des produits tels que les céréales, les collations, les confiseries, les repas congelés et les produits laitiers. Leur pertinence commerciale est de plus en plus liée à la flexibilité, les fabricants exigeant des changements rapides de format, la manipulation des produits robotiques et la surveillance numérique des lignes plutôt que la simple vitesse mécanique.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 4,53 milliards de dollars
- Valeur marchande prévue (2033) : 7,50 milliards de dollars
- Prévisions CAGR (2026-2033): 6,50%
- Région phare en 2025: Europe
- Région de croissance la plus rapide : Amérique du Nord
Quels sont les principaux débouchés du marché de l'emballage alimentaire cartoning
- L'Europe a dominé le marché mondial du cartonnage des emballages alimentaires avec la plus grande part de chiffre d'affaires de 35,64% en 2025, soutenue par la concentration des premiers constructeurs de machines de cartonnage en Allemagne et en Italie, une base de fabrication d'aliments matures, et une forte dynamique régionale vers les emballages en carton recyclables.
- On s'attend à ce que l'Amérique du Nord soit la région qui connaît la croissance la plus rapide avec un TCAC de 7,6 %, de 2026 à 2033, grâce à l'investissement dans l'automatisation des économies de main-d'oeuvre, à la conversion des emballages alimentaires du plastique au carton et à l'introduction active de nouvelles plates-formes de cartonnage modulaire dans la région par des fournisseurs européens de premier plan.
- Le segment des machines à cartonner horizontales a dominé la catégorie des machines de type avec une part de 44,38 % en 2025, en raison de son aptitude éprouvée pour l'emballage à grande vitesse de céréales, de confiseries, d'articles de boulangerie et de produits laitiers, et de sa capacité à manipuler plusieurs styles de carton avec des changements rapides.
- Le segment entièrement automatique devrait connaître le TCAC le plus rapide de 7,1 % entre 2026 et 2033, en raison des pénuries de main-d'oeuvre et de la disponibilité de cartouches automatiques compactes et modulaires destinées aux petits et moyens producteurs.
- Le segment de 60 à 150 cartons par minute a dominé le marché avec une part de 46,52 % en 2025, puisqu'il correspond aux besoins de production de la majorité des gammes d'aliments en volume moyen dans la boulangerie, les produits laitiers, les collations et les aliments congelés.
- En 2025, le segment des cartons/boîtes de pliage standard a dominé le marché avec une part de 61,84 %, ce qui reflète son utilisation bien établie dans les emballages de céréales, de confiseries, de boulangeries et d'aliments surgelés et la vaste base de machines conçues autour de lui.
- Le segment des co-emballages et des emballeurs contractuels devrait connaître le TCAC le plus rapide de 7,6 % de 2026 à 2033, entraîné par les marques alimentaires qui sous-traitent les opérations d'emballage et par les co-emballages.
Portée du rapport et segmentation du marché de l'emballage alimentaire
|
Attributs |
Cartoning Food Packaging Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé sur le marché de l'emballage alimentaire cartoning
- Les fabricants d'emballages alimentaires Cartoning adoptent de plus en plus des systèmes modulaires et logiciels qui intègrent le cartonnage, la robotique et la surveillance numérique dans des lignes d'emballage évolutives. Ces systèmes permettent aux producteurs d'aliments d'accroître leurs capacités d'automatisation, d'accueillir de nouveaux formats de carton et de moderniser l'équipement existant sans remplacer des lignes de production complètes.
- Par exemple, en mars 2026, Syntegon a mis en avant son architecture d'emballage alimentaire neXt devant l'interpack 2026, avec des technologies d'emballage intégrées, l'automatisation robotique et des solutions numériques conçues pour améliorer la flexibilité de production et l'efficacité opérationnelle.
- Cette tendance s'explique par la nécessité d'accélérer les changements de format, de réduire la charge de travail des exploitants, d'améliorer la flexibilité de la production et de réduire les temps d'arrêt dans la mesure où les fabricants d'aliments gèrent la variété croissante des produits, les pénuries de main-d'oeuvre et les exigences en matière d'efficacité opérationnelle.
- Par exemple, en mai 2026, lorsque Coesia a présenté des solutions d'emballage intégrées à l'interpack 2026, y compris une ligne de barres en boîte combinant l'emballage, le cartonnage, l'emballage des caisses et la palettisation robotisée. La solution comprenait des équipements d'ACMA, R.A. Jones, MGS et FlexLink, démontrant l'importance croissante accordée aux lignes d'emballage intégrées et automatisées.
- À mesure que l'importance croissante des équipements modulaires, de la manipulation robotique, de la surveillance numérique et des changements de format plus rapides, la flexibilité et l'automatisation devraient demeurer les principales tendances concurrentielles du marché de l'emballage alimentaire tout au long de la période de prévision.
Quels sont les principaux moteurs du marché de l'emballage alimentaire cartoning
- Les pénuries persistantes de main-d'oeuvre et l'augmentation des coûts de main-d'oeuvre dans l'ensemble de la fabrication alimentaire encouragent les producteurs à adopter des systèmes automatisés de cartonnage qui réduisent l'érection, le chargement et la fermeture des cartons manuels tout en améliorant la cohérence des emballages, l'efficacité de la production et le débit.
- La demande croissante d'emballages durables encourage les fabricants d'aliments à passer de l'emballage plastique conventionnel à des cartons recyclables à base de fibres. Ce changement crée des possibilités pour les fabricants d'équipement de cartonnage dans toutes les catégories d'aliments, y compris les produits laitiers, les aliments congelés, les collations et les repas prêts à manger.
- Par exemple, en août 2026, Graphic Packaging Holding Company a signalé que la croissance des ventes d'innovation dans son entreprise Amériques Paperboard Packaging a été soutenue par l'adoption par le client de solutions d'emballage durables pour les consommateurs, les ventes d'innovation augmentant de USD 40 millions au cours du deuxième trimestre de 2026. Cela démontre la poursuite de la demande de formats innovants d'emballage en carton.
- Les fournisseurs de machines d'emballage élargissent les gammes de produits intégrées qui combinent l'emballage primaire, le cartonnage, l'emballage des caisses et l'automatisation, ce qui permet aux fabricants d'aliments de rationaliser les opérations et d'améliorer l'efficacité des gammes.
- Par exemple, en septembre 2026, Syntegon a annoncé une première nord-américaine de sa ligne intégrée sac-à-case, combinant le sac vertical SVX Agile avec le sac de gravité Elematic 4001.
- On s'attend à ce que l'automatisation croissante, les conversions d'emballages axées sur la durabilité et la disponibilité de solutions d'emballage intégrées favorisent une croissance régulière du marché des emballages alimentaires de cartonnage tout au long de la période de prévision.
Quels sont les facteurs qui font obstacle à la croissance du marché de l'emballage des aliments cartonants
- Les systèmes de cartonation nécessitent des investissements considérables et une maintenance continue, en particulier pour les lignes de production automatisées à grande vitesse, ce qui limite l'adoption chez les petits et moyens fabricants d'aliments.
- Par exemple, en mars 2026, Sonoco Products Company a annoncé une hausse de prix de 70 $ par tonne pour le carton recyclé non couché, à compter du 3 avril 2026, soulignant l'augmentation des coûts des matériaux d'emballage.
- L'augmentation du coût du carton, de la main-d'oeuvre et de l'équipement entraîne d'autres coûts d'emballage sous pression, tandis que l'allongement des délais de livraison des machines peut retarder l'expansion de la production et le remplacement de l'équipement. Ces contraintes financières et opérationnelles peuvent encourager les fabricants à reporter les mises à niveau ou à choisir des solutions de rechange moins coûteuses, en modérant la croissance du marché.
- Les marges des fournisseurs et des clients sont également sous la pression des coûts des intrants, car les convertisseurs de cartons ont signalé une baisse des prix et une hausse des coûts des marchandises et de la main-d'oeuvre au deuxième trimestre de 2026, un contexte qui peut rendre les producteurs alimentaires plus sélectifs en ce qui concerne les dépenses en capital d'emballage.
- La combinaison de coûts élevés d'investissement et d'entretien, d'allongement des délais d'exécution du matériel, d'un écart croissant entre les machines de prime et les machines de niveau de valeur, et d'une inflation des coûts dans l'ensemble de la chaîne d'approvisionnement en emballages continue de modérer l'adoption chez les petits producteurs, ce qui maintient la croissance du marché stable plutôt que rapide.
Comment est segmenté le marché de l'emballage alimentaire cartoning
Le marché de l'emballage alimentaire est segmenté selon le type de machine, le mode de fonctionnement, la vitesse, le matériel d'emballage, l'application alimentaire, l'utilisateur final et le canal de vente.
- Par type de machine
Sur la base du type de machine, le marché mondial du cartonnage des emballages alimentaires est segmenté en machines de cartonnage horizontales (à chargement latéral), machines de cartonnage verticales (à chargement final et à chargement supérieur), machines d'emballage et de formage des plateaux, et lignes de cartonnage et de robotique intégrées. Le segment des machines de cartonnage horizontal a dominé le marché avec une part de 44,38 % en 2025, en raison de son aptitude éprouvée à l'emballage à grande vitesse des céréales, des confiseries, des produits de boulangerie et des produits laitiers, et de sa capacité à gérer plusieurs styles de carton avec des changements rapides.
Le segment du cartonnage et des lignes robotiques intégrées devrait enregistrer la croissance la plus rapide à un TCAC de 8,6 % de 2026 à 2033, en raison de la demande croissante de lignes clés en main qui combinent le cartonnage avec le pick-and-place robotisé, l'emballage des caisses et la surveillance numérique, la réduction de la manutention manuelle et le nombre de fournisseurs distincts de produits alimentaires doivent coordonner.
- Par mode de fonctionnement
Sur la base du mode de fonctionnement, le marché mondial du cartonnage des emballages alimentaires est segmenté en entièrement automatique et semi-automatique. Le segment entièrement automatique a dominé le marché avec une part de 78,26 % en 2025, reflétant les efforts des fabricants d'aliments pour réduire la dépendance à l'égard de la main-d'oeuvre manuelle, améliorer la cohérence des paquets et maintenir un débit élevé sur les lignes de production continue.
Le segment entièrement automatique devrait également connaître le TCAC le plus rapide de 7,1 % entre 2026 et 2033, en raison des pénuries de main-d'oeuvre et de la disponibilité de cartouches automatiques compactes et modulaires destinées aux petits et moyens producteurs, tandis que le segment semi-automatique devrait croître à un TCAC plus modeste de 3,2 %, conservant ainsi un rôle dans la production alimentaire à faible volume et spécialisée.
- Par vitesse
Sur la base de la vitesse, le marché mondial de l'emballage alimentaire est segmenté en 60 cartons par minute, 60 à 150 cartons par minute et plus de 150 cartons par minute. Le segment de 60 à 150 cartons par minute a dominé le marché avec une part de 46,52 % en 2025, puisqu'il correspond aux besoins de production de la majorité des gammes d'aliments en volume moyen dans la boulangerie, les produits laitiers, les collations et les aliments congelés.
Le segment des 150 cartons par minute ci-dessus devrait connaître le TCAC le plus rapide de 7,8 % entre 2026 et 2033, sous l'impulsion de grands fabricants d'aliments qui consolident la production sur des lignes moins rapides et grâce aux progrès continus du servomoteur et de l'alimentation robotisée qui augmentent les vitesses réalisables sans sacrifier la flexibilité du format.
- Par matériaux d'emballage
Sur la base des matériaux d'emballage, le marché mondial de l'emballage alimentaire de cartonnage est segmenté en cartons standard/boîtes de pliage, cartons enduits et recyclables et cartons ondulés. En 2025, le segment des cartons/boîtes de pliage standard a dominé le marché avec une part de 61,84 %, ce qui reflète son utilisation bien établie dans les emballages de céréales, de confiseries, de boulangeries et d'aliments surgelés et la vaste base de machines conçues autour de lui.
Le segment des cartons enduits et recyclables devrait connaître le TCAC le plus rapide de 9,3 % entre 2026 et 2033, sous l'effet de la pression réglementaire et de la pression du détaillant pour remplacer les emballages en plastique et les emballages lamés en plastique par des cartons recyclables à base de fibres, ce qui exige des machines capables de manipuler de nouvelles qualités de carton, des revêtements et des systèmes de colle ou de fermeture de serrure.
- Par application alimentaire
Sur la base de l'application alimentaire, le marché mondial de l'emballage alimentaire est segmenté en boulangerie et confiserie, produits laitiers, aliments congelés et réfrigérés, collations et céréales, viande, volaille et fruits de mer, et plats préparés. Le segment de la boulangerie et de la confiserie a dominé le marché avec une part de 27,63 % en 2025, soutenue par la forte dépendance de la catégorie à l'égard des cartons imprimés, prêts à l'étalage pour les formats cadeaux, multiemballages et impulsions.
Le segment des aliments congelés et réfrigérés devrait connaître le TCAC le plus rapide de 8,2 % entre 2026 et 2033, en raison de la consommation croissante de repas congelés et d'aliments réfrigérés de commodité et de l'introduction de solutions de gamme conçues spécifiquement pour les aliments congelés, où le cartonage doit fonctionner de façon fiable dans des environnements froids et sujets à l'humidité.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché mondial du cartonnage des emballages alimentaires est segmenté en grands fabricants d'aliments, producteurs moyens et régionaux, et co-emballeurs et emballeurs contractuels. Le segment des grands fabricants d'aliments a dominé le marché avec une part de 57,28 % en 2025, ce qui reflète l'ampleur de leur production, l'investissement normalisé en ligne multisite et la préférence pour des systèmes à grande vitesse entièrement intégrés de fournisseurs mondiaux.
Le segment des co-emballages et des emballeurs contractuels devrait connaître le TCAC le plus rapide de 7,6 % de 2026 à 2033, entraîné par les marques alimentaires qui sous-traitent les opérations d'emballage et par les co-emballages.
- Par chaîne de vente
Sur la base de la chaîne de vente, le marché mondial du cartonnage des emballages alimentaires est segmenté en ventes directes d'OEM, distributeurs et intégrateurs de systèmes, et vendeurs d'équipements d'occasion et remis à neuf. Le segment des ventes directes d'OEM a dominé le marché avec une part de 63,45 % en 2025, ce qui reflète le caractère intensif et sur mesure des lignes de cartonnage, qui exigent généralement une collaboration étroite entre les constructeurs de machines et les fabricants d'aliments.
Le segment des distributeurs et intégrateurs de systèmes devrait connaître le TCAC le plus rapide de 7,3 %, de 2026 à 2033, dirigé par les petits producteurs alimentaires qui adoptent des cartonneurs compacts et modulaires à travers des intégrateurs locaux qui combinent des machines de plusieurs fournisseurs en lignes d'emballage complètes.
Quelle est la région qui détient la plus grande part du marché de l'emballage alimentaire cartoning
- L'Europe a dominé le marché du cartonnage des emballages alimentaires et a représenté la plus grande part des revenus de 35,64% en 2025, soutenue par la concentration des principaux fabricants de machines de cartonnage en Allemagne et en Italie, une base de fabrication alimentaire mature et axée sur l'exportation, et une forte dynamique régionale vers des emballages alimentaires recyclables à base de fibres.
- La région bénéficie également d'une expertise en ingénierie profonde et de relations de longue date entre les constructeurs de machines et les marques agroalimentaires multinationales, les constructeurs européens de premier plan dominant les lignes de cartonnage à grande vitesse et entièrement intégrées. La poursuite des investissements dans les plates-formes modulaires et les machines prêtes au carton devrait renforcer le leadership de l'Europe tout au long de la période de prévision.
Allemagne Cartoning Food Packaging Aperçu du marché
Le marché allemand du cartonnage des emballages alimentaires occupe une position de premier plan en Europe, sous-tendue par la présence de plusieurs des principaux spécialistes mondiaux du cartonnage et de l'emballage secondaire, dont Syntegon, Schubert, Optima et Körber, ainsi que par un grand secteur de la fabrication d'aliments et de confiseries. Les fournisseurs allemands sont à l'avant-garde des architectures d'emballage modulaires intégrées aux robots, et le pays sert de base primaire d'ingénierie et d'innovation pour les machines introduites ultérieurement sur les marchés nord-américains et asiatiques.
Italie Cartoning Food Packaging Aperçu du marché
Le marché italien de l'emballage alimentaire est soutenu par un groupe dense de constructeurs de machines d'emballage, dont le groupe IMA, le groupe Marchesini et le groupe Cama, ainsi que par une industrie alimentaire nationale forte. Les fournisseurs italiens sont connus pour leurs systèmes de cartonnage à grande vitesse, précisément conçus, et élargissent leurs offres axées sur les aliments au-delà de leur force pharmaceutique traditionnelle, les propriétaires de marques cherchant des emballages secondaires souples et de haute qualité.
Amérique du Nord Cartoning Food Packaging Market Insight
Le marché nord-américain de l'emballage alimentaire devrait connaître la croissance la plus rapide à l'échelle mondiale, en raison de l'investissement dans l'automatisation des économies de main-d'oeuvre, de la conversion des emballages alimentaires du plastique au carton et du rôle de lancement des nouvelles plateformes dans la région. PACK EXPO International 2026, qui a lieu à Chicago du 18 au 21 octobre et qui est décrit comme le plus grand événement d'emballage et de transformation en Amérique du Nord, sert de point d'introduction à plusieurs nouveaux systèmes européens de cartonnage et d'emballage secondaire, tandis que les constructeurs nationaux tels qu'Econocorp et Bartelt continuent d'offrir des machines de taille droite et livrées rapidement pour les lignes alimentaires à volume moyen.
États-Unis Cartoning Food Packaging Market Insight
Le marché américain de l'emballage alimentaire en carton connaît une croissance constante, en raison de la demande croissante de solutions d'emballage pratiques, durables et prêtes à l'emploi. L'augmentation de la consommation d'aliments emballés, de repas prêts à manger, de produits laitiers et d'aliments congelés appuie l'expansion du marché. Les fabricants adoptent des cartons recyclables, l'automatisation et des technologies d'impression avancées pour améliorer l'efficacité et l'attrait des produits. La sensibilisation croissante à l'environnement, les pressions réglementaires et l'évolution du commerce électronique encouragent davantage l'innovation, faisant des solutions durables de cartonnage une priorité de l'industrie.
Aperçu du marché canadien de l'emballage alimentaire cartonisant
Le marché canadien de l'emballage alimentaire connaît une croissance constante, en raison de la demande croissante de solutions d'emballage pratiques, durables et rentables. La hausse de la consommation d'aliments emballés, de produits laitiers, de repas congelés et de produits prêts-à-manger favorise l'expansion du marché. Les fabricants adoptent de plus en plus des cartons recyclables, des conceptions novatrices et des technologies d'emballage automatisées pour améliorer l'efficacité et la protection des produits. La sensibilisation croissante à l'environnement, les initiatives de durabilité et la demande de matériaux respectueux de l'environnement encouragent l'innovation et renforcent les perspectives du marché pour les solutions de cartonnage de pointe.
Quelles sont les plus grandes entreprises du marché de l'emballage alimentaire cartoning
L'industrie du cartonnage des emballages alimentaires est principalement dirigée par des entreprises bien établies, notamment :
- Syntegon Technology GmbH(Allemagne)
- Groupe IMA S.p.A.(Italie)
- Groupe Marchesini S.p.A.(Italie)
- La société ProMach, Inc.(États-Unis)
- Coesia S.p.A. (R.A Jones)(Italie)
- Gerhard Schubert GmbH (Allemagne)
- OPTIMA groupe d'emballage GmbH (Allemagne)
- Körber AG (Allemagne)
- Groupe Uhlmann (Allemagne)
- Barry-Wehmiller Companies, Inc. (Bartelt) (États-Unis)
- Econocorp, Inc. (États-Unis)
- Delkor Systems, Inc. (États-Unis)
- Fabrication d'ADCO (États-Unis)
- Groupe multivac (Allemagne)
- Rovema GmbH (Allemagne)
- ULMA Packaging, S. Coop. (Espagne)
- Groupe Cama (Italie)
- Bradman Lake Group (Royaume-Uni)
- Groupe Mpac plc (Royaume-Uni)
- Jacob White Packaging Ltd (Royaume-Uni)
- Ishida Co., Ltd. (Japon)
- Fuji Machinery Co., Ltd. (Japon)
- Omori Machinery Co., Ltd. (Japon)
- ACG Worldwide (Inde)
- Nichrome India Ltd. (Inde)
- Tisma Machinery Technology Co., Ltd. (Chine)
Quels sont les derniers développements dans le marché de l'emballage alimentaire cartoning
- En septembre 2026, SOMIC Packaging a annoncé qu'elle présenterait son carton SOMIC 202 aux clients nord-américains à PACK EXPO International 2026. Conçue pour manipuler des conteneurs, des plateaux et des cartons à fente régulière à des vitesses allant jusqu'à 20 paquets par minute, la machine compacte propose des changements de format sans outil et une meilleure accessibilité de la machine.
- En mars 2026, Bartelt Packaging a annoncé qu'il présenterait son carton BIC-S intégré à la technologie INVpack Stickpack à l'interpack 2026 à Düsseldorf, en Allemagne. Le système transfère automatiquement les sacs à dos dans des cartons à des vitesses allant jusqu'à 60 cartons par minute, ce qui démontre comment l'équipement intégré d'emballage primaire et secondaire peut réduire la manutention manuelle et rationaliser les opérations d'emballage alimentaire.
- En avril 2026, ProMach a annoncé son acquisition d'Evolution BPS, un fournisseur d'équipement d'emballage et de services d'ingénierie basé au Royaume-Uni. Plus tôt, le 9 janvier 2026, ProMach a acquis American Holt, DMA Solution et Pride Engineering de Arcline Investment Management. Ces acquisitions ont élargi les capacités d'équipement et de service de ProMach dans les marchés des aliments, des boissons et des produits emballés de consommation.
- En septembre 2026, Bartelt a annoncé qu'il présenterait des systèmes de cartonnage, des lignes d'emballage intégrées et des solutions de balisage grand format à PACK EXPO International 2026, prévue du 18 au 21 octobre à Chicago. L'événement met en évidence la poursuite des investissements dans l'automatisation intégrée des emballages et l'efficacité en fin de ligne.
- En septembre 2026, Syntegon annonce deux premières nord-américaines pour PACK EXPO International 2026 : une ligne intégrée sac-à-cas combinant son sac vertical SVX Agile avec l'emballeur de cas de gravité Elematic 4001 et une nouvelle capacité de scellement d'angle pour le SVX Agile qui prend en charge les styles de sacs haut de gamme à des vitesses allant jusqu'à 120 sacs par minute.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DE L'EMBALLAGE ALIMENTAIRE EN CARTONNAGE
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ATTEINDRE LA TAILLE DU MARCHÉ MONDIAL DE L'EMBALLAGE ALIMENTAIRE EN CARTONNAGE
2.3 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.4 MARCHÉS COUVERTS
2.5 PORTÉE GÉOGRAPHIQUE
2,6 ANS CONSIDÉRÉS POUR L'ÉTUDE
2.7 MÉTHODOLOGIE DE RECHERCHE
2.8 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.9 MODÉLISATION MULTIVARIÉE
2.1 ENTRETIENS PRIMAIRES AVEC DES LEADERS D'OPINION CLÉS
2.11 GRILLE DE POSITIONNEMENT DU MARCHÉ DBMR
2.12 GRILLE DE COUVERTURE DES APPLICATIONS DU MARCHÉ
2.13 MATRICE DES DÉFIS DU MARCHÉ DBMR
2.14 DONNÉES D'IMPORTATION ET D'EXPORTATION
2.15 SOURCES SECONDAIRES
2.16 MARCHÉ MONDIAL DE L'EMBALLAGE ALIMENTAIRE EN CARTONNAGE : APERÇU DE LA RECHERCHE
2.17 HYPOTHÈSES
3 APERÇU DU MARCHÉ
3.1 PILOTES
3.2 RESTRICTIONS
3.3 OPPORTUNITÉS
3.4 DÉFIS
4 RÉSUMÉ EXÉCUTIF
5 INFORMATIONS PREMIUM
5.1 ANALYSE DE LA CHAÎNE DE VALEUR
5.2 ANALYSE DE LA CHAÎNE D'APPROVISIONNEMENT
5.3 ANALYSE IMPORT-EXPORT
5.4 ANALYSE DES CINQ FORCES DE PORTER
5.4.1 POUVOIR DE NÉGOCIATION DES FOURNISSEURS
5.4.2 POUVOIR DE NÉGOCIATION DES ACHETEURS/CONSOMMATEURS
5.4.3 MENACE DE NOUVEAUX ENTRANTS
5.4.4 MENACE DE PRODUITS DE SUBSTITUTION
5.4.5 INTENSITÉ DE LA RIVALITÉ CONCURRENTIELLE
5.5 ANALYSE DE L'APPROVISIONNEMENT EN MATIÈRES PREMIÈRES
5.6 APERÇU DES INNOVATIONS TECHNOLOGIQUES
5.7 TENDANCES DE L'INDUSTRIE ET PERSPECTIVES D'AVENIR
5.8 STRATÉGIES DE CROISSANCE ADOPTÉES PAR LES PRINCIPAUX ACTEURS DU MARCHÉ
5.9 FACTEURS INFLUENÇANT LA DÉCISION D'ACHAT DES UTILISATEURS FINAUX
5.1 COMPORTEMENT ET DYNAMIQUE D'ACHAT
5.10.1 RECOMMANDATION DE LA FAMILLE ET DES AMIS
5.10.2 RECHERCHE
5.10.3 IMPULSIF
5.10.4 PUBLICITÉ
5.11 ACTIVITÉS PROMOTIONNELLES
5.12 DYNAMIQUE DU REVENU DISPONIBLE DES CONSOMMATEURS/DYNAMIQUE DES DÉPENSES
5.13 STRATÉGIE DE LANCEMENT DE NOUVEAUX PRODUITS
5.13.1 NOMBRE DE LANCEMENTS DE NOUVEAUX PRODUITS
5.13.1.1. EXTENSION DE LIGNE
5.13.1.2. NNEUF EMBALLAGE
5.13.1.3. R-LANCÉ
5.13.1.4. NOUVELLE FORMULATION
5.14 TENDANCES AU NIVEAU DES CONSOMMATEURS
5.15 RÉPONSE AUX EXIGENCES DES CONSOMMATEURS
6 IMPACT DU RALENTISSEMENT ÉCONOMIQUE SUR LE MARCHÉ
6.1 IMPACT SUR LE PRIX
6.2 IMPACT SUR LA CHAÎNE D'APPROVISIONNEMENT
6.3 IMPACT SUR L'EXPÉDITION
6.4 IMPACT SUR LES DÉCISIONS STRATÉGIQUES DE L'ENTREPRISE
7 CADRE RÉGLEMENTAIRE ET LIGNES DIRECTRICES
8 INDICE DE PRIX (PRIX B2B ET PRIX FOB)
9 CAPACITÉ DE PRODUCTION DES PRINCIPAUX FABRICANTS
10 PERSPECTIVES DE LA MARQUE
10.1 ANALYSE COMPARATIVE DES MARQUES
10.2 APERÇU PRODUIT VS MARQUE
11 MARCHÉ MONDIAL DE L'EMBALLAGE ALIMENTAIRE EN CARTON, PAR TYPE DE MACHINE D'ENCARTONNAGE
11.1 APERÇU
11.2 CHARGE VERTICALE/PAR LE HAUT
11.3 CHARGE HORIZONTALE/FINALE
11.4 STYLE PLATEAU
12 MARCHÉS MONDIAUX DE L'EMBALLAGE ALIMENTAIRE EN CARTONNAGE, PAR TYPE DE CARTONNAGE
12.1 APERÇU
12.2 FERMER LES CARTONS
12.3 CARTONS PLIES
12.4 CARTONS SCELLÉS
12,5 AUTRES
13 MARCHÉ MONDIAL DE L'EMBALLAGE ALIMENTAIRE EN CARTON, PAR TYPE D'EMBALLAGE
13.1 APERÇU
13,2 SACHETS
13.3 PLATEAU
13.4 BOÎTES DE CONSERVE ET BOÎTES DE BOÎTE
13,5 SACS
13,6 BOÎTES
13,7 BOUTEILLES
13.8 AUTRES
14 MARCHÉ MONDIAL DE L'EMBALLAGE ALIMENTAIRE EN CARTON, PAR FONCTION
14.1 APERÇU
14.2 MANUEL
14.2.1 MANUEL, PAR TYPE DE MACHINE À ENCARTONNER
14.2.1.1. CHARGE VERTICALE/PAR LE HAUT
14.2.1.2. CHARGE HORIZONTALE/FINALE
14.2.1.3. STYLE PLATEAU
14.3 SEMI-AUTOMATIQUE
14.3.1 SEMI-AUTOMATIQUE, PAR TYPE DE MACHINE À ENCARTONNER
14.3.1.1. CHARGE VERTICALE/PAR LE HAUT
14.3.1.2. CHARGE HORIZONTALE/FINALE
14.3.1.3. STYLE PLATEAU
14.4 AUTOMATIQUE
14.4.1 AUTOMATIQUE, PAR TYPE DE MACHINE À ENCARTONNER
14.4.1.1. CHARGE VERTICALE/PAR LE HAUT
14.4.1.2. CHARGE HORIZONTALE/FINALE
14.4.1.3. STYLE PLATEAU
15 MARCHÉS MONDIAUX DE L'EMBALLAGE ALIMENTAIRE EN CARTON, PAR MODE DE FONCTIONNEMENT
15.1 APERÇU
15.2 MODE CONTINU
15.2.1 MODE CONTINU, PAR TYPE DE MACHINE À ENCARTONNER
15.2.1.1. CHARGE VERTICALE/PAR LE HAUT
15.2.1.2. CHARGE HORIZONTALE/FINALE
15.2.1.3. STYLE PLATEAU
15.3 MODE INTERMITTENT
15.3.1 MODE INTERMITTENT, PAR TYPE DE MACHINE À ENCARTONNER
15.3.1.1. CHARGE VERTICALE/PAR LE HAUT
15.3.1.2. CHARGE HORIZONTALE/FINALE
15.3.1.3. STYLE PLATEAU
16 MARCHÉ MONDIAL DE L'EMBALLAGE ALIMENTAIRE EN CARTON, PAR TYPE DE PRODUIT ALIMENTAIRE
16.1 APERÇU
16.2 EN SAC
16.3 Lâche
16.3.1 EN VRAC, PAR PAQUET
16.3.1.1. SIMPLE
16.3.1.2. MULTIPLE
17 MARCHÉS MONDIAUX DE L'EMBALLAGE ALIMENTAIRE EN CARTON, PAR APPLICATION
17.1 APERÇU
17.2 REMPLISSEUR DE BOÎTES ET DE CANETTES
17.2.1 REMPLISSEUSE DE BOÎTES ET DE CANETTES, PAR TYPE DE MACHINE À ENCARTONNER
17.2.1.1. CHARGE VERTICALE/PAR LE HAUT
17.2.1.2. CHARGE HORIZONTALE/FINALE
17.2.1.3. STYLE PLATEAU
17.3 EMBALLAGE DES PALETTES ALIMENTAIRES
17.3.1 EMBALLAGE DE PALETTES ALIMENTAIRES, PAR TYPE DE MACHINE À ENCARTONNER
17.3.1.1. CHARGE VERTICALE/PAR LE HAUT
17.3.1.2. CHARGE HORIZONTALE/FINALE
17.3.1.3. STYLE PLATEAU
17.4 PRODUITS DE BOULANGERIE ET DE CONFISERIE
17.4.1 PRODUITS DE BOULANGERIE ET DE CONFISERIE, PAR TYPE DE MACHINE À ENCARTONNER
17.4.1.1. CHARGE VERTICALE/PAR LE HAUT
17.4.1.2. CHARGE HORIZONTALE/FINALE
17.4.1.3. STYLE PLATEAU
17,5 boîtes de céréales
17.5.1 BOÎTES DE CÉRÉALES, PAR TYPE DE MACHINE À ENCARTONNER
17.5.1.1. CHARGE VERTICALE/PAR LE HAUT
17.5.1.2. CHARGE HORIZONTALE/FINALE
17.5.1.3. STYLE PLATEAU
EMBALLAGE DE 17,6 BARRES
17.6.1 CONDITIONNEMENT DES BARRES, PAR TYPE DE MACHINE À ENCARTONNER
17.6.1.1. CHARGE VERTICALE/PAR LE HAUT
17.6.1.2. CHARGE HORIZONTALE/FINALE
17.6.1.3. STYLE PLATEAU
17.7 PRODUITS ALIMENTAIRES SURGELÉS
17.7.1 PRODUITS ALIMENTAIRES SURGELÉS, PAR TYPE DE MACHINE À ENCARTONNER
17.7.1.1. CHARGE VERTICALE/PAR LE HAUT
17.7.1.2. CHARGE HORIZONTALE/FINALE
17.7.1.3. STYLE PLATEAU
17.8 INGRÉDIENTS ET PRODUITS MÉLANGÉS
17.8.1 INGRÉDIENTS ET PRODUITS MÉLANGÉS, PAR TYPE DE MACHINE À ENCARTONNER
17.8.1.1. CHARGE VERTICALE/PAR LE HAUT
17.8.1.2. CHARGE HORIZONTALE/FINALE
17.8.1.3. STYLE PLATEAU
17.9 PRODUITS À BASE DE LAIT EN POUDRE
17.9.1 PRODUITS DE LAIT EN POUDRE, PAR TYPE DE MACHINE À ENCARTONNER
17.9.1.1. CHARGE VERTICALE/PAR LE HAUT
17.9.1.2. CHARGE HORIZONTALE/FINALE
17.9.1.3. STYLE PLATEAU
17.1 COLLATIONS
17.10.1 ALIMENTS DE COLLATION, PAR TYPE DE MACHINE À ENCARTONNER
17.10.1.1. CHARGE VERTICALE/PAR LE HAUT
17.10.1.2. CHARGE HORIZONTALE/FINALE
17.10.1.3. STYLE PLATEAU
17.11 AUTRES
17.11.1 AUTRES, PAR TYPE DE MACHINE À ENCARTONNER
17.11.1.1. CHARGE VERTICALE/PAR LE HAUT
17.11.1.2. CHARGE HORIZONTALE/FINALE
17.11.1.3. STYLE PLATEAU
18 MARCHÉ MONDIAL DE L'EMBALLAGE ALIMENTAIRE EN CARTON, PAR CANAL DE DISTRIBUTION
18.1 APERÇU
18.2 VENTES DIRECTES
18.3 OEM
19 Marché mondial de l'emballage alimentaire en carton, par zone géographique
Marché mondial de l'emballage alimentaire en carton (toutes les segmentations fournies ci-dessus sont représentées dans ce chapitre par pays)
19.1 AMÉRIQUE DU NORD
19.1.1 États-Unis
19.1.2 CANADA
19.1.3 MEXIQUE
19.2 EUROPE
19.2.1 ALLEMAGNE
19.2.2 Royaume-Uni
19.2.3 ITALIE
19.2.4 FRANCE
19.2.5 ESPAGNE
19.2.6 SUISSE
19.2.7 RUSSIE
19.2.8 TURQUIE
19.2.9 BELGIQUE
19.2.10 PAYS-BAS
19.2.11 RESTE DE L'EUROPE
19.3 ASIE-PACIFIQUE
19.3.1 JAPON
19.3.2 CHINE
19.3.3 CORÉE DU SUD
19.3.4 INDE
19.3.5 SINGAPOUR
19.3.6 THAÏLANDE
19.3.7 INDONÉSIE
19.3.8 MALAISIE
19.3.9 PHILIPPINES
19.3.10 AUSTRALIE ET NOUVELLE-ZÉLANDE
19.3.11 HONG KONG
19.3.12 TAÏWAN
19.3.13 RESTE DE L'ASIE-PACIFIQUE
19.4 AMÉRIQUE DU SUD
19.4.1 BRÉSIL
19.4.2 ARGENTINE
19.4.3 RESTE DE L'AMÉRIQUE DU SUD
19.5 MOYEN-ORIENT ET AFRIQUE
19.5.1 AFRIQUE DU SUD
19.5.2 ÉGYPTE
19.5.3 ARABIE SAOUDITE
19.5.4 ÉMIRATS ARABES UNIS
19.5.5 ISRAËL
19.5.6 RESTE DU MOYEN-ORIENT ET DE L'AMÉRIQUE
20 MARCHÉS MONDIAUX DE L'EMBALLAGE ALIMENTAIRE EN CARTONNAGE, PAYSAGE DES ENTREPRISES
20.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : MONDIAL
20.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
20.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
20.4 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
20.5 FUSIONS ET ACQUISITIONS
20.6 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
20.7 EXTENSION
20.8 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
21 ANALYSE SWOT
22e MARCHÉ MONDIAL DE L'EMBALLAGE ALIMENTAIRE EN CARTONNAGE – PROFIL DE L'ENTREPRISE
22.1 BETTI
22.1.1 INSTANTANÉ DE L'ENTREPRISE
22.1.2 ANALYSE DES REVENUS
22.1.3 PORTEFEUILLE DE PRODUITS
22.1.4 ÉVOLUTIONS RÉCENTES
22.2 ECONOCORP INC.
22.2.1 INSTANTANÉ DE L'ENTREPRISE
22.2.2 ANALYSE DES REVENUS
22.2.3 PORTEFEUILLE DE PRODUITS
22.2.4 ÉVOLUTIONS RÉCENTES
22.3 GROUPE D'EMBALLAGE LANGEN
22.3.1 INSTANTANÉ DE L'ENTREPRISE
22.3.2 ANALYSE DES REVENUS
22.3.3 PORTEFEUILLE DE PRODUITS
22.3.4 ÉVOLUTIONS RÉCENTES
22.4 SYNTEGON TECHNOLOGY GMBH
22.4.1 INSTANTANÉ DE L'ENTREPRISE
22.4.2 ANALYSE DES REVENUS
22.4.3 PORTEFEUILLE DE PRODUITS
22.4.4 ÉVOLUTIONS RÉCENTES
22.5 IWK VERPACKUNGSTECHNIK GMBH
22.5.1 INSTANTANÉ DE L'ENTREPRISE
22.5.2 ANALYSE DES REVENUS
22.5.3 PORTEFEUILLE DE PRODUITS
22.5.4 ÉVOLUTIONS RÉCENTES
22.6 EMBALLAGE JACOB WHITE LTÉE
22.6.1 INSTANTANÉ DE L'ENTREPRISE
22.6.2 ANALYSE DES REVENUS
22.6.3 PORTEFEUILLE DE PRODUITS
22.6.4 ÉVOLUTIONS RÉCENTES
22.7 GUANGDONG KENWEJ INTELLECTUALIZED MACHINERY CO., LTD
22.7.1 INSTANTANÉ DE L'ENTREPRISE
22.7.2 ANALYSE DES REVENUS
22.7.3 PORTEFEUILLE DE PRODUITS
22.7.4 ÉVOLUTIONS RÉCENTES
22,8 APEX
22.8.1 INSTANTANÉ DE L'ENTREPRISE
22.8.2 ANALYSE DES REVENUS
22.8.3 PORTEFEUILLE DE PRODUITS
22.8.4 ÉVOLUTIONS RÉCENTES
22.9 MESSERSÌ PACKAGING SRL
22.9.1 INSTANTANÉ DE L'ENTREPRISE
22.9.2 ANALYSE DES REVENUS
22.9.3 PORTEFEUILLE DE PRODUITS
22.9.4 ÉVOLUTIONS RÉCENTES
22.1 KREBER
22.10.1 INSTANTANÉ DE L'ENTREPRISE
22.10.2 ANALYSE DES REVENUS
22.10.3 PORTEFEUILLE DE PRODUITS
22.10.4 ÉVOLUTIONS RÉCENTES
22.11 ALIMAC SRL
22.11.1 INSTANTANÉ DE L'ENTREPRISE
22.11.2 ANALYSE DES REVENUS
22.11.3 PORTEFEUILLE DE PRODUITS
22.11.4 ÉVOLUTIONS RÉCENTES
22.12 TEEPACK SPEZIALMASCHINEN GMBH & CO. KG
22.12.1 INSTANTANÉ DE L'ENTREPRISE
22.12.2 ANALYSE DES REVENUS
22.12.3 PORTEFEUILLE DE PRODUITS
22.12.4 ÉVOLUTIONS RÉCENTES
22.13 LOESCHPACK (UNE PARTIE DU GROUPE PIEPENBROCK)
22.13.1 INSTANTANÉ DE L'ENTREPRISE
22.13.2 ANALYSE DES REVENUS
22.13.3 PORTEFEUILLE DE PRODUITS
22.13.4 ÉVOLUTIONS RÉCENTES
22.14 SMI SPA
22.14.1 INSTANTANÉ DE L'ENTREPRISE
22.14.2 ANALYSE DES REVENUS
22.14.3 PORTEFEUILLE DE PRODUITS
22.14.4 ÉVOLUTIONS RÉCENTES
22.15 MPAC GROUP PLC
22.15.1 INSTANTANÉ DE L'ENTREPRISE
22.15.2 ANALYSE DES REVENUS
22.15.3 PORTEFEUILLE DE PRODUITS
22.15.4 ÉVOLUTIONS RÉCENTES
22.16 BIBANS CORPORATION
22.16.1 INSTANTANÉ DE L'ENTREPRISE
22.16.2 ANALYSE DES REVENUS
22.16.3 PORTEFEUILLE DE PRODUITS
22.16.4 ÉVOLUTIONS RÉCENTES
22.17 EMBALLAGES PMR INC.
22.17.1 INSTANTANÉ DE L'ENTREPRISE
22.17.2 ANALYSE DES REVENUS
22.17.3 PORTEFEUILLE DE PRODUITS
22.17.4 ÉVOLUTIONS RÉCENTES
22.18 KYOTO SEISAKUSHO CO., LTD.
22.18.1 INSTANTANÉ DE L'ENTREPRISE
22.18.2 ANALYSE DES REVENUS
22.18.3 PORTEFEUILLE DE PRODUITS
22.18.4 ÉVOLUTIONS RÉCENTES
22.19 COESIA SPA
22.19.1 INSTANTANÉ DE L'ENTREPRISE
22.19.2 ANALYSE DES REVENUS
22.19.3 PORTEFEUILLE DE PRODUITS
22.19.4 ÉVOLUTIONS RÉCENTES
22.2 OPTIMA PACKAGING GROUP GMBH
22.20.1 INSTANTANÉ DE L'ENTREPRISE
22.20.2 ANALYSE DES REVENUS
22.20.3 PORTEFEUILLE DE PRODUITS
22.20.4 ÉVOLUTIONS RÉCENTES
22.21 ACMI SPA
22.21.1 INSTANTANÉ DE L'ENTREPRISE
22.21.2 ANALYSE DES REVENUS
22.21.3 PORTEFEUILLE DE PRODUITS
22.21.4 ÉVOLUTIONS RÉCENTES
22.22 BERGAMI PACKAGING SOLUTIONS SRL
22.22.1 INSTANTANÉ DE L'ENTREPRISE
22.22.2 ANALYSE DES REVENUS
22.22.3 PORTEFEUILLE DE PRODUITS
22.22.4 ÉVOLUTIONS RÉCENTES
22.23 MACHINES D'EMBALLAGE WENZHOU KAIXIANG
22.23.1 INSTANTANÉ DE L'ENTREPRISE
22.23.2 ANALYSE DES REVENUS
22.23.3 PORTEFEUILLE DE PRODUITS
22.23.4 ÉVOLUTIONS RÉCENTES
22.24 DOUGLAS MACHINE INC.
22.24.1 INSTANTANÉ DE L'ENTREPRISE
22.24.2 ANALYSE DES REVENUS
22.24.3 PORTEFEUILLE DE PRODUITS
22.24.4 ÉVOLUTIONS RÉCENTES
REMARQUE : LA LISTE DES ENTREPRISES PRÉSENTÉES N'EST PAS EXHAUSTIVE ET EST CONFORME AUX EXIGENCES DE NOS CLIENTS PRÉCÉDENTS. NOTRE ÉTUDE COMPREND PLUS DE 100 ENTREPRISES. LA LISTE PEUT ÊTRE MODIFIÉE OU REMPLACÉE SUR DEMANDE.
23 QUESTIONNAIRE
24 RAPPORTS CONNEXES
25 À PROPOS DE DATA BRIDGE MARKET RESEARCH

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











