


Segmentation du marché mondial des systèmes d'aéronefs non habités (Counter-UAS), selon la configuration du système (portable, monté sur véhicule et autonome), composante (logiciel, et services), technologie (système laser, technologies de défense cinétique et système électronique), déploiement (air, terre et marine), source d'énergie (alimentée en batterie, rechargeable, électrique, hybride et à base de carburant), gamme d'opérations (moins de 10 Km, 10-15 Km, 15-20 Km et plus de 20 Km), utilisateur final (défense et militaire, sécurité intérieure, commerciale et industrielle, etc.), canal de distribution (en ligne et hors ligne) - tendances et prévisions de l'industrie jusqu'en 2033
Qu'est-ce que la taille du marché et le taux de croissance des systèmes d'aéronefs non habités
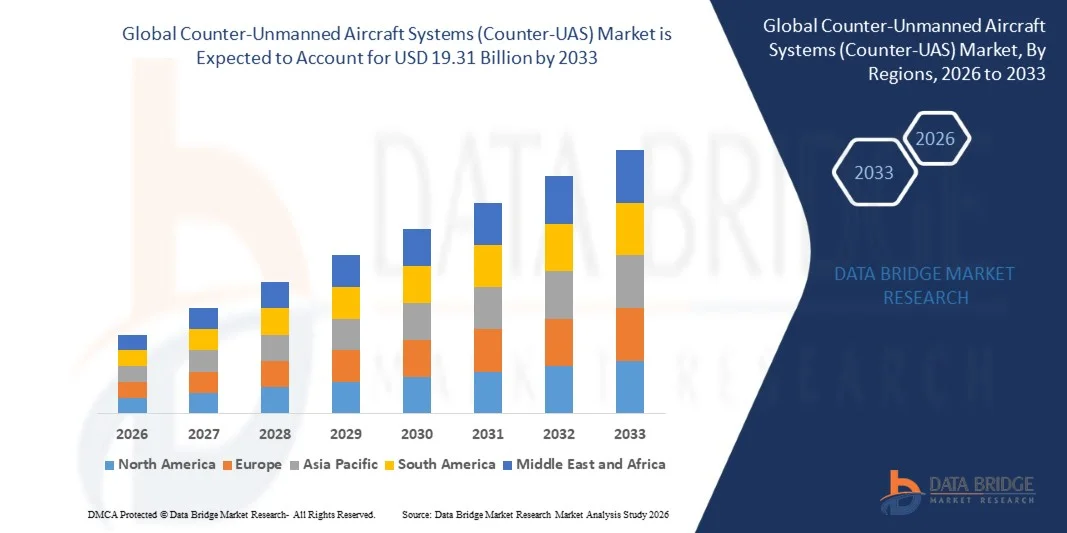
- Selon l'analyse de Data Bridge Market Research, le marché des systèmes d'aéronefs contre-manipulation (Counter-UAS) a été évalué à3,20 milliards de dollars en 2025et devrait atteindre19,31 milliards de dollars en 2033, croissance à unTCAC de 25,20 % de 2026 à 2033.
- Le marché connaît une croissance constante en raison de préoccupations croissantes en matière de sécurité liées aux activités de drones non autorisés, de l'adoption croissante de solutions de contre-drone à travers la défense etsécurité intérieureapplications et progrès rapides en matière de radar, de radiofréquence (RF), d'électro-optique/infrarouge (EO/IR),intelligence artificielle,technologies de détection intégrées.
- Le déploiement croissant de systèmes aériens sans pilote pour les opérations militaires, les activités illicites et les menaces à la sécurité, combiné à la nécessité croissante de protéger les infrastructures essentielles, les aéroports, les bases militaires, les frontières et les espaces publics, oblige les gouvernements et les organisations de défense à adopter des technologies anti-UAS de pointe. Des systèmes de détection et de suivi, des solutions de brouillage RF, des systèmes de guerre électronique et des plates-formes intégrées de contre-drone sont de plus en plus déployés pour fournir une protection automatisée, évolutive et efficace contre les menaces de drones en évolution.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):3.20 milliards de dollars
- Valeur marchande prévue (2033) :19,31 milliards de dollars
- Prévisions CAGR (2026-2033):25.20%
- Région phare en 2025:Amérique du Nord
- Région en pleine croissance :Asie-Pacifique
Quels sont les principaux débouchés du marché des systèmes d'aéronefs contre-manipulation (Counter-UAS)
- L'Amérique du Nord a dominé le marché des systèmes d'avions contre-manipulation (Counter-UAS) avec la plus grande part de revenu de 49 % en 2025, soutenue par des dépenses de défense considérables, une sensibilisation accrue aux menaces que les drones font peser sur les infrastructures essentielles et un écosystème technologique contre-drone mature.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide avec un TCAC de 24,72 %, passant de 2026 à 2033, alimenté par l'augmentation des dépenses militaires, l'augmentation des incursions de drones et l'augmentation des investissements dans les technologies de contre-drone en Australie, au Japon, en Inde et sur d'autres marchés régionaux.
- Le segment des systèmes autonomes a dominé le marché avec une part de 42 % en 2025, en raison de l'augmentation du déploiement dans les bases militaires, les aéroports, les infrastructures essentielles et les applications de la sécurité aux frontières.
- Portable est le type de configuration du système qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 30 %, ce qui reflète l'augmentation de la demande de solutions de défense mobiles et rapidement déployables.
- Le segment du matériel dominait la catégorie des composants avec une part des revenus de 58,3% en 2025, en raison de la demande croissante de systèmes radar, de capteurs RF, de jammers, de caméras électro-optiques et d'équipements cinétiques de contre-drone.
- Les systèmes électroniques représentaient 43,4% de la part de marché en 2025, préféré par l'adoption généralisée de technologies de brouillage RF, de brouillage et de guerre électronique pour neutraliser les drones non autorisés.
- Le segment naval est la catégorie de déploiement qui connaît la croissance la plus rapide, avec un TCAC de 24,0 %, sous l'effet de préoccupations croissantes concernant les menaces à l'égard des drones visant les navires, les infrastructures maritimes et les opérations de sécurité côtière.
Portée du rapport et segmentation du marché des systèmes d'aéronefs non habités
|
Attributs |
Systèmes d'aéronefs non habités (Counter-UAS) Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
|
Quelle est la tendance clé sur le marché des systèmes d'aéronefs contre-manipulation (Counter-UAS)
- Les forces de défense et les organismes de sécurité adoptent de plus en plus des architectures anti-UAS en couches qui combinent radar, détecteurs de radiofréquences, systèmes électrooptiques/infrarouges, logiciels de commande et de contrôle et effecteurs électroniques ou cinétiques pour détecter et neutraliser les menaces de drone de plus en plus complexes.
- Par exemple, en février 2025, Lockheed Martin a présenté une solution anti-UAS évolutive combinant un logiciel de détection et de suivi de l'IA, des capteurs à faible coût, des commandes et des effets multiples pour offrir une protection en couches contre les petits systèmes d'aéronefs sans pilote.
- La fusion de capteurs avec l'IA et la classification automatisée des cibles sont de plus en plus intégrées aux plates-formes de la contre-UAS pour améliorer la précision de détection, accélérer l'identification des menaces et réduire la charge de travail des opérateurs lors des incursions complexes de drones.
- Les exploitants d'infrastructures essentielles, les installations militaires, les aéroports et les organismes de sécurité publique déploient de plus en plus de systèmes anti-UAS à capteurs multiples pour assurer une surveillance continue et une intervention rapide contre les drones non autorisés.
- Par exemple, en mars 2025, DroneShield a élargi son portefeuille DroneSentry Counter-UAS avec des capacités de détection et de suivi multicapteurs configurables, y compris SensorFusionAI, pour les applications gouvernementales, les infrastructures critiques et militaires.
- Alors que les menaces de drones continuent d'évoluer vers un plus grand nombre, une plus grande autonomie et des profils de vol plus complexes, la demande d'architectures anti-UAS intégrées, adaptées à l'IA et évolutives devrait s'accélérer et renforcer la défense en couches comme élément central de la sécurité moderne de l'espace aérien.
Quels sont les principaux moteurs du marché des systèmes d'aéronefs non habités (Counter-UAS)
- La prolifération rapide de drones commerciaux et militaires et leur utilisation croissante pour des missions de surveillance, de reconnaissance et d'attaque ont considérablement accru la demande de systèmes de lutte contre les SAMU capables de détecter, de suivre, d'identifier et de neutraliser les menaces aériennes non autorisées.
- Par exemple, en janvier 2026, la Joint Interagency Task Force 401 de l'armée américaine a annoncé sa première acquisition de Réplicateur 2, achetant deux systèmes DroneHunter F700 spécifiquement pour contrer la menace croissante de la petite UAS et protéger les installations militaires et les infrastructures essentielles.
- Les organisations militaires, les organismes de sécurité intérieure et les exploitants d'infrastructures critiques intègrent les technologies de lutte contre la SAMU dans leurs architectures de sécurité pour protéger le personnel, les installations militaires, les aéroports, les ports, les installations énergétiques et d'autres biens de grande valeur contre les menaces de plus en plus accessibles aux drones.
- Par exemple, en septembre 2024, l'OTAN a mené son exercice d'interopérabilité technique C-UAS aux Pays-Bas, auquel ont participé 450 participants de 19 pays alliés et de trois pays partenaires, et a testé plus de 60 capteurs, effecteurs, jammers et autres technologies pour détecter, identifier et neutraliser les drones.
- Avec les gouvernements et les organisations de défense qui accordent de plus en plus de priorité à la protection contre les menaces aériennes peu coûteuses et en évolution rapide, les systèmes de lutte contre l'UAS demeureront essentiels pour renforcer la sécurité de l'espace aérien, protéger les biens essentiels et soutenir les opérations de défense de la prochaine génération.
Quels sont les facteurs qui remettent en cause la croissance du marché des systèmes d'aéronefs contre-manipulation (Counter-UAS)
- Les systèmes avancés de contre-UAS nécessitent des investissements importants parce qu'ils combinent des capteurs spécialisés, des plates-formes de commande et de contrôle, du matériel de guerre électronique, des intercepteurs cinétiques et d'autres technologies de détection et d'atténuation sophistiquées.
- Par exemple, en avril 2024, le chef de l'acquisition du Pentagone a déclaré que les engagements contre-drone coûtant plus de USD 100 000 par tir devenaient trop coûteux, soulignant la nécessité de réduire le coût de la défaite des systèmes aériens sans pilote.
- Le coût élevé de certaines technologies d'interception pose des problèmes d'accessibilité lorsque des drones bon marché sont déployés en grand nombre, en particulier pour les organisations militaires qui recherchent des capacités défensives évolutives et durables.
- L'approvisionnement contre-UAS est également confronté à des défis liés à l'évolution rapide des technologies de drones, aux exigences d'interopérabilité, aux essais, à la certification et à l'intégration avec les réseaux de commandement et de contrôle existants, ce qui accroît la complexité du déploiement pour les organisations de défense et de sécurité.
- Par exemple, en janvier 2024, Unmanned Airspace a mis l'accent sur les problèmes d'approvisionnement identifiés par l'Ukraine, y compris la nécessité d'acquérir rapidement des systèmes contre-UAS, de les déployer massivement, de rester abordables et de s'intégrer efficacement dans les environnements opérationnels.
- La combinaison de coûts d'interception élevés, d'intégration complexe des systèmes et de menaces de drones en évolution rapide continue de remettre en question le déploiement généralisé de la contre-UAS, en particulier lorsque les organisations ont besoin de solutions abordables, évolutives et interopérables capables de faire face à un grand nombre de menaces aériennes diverses.
Comment est segmenté le marché des systèmes d'aéronefs non habités (Counter-UAS)
Le marché des systèmes d'aéronefs contre-manipulation (Counter-UAS) est segmenté en fonction de la configuration du système, des composants, de la technologie, du déploiement, de la source d'énergie, de la gamme d'exploitation, de l'utilisateur final et du canal de distribution.
- Par configuration système
Sur la base de la configuration du système, le marché des systèmes d'aéronefs non habités (Counter-UAS) est segmenté en systèmes portables, montés sur véhicule et autonomes. Le segment des systèmes autonomes a dominé le marché avec une part de 42 % en 2025, en raison du déploiement accru dans les bases militaires, les aéroports, les infrastructures essentielles et les applications de sécurité aux frontières. Ces systèmes assurent une surveillance et une protection continues au moyen de technologies radar, RF, EO/IR et de commande et de contrôle intégrés. Les plates-formes autonomes sont préférées pour les exigences de défense à emplacement fixe où la détection et l'atténuation persistantes des drones sont essentielles. Leur capacité à combiner plusieurs technologies de détection et de neutralisation dans un cadre d'infrastructure unique améliore l'efficacité opérationnelle.
Le segment des systèmes portables Counter-UAS devrait enregistrer la croissance la plus rapide à un TCAC de 30 % entre 2026 et 2033, sous l'effet de la demande croissante de solutions de défense mobiles et rapidement déployables. Ces systèmes légers permettent au personnel militaire, aux forces de l'ordre et aux équipes de sécurité de contrer les drones non autorisés dans des environnements opérationnels dynamiques. Les solutions portatives offrent une flexibilité pour les opérations sur le champ de bataille, les événements de sécurité temporaires et les applications d'intervention d'urgence. Les progrès dans les capteurs miniaturisés, les technologies de guerre électronique et l'efficacité de la batterie améliorent les performances du système. La demande croissante de capacités de défense expéditionnaires et de protection contre les petites menaces aériennes sans pilote accélère l'adoption.
- Par composante
Sur la base de l'élément, le marché des systèmes d'aéronefs contre-manipulation (Counter-UAS) est segmenté en matériel, logiciels et services. Le segment du matériel a dominé le marché avec une part de 58,3% en 2025, soutenue par une demande croissante de systèmes radar, de capteurs RF, de jammers, de caméras électro-optiques et d'équipements cinétiques de contre-drone. Les composants matériels constituent l'infrastructure de base nécessaire pour détecter, suivre, identifier et neutraliser les aéronefs non habités non autorisés. Les organisations de défense investissent massivement dans des réseaux de capteurs avancés et du matériel de guerre électronique pour améliorer la protection de l'espace aérien. L'amélioration continue de la précision des radars, de la portée de détection et de l'efficacité des mesures d'atténuation renforce l'adoption du matériel. Le déploiement croissant de plates-formes anti-UAS intégrées dans les applications militaires et de sécurité intérieure favorise l'expansion du marché.
Le segment des logiciels devrait connaître la croissance la plus rapide à un TCAC de 15,2 %, de 2026 à 2033, grâce à l'intégration croissante de l'intelligence artificielle, de l'apprentissage machine et de l'analyse avancée dans les plateformes de contre-UAS. Les solutions logicielles améliorent l'identification automatisée des menaces, la classification des cibles et les capacités de prise de décisions en temps réel. Les algorithmes basés sur l'IA permettent une détection plus rapide des petits drones de basse altitude opérant dans des environnements complexes. La demande croissante de plates-formes centralisées de commande et de contrôle encourage l'adoption de solutions logicielles avancées. Les mises à jour logicielles permettent également aux systèmes matériels existants d'améliorer les performances sans remplacement complet.
- Par technologie
Sur la base de la technologie, le marché des systèmes d'avions contre-manipulation (Counter-UAS) est segmenté en systèmes laser, technologies de défaite cinétique et systèmes électroniques. Le segment des systèmes électroniques a dominé le marché avec 43,4% de parts en 2025, grâce à l'adoption généralisée de technologies de brouillage RF, de brouillage et de guerre électronique pour neutraliser les drones non autorisés. Les solutions électroniques contre-UAS permettent d'atténuer efficacement les effets sans exiger la destruction physique de l'aéronef cible. Ces systèmes sont de plus en plus déployés par les forces de défense, les aéroports et les organismes de sécurité en raison de leur flexibilité opérationnelle. Les préoccupations croissantes concernant la surveillance par drone, la contrebande et les menaces sur le champ de bataille sont une demande croissante de contre-mesures électroniques.
Le segment des systèmes laser devrait enregistrer la croissance la plus rapide à un TCAC de 25 % de 2026 à 2033, soutenu par une demande croissante de solutions précises, rentables et non kinétiques de neutralisation des drones. Les systèmes anti-UAS au laser offrent des capacités d'engagement précises avec des coûts opérationnels réduits par rapport aux méthodes d'interception classiques. Les progrès continus dans les technologies d'énergie dirigée améliorent la portée, la précision et le temps de réponse. Les organisations de défense évaluent de plus en plus les systèmes laser pour la protection contre les essaims de drones et les menaces aériennes répétées. Ces systèmes offrent des avantages tels quemunitionsla dépendance et la capacité d'engagement rapide.
- Par déploiement
Sur la base du déploiement, le marché des systèmes d'avions contre-manipulation (Counter-UAS) est segmenté en systèmes aériens, terrestres et navals. Le segment du déploiement terrestre a dominé le marché avec une part de 42 % en 2025, en raison de la demande croissante de solutions terrestres de contre-drone dans les installations militaires, les zones de sécurité frontalière, les aéroports et les infrastructures essentielles. Les systèmes terrestres de contre-UAS offrent une protection flexible grâce à des plates-formes fixes et mobiles équipées de radar, de détection RF, de guerre électronique et de capacités d'interception cinétique. Les organisations de défense déploient largement ces systèmes pour protéger les troupes, les centres de commandement et les biens stratégiques contre les menaces aériennes non autorisées. L'adoption croissante de réseaux de surveillance au sol et de systèmes intégrés de défense aérienne favorise la croissance du segment.
Le segment du déploiement naval devrait enregistrer la croissance la plus rapide à un TCAC de 24,0 % entre 2026 et 2033, en raison des préoccupations croissantes concernant les menaces à l'égard des drones visant les navires, les infrastructures maritimes et les opérations de sécurité côtière. Les forces navales investissent dans des systèmes anti-UAS perfectionnés pour protéger les porte-avions, les navires de guerre, les ports et les biens en mer contre la surveillance aérienne et les drones d'attaque. L'intégration des systèmes radar, de guerre électronique et de détection autonome renforce les capacités de réaction aux menaces maritimes. L'adoption croissante de systèmes sans pilote dans la guerre navale accroît le besoin de solutions spécialisées de contre-drone. La montée des tensions géopolitiques et les problèmes de sécurité maritime encouragent les gouvernements à renforcer leurs capacités de défense navale.
- Par source d'énergie
Sur la base de la source d'énergie, le marché des systèmes d'aéronefs contre-manipulation (Counter-UAS) est segmenté en systèmes alimentés par batterie, rechargeables/électriques, hybrides et à base de carburant. Le segment des sources d'énergie rechargeables/électriques a dominé le marché avec une part de 40% en 2025, soutenue par l'adoption généralisée d'installations anti-UAS fixes nécessitant une alimentation continue et fiable. Ces systèmes sont généralement déployés dans les aéroports, les bases militaires, les installations gouvernementales et les sites d'infrastructures essentielles où une exploitation ininterrompue est essentielle. Les solutions électriques offrent des performances stables pour les systèmes radar, les capteurs, les plates-formes de commande et les technologies d'atténuation électroniques. Leur complexité opérationnelle réduite et leurs besoins de maintenance réduits les rendent adaptés aux applications de sécurité de longue durée.
Le segment des sources d'énergie hybrides devrait connaître la croissance la plus rapide à un TCAC de 27 % entre 2026 et 2033, sous l'effet de la demande croissante de solutions anti-UAS flexibles capables de fonctionner dans divers environnements. Les systèmes hybrides combinent plusieurs sources d'énergie pour fournir une endurance opérationnelle prolongée et une mobilité améliorée. Ces systèmes sont particulièrement adaptés aux missions militaires, aux opérations de surveillance à distance et aux déploiements temporaires de sécurité. Les progrès des technologies de stockage de l'énergie et des systèmes de gestion de l'énergie efficaces améliorent les performances des plates-formes hybrides. Les organisations de défense adoptent de plus en plus des solutions mobiles contre-UAS exigeant des périodes opérationnelles plus longues sans recharger ou ravitailler fréquemment.
- Par gamme d'opérations
Sur la base de la portée de l'exploitation, le marché des systèmes d'avions contre-manipulation (Counter-UAS) est segmenté en moins de 10 km, 10 à 15 km, 15 à 20 km et plus de 20 km. Le segment de la gamme de 10 à 15 km a dominé le marché avec une part de 35 % en 2025, en raison de son équilibre entre l'efficacité opérationnelle, la flexibilité du déploiement et l'efficience des coûts. Les systèmes de cette gamme sont largement utilisés pour protéger les installations militaires, les aéroports et les sites industriels contre les menaces des drones de petite et moyenne portée. Ces solutions offrent une distance de détection et d'atténuation suffisante pour de nombreuses applications tactiques et de sécurité. L'adoption croissante de technologies de radar à moyenne portée et de technologie anti-UAS à base de radiofréquences favorise la croissance du segment. Les organismes de défense et de sécurité intérieure préfèrent ces systèmes parce qu'ils offrent une protection efficace sans nécessiter d'infrastructures excessives.
Le segment de l'aire de répartition de plus de 20 km devrait connaître la croissance la plus rapide à un TCAC de 28 % entre 2026 et 2033, sous l'effet de la demande croissante de protection des zones étendues contre les menaces aériennes sans pilote. Les systèmes de lutte contre l'UAS à longue portée permettent une détection et une intervention rapides, améliorant la protection des grandes bases militaires, des frontières et des réseaux d'infrastructures essentielles. Les progrès de la technologie radar, des communications par satellite et des systèmes de commandement intégrés améliorent les capacités de surveillance des menaces sur de longues distances. Le déploiement croissant de drones avec une meilleure endurance et une meilleure portée opérationnelle augmente la demande de contre-mesures à longue portée. Les organisations militaires hiérarchisent les systèmes de défense en couches capables d'identifier les menaces avant d'approcher les zones protégées.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des systèmes d'avions contre-manipulation (Counter-UAS) est segmenté en défense et militaire, sécurité intérieure, commercial et industriel, et autres. Le segment de la défense et de l'armée a dominé le marché avec 52,3% de parts en 2025, soutenu par l'utilisation croissante de systèmes aériens sans pilote dans la guerre moderne, les opérations de renseignement et les missions sur le champ de bataille. Les organisations militaires investissent massivement dans les technologies anti-UAS pour protéger le personnel, l'équipement et les biens stratégiques des drones hostiles. L'adoption croissante d'attaques à base de drones et d'activités de surveillance a accru la demande de solutions de détection et d'atténuation avancées. Les organismes de défense déploient des systèmes intégrés combinant radar, guerre électronique et technologies cinétiques.
Le segment commercial et industriel devrait enregistrer la croissance la plus rapide à un TCAC de 24 % de 2026 à 2033, en raison des préoccupations croissantes concernant l'activité non autorisée des drones dans les aéroports, les installations énergétiques, les sites de fabrication et les lieux publics. Les opérateurs commerciaux adoptent des solutions anti-UAS pour améliorer la sécurité, prévenir les perturbations opérationnelles et protéger les actifs sensibles. L'utilisation croissante des drones dans la logistique, la surveillance et l'inspection industrielle accroît le besoin de gestion contrôlée de l'espace aérien. Des progrès dans les technologies de détection abordables rendent les solutions contre-UAS plus accessibles pour les utilisateurs non-défenseurs. L'évolution de la réglementation à l'appui de la surveillance des drones et des applications de sécurité encourage l'adoption.
- Par canal de distribution
Sur la base du canal de distribution, le marché des systèmes d'avions contre-manipulation (Counter-UAS) est segmenté en canaux en ligne et hors ligne. Le canal de distribution hors ligne a dominé le marché avec une part de 75 % en 2025, en raison des exigences complexes en matière d'approvisionnement et des besoins d'intégration personnalisés associés aux systèmes contre-UAS. Les organismes de défense, les organismes gouvernementaux et les grandes entreprises achètent généralement ces systèmes par le biais de contrats directs avec les fabricants et les fournisseurs de solutions autorisés. Les canaux hors ligne permettent la consultation technique, la personnalisation du système, le support d'installation et les services après-vente. Les programmes d'approvisionnement à grande échelle nécessitent souvent une évaluation, des essais et une intégration approfondies avant leur déploiement. La demande croissante de solutions anti-UAS spécifiques à la mission continue de soutenir les modèles d'achat hors ligne.
Le canal de distribution en ligne devrait enregistrer la croissance la plus rapide à un TCAC de 20 % entre 2026 et 2033, grâce à la disponibilité croissante de solutions de contre-drone de qualité commerciale et de plateformes d'approvisionnement numériques. Les canaux en ligne permettent aux organisations de comparer les technologies, d'accéder aux spécifications des produits et de rationaliser les processus d'achat. L'adoption croissante chez les utilisateurs commerciaux, les fournisseurs de sécurité et les petites organisations favorise l'expansion des ventes numériques. Les fabricants développent de plus en plus des plateformes en ligne pour améliorer l'accessibilité des produits et l'engagement des clients. La demande croissante de solutions anti-UAS portables et abordables soutient l'adoption en ligne.
Quelle est la région qui détient la plus grande part du marché des systèmes d'aéronefs non habités
- L'Amérique du Nord a dominé le marché des systèmes d'avions contre-manipulation (Counter-UAS) avec la plus grande part de revenu de 49 % en 2025, soutenue par des dépenses de défense considérables, une sensibilisation accrue aux menaces que les drones font peser sur les infrastructures essentielles et un écosystème technologique contre-drone mature.
- La région bénéficie également d'une protection accrue pour les installations militaires, les aéroports, les frontières, les biens énergétiques, les ports et d'autres infrastructures essentielles, ainsi que de la présence de fournisseurs de technologies de défense établis et du déploiement croissant de systèmes de détection, de suivi, de commandement et de contrôle en couches et d'atténuation. L'augmentation des investissements dans la sécurité de l'espace aérien et les capacités de contre-drone continue de renforcer la position de leadership de l'Amérique du Nord sur le marché mondial.
États-Unis Systèmes d'aéronefs non habités (Counter-UAS) Aperçu du marché
Le marché américain des systèmes d'aéronefs contre-manipulation (Counter-UAS) connaît une forte croissance en raison de l'augmentation des investissements dans la sécurité intérieure, la protection des bases militaires, la surveillance des frontières et les technologies antidrune avancées. L'écosystème de défense mature du pays, ainsi que l'adoption de plus en plus fréquente de systèmes de détection, de guerre électronique et de systèmes anti-UAS en couches, alimentent la demande dans toutes les applications de défense et de sécurité. En outre, les préoccupations croissantes concernant l'activité non autorisée des drones et la protection des infrastructures essentielles accélèrent le déploiement de solutions intégrées de détection, de suivi et d'atténuation.
Aperçu du marché des systèmes d'aéronefs de lutte contre le trafic non habité en Asie et dans le Pacifique
On s'attend à ce que le marché des systèmes d'avions contre-manipulation (Counter-UAS) de l'Asie-Pacifique connaisse une croissance rapide, en raison de tensions géopolitiques croissantes, de programmes de modernisation de la défense et d'exigences croissantes en matière de sécurité des frontières et de l'espace aérien dans des pays comme la Chine, l'Inde, le Japon et la Corée du Sud. Les investissements croissants dans la guerre électronique, la détection par radar et les capacités intégrées de contre-drone appuient l'expansion du marché régional. En outre, l'accent mis de plus en plus sur les technologies de défense autochtones et la protection des bases militaires, des ports, des aéroports et des infrastructures essentielles accélère l'adoption de la contre-UAS dans les secteurs de la sécurité militaire et intérieure.
Japon Systèmes d'aéronefs non habités (Counter-UAS) Aperçu du marché
Le marché japonais des systèmes d'avions contre-manipulation (Counter-UAS) connaît une croissance constante en raison de l'augmentation des investissements dans la protection de base, les technologies de défense avancées et les capacités de contre-drone. Le Ministère japonais de la défense s'emploie de plus en plus à introduire des équipements de contre-drone plus performants capables de détecter, d'identifier et de bloquer les drones qui pénètrent dans les bases des Forces d'autodéfense. En outre, l'accent croissant mis sur la protection des installations militaires, des installations navales et d'autres infrastructures importantes appuie l'adoption de solutions anti-UAS avancées dans tout le Japon.
Chine Systèmes d'aéronefs non habités (Counter-UAS) Aperçu du marché
Le marché chinois des systèmes d'avions contre-manipulation (Counter-UAS) connaît une croissance rapide, en raison de la modernisation croissante de la défense, de l'adoption croissante de systèmes aériens sans pilote et des exigences croissantes en matière d'espace aérien et de sécurité aux frontières. Le déploiement accru de technologies radar, de guerre électronique et de contre-drone intégrées dans les applications de défense appuie la demande du marché. En outre, l'augmentation des investissements dans les capacités de défense autochtones, la protection de l'infrastructure militaire et les technologies avancées de détection et d'atténuation des drones renforcent la position de la Chine en tant que grand marché pour les solutions contre-UAS dans la région Asie-Pacifique.
R.-U. Systèmes d'aéronefs non habités (Counter-UAS) Aperçu du marché
Le marché des systèmes d'avions contre-manipulation (Counter-UAS) du Royaume-Uni connaît une croissance constante, soutenue par l'adoption croissante de technologies contre-drones dans les applications de défense, de sécurité intérieure et de protection des infrastructures essentielles. L'augmentation des investissements dans la détection intégrée, la guerre électronique et les solutions de sécurité de l'espace aérien en couches contribuent à l'expansion du marché. De plus, les exigences croissantes visant à protéger les installations militaires, les aéroports, les frontières et d'autres biens de grande valeur contre les activités non autorisées des drones appuient le déploiement de systèmes anti-UAS avancés à travers le Royaume-Uni.
Allemagne Systèmes d'aéronefs non habités (Counter-UAS) Aperçu du marché
Le marché allemand des systèmes d'avions contre-manipulation (Counter-UAS) ne cesse de croître en raison de la modernisation croissante de la défense, de l'importance croissante accordée à la sécurité de l'espace aérien et de l'adoption croissante de technologies de contre-drone de pointe. Les organisations de défense et les organismes de sécurité utilisent de plus en plus les solutions anti-UAS pour la protection des installations militaires, des infrastructures essentielles et d'autres sites sensibles. Les progrès continus en matière de radar, de guerre électronique, de détection par l'IA et de technologies d'atténuation intégrées, ainsi que l'accent de plus en plus mis sur le renforcement des capacités de défense européennes et alignées sur l'OTAN, soutiennent davantage la croissance du marché en Allemagne.
Quelles sont les entreprises les plus performantes du marché des systèmes d'aéronefs non habités (Counter-UAS)
L'industrie des systèmes d'aéronefs non habités (Counter-UAS) est principalement dirigée par des entreprises bien établies, notamment :
- NT2(États-Unis)
- Société Lockheed Martin(États-Unis)
- Northrop Grumman(États-Unis)
- L3Harris Technologies, Inc.(États-Unis)
- AeroVironment, Inc. (États-Unis)
- Anduril Industries, Inc. (États-Unis)
- Epirus Inc. (États-Unis)
- SRC, Inc. (États-Unis)
- DroneShield Ltd (Australie)
- Saab AB (Suède)
- Rheinmetall AG (Allemagne)
- Rohde & Schwarz (Allemagne)
- SAFRAN (France)
- KONGSBERG (Norvège)
- Elbit Systems Ltd. (Israël)
- Industrie aérospatiale en Israël (Israël)
- Rafael Advanced Defense Systems Ltd. (Israël)
- Thales (France)
- Leonardo S.p.A. (Italie)
- Hensoldt AG (Allemagne)
Quels sont les derniers développements sur le marché des systèmes d'aéronefs non habités
- En mai 2025, AeroVironment a lancé Titan 4, la prochaine génération de sa technologie de systèmes aériens contre-manifestés. Le système portable et adaptable a été conçu pour détecter et vaincre les menaces de drone des groupes 1 et 2 et intègre la détection passive des menaces avec le soutien de l'IA/ML via le système Titan-SV. Le lancement a élargi le portefeuille C-UAS de Titan avec une solution plus petite, plus légère et plus puissante pour protéger le personnel et l'infrastructure contre les menaces de drones en évolution.
- En février 2025, Adani Defence & Aerospace, en collaboration avec l'Organisation de recherche et de développement pour la défense (DRDO), a dévoilé un système antidrogue monté sur véhicule à Aero India 2025. Développé dans le cadre du transfert de technologie DRDO, le système a été mis en place pour renforcer la protection contre les menaces asymétriques des drones et appuyer le développement des capacités anti-UAS autochtones.
- En octobre 2024, Rohde & Schwarz lance ARDRONIS Detect, une solution compacte de contre-drone conçue pour détecter et identifier différents types de drones à travers leurs signaux radio. Le produit constitue la base du système ARDRONIS Counter-UAS de la société et a été introduit en tant qu'ajout rentable à son portefeuille de détection de drones pour les installations sensibles et les applications de sécurité.
- En juin 2024, Safran Electronics & Defense a lancé Skyjacker, un système de contre-drone conçu pour neutraliser les menaces de drones par le spoofing GNSS. Le système combine des émetteurs de spoofing avec des capacités de commande et de contrôle et peut être intégré avec des capteurs radar, optronic, et d'autres effecteurs, fournissant une solution flexible pour contrer les drones individuels et les essaims de drone dans les environnements terrestres et navals.
- En juin 2024, Roke a lancé Roke Agile Counter-UAS, une solution anti-UAS portable et évolutive combinant son capteur RapidEO avec un moteur de fusion d'architecture ouverte et d'autonomie. Le système a été conçu pour détecter les menaces qui pèsent sur les systèmes aériens sans pilote et y réagir, et il favorise l'intégration avec de multiples capteurs, permettant aux utilisateurs militaires, civils, de sécurité nationale et du secteur public d'adapter le système aux différentes exigences opérationnelles.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











