



Segmentation du marché mondial de la transformation des centres de données, par services (services de consolidation, d'optimisation, d'automatisation et de gestion d'infrastructure), utilisateur final (fournisseurs de services cloud, fournisseurs de colocation et entreprises), secteur vertical (banque, finance et assurance, informatique et télécommunications, gouvernement et défense, énergie, industrie manufacturière et autres) - Tendances et prévisions du secteur jusqu'en 2032
Quelle est la taille du marché et le taux de croissance du centre de données
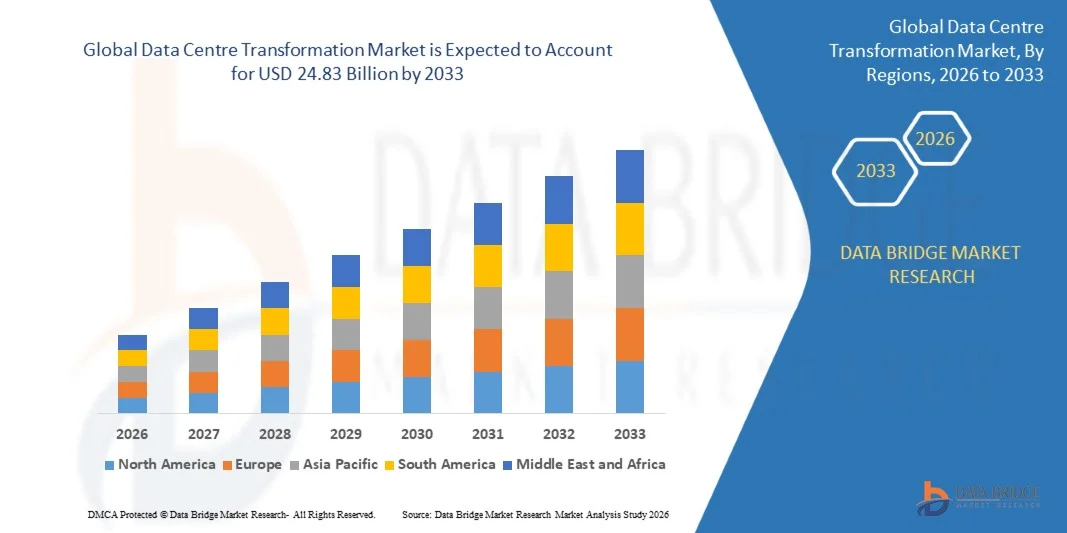
- Selon l'analyse de marché de Data Bridge, la taille du marché de transformation des centres de données mondiaux a été évaluée à11,79 milliards de dollars en 2025et devrait atteindre24,83 milliards de dollars en 2033, à unTCAC de 9,75 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante de technologies numériques de pointe, de l'informatique en nuage et de l'automatisation dans les entreprises et les fournisseurs de services du monde entier.
- En outre, la demande croissante de services de centres de données évolutifs, sûrs et efficaces, associée à la nécessité d'optimiser l'énergie et à la réduction des coûts opérationnels, renforce l'utilisation des services de transformation des centres de données.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):11,79 milliards de dollars
- Valeur marchande prévue (2033) :24,83 milliards de dollars
- Prévisions CAGR (2026-2033): 9.75 %
Quels sont les principaux débouchés du marché de la transformation des centres de données
- Les services de transformation des centres de données offrent des solutions complètes telles que la consolidation, l'optimisation, l'automatisation et la gestion des infrastructures, qui sont de plus en plus essentielles pour les entreprises, les fournisseurs de services en nuage et les opérateurs de colocalisation. Ces solutions améliorent l'efficacité opérationnelle, minimisent les temps d'arrêt et permettent une évolutivité sans faille
- La dépendance croissante à l'égard des applications en nuage, de l'informatique à haute performance et de l'infrastructure informatique hybride stimule la demande de services de transformation. En outre, les organisations accordent la priorité aux solutions de centres de données rentables, durables et automatisés pour améliorer l'agilité, la résilience et la continuité des opérations, faisant de la transformation des centres de données un outil essentiel pour les opérations numériques modernes.
- L'Amérique du Nord a dominé le marché de la transformation des centres de données avec la plus grande part des revenus en 2025, sous l'impulsion d'initiatives de transformation numérique rapides et d'une forte adoption des technologies de l'informatique en nuage à l'échelle des entreprises.
- La région Asie-Pacifique devrait connaître le taux de croissance le plus élevé du monde.transformation du centre de donnéesle marché, en raison de la demande croissante de services en nuage, de l'expansion rapide des économies numériques et de l'augmentation des investissements dans les grandes infrastructures de centres de données dans des pays comme la Chine, l'Inde, le Japon et Singapour
- Le segment des services d'optimisation détenait la plus grande part du marché en 2025 en raison de la nécessité croissante pour les entreprises d'améliorer l'efficacité des centres de données, de réduire les coûts opérationnels et d'améliorer la performance des infrastructures. L'optimisation des services aide les organisations à rationaliser la charge de travail, à améliorer l'utilisation des ressources et à améliorer la fiabilité du système, ce qui en fait un élément clé des stratégies de modernisation de l'infrastructure numérique.
Portée du rapport et segmentation du marché de la transformation des centres de données
|
Attributs |
Transformation des centres de données Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé du marché de la transformation des centres de données
L'adoption de l'informatique en nuage et de l'infrastructure informatique hybride
• L'évolution croissante vers l'informatique en nuage et l'infrastructure informatique hybride façonne de façon significative le marché de la transformation des centres de données, car les organisations recherchent une infrastructure numérique évolutive, souple et efficace pour soutenir les charges de travail modernes. Les solutions de transformation des centres de données gagnent en traction grâce à leur capacité d'optimiser l'utilisation des ressources, d'améliorer l'efficacité opérationnelle et de soutenir une intégration transparente entre les environnements sur site et cloud. Cette tendance encourage les entreprises à moderniser l'infrastructure existante et à mettre en œuvre des solutions avancées de gestion des données qui s'harmonisent avec les stratégies numériques en évolution
• L'augmentation de la demande de services informatiques, de traitement de données en temps réel et de services numériques a accéléré le besoin d'environnements de data centers modernisés. Les entreprises de toutes les industries, comme les finances, les soins de santé, le commerce de détail et les télécommunications, investissent dans la modernisation de l'infrastructure afin de soutenir la croissance des volumes de données et d'assurer la prestation ininterrompue des services. Cette transition est également à l'origine de l'adoption d'infrastructures logicielles, de technologies de virtualisation et de plates-formes de gestion automatisées pour améliorer l'agilité et l'efficacité opérationnelles.
• Les initiatives de transformation numérique influencent les stratégies informatiques des entreprises, les organisations mettant l'accent sur l'automatisation, l'évolutivité et l'efficacité énergétique des infrastructures. La transformation des centres de données permet aux entreprises de réduire la complexité opérationnelle tout en améliorant la performance et la résilience du système. Les fournisseurs de technologie introduisent de plus en plus de plates-formes avancées et de solutions intégrées qui permettent une migration sans faille de la charge de travail, des capacités de sécurité améliorées et une meilleure gestion de l'infrastructure dans des environnements hybrides et multiclouds
• Par exemple, en 2024, Microsoft et Amazon Web Services ont élargi leur infrastructure infonuagique et introduit des services avancés de transformation des centres de données pour appuyer les initiatives de modernisation de l'entreprise. Ces développements ont été introduits pour aider les organisations à migrer les systèmes existants vers des environnements nuageux, à améliorer les capacités de traitement des données et à renforcer la résilience des infrastructures numériques sur les marchés mondiaux.
• Si la demande de solutions de transformation des centres de données augmente, l'expansion durable du marché dépend de l'innovation technologique continue, d'une gestion efficace des infrastructures et de la capacité d'intégrer les technologies de pointe dans les environnements informatiques existants. Les fournisseurs de services se concentrent également sur l'amélioration de l'évolutivité, de l'efficacité opérationnelle et des capacités de cybersécurité pour appuyer les stratégies de transformation numérique à long terme des entreprises
Dynamique du marché de la transformation des centres de données
Chauffeur
Renforcement des initiatives de transformation numérique des entreprises
• La transformation numérique rapide entre les industries est un moteur majeur pour le marché de la transformation des centres de données. Les organisations modernisent leur infrastructure de TI pour soutenir les technologies émergentes comme l'intelligence artificielle, l'analyse des mégadonnées et les applications d'Internet des objets (IoT). Ce changement encourage les entreprises à moderniser les environnements traditionnels des centres de données et à adopter des solutions d'infrastructure flexibles capables de supporter des charges de travail numériques complexes
• L'expansion de l'utilisation des applications en nuage et des services axés sur les données influence la croissance du marché, car les entreprises ont besoin d'infrastructures fiables, évolutives et sécurisées pour gérer des volumes de données croissants. La transformation des centres de données permet aux entreprises d'améliorer la performance du système, d'améliorer la gestion des ressources et d'assurer la continuité des activités tout en soutenant l'évolution des services numériques et des expériences client
• Les fournisseurs de technologie soutiennent activement la modernisation des entreprises grâce à des solutions de transformation avancées, à des services de conseil et à des plates-formes d'infrastructure intégrées. Ces efforts sont appuyés par le besoin croissant d'agilité opérationnelle et d'amélioration de l'efficacité des technologies de l'information, en encourageant les partenariats entre fournisseurs de technologies et entreprises pour rationaliser la modernisation des infrastructures et améliorer les performances des centres de données.
• Par exemple, en 2023, IBM et Dell Technologies ont signalé un déploiement accru de solutions de transformation des centres de données dans les environnements des fournisseurs de services d'entreprise et de cloud. Ces initiatives ont été introduites pour soutenir l'adoption hybride du cloud, optimiser la gestion de l'infrastructure et améliorer l'évolutivité du système pour les charges de travail modernes de l'entreprise
• Bien que les initiatives de transformation numérique stimulent la croissance du marché, l'expansion à long terme dépend de la modernisation continue de l'infrastructure, de l'amélioration de l'interopérabilité entre les plateformes et de la disponibilité de professionnels de l'informatique qualifiés capables de gérer des écosystèmes numériques complexes
Restriction/Défi
Coûts de mise en œuvre élevés et complexité de l'intégration
• Le coût élevé des projets de transformation des centres de données reste un défi important, en particulier pour les petites et moyennes entreprises. La modernisation de l'infrastructure existante, le déploiement de solutions matérielles et logicielles de pointe et la migration des charges de travail vers des plateformes modernes nécessitent des investissements financiers substantiels. Ces coûts peuvent limiter l'adoption parmi les organisations ayant des budgets informatiques limités.
• Les problèmes d'intégration affectent également la croissance du marché, car les entreprises exploitent souvent des systèmes anciens complexes qui nécessitent une planification minutieuse pendant les initiatives de modernisation. Assurer la compatibilité entre l'infrastructure existante et les nouvelles plates-formes numériques peut être techniquement exigeant, nécessitant une expertise spécialisée et des délais de mise en œuvre élargis
• La sécurité et la protection des données influent davantage sur l'adoption, car les organisations doivent veiller à ce que les environnements des centres de données transformés respectent les exigences réglementaires et maintiennent des cadres de cybersécurité robustes. La complexité croissante des cybermenaces exige un suivi continu, des outils de sécurité avancés et des cadres de gouvernance bien structurés pour protéger les données sensibles de l'entreprise.
• Par exemple, en 2024, des organisations de pays comme l'Allemagne et Singapour ont signalé des difficultés à mettre en œuvre des initiatives de transformation à grande échelle des centres de données en raison des besoins élevés en matière d'investissement dans l'infrastructure et de la complexité de l'intégration avec les systèmes informatiques existants. Ces défis ont accru le calendrier des projets et les coûts opérationnels des entreprises en cours de modernisation de l'infrastructure numérique
• Pour relever ces défis, il faudra adopter des stratégies de transformation rentables, améliorer l'interopérabilité entre les systèmes existants et les systèmes modernes et renforcer la collaboration entre les fournisseurs de technologies et les entreprises. Les investissements dans la formation des travailleurs, les cadres de sécurité avancés et les solutions d'infrastructure évolutives seront également essentiels pour soutenir la croissance à long terme du marché mondial de la transformation des centres de données
Comment le marché de la transformation des centres de données est-il segmenté
Le marché est segmenté en fonction des services, de l'utilisateur final et de la verticale.
• Par services
Sur la base des services, le marché de la transformation des centres de données est segmenté en Services de consolidation, Services d'optimisation, Services d'automatisation et Services de gestion de l'infrastructure. Le segment des services d'optimisation détenait la plus grande part du marché en 2025 en raison de la nécessité croissante pour les entreprises d'améliorer l'efficacité des centres de données, de réduire les coûts opérationnels et d'améliorer la performance des infrastructures. Les services d'optimisation aident les organisations à rationaliser la charge de travail, à améliorer l'utilisation des ressources et à améliorer la fiabilité du système, ce qui en fait un élément clé des stratégies de modernisation de l'infrastructure numérique.
Le secteur des services d'automatisation devrait connaître le taux de croissance le plus rapide de 2026 à 2033, grâce à l'adoption croissante d'outils d'automatisation intelligents et d'infrastructures logicielles. Les services d'automatisation permettent aux organisations de réduire les interventions manuelles, d'améliorer l'efficacité opérationnelle et de soutenir le déploiement plus rapide des ressources informatiques, ce qui les rend de plus en plus importants pour la gestion d'environnements hybrides et multicloud complexes.
• Par Utilisateur final
Sur la base de l'utilisateur final, le marché de la transformation des centres de données est segmenté en fournisseurs de services Cloud, fournisseurs de colocation et entreprises. Le segment des fournisseurs de services en nuage détenait la plus grande part du marché en 2025, grâce à l'expansion rapide de l'infrastructure en nuage et à la demande croissante de solutions évolutives de stockage et de traitement des données. Les fournisseurs de services en nuage investissent continuellement dans la modernisation de l'infrastructure des centres de données afin d'améliorer les performances, la fiabilité et l'efficacité énergétique, en soutenant la demande croissante de services en nuage.
Le segment des entreprises devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de l'augmentation des initiatives de transformation numérique dans toutes les industries. Les entreprises modernisent leur infrastructure informatique pour soutenir les technologies de pointe telles que l'intelligence artificielle, l'analyse des mégadonnées et les applications d'Internet des objets, ce qui entraîne une adoption accrue des services de transformation des centres de données.
• Par verticale
Sur la base de la verticale, le marché de la transformation des centres de données est segmenté en BFSI, IT et télécommunications, gouvernement et défense, énergie, fabrication, etc. En 2025, le segment des technologies de l'information et des télécommunications détenait la plus grande part du marché grâce à la croissance rapide des services numériques, de l'informatique en nuage et des applications à forte intensité de données. Les organisations de ce secteur ont besoin d'une infrastructure hautement évolutive et fiable pour appuyer l'exploitation des réseaux, la gestion des données et les services de connectivité à grande vitesse.
Le segment BFSI devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de l'adoption croissante de services bancaires numériques, de services financiers en ligne et de systèmes de gestion des données sécurisés. Les institutions financières investissent dans une infrastructure avancée de centres de données afin d'améliorer la cybersécurité, d'assurer la conformité à la réglementation et d'appuyer le traitement en temps réel des transactions sur les plateformes numériques.
Quelle région détient la plus grande part du marché de la transformation des centres de données
• L'Amérique du Nord a dominé le marché de la transformation des centres de données avec la plus grande part des revenus en 2025, sous l'impulsion d'initiatives de transformation numérique rapide et d'une forte adoption des technologies de l'informatique en nuage entre les entreprises
• Les organisations de la région mettent l'accent sur l'évolutivité de l'infrastructure informatique, la gestion avancée des données et la sécurité des environnements numériques pour soutenir la croissance des volumes de données d'entreprise et d'applications en nuage
• Cette large adoption s'appuie en outre sur des investissements importants dans l'infrastructure technologique, la présence de grands fournisseurs de services en nuage et la demande croissante d'opérations de centres de données efficaces et automatisés dans tous les secteurs
Aperçu du marché de la transformation des centres de données américains
Le marché américain de la transformation des centres de données a enregistré la plus grande part de revenus en 2025 en Amérique du Nord, alimentée par l'adoption rapide de technologies de l'informatique en nuage, de l'analyse des mégadonnées et de l'intelligence artificielle. Les entreprises de toutes les industries investissent dans la modernisation de l'infrastructure informatique existante pour appuyer les services numériques et améliorer l'efficacité opérationnelle. La présence croissante de centres de données à hyperéchelle, ainsi que la demande croissante d'environnements hybrides et multiclouds, favorisent l'expansion du marché de la transformation des centres de données dans le pays.
Europe Centre de données Transformation Aperçu du marché
Le marché de la transformation des centres de données en Europe devrait connaître le taux de croissance le plus rapide entre 2026 et 2033, principalement en raison de la numérisation croissante entre les industries et de l'importance accordée par la réglementation à la sécurité des données et à la protection de la vie privée. Les organismes de la région modernisent leur infrastructure de TI afin d'améliorer l'efficacité opérationnelle et de soutenir les applications numériques de pointe. L'adoption croissante de plateformes cloud, de technologies de virtualisation et de systèmes automatisés de gestion de l'infrastructure accélère également la croissance du marché.
Le marché de la transformation des centres de données du Royaume-Uni
Le marché de la transformation des centres de données du Royaume-Uni devrait connaître une croissance importante de 2026 à 2033, grâce à de solides investissements dans l'infrastructure numérique et à l'adoption croissante de services basés sur le cloud. Les entreprises du pays s'emploient à améliorer les capacités des centres de données afin de soutenir les applications avancées en matière d'analyse, d'intelligence artificielle et de données. La demande croissante de solutions de stockage de données fiables et sécurisées contribue également à l'adoption de services de transformation des centres de données.
Allemagne Centre de données Transformation Aperçu du marché
Le marché allemand de la transformation des centres de données devrait connaître une croissance régulière de 2026 à 2033, alimentée par la base industrielle avancée du pays et fortement axée sur l'innovation technologique. Les entreprises adoptent de plus en plus des solutions modernes de centres de données pour soutenir la fabrication numérique, l'automatisation et les technologies connectées. La demande croissante d'infrastructures éconergétiques et de systèmes de gestion des données sûrs encourage également les organisations à investir dans des initiatives de transformation des centres de données.
Aperçu du marché de la transformation des centres de données Asie-Pacifique
Le marché de la transformation des centres de données de l'Asie et du Pacifique devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de la numérisation rapide, de l'augmentation de la pénétration d'Internet et de l'adoption croissante de services en nuage dans les économies émergentes. Les pays de la région investissent massivement dans l'infrastructure numérique pour soutenir la croissance du commerce électronique, de la fintech et des services en ligne. Les initiatives gouvernementales visant à promouvoir la transformation numérique et le développement d'une ville intelligente accélèrent encore l'adoption des technologies avancées des centres de données.
Japan Data Centre Transformation Market Insight
Le marché japonais de la transformation des centres de données devrait connaître une croissance constante de 2026 à 2033 en raison des fortes capacités technologiques du pays et de la demande croissante d'infrastructures informatiques performantes. Les entreprises japonaises investissent dans des solutions avancées de centres de données pour soutenir l'intelligence artificielle, la robotique et les applications IoT. L'intégration de systèmes écoénergétiques et la gestion automatisée de l'infrastructure appuient également la modernisation des centres de données partout au pays.
Chine Centre de données Transformation Aperçu du marché
En 2025, le marché chinois de la transformation des centres de données représentait la part de marché la plus importante en Asie-Pacifique, attribuée à l'expansion numérique rapide du pays et à l'adoption à grande échelle de services de cloud computing. La Chine est devenue une plaque tournante du développement de l'infrastructure des centres de données, appuyée par de solides initiatives gouvernementales favorisant la transformation numérique. La demande croissante de services en nuage, d'analyse des mégadonnées et de plates-formes numériques avancées stimule les investissements dans les technologies modernes des centres de données partout au pays.
Quelles sont les principales entreprises du marché de la transformation des centres de données
L'industrie de la transformation des centres de données est principalement dirigée par des entreprises bien établies, notamment :
- Accenture (Irlande)
- Atos (France)
- Cisco Systems, Inc. (États-Unis)
- Cognizant (États-Unis)
- Dell Inc. (États-Unis)
- HCL Technologies (Inde)
- IBM (États-Unis)
- Schneider Electric SE (France)
- Wipro (Inde)
- Amazon Web Services (AWS) (États-Unis)
- Digital Realty (États-Unis)
- Equinix (États-Unis)
- Google (États-Unis)
- Microsoft Corporation (États-Unis)
- Oracle (États-Unis)
- Dell EMC (États-Unis)
Quels sont les derniers développements du marché de la transformation des centres de données
- En mars 2026, EdgeConneX a annoncé l'expansion de ses activités dans la région du Kansai au Japon pour soutenir la demande croissante de services informatiques et de cloud. La mise en place de centres de données perfectionnés permet un traitement plus rapide des données et une connectivité à faible latence. Cette expansion vise à renforcer la présence de l'entreprise sur le marché de l'infrastructure numérique Asie-Pacifique tout en soutenant la demande croissante des entreprises pour des applications en temps réel. L'initiative devrait accélérer le déploiement de l'infrastructure informatique de pointe et améliorer la connectivité régionale du cloud
- En février 2025, NTT a annoncé l'acquisition de NTT Data et prévoit de développer près d'un GW de nouvelles capacités de data center dans le cadre de sa stratégie d'expansion axée sur la durabilité. Le projet met l'accent sur l'utilisation des énergies renouvelables et les technologies de réutilisation de la chaleur résiduelle pour réaliser des opérations nettes nulles. Ce développement vise à renforcer les capacités de l'entreprise en matière d'infrastructure numérique tout en soutenant l'exploitation de centres de données respectueux de l'environnement. Cette initiative devrait encourager les pratiques de transformation des centres de données à haut rendement énergétique sur le marché mondial
- En janvier 2024, les centres de données Vantage ont obtenu un investissement important dirigé par DigitalBridge et Silver Lake pour accélérer l'expansion des centres de données hyperscales à l'échelle mondiale. Le financement appuiera le développement de campus de centres de données de grande capacité conçus pour répondre à la demande croissante en informatique en nuage et en services numériques. Cette initiative vise à améliorer l'empreinte de l'infrastructure mondiale de l'entreprise et à soutenir la charge de travail des grandes entreprises. L'investissement devrait renforcer le développement des centres de données hyperéchelle et conduire à une nouvelle transformation de l'infrastructure numérique mondiale
- En octobre 2024, Dell Inc. a introduit de nouveaux systèmes, serveurs et innovations en matière de stockage à rack dans le cadre de son initiative Dell AI Factory. Le lancement comprend des plates-formes d'infrastructure avancées conçues pour soutenir la charge de travail en intelligence artificielle à haute densité et améliorer l'efficacité informatique dans les centres de données modernes. Ces solutions intègrent le refroidissement liquide et l'architecture évolutive pour optimiser les performances et l'efficacité énergétique. Le développement soutient les entreprises dans la modernisation de l'infrastructure et l'adoption d'opérations de centres de données axées sur l'IA
- En juin 2023, Cisco Systems, Inc. a lancé Nexus HyperFabric AI Clusters en collaboration avec NVIDIA pour soutenir le déploiement d'une infrastructure d'IA génératrice. La solution offre des capacités intégrées d'analyse, de visibilité et de gestion du cloud pour simplifier la gestion de la charge de travail de l'IA dans les centres de données modernes. Cette innovation aide les organisations à déployer une infrastructure d'IA évolutive et efficace tout en réduisant la complexité opérationnelle. Le lancement devrait accélérer l'adoption d'architectures de data centers prêtes à l'IA à l'échelle mondiale
- En août 2022, CapitaLand Investment a annoncé son intention de mettre en place un centre de données à grande échelle à Osaka, au Japon, conçu pour fonctionner sur les énergies renouvelables. Le projet vise à soutenir le développement durable d'infrastructures numériques tout en répondant à la demande croissante de services de stockage de données et de cloud dans la région Asie-Pacifique. En se concentrant sur les opérations respectueuses de l'environnement, l'entreprise vise à renforcer sa présence sur le marché des centres de données. L'initiative souligne l'importance croissante accordée à l'infrastructure des centres de données écologiques dans les stratégies mondiales de transformation numérique
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DE LA TRANSFORMATION DES CENTRES DE DONNÉES
1.4 DEVISES ET TARIFICATION
1.5 LIMITATION
1,6 MARCHÉS COUVERTS
2. SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ARRIVÉE SUR LE MARCHÉ MONDIAL DE LA TRANSFORMATION DES CENTRES DE DONNÉES
2.2.1 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.2.2 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.2.3 GUIDE DU MARCHÉ
2.2.4 GRILLE DE POSITIONNEMENT DE L'ENTREPRISE
2.2.5 ANALYSE DE LA PART DE MARCHÉ DE L'ENTREPRISE
2.2.6 MODÉLISATION MULTIVARIÉE
2.2.7 ANALYSE DE HAUT EN BAS
2.2.8 NORMES DE MESURE
2.2.9 ANALYSE DE LA PART DE MARCHÉ DES FOURNISSEURS
2.2.10 POINTS DE DONNÉES ISSUS DES ENTRETIENS PRIMAIRES CLÉS
2.2.11 POINTS DE DONNÉES PROVENANT DE BASES DE DONNÉES SECONDAIRES CLÉS
2.3 MARCHÉ MONDIAL DE LA TRANSFORMATION DES CENTRES DE DONNÉES : APERÇU DE LA RECHERCHE
2.4 HYPOTHÈSES
3. APERÇU DU MARCHÉ
3.1 CONDUCTEURS
3.2 MESURES DE RETENUE
3.3 OPPORTUNITÉS
3.4 DÉFIS
4. RÉSUMÉ
5 ANALYSES PREMIUM
5.1 LES CINQ FORCES DE PORTER
5.2 NORMES RÉGLEMENTAIRES
5.3 TENDANCES TECHNOLOGIQUES
5.4 ANALYSE DES BREVETS
5.5 ÉTUDE DE CAS
5.6 ANALYSE DE LA CHAÎNE DE VALEUR
5.7 ANALYSE COMPARATIVE DES ENTREPRISES
6. MARCHÉ MONDIAL DE LA TRANSFORMATION DES CENTRES DE DONNÉES, PAR TYPE DE SERVICE
6.1 APERÇU
6.2 SERVICES DE CONSOLIDATION
6.3 SERVICES D'OPTIMISATION
6.4 SERVICES D'AUTOMATISATION
6.5 SERVICES DE GESTION DES INFRASTRUCTURES
7. MARCHÉ MONDIAL DE LA TRANSFORMATION DES CENTRES DE DONNÉES, PAR PROCESSUS
7.1 APERÇU
7.2 MIGRATION DES CENTRES DE DONNÉES
7.3 MODIFICATIONS IMPORTANTES APPORTÉES AU MATÉRIEL
7.4 VIRTUALISATION
7.5 AUTOMATISATION DES PROCESSUS MÉTIER
7,6 AUTRES
8. MARCHÉ MONDIAL DE LA TRANSFORMATION DES CENTRES DE DONNÉES, PAR MODE DE DÉPLOIEMENT
8.1 APERÇU
8.2 SUR PLACE
8.3 CLOUD
8.3.1 CLOUD PUBLIC
8.3.2 CLOUD PRIVÉ
8.3.3 HYBRIDE CLOUD
9. MARCHÉ MONDIAL DE LA TRANSFORMATION DES CENTRES DE DONNÉES, PAR TYPE DE NIVEAU
9.1 APERÇU
9.2 NIVEAU 1
9.3 NIVEAU 2
9.4 NIVEAU 3
9.5 NIVEAU 4
10 MARCHÉS MONDIAUX DE LA TRANSFORMATION DES CENTRES DE DONNÉES, PAR TAILLE DU CENTRE DE DONNÉES
10.1 APERÇU
10.2 PETITS CENTRES DE DONNÉES
10.2.1 PAR TYPE DE NIVEAU
10.2.1.1. NIVEAU 1
10.2.1.2. NIVEAU 2
10.2.1.3. NIVEAU 3
10.2.1.4. NIVEAU 4
10.3 CENTRES DE DONNÉES DE TAILLE MOYENNE
10.3.1 PAR TYPE DE NIVEAU
10.3.1.1. NIVEAU 1
10.3.1.2. NIVEAU 2
10.3.1.3. NIVEAU 3
10.3.1.4. NIVEAU 4
10.4 GRANDS CENTRES DE DONNÉES
10.4.1 PAR TYPE DE NIVEAU
10.4.1.1. NIVEAU 1
10.4.1.2. NIVEAU 2
10.4.1.3. NIVEAU 3
10.4.1.4. NIVEAU 4
11 MARCHÉ MONDIAL DE LA TRANSFORMATION DES CENTRES DE DONNÉES, PAR TYPE DE CONSTRUCTION
11.1 APERÇU
11.2 NOUVEAU CENTRE DE DONNÉES
11.2.1 CENTRE DE DONNÉES INTERNE
11.2.2 CENTRE DE DONNÉES DU FOURNISSEUR DE SERVICES
11.3 RECONSTITUTION DU CENTRE DE DONNÉES
12 MARCHÉ MONDIAL DE LA TRANSFORMATION DES CENTRES DE DONNÉES, PAR UTILISATEUR FINAL
12.1 APERÇU
12.2 FOURNISSEURS DE SERVICES CLOUD
12.3 FOURNISSEURS DE COLOCATION
12.4 ENTREPRISES
12.4.1 PETITES ET MOYENNES ENTREPRISES
12.4.2 GRANDE ENTREPRISE
13 MARCHÉ MONDIAL DE LA TRANSFORMATION DES CENTRES DE DONNÉES, PAR SECTEUR VERTICAL
13.1 APERÇU
13.2 SERVICES BANQUES, FINANCIERS ET D'ASSURANCE
13.2.1 PAR TYPE DE SERVICE
13.2.1.1. SERVICES DE CONSOLIDATION
13.2.1.2. SERVICES D'OPTIMISATION
13.2.1.3. SERVICES D'AUTOMATISATION
13.2.1.4. SERVICES DE GESTION DES INFRASTRUCTURES
13.3 TI ET TÉLÉCOMMUNICATIONS
13.3.1 PAR TYPE DE SERVICE
13.3.1.1. SERVICES DE CONSOLIDATION
13.3.1.2. SERVICES D'OPTIMISATION
13.3.1.3. SERVICES D'AUTOMATISATION
13.3.1.4. SERVICES DE GESTION DES INFRASTRUCTURES
13.4 GOUVERNEMENT ET DÉFENSE
13.4.1 PAR TYPE DE SERVICE
13.4.1.1. SERVICES DE CONSOLIDATION
13.4.1.2. SERVICES D'OPTIMISATION
13.4.1.3. SERVICES D'AUTOMATISATION
13.4.1.4. SERVICES DE GESTION DES INFRASTRUCTURES
13.5 SOINS DE SANTÉ
13.5.1 PAR TYPE DE SERVICE
13.5.1.1. SERVICES DE CONSOLIDATION
13.5.1.2. SERVICES D'OPTIMISATION
13.5.1.3. SERVICES D'AUTOMATISATION
13.5.1.4. SERVICES DE GESTION DES INFRASTRUCTURES
13.6 TRANSPORT
13.6.1 PAR TYPE DE SERVICE
13.6.1.1. SERVICES DE CONSOLIDATION
13.6.1.2. SERVICES D'OPTIMISATION
13.6.1.3. SERVICES D'AUTOMATISATION
13.6.1.4. SERVICES DE GESTION DES INFRASTRUCTURES
13,7 DÉTAIL
13.7.1 PAR TYPE DE SERVICE
13.7.1.1. SERVICES DE CONSOLIDATION
13.7.1.2. SERVICES D'OPTIMISATION
13.7.1.3. SERVICES D'AUTOMATISATION
13.7.1.4. SERVICES DE GESTION DES INFRASTRUCTURES
13,8 ÉNERGIE
13.8.1 PAR TYPE DE SERVICE
13.8.1.1. SERVICES DE CONSOLIDATION
13.8.1.2. SERVICES D'OPTIMISATION
13.8.1.3. SERVICES D'AUTOMATISATION
13.8.1.4. SERVICES DE GESTION DES INFRASTRUCTURES
13.9 FABRICATION
13.9.1 PAR TYPE DE SERVICE
13.9.1.1. SERVICES DE CONSOLIDATION
13.9.1.2. SERVICES D'OPTIMISATION
13.9.1.3. SERVICES D'AUTOMATISATION
13.9.1.4. SERVICES DE GESTION DES INFRASTRUCTURES
13.1 AUTRES
14 MARCHÉ MONDIAL DE LA TRANSFORMATION DES CENTRES DE DONNÉES, PAR GÉOGRAPHIE
MARCHÉ MONDIAL DE LA TRANSFORMATION DES CENTRES DE DONNÉES (TOUTE LA SEGMENTATION PRÉSENTÉE CI-DESSUS EST REPRÉSENTÉE DANS CE CHAPITRE PAR PAYS)
14.1 AMÉRIQUE DU NORD
14.1.1 États-Unis
14.1.2 CANADA
14.1.3 MEXIQUE
14.2 EUROPE
14.2.1 ALLEMAGNE
14.2.2 FRANCE
14.2.3 Royaume-Uni
14.2.4 ITALIE
14.2.5 ESPAGNE
14.2.6 RUSSIE
14.2.7 TURQUIE
14.2.8 BELGIQUE
14.2.9 PAYS-BAS
14.2.10 NORVÈGE
14.2.11 FINLAND
14.2.12 SUISSE
14.2.13 DANEMARK
14.2.14 SUÈDE
14.2.15 POLOGNE
14.2.16 RESTE DE L'EUROPE
14.3 ASIE-PACIFIQUE
14.3.1 JAPON
14.3.2 CHINE
14.3.3 CORÉE DU SUD
14.3.4 INDE
14.3.5 AUSTRALIE
14.3.6 NOUVELLE-ZÉLANDE
14.3.7 SINGAPOUR
14.3.8 THAÏLANDE
14.3.9 MALAISIE
14.3.10 INDONÉSIE
14.3.11 PHILIPPINES
14.3.12 TAIWAN
14.3.13 VIETNAM
14.3.14 RESTE DE L'ASIE-PACIFIQUE
14.4 AMÉRIQUE DU SUD
14.4.1 BRÉSIL
14.4.2 ARGENTINE
14.4.3 RESTE DE L'AMÉRIQUE DU SUD
14.5 MOYEN-ORIENT ET AFRIQUE
14.5.1 AFRIQUE DU SUD
14.5.2 ÉGYPTE
14.5.3 ARABIE SAOUDITE
14.5.4 Émirats arabes unis
14.5.5 OMAN
14.5.6 BAHREÏN
14.5.7 ISRAËL
14.5.8 KOWEÏT
14.5.9 QATAR
14.5.10 RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
14.6 PRINCIPAUX ENSEIGNEMENTS : PAR GRANDS PAYS
15 MARCHÉ MONDIAL DE LA TRANSFORMATION DES CENTRES DE DONNÉES, PAYSAGE DES ENTREPRISES
15.1 ANALYSE DES ACTIONS DE LA SOCIÉTÉ : MONDIALE
15.2 ANALYSE DES ACTIONS DE LA SOCIÉTÉ : AMÉRIQUE DU NORD
15.3 ANALYSE DES ACTIONS DE LA SOCIÉTÉ : EUROPE
15.4 ANALYSE DES ACTIONS DE LA SOCIÉTÉ : ASIE-PACIFIQUE
15.5 FUSIONS ET ACQUISITIONS
15.6 DÉVELOPPEMENT ET HOMOLOGIE DE NOUVEAUX PRODUITS
15.7 EXTENSIONS
15.8 MODIFICATIONS RÉGLEMENTAIRES
15.9 PARTENARIATS ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
16. ANALYSE DU MARCHÉ MONDIAL DE LA TRANSFORMATION DES CENTRES DE DONNÉES : SWOT ET DBMR
17 MARCHÉ MONDIAL DE LA TRANSFORMATION DES CENTRES DE DONNÉES, PROFIL DE L'ENTREPRISE
17.1 WIPRO
17.1.1 APERÇU DE L'ENTREPRISE
17.1.2 ANALYSE DES REVENUS
17.1.3 PRÉSENCE GÉOGRAPHIQUE
17.1.4 PORTEFEUILLE DE PRODUITS
17.1.5 ÉVOLUTION RÉCENTE
17.2 DELL INC.
17.2.1 APERÇU DE L'ENTREPRISE
17.2.2 ANALYSE DES REVENUS
17.2.3 PRÉSENCE GÉOGRAPHIQUE
17.2.4 PORTEFEUILLE DE PRODUITS
17.2.5 ÉVOLUTION RÉCENTE
17.3 NETSCOUT
17.3.1 APERÇU DE L'ENTREPRISE
17.3.2 ANALYSE DES REVENUS
17.3.3 PRÉSENCE GÉOGRAPHIQUE
17.3.4 PORTEFEUILLE DE PRODUITS
17.3.5 ÉVOLUTION RÉCENTE
17.4 SUSE
17.4.1 APERÇU DE L'ENTREPRISE
17.4.2 ANALYSE DES REVENUS
17.4.3 PRÉSENCE GÉOGRAPHIQUE
17.4.4 PORTEFEUILLE DE PRODUITS
17.4.5 ÉVOLUTION RÉCENTE
17.5 MINDTECK.
17.5.1 APERÇU DE L'ENTREPRISE
17.5.2 ANALYSE DES REVENUS
17.5.3 PRÉSENCE GÉOGRAPHIQUE
17.5.4 PORTEFEUILLE DE PRODUITS
17.5.5 ÉVOLUTION RÉCENTE
17.6 CISCO SYSTEMS, INC.
17.6.1 APERÇU DE L'ENTREPRISE
17.6.2 ANALYSE DES REVENUS
17.6.3 PRÉSENCE GÉOGRAPHIQUE
17.6.4 PORTEFEUILLE DE PRODUITS
17.6.5 ÉVOLUTION RÉCENTE
17.7 PC CONNECTION, INC.
17.7.1 APERÇU DE L'ENTREPRISE
17.7.2 ANALYSE DES REVENUS
17.7.3 PRÉSENCE GÉOGRAPHIQUE
17.7.4 PORTEFEUILLE DE PRODUITS
17.7.5 ÉVOLUTION RÉCENTE
17,8 CLUDOBITS
17.8.1 APERÇU DE L'ENTREPRISE
17.8.2 ANALYSE DES REVENUS
17.8.3 PRÉSENCE GÉOGRAPHIQUE
17.8.4 PORTEFEUILLE DE PRODUITS
17.8.5 ÉVOLUTION RÉCENTE
17.9 ATOS SE
17.9.1 APERÇU DE L'ENTREPRISE
17.9.2 ANALYSE DES REVENUS
17.9.3 PRÉSENCE GÉOGRAPHIQUE
17.9.4 PORTEFEUILLE DE PRODUITS
17.9.5 ÉVOLUTION RÉCENTE
17.1 SCHNEIDER ÉLECTRIQUE
17.10.1 APERÇU DE L'ENTREPRISE
17.10.2 ANALYSE DES REVENUS
17.10.3 PRÉSENCE GÉOGRAPHIQUE
17.10.4 PORTEFEUILLE DE PRODUITS
17.10.5 DÉVELOPPEMENTS RÉCENTS
17.11 INTEL CORPORATION
17.11.1 APERÇU DE L'ENTREPRISE
17.11.2 ANALYSE DES REVENUS
17.11.3 PRÉSENCE GÉOGRAPHIQUE
17.11.4 PORTEFEUILLE DE PRODUITS
17.11.5 DÉVELOPPEMENTS RÉCENTS
17.12 HCL TECHNOLOGIES LIMITÉE
17.12.1 APERÇU DE L'ENTREPRISE
17.12.2 ANALYSE DES REVENUS
17.12.3 PRÉSENCE GÉOGRAPHIQUE
17.12.4 PORTEFEUILLE DE PRODUITS
17.12.5 ÉVOLUTION RÉCENTE
17.13 RAHI
17.13.1 APERÇU DE L'ENTREPRISE
17.13.2 ANALYSE DES REVENUS
17.13.3 PRÉSENCE GÉOGRAPHIQUE
17.13.4 PORTEFEUILLE DE PRODUITS
17.13.5 ÉVOLUTION RÉCENTE
17.14 IBM
17.14.1 APERÇU DE L'ENTREPRISE
17.14.2 ANALYSE DES REVENUS
17.14.3 PRÉSENCE GÉOGRAPHIQUE
17.14.4 PORTEFEUILLE DE PRODUITS
17.14.5 ÉVOLUTION RÉCENTE
17.15 MICROLAND LIMITÉE
17.15.1 APERÇU DE L'ENTREPRISE
17.15.2 ANALYSE DES REVENUS
17.15.3 PRÉSENCE GÉOGRAPHIQUE
17.15.4 PORTEFEUILLE DE PRODUITS
17.15.5 ÉVOLUTION RÉCENTE
17.16 EMBEE
17.16.1 APERÇU DE L'ENTREPRISE
17.16.2 ANALYSE DES REVENUS
17.16.3 PRÉSENCE GÉOGRAPHIQUE
17.16.4 PORTEFEUILLE DE PRODUITS
17.16.5 DÉVELOPPEMENTS RÉCENTS
17.17 SIEMENS
17.17.1 APERÇU DE L'ENTREPRISE
17.17.2 ANALYSE DES REVENUS
17.17.3 PRÉSENCE GÉOGRAPHIQUE
17.17.4 PORTEFEUILLE DE PRODUITS
17.17.5 ÉVOLUTION RÉCENTE
17.18 ENSONO, LLC
17.18.1 APERÇU DE L'ENTREPRISE
17.18.2 ANALYSE DES REVENUS
17.18.3 PRÉSENCE GÉOGRAPHIQUE
17.18.4 PORTEFEUILLE DE PRODUITS
17.18.5 ÉVOLUTION RÉCENTE
17.19 TRANS-NET TECHNOLOGIES
17.19.1 APERÇU DE L'ENTREPRISE
17.19.2 ANALYSE DES REVENUS
17.19.3 PRÉSENCE GÉOGRAPHIQUE
17.19.4 PORTEFEUILLE DE PRODUITS
17.19.5 DÉVELOPPEMENTS RÉCENTS
17.2 MICROSOFT
17.20.1 APERÇU DE L'ENTREPRISE
17.20.2 ANALYSE DES REVENUS
17.20.3 PRÉSENCE GÉOGRAPHIQUE
17.20.4 PORTEFEUILLE DE PRODUITS
17.20.5 DÉVELOPPEMENTS RÉCENTS
17.21 TECH MAHINDRA LIMITÉE.
17.21.1 APERÇU DE L'ENTREPRISE
17.21.2 ANALYSE DES REVENUS
17.21.3 PRÉSENCE GÉOGRAPHIQUE
17.21.4 PORTEFEUILLE DE PRODUITS
17.21.5 DÉVELOPPEMENTS RÉCENTS
17.22 COGNIZANT
17.22.1 APERÇU DE L'ENTREPRISE
17.22.2 ANALYSE DES REVENUS
17.22.3 PRÉSENCE GÉOGRAPHIQUE
17.22.4 PORTEFEUILLE DE PRODUITS
17.22.5 ÉVOLUTION RÉCENTE
17.23 ACCENTURE.
17.23.1 APERÇU DE L'ENTREPRISE
17.23.2 ANALYSE DES REVENUS
17.23.3 PRÉSENCE GÉOGRAPHIQUE
17.23.4 PORTEFEUILLE DE PRODUITS
17.23.5 ÉVOLUTION RÉCENTE
17.24 HITACHI
17.24.1 APERÇU DE L'ENTREPRISE
17.24.2 ANALYSE DES REVENUS
17.24.3 PRÉSENCE GÉOGRAPHIQUE
17.24.4 PORTEFEUILLE DE PRODUITS
17.24.5 DÉVELOPPEMENTS RÉCENTS
17,25 SOFTCHOICE
17.25.1 APERÇU DE L'ENTREPRISE
17.25.2 ANALYSE DES REVENUS
17.25.3 PRÉSENCE GÉOGRAPHIQUE
17.25.4 PORTEFEUILLE DE PRODUITS
17.25.5 DÉVELOPPEMENTS RÉCENTS
REMARQUE : La liste des entreprises présentées n’est pas exhaustive et correspond aux besoins de nos clients précédents. Nous analysons plus de 100 entreprises dans le cadre de nos études ; cette liste peut donc être modifiée ou remplacée sur demande.
18 CONCLUSION
19 QUESTIONNAIRE
20 RAPPORTS CONNEXES
21 À PROPOS DE DATA BRIDGE MARKET RESEARCH

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











