


Marché mondial du traitement de l'hypoprothrombinémie, par types (hypoprothrombinémie véritable (déficit de type I), dysprothrombinémie (déficit de type II), traitement (médicaments, soins préventifs et suppléments), produit (concentrés de complexe de prothrombine (PCC) ou médicaments à base de plasma frais congelé (FFP)), médicaments (phytoménadione, ménadoxime et autres), voie d'administration (orale et parentérale), canal de distribution (pharmacie hospitalière, pharmacie de détail, pharmacie en ligne), utilisateurs finaux (hôpitaux, soins à domicile, cliniques spécialisées et autres), pays (États-Unis, Canada, Mexique, Pérou, Brésil, Argentine, reste de l'Amérique du Sud, Allemagne, Italie, Royaume-Uni, France, Espagne, Pays-Bas, Belgique, Suisse, Turquie, Russie, Hongrie, Lituanie, Autriche, Irlande, Norvège, Pologne, reste de l'Europe, Japon, Chine, Inde, Corée du Sud, Australie, Singapour, Malaisie, Thaïlande, Indonésie, Philippines, Vietnam, reste de l'Asie-Pacifique, Afrique du Sud, Arabie saoudite, Émirats arabes unis, Koweït, Israël, Égypte, reste du Moyen-Orient et de l'Afrique) Tendances et prévisions du secteur jusqu'en 2029
Quelle est la taille et le taux de croissance du marché du traitement de l'hypoprothrombinémie
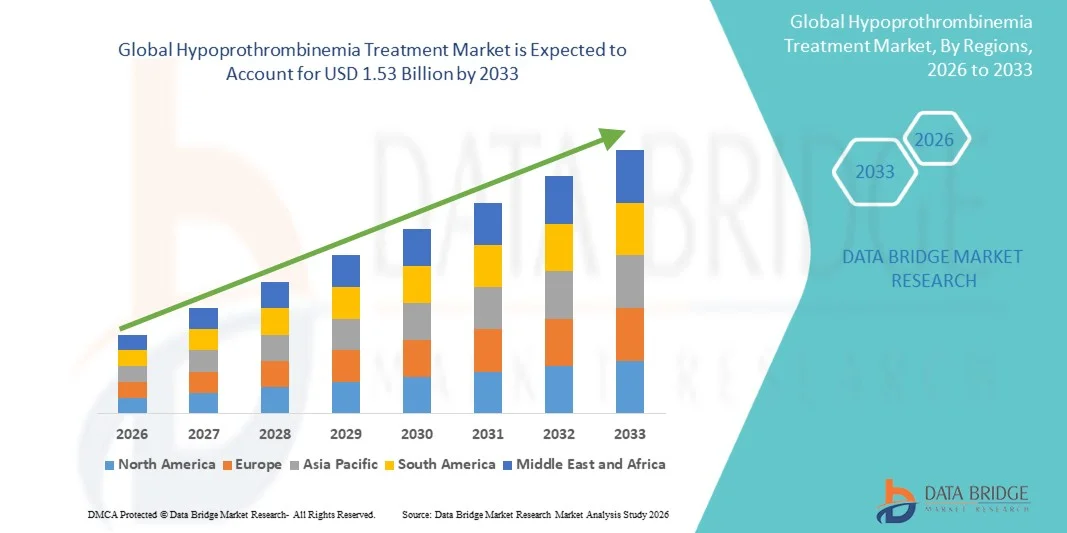
- La taille du marché mondial du traitement de l'hypoprothrombinémie a été évaluée à1,08 milliard de dollars en 2025et devrait atteindre1,53 milliard de dollars en 2033, à unTCAC de 4,50 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence des troubles hémorragiques et des carences en coagulation, l'amélioration des méthodes de diagnostic, l'augmentation de la demande d'options de traitement accessibles telles quevitamine Kla supplémentation, les concentrés complexes de prothrombine et les thérapies recombinantes, et l'expansion des infrastructures de soins de santé dans le monde
- De plus, les progrès dans les technologies de traitement, y compris les facteurs de coagulation recombinants, les approches médicales personnalisées et les systèmes innovateurs de distribution de médicaments combinés à une attention accrue accordée aux modèles de traitement à domicile et aux centres de soins axés sur l'hématologie stimulent l'adoption de traitements d'hypoprothrombinémie. Ces facteurs convergents accélèrent l'adoption de thérapies efficaces, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):1,08 milliard de dollars
- Valeur marchande prévue (2033) :1,53 milliard de dollars
- Prévisions CAGR (2026-2033):4.50%
Quels sont les principaux débouchés du marché du traitement de l'hypoprothrombinémie
- Les traitements de l'hypoprothrombinémie, qui englobent les thérapies de l'hypoprothrombinémie vraie (déficit de type I) et de la dysprothrombinémie (déficit de type II), sont des composantes de plus en plus vitales de l'hématologie moderne et de la gestion de la coagulation en raison de leur rôle essentiel dans la prévention d'hémorragies excessives, l'amélioration des résultats des patients et la prise en charge à la fois des soins actifs et des soins de longue durée en milieu clinique et à domicile.
- La demande croissante de traitements contre l'hypoprothrombinémie est principalement alimentée par l'augmentation de la prévalence des troubles de la coagulation, les progrès des technologies diagnostiques, la sensibilisation accrue des fournisseurs de soins de santé et des patients, et l'adoption croissante d'options de traitement ciblées telles que les médicaments, les soins préventifs et les suppléments alimentaires
- L'Amérique du Nord a dominé le marché du traitement de l'hypoprothrombinémie avec la plus grande part des revenus de 38,5 % en 2025, caractérisée par des infrastructures de soins de santé avancées, des dépenses élevées en soins de santé et une forte présence d'acteurs pharmaceutiques clés
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide sur le marché du traitement de l'hypoprothrombinémie au cours de la période de prévision en raison de l'expansion de l'infrastructure des soins de santé, de la sensibilisation accrue aux troubles hémorragiques, de l'augmentation de la disponibilité de thérapies avancées et des initiatives gouvernementales de soutien dans des pays comme la Chine et l'Inde.
- Le segment des médicaments a dominé le marché du traitement de l'hypoprothrombinémie avec une part de marché de 45,2 % en 2025, en raison de l'utilisation généralisée de médicaments tels que la phytoménadione et le Menadoxime
Portée du rapport et hypoprothrombinémie Segmentation du marché
|
Attributs |
Traitement de l'hypoprothrombinémie Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché du traitement de l'hypoprothrombinémie
Progrès dans les thérapies recombinantes et ciblées
- Une tendance significative et accélérée sur le marché mondial du traitement par hypoprothrombinémie est le développement et l'adoption de facteurs de coagulation recombinants etthérapies ciblées, améliorant la sécurité, l'efficacité et la commodité du traitement
- Par exemple, les concentrés de complexe de prothrombine recombinante (PCC) sont de plus en plus utilisés pour gérer les carences de coagulation héritées et acquises, réduisant ainsi la dépendance aux produits dérivés du plasma.
- Les thérapies ciblées permettent un dosage personnalisé basé sur des profils de coagulation spécifiques au patient, minimisant les effets indésirables et améliorant les résultats à long terme, tandis que les nouveaux systèmes d'administration de médicaments facilitent l'administration à domicile ou externe
- L'intégration de ces thérapies avancées dans les protocoles de traitement standard améliore l'accessibilité et l'adhésion, permettant aux cliniciens d'adapter leurs stratégies de traitement aux soins aigus, chroniques ou préventifs.
- Par exemple, des entreprises comme CSL Behring développent des PCC recombinants avec une stabilité accrue et une durée de conservation plus longue, offrant aux fournisseurs de soins de santé des options plus flexibles pour l'administration à domicile et à l'hôpital
- La tendance vers des traitements plus précis, centrés sur le patient et faciles à administrer est à remodeler les attentes du marché, avec une augmentation de la demande dans les régions développées et émergentes.
- Par exemple, des applications de surveillance de la coagulation en nuage intégrées à des appareils portables sont mises à l'essai pour suivre l'adhérence et l'efficacité de la thérapie à distance.
Hypoprothrombinémie Dynamique du marché
Chauffeur
Augmentation de la prévalence des troubles de la coagulation et sensibilisation
- La prévalence croissante des troubles hémorragiques, associée à une prise de conscience croissante des patients et des fournisseurs de soins de santé, est un facteur important de la demande accrue de traitements contre l'hypoprothrombinémie.
- Par exemple, en mars 2025, Pfizer a annoncé des programmes cliniques élargis pour les thérapies à base de Menadoxime afin d'améliorer l'accessibilité pour les patients présentant des déficiences de type I et de type II, qui devraient stimuler la croissance du marché.
- Comme un plus grand nombre de patients sont diagnostiqués au moyen de tests de coagulation avancés, l'absorption du traitement augmente en raison de la nécessité critique de prévenir les événements hémorragiques graves et les complications associées
- De plus, l'expansion de l'infrastructure de soins de santé axée sur l'hématologie et les politiques de remboursement de soutien rendent les thérapies plus accessibles tant dans les hôpitaux que dans les foyers.
- Par exemple, l'amélioration des campagnes d'éducation des patients et des programmes de sensibilisation aux maladies en Amérique du Nord et en Europe a conduit à des interventions antérieures et à des taux d'adoption plus élevés des thérapies PCC et FFP
- La combinaison d'un diagnostic accru des patients, de l'accessibilité des thérapies avancées et d'une sensibilisation accrue propulse le marché mondial du traitement par hypoprothrombinémie
- De solides pipelines de R-D pharmaceutique axés sur de nouvelles thérapies de coagulation introduisent des médicaments de nouvelle génération plus sûrs et plus efficaces, stimulant davantage la croissance du marché
- Par exemple, les thérapies émergentes ciblant des voies de coagulation spécifiques sont accélérées dans les essais cliniques afin de répondre aux besoins des patients non satisfaits, en particulier dans les populations pédiatriques.
Restriction/Défi
Coûts élevés de thérapie et accès limité dans les régions émergentes
- Le coût relativement élevé des traitements hypoprothrombinémiques avancés, y compris les PCC recombinants et les médicaments spécialisés, pose un défi important à la pénétration plus large du marché.
- Par exemple, des remboursements limités et des coûts plus élevés dans les régions émergentes font qu'il est difficile pour les patients d'avoir accès à des thérapies de qualité supérieure, limitant ainsi leur adoption.
- Bien que des thérapies à base de plasma demeurent disponibles, les problèmes de sécurité et l'offre limitée limitent leur utilisation généralisée, en particulier dans les pays à faible revenu où l'infrastructure est insuffisante.
- Relever ces défis d'accès et d'abordabilité est essentiel pour élargir la portée du marché et assurer une disponibilité équitable des traitements dans les régions
- Par exemple, des programmes d'aide aux patients et des stratégies de tarification échelonnées sont à l'étude par des entreprises comme Grifols afin d'améliorer l'accessibilité des populations économiquement limitées.
- Pour soutenir la croissance du marché au cours de la période de prévision, il sera essentiel de surmonter les obstacles aux coûts et à l'accessibilité grâce à l'appui des politiques, à des prix novateurs et à des canaux de distribution élargis.
- Les obstacles réglementaires pour les nouvelles thérapies, y compris les longs essais cliniques et les processus d'approbation complexes, retardent davantage l'entrée sur le marché et augmentent les coûts de développement
- Par exemple, les nouveaux médicaments recombinants nécessitent souvent des approbations multipays avant le lancement commercial, ralentissant l'adoption dans plusieurs régions et augmentant l'incertitude générale du marché.
Comment le marché du traitement de l'hypoprothrombinémie est-il segmenté
Le marché est segmenté en fonction du type, du traitement, du produit, des médicaments, de la voie d'administration, du canal de distribution et des utilisateurs finaux.
- Par type
Sur la base du type, le marché est segmenté en True Hypoprothrombinémie (déficience de type I) et Dysprothrombinémie (déficience de type II). Le segment de l'hypoprothrombinémie (déficit de type I) a dominé le marché avec la plus grande part des revenus en 2025, en raison de sa prévalence plus élevée et de son besoin urgent d'intervention clinique. Les hôpitaux et les cliniques spécialisées stockent fréquemment des concentrés complexes de prothrombine (PCC) et du plasma frais congelé (FFP) pour gérer les épisodes hémorragiques aigus. Des protocoles de traitement établis et une forte couverture d'assurance en Amérique du Nord et en Europe renforcent encore ce segment. Les patients présentant une déficience de type I ont besoin d'un traitement à la fois aigu et préventif, ce qui crée une demande constante de médicaments. La disponibilité généralisée de thérapies à base de vitamine K garantit que le segment demeure le principal contributeur aux revenus du marché. De plus, les approbations continues de R-D et de réglementation appuient sa croissance continue.
Le segment de la Dysprothrombinémie (déficit de type II) devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par les progrès des technologies diagnostiques qui permettent la détection précoce des défauts de la prothrombine fonctionnelle. La sensibilisation accrue des hématologues et des patients conduit à l'adoption de thérapies ciblées. Les marchés émergents d'Asie-Pacifique sont témoins d'une augmentation des programmes de dépistage et d'un meilleur accès aux soins de santé. La recherche clinique sur les nouveaux médicaments pour la déficience de type II crée des possibilités de croissance. La gestion des soins à domicile et l'intégration de la télémédecine accélèrent encore l'adoption. Les programmes d'éducation des patients et les initiatives de soins préventifs contribuent également à l'expansion rapide du marché.
- Par traitement
Sur la base du traitement, le marché est segmenté en médicaments, soins préventifs et suppléments. Le segment des médicaments a dominé en 2025 avec une part de marché de 45,2 %, en raison de l'usage répandu de médicaments comme la phytoménadione et le Menadoxime pour la prise en charge aiguë et chronique. Les hôpitaux et les fournisseurs de soins à domicile s'appuient sur des médicaments pour démontrer leur efficacité, leur approbation réglementaire et leur facilité d'administration. Une forte adoption sur les marchés développés assure une domination soutenue. Les médicaments sont au cœur des protocoles de traitement standard dans les hôpitaux et les cliniques spécialisées. La R-D continue dans les formulations améliorées améliore les résultats des patients et renforce la part de marché du segment. De plus, les remboursements d'assurance et les programmes de soins de santé gouvernementaux appuient une utilisation uniforme dans le monde entier.
Le segment des soins préventifs et des suppléments devrait connaître la croissance la plus rapide de 2026 à 2033, en raison de la préférence croissante des patients pour la gestion à long terme à la maison. La vitamine K orale et les thérapies alimentaires de soutien gagnent en popularité.Commerce électroniqueet les circuits pharmaceutiques en ligne améliorent l'accessibilité dans les marchés émergents. Le traitement préventif réduit l'hospitalisation et les coûts associés, en s'aligneant sur les tendances de l'efficacité des soins de santé. Des campagnes de sensibilisation mettant l'accent sur l'intervention précoce conduisent à l'adoptionTélésantéet les services de soins à domicile accélèrent encore la croissance de ce segment mondial.
- Par produit
Sur la base du produit, le marché est segmenté en Prothrombine Complexe Concentrates (PCC) et Fresh Frozen Plasma (FFP) Médicaments. Le segment des PCC a dominé le marché en 2025 en raison de son entrée en action rapide, de la diminution des volumes de perfusion et du risque d'infection plus faible par rapport au traitement plasmatique. Les hôpitaux stockent PCC pour gérer efficacement les saignements aigus. Les marchés développés mènent à l'adoption de PCC en raison des protocoles cliniques établis et du soutien au remboursement. De nouvelles formulations offrant une meilleure stabilité renforcent la position du marché. Le PCC est largement utilisé dans les cliniques de soins critiques et spécialisées. La formation continue des médecins et l'efficacité établie renforcent sa position dominante sur le marché.
Le segment des médicaments FFP devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par l'expansion de l'infrastructure hospitalière et des banques de sang sur les marchés émergents. Le FFP est essentiel lorsque la disponibilité du PCC est limitée ou qu'elle est prohibitive. Elle joue un rôle essentiel dans la gestion des saignements périopératoires et aigus. Les efforts visant à améliorer l'entreposage, la durée de conservation et la sécurité transfusionnelle augmentent l'accessibilité. Les dépenses de santé en Asie-Pacifique et en Amérique latine favorisent l'adoption. Les hôpitaux comptent de plus en plus sur la FFP pour les interventions d'urgence. Les campagnes de sensibilisation sur les avantages de la thérapie plasmatique accélèrent encore la croissance.
- Par les drogues
Sur la base des médicaments, le marché est segmenté en Phytomenadione, Menadoxime, et autres. Le segment de la phytoménadione a dominé en 2025 en raison de son efficacité établie, de son faible coût et de sa grande disponibilité. Il est largement utilisé pour les défauts de type I et de type II. Les formulations orales et parentérales le rendent adapté à l'hôpital, aux soins à domicile et aux applications préventives. Les listes nationales des médicaments essentiels comprennent la phytoménadione, assurant une demande cohérente. Les hôpitaux, les cliniques spécialisées et les programmes de soins à domicile comptent sur ce médicament pour la thérapie aiguë et préventive. La confiance clinique et les approbations réglementaires maintiennent leur domination mondiale.
Le segment de Menadoxime devrait connaître la croissance la plus rapide entre 2026 et 2033, en raison de son efficacité accrue chez les patients qui ne répondent pas au traitement standard par la vitamine K. L'adoption augmente rapidement dans les cliniques spécialisées et les hôpitaux en Amérique du Nord et en Europe. Les essais cliniques et la recherche sur les nouvelles méthodes d'administration augmentent les applications thérapeutiques. Les marchés émergents intègrent Menadoxime dans les régimes de soins préventifs. Les hématologues sont de plus en plus conscients de ses avantages ciblés. Les programmes de télésanté et de surveillance des patients favorisent l'adoption rapide.
- Par voie d'administration
Sur la base de l'itinéraire, le marché est segmenté en orale et parentérale. Le segment parentéral a dominé en 2025, sous l'impulsion d'une intervention rapide pour le traitement aigu et la gestion des urgences. Les hôpitaux et les cliniques spécialisées s'appuient sur l'administration intraveineuse ou intramusculaire pour une posologie précise. La thérapie parentérale est préférée pour les médicaments PCC et FFP. Des profils d'efficacité et de sécurité élevés soutiennent l'adoption sur les marchés développés. Les formulations optimisées assurent une durée de conservation et une stabilité plus longues. La formation continue des professionnels de la santé renforce la domination de l'administration parentérale.
Le segment Oral devrait connaître la croissance la plus rapide entre 2026 et 2033, en raison de la facilité de l'auto-administration et de l'aptitude aux soins préventifs à long terme. Les patients préfèrent la vitamine K orale et les suppléments pour usage à domicile. La distribution en ligne des pharmacies et le suivi de la télémédecine stimulent l'adoption dans les marchés émergents. L'administration orale réduit les visites à l'hôpital et les coûts des soins de santé. Des campagnes de sensibilisation pour la gestion de la thérapie chronique favorisent l'adoption. Les programmes d'éducation et d'adhésion des patients accélèrent encore l'adoption de la thérapie orale à l'échelle mondiale.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en pharmacie hospitalière, pharmacie de détail et pharmacie en ligne. Le segment de la pharmacie hospitalière a dominé en 2025 en raison de l'accès direct aux thérapies aiguës et aux interventions d'urgence. Les unités de soins essentiels et les services d'hématologie dépendent des pharmacies hospitalières pour le PCC, le FFP et les médicaments. Les marchés développés apportent une part importante des revenus. L'assurance appuie la distribution en milieu hospitalier. Les hôpitaux assurent un stockage, un dosage et une administration appropriés. L'intégration aux protocoles cliniques renforce la domination.
Le segment Pharmacie en ligne devrait connaître la croissance la plus rapide de 2026 à 2033, en raison de la commodité et de la livraison directe aux patients de thérapies et de suppléments oraux. Les ordonnances de télémédecine facilitent l'adoption des soins à domicile. Les plateformes de commerce électronique améliorent l'accessibilité dans les régions éloignées et mal desservies. Les patients préfèrent commander en ligne pour les thérapies préventives et chroniques. Les partenariats avec les plateformes numériques accélèrent la croissance. Les marchés émergents voient leur adoption augmenter en raison de la pénétration d'Internet et des améliorations logistiques.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en hôpitaux, soins à domicile, cliniques spécialisées, etc. Le segment des hôpitaux était dominé en 2025 par une forte demande de coagulation aiguë et d'urgence. Les hôpitaux stockent le PCC, le FFP et les médicaments pour les soins critiques. Les régions développées dotées d'infrastructures avancées apportent une part de marché importante. Les hôpitaux intègrent les essais cliniques et l'adoption de nouvelles thérapies. Les polices d'assurance et de remboursement appuient l'utilisation des hôpitaux. Les hôpitaux assurent l'administration exacte et rapide des traitements.
Le segment des soins à domicile devrait connaître la croissance la plus rapide de 2026 à 2033, en raison de la préférence des patients pour les thérapies orales et parentérales auto-administrées. La gestion chronique et préventive peut maintenant être gérée à domicile avec le soutien de la télésanté. La commodité, la réduction des visites à l'hôpital et la rentabilité conduisent à l'adoption. Les marchés émergents améliorent l'infrastructure des soins à domicile et la sensibilisation. Des trousses et des outils de soutien numériques adaptés aux patients améliorent l'adhésion. L'adoption des soins à domicile s'accélère à l'échelle mondiale, en particulier dans les programmes de soins préventifs.
Quelle région détient la plus grande part du marché du traitement de l'hypoprothrombinémie
- L'Amérique du Nord a dominé le marché du traitement de l'hypoprothrombinémie avec la plus grande part des revenus de 38,5 % en 2025, caractérisée par des infrastructures de soins de santé avancées, des dépenses élevées en soins de santé et une forte présence d'acteurs pharmaceutiques clés
- Les patients et les fournisseurs de soins de santé de la région ont un accès à des thérapies de pointe telles que le concentré complexe de la prothrombine (PCC), le plasma congelé frais (FFP) et les médicaments recombinants, qui assurent une gestion rapide et efficace des épisodes hémorragiques aigus.
- Cette adoption généralisée est soutenue par une couverture d'assurance complète, des programmes de soins de santé gouvernementaux et un investissement important dans la recherche en hématologie, établissant l'Amérique du Nord comme le plus grand marché pour les soins hospitaliers et à domicile.
Aperçu du marché américain du traitement par hypoprothrombinémie
Le marché américain du traitement de l'hypoprothrombinémie a enregistré la plus grande part de revenu de 78 % en 2025 en Amérique du Nord, grâce à l'infrastructure de soins de santé bien établie, à des installations de diagnostic avancées et à une forte sensibilisation des patients aux troubles de la coagulation. Les patients privilégient de plus en plus l'accès en temps opportun aux traitements du complexe de la prothrombine (PCC), du plasma frais congelé (FFP) et de la vitamine K pour gérer les épisodes hémorragiques aigus et chroniques. La tendance croissante à la prise en charge des soins à domicile et à la télémédecine permet aux patients d'administrer eux-mêmes les traitements oraux et parentaux, ce qui améliore l'adhésion et la commodité. Les hôpitaux et les cliniques spécialisées maintiennent une forte demande de thérapies d'urgence, particulièrement dans les services chirurgicaux et hématologiques. De plus, une couverture d'assurance solide et des programmes de soins de santé gouvernementaux facilitent davantage l'adoption de traitements préventifs et de traitements aigus. L'intégration des plateformes numériques de surveillance des patients améliore également les résultats du traitement, en maintenant la trajectoire de croissance du marché.
Europe Hypoprothrombinémie Traitement Aperçu du marché
Le marché européen du traitement de l'hypoprothrombinémie devrait s'étendre à un TCAC important au cours de la période de prévision, principalement en raison d'une réglementation rigoureuse en matière de soins de santé, d'une prévalence accrue des troubles de la coagulation et d'une infrastructure hospitalière bien développée. L'urbanisation croissante et la sensibilisation croissante aux soins préventifs favorisent l'adoption de suppléments oraux et de thérapies à base de vitamine K. Les patients et les fournisseurs de soins de santé européens apprécient fortement les protocoles de traitement intégrés qui combinent les thérapies hospitalières et les thérapies à domicile. Le marché connaît une croissance dans les hôpitaux, les cliniques spécialisées et les applications de soins à domicile, l'accent étant mis de plus en plus sur les médicaments oraux et parentaux adaptés aux patients. En outre, les initiatives gouvernementales visant à promouvoir les systèmes de santé préventive et de remboursement favorisent l'adoption accrue de traitements. L'importance croissante accordée à la recherche et aux essais cliniques en hématologie stimule davantage l'expansion du marché.
U.K. Hypoprothrombinémie Traitement Aperçu du marché
Le marché britannique du traitement par hypoprothrombinémie devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de l'importance croissante accordée aux soins d'hématologie, au diagnostic précoce des troubles de la coagulation et à la sensibilisation au traitement préventif. Les préoccupations concernant les complications hémorragiques graves encouragent les hôpitaux et les fournisseurs de soins à domicile à assurer la disponibilité en temps opportun des thérapies PCC, FFP et vitamine K. L'infrastructure avancée de soins de santé du Royaume-Uni et une forte intégration de la télémédecine soutiennent l'auto-administration des traitements oraux et parentaux à domicile. Les patients accordent de plus en plus de priorité à la commodité, à l'adhésion et aux soins préventifs, tandis que les cliniques spécialisées élargissent les services de gestion chronique. De plus, de solides réseaux de commerce électronique et de pharmacie améliorent l'accessibilité aux médicaments et aux suppléments. La hausse des programmes de sensibilisation et des initiatives de soutien clinique stimule la croissance du marché au Royaume-Uni.
Allemagne Hypoprothrombinémie Traitement Aperçu du marché
Le marché allemand du traitement par hypoprothrombinémie devrait se développer à un TCAC considérable pendant la période de prévision, alimenté par une sensibilisation accrue aux troubles de la coagulation et à la demande de solutions thérapeutiques avancées. En Allemagne, les hôpitaux et les cliniques spécialisées adoptent des formulations de PCC, de FFP et de vitamine K nouvelles pour les soins aigus, chroniques et préventifs. L'infrastructure bien développée du pays, associée à un accent sur l'innovation et la sécurité des patients, favorise l'adoption de programmes de thérapie à domicile. Les voies de traitement par voie parentérale et orale sont de plus en plus utilisées pour la commodité et l'adhésion. L'Allemagne met l'accent sur des solutions de santé durables et technologiquement avancées, ce qui stimule encore la demande de thérapies de haute qualité. Les initiatives de recherche en hématologie et les programmes de prévention appuient l'expansion continue du marché.
Aperçu du marché du traitement de l'hypoprothrombinémie en Asie-Pacifique
Le marché du traitement de l'hypoprothrombinémie en Asie-Pacifique est sur le point de croître au rythme le plus rapide de TCAC de 23 % au cours de la période de prévision allant de 2026 à 2033, en raison de l'urbanisation croissante, de l'augmentation des dépenses de soins de santé et des progrès technologiques dans des pays comme la Chine, le Japon et l'Inde. La région est de plus en plus sensibilisée aux troubles de la coagulation et aux programmes de diagnostic précoce. Les programmes de soins à domicile et les plateformes de télémédecine élargissent la portée des patients, rendant les soins préventifs plus accessibles. De plus, le développement de la fabrication pharmaceutique nationale et des options de traitement abordables favorise la pénétration du marché. Les hôpitaux, les cliniques spécialisées et les pharmacies de détail connaissent une demande accrue. Les initiatives gouvernementales visant à promouvoir les soins de santé numériques et les traitements préventifs accélèrent encore la croissance régionale.
Japon Hypoprothrombinémie Traitement Aperçu du marché
Le marché japonais du traitement de l'hypoprothrombinémie prend de l'ampleur en raison d'un écosystème de soins de haute technologie, d'une population vieillissante et d'une préférence croissante des patients pour les traitements préventifs et à domicile. Les hôpitaux et les cliniques spécialisées adoptent le PCC, le FFP et la vitamine K orale pour gérer les carences aiguës et chroniques en coagulation. L'intégration des plates-formes de télémédecine permet une auto-administration et une surveillance à distance en toute sécurité, ce qui favorise l'adhésion des patients. L'accent mis sur la commodité et les soins de qualité conduit à l'adoption en milieu résidentiel et clinique. Le cadre réglementaire du Japon garantit l'accès aux thérapies innovantes. La sensibilisation accrue des patients à la gestion chronique et aux soins préventifs stimule la demande sur le marché. La combinaison de l'adoption technologique et de l'aide publique aux soins de santé contribue à une croissance régulière.
Inde Hypoprothrombinémie Traitement Aperçu du marché
Le marché indien du traitement de l'hypoprothrombinémie a représenté la plus grande part des revenus du marché en Asie-Pacifique en 2025, attribuable à l'urbanisation rapide, à l'augmentation de l'accès aux soins de santé et à une forte sensibilisation aux troubles hémorragiques. L'Inde est témoin de l'adoption croissante de thérapies de PCC, de FFP et de vitamine K par voie orale dans les hôpitaux, les cliniques spécialisées et les programmes de soins à domicile. L'expansion de la classe moyenne et la hausse des revenus disponibles stimulent la demande de traitements préventifs et de traitements aigus. Les initiatives gouvernementales, y compris les régimes d'assurance-maladie et les programmes de santé numériques, favorisent un accès plus large. La fabrication domestique abordable et la distribution de pharmacie en ligne améliorent encore la portée du marché. La poussée vers les soins préventifs, l'éducation des patients et les plateformes de télémédecine devrait accélérer la croissance du marché dans toute l'Inde.
Quelles sont les principales entreprises du marché du traitement de l'hypoprothrombinémie
L'industrie du traitement de l'hypoprothrombinémie est principalement dirigée par des entreprises bien établies, notamment :
- Takeda Pharmaceutical Company Limited(Japon)
- Pfizer Inc.(États-Unis)
- Intas Pharmaceuticals Ltd. (Inde)
- Griffols S.A.(Espagne)
- Baxter(États-Unis)
- Octapharma AG(Suisse)
- CSL Behring (États-Unis)
- Hualan Biological Engineering Co., Ltd (Chine)
- Shanghai RAAS Blood Products Co., Ltd (Chine)
- LFB S.A. (France)
- Green Cross Corporation (Corée du Sud)
- Bio Products Laboratory Ltd (Royaume-Uni)
- Prothya Biosolutions B.V. (Pays-Bas)
- Chine Produits biologiques Holdings Inc (États-Unis)
- Meheco Xinxing Pharma (Chine)
- Kedrian Biopharma (Italie)
- Biosolutions émergentes (États-Unis)
- Société hémonétique (États-Unis)
- Médecins Soins Total (États-Unis)
- ZoomRx Analytics (États-Unis)
Quelles sont les évolutions récentes du marché mondial du traitement de l'hypoprothrombinémie
- En mars 2025, des chercheurs britanniques ont lancé l'essai Prophesy-2, une étude randomisée multicentrique majeure au Royaume-Uni pour comparer directement le concentré complexe de prothrombine (PCC) avec le plasma frais congelé (FFP) pour la gestion des saignements chez les adultes après une chirurgie cardiaque, en vue de produire des données probantes de haute qualité sur l'efficacité clinique et la rentabilité du PCC par rapport au traitement FFP standard.
- En mars 2025, les résultats de l'essai clinique de phase 3 FARES‐II présenté à l'American College of Cardiology Annual Scientific Session ont montré que le concentré de quatre facteurs du complexe de la prothrombine (4F‐PCC) réduisait significativement les besoins majeurs en hémorragie et transfusion par rapport au plasma congelé chez les patients adultes en chirurgie cardiaque, ce qui indique des changements potentiels dans les lignes directrices cliniques pour la prise en charge de la coagulation basée sur le PCC.
- En août 2024, le Journal of the American Medical Association (JAMA) Network Open a publié des résultats soulignant l'efficacité de Balfaxar® pour l'inversion de la warfarine chez les patients chirurgicaux, renforçant ainsi la confiance clinique dans cette thérapie PCC.
- En janvier 2024, Octapharma USA a officiellement annoncé la disponibilité de Balfaxar® aux États-Unis, indiquant que les hôpitaux et les fournisseurs de soins médicaux ont maintenant accès à ce nouveau produit 4F‐PCC approuvé pour inversion de coagulation urgente dans les milieux cliniques à l'échelle nationale.
- En juillet 2023, Octapharmas Balfaxar® (concentré complexe de prothrombine à quatre facteurs non activé) a reçu l'approbation de la FDA des États-Unis pour le renversement urgent du déficit en facteur de coagulation acquis induit par le traitement de l'antagoniste de la vitamine K (warfarine), offrant une nouvelle option pour les adultes nécessitant une chirurgie d'urgence ou des procédures invasives
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











