


Global Rigid Food Packaging Market Segmentation, selon le matériel (plastique, métal, carton, etc.), type de produit (bouteilles et pots, bacs et coquillages, tubes, tasses et pots, boîtes et contenants, etc.), application (produits laitiers, viande, volaille et fruits de mer, boulangerie et confiserie, repas prêts-à-manger, fruits et légumes, sauces et vinaigrettes, aliments pour bébés, aliments pour animaux de compagnie, etc.), canal de distribution (retail, service alimentaire et commerce électronique) - Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille et le taux de croissance du marché des emballages alimentaires rigides
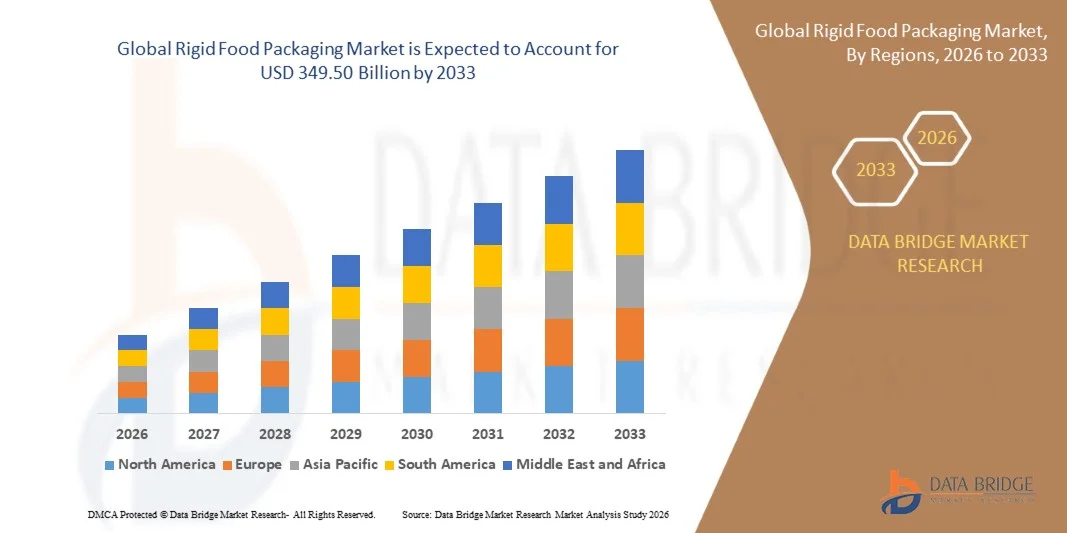
- Selon l'analyse de Data Bridge Market Research, le marché des emballages alimentaires rigides a été évalué à241,30 milliards de dollars en 2025et devrait atteindre349,50 milliards de dollars en 2033, croissance à unTCAC de 4,70 % entre 2026 et 2033.
- Le marché connaît une croissance constante en raison de l'augmentation de la demande de solutions d'emballage alimentaire pratiques et durables, de l'augmentation de la consommation de produits emballés etaliments prêts à manger,et l'adoption croissante de matériaux d'emballage rigides recyclables et légers dans l'industrie des aliments et des boissons.
- La demande croissante de prolongation de la durée de conservation et de transport sécuritaire des aliments, combinée à une réglementation plus stricte en matière de salubrité et d'emballage des aliments, oblige les fabricants et les détaillants d'aliments à adopter des solutions d'emballage rigides de pointe. Les contenants en plastique, les bouteilles, les plateaux, les boîtes de conserve et d'autres formats rigides sont en voie d'adoption en offrant une protection contre la contamination, les dommages causés aux produits, l'humidité et l'exposition à l'environnement tout en favorisant un stockage et une distribution efficaces.
Taille du marché et prévisions
- Valeur du marché mondial (2025): USD 241,30 milliards
- Valeur marchande prévue (2033) : 349,50 milliards de dollars
- Prévisions CAGR (2026-2033): 4,70%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quels sont les principaux débouchés du marché de l'emballage alimentaire rigide
- L'Amérique du Nord a dominé le marché des emballages alimentaires rigides avec la plus grande part de revenus de 30,0% en 2025, appuyée par une industrie de transformation des aliments bien établie, une forte consommation d'aliments emballés et une forte demande de solutions d'emballage pratiques et durables.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide, avec un TCAC de 5,3% entre 2026 et 2033, alimenté par l'augmentation de la capacité de transformation des aliments, l'urbanisation croissante, l'augmentation de la consommation de produits alimentaires emballés et l'augmentation des investissements dans les infrastructures modernes d'emballage.
- Le segment du plastique a dominé le marché avec une part de 68,0% en 2025, grâce à sa polyvalence, ses caractéristiques légères, son rapport coût-efficacité et ses fortes propriétés de barrière
- Les cartons sont le type de matériaux qui connaît la croissance la plus rapide et devraient enregistrer un TCAC de 5,3%, ce qui reflète l'augmentation de la demande de solutions d'emballage recyclables et écologiques.
- Le segment des bouteilles et des pots dominait la catégorie des types de produits avec une part des revenus de 39,0% en 2025, sous l'effet de l'utilisation généralisée des produits laitiers, des sauces, des condiments, des aliments transformés et d'autres catégories d'aliments emballés.
- Les produits laitiers représentaient 30,0% de la part de marché en 2025, préféré par l'utilisation intensive d'emballages rigides pour le lait, le yaourt, le fromage, le beurre, la crème et d'autres produits laitiers
- Le segment des repas prêts-à-manger est la catégorie d'application qui connaît la croissance la plus rapide, avec un TCAC de 5,6%, entraîné par l'urbanisation, les modes de vie occupés et la préférence croissante des consommateurs pour des solutions de repas pratiques
Portée du rapport et segmentation du marché de l'emballage alimentaire rigide
|
Attributs |
Emballage alimentaire rigide Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent aussi l'analyse des exportations d'importations, l'aperçu des capacités de production, l'analyse de la consommation de production, l'analyse des tendances des prix, le scénario du changement climatique, l'analyse de la chaîne d'approvisionnement, l'analyse de la chaîne de valeur, l'aperçu des matières premières et des consommables, les critères de sélection des fournisseurs, l'analyse PESTLE, l'analyse Porter et le cadre réglementaire. |
Quelle est la tendance clé du marché de l'emballage alimentaire rigide
- Les emballages alimentaires rigides se déplacent de plus en plus vers des formats recyclables et circulaires, car les marques de produits alimentaires cherchent à réduire l'utilisation du plastique vierge, à améliorer la recyclabilité et à répondre aux attentes croissantes des consommateurs et de la réglementation en matière de solutions d'emballage durables à l'échelle mondiale.
- Par exemple, en février 2025, Klöckner Pentoplast a lancé un pilote britannique avec Tesco et Hilton Foods en utilisant des plateaux en PET 100% recyclés fabriqués à partir de plateaux de nourriture récupérés, soutenant le recyclage en boucle fermée pour les systèmes d'emballage alimentaire.
- Les fabricants d'emballages mettent au point des formats rigides légers qui maintiennent la protection des barrières, la durée de conservation, la commodité et la performance structurelle tout en réduisant la consommation de matériaux et en améliorant l'efficacité du transport dans les applications de transformation des aliments, de vente au détail et de services alimentaires partout dans le monde.
- Les repas prêts-à-manger, les aliments congelés et les produits de commodité augmentent la demande de plateaux rigides, de baignoires, de tasses et de contenants qui assurent la portabilité, la compatibilité avec les micro-ondes, la protection des produits et la durée de conservation prolongée pour les consommateurs de plus en plus urbains dans le monde.
- Par exemple, en juin 2025, Coveris a lancé des plateaux BarrièreFresh MAP pour la viande, le poisson et la volaille, réduisant l'utilisation de plastique de 90 % tout en maintenant la recyclabilité, l'étanchéité hermétique et une performance de conservation de 21 jours.
- À mesure que les exigences de durabilité s'intensifient, les entreprises d'emballage développent des solutions recyclables et moins matérielles tout en maintenant la sécurité alimentaire, la visibilité des produits et leur compatibilité opérationnelle, en positionnant la circulaire et la légèreté comme des tendances centrales qui façonnent l'innovation en matière d'emballages alimentaires rigides à l'échelle mondiale.
Quels sont les principaux moteurs du marché de l'emballage alimentaire rigide
- La consommation croissante d'aliments emballés, transformés et prêts-à-manger augmente la demande d'emballages rigides qui assurent la durabilité, la protection des produits, la portabilité, la résistance à la contamination et la durée de conservation prolongée dans les circuits de vente au détail et de services alimentaires à l'échelle mondiale.
- Par exemple, en juin 2025, Amcor a annoncé un plateau rigide à trois compartiments sur mesure pour la nouvelle gamme de plats prêts à l'emploi à micro-ondes ambiants à un seul usage, avec le plateau en polypropylène léger conçu pour la recyclabilité et destiné à cinq recettes William Saurin Mon Trio Gourmand, démontrant une demande croissante pour un emballage pratique et prêt à manger.
- Les fabricants d'aliments adoptent de plus en plus des emballages rigides recyclables pour répondre aux objectifs de durabilité, à l'évolution des préférences des consommateurs et aux exigences réglementaires tout en maintenant la performance des barrières, la salubrité des aliments, la stabilité des tablettes et la compatibilité avec les équipements de remplissage et de traitement existants.
- Par exemple, en juillet 2025, Klöckner Pentoplast a lancé kp Elite Nova, un plateau rigide à atmosphère modifiée de nouvelle génération qui est d'environ 10 % plus léger que les plateaux concurrents, tout en maintenant la performance de la barrière, l'intégrité de l'étanchéité et la résistance mécanique pour les lignes d'emballage de protéines à grande vitesse, reflétant la demande continue d'un format d'emballage alimentaire efficace et performant
- Les investissements croissants dans la transformation des aliments, la logistique de la chaîne du froid, le commerce de détail moderne et l'infrastructure de livraison renforcent la demande de conteneurs rigides, de plateaux, de baignoires et de bouteilles qui résistent efficacement à la manutention, aux variations de température, au transport et à la distribution partout dans le monde.
Quels sont les facteurs qui entravent la croissance du marché de l'emballage alimentaire rigide
- Les emballages alimentaires rigides peuvent exiger des coûts d'utilisation et de transport plus élevés que les solutions de rechange souples légères, ce qui crée des pressions sur les coûts pour les fabricants et les détaillants, tout en encourageant la substitution de formats d'emballage moins lourds sur des marchés sensibles aux prix.
- Par exemple, en mai 2025, Plastics Recyclers Europe a signalé que la capacité de recyclage rigide des PEHD et des PP avait stagné, avec seulement 42 % des déchets de polyoléfines rigides collectés faisant l'objet d'un tri adéquat, tandis que l'inflation, les coûts énergétiques et les importations à moindre coût continuaient de peser sur l'économie du recyclage.
- Le recyclage d'emballages alimentaires rigides peut demeurer difficile lorsque les formats combinent plusieurs matériaux, couches de barrière, adhésifs ou composants incompatibles, ce qui peut réduire la recyclabilité et accroître les exigences de tri et de traitement des systèmes de gestion des déchets à l'échelle mondiale.
- La volatilité des prix de la résine à base pétrochimique peut augmenter les coûts de production des fabricants d'emballages alimentaires en plastique rigide, rendre les décisions en matière de prix et d'approvisionnement plus difficiles et réduire les marges dans toute la chaîne de valeur des emballages.
- Par exemple, en mars 2025, Closed Loop Partners a indiqué que les PP de qualité alimentaire et non alimentaire sont généralement mélangés dans des installations de récupération des matériaux parce qu'ils ne peuvent pas être facilement différenciés, ce qui rend difficile l'obtention de quantités suffisantes de PP recyclé de qualité alimentaire pour les applications d'emballage.
- Les exigences plus strictes en matière de sécurité des contacts avec les aliments et les règlements sur le recyclage peuvent accroître les coûts de conformité, d'essai et de mise au point des matériaux, particulièrement lorsque les fabricants adoptent des plastiques recyclés tout en maintenant les normes de sécurité, de performance et de qualité requises pour les applications alimentaires.
Comment le marché de l'emballage alimentaire rigide est-il segmenté
Le marché de l'emballage alimentaire rigide est segmenté en fonction du matériau, du type de produit, de l'application et du canal de distribution.
- Par matière
Sur la base des matériaux, le marché de l'emballage alimentaire rigide est segmenté en plastique, métal, carton, etc. Le segment du plastique a dominé le marché avec une part de 68,0% en 2025, en raison de sa polyvalence, de ses caractéristiques légères, de son rapport coût-efficacité et de ses solides propriétés de barrière. Matériaux plastiques tels que PET, PP,HDPE, et PS sont largement utilisés dans les produits laitiers, la viande, la boulangerie, les sauces, les repas prêts à manger et les applications alimentaires transformées. Leur résistance à l'humidité, à l'oxygène, à l'impact et à la contamination les rend aptes à protéger les produits alimentaires pendant le transport et l'entreposage. L'emballage en plastique s'intègre également efficacement aux lignes de remplissage à grande vitesse, d'étanchéité, d'étiquetage et d'emballage automatisé. L'adoption croissante de structures recyclables en PET, en plastique recyclé et en monomatériaux aide le segment à répondre aux exigences de durabilité.
Le segment du carton devrait enregistrer la croissance la plus rapide à un TCAC de 5,3% entre 2026 et 2033, en raison de la demande croissante de solutions d'emballage recyclables et écologiques. La planche à papier gagne en traction à mesure que les fabricants d'aliments cherchent des solutions de rechange aux emballages plastiques conventionnels et répondent aux objectifs de durabilité. Le matériau peut être transformé en cartons rigides, plateaux, manchons et contenants adaptés à la boulangerie, aux produits laitiers,aliments congelés, et les applications prêtes à manger. L'amélioration des revêtements et des techniques de barrière améliore sa résistance à l'humidité et à la graisse. Une pression réglementaire accrue pour réduire les plastiques à usage unique encourage davantage les marques à évaluer les emballages à base de fibres. Paperboard fournit également une grande surface imprimable, supportant la marque de produit et la communication des consommateurs.
- Par type de produit
Sur la base du type de produit, le marché de l'emballage alimentaire rigide est segmenté en bouteilles et pots, plateaux et coques de palourde, baignoires, tasses et pots, boîtes et contenants, et autres. Le segment des bouteilles et des pots domine le marché avec une part de 39,0% en 2025, soutenue par une utilisation généralisée dans les produits laitiers, les sauces, les condiments, les aliments transformés et d'autres catégories d'aliments emballés. Les bouteilles et les pots offrent une forte protection structurale tout en permettant le remplissage, le stockage, la distribution et le réétanchéité. Leurs formes et fermetures normalisées permettent aux fabricants d'aliments d'utiliser efficacement l'infrastructure de remplissage et d'emballage établie. Les formats transparents en plastique et en verre offrent également une visibilité sur les produits, ce qui est précieux pour les produits alimentaires destinés aux consommateurs. Le segment bénéficie d'une grande disponibilité dans tous les circuits de vente au détail et d'une compatibilité avec différentes formulations alimentaires et tailles de portions.
Le segment des plateaux et des coquillages devrait connaître la croissance la plus rapide au TCAC de 7,0 % entre 2026 et 2033, grâce à la demande croissante d'aliments frais, de repas prêts à manger, de produits de boulangerie et d'aliments emballés axés sur la commodité. Ces formats offrent une rigidité structurelle et aident à protéger les produits contre le broyage, les fuites et les dommages physiques pendant le transport. Des coquillages transparents permettent aux consommateurs d'inspecter les produits alimentaires avant leur achat, ce qui les rend particulièrement attrayants pour les produits frais, les boulangeries et les applications alimentaires préparées. Les bacs sont de plus en plus utilisés avec des systèmes automatisés d'étanchéité et des technologies d'emballage à atmosphère modifiée conçues pour préserver la qualité des aliments. La croissance de l'épicerie en ligne et de la livraison des aliments augmente encore la demande d'emballages qui peuvent résister à la manutention et au transport. L'adoption croissante de repas en portion contrôlée et de contenants alimentaires résistants à la chaleur soutient également le segment
- Par demande
Sur la base de l'application, le marché des emballages alimentaires rigides est segmenté en produits laitiers, viande, volaille et fruits de mer, boulangerie et confiserie, plats prêts à manger, fruits et légumes, sauces et vinaigrettes, aliments pour bébés, aliments pour animaux familiers, etc. Le segment des produits laitiers a dominé le marché avec une part de 30,0 % en 2025, grâce à l'utilisation intensive d'emballages rigides pour le lait, le yaourt, le fromage, le beurre, la crème et d'autres produits laitiers. Les produits laitiers doivent être emballés avec une forte résistance à la contamination, une intégrité structurelle et une protection efficace contre l'humidité et l'oxygène. Les tasses rigides, les baignoires, les bouteilles, les contenants et les cartons sont largement utilisés parce qu'ils supportent le stockage et le transport de la chaîne froide. L'augmentation de la consommation de produits laitiers à valeur ajoutée comme le yogourt probiotique, le lait aromatisé et les produits à usage unique génère une demande d'emballage supplémentaire.
Le segment des repas prêts-à-manger devrait enregistrer la croissance la plus rapide à un TCAC de 5,6 % de 2026 à 2033, en raison de l'urbanisation croissante, des modes de vie occupés et de la préférence croissante des consommateurs pour des solutions de repas pratiques. Les repas prêts-à-manger nécessitent un emballage qui peut protéger les aliments pendant l'entreposage, le transport, le réchauffage et la consommation. Les plateaux rigides, les baignoires, les bols et les contenants sont de plus en plus utilisés parce qu'ils assurent la durabilité, le contrôle des portions et la manipulation pratique. L'expansion de la livraison d'aliments en ligne, des cuisines en nuage, des trousses de repas et des aliments préparés prêts au détail crée une demande supplémentaire d'emballage résistant aux fuites et aux impacts. Les contenants rigides compatibles avec les micro-ondes et réutilisables prennent de plus en plus d'importance à mesure que les consommateurs recherchent une plus grande commodité. La croissance des repas préparés congelés et réfrigérés accroît également le besoin d'emballages capables de maintenir l'intégrité du produit tout au long de la distribution.
- Par canal de distribution
Sur la base du canal de distribution, le marché des emballages alimentaires rigides est segmenté en commerce de détail, services alimentaires, etcommerce électronique. Le segment du commerce de détail domine le marché avec une part de 55,0 % en 2025, soutenue par la distribution étendue de produits laitiers emballés, de viande, d'articles de boulangerie, de sauces, d'aliments en conserve, de collations et de repas prêts à manger par l'entremise de supermarchés, d'hypermarchés, de dépanneurs et d'autres points de vente organisés. Les produits alimentaires vendus au détail nécessitent un emballage rigide qui assure la protection pendant le transport, l'entreposage, l'affichage des produits et la manutention des consommateurs. Les bouteilles, les pots, les boîtes de conserve, les baignoires, les tasses, les plateaux et les boîtes sont largement utilisés dans toutes les catégories d'aliments au détail. L'infrastructure établie des supermarchés et des épiceries offre aux fabricants un large accès au marché et des capacités de distribution élevées. L'emballage rigide favorise également la visibilité des produits, l'étiquetage, les preuves falsifiées et la présentation des tablettes, qui sont des considérations importantes dans les milieux de vente au détail.
Le segment du commerce électronique devrait connaître la croissance la plus rapide au TCAC de 8,0 % entre 2026 et 2033, en raison de l'expansion des marques d'épicerie en ligne, de livraison d'aliments, de plateformes de commerce rapide et de produits alimentaires directement destinés aux consommateurs. La distribution en ligne nécessite des emballages capables de protéger les produits contre les manipulations répétées, les vibrations, les empilements et les dommages liés au transport. Les contenants rigides offrent une plus grande résistance structurale et aident à réduire les fuites, le concassage et la déformation du produit lors de la livraison du dernier kilomètre. La popularité croissante des repas prêts à manger, des aliments frais emballés, des trousses de repas, des produits laitiers et des aliments de commodité crée une demande supplémentaire pour des emballages rigides durables. Le commerce électronique encourage également l'utilisation de formats falsifiés, refermables et faciles à manipuler qui améliorent l'expérience de livraison des consommateurs. L'augmentation de la pénétration de l'épicerie en ligne accroît encore la demande d'emballages conçus pour une distribution efficace du dernier kilomètre.
Quelle région détient la plus grande part du marché de l'emballage alimentaire rigide
- L'Amérique du Nord a dominé le marché des emballages alimentaires rigides avec la plus grande part de revenus de 30,0% en 2025, appuyée par une industrie de transformation des aliments bien établie, une forte consommation d'aliments emballés et une forte demande de solutions d'emballage pratiques et durables.
- La région bénéficie également de l'adoption généralisée de repas prêts à manger, d'aliments transformés, de produits laitiers et d'aliments frais emballés, ainsi que d'une forte demande de formats d'emballage durables, recyclables et pratiques. L'augmentation des investissements dans les technologies d'emballage durable, les matériaux recyclables et les solutions d'emballage alimentaire de pointe continue de renforcer la position de leader de l'Amérique du Nord sur le marché mondial.
Aperçu du marché américain de l'emballage alimentaire rigide
Le marché américain des emballages alimentaires rigides connaît une forte croissance en raison de la demande croissante d'aliments emballés, transformés et de commodité, ainsi que de l'adoption croissante de solutions d'emballage durables. L'industrie des aliments et boissons matures, l'infrastructure de vente au détail étendue et la consommation croissante de repas prêts à manger, de produits laitiers, de viande et d'aliments frais emballés stimulent la demande dans toutes les applications importantes. De plus, l'importance croissante accordée aux matériaux recyclables, aux emballages légers et aux technologies d'emballage de pointe accélère l'adoption de solutions d'emballage rigides par les fabricants et les détaillants alimentaires.
Aperçu du marché de l'emballage alimentaire rigide en Asie-Pacifique
Le marché des emballages alimentaires rigides en Asie et dans le Pacifique devrait connaître une croissance rapide, en raison de l'urbanisation croissante, de l'augmentation de la production de denrées alimentaires et de boissons et de l'augmentation de la consommation d'aliments emballés et de commodités dans des pays comme la Chine, l'Inde et le Japon. La sensibilisation croissante à la salubrité des aliments, l'adoption de plus en plus fréquente du commerce de détail organisé et l'augmentation de la demande de formats d'emballage commodes appuient l'expansion du marché régional. En outre, la présence croissante des industries de transformation des aliments, des plateformes de commerce électronique et des infrastructures modernes de services alimentaires accélère l'adoption d'emballages rigides dans toute la région.
Aperçu du marché de l'emballage alimentaire rigide au Japon
Le marché japonais des emballages alimentaires rigides connaît une croissance constante en raison de la demande croissante de produits alimentaires pratiques, hygiéniques et emballés de haute qualité. Les fabricants et les détaillants d'aliments adoptent de plus en plus des formats d'emballage rigides de pointe pour les repas prêts à manger, les produits laitiers, les aliments transformés et les applications d'aliments frais. De plus, l'intégration croissante de matériaux recyclables, de technologies d'emballage légères et de conceptions fonctionnelles, ainsi que l'accent mis par le pays sur la salubrité et la durabilité des aliments, contribuent davantage à la croissance du marché.
Aperçu du marché chinois de l'emballage alimentaire rigide
Le marché chinois des emballages alimentaires rigides connaît une croissance rapide, en raison de l'urbanisation croissante, de l'expansion des industries de transformation des aliments et de l'augmentation de la demande de produits alimentaires emballés et de commodité. L'adoption croissante de solutions d'emballage rigides de pointe dans le commerce de détail, les services alimentaires et le commerce électronique stimule considérablement la demande du marché. En outre, l'augmentation des investissements dans la fabrication moderne d'aliments, l'accent mis de plus en plus sur la sécurité alimentaire et le développement rapide des infrastructures d'épicerie et de livraison d'aliments en ligne font de la Chine l'un des marchés les plus dynamiques pour les emballages alimentaires rigides au monde.
Le marché de l'emballage alimentaire rigide au Royaume-Uni
Le marché de l'emballage alimentaire rigide du Royaume-Uni connaît une croissance constante, soutenue par la demande croissante d'aliments emballés, de repas prêts à manger et de solutions d'emballage alimentaire durables. L'augmentation des investissements dans les matériaux d'emballage recyclables et les infrastructures d'emballage avancées contribuent à la croissance du marché. De plus, l'adoption croissante de plateformes d'épicerie électronique, de produits alimentaires de commodité et de formats d'emballage rigides légers améliore l'efficacité de l'emballage et favorise l'expansion continue du marché au Royaume-Uni.
Allemagne Conditionnement alimentaire rigide Aperçu du marché
Le marché allemand des emballages alimentaires rigides ne cesse de croître en raison de la forte base de production alimentaire du pays, des capacités d'emballage avancées et de l'adoption croissante de technologies d'emballage durables. Les producteurs d'aliments, les détaillants et les fabricants d'emballages utilisent de plus en plus des emballages rigides pour les produits laitiers, la viande, la boulangerie, les aliments transformés et les applications prêtes à manger. Les progrès continus en matière de matériaux recyclables, d'emballages légers et de systèmes d'emballage efficaces, ainsi que les exigences élevées en matière d'environnement et de sécurité alimentaire, stimulent davantage la croissance du marché en Allemagne.
Quelles sont les meilleures entreprises du marché de l'emballage alimentaire rigide
L'industrie de l'emballage alimentaire rigide est principalement dirigée par des entreprises bien établies, notamment :
- Amcor plc(Royaume-Uni)
- Société Produits Sonoco(États-Unis)
- Silgan Holdings Inc.. (États-Unis)
- Exploitations de la Couronne, Inc. (États-Unis)
- La société Greif, Inc.(États-Unis)
- Société de gestion des emballages graphiques (États-Unis)
- Mondi plc (Royaume-Uni)
- Huhtamäki Oyj (Finlande)
- Winpak LTD. (Canada)
- ALPLA Werke Alwin Lehner GmbH & Co KG (Autriche)
- RETAL Industries LTD (Chypre)
- Jokey SE (Allemagne)
- Plastipak Holdings, Inc. (États-Unis)
- Coveris (Autriche)
- ProAmpac (États-Unis)
- TriMas (États-Unis)
- Smurfit Westrock (Irlande)
- Novolex Holdings, LLC (États-Unis)
- Sabert Corporation (États-Unis)
- Placon Corporation (États-Unis)
Quels sont les derniers développements sur le marché de l'emballage alimentaire rigide
- En juillet 2025, Amcor a annoncé un investissement dans son usine de Nicholasville, au Kentucky, afin d'accroître les capacités de production d'emballages recyclés après consommation (PCR) pour les emballages rigides. Le nouveau système permet un mélange précis de PCR sur plusieurs lignes de production et permet aux clients de sélectionner des niveaux de contenu recyclés, y compris jusqu'à 100% de PCR. La capacité renforcée est également destinée à soutenir les applications d'emballages alimentaires et d'autres produits de consommation, renforçant l'accent mis sur les solutions d'emballages rigides circulaires et plus durables.
- En juin 2025, Amcor et Cofigeo ont annoncé la mise au point d'un plateau de repas prêt à manger sur mesure à trois compartiments pour une nouvelle gamme de repas micro-ondes à usage unique. Le plateau en polypropylène a été conçu selon les directives de Design for Recycling et intègre une barrière fonctionnelle minimale pour soutenir le recyclage dans l'infrastructure de recyclage du polypropylène de France. Le développement démontre l'utilisation croissante de plateaux rigides recyclables pour des applications alimentaires prêtes à manger.
- En avril 2024, Amcor a lancé une bouteille de boisson gazeuse en PET recyclé 100% post-consommation. La nouvelle bouteille rigide a été introduite dans le portefeuille d'emballages de stock d'Amcors pour aider les marques à répondre aux exigences en matière de contenu recyclé tout en offrant une option d'emballage facilement disponible. Le lancement met en lumière le mouvement de l'industrie vers une utilisation accrue du contenu recyclé et des solutions d'emballage rigides plus circulaires.
- En juillet 2023, SEE et ExxonMobil ont annoncé une initiative de circulaire de plateau d'emballage alimentaire en Australie impliquant des plateaux d'emballage alimentaire préformés CRYOVAC. La collaboration a permis d'introduire des plateaux contenant des résines à l'aide de la technologie ExxonMobilS Exxtend pour le recyclage avancé et l'attribution du bilan massique, avec l'initiative axée sur l'amélioration de la circularité des plastiques de qualité alimentaire utilisés pour les emballages de viande rouge fraîche. Le développement a démontré une collaboration accrue au sein de la chaîne de valeur des emballages pour faire progresser les solutions d'emballages alimentaires rigides recyclables et circulaires.
- En mai 2021, Berry Global a lancé sa solution d'emballage CombiLight, un pot alimentaire efficace pour les applications telles que le yaourt, le fromage à la crème et le fromage cottage. L'emballage combine une structure en plastique avec des fibres naturelles enduites pour créer un récipient alimentaire rigide léger tout en maintenant la résistance, la stabilité, la résistance à la graisse et la compatibilité avec les lignes de remplissage existantes. Le développement reflète les efforts croissants de l'industrie pour réduire l'utilisation des matériaux et introduire des formats d'emballage rigides plus économes en ressources pour les applications alimentaires.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











