


Marché mondial de la transplantation d'organes solides, par organe (rein, foie, pancréas, cœur, poumon, intestin grêle, rein/pancréas, autres), produit (produits tissulaires, médicaments immunosuppresseurs, solution de conservation), traitement (immunosuppresseurs, anticorps monoclonaux , autres), utilisateurs finaux (hôpitaux, soins à domicile, centres spécialisés, autres), canal de distribution (pharmacie hospitalière, pharmacie en ligne, pharmacie de détail) - Tendances et prévisions du secteur jusqu'en 2029.
Quelle est la taille et l'aperçu du marché de la transplantation d'organes solides
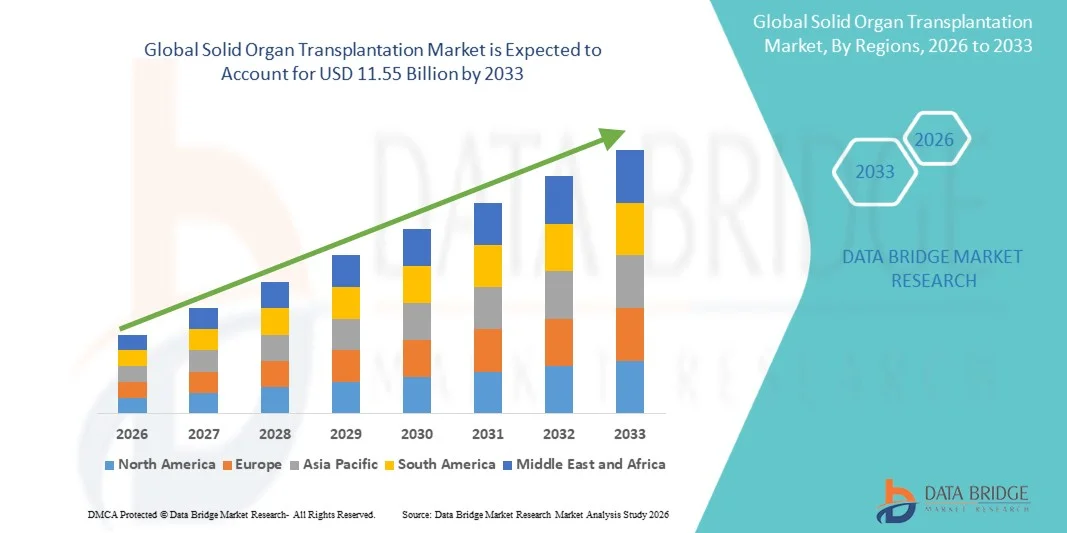
- Selon l'analyse de marché de Data Bridge La taille du marché mondial de la transplantation d'organes solides a été évaluée à7,88 milliards de dollars en 2025et devrait atteindre11,55 milliards de dollars en 2033, à unTCAC de 4,90%pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence des défaillances d'organes au stade final,maladies chroniquescharge, et progrès technologiques continus dans les procédures de transplantation et les systèmes de préservation des organes, conduisant à des résultats de traitement améliorés dans les hôpitaux et les centres de soins spécialisés
- En outre, la demande croissante d'options de traitement qui sauvent des vies, l'adoption croissante de traitements immunosuppresseurs de pointe et l'augmentation des investissements dans les infrastructures de soins de santé mettent en place des solutions de transplantation d'organes solides en tant que composante essentielle des systèmes de soins de santé modernes. Ces facteurs convergents accélèrent l'adoption de solutions de transplantation d'organes solides, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 7,88 milliards de dollars
- Valeur marchande prévue (2033) : 11,55 milliards de dollars
- Prévisions CAGR (2026-2033): 4,90%
Quels sont les principaux débouchés du marché de la transplantation d'organes solides
- Les solutions de transplantation d'organes solides, y compris les procédures de transplantation, les systèmes de conservation d'organes, les thérapies immunosuppresseurs et les services de surveillance post-transplantation, sont des composantes de plus en plus vitales des systèmes de santé modernes dans les hôpitaux et les centres spécialisés de transplantation en raison de leur rôle essentiel dans le traitement de l'insuffisance d'organes en phase terminale et l'amélioration des résultats de survie des patients
- La demande croissante de solutions de transplantation d'organes solides est principalement alimentée par l'augmentation de la prévalence des maladies rénales chroniques, de la cirrhose du foie, de l'insuffisance cardiaque, des complications liées au diabète, et par une prise de conscience accrue des options de traitement de pointe pour sauver des vies, ainsi que des améliorations de la gestion des donneurs et des taux de réussite chirurgicale
- L'Amérique du Nord a dominémarché de la transplantation d'organes solidesavec la plus grande part des revenus d'environ 41,8 % en 2025, caractérisée par une infrastructure de soins de santé avancée, des systèmes de remboursement favorables, des volumes élevés de transplantation et la présence d'importants acteurs de l'industrie, les États-Unis connaissant une forte croissance de la transplantation rénale, hépatique, cardiaque et pulmonaire soutenue par des innovations technologiques et de solides réseaux de dons d'organes
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapidemarché de la transplantation d'organes solidesau cours de la période de prévision en raison de l'expansion de l'infrastructure de soins de santé, de l'augmentation des revenus disponibles, de l'augmentation du fardeau des maladies chroniques, de l'augmentation du tourisme médical et de la sensibilisation à l'égard des dons d'organes en Chine, en Inde, au Japon, en Corée du Sud et en Asie du Sud-Est
- Le segment immunosuppresseur a représenté la plus grande part du marché de 64,2% en 2025, en raison de son rôle fondamental dans la prévention du rejet aigu et chronique de greffe après la transplantation.
Portée etSegmentation du marché de la transplantation d'organes solides
Attributs |
Transplantation d'organes solides Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé sur le marché de la transplantation d'organes solides
(en milliers de dollars)Résultats cliniques améliorés grâce à l'intégration de l'IA et aux technologies avancées de préservation des organes(en milliers de dollars)
- Une tendance importante et accélérée sur le marché mondial de la transplantation d'organes solides est l'adoption croissante de l'intelligence artificielle (IA), des outils numériques de surveillance de la transplantation et des systèmes de préservation d'organes avancés pour améliorer l'appariement donneur-bénéficiaire, les résultats chirurgicaux et les soins post-transplantation. Ces innovations améliorent l'efficacité de la chaîne de valeur de la transplantation
- L'analyse de l'IA est de plus en plus utilisée pour optimiser l'allocation des organes donneurs, prédire les risques de rejet et appuyer la prise de décisions en matière de transplantation à partir de données cliniques.
- Par exemple, les centres de transplantation aux États-Unis et en Europe utilisent des modèles d'appariement assistés par l'IA pour améliorer les évaluations de compatibilité des candidats à la transplantation rénale et hépatique
- L'utilisation croissante des techniques de perfusion des machines et de préservation des organes de la prochaine génération transforme également la transplantation en élargissant la viabilité des organes et en améliorant les taux d'utilisation des organes donneurs marginaux
- Une autre tendance importante est l'adoption croissante d'outils de surveillance des patients à distance et d'adhésion numérique pour les receveurs post-transplantés, permettant aux cliniciens de suivre les signes vitaux, la conformité aux immunosuppresseurs et les complications précoces. Par exemple, les principaux hôpitaux déploient des plates-formes mobiles de soins de transplantation pour surveiller les patients transplantés rénaux et cardiaques après l'évacuation
- En outre, les progrès en cours dans la recherche sur la xénotransplantation, la médecine régénératrice et les organes biogénérés créent des possibilités à long terme pour remédier aux pénuries de donneurs à l'échelle mondiale.
- Cette évolution vers des soins de transplantation intelligents, axés sur la technologie et axés sur les résultats remodelera fondamentalement les attentes en matière de thérapie de remplacement des organes et de demande de solutions innovantes
Dynamique du marché de la transplantation d'organes solides
Chauffeur
Cas de défaillance d'organes croissants et élargissement de l'infrastructure de transplantation
- L'augmentation de la prévalence de l'insuffisance des organes en phase terminale causée par les maladies rénales chroniques, la cirrhose du foie, l'insuffisance cardiaque et les troubles pulmonaires est un facteur important pour le marché de la transplantation d'organes solides. La charge de morbidité croissante augmente considérablement la demande de transplantations vitales dans le monde
- Élargir les programmes de transplantation, améliorer les taux de succès chirurgicaux et améliorer le soutien au remboursement accélèrent encore la croissance du marché
- Par exemple, des pays comme les États-Unis, l'Espagne, l'Inde et l'Arabie saoudite investissent dans des réseaux nationaux de transplantation et des programmes de sensibilisation des donateurs pour augmenter le volume des procédures
- Les progrès dans les thérapies immunosuppresseurs ont également amélioré la survie à long terme du greffon, faisant de la transplantation une option de traitement plus viable pour de nombreux patients
- En outre, la sensibilisation accrue au don d'organes et l'utilisation croissante des registres des donneurs décédés aident à élargir les réserves de donneurs sur plusieurs marchés.
- La modernisation continue des hôpitaux, des centres de transplantation et des infrastructures de soins essentiels devrait soutenir l'expansion du marché au cours de la période de prévision.
Restriction/Défi
(en milliers de dollars)Manque de donneur, coûts élevés de la procédure et risques de rejet(en milliers de dollars)
- L'un des principaux défis qui freinent le marché de la transplantation d'organes solides est la pénurie persistante d'organes donneurs par rapport au nombre croissant de patients inscrits sur les listes d'attente. Cet écart entre l'offre et la demande limite considérablement les volumes des procédures dans le monde
- Les coûts élevés de transplantation et de soins postopératoires tout au long de la vie demeurent également un obstacle, en particulier dans les populations à faible revenu et sous-assurées
- Par exemple, les interventions comme la transplantation du coeur, du foie et des poumons entraînent souvent des dépenses chirurgicales importantes, des soins intensifs et des coûts de médicaments immunosuppresseurs à long terme.
- Le risque de rejet de greffe, d'infection et d'autres complications post-transplantées continue de créer une incertitude clinique et d'augmenter le fardeau des soins de santé
- En outre, la complexité de la réglementation, les préoccupations éthiques et les infrastructures limitées de transplantation dans les régions en développement peuvent restreindre l'accès aux marchés
- Surmonter ces obstacles grâce à l'expansion de la réserve de donateurs, à des voies de soins rentables, à une surveillance avancée des rejets et à la poursuite de l'innovation en matière de préservation des organes sera essentiel à une croissance soutenue du marché.
Comment le marché de la transplantation d'organes solides est-il segmenté
Le marché est segmenté sur la base d'organes, de produits, de traitements, d'utilisateurs finaux et de canaux de distribution.
• Par organe
Sur la base de l'organe, le marché de la transplantation d'organes solides est segmenté en rein, foie, pancréas, coeur, poumon, intestin grêle, rein/pancréas, etc. Le segment des reins a dominé la plus grande part du marché de 46,5 % en 2025, en raison de la forte prévalence mondiale des maladies rénales terminales, du diabète, de l'hypertension et des troubles rénaux chroniques. La transplantation rénale demeure la procédure de transplantation d'organes solides la plus couramment effectuée en raison de forts taux de succès clinique et d'amélioration significative de la survie du patient par rapport à la dialyse à long terme. Une sensibilisation accrue à la transplantation de donneurs vivants a favorisé la croissance de segments. Les programmes de remboursement du gouvernement et l'expansion des registres de transplantation ont également amélioré l'accès aux grands marchés. Les hôpitaux continuent de donner la priorité aux programmes de transplantation rénale en raison des protocoles chirurgicaux établis et des voies de soins postopératoires. L'augmentation des populations âgées présentant des complications rénales augmente encore la demande des patients. Les progrès réalisés dans le domaine des technologies d'appariement entre donateurs et bénéficiaires ont amélioré les résultats. L' amélioration des schémas immunosuppresseurs réduit le risque de rejet et favorise la survie à long terme du greffon. Les économies émergentes développent également les infrastructures de néphrologie et de transplantation. Une forte demande de thérapies de remplacement a soutenu des volumes d'intervention dans le monde entier. Ces facteurs ont assuré collectivement la domination du segment des reins en 2025.
Le segment pulmonaire devrait connaître le taux de croissance le plus rapide de 9,8 % entre 2026 et 2033, alimenté par l'augmentation de l'incidence des obstructions chroniques.maladie pulmonaire, fibrose pulmonaire, fibrose kystique et insuffisance respiratoire avancée. La transplantation pulmonaire prend de l'importance en tant qu'option vitale pour les patients qui ne répondent pas aux thérapies conventionnelles. Les améliorations apportées aux systèmes de préservation pulmonaire des donneurs et aux technologies de perfusion pulmonaire ex vivo augmentent l'admissibilité à la transplantation. Une expertise clinique croissante en chirurgie thoracique améliore les résultats procéduraux. La sensibilisation accrue des pulmonologues aux possibilités de transplantation augmente également les renvois. Les centres spécialisés développent des programmes avancés de transplantation respiratoire. Une meilleure gestion des infections après transplantation favorise les taux de survie. L'augmentation des investissements dans l'infrastructure des soins essentiels continue d'aider à l'adoption. La recherche sur la prévention des rejets chroniques renforce la confiance à long terme. Plusieurs pays renforcent les campagnes de sensibilisation aux dons d'organes. Le progrès technologique des systèmes de surveillance favorise également la croissance. Ces facteurs positionnent la transplantation pulmonaire comme le segment d'organe qui croît le plus rapidement.
• Par produit
Sur la base du produit, le marché de la transplantation d'organes solides est segmenté en produits tissulaires, en médicaments immunosuppresseurs et en solution de préservation. Le segment des médicaments immunosuppresseurs détenait la plus grande part du marché en 2025, soit 58,7 %, en raison de la nécessité de prévenir tout rejet à la suite de la transplantation. Médicaments tels que tacrolimus, cyclosporine, mycophénolate mofétil,corticoïdes, et les nouveaux agents demeurent essentiels dans la gestion post-transplantation. Les besoins en thérapie continue génèrent des flux de revenus récurrents tout au long de la durée de vie du greffon. Les médecins comptent fortement sur des schémas immunosuppresseurs individualisés pour équilibrer le contrôle du rejet et le risque d'infection. L'augmentation des volumes de transplantation a directement accru la demande de médicaments dans le monde. Un solide soutien au remboursement dans les systèmes de soins de santé développés. L'innovation continue dans des thérapies plus sûres et mieux ciblées a encore renforcé la croissance du segment. Les pharmacies hospitalières et les centres spécialisés demeurent des canaux de distribution importants. Augmentation des taux de survie des patients après la transplantation. Les technologies de surveillance ont amélioré l'optimisation des doses et l'adhésion. La disponibilité des produits génériques a également élargi la pénétration du marché. Ces facteurs maintiennent la domination du segment.
Le segment des solutions de préservation devrait connaître le TCAC le plus rapide de 10,3 % entre 2026 et 2033, en raison de l'attention croissante portée à l'extension de la viabilité des organes pendant le transport et à l'amélioration des résultats des greffes. Les solutions de préservation sont essentielles pour minimiser les lésions ischémiques dans les transplantations rénales, hépatiques, cardiaques et pulmonaires. La hausse des programmes de partage d'organes transfrontaliers et interurbains augmente la demande de supports de stockage de pointe. Les améliorations technologiques dans les systèmes de perfusion hypothermique et machine soutiennent l'utilisation de la solution. Les hôpitaux adoptent des formulations premium pour les organes donneurs à haut risque. La pénurie croissante d'organes favorise une meilleure utilisation des donateurs marginaux par l'innovation de préservation. Les données cliniques établissant un lien entre une meilleure conservation et une réduction des complications appuient l'adoption. Les marchés émergents investissent dans l'infrastructure logistique de transplantation. Les fabricants lancent des solutions spécifiques aux organes avec une efficacité accrue. La demande de centres de transplantation multi-organes augmente également. De meilleurs systèmes à chaîne froide soutiennent davantage la croissance. Ces facteurs font de la solution de préservation le segment de produits qui connaît la croissance la plus rapide.
• Par traitement
Sur la base du traitement, le marché de la transplantation d'organes solides est segmenté en anticorps immunosuppresseurs, monoclonaux et autres. Le segment immunosuppresseur a représenté la plus grande part du marché de 64,2% en 2025, en raison de son rôle fondamental dans la prévention du rejet aigu et chronique de greffe après la transplantation. Les traitements d'entretien standard comprennent généralement les inhibiteurs de la calcineurine, les agents antiprolifératifs et les corticoïdes. Ces thérapies sont administrées immédiatement après la chirurgie et souvent poursuivies à vie. L'augmentation du volume des opérations de transplantation à l'échelle mondiale a grandement favorisé la demande de traitement. Les protocoles cliniques dans les hôpitaux dépendent fortement des combinaisons immunosuppresseurs établies. Amélioration de la précision et de la sécurité du traitement. Les programmes de suivi à long terme ont augmenté les taux d'adhésion. La sensibilisation à la préservation des greffons a encore renforcé l'absorption. La disponibilité de médicaments génériques et de marque a soutenu l'accessibilité. Une forte familiarité des médecins a maintenu la confiance en la prescription. La couverture accrue des transplantations sur les marchés émergents a également accru la demande. Ces facteurs ont assuré la direction du segment immunosuppresseur.
On prévoit que le segment des anticorps monoclonaux sera témoin du TCAC le plus rapide de 11,1 % entre 2026 et 2033, alimenté par l'utilisation croissante dans le traitement par induction et le traitement des épisodes de rejet résistant. Les agents ciblant des voies immunitaires spécifiques offrent une suppression basée sur la précision et de meilleurs résultats chez certains patients. Les hôpitaux utilisent de plus en plus d'anticorps monoclonaux chez les patients à haut risque et sensibilisés. Les progrès dans la fabrication de produits biologiques améliorent la disponibilité des produits. Les essais cliniques continuent d'évaluer les anticorps de nouvelle génération avec de meilleurs profils de sécurité. La demande croissante de médicaments personnalisés pour la transplantation favorise l'adoption. Les médecins apprécient les mécanismes ciblés qui peuvent réduire la dépendance aux médicaments conventionnels. Les centres spécialisés élargissent les protocoles biologiques. Un investissement important des entreprises pharmaceutiques dans l'immunologie des transplantations est un autre moteur. L'amélioration du remboursement des produits biologiques dans certaines régions appuie l'accès. De meilleurs résultats en matière de survie renforcent la confiance à long terme. Ces facteurs positionnent les anticorps monoclonaux comme le segment de traitement qui augmente le plus rapidement.
• Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché de la transplantation d'organes solides est segmenté en hôpitaux, soins à domicile, centres spécialisés, etc. Le segment des hôpitaux a dominé la plus grande part du marché de 61,8 % en 2025, en raison de leur rôle en tant que centres primaires pour la transplantation, l'appariement des donneurs, les soins intensifs et la surveillance postopératoire. Les hôpitaux abritent des équipes multidisciplinaires comprenant des chirurgiens, des néphrologues, des hépatologues, des cardiologues, des anesthésistes et des coordonnateurs de transplantation. Les exigences complexes en matière d'infrastructure rendent les hôpitaux essentiels pour les procédures d'organes solides. Un apport élevé de patients pour l'évaluation et le suivi d'une demande soutenue de services. La disponibilité des unités de soins intensifs et des soins d'urgence a renforcé le leadership des hôpitaux. Les programmes de transplantation approuvés par le gouvernement sont principalement concentrés dans les hôpitaux tertiaires. L'acquisition d'appareils chirurgicaux et de médicaments a soutenu les revenus. Les hôpitaux gèrent également des complications telles que le rejet et l'infection. Les activités de formation et de recherche renforcent leur domination. La confiance du public dans les centres de transplantation agréés soutient la préférence des patients. L'expansion continue des unités de transplantation a ajouté de la croissance. Ces facteurs ont assuré le leadership du segment.
Le segment des centres spécialisés devrait connaître le TCAC le plus rapide de 9,7 % entre 2026 et 2033, alimenté par la demande croissante de voies de soins dédiées à la transplantation. Les centres spécialisés offrent des services simplifiés, dont l'évaluation, la coordination de la chirurgie, les tests d'immunologie et la surveillance à long terme. Les patients préfèrent de plus en plus les centres avec une expertise concentrée et des temps d'attente plus courts. Des diagnostics avancés et des modèles de traitement personnalisés soutiennent l'adoption. La collaboration avec les hôpitaux améliore les réseaux d'orientation et l'accès des donateurs. Ces centres offrent souvent une plus grande efficacité procédurale et une éducation ciblée des patients. L'augmentation des investissements privés dans les infrastructures de soins de santé spécialisés renforce la capacité. Le tourisme médical international pour la transplantation soutient également la croissance. Les systèmes de suivi numériques améliorent les résultats à long terme. Des équipes multidisciplinaires expérimentées renforcent la confiance des patients. L'expansion des centres de soins urbains s'accélère. Ces facteurs stimulent une croissance future rapide.
• Par canal de distribution
Sur la base du canal de distribution, le marché de la transplantation d'organes solides est segmenté en pharmacie hospitalière, pharmacie en ligne et pharmacie de détail. En 2025, le segment des pharmacies hospitalières a représenté la plus grande part des revenus du marché, soit 54,6 %, en raison de la nécessité de distribuer des immunosuppresseurs, des produits biologiques et des médicaments périopératoires de grande valeur. La plupart des receveurs de transplantation reçoivent des médicaments directement par l'entremise des systèmes hospitaliers immédiatement après la chirurgie. Les hôpitaux assurent un dosage, une surveillance et une gestion précis des interactions médicamenteuses. Les contrats d'approvisionnement centralisés appuyaient l'approvisionnement uniforme en produits. Les produits complexes de la chaîne du froid sont généralement traités par les pharmacies hospitalières. Les cliniques de transplantation en milieu hospitalier et externe génèrent des volumes récurrents d'ordonnances. L'intégration aux dossiers médicaux électroniques améliore la conformité et la sécurité. Les pharmaciens spécialisés conseillent également les patients sur l'adhésion aux médicaments à vie. Les grands centres tertiaires restent les principaux acheteurs mondiaux. Les cadres de remboursement favorisent souvent la dispense institutionnelle. Les visites de suivi continues soutiennent la demande répétée. Ces facteurs ont maintenu leur domination en 2025.
Le segment des pharmacies en ligne devrait connaître le TCAC le plus rapide de 12,4% entre 2026 et 2033, alimenté par une demande croissante de services de recharge à long terme pratiques pour les patients transplantés. Les bénéficiaires ont besoin d'un traitement permanent, ce qui rend la livraison à domicile très attrayante. Les plateformes en ligne offrent des rappels de remplissage automatique, des téléchargements de prescription et des outils de comparaison de prix. L'utilisation croissante de la télémédecine accélère les taux de conversion sur ordonnance. Les patients des régions éloignées ont un meilleur accès aux médicaments spécialisés. Les programmes d'abonnement améliorent la continuité des soins. L'amélioration de la logistique de la chaîne du froid favorise la livraison de médicaments sensibles. La pénétration du smartphone augmente l'adoption numérique de la pharmacie dans le monde entier. Les offres d'économies et les programmes de fidélisation attirent des utilisateurs récurrents. Les cadres réglementaires des opérations de cyberpharmacie s'améliorent progressivement. La préférence croissante pour l'achat de soins de santé sans contact ajoute de l'élan. Ces chauffeurs font de la pharmacie en ligne le segment de canal de distribution qui connaît la croissance la plus rapide.
Marché de la transplantation d'organes solides Analyse régionale
- L'Amérique du Nord a dominé le marché de la transplantation d'organes solides avec la plus grande part de revenus d'environ 41,8 % en 2025.,Une infrastructure de soins de santé avancée, des systèmes de remboursement favorables et des volumes élevés de transplantation dans la région. La présence de grands acteurs de l'industrie et de centres de transplantation bien établis soutient de façon significative la croissance du marché. L'augmentation de la prévalence de l'insuffisance des organes au stade final, des maladies rénales chroniques, des troubles du foie et de l'insuffisance cardiaque stimule la demande de procédures de transplantation
- De solides réseaux de dons d'organes et des systèmes d'allocation efficaces améliorent encore l'accessibilité à la transplantation. Les progrès technologiques continus dans les techniques chirurgicales et les thérapies immunosuppressives améliorent les résultats des patients
- L'adoption croissante de solutions de surveillance de précision et post-transplantation renforce les taux de réussite clinique. Le soutien du gouvernement aux campagnes de sensibilisation aux dons d'organes contribue également à l'expansion du marché. Des dépenses élevées en soins de santé et une couverture d'assurance robuste garantissent aux patients un large accès aux soins de transplantation avancés. L'Amérique du Nord devrait maintenir sa position de leader tout au long de la période de prévision.
Aperçu du marché américain de la transplantation d'organes solides
Les États-Unismarché de la transplantation d'organes solidesla plus grande part des recettesen 2025 en Amérique du Nord, entraîné par un volume élevé de procédures de transplantation rénale, hépatique, cardiaque et pulmonaire. Le pays bénéficie d'un système de dons et d'allocation d'organes hautement organisé qui améliore l'efficacité de la transplantation. Une forte présence de grands centres de transplantation et d'hôpitaux spécialisés soutient les résultats chirurgicaux avancés. La prévalence croissante de maladies chroniques telles que le diabète, l'hypertension et la cirrhose du foie est à l'origine de la demande de thérapies de remplacement d'organes. Les innovations technologiques dans la préservation des organes, les chirurgies assistées par robot et les médicaments immunosuppresseurs améliorent encore les taux de réussite. De solides cadres de remboursement et une couverture d'assurance améliorent l'accès des patients aux procédures de transplantation. Une sensibilisation accrue au don d'organes accroît la participation des donateurs. La recherche clinique continue et l'innovation dans la médecine régénératrice et les organes biogénérés contribuent également à la croissance du marché. Les États-Unis demeurent la principale source de revenus sur le marché régional.
Europe Transplantation d'organes solides Aperçu du marché
L'Europemarché de la transplantation d'organes solidesOn prévoit une expansion substantielle du TCAC tout au long de la période de prévision, sous l'impulsion de systèmes de santé publics solides et de réseaux de transplantation bien établis. La prévalence croissante de maladies chroniques telles que l'insuffisance rénale, les maladies cardiovasculaires et les troubles du foie augmente la demande de procédures de transplantation. Les programmes de dons d'organes appuyés par le gouvernement et les ententes transfrontalières de partage d'organes améliorent la disponibilité des greffes. Les capacités chirurgicales avancées et l'adoption croissante de traitements immunosuppresseurs appuient les résultats positifs des patients. Des pays comme l'Allemagne, la France, l'Espagne et le Royaume-Uni contribuent de manière importante à la croissance régionale. L'augmentation des investissements dans les soins de santé et la sensibilisation au don d'organes renforcent encore le marché. L'utilisation accrue des plateformes de santé numériques pour la surveillance post-transplantation améliore la gestion des patients. La recherche continue en immunologie des greffes et en médecine régénérative soutient l'innovation. L'Europe maintient un écosystème de transplantation solide et stable.
Aperçu du marché de la transplantation d'organes solides au Royaume-Uni
Le Royaume-Uni.marché de la transplantation d'organes solidesOn s'attend à ce que le TCAC augmente au cours de la période de prévision, en raison de programmes de transplantation soutenus par le NHS et d'une sensibilisation accrue au don d'organes. Le pays dispose d'un système bien structuré de registre des dons d'organes qui favorise l'appariement et la répartition efficaces. La prévalence croissante des maladies rénales terminales et des troubles du foie augmente la demande de transplantation. Une expertise chirurgicale avancée et des centres de transplantation spécialisés améliorent les résultats cliniques. Les initiatives gouvernementales visant à promouvoir des politiques de dons d'organes non autorisés augmentent la disponibilité des donateurs. L'utilisation croissante de traitements immunosuppresseurs et la surveillance postopératoire augmentent les taux de survie des patients. Les instituts de recherche contribuent activement aux innovations en médecine transplantée. De plus en plus de campagnes de sensibilisation du public encouragent une participation accrue des donateurs. Le Royaume-Uni continue de renforcer sa position sur le marché européen des transplantations.
Allemagne Marché de la transplantation d'organes solides
Allemagnemarché de la transplantation d'organes solidesOn s'attend à ce que le TCAC augmente considérablement au cours de la période de prévision, alimenté par une infrastructure hospitalière avancée et une solide expertise clinique. L'Allemagne possède l'un des systèmes de soins de santé les plus développés en Europe, soutenant des procédures de transplantation de haute qualité. L'incidence croissante des maladies rénales chroniques, de l'insuffisance cardiaque et des troubles du foie est à l'origine de la demande. Des cadres réglementaires solides garantissent la sécurité et l'efficacité des processus d'attribution des organes. L'adoption croissante de technologies chirurgicales innovantes améliore les taux de réussite de la transplantation. Des programmes bien établis de dons d'organes appuient la disponibilité régulière de l'offre. L'investissement croissant dans les soins post-transplantation et les thérapies immunosuppressives améliore les résultats à long terme des patients. La recherche en médecine régénératrice et en organes biomécaniques appuie le développement du marché. L'Allemagne reste un acteur clé du paysage européen des transplantations.
Aperçu du marché de la transplantation d'organes solides en Asie-Pacifique
Asie-Pacifiquemarché de la transplantation d'organes solidesest sur le point de croître au rythme le plus rapide du TCAC en raison de l'expansion des infrastructures de soins de santé, de l'augmentation du fardeau des maladies chroniques et de la sensibilisation au don d'organes. L'augmentation des revenus disponibles et l'amélioration de l'accès aux soins médicaux avancés favorisent l'adoption de greffes. L'augmentation de l'incidence des maladies rénales, hépatiques et cardiovasculaires entraîne une demande importante de thérapies de remplacement d'organes. Les gouvernements de la Chine, de l'Inde, du Japon, de la Corée du Sud et de l'Asie du Sud-Est investissent dans les infrastructures de transplantation et les programmes de sensibilisation des donateurs. L'expansion du tourisme médical dans des pays comme l'Inde et la Thaïlande stimule les procédures de transplantation. L'amélioration des capacités hospitalières et des technologies chirurgicales améliore les résultats. L'adoption croissante d'une assurance pour les procédures de transplantation améliore l'accessibilité. Une collaboration accrue avec les réseaux mondiaux de transplantation renforce les capacités. On s'attend à ce que l'Asie-Pacifique demeure la région qui connaît la croissance la plus rapide au cours de la période de prévision.
Aperçu du marché japonais de la transplantation d'organes solides
Le Japonmarché de la transplantation d'organes solidess'accélère grâce au système de santé avancé du pays, au vieillissement de la population et à l'augmentation de la prévalence des cas d'insuffisance d'organes. Le Japon possède une solide expertise en interventions chirurgicales complexes et en soins post-transplantés. La demande croissante de transplantations rénales et hépatiques favorise l'expansion du marché. Les politiques gouvernementales améliorent progressivement les taux de sensibilisation et d'enregistrement des dons d'organes. L'utilisation accrue de traitements immunosuppresseurs avancés améliore le succès de la transplantation. Une forte intégration de la technologie médicale et de la médecine de précision favorise de meilleurs résultats pour les patients. La recherche en médecine régénératrice et en organes artificiels renforce encore le marché. L'accent mis par le Japon sur les soins de santé aux personnes âgées contribue considérablement à la demande. L'innovation continue dans les techniques chirurgicales soutient la croissance du marché à long terme.
Chine Transplantation d'organes solides Aperçu du marché
La Chinemarché de la transplantation d'organes solidesa représenté la part de marché la plus importante en Asie-Pacifique en 2025, sous l'impulsion d'une importante population de patients et l'amélioration rapide des infrastructures de soins de santé. La prévalence croissante des maladies rénales chroniques, des troubles du foie et des maladies cardiovasculaires alimente la demande de transplantations. Les investissements publics dans les centres d'expansion et de transplantation des hôpitaux améliorent l'accès aux procédures avancées. Une prise de conscience accrue du don d'organes améliore progressivement la disponibilité des donneurs. Des programmes solides de développement du système de santé national et de formation médicale appuient l'expertise clinique. L'élargissement de la couverture d'assurance améliore l'accessibilité des procédures de transplantation. La croissance de l'adoption de technologies médicales, y compris des chirurgies peu invasives et robotisées, améliore les résultats. Une collaboration accrue avec les organisations internationales de transplantation améliore les normes. La Chine devrait rester un moteur de croissance clé dans la région tout au long de la période de prévision.
Part du marché de la transplantation d'organes solides
L'industrie de la transplantation d'organes solides est principalement dirigée par des entreprises bien établies, notamment :
- F. Hoffmann-La Roche Ltd. (Suisse)
- Novartis AG (Suisse)
- Sanofi S.A.. (France)
- Pfizer Inc. (États-Unis)
- La société Merck & Co., Inc. (États-Unis)
- Johnson & Johnson (États-Unis)
- AbbVie Inc. (États-Unis)
- Bristol Myers Squibb (États-Unis)
- Astellas Pharma Inc. (Japon)
- Takeda Pharmaceutical Company Limited (Japon)
- GlaxoSmithKline plc (Royaume-Uni)
- Bayer AG (Allemagne)
- Amgen Inc. (États-Unis)
- AstraZeneca plc (Royaume-Uni)
- Viatris Inc. (États-Unis)
- Sun Pharmaceutical Industries Ltd. (Inde)
- Dr. Reddy-S Laboratories Ltd. (Inde)
- Cipla Ltd. (Inde)
- Lupin Limited (Inde)
- Teva Pharmaceutical Industries Ltd. (Israël)
Les derniers développements sur le marché mondial de la transplantation d'organes solides
- En mars 2021, la Food and Drug Administration (FDA) des États-Unis a autorisé le monde entier la première procédure de recherche sur la transplantation génique de porcs à humains menée par NYU Langone Health. Le rein transplanté fonctionnait normalement pendant plusieurs jours chez un receveur décédé du cerveau sans rejet immédiat, marquant une étape importante dans la xénotransplantation et ouvrant une nouvelle frontière pour faire face aux pénuries mondiales d'organes
- En juillet 2022, des chercheurs de l'Hôpital général du Massachusetts ont signalé la mise au point et la validation réussies de techniques de perfusion pulmonaire ex vivo (EVLP) pour reconditionner les poumons marginaux avant la transplantation. L'avancement a considérablement élargi le bassin d'organes donneurs utilisables et amélioré les taux de réussite de la transplantation en permettant l'évaluation et la réparation des organes donneurs en dehors du corps avant l'implantation
- En mars 2023, MediGO et LiveOnNY ont lancé une plateforme de suivi et de logistique des organes en temps réel aux États-Unis afin d'améliorer la transparence et l'efficacité dans l'acquisition et la transplantation d'organes. Le système a permis de suivre de bout en bout les organes des donneurs pendant le transport, de réduire les retards et d ' améliorer la coordination entre les organisations d ' achat et les centres de transplantation
- En août 2023, TransMedics Group a annoncé l'acquisition de Bridge to Life Ltd., y compris son système de transport de préservation du coeur LifeCradle. Cette acquisition stratégique a élargi le portefeuille de technologies de préservation des organes de TransMedics et renforcé sa position dans les solutions logistiques de perfusion et de transplantation d'organes portables
- En janvier 2024, le U.S. Organ Procurement and Transplantation Network (OPTN) a signalé une étape record, avec des transplantations d'organes aux États-Unis dépassant 46 000 procédures en 2023, reflétant la croissance continue de l'activité de transplantation et l'amélioration de l'efficacité de l'utilisation des donneurs pour les greffes de reins, de foie, de coeur et de poumon.
- En juin 2024, Fortune Business Insights a signalé que le marché mondial des transplantations dépassait 10,11 milliards de dollars en 2023 et devrait croître régulièrement jusqu'en 2032, en raison de la hausse des cas d'insuffisance d'organes, de l'augmentation des programmes de donneurs et des progrès dans les thérapies immunosuppresseurs et les technologies de préservation.
- En août 2024, Fait. MR a indiqué que le marché de la transplantation d'organes solides était évalué à environ 4,9 milliards de dollars en 2024 et devrait croître régulièrement jusqu'en 2034, grâce à des innovations telles que la perfusion d'organes ex vivo, les tissus biomécaniques 3D et la recherche sur la xénotransplantation visant à remédier aux pénuries mondiales d'organes.
- En janvier 2025, le United States Organ Procurement and Transplantation Network (OPTN) a annoncé que plus de 48 000 transplantations d'organes solides avaient été effectuées en 2024, ce qui marque un nouveau record et une augmentation de 3,3 % par rapport à 2023. Cette croissance s'explique par l'augmentation de l'efficacité d'utilisation des donateurs et l'expansion continue de l'infrastructure de transplantation.
- En octobre 2025, les chercheurs ont signalé des progrès dans la technologie de conversion des organes à base d'enzymes permettant la transformation des reins donneurs en organes universels compatibles avec le type sanguin. Cette percée devrait réduire considérablement le risque de rejet d'organes et accroître la compatibilité de la transplantation entre les populations de patients, ce qui représente une innovation majeure dans les sciences de la transplantation.
- En décembre 2025, NYU Langone Health et ses collaborateurs ont avancé les essais cliniques sur la xénotransplantation génique des reins de porc chez des patients vivants. L'étude a marqué l'une des étapes les plus importantes vers la xénotransplantation à l'échelle clinique, visant à remédier aux pénuries chroniques d'organes en utilisant des organes animaux génétiquement modifiés pour la transplantation humaine.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DE LA TRANSPLANTATION D'ORGANES SOLIDES
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ATTEINDRE LA TAILLE DU MARCHÉ MONDIAL DE LA TRANSPLANTATION D'ORGANES SOLIDES
2.2.1 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.2.2 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.2.3 MODÈLE DE VALIDATION DES DONNÉES DU TRÉPIED
2.2.4 GUIDE DU MARCHÉ
2.2.5 MODÉLISATION MULTIVARIÉE
2.2.6 ANALYSE DE HAUT EN BAS
2.2.7 MATRICE DE DÉFIS
2.2.8 GRILLE DE COUVERTURE DES APPLICATIONS
2.2.9 NORMES DE MESURE
2.2.10 ANALYSE DES PARTS DES FOURNISSEURS
2.2.11 MODÉLISATION ÉPIDÉMIOLOGIE
2.2.12 POINTS DE DONNÉES DES PRINCIPAUX ENTRETIENS
2.2.13 POINTS DE DONNÉES PROVENANT DE BASES DE DONNÉES SECONDAIRES CLÉS
2.3 MARCHÉ MONDIAL DE LA TRANSPLANTATION D'ORGANES SOLIDES : APERÇU DE LA RECHERCHE
2.4 HYPOTHÈSES
3 APERÇU DU MARCHÉ
3.1 PILOTES
3.2 RESTRICTIONS
3.3 OPPORTUNITÉS
3.4 DÉFIS
4 RÉSUMÉ EXÉCUTIF
5 INFORMATIONS PREMIUM
5.1 ANALYSE PESTEL
5.2 MODÈLE DES CINQ FORCES DE PORTER
6 APERÇUS DE L'INDUSTRIE
6.1 ANALYSE DES BREVETS
6.1.1 PAYSAGE DES BREVETS
6.1.2 NUMÉRO USPTO
6.1.3 EXPIRATION DU BREVET
6.1.4 NUMÉRO D'ÉPIO
6.1.5 FORCE ET QUALITÉ DES BREVETS
6.1.6 REVENDICATIONS DE BREVET
6.1.7 CITATIONS DE BREVETS
6.1.8 LITIGES ET LICENCES EN MATIÈRE DE BREVETS
6.1.9 DOSSIER DE BREVET
6.1.10 BREVET REÇU CONTRIES
6.1.11 CONTEXTE TECHNOLOGIQUE
6.2 TAUX DE TRAITEMENT MÉDICAMENTEUX PAR MARCHÉS MATURÉS
6.3 TENDANCES DÉMOGRAPHIQUES : IMPACTS SUR TOUS LES TAUX D'INCIDENCE
6.4 DIAGRAMME DE FLUX DE PATIENTS
6.5 STRATÉGIES DE TARIFICATION CLÉS
6.6 STRATÉGIES CLÉS D'INSCRIPTION DES PATIENTS
6.7 ENTRETIENS AVEC UN SPÉCIALISTE
6.8 AUTRES INSTANTANÉS KOL
7 ÉPIDÉMIOLOGIE
7.1 INCIDENCE DE TOUS PAR SEXE
7.2 TAUX DE TRAITEMENT
7.3 TAUX DE MORTALITÉ
7.4 MODÈLE D'ADHÉRENCE AU TRAITEMENT ET DE CHANGEMENT DE THÉRAPIE
7,5 TAUX DE RÉUSSITE DU TRAITEMENT DES PATIENTS
8 FUSIONS ET ACQUISITIONS
8.1 LICENCE
8.2 ACCORDS DE COMMERCIALISATION
9 CADRE RÉGLEMENTAIRE
9.1 PROCESSUS D'APPROBATION RÉGLEMENTAIRE
9.2 FACILITÉ D'APPROBATION RÉGLEMENTAIRE DES ZONES GÉOGRAPHIQUES
9.3 VOIES D'APPROBATION RÉGLEMENTAIRE
9.4 LICENCE ET ENREGISTREMENT
9.5 SURVEILLANCE POST-COMMERCIALISATION
9.6 LIGNES DIRECTRICES SUR LES BONNES PRATIQUES DE FABRICATION (BPF)
10 ANALYSE DU PIPELINE
10.1 ESSAIS CLINIQUES ET ANALYSE DE PHASE
10.2 PIPELINE DE THÉRAPIES MÉDICAMENTEUSES
10.3 CANDIDATS DE PHASE III
10.4 CANDIDATS DE LA PHASE II
10.5 CANDIDATS DE LA PHASE I
10.6 AUTRES (PRÉCLINIQUE ET RECHERCHE)
TABLEAU 1 MARCHÉ MONDIAL DES ESSAIS CLINIQUES POUR LE MARCHÉ DE LA TRANSPLANTATION D'ORGANES SOLIDES
Nom de l'entreprise Domaine thérapeutique
XX XX
XX XX
XX XX
XX XX
XX XX
XX XX
Sources : communiqués de presse, rapports annuels, documents déposés auprès de la SEC, présentations aux investisseurs, autres sources gouvernementales, analyses basées sur des données secondaires et des entretiens avec des experts.
TABLEAU 2 RÉPARTITION DES PRODUITS ET PROJETS PAR PHASE DU MARCHÉ DE LA TRANSPLANTATION D'ORGANES SOLIDES
Nombre de phases des projets
Projets précliniques/de recherche XX
Développement clinique XX
Phase I XX
Phase II XX
Phase III XX
Déposé/approuvé aux États-Unis mais pas encore commercialisé XX
Total XX
Sources : communiqués de presse, rapports annuels, documents déposés auprès de la SEC, présentations aux investisseurs, autres sources gouvernementales, analyses basées sur des données secondaires et des entretiens avec des experts.
TABLEAU 3 RÉPARTITION DES PROJETS PAR DOMAINE THÉRAPEUTIQUE ET PAR PHASE DU MARCHÉ DE LA TRANSPLANTATION D'ORGANES SOLIDES
Domaine thérapeutique Projet préclinique/de recherche
XX XX
XX XX
XX XX
XX XX
XX XX
Total des projets XX
Sources : communiqués de presse, rapports annuels, documents déposés auprès de la SEC, présentations aux investisseurs, autres sources gouvernementales, analyses basées sur des données secondaires et des entretiens avec des experts.
TABLEAU 4 RÉPARTITION DES PROJETS PAR APPROCHE SCIENTIFIQUE ET PAR PHASE MARCHÉ DE LA TRANSPLANTATION D'ORGANES SOLIDES
Projet de recherche/préclinique technologique
XX XX
XX XX
XX XX
XX XX
XX XX
Total des projets XX
Sources : communiqués de presse, rapports annuels, documents déposés auprès de la SEC, présentations aux investisseurs, autres sources gouvernementales, analyses basées sur des données secondaires et des entretiens avec des experts.
FIGURE 1 PRINCIPALES ENTITÉS SELON UN APERÇU DE R&D POUR LE MARCHÉ DE LA TRANSPLANTATION D'ORGANES SOLIDES
Sources : communiqués de presse, rapports annuels, documents déposés auprès de la SEC, présentations aux investisseurs, autres sources gouvernementales, analyses basées sur des données secondaires et des entretiens avec des experts.
11 ANALYSE DES MÉDICAMENTS COMMERCIALISÉS
11.1 MÉDICAMENT
11.1.1 NOM DE MARQUE
11.1.2 NOM GÉNÉRIQUE
11.2 INDICATION THÉRAPEUTIQUE
11.3 CLASSE PHARMACOLOGIQUE DU MÉDICAMENT
11.4 INDICATION PRINCIPALE DU MÉDICAMENT
11.5 ÉTAT DU MARCHÉ
11.6 TYPE DE MÉDICAMENT
11.7 FORME POSOLOGIQUE DES MÉDICAMENTS
11.8 DISPONIBILITÉ DES DOSAGES
11.9 VOIE D'ADMINISTRATION DU MÉDICAMENT
11.1 FRÉQUENCE DE DOSAGE
11.11 DRUG INSIGHT
11.12 UN APERÇU DES ACTIVITÉS DE DÉVELOPPEMENT DE MÉDICAMENTS TELLES QUE LES ÉTAPES RÉGLEMENTAIRES, LES DONNÉES DE SÉCURITÉ ET D'EFFICACITÉ, LES DONNÉES D'EXCLUSIVITÉ DU MARCHÉ.
11.12.1 PRÉVISIONS DU MARCHÉ
11.12.2 COMPÉTITION CROISÉE
11.12.3 PORTEFEUILLE THÉRAPEUTIQUE
11.12.4 SCÉNARIO DE DÉVELOPPEMENT ACTUEL
12 ACCÈS AU MARCHÉ
12.1 PRÉVISIONS DU MARCHÉ SUR 10 ANS
12.2 MISES À JOUR RÉCENTES DES ESSAIS CLINIQUES
12,3 NOUVEAUX MÉDICAMENTS APPROUVÉS PAR LA FDA PAR ANNÉE
12.4 FABRICANT DE MÉDICAMENTS ET TRANSACTIONS
12.5 PRINCIPALES CONSOMMATIONS DE MÉDICAMENTS
12.6 PRATIQUES DE TRAITEMENT ACTUELLES
12.7 IMPACT DE LA THÉRAPIE À VENIR
13 ANALYSE R&D
13.1 ANALYSE COMPARATIVE
13.2 PAYSAGE DU DÉVELOPPEMENT DES MÉDICAMENTS
13.3 APERÇU APPROFONDI DES ÉTAPES RÉGLEMENTAIRES
13.4 ÉVALUATION THÉRAPEUTIQUE
13.5 COLLABORATIONS ET PARTENARIATS BASÉS SUR LES ACTIFS
14 APERÇU DU MARCHÉ
14.1 PILOTES
14.2 RESTRICTIONS
14.3 OPPORTUNITÉS
14.4 DÉFIS
15 MARCHÉ MONDIAL DE LA TRANSPLANTATION D'ORGANES SOLIDES, PAR ORGANE
15.1 VUE D'ENSEMBLE
15.2 TRANSPLANTATION RÉNALE
15.3 TRANSPLANTATION DU FOIE
15.4 TRANSPLANTATION CARDIAQUE
15.5 TRANSPLANTATION PULMONAIRE
15.6 TRANSPLANTATION DE PANCRÉAS
15.7 TRANSPLANTATION DE L'INTESTIN GRÊLE
15,8 AUTRES
16 MARCHÉ MONDIAL DE LA TRANSPLANTATION D'ORGANES SOLIDES, PAR PRODUIT
16.1 VUE D'ENSEMBLE
16.2 THÉRAPIE
16.2.1 MÉDICAMENTS IMMUNOSUPPRESSEURS
16.2.1.1. INHIBITEURS DE LA CALCINEURINE (CNI)
16.2.1.1.1. CYCLOSPORINE
16.2.1.1.1.1 NÉORAL
16.2.1.1.1.2 SANDIMMUNE
16.2.1.1.1.3 AUTRES
16.2.1.1.2. TACROLIMUS (PROGRAF)
16.2.1.1.3. AUTRES
16.2.1.2. AGENTS ANTIPROLIFÉRATIFS
16.2.1.2.1. AZATHIOPRINE (IMURANE)
16.2.1.2.2. MYCOPHENOLATE MOFÉTIL (MMF)
16.2.1.2.3. CYCLOPHOSPHAMIDE
16.2.1.2.4. LÉFLUNOMIDE
16.2.1.2.5. AUTRES
16.2.1.3. INHIBITEURS DE MTOR
16.2.1.3.1. SIROLIMUS
16.2.1.3.2. ÉVÉROLIMUS
16.2.1.3.3. TEMSIROLIMUS
16.2.1.3.4. RIDAFOROLIMUS
16.2.1.3.5. AUTRES
16.2.1.4. CORTICOSTÉROIDES
16.2.1.4.1. MÉTHYLPREDNISOLONE
16.2.1.4.2. DEXAMÉTHASONE
16.2.1.4.3. PREDNISOLONE
16.2.1.4.4. AUTRES
16.2.1.5. THÉRAPIE PAR STATINES
16.2.1.6. AGENT ALKYLANT
16.2.1.7. INHIBITEURS DE L'INTERLEUKINE
16.2.1.8. INHIBITEURS SPÉCIFIQUES DE LA SIGNALISATION LYMPHOCYTAIRE
16.2.2 ANTICORPS ANTI-MÉDICAMENTS
16.2.2.1. ANTICORPS MONOCLONAUX
16.2.2.1.1. COMMERCIALISÉ
16.2.2.1.1.1 MUROMONAB-CD3
16.2.2.1.1.2 BASILIXIMAB
16.2.2.1.1.3 BELATACEPT
16.2.2.1.1.4 ALEMTUZUMAB
16.2.2.1.1.5 AUTRES
16.2.2.1.2. INVESTIGATION
16.2.2.1.2.1 ALEMTUZUMAB
16.2.2.1.2.2 RITUXIMAB
16.2.2.1.2.3 AUTRES
16.2.2.2. INHIBITEURS DU TNF-ALPHA
16.2.2.2.1. INFLIXIMAB
16.2.2.2.2. ADALIMUMAB
16.2.2.2.3. AUTRES
16.2.2.3. AUTRES
16.2.3 ÉCHANGE PLASMA THÉRAPEUTIQUE (TPE)
16.2.4 IMMUNOGLOBULINE INTRAVEINEUSE (IVIG)
16.3 SOLUTION DE CONSERVATION
16.3.1 PAR TYPE DE SOLUTION
16.3.1.1. UW
16.3.1.2. EURO-COLLINS
16.3.1.3. MPS DE BELZER
16.3.1.4. CUSTODIOL HTK
16.3.1.5. CELSIOR
16.3.1.6. PERFADEX
16.3.1.7. POLYSOL
16.3.1.8. VIASPAN
16.3.1.9. AUTRES
16.3.2 PAR MÉTHODE DE CONSERVATION
16.3.2.1. MÉTHODE DE CONSERVATION STATIQUE
16.3.2.2. MÉTHODE DE CONSERVATION DYNAMIQUE
16.3.2.2.1. CONSERVATION PAR PERFUSION HYPOTHERMIQUE
16.3.2.2.2. PERFUSION NORMOTHERIQUE PAR MACHINE
16.3.2.2.3. PERSUFFLATION D'OXYGÈNE
16.3.2.2.4. AUTRES
16.3.2.3. AUTRES
16.4 PRODUITS DE MOUCHOIRS
16,5 AUTRES
17 MARCHÉ MONDIAL DE LA TRANSPLANTATION D'ORGANES SOLIDES, PAR VOIE D'ADMINISTRATION
17.1 ORALE
17.1.1 COMPRIMÉ
17.1.2 CAPSULE
17.1.3 AUTRES
17.2 PARENTALE
17.2.1 INTRAVEINEUSE
17.2.2 SOUS-CUTANÉ
17.2.3 AUTRES
17.3 AUTRES
18 MARCHÉ MONDIAL DE LA TRANSPLANTATION D'ORGANES SOLIDES, PAR TYPE DE DON D'ORGANES
18.1 VUE D'ENSEMBLE
18.2 DONATEUR DÉCÉDÉ
18.3 DONNEUR VIVANT
19 MARCHÉ MONDIAL DE LA TRANSPLANTATION D'ORGANES SOLIDES, PAR MARQUE DE MÉDICAMENTS
19.1 VUE D'ENSEMBLE
19.2 MARQUE
19.2.1 PROGRAF
19.2.2 CELLCEPT
19.2.3 ZORTRESS
19.2.4 RAPAMUNE
19.2.5 AUTRES
19.3 GÉNÉRIQUES
20 MARCHÉ MONDIAL DE LA TRANSPLANTATION D'ORGANES SOLIDES, PAR MODE DE PRESCRIPTION
20.1 VUE D'ENSEMBLE
20.2 MÉDICAMENTS EN VENTE LIBRE (OTC)
20.3 SUR ORDONNANCE
21 MARCHÉ MONDIAL DE LA TRANSPLANTATION D'ORGANES SOLIDES, PAR TYPE DE POPULATION
21.1 VUE D'ENSEMBLE
21,2 HOMMES
21.2.1 JEUNES (MOINS DE 30 ANS)
21.2.2 ÂGE MOYEN (30–50 ANS)
21.2.3 PERSONNES ÂGÉES (65 ANS OU PLUS)
21,3 FEMME
21.3.1 JEUNES (MOINS DE 30 ANS)
21.3.2 ÂGE MOYEN (30–50 ANS)
21.3.3 PERSONNES ÂGÉES (65 ANS OU PLUS)
22 MARCHÉ MONDIAL DE LA TRANSPLANTATION D'ORGANES SOLIDES, PAR UTILISATEUR FINAL
22.1 VUE D'ENSEMBLE
22.2 HÔPITAL
22.2.1 PAR TYPE
22.2.1.1. PUBLIC
22.2.1.2. PRIVÉ
22.2.2 PAR NIVEAU
22.2.2.1. NIVEAU 1
22.2.2.2. NIVEAU 2
22.2.2.3. NIVEAU 3
22.3 CLINIQUES SPÉCIALISÉES
22.4 SOINS DE SANTÉ À DOMICILE
22,5 CENTRES DE CHIRURGIES AMBULATOIRES
22.6 INSTITUTS UNIVERSITAIRES ET DE RECHERCHE
22,7 AUTRES
23 MARCHÉ MONDIAL DE LA TRANSPLANTATION D'ORGANES SOLIDES, PAR CANAL DE DISTRIBUTION
23.1 APERÇU
23.2 APPEL D'OFFRES DIRECT
23.3 VENTES AU DÉTAIL
23.3.1 PHARMACIE HORS LIGNE
23.3.1.1. PHARMACIE DE L'HÔPITAL
23.3.1.2. MAGASINS MÉDICAUX ET MÉDICAMENTS
23.3.1.3. AUTRES
23.3.2 PHARMACIE EN LIGNE
23.3.2.1. BOUTIQUES EN LIGNE
23.3.2.2. SITE WEB DE L'ENTREPRISE
23.3.2.3. AUTRES
23.4 AUTRES
24 MARCHÉ MONDIAL DE LA TRANSPLANTATION D'ORGANES SOLIDES, PAYSAGE DES ENTREPRISES
24.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : MONDIAL
24.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
24.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
24.4 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
24.5 ANALYSE DES ACTIONS DE L'ENTREPRISE : MOYEN-ORIENT ET AFRIQUE
24.6 FUSIONS ET ACQUISITIONS
24.7 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
24.8 EXTENSION
24.9 MODIFICATIONS RÉGLEMENTAIRES
24.1 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
25 MARCHÉ MONDIAL DE LA TRANSPLANTATION D'ORGANES SOLIDES, PAR GÉOGRAPHIE
Marché mondial de la transplantation d'organes solides (toutes les segmentations fournies ci-dessus sont représentées dans ce chapitre par pays)
25.1 AMÉRIQUE DU NORD
25.1.1 États-Unis
25.1.2 CANADA
25.1.3 MEXIQUE
25.2 EUROPE
25.2.1 ALLEMAGNE
25.2.2 FRANCE
25.2.3 Royaume-Uni
25.2.4 HONGRIE
25.2.5 LITUANIE
25.2.6 AUTRICHE
25.2.7 IRLANDE
25.2.8 NORVÈGE
25.2.9 POLOGNE
25.2.10 ITALIE
25.2.11 ESPAGNE
25.2.12 RUSSIE
25.2.13 TURQUIE
25.2.14 PAYS-BAS
25.2.15 SUISSE
25.2.16 RESTE DE L'EUROPE
25.3 ASIE-PACIFIQUE
25.3.1 JAPON
25.3.2 CHINE
25.3.3 CORÉE DU SUD
25.3.4 INDE
25.3.5 AUSTRALIE
25.3.6 SINGAPOUR
25.3.7 THAÏLANDE
25.3.8 MALAISIE
25.3.9 INDONÉSIE
25.3.10 PHILIPPINES
25.3.11 VIETNAM
25.3.12 RESTE DE L'ASIE-PACIFIQUE
25,4 AMÉRIQUE DU SUD
25.4.1 BRÉSIL
25.4.2 ARGENTINE
25.4.3 PÉROU
25.4.4 RESTE DE L'AMÉRIQUE DU SUD
25,5 MOYEN-ORIENT ET AFRIQUE
25.5.1 AFRIQUE DU SUD
25.5.2 GLOBAL
25.5.3 Émirats arabes unis
25.5.4 ÉGYPTE
25.5.5 KOWEÏT
25.5.6 ISRAËL
25.5.7 RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
25.6 PRINCIPALES INFORMATIONS : PAR PRINCIPAUX PAYS
26 MARCHÉ MONDIAL DE LA TRANSPLANTATION D'ORGANES SOLIDES, ANALYSE SWOT ET DBMR
27 MARCHÉ MONDIAL DE LA TRANSPLANTATION D'ORGANES SOLIDES, PROFIL DE L'ENTREPRISE
27.1 TEVA PHARMACEUTICALS USA, INC.
27.1.1 PRÉSENTATION DE L'ENTREPRISE
27.1.2 ANALYSE DES REVENUS
27.1.3 PRÉSENCE GÉOGRAPHIQUE
27.1.4 PORTEFEUILLE DE PRODUITS
27.1.5 ÉVOLUTIONS RÉCENTES
27.2 WEEFSELPHARMA.COM
27.2.1 PRÉSENTATION DE L'ENTREPRISE
27.2.2 ANALYSE DES REVENUS
27.2.3 PRÉSENCE GÉOGRAPHIQUE
27.2.4 PORTEFEUILLE DE PRODUITS
27.2.5 ÉVOLUTIONS RÉCENTES
27.3 ADVACARE PHARMA
27.3.1 PRÉSENTATION DE L'ENTREPRISE
27.3.2 ANALYSE DES REVENUS
27.3.3 PRÉSENCE GÉOGRAPHIQUE
27.3.4 PORTEFEUILLE DE PRODUITS
27.3.5 ÉVOLUTIONS RÉCENTES
27.4 NOVARTIS SA
27.4.1 PRÉSENTATION DE L'ENTREPRISE
27.4.2 ANALYSE DES REVENUS
27.4.3 PRÉSENCE GÉOGRAPHIQUE
27.4.4 PORTEFEUILLE DE PRODUITS
27.4.5 ÉVOLUTIONS RÉCENTES
27,5 LABORATOIRES DR. REDDY, INC.
27.5.1 PRÉSENTATION DE L'ENTREPRISE
27.5.2 ANALYSE DES REVENUS
27.5.3 PRÉSENCE GÉOGRAPHIQUE
27.5.4 PORTEFEUILLE DE PRODUITS
27.5.5 ÉVOLUTIONS RÉCENTES
27,6 APOTEX INC.
27.6.1 PRÉSENTATION DE L'ENTREPRISE
27.6.2 ANALYSE DES REVENUS
27.6.3 PRÉSENCE GÉOGRAPHIQUE
27.6.4 PORTEFEUILLE DE PRODUITS
27.6.5 ÉVOLUTIONS RÉCENTES
27,7 STRIDES PHARMA SCIENCE LIMITÉE
27.7.1 PRÉSENTATION DE L'ENTREPRISE
27.7.2 ANALYSE DES REVENUS
27.7.3 PRÉSENCE GÉOGRAPHIQUE
27.7.4 PORTEFEUILLE DE PRODUITS
27.7.5 ÉVOLUTIONS RÉCENTES
27.8 ASTELLAS PHARMA US, INC.
27.8.1 PRÉSENTATION DE L'ENTREPRISE
27.8.2 ANALYSE DES REVENUS
27.8.3 PRÉSENCE GÉOGRAPHIQUE
27.8.4 PORTEFEUILLE DE PRODUITS
27.8.5 ÉVOLUTIONS RÉCENTES
27.9 ACCORD HEALTHCARE États-Unis
27.9.1 PRÉSENTATION DE L'ENTREPRISE
27.9.2 ANALYSE DES REVENUS
27.9.3 PRÉSENCE GÉOGRAPHIQUE
27.9.4 PORTEFEUILLE DE PRODUITS
27.9.5 ÉVOLUTIONS RÉCENTES
27.1 BIOCON
27.10.1 PRÉSENTATION DE L'ENTREPRISE
27.10.2 ANALYSE DES REVENUS
27.10.3 PRÉSENCE GÉOGRAPHIQUE
27.10.4 PORTEFEUILLE DE PRODUITS
27.10.5 ÉVOLUTIONS RÉCENTES
27.11 GLENMARK PHARMACEUTICALS US INC.
27.11.1 PRÉSENTATION DE L'ENTREPRISE
27.11.2 ANALYSE DES REVENUS
27.11.3 PRÉSENCE GÉOGRAPHIQUE
27.11.4 PORTEFEUILLE DE PRODUITS
27.11.5 ÉVOLUTIONS RÉCENTES
27.12 GROUPE TAJ PHARMA
27.12.1 PRÉSENTATION DE L'ENTREPRISE
27.12.2 ANALYSE DES REVENUS
27.12.3 PRÉSENCE GÉOGRAPHIQUE
27.12.4 PORTEFEUILLE DE PRODUITS
27.12.5 ÉVOLUTIONS RÉCENTES
27.13 ALKEM
27.13.1 PRÉSENTATION DE L'ENTREPRISE
27.13.2 ANALYSE DES REVENUS
27.13.3 PRÉSENCE GÉOGRAPHIQUE
27.13.4 PORTEFEUILLE DE PRODUITS
27.13.5 ÉVOLUTIONS RÉCENTES
27.14 CONCORD BIOTECH
27.14.1 PRÉSENTATION DE L'ENTREPRISE
27.14.2 ANALYSE DES REVENUS
27.14.3 PRÉSENCE GÉOGRAPHIQUE
27.14.4 PORTEFEUILLE DE PRODUITS
27.14.5 ÉVOLUTIONS RÉCENTES
27.15 PANACEA BIOTEC
27.15.1 PRÉSENTATION DE L'ENTREPRISE
27.15.2 ANALYSE DES REVENUS
27.15.3 PRÉSENCE GÉOGRAPHIQUE
27.15.4 PORTEFEUILLE DE PRODUITS
27.15.5 ÉVOLUTIONS RÉCENTES
27.16 MYLAN NV
27.16.1 PRÉSENTATION DE L'ENTREPRISE
27.16.2 ANALYSE DES REVENUS
27.16.3 PRÉSENCE GÉOGRAPHIQUE
27.16.4 PORTEFEUILLE DE PRODUITS
27.16.5 ÉVOLUTIONS RÉCENTES
27.17 NIKSAN PHARMACEUTIQUE
27.17.1 PRÉSENTATION DE L'ENTREPRISE
27.17.2 ANALYSE DES REVENUS
27.17.3 PRÉSENCE GÉOGRAPHIQUE
27.17.4 PORTEFEUILLE DE PRODUITS
27.17.5 ÉVOLUTIONS RÉCENTES
27.18 WELLONA PHARMA
27.18.1 PRÉSENTATION DE L'ENTREPRISE
27.18.2 ANALYSE DES REVENUS
27.18.3 PRÉSENCE GÉOGRAPHIQUE
27.18.4 PORTEFEUILLE DE PRODUITS
27.18.5 ÉVOLUTIONS RÉCENTES
27.19 SANOFI
27.19.1 PRÉSENTATION DE L'ENTREPRISE
27.19.2 ANALYSE DES REVENUS
27.19.3 PRÉSENCE GÉOGRAPHIQUE
27.19.4 PORTEFEUILLE DE PRODUITS
27.19.5 ÉVOLUTIONS RÉCENTES
27.2 LUPIN PHARMACEUTICALS, INC.
27.20.1 PRÉSENTATION DE L'ENTREPRISE
27.20.2 ANALYSE DES REVENUS
27.20.3 PRÉSENCE GÉOGRAPHIQUE
27.20.4 PORTEFEUILLE DE PRODUITS
27.20.5 ÉVOLUTIONS RÉCENTES
27.21 OPELLA HEALTHCARE INTERNATIONAL SAS
27.21.1 PRÉSENTATION DE L'ENTREPRISE
27.21.2 ANALYSE DES REVENUS
27.21.3 PRÉSENCE GÉOGRAPHIQUE
27.21.4 PORTEFEUILLE DE PRODUITS
27.21.5 ÉVOLUTIONS RÉCENTES
27.22 HEALTHY LIFE PHARMA PRIVATE LIMITED
27.22.1 PRÉSENTATION DE L'ENTREPRISE
27.22.2 ANALYSE DES REVENUS
27.22.3 PRÉSENCE GÉOGRAPHIQUE
27.22.4 PORTEFEUILLE DE PRODUITS
27.22.5 ÉVOLUTIONS RÉCENTES
27.23 ZYDUS PHARMACEUTICALS, INC.
27.23.1 PRÉSENTATION DE L'ENTREPRISE
27.23.2 ANALYSE DES REVENUS
27.23.3 PRÉSENCE GÉOGRAPHIQUE
27.23.4 PORTEFEUILLE DE PRODUITS
27.23.5 ÉVOLUTIONS RÉCENTES
27.24 AMNEAL PHARMACEUTICALS LLC
27.24.1 PRÉSENTATION DE L'ENTREPRISE
27.24.2 ANALYSE DES REVENUS
27.24.3 PRÉSENCE GÉOGRAPHIQUE
27.24.4 PORTEFEUILLE DE PRODUITS
27.24.5 ÉVOLUTIONS RÉCENTES
27.25 AADI BIOSCIENCE, INC.
27.25.1 PRÉSENTATION DE L'ENTREPRISE
27.25.2 ANALYSE DES REVENUS
27.25.3 PRÉSENCE GÉOGRAPHIQUE
27.25.4 PORTEFEUILLE DE PRODUITS
27.25.5 ÉVOLUTIONS RÉCENTES
27.26 SOLUTION DE CONSERVATION INC
27.26.1 PRÉSENTATION DE L'ENTREPRISE
27.26.2 ANALYSE DES REVENUS
27.26.3 PRÉSENCE GÉOGRAPHIQUE
27.26.4 PORTEFEUILLE DE PRODUITS
27.26.5 ÉVOLUTIONS RÉCENTES
27.27 SOLUTION DE CONSERVATION D'ORGANES
27.27.1 PRÉSENTATION DE L'ENTREPRISE
27.27.2 ANALYSE DES REVENUS
27.27.3 PRÉSENCE GÉOGRAPHIQUE
27.27.4 PORTEFEUILLE DE PRODUITS
27.27.5 ÉVOLUTIONS RÉCENTES
27.28 ORGANOX
27.28.1 PRÉSENTATION DE L'ENTREPRISE
27.28.2 ANALYSE DES REVENUS
27.28.3 PRÉSENCE GÉOGRAPHIQUE
27.28.4 PORTEFEUILLE DE PRODUITS
27.28.5 ÉVOLUTIONS RÉCENTES
27.29 GROUPE OPSL
27.29.1 PRÉSENTATION DE L'ENTREPRISE
27.29.2 ANALYSE DES REVENUS
27.29.3 PRÉSENCE GÉOGRAPHIQUE
27.29.4 PORTEFEUILLE DE PRODUITS
27.29.5 ÉVOLUTIONS RÉCENTES
27.3 PERFUSION XVIVO
27.30.1 PRÉSENTATION DE L'ENTREPRISE
27.30.2 ANALYSE DES RECETTES
27.30.3 PRÉSENCE GÉOGRAPHIQUE
27.30.4 PORTEFEUILLE DE PRODUITS
27.30.5 DÉVELOPPEMENTS RÉCENTS
27.31 SANDOR
27.31.1 PRÉSENTATION DE L'ENTREPRISE
27.31.2 ANALYSE DES RECETTES
27.31.3 PRÉSENCE GÉOGRAPHIQUE
27.31.4 PORTEFEUILLE DE PRODUITS
27.31.5 ÉVOLUTIONS RÉCENTES
27.32 PARAGONIX TECHNOLOGIES
27.32.1 PRÉSENTATION DE L'ENTREPRISE
27.32.2 ANALYSE DES REVENUS
27.32.3 PRÉSENCE GÉOGRAPHIQUE
27.32.4 PORTEFEUILLE DE PRODUITS
27.32.5 ÉVOLUTIONS RÉCENTES
27.33 ORGANISATION AOPO
27.33.1 PRÉSENTATION DE L'ENTREPRISE
27.33.2 ANALYSE DES REVENUS
27.33.3 PRÉSENCE GÉOGRAPHIQUE
27.33.4 PORTEFEUILLE DE PRODUITS
27.33.5 ÉVOLUTIONS RÉCENTES
27.34 GROUPE CARDIOLINK
27.34.1 PRÉSENTATION DE L'ENTREPRISE
27.34.2 ANALYSE DES REVENUS
27.34.3 PRÉSENCE GÉOGRAPHIQUE
27.34.4 PORTEFEUILLE DE PRODUITS
27.34.5 ÉVOLUTIONS RÉCENTES
27,35 ESSENTIAL PHARMACEUTICALS LLC
27.35.1 PRÉSENTATION DE L'ENTREPRISE
27.35.2 ANALYSE DES REVENUS
27.35.3 PRÉSENCE GÉOGRAPHIQUE
27.35.4 PORTEFEUILLE DE PRODUITS
27.35.5 ÉVOLUTIONS RÉCENTES
27.36 TRANSMEDICS
27.36.1 PRÉSENTATION DE L'ENTREPRISE
27.36.2 ANALYSE DES REVENUS
27.36.3 PRÉSENCE GÉOGRAPHIQUE
27.36.4 PORTEFEUILLE DE PRODUITS
27.36.5 ÉVOLUTIONS RÉCENTES
27.37 SALF SPA
27.37.1 PRÉSENTATION DE L'ENTREPRISE
27.37.2 ANALYSE DES REVENUS
27.37.3 PRÉSENCE GÉOGRAPHIQUE
27.37.4 PORTEFEUILLE DE PRODUITS
27.37.5 ÉVOLUTIONS RÉCENTES
REMARQUE : LA LISTE DES ENTREPRISES PRÉSENTÉES N'EST PAS EXHAUSTIVE ET EST CONFORME AUX EXIGENCES DE NOS CLIENTS PRÉCÉDENTS. NOTRE ÉTUDE COMPREND PLUS DE 100 ENTREPRISES ; ELLE PEUT ÊTRE MODIFIÉE OU REMPLACÉE SUR DEMANDE.
28 RAPPORTS CONNEXES
29 CONCLUSION
30 QUESTIONNAIRE
31 À PROPOS DE L'ÉTUDE DE MARCHÉ DATA BRIDGE

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











