



Segmentation du marché mondial de l'embolisation et de l'occlusion transcathéter, par type (avec ou sans spirale), application (maladies vasculaires périphériques, oncologie, neurologie et urologie) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché de l'embolisation et de l'occlusion des transcathéters
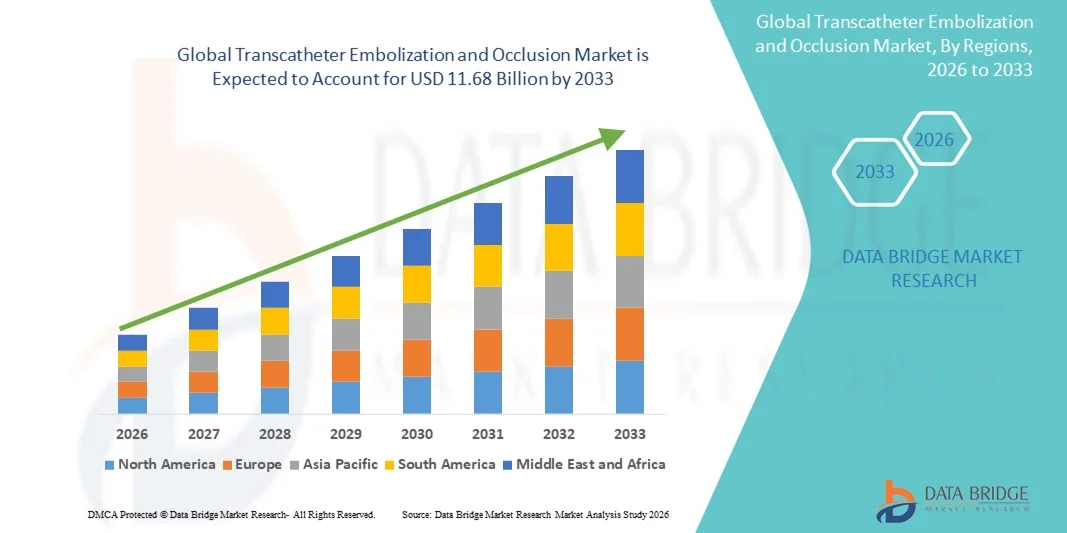
- Selon l'analyse de marché de Data Bridge, l'embolisation du transcathéter mondial et la taille du marché de l'occlusion ont été évaluées à5,93 milliards de dollars en 2025et devrait atteindre11,68 milliards de dollars en 2033, à unTCAC de 8,85%pendant la période de prévision
- La croissance du marché est en grande partie alimentée par l'adoption croissante deradiologieprocédures, augmentation de la prévalence des maladies vasculaires et plus large utilisation dans l'oncologie et le contrôle des hémorragies
- En outre, les progrès technologiques dans les agents emboliants et les systèmes de livraison, ainsi que la demande croissante de solutions moins invasives et efficaces sur les marchés développés et émergents, accélèrent l'adoption de dispositifs d'embolisation et d'occlusion des transcathéters, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
Valeur marchande mondiale (2025):5,93 milliards de dollars
Valeur marchande prévue (2033) :11,68 milliards de dollars
Prévisions CAGR (2026-2033):8.85%
Quels sont les principaux débouchés de l'embolisation et de l'occlusion des transcathéters
- Les dispositifs d'embolisation et d'occlusion des transcathéters, qui permettent un blocage minimalement invasif des vaisseaux sanguins à des fins thérapeutiques, sont de plus en plus critiques dans la radiologie interventionnelle moderne et les procédures vasculaires en raison de leur précision, de risques procéduraux réduits et d'une récupération plus rapide des patients par rapport à la chirurgie traditionnelle.
- La demande croissante pour ces dispositifs est principalement alimentée par la prévalence croissante de maladies vasculaires, de tumeurs nécessitant une embolie et d'autres conditions cliniques, ainsi que par l'adoption croissante de procédures peu invasives et de progrès technologiques dans la conception et la prestation des dispositifs
- L'Amérique du Nord a dominé le marché de l'embolisation et de l'occlusion des transcathéters avec la plus grande part des revenus de 38,2 % en 2025, caractérisée par l'adoption rapide de procédures d'intervention avancées, des dépenses élevées en soins de santé et la forte présence d'acteurs clés de l'industrie, les États-Unis connaissant une forte croissance de l'utilisation des appareils grâce à des innovations dans les technologies d'occlusion des bobines et des non-coils.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché au cours de la période de prévision en raison de l'augmentation des investissements dans les infrastructures de soins de santé, de l'augmentation de la prévalence des maladies vasculaires et oncologiques et de la sensibilisation accrue aux avantages du traitement minimal invasif.
- Le segment des bobines a dominé le marché de l'embolisation et de l'occlusion des transcathéters avec une part de marché de 44,9 % en 2025, en raison de son efficacité, de sa précision et de sa compatibilité dans plusieurs applications cliniques, y compris les maladies vasculaires périphériques, l'oncologie,neurologie, et urologie
Étendue du rapport et segmentation du marché de l'inclusion et de l'inclusion des transcathéters
|
Attributs |
Embolisation et occlusion des transcathéters Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé sur le marché de l'embolisation et de l'occlusion des transcathéters
Progrès dans les procédures de précision et d'imagerie
- Une tendance significative et accélérée sur le marché mondial de l'embolisation et de l'occlusion des transcathéters est l'intégration de technologies d'imagerie de pointe telles que la fluoroscopie, le CT et la navigation guidée par IRM, l'amélioration de la précision procédurale et la sécurité des patients.
- Par exemple, l'utilisation de Cône Beam CT avec l'imagerie en temps réel permet aux radiologistes interventionnels de visualiser des structures vasculaires complexes pendant l'embolisation, améliorant la précision du ciblage et réduisant les complications procédurales
- Ces améliorations d'imagerie permettent un placement plus précis de l'appareil, une livraison embolie optimisée et une exposition réduite aux rayonnements pour les patients et les cliniciens. Par exemple, les systèmes modernes de microcathéter couplés à des guides d'imagerie peuvent naviguer dans des vaisseaux tortueux pour atteindre efficacement les lésions difficiles d'accès.
- L'intégration des outils d'imagerie et de navigation facilite des interventions peu invasives, permettant une récupération plus rapide, des séjours hospitaliers plus courts et un besoin réduit de chirurgie ouverte, tout en élargissant les applications cliniques à l'échelle de l'oncologie, de la neurologie et des interventions vasculaires périphériques
- Cette tendance vers des systèmes d'embolisation plus précis, guidés par l'image et technologiquement avancés modifie les attentes des cliniciens et les normes de procédure. Par exemple, des entreprises comme Terumo et Medtronic développent des dispositifs embolies de nouvelle génération compatibles avec l'imagerie en temps réel et la cathéterisation assistée par robot
- La demande de dispositifs d'embolisation combinant la précision procédurale et la navigation guidée par l'imagerie augmente rapidement dans les hôpitaux et les centres d'intervention ambulatoire, les fournisseurs de soins de santé privilégiant de plus en plus la sécurité des patients et les résultats cliniques.
- De plus en plus d'intérêt pour les thérapies emboliques personnalisées, comme les dispositifs d'occlusion biodégradables ou d'elutage des médicaments, adaptés à l'anatomie spécifique des patients, élargissent la portée clinique et l'adoption de ces dispositifs. Par exemple, de nouvelles bobines biodégradables sont à l'étude pour obtenir des résultats à long terme plus sûrs
Transcathéter Embolisation et dynamique du marché de l'occlusion
Chauffeur
Augmentation de la prévalence des maladies vasculaires et préférence minimale
- La prévalence croissante des troubles vasculaires, des tumeurs,les anévrismes,et les hémorragies, associées à une préférence croissante pour des interventions peu invasives, sont un moteur important pour l'embolisation des transcathéters et les dispositifs d'occlusion
- Par exemple, en mars 2025, Medtronic a annoncé le lancement d'un nouveau système de bobines détachables pour l'embolisation de l'anévrisme, visant à améliorer la sécurité et l'efficacité du traitement, qui devrait conduire à l'adoption du marché.
- Comme les médecins cherchent des solutions de rechange plus sûres à la chirurgie ouverte, ces dispositifs offrent une précision, des risques procéduraux réduits, des périodes de récupération plus courtes et des coûts de traitement globaux moins élevés, ce qui les rend très attrayants en pratique clinique.
- De plus, l'utilisation croissante de ces dispositifs en oncologie, en neurologie et en maladies vasculaires périphériques renforce leur position en tant qu'outils essentiels dans les interventions modernes.
- La capacité de réaliser une occlusion vasculaire ciblée pour de multiples applications cliniques, combinée à l'innovation continue des appareils, accélère l'adoption sur les marchés des soins de santé développés et émergents
- Les investissements croissants dans les infrastructures de soins de santé, en particulier en Asie-Pacifique et en Amérique latine, créent de nouvelles possibilités pour les hôpitaux et les centres ambulatoires d'adopter des procédures d'embolisation minimalement invasives. Par exemple, les hôpitaux financés par l'État achètent de plus en plus de systèmes d'embolie avancés pour améliorer les soins aux patients.
- Les améliorations continues de la conception des appareils, telles que les cathéters plus petits et les systèmes de livraison améliorés, rendent les procédures d'embolisation plus accessibles et plus sûres, ce qui favorise une adoption plus large.
Restriction/Défi
Coûts élevés et obstacles réglementaires
- Les coûts élevés des appareils et les exigences réglementaires rigoureuses pour l'approbation posent des défis importants à l'expansion du marché, en particulier dans les régions sensibles aux prix ou émergentes.
- Par exemple, des processus d'approbation complexes par la FDA, l'EMA et d'autres autorités régionales peuvent retarder l'introduction de nouveaux dispositifs embolies, ce qui nuit à la disponibilité du marché.
- La nécessité d'une formation spécialisée et d'une expertise procédurale pour une utilisation sûre et efficace limite également l'adoption dans les petits hôpitaux ou cliniques. Par exemple, les radiologistes interventionnels ont besoin d'une formation approfondie pour manipuler les systèmes avancés de bobines et non de bobines en toute sécurité.
- En outre, les complications procédurales potentielles, y compris la perforation du vaisseau ou l'embolisation non ciblée, peuvent rendre les cliniciens prudents, nécessitant une surveillance post-commercialisation robuste et une validation clinique
- Surmonter ces défis grâce à l'élaboration d'appareils rentables, à la rationalisation des voies de réglementation et à l'amélioration de la formation des cliniciens sera essentiel à la croissance soutenue du marché.
- Les incertitudes en matière de remboursement et la diversité de la couverture d'assurance entre les régions peuvent restreindre l'adoption, en particulier dans les marchés émergents. Par exemple, l'approbation tardive des remboursements pour les procédures d'embolisation peut influer sur les décisions d'achat des hôpitaux.
- Une sensibilisation limitée des fournisseurs de soins de santé et des patients à tous les avantages des procédures d'embolisation minimalement invasives peut ralentir la pénétration du marché. Par exemple, certains hôpitaux préfèrent encore la chirurgie conventionnelle en raison de la familiarité malgré les avantages d'embolisation
Comment le marché de l'embolisation et de l'occlusion des transcathéters est-il segmenté
Le marché est segmenté en fonction du type et de l'application.
- Par type
Sur la base du type, le marché de l'embolisation et de l'occlusion des transcathéters est segmenté en dispositifs de bobines et autres. Le segment des bobines dominait le marché avec la plus grande part de chiffre d'affaires de 44,9 % en 2025, grâce à son efficacité, sa précision et sa compatibilité avérées pour de multiples applications cliniques. Les appareils à bobines sont largement préférés par les radiologistes interventionnels pour leur profil de sécurité établi et leur capacité à atteindre l'occlusion vasculaire contrôlée. Le segment bénéficie également d'études cliniques approfondies et d'une adoption à long terme dans le traitement des anévrismes, des MVA et des lésions vasculaires périphériques. De plus, les bobines sont souvent utilisées en combinaison avec des systèmes de navigation guidés par l'imagerie, ce qui améliore l'exactitude des procédures et les résultats des patients. La disponibilité d'options détachables et de microcoil permet aux cliniciens de personnaliser le traitement en fonction de la taille du vaisseau et de la complexité des lésions. Une fiabilité élevée, une occlusion prévisible et un soutien post-commercialisation robuste de la part des fabricants clés renforcent la domination des dispositifs de bobines sur le marché.
On s'attend à ce que le segment des non-coil enregistre la croissance la plus rapide de 2026 à 2033, alimentée par la demande croissante d'agents emboliants alternatifs comme les embolies liquides, les particules et les bouchons. Les dispositifs autres que les bobines offrent des avantages dans les régions anatomiques complexes où les bobines peuvent être difficiles à déployer, comme les navires tortueux ou les artères de petit diamètre. Ils gagnent également en traction en oncologie pour l'embolisation tumorale ciblée et en procédures d'urologie nécessitant une occlusion précise des vaisseaux pathologiques. Le développement croissant de matériaux non emboliants à base de bobines biodégradables et à élution de médicaments accélère encore l'adoption. Les dispositifs autres que les bobines permettent des temps d'intervention rapides et une meilleure polyvalence dans de multiples applications cliniques. Leur utilisation croissante sur les marchés émergents avec une infrastructure de radiologie interventionnelle croissante contribue à accroître le potentiel de croissance. L'innovation et l'intégration continues avec des plateformes d'imagerie minimalement invasive renforcent l'attrait clinique des dispositifs non coils.
- Par demande
Sur la base de l'application, le marché est segmenté en maladies vasculaires périphériques, oncologie, neurologie et urologie. Le segment oncologique a dominé le marché avec la plus grande part de revenus de 40% en 2025, entraîné par l'utilisation croissante de l'embolisation transcathéter pour la gestion des tumeurs. L'embolisation est largement utilisée pour limiter l'approvisionnement en sang du foie, des reins et d'autres tumeurs solides, en améliorant les résultats des patients et en complétant la chimiothérapie ou la radiothérapie. Le segment bénéficie de l'augmentation de la prévalence du cancer à l'échelle mondiale et de l'adoption croissante de procédures peu invasives comme solutions de rechange à la résection chirurgicale. Les techniques d'embolisation guidées par l'imagerie permettent une livraison précise d'agents emboliques directement au site tumoral, minimisant ainsi les dommages aux tissus sains environnants. Les applications en oncologie impliquent souvent des interventions répétées, créant une demande constante pour les dispositifs embolies. La disponibilité de matériaux d'embolie spécialisés tels que des perles d'élutage des médicaments améliore l'efficacité et renforce l'oncologie.
Le segment des maladies vasculaires périphériques devrait connaître la croissance la plus rapide entre 2026 et 2033, alimentée par la prévalence croissante d'anévrismes, de VRA et d'autres troubles vasculaires. L'embolisation est de plus en plus préférable à la chirurgie ouverte pour les interventions périphériques en raison de risques procéduraux plus faibles, de courts séjours à l'hôpital et d'une récupération plus rapide. Les médecins et les patients sont de plus en plus sensibilisés aux avantages du traitement minimal invasif, ce qui favorise l'adoption dans les marchés développés et émergents. Le segment est soutenu par l'innovation continue dans le cathéter et les technologies de livraison qui permettent l'accès aux petits navires et aux navires tortueux. L'expansion des infrastructures de soins de santé et l'augmentation des investissements dans les installations de radiologie interventionnelle contribuent encore à la croissance. Les systèmes d'embolie non coils et hybrides adaptés aux applications périphériques gagnent également en traction, renforçant ainsi l'expansion rapide du segment.
Quelle est la région qui détient la plus grande part du marché de l'embolisation et de l'occlusion des transcathéters
- L'Amérique du Nord a dominé le marché de l'embolisation et de l'occlusion des transcathéters avec la plus grande part des revenus de 38,2 % en 2025, caractérisée par l'adoption rapide de procédures d'intervention avancées, des dépenses élevées en soins de santé et la forte présence d'acteurs clés de l'industrie, les États-Unis connaissant une forte croissance de l'utilisation des appareils grâce à des innovations dans les technologies d'occlusion des bobines et des non-coils.
- Les médecins et les hôpitaux de la région accordent une grande importance à la précision, à la sécurité et à l'efficacité des dispositifs d'embolisation, ainsi qu'à l'intégration sans faille avec les systèmes d'imagerie et de navigation avancés tels que la fluoroscopie et les plates-formes guidées par CT.
- Cette adoption généralisée est également soutenue par des infrastructures de soins de santé avancées, des dépenses de soins de santé élevées et une forte présence d'acteurs clés du marché, établissant des dispositifs d'embolisation comme solution privilégiée pour traiter les affections vasculaires périphériques, oncologiques, neurologiques et urologiques.
É.-U. Transcatheter Embolization and Occlusion Market Insight
Le marché américain de l'embolisation et de l'occlusion des transcathéters a enregistré la plus grande part des revenus de 81 % en Amérique du Nord en 2025, alimentée par l'adoption rapide de procédures peu invasives et de technologies de radiologie interventionnelle de pointe. Les hôpitaux et les centres ambulatoires privilégient de plus en plus les techniques d'embolisation plus sûres, précises et guidées par l'image pour traiter les maladies vasculaires, les tumeurs et les anévrismes. La préférence croissante pour des alternatives moins invasives à la chirurgie ouverte, combinée à une forte sensibilisation des médecins et à une formation avancée, propulse le marché. De plus, l'intégration continue de dispositifs emboliants à bobines et non à bobines avec des systèmes d'imagerie et de navigation contribue de façon significative à l'expansion du marché. Les dépenses élevées en soins de santé et la présence de fabricants mondiaux de premier plan soutiennent également une croissance soutenue.
Europe Transcatheter Embolization and Occlusion Market Insight
Le marché européen de l'embolisation et de l'occlusion des transcathéters devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de normes rigoureuses en matière de soins de santé et de la demande croissante d'options de traitement minimalement invasives. La prévalence croissante des maladies vasculaires et des cancers, associée à une infrastructure de soins de santé solide, favorise l'adoption. Les hôpitaux européens intègrent des procédures d'embolisation dans les soins tertiaires et les centres d'oncologie spécialisés. De plus, la sensibilisation accrue des médecins à l'amélioration des résultats des patients et à la réduction des séjours à l'hôpital renforce l'utilisation de ces dispositifs. Le marché est également témoin d'avancements dans les matériaux embolies biodégradables et d'élimination des médicaments, ce qui stimule l'adoption.
Royaume-Uni Transcatheter Embolization and Occlusion Market Insight
On s'attend à ce que le marché de l'embolisation et de l'occlusion des transcathéters du Royaume-Uni augmente à un TCAC remarquable au cours de la période de prévision, en raison de l'adoption croissante de procédures peu invasives et de systèmes de radiologie interventionnelle avancés. Les préoccupations croissantes concernant la sécurité des patients, les risques procéduraux et les temps de récupération encouragent les hôpitaux à préférer les techniques d'embolisation à la chirurgie traditionnelle. En outre, le système de santé robuste du Royaume-Uni, l'accent mis sur les technologies médicales novatrices et la disponibilité de radiologistes interventionnels qualifiés devraient continuer à stimuler la croissance du marché. Une sensibilisation accrue à l'efficacité des bobines et des dispositifs non coils à l'échelle de l'oncologie, de la neurologie et des interventions vasculaires périphériques favorise également l'expansion.
Allemagne Transcatheter Embolization and Occlusion Market Insight
Le marché allemand de l'embolisation des transcathéters et de l'occlusion devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par des infrastructures de soins de santé avancées et l'accent mis sur l'innovation technologique. La sensibilisation croissante aux traitements peu invasifs, conjuguée à la prévalence croissante des maladies vasculaires et oncologiques, favorise l'adoption de dispositifs d'embolisation dans les hôpitaux et les centres spécialisés. L'intégration avec les systèmes guidés par l'imagerie assure la précision des procédures et améliore la sécurité, ce qui rend ces appareils préférés pour des interventions complexes. Le soutien gouvernemental aux technologies de pointe en matière de soins de santé et aux politiques de remboursement accélère encore le marché. En outre, l'Allemagne se concentre sur la recherche et la validation clinique favorise le développement et l'acceptation des dispositifs embolies de nouvelle génération.
Aperçu du marché de l'embolisation et de l'occlusion des transcathéters en Asie-Pacifique
Le marché de l'embolisation et de l'occlusion des transcathéters en Asie-Pacifique est sur le point de croître au rythme le plus rapide du TCAC de 24 % au cours de la période de prévision de 2026 à 2033, en raison de la prévalence croissante des maladies vasculaires, du cancer et des anévrismes dans des pays comme la Chine, le Japon et l'Inde. L'expansion de l'infrastructure de soins de santé, la sensibilisation accrue aux procédures peu invasives et les investissements dans les installations de radiologie interventionnelle alimentent l'adoption. L'augmentation de la population de patients de la région, conjuguée à des initiatives gouvernementales visant à promouvoir l'accessibilité des soins de santé et des dispositifs médicaux, soutient la croissance du marché. En outre, l'émergence de fabricants locaux d'appareils et de partenariats avec les acteurs mondiaux améliore l'accessibilité et la disponibilité, propulsant davantage l'adoption dans les hôpitaux et les cliniques.
Japon Transcathéter Embolisation et Occlusion Aperçu du marché
Le marché japonais de l'embolisation des transcathéters et de l'occlusion prend de l'ampleur en raison du système de soins de santé technologiquement avancé du pays et de l'importance croissante accordée aux interventions peu invasives. Une grande prise de conscience de la sécurité procédurale, de la précision et de la récupération plus rapide des patients conduit à l'adoption de dispositifs embolies en oncologie, en neurologie et en applications vasculaires périphériques. L'intégration avec les systèmes guidés par l'imagerie et les dispositifs à bobines et non à bobines de nouvelle génération accélère encore davantage l'absorption. Le vieillissement de la population japonaise et la demande croissante d'interventions ambulatoires stimulent également la croissance du marché. Les hôpitaux investissent de plus en plus dans des cathéters avancés, des microcoils et des embolies liquides pour améliorer les résultats du traitement.
Inde Transcatheter Embolization and Occlusion Market Insight
Le marché indien de l'embolisation et de l'occlusion des transcathéters a représenté la plus grande part des revenus en Asie-Pacifique en 2025, attribuable à l'expansion de l'infrastructure de soins de santé du pays, à l'augmentation de la prévalence des maladies vasculaires et à l'adoption croissante de procédures peu invasives. L'Inde est en train de devenir une plaque tournante de la radiologie interventionnelle, avec des hôpitaux et des centres spécialisés qui investissent dans des systèmes embolies en bobines et non en bobines. Les initiatives gouvernementales visant à promouvoir les services de soins de santé de pointe et l'accessibilité des dispositifs médicaux appuient la croissance. La disponibilité de dispositifs rentables et la collaboration avec les fabricants mondiaux renforcent encore l'adoption. La sensibilisation accrue des médecins et des patients aux avantages de l'embolisation sur la chirurgie ouverte est à l'origine de l'expansion du marché dans les régions urbaines et semi-urbaines.
Quelles sont les plus grandes entreprises du marché de l'embolisation et de l'occlusion des transcathéters
L'industrie de l'embolisation et de l'occlusion des transcathéters est principalement dirigée par des entreprises bien établies, notamment :
- Médtronic(Irlande)
- Boston Scientific Corporation (États-Unis)
- Société Terumo(Japon)
- Cuire(États-Unis)
- Mérite Medical Systems, Inc.(États-Unis)
- Penumbra, Inc. (États-Unis)
- W. L. Gore & Associates, Inc. (États-Unis)
- B. Braun SE (Allemagne)
- Stryker (États-Unis)
- Johnson & Johnson Services, Inc. (États-Unis)
- BD (États-Unis)
- AngioDynamics, Inc. (États-Unis)
- Extrusion de balles SAS (France)
- Société scientifique MicroPort (Chine)
- Forme Memory Medical, Inc. (États-Unis)
- Acandis GmbH (Allemagne)
- phénox GmbH (Allemagne)
- Lepu Medical Technology Co., Ltd. (Chine)
- Sirtex Medical Limited (Australie)
- INVAMED (Turquie)
Quels sont les derniers développements sur le marché de l'embolisation et de l'occlusion de Transcathéter
- En novembre 2025, Embolising, Inc. a annoncé la première procédure clinique utilisant le système de bobines NED à base de polymères. La procédure a traité un patient avec une congestion veineuse pelvienne marquant la première utilisation dans le monde réel d'une bobine embolie non métallique dans l'embolisation périphérique
- En juin 2025, Embolising, Inc. a reçu 510k) de la Food and Drug Administration (FDA) des États-Unis pour son nouveau Nitinol Enhanced Device (NED) conçu pour l'embolisation artérielle et veineuse dans la vascularisation périphérique, offrant une meilleure occlusion et des artefacts d'imagerie réduits par rapport aux bobines métalliques traditionnelles
- En novembre 2024, Arsenal Medical a lancé l'essai clinique EMBO‐02 du FIH pour étudier NeoCast pour le traitement de l'hématome subdural chronique (SDHc) par embolie moyenne de l'artère méningée (MMAe) signalant l'expansion des applications d'embolisation liquide au-delà de l'oncologie en conditions neurologiques
- En juillet 2024, Arsenal Medical a signalé que son agent émbolique liquide de prochaine génération NeoCast satisfaisait à la fois aux critères de sécurité primaire et de faisabilité dans le premier essai EMBO-01 chez l'humain. L'agent a atteint une pénétration distale profonde et une occlusion vasculaire prévisible et contrôlée pour les tumeurs cérébrales hypervasculaires
- En juillet 2023, le premier patient a été traité avec succès par NeoCast dans un cadre clinique, marquant la première utilisation humaine de cette biomatériau embolie sans solvant et non adhésif pour des conditions neurovasculaires et démontrant la faisabilité d'embolies liquides de prochaine génération pour l'embolisation tumorale.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











