


Marché mondial du traitement du cancer de l’uretère, par traitement (urétérectomie, chimiothérapieradiothérapie , autres), voie d’administration (orale, parentérale), utilisateurs finaux (hôpitaux, soins à domicile, cliniques spécialisées, autres), canal de distribution (pharmacie hospitalière, pharmacie en ligne, pharmacie de détail) – Tendances et prévisions de l’industrie jusqu’en 2029.
Quelle est la taille et le taux de croissance du marché du traitement du cancer
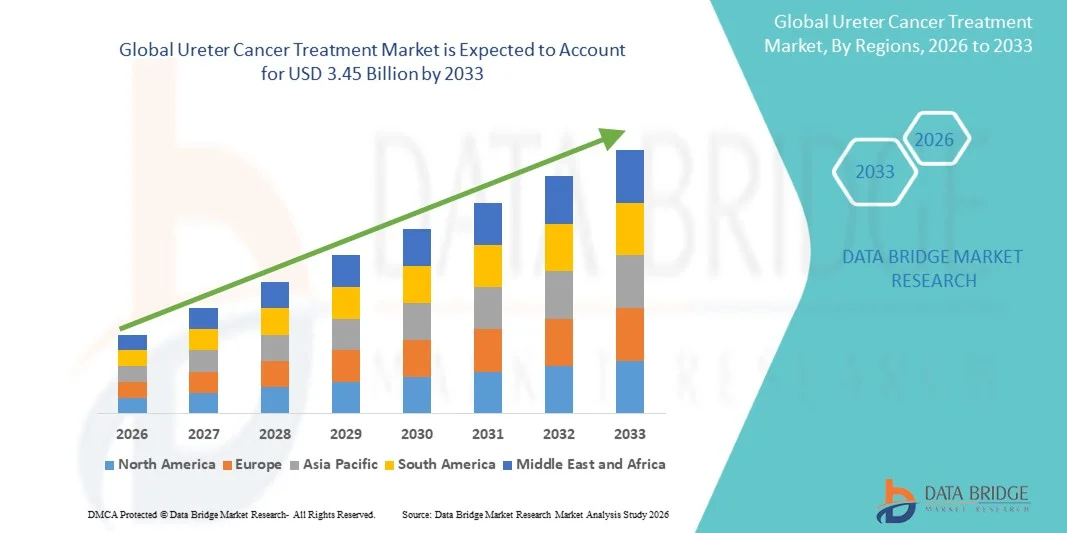
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial du traitement du cancer de l'utérus a été évaluée à1,80 milliard de dollars en 2025et devrait atteindre3,45 milliards de dollars en 2033, à unTCAC de 8,5 %pendant la période de prévision
- La croissance du marché est principalement attribuable à l'augmentation de l'incidence des cancers urothéliaux et des cancers des voies supérieures, ainsi qu'à l'évolution rapide desimmunothérapie, thérapies ciblées, et des approches d'oncologie de précision, menant à l'amélioration des résultats du traitement et à l'adoption clinique
- De plus, la demande croissante d'options efficaces et minimalement invasives de lutte contre le cancer, associée à l'utilisation croissante d'inhibiteurs de points de contrôle immunitaires et de traitements personnalisés, fait de la thérapie avancée la norme de soins. Ces facteurs convergents accélèrent l'adoption de solutions de traitement du cancer de l'utérus, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):1,80 milliard de dollars
- Valeur marchande prévue (2033) :3,45 milliards de dollars
- Prévisions CAGR (2026-2033):8.5%
Quels sont les principaux débouchés du marché du traitement du cancer de l'utérus
- Le traitement du cancer de l'utérus, un segment spécialisé dans les soins du carcinome urothélial, comprend des approches chirurgicales et pharmacologiques telles que l'urétéectomie,chimiothérapie,et radiothérapie, visant à gérer les tumeurs malignes dans l'uretère et à améliorer les résultats de survie des patients par une approche oncologique multidisciplinaire
- L'augmentation de la demande de traitement du cancer de l'uretère est principalement attribuable à l'augmentation de l'incidence mondiale des cancers de l'urothélium, à l'adoption croissante de combinaisons thérapeutiques et aux progrès dans les techniques chirurgicales et les protocoles de chimioradiologie qui améliorent la précision du traitement et le pronostic du patient.
- L'Amérique du Nord a dominé le marché du traitement du cancer de l'uretère avec la plus grande part de revenus de 42,9 % en 2025, appuyée par une infrastructure d'oncologie avancée, des dépenses élevées en soins de santé, l'adoption précoce de procédures chirurgicales peu invasives et la forte présence de centres spécialisés de traitement du cancer partout aux États-Unis.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché du traitement du cancer de l'utérus au cours de la période de prévision en raison de l'amélioration des taux de détection du cancer, de l'élargissement de l'accès aux soins oncologiques, de l'augmentation des investissements dans les soins de santé et de la sensibilisation accrue aux options de traitement du cancer en début de croissance dans les économies émergentes.
- Le segment de la chimiothérapie a dominé le marché du traitement du cancer de l'utérus avec une part de marché de 48,3 % en 2025, en raison de son utilisation généralisée comme traitement adjuvant et palliatif, d'une forte efficacité clinique dans les cancers urothéliaux et de son rôle continu en tant qu'option de traitement standard aux côtés des approches chirurgicales et radiologiques
Portée du rapport et segmentation du marché du traitement du cancer de l'utérus
|
Attributs |
Traitement du cancer de l'utérus Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché du traitement du cancer
Améliorer l'intégration de l'oncologie de précision et de l'immunothérapie
- Une tendance significative et accélérée sur le marché mondial du traitement du cancer de l'uretère est l'adoption croissante d'approches d'oncologie de précision et de régimes basés sur l'immunothérapie, tels que les inhibiteurs de contrôle immunitaire, qui améliorent les résultats de survie et remodelent les voies de traitement standard dans les cancers urothéliaux des voies supérieures
- Par exemple, les protocoles de traitement à base de pembrolizumab et de nivolumab sont de plus en plus intégrés dans la pratique clinique pour les cas avancés de cancer de l'urothélium et de l'urété, offrant de meilleurs taux de réponse par rapport à la chimiothérapie classique seule
- Biomarqueur- la sélection de traitements entraînés dans le cancer de l'uretère gagne en traction, avec un profil moléculaire et des tests génomiques permettant aux cliniciens d'identifier les patients les plus susceptibles de bénéficier de thérapies ciblées et de combinaisons d'immunothérapie, améliorant ainsi l'efficacité du traitement
- L'intégration d'approches de traitement multidisciplinaires combinant chirurgie, chimiothérapie et radiothérapie devient de plus en plus structurée, permettant un séquençage personnalisé pour améliorer le contrôle des maladies et réduire les taux de récidive
- Cette tendance vers des stratégies de traitement plus ciblées, immunisées et individualisées remodele fondamentalement les attentes cliniques dans les soins contre le cancer de l'uretère, les entreprises et les centres d'oncologie se concentrant de plus en plus sur l'amélioration des résultats à long terme de la gestion des maladies
- La demande d'options avancées de traitement du cancer de l'utérus ne cesse de croître dans les systèmes de santé développés et émergents, car les cliniciens et les patients privilégient de plus en plus les thérapies offrant une plus grande efficacité, une toxicité réduite et une meilleure qualité de vie.
- Des plateformes d'oncologie numériques et des outils de diagnostic assistés par l'IA sont également en train d'apparaître, permettant une détection plus précoce et une meilleure planification des traitements, favorisant ainsi une intervention thérapeutique plus précise et plus opportune dans la gestion du cancer de l'utérus.
Dynamique du marché du traitement du cancer de l'utérus
Chauffeur
Augmentation de la prévalence du cancer et des progrès dans les modalités de traitement
- L'augmentation de l'incidence mondiale des cancers urothéliaux et des cancers des voies supérieures, y compris le cancer de l'uretère, associée à des progrès continus dans les modalités de traitement en oncologie, est un facteur important de la demande croissante d'options thérapeutiques efficaces et novatrices.
- Par exemple, en mars 2025, d'importantes collaborations de recherche en oncologie ont fait état d'un recours accru à des traitements combinés impliquant la chimiothérapie et l'immunothérapie pour les cancers urothéliaux avancés, visant à améliorer les résultats de survie et à réduire la progression de la maladie.
- À mesure que la sensibilisation au dépistage précoce du cancer s'améliore chez les patients et les fournisseurs de soins de santé, on observe une demande croissante de voies de traitement avancées, y compris l'urétéectomie, la chimiothérapie et la radiothérapie, adaptées au stade de la maladie et à l'état du patient.
- De plus, l'augmentation des investissements dans la recherche en oncologie et la mise au point de médicaments accélère l'introduction de nouvelles thérapies ciblées et de nouveaux traitements immunologiques, ce qui élargit considérablement le cadre de traitement disponible pour les patients atteints de cancer de l'utérus.
- La préférence croissante pour la médecine personnalisée, conjuguée à l'amélioration de l'infrastructure en oncologie hospitalière et à l'élargissement de l'accès aux soins spécialisés contre le cancer, conduit à l'adoption d'options avancées de traitement du cancer de l'utérus à l'échelle mondiale.
- L'élargissement de la couverture de remboursement pour les immunothérapies cancéreuses dans plusieurs marchés développés favorise également l'augmentation des taux d'adoption des traitements parmi les populations de patients admissibles
Restriction/Défi
Coûts élevés du traitement et limites du diagnostic à la fin du stade
- Les préoccupations liées au coût élevé des thérapies anticancéreuses avancées, y compris l'immunothérapie et les régimes médicamenteux ciblés, posent un défi important à l'adoption plus large de traitements contre le cancer de l'uretère, en particulier dans les régions à revenu faible et intermédiaire.
- Par exemple, l'utilisation d'inhibiteurs de contrôle immunitaire et de protocoles de traitement combiné implique souvent des cycles de traitement prolongés et des coûts cumulatifs élevés, ce qui limite l'accessibilité pour une grande population de patients.
- Le diagnostic tardif du cancer de l'utérus demeure une barrière critique, car les symptômes apparaissent souvent à des stades avancés, réduisant l'efficacité des options de traitement disponibles et limitant les résultats globaux de survie du patient
- De plus, la complexité de la gestion du traitement par chirurgie, chimiothérapie et radiothérapie augmente le fardeau clinique et nécessite une expertise en oncologie hautement spécialisée, qui peut ne pas être largement disponible dans tous les systèmes de santé.
- Bien que les progrès en cours dans le développement des médicaments et l'infrastructure des soins de santé améliorent l'accessibilité au traitement, les difficultés d'abordabilité et le diagnostic retardé continuent de limiter le plein potentiel de croissance du marché du traitement du cancer de l'utérus
- Par exemple, les disparités dans l'accès à l'imagerie diagnostique avancée et aux tests moléculaires dans les régions en développement retardent davantage la détection précoce et l'initiation optimale du traitement
- Une sensibilisation limitée des patients aux symptômes précoces des cancers urothéliaux contribue également à retarder la présentation clinique et à réduire les taux de réussite du traitement
Comment le marché du traitement du cancer de l'utérus est-il segmenté
Le marché est segmenté sur la base du traitement, de la voie d'administration, des utilisateurs finaux et du canal de distribution.
- Par traitement
Sur la base du traitement, le marché du traitement du cancer de l'uretère est segmenté en uretérectomie, chimiothérapie, radiation, etc. Le segment de la chimiothérapie a dominé le marché avec la plus grande part des revenus de 48,3 % en 2025, en raison de son rôle de longue date en tant que traitement standard de première ligne et adjuvant dans les cancers urothéliaux et des voies supérieures. La chimiothérapie est largement utilisée en raison de son efficacité clinique prouvée dans la réduction de la charge tumorale et la gestion de la maladie avancée où l'intervention chirurgicale seule est insuffisante. Il est également fréquemment associé à la chirurgie ou au rayonnement, renforçant sa domination sur plusieurs voies de traitement. De plus, sa grande disponibilité dans les services d'oncologie des hôpitaux confirme sa position de premier plan sur le marché.
On s'attend à ce que le segment de l'urétéectomie enregistre le taux de croissance le plus rapide de 2026 à 2033, en raison de la préférence croissante pour l'élimination chirurgicale des tumeurs chez les cancers de l'urété localisés et au stade précoce. Les progrès dans les techniques chirurgicales peu invasives et robotisées améliorent considérablement les résultats des patients, réduisent le temps de récupération et réduisent les complications postopératoires. L'augmentation des taux de détection précoce grâce à l'amélioration des outils d'imagerie et de diagnostic augmente également l'admissibilité aux interventions chirurgicales. De plus, l'accent clinique croissant mis sur les procédures curatives de conservation des organes accélère l'adoption de l'urétéectomie comme option de traitement préférée.
- Par voie d'administration
Sur la base de la voie d'administration, le marché est segmenté en orale et parentérale. Le segment parentéral a dominé le marché avec la plus grande part de revenus de 62 % en 2025, principalement en raison de l'utilisation généralisée de la chimiothérapie intraveineuse et de l'immunothérapie en milieu hospitalier. L'administration parentérale assure une livraison rapide des médicaments et une biodisponibilité accrue, ce qui est essentiel pour gérer les cas de cancer de l'uretère agressif ou avancé. La plupart des chimiothérapies à base de platine et des inhibiteurs de contrôle immunitaire sont administrés par voie intraveineuse, ce qui renforce la dominance de ce segment. De plus, une solide infrastructure hospitalière favorise l'utilisation fréquente de thérapies oncologiques injectables.
Le segment oral devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de l'adoption croissante de traitements oraux ciblés et de traitements adaptés aux patients. L'administration orale permet des soins ambulatoires, réduisant la dépendance à l'hôpital et améliorant la qualité de vie des patients pendant les longs cycles de traitement. Le développement de nouveaux anticancéreux oraux et d'inhibiteurs de petites molécules ciblés élargit les options de traitement au-delà de la chimiothérapie traditionnelle. De plus, la préférence croissante pour la prise en charge à domicile du cancer et l'amélioration de la conformité aux médicaments accélèrent la croissance des thérapies buccales.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en hôpitaux, soins à domicile, cliniques spécialisées, etc. Le segment des hôpitaux a dominé le marché avec la plus grande part des revenus de 68 % en 2025, en raison de la grande complexité du diagnostic et du traitement du cancer de l'utérus nécessitant une expertise en oncologie multidisciplinaire. Les hôpitaux fournissent des installations chirurgicales avancées, des centres de perfusion de chimiothérapie et des unités de radiothérapie, ce qui en fait le centre de traitement primaire. La disponibilité d'oncologues qualifiés et l'accès à l'imagerie diagnostique avancée renforcent encore la domination hospitalière. De plus, la plupart des protocoles d'immunothérapie et de traitement combiné sont administrés en milieu hospitalier sous surveillance médicale stricte.
Le segment des cliniques spécialisées devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de la création croissante de centres de soins spécialisés axés sur le traitement oncologique personnalisé. Ces cliniques offrent des services spécialisés tels que la prise en charge thérapeutique ciblée, les soins de suivi et l'administration de chimiothérapie externe. La préférence croissante des patients pour des environnements de soins de santé plus rapides, plus personnalisés et moins encombrés soutient ce changement. De plus, l'amélioration de la collaboration entre les hôpitaux et les cliniques spécialisées en oncologie élargit l'accès aux soins avancés contre le cancer dans les régions urbaines et semi-urbaines.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en pharmacie hospitalière, pharmacie de détail et pharmacie en ligne. Le segment des pharmacies hospitalières a dominé le marché avec la plus grande part de revenus de 71 % en 2025, car la plupart des traitements contre le cancer de l'uretère sont administrés dans des hôpitaux où les médicaments sont distribués directement. Les médicaments d'oncologie à coût élevé comme les agents de chimiothérapie et les immunothérapies sont principalement distribués par les pharmacies hospitalières en raison des exigences strictes de manipulation et de surveillance. Cela garantit une administration contrôlée et réduit les risques associés à l' automédication. De plus, les pharmacies hospitalières sont étroitement intégrées aux protocoles de traitement oncologique, renforçant ainsi leur domination.
Le segment des pharmacies en ligne devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de l'augmentation de la numérisation des soins de santé et de la demande croissante de médicaments contre le cancer à domicile. Les plateformes en ligne offrent commodité, accessibilité améliorée et transparence des coûts, en particulier pour les médicaments de soutien buccodentaire et les médicaments de suivi. L'augmentation de la pénétration d'Internet et l'adoption de services de télémédecine soutiennent encore cette évolution vers les canaux numériques de la pharmacie. De plus, les partenariats entre les fournisseurs de soins de santé et les plateformes de cyberpharmacie élargissent l'accès aux produits pharmaceutiques liés au cancer dans les régions éloignées et mal desservies.
Quelle région détient la plus grande part du marché du traitement du cancer de l'utérus
- L'Amérique du Nord a dominé le marché du traitement du cancer de l'uretère avec la plus grande part de revenus de 42,9 % en 2025, appuyée par une infrastructure d'oncologie avancée, des dépenses élevées en soins de santé, l'adoption précoce de procédures chirurgicales peu invasives et la forte présence de centres spécialisés de traitement du cancer partout aux États-Unis.
- Les patients et les fournisseurs de soins de santé de la région accordent une grande importance à l'accès précoce aux traitements avancés du cancer, aux soins d'oncologie multidisciplinaires et à la disponibilité d'essais cliniques de pointe, qui améliorent collectivement les résultats du traitement et les taux de survie dans la gestion du cancer de l'uretère.
- Cette adoption généralisée est également soutenue par des dépenses élevées en soins de santé, la forte présence de grandes sociétés pharmaceutiques et de biotechnologie, et l'utilisation croissante des approches de la médecine de précision, établissant l'Amérique du Nord comme la plaque tournante des solutions avancées de traitement du cancer de l'utérus
Aperçu du marché américain du traitement du cancer par Ureter
En 2025, le marché américain du traitement du cancer de l'uretère a obtenu la plus grande part des revenus en Amérique du Nord, en raison d'une forte incidence de cancers urothéliaux, d'une solide infrastructure oncologique et de l'adoption rapide de modalités de traitement avancées telles que les inhibiteurs de contrôle immunitaire et les thérapies ciblées. Les patients et les fournisseurs de soins de santé privilégient l'accès à des traitements anticancéreux de pointe, à des diagnostics de précision et à des approches médicales personnalisées qui améliorent les résultats de survie et réduisent la progression de la maladie. Cette adoption généralisée est également soutenue par des dépenses élevées en soins de santé, une forte présence d'entreprises pharmaceutiques de premier plan et une vaste activité d'essais cliniques, établissant les États-Unis comme principal pôle d'innovation pour l'avancement du traitement du cancer de l'utérus.
Europe Ureter Cancer Treatment Aperçu du marché
Le marché européen du traitement du cancer de l'uretère devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison d'une sensibilisation accrue au cancer, de solides systèmes de santé publique et de l'adoption croissante de protocoles normalisés de traitement oncologique. La région met l'accent sur le diagnostic précoce et les lignes directrices de traitement fondées sur des données probantes, ce qui favorise une plus grande utilisation des interventions chirurgicales, de la chimiothérapie et des immunothérapies émergentes. Les patients européens bénéficient également d'une large couverture de remboursement et d'un accès aux réseaux hospitaliers avancés, ce qui favorise l'adoption cohérente du traitement. En outre, l'accent mis de plus en plus sur la précision en matière de cancérologie et les collaborations transfrontalières en matière de recherche sur le cancer renforce encore la croissance du marché dans les économies européennes développées et émergentes.
U.K. Ureter Cancer Treatment Aperçu du marché
Le marché du traitement du cancer de l'uretère au Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de l'augmentation des programmes de dépistage du cancer et d'une forte concentration nationale sur l'amélioration des taux de détection précoce. Les préoccupations croissantes concernant l'incidence et la mortalité du cancer urothélial encouragent l'adoption d'options de traitement avancées telles que l'immunothérapie et des interventions chirurgicales peu invasives. Le cadre solide du National Health Service du Royaume-Uni garantit un accès généralisé aux soins oncologiques, tandis que la participation aux essais cliniques mondiaux favorise l'innovation thérapeutique. De plus, l'investissement croissant dans la médecine de précision et l'oncologie personnalisée devrait continuer à soutenir l'expansion du marché.
Allemagne Ureter Cancer Treatment Aperçu du marché
Le marché allemand du traitement du cancer de l'uretère devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par une infrastructure de soins de santé solide, des capacités diagnostiques élevées et une attention croissante accordée aux thérapies anticancéreuses technologiquement avancées. Allemagne L'accent mis sur l'innovation dans la recherche en oncologie soutient l'adoption de thérapies ciblées et d'approches de traitement combiné pour le cancer de l'uretère. Les patients bénéficient de systèmes hospitaliers bien établis et d'un accès à des centres spécialisés dans le cancer offrant des soins multidisciplinaires. De plus, la sensibilisation accrue au diagnostic précoce et l'appui solide du gouvernement aux initiatives de recherche sur le cancer favorisent davantage la croissance du marché partout au pays.
Aperçu du marché du traitement du cancer de l'utérus en Asie-Pacifique
Le marché du traitement du cancer de l'uretère en Asie et dans le Pacifique est sur le point de croître au rythme le plus rapide de TCAC d'environ 9% au cours de la période de prévision de 2026 à 2033, en raison de l'augmentation de la prévalence du cancer, de l'amélioration des infrastructures de soins de santé et de l'adoption croissante de traitements d'oncologie avancés dans des pays comme la Chine, le Japon et l'Inde. La région met de plus en plus l'accent sur la détection précoce du cancer et l'élargissement de l'accès aux services d'oncologie hospitaliers accélère l'adoption du traitement. De plus, le renforcement des initiatives gouvernementales visant à renforcer les systèmes de soins contre le cancer et l'augmentation des investissements des entreprises pharmaceutiques appuient l'expansion du marché. La disponibilité d'options de traitement rentables élargit également l'accès à une plus grande clientèle de patients.
Le marché japonais du traitement du cancer de l'utérus
Le marché japonais du traitement du cancer de l'uretère prend de l'ampleur en raison du vieillissement de sa population, des taux élevés de détection du cancer et de l'importance accordée aux technologies médicales de pointe. Le système de santé du pays donne la priorité au diagnostic précoce et à l'oncologie de précision, ce qui entraîne un recours accru aux interventions chirurgicales, à la chimiothérapie et aux traitements immunothérapeutiques. L'intégration de l'imagerie diagnostique avancée et des tests biomarqueurs améliore encore la précision du traitement. De plus, les solides écosystèmes de recherche du Japon et leur participation aux études oncologiques mondiales accélèrent l'introduction de thérapies innovantes, favorisant une croissance constante du marché dans les milieux hospitaliers et spécialisés.
Inde Ureter Cancer Treatment Aperçu du marché
Le marché indien du traitement du cancer de l'uretère a représenté une part importante en Asie-Pacifique en 2025, attribuable à l'augmentation du fardeau du cancer, à l'urbanisation rapide et à l'amélioration de l'accès aux établissements de soins en oncologie. La sensibilisation accrue aux symptômes du cancer et la disponibilité croissante d'options de traitement abordables entraînent des taux de diagnostic et de traitement plus élevés. L'expansion des hôpitaux multispécialisés et des centres d'oncologie améliore l'accès à la chimiothérapie, à la chirurgie et à la radiothérapie. De plus, les initiatives gouvernementales axées sur le développement de l'infrastructure des soins contre le cancer et la participation croissante des entreprises pharmaceutiques nationales sont des facteurs clés qui propulsent la croissance du marché partout au pays.
Quelles sont les meilleures entreprises du marché du traitement du cancer de l'utérus
L'industrie du traitement du cancer de l'utérus est principalement dirigée par des entreprises bien établies, notamment :
- Merck & Co., Inc. (États-Unis)
- Bristol-Myers Squibb Company (États-Unis)
- AstraZeneca PLC (Royaume-Uni)
- F. Hoffmann-La Roche AG (Suisse)
- Pfizer Inc. (États-Unis)
- Novartis AG (Suisse)
- Astellas Pharma Inc. (Japon)
- Sanofi (France)
- Eli Lilly and Company (États-Unis)
- GSK plc (Royaume-Uni)
- Gilead Sciences, Inc. (États-Unis)
- Seagen Inc. (États-Unis)
- BeiGene, Ltd. (Chine)
- Incyte Corporation (États-Unis)
- Exelixis, Inc. (États-Unis)
- Regeneron Pharmaceuticals, Inc. (États-Unis)
- UroGen Pharma Ltd. (États-Unis)
- Takeda Pharmaceutical Company Limited (Japon)
- Eisai Co., Ltd. (Japon)
Quelles sont les évolutions récentes du marché mondial du traitement du cancer de l'utérus
- En novembre 2025, Massive Bio a fait état de progrès continus dans la recherche sur le cancer de l'uretère, mettant en évidence le profil génomique et les approches de traitement fondées sur les biomarqueurs qui améliorent l'oncologie de précision et permettent une sélection plus ciblée des traitements pour les patients atteints de carcinome urothélial des voies supérieures
- En novembre 2025, les mises à jour cliniques sur le carcinome urothélial des voies supérieures ont mis l'accent sur l'intégration croissante des inhibiteurs de contrôle immunitaire et des thérapies combinées, y compris les stratégies d'immunothérapie néoadjuvant visant à améliorer les résultats chirurgicaux et les taux de survie à long terme chez les patients atteints de cancer de l' uretère.
- En juin 2025, la FDA des États-Unis a approuvé la mitomycine intravesical gel thérapie (Zusduri) pour les cancers urothéliaux, élargissant les options de traitement non chirurgical pour les tumeurs malignes des voies urinaires et renforçant le passage à des thérapies de cancer localisées et peu invasives
- En juin 2025, la FDA des États-Unis a approuvé le traitement non chirurgical d'UroGen Pharmas Zusduri (mélange intravésical de mitomycine) pour les cancers urothéliaux récurrents de bas grade, ce qui représente une avancée significative dans le traitement minimal invasif des tumeurs des voies urinaires, y compris la maladie des voies supérieures.
- En janvier 2024, la FDA des États-Unis a approuvé l'erdafitinib (Balversa) pour le traitement du carcinome urothélial localement avancé ou métastatique avec des altérations génétiques du FGFR, en élargissant les options thérapeutiques ciblées pour les patients atteints de cancers des voies urinaires supérieures, y compris les tumeurs malignes liées à l'uretère
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











