


Segmentation du marché mondial de la production virtuelle, par offre (matériel, logiciel et services), type (préproduction, production et postproduction), utilisateur final (automobile et transport, aérospatiale et défense, informatique et télécommunications, éducation et gouvernement, électronique et semi-conducteurs, industrie et santé) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché mondial de la production virtuelle
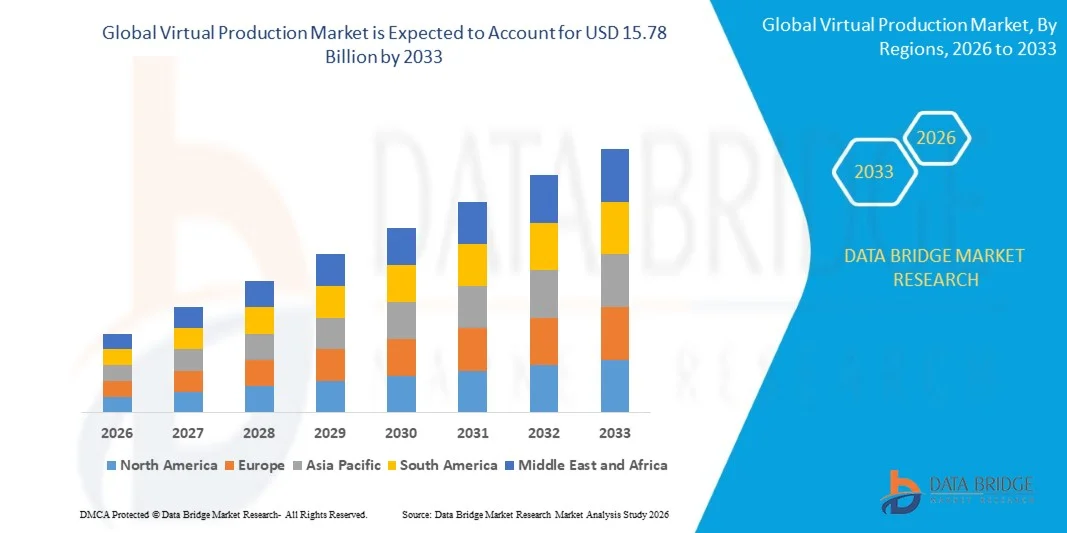
- Selon Data Bridge Market Research Analyse, la taille du marché mondial de la production virtuelle a été évaluée à2,89 milliards de dollars en 2025et devrait atteindre15,78 milliards de dollars avant 2033, à unTCAC de 23,63 %pendant la période de prévision
- La hausse de la demande est motivée par le besoin de contenu visuel en temps réel de haute qualité dans les industries du cinéma, de la télévision et du jeu, l'adoption croissante de murs LED et de technologies de capture de mouvement, l'intégration croissante du virtuel etréalité augmentée(VR/AR) dans les pipelines de production, l'expansion des outils de rendu en nuage et de collaboration en temps réel, et l'accent croissant mis sur les processus de production rentables et efficaces dans le temps
Taille du marché et prévisions:
- Valeur marchande mondiale (2025):2,89 milliards de dollars
- Valeur marchande prévue (2033) :15,78 milliards de dollars
- Prévisions CAGR (2026-2033):23.63%
Quelles sont les principales tendances du marché de la production virtuelle
- L'adoption croissante de solutions de production virtuelle parmi les studios, les cinéastes indépendants et les développeurs de jeux dans les régions développées et en développement crée des possibilités de croissance substantielles pour le marché
- Accroître les investissements dans la formation, le développement de la main-d'œuvre qualifiée et l'infrastructure de production avancée permettra d'accroître encore l'expansion du marché
- Parmi les défis à relever, mentionnons les dépenses d'investissement initiales élevées, l'intégration complexe des systèmes et la disponibilité limitée de personnel qualifié pour exploiter des technologies de production virtuelle de pointe, ce qui pourrait freiner la croissance du marché.
- L'Amérique du Nord a dominé le marché de la production virtuelle avec une part des revenus de 41,69 % en 2025, en raison de la forte croissance de la production cinématographique et télévisuelle, de l'adoption avancée d'outils de rendu en temps réel, de l'expansion rapide des studios virtuels et de l'utilisation croissante des étapes XR aux États-Unis et au Canada.
- L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 9,64% entre 2026 et 2033, sous l'effet de l'expansion rapide de la création de contenu cinématographique et d'OTT, de la forte industrie du jeu et de l'animation, et de l'adoption croissante de murs LED et de studios virtuels basés sur XR en Chine, au Japon, en Inde et en Corée du Sud
- Le segment Hardware domine le marché avec une part de 45,2 % en 2025, grâce à l'adoption généralisée de volumes de LED, de systèmes de suivi de caméras, d'équipement de capture de mouvement et de configurations GPU haute performance dans les studios de film, les maisons de diffusion et les sociétés de jeu
Portée du rapport et segmentation du marché de la production virtuelle
|
Attributs |
Production virtuelle Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé sur le marché de la production virtuelle
(en milliers de dollars)Augmentation de l'adoption de technologies de production virtuelle intégrées en temps réel, en volume LED et en nuage(en milliers de dollars)
- Le marché de la production virtuelle est témoin de l'adoption croissante de murs LED, de moteurs de rendu en temps réel et de pipelines de production intégrés au cloud conçus pour accélérer la production de films, de jeux et de contenus médiatiques
- Les fabricants introduisent des solutions de volume LED flexibles, modulaires et traquées par caméra qui permettent l'intégration des milieux dynamiques, des environnements immersifs et des effets visuels en temps réel
- La hausse de la demande pour des installations de production virtuelle rentables, évolutives et collaboratives conduit à l'utilisation dans les studios de cinéma, les maisons de diffusion, les agences de publicité et les sociétés de jeu
- Par exemple, des entreprises telles qu'Epic Games, Adobe, Autodesk et Unreal Engine ont amélioré leurs solutions de production virtuelles avec des fonctions de compilation en temps réel, de rendu en nuage et d'animation assistée par l'IA
- Le besoin croissant de cycles de production plus rapides, de collaboration à distance et de narration visuelle de haute qualité accélère la transition vers des plateformes de production virtuelle basées sur PC et cloud
- Comme les médias et le divertissement dépendent de plus en plus de la visualisation en temps réel et du contenu immersif, les productions virtuelles devraient demeurer au cœur des flux de travail créatifs et de l'efficacité de la production.
Quels sont les principaux moteurs du marché de la production virtuelle
- Augmentation de la demande de plateformes de production virtuelle en temps réel, rentables et de haute fidélité pour accélérer la création de contenus de cinéma, de diffusion et de jeu
- Par exemple, en 2025, des entreprises de premier plan telles qu'Epic Games, Adobe et Autodesk ont amélioré leurs solutions pour soutenir l'intégration de volume LED, le rendu cloud et les flux d'animation alimentés par l'IA
- L'adoption croissante des technologies immersives, des ensembles virtuels et de la production à distance aux États-Unis, en Europe et en Asie-Pacifique stimule la demande du marché
- Progrès dans le traitement GPU, moteurs de rendu en temps réel,AI-l'animation pilotée et les plateformes cloud collaboratives ont renforcé les performances, l'évolutivité et l'efficacité de la production
- L'utilisation croissante de la réalité mixte, du contenu métaverse et de la narration interactive crée une demande pour des pipelines de production virtuelle intégrés
- Soutenu par des investissements constants dans les studios multimédias, l'infrastructure cloud et les outils de visualisation en temps réel, le marché de la production virtuelle devrait connaître une forte croissance à long terme
Quel facteur met en cause la croissance du marché de la production virtuelle
- Les coûts élevés associés aux configurations de volume LED, aux systèmes de suivi des mouvements et aux plateformes de rendu en nuage limitent l'adoption parmi les petits studios et les créateurs de contenu indépendants
- Par exemple, entre 2024 et 2025, les fluctuations desGPUet les prix des panneaux LED, les coûts de licence des logiciels et les dépenses de calcul en nuage ont augmenté les budgets opérationnels pour plusieurs fournisseurs mondiaux
- La complexité dans l'exploitation des murs LED, l'intégration du suivi des caméras et la gestion des pipelines de rendu en temps réel augmente le besoin de professionnels qualifiés et de formation spécialisée
- Une sensibilisation limitée dans les marchés émergents aux flux de production virtuels, à l'intégration du matériel et aux options de rendu en nuage ralentit l'adoption
- La concurrence des méthodes de production traditionnelles, des configurations d'écrans verts et des solutions virtuelles à moindre coût crée une pression sur les prix et réduit la différenciation
- Pour relever ces défis, les entreprises se concentrent sur les systèmes LED modulaires, les pipelines cloud, les flux de travail assistés par l'IA et les ressources de formation pour élargir l'adoption mondiale des productions virtuelles
Comment le marché de la production virtuelle est-il segmenté
Le marché est segmenté sur la base deoffre, type et utilisateur final.
• En offrant
Sur la base de l'offre, le marché de la production virtuelle est segmenté en Matériel, Logiciel et Services. Le segment Hardware a dominé le marché avec une part de 45,2 % en 2025, sous l'effet de l'adoption généralisée de volumes de LED, de systèmes de suivi des caméras, d'équipement de capture de mouvement et de configurations GPU haute performance dans les studios de cinéma, les maisons de diffusion et les sociétés de jeu. Les solutions matérielles offrent un rendu haute fidélité en temps réel, une intégration améliorée des effets visuels et des capacités de production immersives, ce qui les rend essentiels pour les flux de travail des médias modernes.
Le segment des services devrait croître au rythme le plus rapide du TCAC de 2026 à 2033, grâce à la demande croissante de services de rendu en nuage, de consultation en production virtuelle, de soutien technique et de formation. Comme les studios adoptent de plus en plus les murs LED, les ensembles virtuels et les pipelines cloud, les services professionnels deviennent essentiels pour une mise en œuvre transparente, l'optimisation des flux de travail et la collaboration à distance.
• Par type
Sur la base du type, le marché est segmenté en préproduction, production et postproduction. Le segment Production a dominé avec une part de 51,3% en 2025, alimenté par l'utilisation étendue de volumes LED en temps réel, le suivi des caméras, et l'intégration de jeux virtuels pour le tournage, les événements en direct, et le contenu diffusé. Les workflows de production bénéficient d'un rendu plus rapide, d'une visualisation interactive et d'une rétroaction immédiate pour les équipes créatives.
On prévoit que le segment de la postproduction augmentera au TCAC le plus rapide, de 2026 à 2033, grâce à l'adoption d'effets visuels assistés par l'IA et l'édition en temps réel. La demande croissante de collaboration à distance, de rotation rapide et de finitions de haute qualité dans les films, la télévision et le jeu accélère les investissements dans les solutions de production virtuelle post-production.
• Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en Automobile et Transport, Aérospatiale et Défense, Informatique et Télécommunications, Éducation et Gouvernement, Électronique et Semiconductor, Industriel et Santé. Le segment Électronique et Semiconductor domine avec une part de 38,7% en 2025, soutenue par une forte adoption de la production virtuelle pour les simulations de formation, la visualisation interactive, les démonstrations de produits et le prototypage numérique.
Le segment de l'automobile et du transport devrait croître au TCAC le plus rapide de 2026 à 2033, grâce à l'utilisation croissante de la production virtuelle pour la visualisation de la conception des véhicules, les simulateurs d'entraînement, les essais autonomes de véhicules et le contenu d'infodivertissement immersif. L'adoption croissante de solutions de rendu haute fidélité, d'environnements interactifs et de simulation en temps réel accélère le déploiement dans les secteurs de l'automobile et du transport à l'échelle mondiale.
Quelle région détient la plus grande part du marché de la production virtuelle
- L'Amérique du Nord a dominé le marché de la production virtuelle avec une part des revenus de 41,69 % en 2025, en raison de la forte croissance de la production cinématographique et télévisuelle, de l'adoption avancée d'outils de rendu en temps réel, de l'expansion rapide des studios virtuels et de l'utilisation croissante des étapes XR aux États-Unis et au Canada. Un investissement important dans les murs LED, les systèmes de suivi des caméras et les ensembles virtuels continue d'accélérer l'adoption de la production virtuelle à travers le divertissement, la publicité, le jeu et les événements en direct
- Les principales entreprises d'Amérique du Nord introduisent des moteurs en temps réel de pointe, des systèmes volumétriques de capture et des workflows de production axés sur l'IA, renforçant ainsi l'avantage technologique de la région dans la création de contenus cinématographiques. L'expansion continue des studios d'Hollywood, des centres de jeux et des créateurs de contenu OTT soutient la croissance à long terme
- Une infrastructure solide, la disponibilité d'artistes VFX qualifiés et la présence d'acteurs technologiques majeurs renforcent le leadership de la région dans l'innovation mondiale de production virtuelle
Aperçu du marché de la production virtuelle aux États-Unis
Les États-Unis sont le plus important contributeur en Amérique du Nord, en raison de la forte demande des studios d'Hollywood, de l'adoption rapide des étages à DEL et de l'utilisation généralisée des pipelines VFX en temps réel. L'augmentation des investissements dans les films à haut budget, le contenu en streaming, les sports et les tournages commerciaux alimente la demande de solutions de production virtuelle avancées. La présence de grands développeurs de moteurs, de constructeurs de studios virtuels et d'innovateurs technologiques renforce encore la domination du marché. L'expansion des applications dans la publicité automobile, la formation des entreprises et les médias immersifs continue de stimuler l'adoption dans l'ensemble des industries.
Aperçu du marché de la production virtuelle du Canada
Le Canada contribue grandement au marché régional, appuyé par des centres de production cinématographique en croissance à Toronto, Vancouver et Montréal. L'adoption croissante d'outils de rendu en temps réel, de systèmes de suivi des caméras et de technologies de capture de mouvement stimule la croissance du marché. Les incitatifs au cinéma soutenus par le gouvernement, les talents qualifiés de VFX et l'expansion des industries du jeu et de l'animation favorisent l'adoption. La demande croissante d'ensembles virtuels dans la publicité, le contenu épisodique et le cinéma indépendant renforce l'empreinte du Canada sur le marché nord-américain.
Marché de la production virtuelle Asie-Pacifique
L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 9,64% de 2026 à 2033, sous l'effet de l'expansion rapide de la création de contenu cinématographique et d'OTT, de la forte industrie du jeu et de l'animation, et de l'adoption croissante de murs LED et de studios virtuels basés sur XR en Chine, au Japon, en Inde et en Corée du Sud. La production à grande échelle de films, d'émissions de télévision, de divertissements en direct et de publicité numérique accélère le passage à des flux de travail virtuels en temps réel. La croissance du 5G, du VFX basé sur l'IA et des technologies d'affichage avancées renforce encore l'expansion du marché régional.
Chine Aperçu du marché de la production virtuelle
La Chine est le premier contributeur de l'Asie-Pacifique, soutenue par une production cinématographique en plein essor, un solide soutien gouvernemental au divertissement numérique et une demande croissante de VFX haut de gamme et de sets virtuels. Les grands studios adoptent rapidement les étapes LED, les moteurs en temps réel et les systèmes volumétriques de capture pour les films, les jeux et les contenus en ligne. De solides capacités de fabrication pour les panneaux LED et les systèmes de suivi des mouvements soutiennent également la croissance intérieure et l'exportation.
Japon Aperçu du marché de la production virtuelle
Le Japon connaît une croissance soutenue grâce aux progrès réalisés dans les secteurs de la robotique, de l'imagerie de précision et de l'animation haut de gamme. La forte demande de studios virtuels dans la radiodiffusion, le jeu et la production commerciale accélère l'adoption de la technologie. Le Japon met l'accent sur la création de contenu de haute qualité, les systèmes à faible latence et le rendu en temps réel renforce la position du pays en tant que marché haut de gamme pour les outils de production virtuels.
Inde Aperçu du marché de la production virtuelle
L'Inde devient un pôle de croissance majeur, alimenté par l'expansion rapide des industries cinématographiques de Bollywood et de la région, la création croissante de contenu OTT et l'intérêt croissant pour des solutions de studio virtuel abordables. L'utilisation croissante des moteurs en temps réel, de la capture de mouvement et des jeux virtuels à écran vert dans les films, les publicités et le contenu de la marque est à l'origine d'une forte adoption. Le soutien du gouvernement aux médias numériques et l'élargissement des bassins de talents VFX/animation accélèrent encore la pénétration du marché.
Corée du Sud Aperçu du marché de la production virtuelle
La Corée du Sud apporte une contribution importante en raison de la forte demande des secteurs K-drama, K-pop, du jeu et de la publicité. Le développement rapide d'un divertissement immersif, de technologies d'affichage avancées et de moteurs en temps réel à haute performance conduit à l'adoption de systèmes de production virtuelle à LED. De solides écosystèmes d'innovation et des investissements continus dans l'infrastructure des médias numériques soutiennent l'expansion soutenue du marché.
Quelles sont les principales entreprises du marché de la production virtuelle
L'industrie de la production virtuelle est principalement dirigée par des entreprises bien établies, notamment :
- Adobe(États-Unis)
- Bureau automatique(États-Unis)
- Jeux épiques(États-Unis)
- NVIDIA(États-Unis)
- Pixar(États-Unis)
- 360Rize (États-Unis)
- Arashi Vision Inc (Chine)
- BORIS FX, INC (États-Unis)
- HTC Corporation (Taiwan)
- Mo-Sys Engineering Ltd. (Royaume-Uni)
- Panocam3d.com (États-Unis)
- Logiciel d'effets secondaires Inc (Canada)
- Technicolor (France)
- Vicon Motion Systems Ltd. (Royaume-Uni)
Quelles sont les évolutions récentes du marché mondial de la production virtuelle
- En juillet 2023, ROE Visual a annoncé un partenariat stratégique avec Illusion XR Studio, Pixotope et AVI-SPL, dans le but d'exécuter une diffusion XR à Dubaï afin de fournir des expériences immersives et des idées de l'industrie aux créateurs de contenu, aux professionnels du cinéma et de la télévision, aux radiodiffuseurs et aux sportifs, renforçant ainsi son engagement à promouvoir les technologies de production virtuelle de nouvelle génération
- En juillet 2023, Mo-Sys a dévoilé le StarTracker Max, doté de capacités améliorées de suivi des caméras en temps réel conçues pour améliorer la précision et la précision de la production virtuelle, de la production cinématographique et des environnements de diffusion, renforçant la position de Mo-Sys comme leader dans les solutions de suivi des caméras avancées
- En juin 2023, Mo-Sys a annoncé une collaboration avec 3LR Lighting et Bendac, axé sur la démonstration des capacités de sa nouvelle solution StarTracker Max, en élargissant la présence de l'écosystème de l'entreprise et en mettant en évidence son innovation technologique dans les flux de production virtuels
- En mai 2023, LG a annoncé le lancement de son écran micro-LED, LG MAGNIT, développé pour les studios de production pour améliorer la création de contenu avec une qualité d'image supérieure, une installation simplifiée et des options de contrôle flexibles, marquant une amélioration significative dans les solutions d'affichage haute performance pour les environnements de production professionnels
- En mai 2023, Autodesk a présenté les caractéristiques avancées d'Autodesk Forma, sa nouvelle plateforme cloud industrielle conçue pour la planification et la conception des premières étapes avec l'automatisation et l'intelligence environnementale pilotée par l'IA, donnant aux architectes les moyens de rationaliser les flux de travail et de consacrer plus de temps à la prise de décisions créatives.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











