


Marché des logiciels d'agriculture numérique en Amérique du Nord, par composant (logiciels et services), technologie (télédétection, technologie de guidage, technologie à taux variable, apprentissage automatique, connectivité sans fil et autres), application (analyse par drone, agriculture de précision, robots agricoles, surveillance du bétail, gestion des serres, gestion de la chaîne d'approvisionnement, gestion financière et autres), pays (États-Unis, Canada et Mexique), tendances et prévisions de l'industrie jusqu'en 2028
Quelle est la taille et le taux de croissance du marché des logiciels d'agriculture numérique en Amérique du Nord
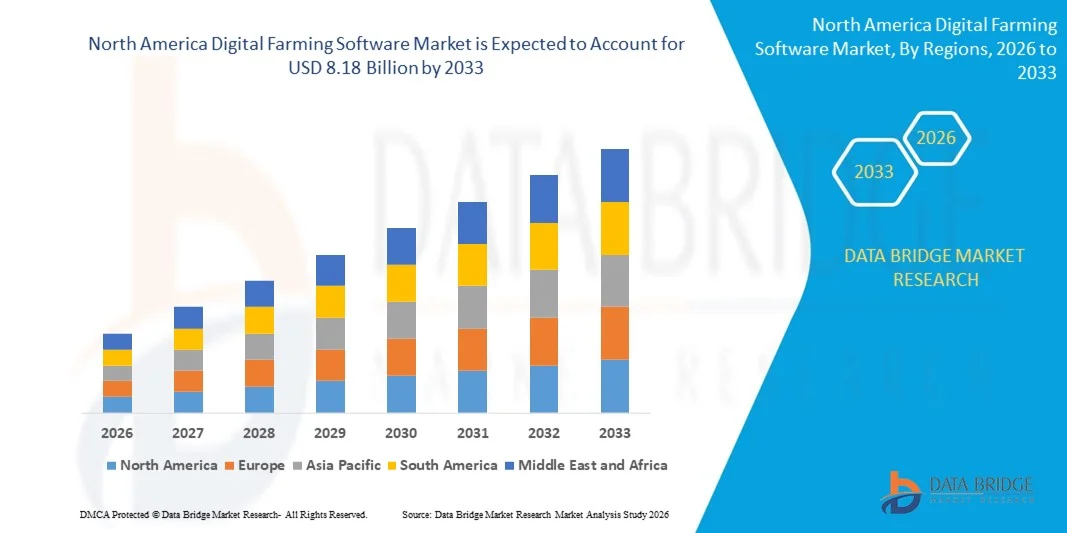
- La taille du marché des logiciels d'agriculture numérique en Amérique du Nord a été évaluée à3,14 milliards de dollars en 2025et devrait atteindre8,18 milliards de dollars en 2033, à unTCAC de 12,7%pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante d'une agriculture de précision et de pratiques agricoles intelligentes, motivées par la nécessité d'accroître la productivité agricole, d'optimiser l'utilisation des ressources et de relever les défis de la sécurité alimentaire grâce à des solutions fondées sur les données
- En outre, l'intégration croissante de technologies de pointe telles que l'IoT, l'IA, l'apprentissage automatique et l'imagerie satellitaire dans les opérations agricoles permet une surveillance en temps réel, une analyse prédictive et l'automatisation, accélérant le passage à l'agriculture numérique
Quels sont les principaux débouchés du marché des logiciels d'agriculture numérique en Amérique du Nord
- Le logiciel d'agriculture numérique comprend des outils et des plateformes qui recueillent, analysent et visualisent les données agricoles pour appuyer la prise de décisions en matière de gestion des cultures, de surveillance des sols, d'irrigation et de planification des ressources. Ces solutions améliorent l'efficacité, la durabilité et la rentabilité de diverses activités agricoles
- La demande de logiciels d'agriculture numérique est principalement alimentée par des pressions croissantes pour améliorer les rendements des cultures, des préoccupations croissantes au sujet des effets des changements climatiques et un soutien accru des pouvoirs publics aux initiatives agricoles intelligentes, en particulier dans les marchés émergents
- Les États-Unis ont dominé le marché des logiciels d'agriculture numérique en 2025, en raison de l'adoption rapide de technologies agricoles de précision, d'une forte pénétration des solutions agricoles intelligentes et d'investissements importants dans l'innovation agro-technologique
- On s'attend à ce que le Canada soit la région qui connaît la croissance la plus rapide du marché des logiciels d'agriculture numérique au cours de la période de prévision en raison de l'adoption croissante de l'agriculture de précision, des initiatives gouvernementales visant à promouvoir l'agriculture intelligente et de l'accent croissant mis sur la gestion durable des cultures.
- Le segment des logiciels a dominé le marché avec une part de marché de 58,5 % en 2025, en raison du déploiement croissant de plates-formes axées sur les données qui fournissent des indications pratiques pour la planification des cultures, l'estimation des rendements et l'allocation des ressources. Ces solutions aident les agriculteurs à prendre des décisions par l'analyse prédictive et l'analyse des tendances historiques, ce qui améliore la productivité et la rentabilité.
Portée du rapport et segmentation du marché des logiciels d'agriculture numérique
|
Attributs |
Logiciels d'agriculture numérique Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelles sont les tendances du marché des logiciels d'agriculture numérique en Amérique du Nord
Adoption croissante de solutions agricoles de précision
- Le marché des logiciels d'agriculture numérique se développe rapidement à mesure qu'un plus grand nombre de producteurs adoptent des outils d'agriculture de précision pour améliorer la productivité agricole, l'efficacité des ressources et la prise de décisions fondées sur les données. Les agriculteurs et les agro-industries utilisent des logiciels pour gérer les cycles des cultures, l'irrigation, la lutte antiparasitaire et le déploiement de l'équipement, ce qui favorise la modernisation globale du secteur.
- Par exemple, les principaux acteurs du marché tels que Trimble et John Deere ont développé des plates-formes d'agriculture numérique de pointe qui intègrent des réseaux de capteurs, des équipements guidés par GPS et des analyses en temps réel, permettant aux utilisateurs d'optimiser les intrants et les rendements pour les opérations de grande et de petite envergure.
- Les innovations clés comprennent des solutions basées sur le cloud, des applications mobiles sans faille et l'intégration de l'intelligence artificielle et de l'apprentissage automatique pour l'automatisation des exploitations agricoles, ce qui permet de réaliser de meilleures économies, d'utiliser des ressources ciblées et d'améliorer les résultats pour les cultures et le bétail divers.
- L'augmentation des dispositifs connectés à l'IoT et l'analyse des mégadonnées accélèrent encore le développement de systèmes complets de gestion agricole, permettant aux producteurs de surveiller la santé des cultures et des sols, de prévoir les conditions météorologiques et d'automatiser les tâches critiques à distance.
- Les gouvernements soutiennent activement l'adoption d'une agriculture intelligente par le biais de subventions, d'investissements dans l'infrastructure numérique et de partenariats avec des fournisseurs de technologie pour renforcer la sécurité alimentaire et la durabilité dans les régions à forte croissance
- La nécessité croissante de s'attaquer aux changements climatiques et de s'adapter à des phénomènes météorologiques imprévisibles stimule la demande de technologies de précision qui réduisent au minimum les déchets et l'impact sur l'environnement, faisant du logiciel d'agriculture numérique un moteur essentiel de la résilience et de l'atténuation des risques dans l'ensemble de la valeur agricole.
Amérique du Nord Dynamique du marché des logiciels d'agriculture numérique
Chauffeur
Besoin croissant d'une agriculture durable
- La croissance de la demande mondiale de denrées alimentaires, les préoccupations concernant l'impact environnemental et l'évolution des préférences des consommateurs pour les produits traçables et durables alimentent l'adoption de logiciels d'agriculture numérique qui optimisent l'utilisation des ressources et réduisent les apports chimiques et hydriques
- Par exemple, des entreprises de pointe telles que Climate FieldView et Granular (une entreprise Corteva Agriscience) s'associent à des exploitations agricoles progressistes pour mettre en œuvre des solutions numériques pour la surveillance en temps réel de la santé des sols, l'irrigation ciblée et la fertilisation à taux variable, soutenant directement les objectifs de durabilité et les initiatives de conformité
- Ces plates-formes permettent une transparence et une responsabilisation fondées sur les données, aidant les agriculteurs à respecter les exigences réglementaires et à accéder à de nouveaux marchés, tels que les produits biologiques et éco-certifiés
- L'intégration des mesures de durabilité, de la comptabilité carbone et des rapports avancés dans les outils d'agriculture numérique permet aux entreprises de mesurer et de réduire leur empreinte écologique tout en maintenant leur rentabilité et leur rendement.
- Les programmes gouvernementaux et les coalitions industrielles exigent de plus en plus des pratiques durables ou les encouragent, faisant des logiciels d'agriculture numérique un outil essentiel pour la conformité, la réduction des risques et la compétitivité du marché.
Restriction/Défi
Investissement initial élevé
- Les coûts initiaux élevés associés au déploiement de solutions globales d'agriculture numérique, notamment le matériel (capteurs, drones), l'octroi de licences logicielles et la formation de la main-d'oeuvre, constituent un obstacle important, en particulier pour les petits et moyens producteurs.
- Par exemple, certains producteurs hésitent à adopter des plateformes avancées d'entreprises comme Trimble ou John Deere en raison des coûts liés à l'intégration des équipements, à la personnalisation des logiciels et à la gestion des mises à jour technologiques
- Un accès limité aux capitaux et des incertitudes quant au rendement à court terme des investissements peuvent retarder les projets de transformation numérique, en particulier dans les régions où le revenu agricole moyen est inférieur ou où les terres sont fragmentées
- Les problèmes d'interopérabilité avec les systèmes existants et la nécessité d'un appui technique et de mises à jour continus ajoutent au coût total de la propriété, rendant l'adoption plus difficile pour les opérations moins dotées de ressources.
- Malgré les gains d'efficacité et de durabilité à long terme, la croissance du marché peut être tempérée dans certains segments jusqu'à ce que des solutions plus abordables ou évolutives soient élaborées et que les options de financement accessibles deviennent généralisées
Amérique du Nord Étendue du marché des logiciels d'agriculture numérique
Le marché est segmenté en fonction des composantes, de la technologie et de l'application.
- Par composante
Sur la base de la composante, le marché des logiciels de culture numérique est segmenté en logiciels et services. Le segment des logiciels a dominé la plus grande part des revenus du marché en 2025, soit 58,5 %, attribuable au déploiement croissant de plates-formes axées sur les données qui fournissent des indications pratiques pour la planification des cultures, l'estimation des rendements et l'affectation des ressources. Ces solutions aident les agriculteurs à prendre des décisions au moyen d'analyses prédictives et d'analyses des tendances historiques, ce qui améliore la productivité et la rentabilité. L'adoption de logiciels complets de gestion agricole s'accélère en raison de sa capacité à centraliser les données provenant de sources multiples, à rationaliser les opérations et à se conformer aux exigences réglementaires.
Le secteur des services devrait connaître le taux de croissance le plus rapide entre 2026 et 2033, alimenté par la demande croissante de services de consultation, d'intégration et de soutien à la maintenance. À mesure que les exploitations agricoles adoptent la transformation numérique, le besoin de services adaptés pour optimiser le déploiement des logiciels et assurer une connectivité transparente entre les appareils devient essentiel. En outre, les services de conseil agronomique et l'aide en temps réel pour le dépannage et l'étalonnage gagnent en traction, en particulier parmi les petites et moyennes exploitations ayant une expertise interne limitée.
- Par technologie
Sur la base de la technologie, le marché est segmenté en télédétection, technologie d'orientation, technologie à taux variable, apprentissage automatique, connectivité sans fil, etc. Le segment de la télédétection détenait la plus grande part des revenus en 2025, en raison de son rôle crucial dans la surveillance de la santé des cultures, la détection des anomalies et la gestion des intrants à partir d'images satellitaires ou d'UAV. La capacité d'évaluer de vastes terres agricoles avec une grande précision rend la télédétection inestimable pour les grandes exploitations agricoles qui cherchent à exploiter des ressources efficaces. Il permet de détecter rapidement les infestations par les ravageurs, les carences en nutriments et le stress hydrique, en appuyant des interventions opportunes.
On prévoit que l'apprentissage automatique enregistrera le TCAC le plus rapide de 2026 à 2033, alors que l'industrie évoluera vers l'analyse prédictive et prescriptive. Les algorithmes d'apprentissage automatique améliorent les prévisions de rendement, automatisent la reconnaissance d'images pour les maladies végétales et optimisent les calendriers d'irrigation basés sur des données de capteurs en temps réel. Sa capacité d'apprentissage adaptatif améliore continuellement la précision du système, ce qui permet des recommandations hyper-personnalisées. À mesure que les volumes de données augmentent, l'apprentissage automatique devient la pierre angulaire des écosystèmes agricoles autonomes et intelligents.
- Par demande
Sur la base de l'application, le marché est segmenté en analyse de drones, l'agriculture de précision, robots agricoles, surveillance du bétail, gestion des serres, gestion de la chaîne d'approvisionnement, gestion financière, etc. Le segment de l'agriculture de précision a dominé la part de marché en 2025, en raison de son utilisation généralisée dans l'optimisation de la gestion sur le terrain grâce à l'application d'entrées variables, l'orientation par GPS et les machines automatisées. Les producteurs comptent de plus en plus sur les logiciels d'agriculture de précision pour accroître le rendement tout en réduisant les coûts, appuyés par des analyses géospatiales détaillées et des cartes historiques du rendement. Ce segment continue de dominer en raison de sa grande applicabilité aux cultures en rangée, aux cultures permanentes et à l'horticulture.
On prévoit que l'analyse des drones connaîtra la croissance la plus rapide de 2026 à 2033, en raison du déploiement croissant d'UAV pour le dépistage aérien, la cartographie et la surveillance en temps réel. L'imagerie captée par des drones fournit des renseignements à haute résolution sur la santé des plantes, l'activité des ravageurs et la couverture de l'irrigation, ce qui permet de prendre des décisions rapides et fondées sur des données. Associés à l'analyse assistée par l'IA, les plates-formes drones d'analyse transforment les évaluations sur le terrain des inspections manuelles en outils de renseignement automatisés et évolutifs, améliorant considérablement l'agilité et l'efficacité opérationnelles.
Amérique du Nord Marché des logiciels d'agriculture numérique Analyse régionale
- Les États-Unis ont dominé le marché des logiciels d'agriculture numérique avec la plus grande part des revenus en 2025, grâce à l'adoption précoce de technologies agricoles de précision, à la forte pénétration des solutions agricoles intelligentes et à de forts investissements dans l'innovation agro-technologique.
- L'utilisation généralisée de logiciels d'agriculture numérique dans les grandes exploitations agricoles, les entreprises agro-industrielles et les coopératives agricoles, appuyée par une infrastructure informatique avancée, une connectivité Internet élevée et une forte sensibilisation aux pratiques agricoles fondées sur les données, continue de soutenir une forte demande dans toute la chaîne de valeur agricole.
- La forte présence d'importants acteurs du marché tels que John Deere, Trimble Inc. et Climate LLC, ainsi que les progrès continus dans l'analyse basée sur l'IA, les plateformes de gestion agricole et les solutions d'équipement connecté, renforcent la position de leadership aux États-Unis
Aperçu du marché canadien des logiciels d'agriculture numérique
On prévoit que le Canada enregistrera le TCAC le plus rapidement sur le marché des logiciels d'agriculture numérique en Amérique du Nord de 2026 à 2033, grâce à l'adoption croissante de l'agriculture de précision, à des initiatives gouvernementales favorisant l'agriculture intelligente et à l'accent croissant mis sur la gestion durable des cultures. Par exemple, les agriculteurs et les agro-industries canadiens déploient de plus en plus de plates-formes de gestion agricole et d'analyse pour améliorer la productivité des grandes exploitations. Les investissements croissants dans les start-up agroalimentaires, l'expansion de l'infrastructure numérique dans les régions rurales et la demande croissante de solutions agricoles résilientes au climat accélèrent la croissance du marché, faisant du Canada le pays qui connaît la croissance la plus rapide de la région.
Mexique Aperçu du marché des logiciels d'agriculture numérique
Le Mexique devrait croître régulièrement de 2026 à 2033, grâce à l'adoption progressive d'outils d'agriculture numérique, à l'augmentation de la mécanisation dans l'agriculture et à l'attention croissante accordée à l'amélioration des rendements des cultures et à l'utilisation rationnelle des ressources. L'expansion de l'agriculture commerciale, l'utilisation croissante des applications mobiles de gestion agricole et l'amélioration de l'accès aux technologies numériques soutiennent la demande constante du marché. Le renforcement de la collaboration avec les fournisseurs nord-américains de technologies agricoles et la sensibilisation accrue aux avantages de l'agriculture de précision contribuent à la croissance stable du marché des logiciels d'agriculture numérique tout au long de la période de prévision.
Quelles sont les principales entreprises du marché des logiciels d'agriculture numérique en Amérique du Nord
L'industrie du logiciel d'agriculture numérique est principalement dirigée par des entreprises bien établies, notamment :
- Bayer AG(Allemagne)
- CropX Inc. (États-Unis)
- NETAFIM (Israël)
- PrecisionHawk, Inc. (États-Unis)
- eAgroop, Lda (Portugal)
- EZ Lab srl (Italie)
- Ag Leader Technology (États-Unis)
- Accenture (Irlande)
- Infosys Limited (Inde)
- FarmFacts GmbH (Allemagne)
- Yara (Norvège)
- Luda. Ferme AB (Suède)
- Trimble Inc.. (États-Unis)
- Farmer's Business Network, Inc. (États-Unis)
- DJI (Chine)
- Pix4D SA (Suisse)
- Agremo (Croatie)
- Farmers Edge Inc. (Canada)
- BASE(Allemagne)
- Raven Industries, Inc. (États-Unis)
- Société AGCO(États-Unis)
- Gamaya (Suisse)
- LA DRAGUE (Canada)
- BayWa AG (Allemagne)
- Syngenta(Suisse)
- Zone Margin Ltd. (Royaume-Uni)
- AeroVironment, Inc. (États-Unis)
- Deere & Company (États-Unis)
Quels sont les derniers développements en Amérique du Nord sur le marché des logiciels d'agriculture numérique
- En mars 2024, TELUS Agriculture & Consumer Goods, un fournisseur canadien de logiciels d'agriculture numérique, a acquis Proagrica, au Royaume-Uni, pour renforcer sa position sur le marché en développant son expertise agronomique et en améliorant les capacités des plateformes. Cette démarche stratégique favorise une meilleure numérisation des clients, une plus grande interopérabilité des données et des analyses avancées, permettant aux agriculteurs et aux agro-industries de prendre des décisions plus éclairées. L'acquisition renforce le rôle de TELUS Agriculture en tant que fournisseur complet sur le marché des logiciels d'agriculture numérique
- En juin 2022, l'entreprise agricole américaine Cropin a lancé Cropin Cloud, le premier nuage industriel conçu pour l'agriculture, établissant une référence pour l'intelligence agricole axée sur l'IA. La plate-forme permet le traitement à grande échelle des données, des prévisions et une collaboration sécurisée pour les agro-industries et les gouvernements. Ce lancement a permis d'améliorer l'efficacité opérationnelle dans les chaînes de valeur agricoles et de renforcer le positionnement des cultures en tant que leader technologique des logiciels d'agriculture numérique
- En septembre 2020, Raven Industries, Inc. a introduit Raven Autonomy pour optimiser les opérations agricoles de précision grâce à son écosystème technologique connecté VSN. La solution prend en charge les opérations de terrain automatisées, améliorant la productivité et réduisant la dépendance de la main-d'œuvre pour les agriculteurs. Ce lancement de produit a élargi le portefeuille technologique de Ravens et contribué à la croissance des revenus grâce à des solutions agricoles autonomes avancées
- En janvier 2020, CropX Inc. a annoncé l'acquisition de CropMetrics, un fournisseur d'outils d'irrigation de précision en nuage, afin d'élargir ses offres en agronomie numérique. L'intégration a combiné les données de détection dans le sol avec les outils d'analyse et d'aide à la décision de la gestion agricole, permettant une irrigation plus précise et une optimisation des ressources. Cette acquisition a renforcé la présence sur le marché de la culture et amélioré sa proposition de valeur pour l'agriculture axée sur les données
- En août 2023, John Deere a lancé son Centre d'opérations amélioré avec des fonctionnalités améliorées de logiciels d'agriculture numérique axés sur l'intégration des données en temps réel et l'analyse agricole. La plate-forme permet une connectivité sans faille entre les équipements, les données agronomiques et les workflows de gestion agricole, ce qui améliore la transparence opérationnelle pour les agriculteurs. Ce développement a renforcé la stratégie de l'écosystème numérique de John Deere et accéléré l'adoption de solutions agricoles connectées sur les marchés mondiaux
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD
1.4 MONNAIE ET TARIFS
1.5 LIMITATIONS
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 MARCHÉS COUVERTS
2.2 PORTÉE GÉOGRAPHIQUE
2,3 ANS CONSIDÉRÉS POUR L'ÉTUDE
2.4 MODÈLE DE VALIDATION DES DONNÉES DU TRÉPIED DBMR
2.5 ENTRETIENS PRIMAIRES AVEC DES LEADERS D'OPINION CLÉS
2.6 GRILLE DE POSITIONNEMENT DU MARCHÉ DBMR
2.7 ANALYSE DES PARTS DES FOURNISSEURS
2.8 MODÉLISATION MULTIVARIÉE
2.9 COURBE DE CHRONOLOGIE DES COMPOSANTS
2.1 GRILLE DE COUVERTURE DES APPLICATIONS DU MARCHÉ
2.11 SOURCES SECONDAIRES
2.12 HYPOTHÈSES
3 RÉSUMÉ EXÉCUTIF
4 INFORMATIONS PREMIUM
5 APERÇU DU MARCHÉ
5.1 PILOTES
5.1.1 ADOPTION CROISSANTE DES LOGICIELS D'AGRICULTURE NUMÉRIQUE
5.1.2 SENSIBILISATION ACCRUE AU SUIVI ET AUX PRÉVISIONS MÉTÉOROLOGIQUES
5.1.3 INITIATIVES DU GOUVERNEMENT POUR ADOPTER DES TECHNIQUES AGRICOLES MODERNES
5.1.4 UTILISATION ACCRUE DE L'AGRICULTURE INTELLIGENTE
5.1.5 ADOPTION CROISSANTE DES TECHNOLOGIES DE POINTE
5.2 RESTRICTIONS
5.2.1 MANQUE DE TAUX D'ADOPTION
5.2.2 INVESTISSEMENT INITIAL ÉLEVÉ
5.2.3 MANQUE DE SENSIBILISATION À L'AGRICULTURE NUMÉRIQUE
5.3 OPPORTUNITÉS
5.3.1 ÉMERGENCE DE L'IdO DANS LES EXPLOITATIONS AGRICOLES
5.3.2 UTILISATION CROISSANTE DES SMARTPHONES
5.3.3 ÉMERGENCE DE L'AGRICULTURE 4.0
5.3.4 NUMÉRISATION RAPIDE DANS LE SECTEUR AGRICOLE
5.4 DÉFIS
5.4.1 MANQUE D'EXPERTISE TECHNIQUE
5.4.2 MANQUE DE NORMALISATION
5.4.3 INCERTITUDE LIÉE AU PARTAGE DES DONNÉES INTERNES DE L'EXPLOITATION AGRICOLE AVEC LES ENTREPRISES
6 IMPACT DU COVID-19 SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD
6.1 ANALYSE DE L'IMPACT DU COVID-19 SUR LE MARCHÉ
6.2 CONSÉQUENCES DE LA COVID-19 ET INITIATIVE GOUVERNEMENTALE POUR STIMULER LE MARCHÉ
6.3 DÉCISIONS STRATÉGIQUES POUR LES FABRICANTS APRÈS LA COVID-19 POUR GAGNER DES PARTS DE MARCHÉ COMPÉTITIVES
6.4 IMPACT SUR LE PRIX
6.5 IMPACT SUR LA DEMANDE
6.6 IMPACT SUR LA CHAÎNE D'APPROVISIONNEMENT
6.7 CONCLUSION
7 MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD, PAR COMPOSANT
7.1 APERÇU
7.2 LOGICIEL
7.2.1 NUAGE
7.2.2 LOCAL/SITE WEB
7.3 SERVICES
7.3.1 SERVICES GÉRÉS
7.3.1.1 SERVICES D'EXPLOITATION AGRICOLE
7.3.1.2 SERVICES DE DONNÉES
7.3.1.3 SERVICES D'ANALYSE
7.3.2 SERVICES PROFESSIONNELS
7.3.2.1 CONSEIL
7.3.2.2 DÉPLOIEMENT ET INTÉGRATION
7.3.2.3 SUPPORT ET MAINTENANCE
8 MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD, PAR TECHNOLOGIE
8.1 APERÇU
8.2 TÉLÉDÉTECTION
8.2.1 DÉTECTION PORTABLE OU AU SOL
8.2.2 DÉTECTION PAR SATELLITE OU AÉRIENNE
8.3 TECHNOLOGIE DE GUIDAGE
8.3.1 SYSTÈME DE POSITIONNEMENT NORD-AMÉRICAIN (GPS)/SYSTÈME DE NAVIGATION PAR SATELLITE NORD-AMÉRICAIN (GNSS)
8.3.2 SYSTÈME D'INFORMATION NORD-AMÉRICAIN (SIG)
8.4 CONNECTIVITÉ SANS FIL
8.4.1 CELLULAIRE
8.4.2 BLUETOOTH
8.4.3 WI-FI
8.4.4 ZIGBEE
8.4.5 LORA
8.4.6 AUTRES
8.5 TECHNOLOGIE À TAUX VARIABLE
8.5.1 VRT BASÉ SUR UNE CARTE
8.5.2 VRT BASÉ SUR DES CAPTEURS
8.6 APPRENTISSAGE AUTOMATIQUE
8.7 AUTRES
9 MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD, PAR APPLICATION
9.1 APERÇU
9.2 AGRICULTURE DE PRÉCISION
9.2.1 PAR TYPE
9.2.1.1 Surveillance du rendement
9.2.1.1.1 À LA FERME
9.2.1.1.2 HORS FERME
9.2.1.2 Cartographie des champs
9.2.1.3 Surveillance des cultures et des sols
9.2.1.4 Surveillance des cultures
9.2.1.5 Suivi et prévisions météorologiques
9.2.1.6 gestion de l'irrigation
9.2.1.7 AUTRES
9.2.2 PAR TECHNOLOGIE
9.2.2.1 télédétection
9.2.2.2 technologie de guidage
9.2.2.3 technologie à taux variable
9.2.2.4 apprentissage automatique
9.2.2.5 connectivité sans fil
9.2.2.6 autres
9.3 SURVEILLANCE DU BÉTAIL
9.3.1 PAR TECHNOLOGIE
9.3.1.1 télédétection
9.3.1.2 technologie de guidage
9.3.1.3 technologie à taux variable
9.3.1.4 apprentissage automatique
9.3.1.5 connectivité sans fil
9.3.1.6 AUTRES
9.4 GESTION DES SERRES
9.4.1 PAR TECHNOLOGIE
9.4.1.1 télédétection
9.4.1.2 technologie de guidage
9.4.1.3 technologie à taux variable
9.4.1.4 apprentissage automatique
9.4.1.5 connectivité sans fil
9.4.1.6 AUTRES
9.5 GESTION DE LA CHAÎNE D'APPROVISIONNEMENT
9.5.1 PAR TECHNOLOGIE
9.5.1.1 télédétection
9.5.1.2 technologie de guidage
9.5.1.3 technologie à taux variable
9.5.1.4 apprentissage automatique
9.5.1.5 connectivité sans fil
9.5.1.6 AUTRES
9.6 ANALYSE PAR DRONE
9.6.1 PAR TECHNOLOGIE
9.6.1.1 télédétection
9.6.1.2 technologie de guidage
9.6.1.3 technologie à taux variable
9.6.1.4 apprentissage automatique
9.6.1.5 connectivité sans fil
9.6.1.6 AUTRES
9.7 GESTION FINANCIÈRE
9.7.1 PAR TECHNOLOGIE
9.7.1.1 télédétection
9.7.1.2 technologie de guidage
9.7.1.3 technologie à taux variable
9.7.1.4 apprentissage automatique
9.7.1.5 connectivité sans fil
9.7.1.6 AUTRES
9.8 ROBOTS AGRICOLES
9.8.1 PAR TECHNOLOGIE
9.8.1.1 télédétection
9.8.1.2 technologie de guidage
9.8.1.3 technologie à taux variable
9.8.1.4 apprentissage automatique
9.8.1.5 connectivité sans fil
9.8.1.6 AUTRES
9,9 AUTRES
10 MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD, PAR GÉOGRAPHIE
10.1 AMÉRIQUE DU NORD
10.1.1 États-Unis
10.1.2 CANADA
10.1.3 MEXIQUE
11 MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD : PAYSAGE DES ENTREPRISES
11.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
12 ANALYSE SWOT
13 ANALYSE DES ACTIONS DE L'ENTREPRISE
13.1 BAYER AG
13.1.1 INSTANTANÉ DE L'ENTREPRISE
13.1.2 ANALYSE DES REVENUS
13.1.3 ANALYSE DES ACTIONS DE LA SOCIÉTÉ
13.1.4 PORTEFEUILLE DE PRODUITS
13.1.5 ÉVOLUTIONS RÉCENTES
13.2 DEERE & COMPANY
13.2.1 INSTANTANÉ DE L'ENTREPRISE
13.2.2 ANALYSE DES REVENUS
13.2.3 ANALYSE DES ACTIONS DE L'ENTREPRISE
13.2.4 PORTEFEUILLE DE PRODUITS
13.2.5 ÉVOLUTIONS RÉCENTES
13.3 SYNGENTA
13.3.1 INSTANTANÉ DE L'ENTREPRISE
13.3.2 ANALYSE DES ACTIONS DE L'ENTREPRISE
13.3.3 PORTEFEUILLE DE PRODUITS
13.3.4 ÉVOLUTIONS RÉCENTES
13.4 BASF SE
13.4.1 INSTANTANÉ DE L'ENTREPRISE
13.4.2 ANALYSE DES REVENUS
13.4.3 ANALYSE DES ACTIONS DE L'ENTREPRISE
13.4.4 PORTEFEUILLE DE PRODUITS
13.4.5 ÉVOLUTIONS RÉCENTES
13,5 YARA
13.5.1 INSTANTANÉ DE L'ENTREPRISE
13.5.2 ANALYSE DES REVENUS
13.5.3 ANALYSE DES ACTIONS DE L'ENTREPRISE
13.5.4 PORTEFEUILLE DE PRODUITS
13.5.5 ÉVOLUTIONS RÉCENTES
13.6 ACCENTURE
13.6.1 INSTANTANÉ DE L'ENTREPRISE
13.6.2 ANALYSE DES REVENUS
13.6.3 ANALYSE DES ACTIONS DE L'ENTREPRISE
13.6.4 PORTEFEUILLE DE PRODUITS
13.6.5 ÉVOLUTIONS RÉCENTES
13.7 AEROVIRONMENT, INC.
13.7.1 INSTANTANÉ DE L'ENTREPRISE
13.7.2 ANALYSE DES REVENUS
13.7.3 ANALYSE DES ACTIONS DE L'ENTREPRISE
13.7.4 PORTEFEUILLE DE PRODUITS
13.7.5 ÉVOLUTIONS RÉCENTES
13.8 AG LEADER TECHNOLOGIE
13.8.1 INSTANTANÉ DE L'ENTREPRISE
13.8.2 PORTEFEUILLE DE PRODUITS
13.8.3 ÉVOLUTION RÉCENTE
13.9 AGCO CORPORATION
13.9.1 INSTANTANÉ DE L'ENTREPRISE
13.9.2 ANALYSE DES REVENUS
13.9.3 PORTEFEUILLE DE PRODUITS
13.9.4 ÉVOLUTIONS RÉCENTES
13.1 D'ACCORD
13.10.1 INSTANTANÉ DE L'ENTREPRISE
13.10.2 PORTEFEUILLE DE PRODUITS
13.10.3 ÉVOLUTION RÉCENTE
13.11 BAYWA AG
13.11.1 INSTANTANÉ DE L'ENTREPRISE
13.11.2 ANALYSE DES REVENUS
13.11.3 PORTEFEUILLE DE PRODUITS
13.11.4 ÉVOLUTIONS RÉCENTES
13.12 CROPX INC.
13.12.1 INSTANTANÉ DE L'ENTREPRISE
13.12.2 PORTEFEUILLE DE PRODUITS
13.12.3 ÉVOLUTIONS RÉCENTES
13.13 DJI
13.13.1 INSTANTANÉ DE L'ENTREPRISE
13.13.2 PORTEFEUILLE DE PRODUITS
13.13.3 ÉVOLUTION RÉCENTE
13.14 LA LIBELLULE
13.14.1 INSTANTANÉ DE L'ENTREPRISE
13.14.2 PORTEFEUILLE DE PRODUITS
13.14.3 ÉVOLUTION RÉCENTE
13h15 EAGROOP, LDA
13.15.1 INSTANTANÉ DE L'ENTREPRISE
13.15.2 PORTEFEUILLE DE PRODUITS
13.15.3 ÉVOLUTION RÉCENTE
13.16 EZ LAB SRL
13.16.1 INSTANTANÉ DE L'ENTREPRISE
13.16.2 PORTEFEUILLE DE PRODUITS
13.16.3 ÉVOLUTION RÉCENTE
13.17 RÉSEAU D'AFFAIRES DES AGRICULTEURS, INC.
13.17.1 INSTANTANÉ DE L'ENTREPRISE
13.17.2 PORTEFEUILLE DE PRODUITS
13.17.3 ÉVOLUTION RÉCENTE
13.18 FARMERS EDGE INC.
13.18.1 INSTANTANÉ DE L'ENTREPRISE
13.18.2 PORTEFEUILLE DE PRODUITS
13.18.3 ÉVOLUTIONS RÉCENTES
13.19 FARMFACTS GMBH
13.19.1 INSTANTANÉ DE L'ENTREPRISE
13.19.2 PORTEFEUILLE DE PRODUITS
13.19.3 ÉVOLUTION RÉCENTE
13.2 MARGE DE TERRAIN LTD.
13.20.1 INSTANTANÉ DE L'ENTREPRISE
13.20.2 PORTEFEUILLE DE PRODUITS
13.20.3 ÉVOLUTIONS RÉCENTES
13.21 GAMAYA
13.21.1 INSTANTANÉ DE L'ENTREPRISE
13.21.2 PORTEFEUILLE DE PRODUITS
13.21.3 ÉVOLUTIONS RÉCENTES
13.22 GRANULAR, INC. (UNE FILIALE DE CORTEVA)
13.22.1 INSTANTANÉ DE L'ENTREPRISE
13.22.2 ANALYSE DES REVENUS
13.22.3 PORTEFEUILLE DE PRODUITS
13.22.4 ÉVOLUTIONS RÉCENTES
13.23 HEXAGON AGRICULTURE (UNE FILIALE DE HEXAGON)
13.23.1 INSTANTANÉ DE L'ENTREPRISE
13.23.2 ANALYSE DES REVENUS
13.23.3 PORTEFEUILLE DE PRODUITS
13.23.4 ÉVOLUTIONS RÉCENTES
13.24 INFOSYS LIMITÉE
13.24.1 INSTANTANÉ DE L'ENTREPRISE
13.24.2 ANALYSE DES REVENUS
13.24.3 PORTEFEUILLE DE PRODUITS
13.24.4 ÉVOLUTION RÉCENTE
13.25 LUDA.FARM AB
13.25.1 INSTANTANÉ DE L'ENTREPRISE
13.25.2 PORTEFEUILLE DE PRODUITS
13.25.3 ÉVOLUTION RÉCENTE
13.26 NETAFIM (FILIALE D'ORBIA)
13.26.1 INSTANTANÉ DE L'ENTREPRISE
13.26.2 ANALYSE DES REVENUS
13.26.3 PORTEFEUILLE DE PRODUITS
13.26.4 ÉVOLUTION RÉCENTE
13.27 PIX4D SA
13.27.1 INSTANTANÉ DE L'ENTREPRISE
13.27.2 PORTEFEUILLE DE PRODUITS
13.27.3 ÉVOLUTION RÉCENTE
13.28 PRECISIONHAWK, INC.
13.28.1 INSTANTANÉ DE L'ENTREPRISE
13.28.2 PORTEFEUILLE DE LOGICIELS
13.28.3 ÉVOLUTIONS RÉCENTES
13.29 RAVEN INDUSTRIES, INC.
13.29.1 INSTANTANÉ DE L'ENTREPRISE
13.29.2 ANALYSE DES REVENUS
13.29.3 PORTEFEUILLE DE PRODUITS
13.29.4 ÉVOLUTIONS RÉCENTES
13.3 TOPCON
13.30.1 INSTANTANÉ DE L'ENTREPRISE
13.30.2 ANALYSE DES REVENUS
13.30.3 PORTEFEUILLE DE PRODUITS
13.30.4 ÉVOLUTIONS RÉCENTES
13.31 TRIMBLE INC.
13.31.1 INSTANTANÉ DE L'ENTREPRISE
13.31.2 ANALYSE DES REVENUS
13.31.3 PORTEFEUILLE DE SOLUTIONS
13.31.4 ÉVOLUTIONS RÉCENTES
14 QUESTIONNAIRE
15 RAPPORTS CONNEXES
Liste des tableaux
TABLEAU 1 MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD, PAR COMPOSANT, PRÉVISIONS DE MARCHÉ 2021-2028 (EN MILLIONS USD)
TABLEAU 2 LOGICIELS SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD, PAR RÉGION, 2021-2028, (EN MILLIONS USD)
TABLEAU 3 LOGICIELS NORD-AMÉRICAIN SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR TYPE, 2021-2028, (EN MILLIONS USD)
TABLEAU 4 SERVICES NORD-AMÉRIQUE SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR RÉGION, 2021-2028, (EN MILLIONS USD)
TABLEAU 5 SERVICES NORD-AMÉRIQUE SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR TYPE, 2021-2028, (EN MILLIONS USD)
TABLEAU 6 SERVICES GÉRÉS EN AMÉRIQUE DU NORD SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR TYPE, 2021-2028, (EN MILLIONS USD)
TABLEAU 7 SERVICES PROFESSIONNELS SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD, PAR TYPE, 2021-2028, (EN MILLIONS USD)
TABLEAU 8 MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD, PAR TECHNOLOGIE, PRÉVISIONS DE MARCHÉ 2021-2028 (EN MILLIONS USD)
TABLEAU 9 MARCHÉ DES LOGICIELS DE TÉLÉDÉTECTION POUR L'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD, PAR RÉGION, 2021-2028, (EN MILLIONS USD)
TABLEAU 10 MARCHÉ DES LOGICIELS DE TÉLÉDÉTECTION POUR L'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD, PAR TYPE, 2021-2028, (EN MILLIONS USD)
TABLEAU 11 TECHNOLOGIE DE GUIDAGE SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD, PAR RÉGION, 2021-2028, (EN MILLIONS USD)
TABLEAU 12 TECHNOLOGIE DE GUIDAGE SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD, PAR TYPE, 2021-2028, (EN MILLIONS USD)
TABLEAU 13 CONNECTIVITÉ SANS FIL EN AMÉRIQUE DU NORD SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR RÉGION, 2021-2028, (EN MILLIONS USD)
TABLEAU 14 CONNECTIVITÉ SANS FIL EN AMÉRIQUE DU NORD SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR TYPE, 2021-2028, (EN MILLIONS USD)
TABLEAU 15 TECHNOLOGIE À TAUX VARIABLE SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD, PAR RÉGION, 2021-2028, (EN MILLIONS USD)
TABLEAU 16 TECHNOLOGIE À TAUX VARIABLE SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD, PAR TYPE, 2021-2028, (EN MILLIONS USD)
TABLEAU 17 APPRENTISSAGE AUTOMATIQUE SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD, PAR RÉGION, 2021-2028, (EN MILLIONS USD)
TABLEAU 18 AUTRES EN AMÉRIQUE DU NORD SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR RÉGION, 2021-2028, (EN MILLIONS USD)
TABLEAU 19 MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD, PAR APPLICATION, PRÉVISIONS DE MARCHÉ 2021-2028 (EN MILLIONS USD)
TABLEAU 20 AGRICULTURE DE PRÉCISION EN AMÉRIQUE DU NORD SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR RÉGION, 2021-2028, (EN MILLIONS USD)
TABLEAU 21 AGRICULTURE DE PRÉCISION EN AMÉRIQUE DU NORD SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR TYPE, 2021-2028, (EN MILLIONS USD)
TABLEAU 22 SURVEILLANCE DU RENDEMENT SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD, PAR TYPE, 2021-2028, (EN MILLIONS USD)
TABLEAU 23 AGRICULTURE DE PRÉCISION EN AMÉRIQUE DU NORD SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR TECHNOLOGIE, 2021-2028, (EN MILLIONS USD)
TABLEAU 24 SURVEILLANCE DU BÉTAIL SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD, PAR RÉGION, 2021-2028, (EN MILLIONS USD)
TABLEAU 25 SURVEILLANCE DU BÉTAIL SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD, PAR TECHNOLOGIE, 2021-2028, (EN MILLIONS USD)
TABLEAU 26 GESTION DES SERRES SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD, PAR RÉGION, 2021-2028, (EN MILLIONS USD)
TABLEAU 27 GESTION DES SERRES SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD, PAR TECHNOLOGIE, 2021-2028, (EN MILLIONS USD)
TABLE 28 NORTH AMERICA SUPPLY CHAIN MANAGEMENT IN DIGITAL FARMING SOFTWARE MARKET, BY REGION,2021-2028, (USD MILLION)
TABLE 29 NORTH AMERICA SUPPLY CHAIN MANAGEMENT IN DIGITAL FARMING SOFTWARE MARKET, BY TECHNOLOGY,2021-2028, (USD MILLION)
TABLE 30 NORTH AMERICA DRONE ANALYTICS IN DIGITAL FARMING SOFTWARE MARKET, BY REGION,2021-2028, (USD MILLION)
TABLE 31 NORTH AMERICA DRONE ANALYTICS IN DIGITAL FARMING SOFTWARE MARKET, BY TECHNOLOGY,2021-2028, (USD MILLION)
TABLE 32 NORTH AMERICA FINANCIAL MANAGEMENT IN DIGITAL FARMING SOFTWARE MARKET, BY REGION,2021-2028, (USD MILLION)
TABLE 33 NORTH AMERICA FINANCIAL MANAGEMENT IN DIGITAL FARMING SOFTWARE MARKET, BY TECHNOLOGY,2021-2028, (USD MILLION)
TABLE 34 NORTH AMERICA AGRICULTURE ROBOTS IN DIGITAL FARMING SOFTWARE MARKET, BY REGION,2021-2028, (USD MILLION)
TABLE 35 NORTH AMERICA AGRICULTURE ROBOTS IN DIGITAL FARMING SOFTWARE MARKET, BY TECHNOLOGY,2021-2028, (USD MILLION)
TABLE 36 NORTH AMERICA OTHERS IN DIGITAL FARMING SOFTWARE MARKET, BY REGION,2021-2028, (USD MILLION)
TABLE 37 NORTH AMERICA DIGITAL FARMING SOFTWARE MARKET, BY COUNTRY, 2019-2028 (USD MILLION)
TABLE 38 NORTH AMERICA DIGITAL FARMING SOFTWARE MARKET, BY COMPONENT, 2019-2028 (USD MILLION)
TABLE 39 NORTH AMERICA SOFTWARE IN DIGITAL FARMING SOFTWARE MARKET, BY TYPE, 2019-2028 (USD MILLION)
TABLE 40 NORTH AMERICA SERVICES IN DIGITAL FARMING SOFTWARE MARKET, BY TYPE, 2019-2028 (USD MILLION)
TABLE 41 NORTH AMERICA MANAGED SERVICES IN DIGITAL FARMING SOFTWARE MARKET, BY TYPE, 2019-2028 (USD MILLION)
TABLE 42 NORTH AMERICA PROFESSIONAL SERVICES IN DIGITAL FARMING SOFTWARE MARKET, BY TYPE, 2019-2028 (USD MILLION)
TABLE 43 NORTH AMERICA DIGITAL FARMING SOFTWARE MARKET, BY TECHNOLOGY, 2019-2028 (USD MILLION)
TABLE 44 NORTH AMERICA REMOTE SENSING IN DIGITAL FARMING SOFTWARE MARKET, BY TYPE, 2019-2028 (USD MILLION)
TABLE 45 NORTH AMERICA GUIDANCE TECHNOLOGY IN DIGITAL FARMING SOFTWARE MARKET, BY TYPE, 2019-2028 (USD MILLION)
TABLE 46 NORTH AMERICA VARIABLE RATE TECHNOLOGY IN DIGITAL FARMING SOFTWARE MARKET, BY TYPE, 2019-2028 (USD MILLION)
TABLE 47 NORTH AMERICA WIRELESS CONNECTIVITY IN DIGITAL FARMING SOFTWARE MARKET, BY TYPE, 2019-2028 (USD MILLION)
TABLE 48 NORTH AMERICA DIGITAL FARMING SOFTWARE MARKET, BY APPLICATION, 2019-2028 (USD MILLION)
TABLE 49 NORTH AMERICA PRECISION FARMING IN DIGITAL FARMING SOFTWARE MARKET, BY TYPE, 2019-2028 (USD MILLION)
TABLE 50 NORTH AMERICA YIELD MONITORING IN DIGITAL FARMING SOFTWARE MARKET, BY TYPE, 2019-2028 (USD MILLION)
TABLE 51 NORTH AMERICA PRECISION FARMING IN DIGITAL FARMING SOFTWARE MARKET, BY TECHNOLOGY, 2019-2028 (USD MILLION)
TABLE 52 NORTH AMERICA LIVESTOCK MONITORING IN DIGITAL FARMING SOFTWARE MARKET, BY TECHNOLOGY, 2019-2028 (USD MILLION)
TABLE 53 NORTH AMERICA GREENHOUSE MANAGEMENT IN DIGITAL FARMING SOFTWARE MARKET, BY TECHNOLOGY, 2019-2028 (USD MILLION)
TABLE 54 NORTH AMERICA SUPPLY CHAIN MANAGEMENT IN DIGITAL FARMING SOFTWARE MARKET, BY TECHNOLOGY, 2019-2028 (USD MILLION)
TABLE 55 NORTH AMERICA FINANCIAL MANAGEMENT IN DIGITAL FARMING SOFTWARE MARKET, BY TECHNOLOGY, 2019-2028 (USD MILLION)
TABLE 56 NORTH AMERICA DRONE ANALYTICS IN DIGITAL FARMING SOFTWARE MARKET, BY TECHNOLOGY, 2019-2028 (USD MILLION)
TABLE 57 NORTH AMERICA AGRICULTURE ROBOTS IN DIGITAL FARMING SOFTWARE MARKET, BY TECHNOLOGY, 2019-2028 (USD MILLION)
TABLE 58 U.S. DIGITAL FARMING SOFTWARE MARKET, BY COMPONENT, 2019-2028 (USD MILLION)
TABLE 59 U.S. SOFTWARE IN DIGITAL FARMING SOFTWARE MARKET, BY TYPE, 2019-2028 (USD MILLION)
TABLE 60 U.S. SERVICES IN DIGITAL FARMING SOFTWARE MARKET, BY TYPE, 2019-2028 (USD MILLION)
TABLE 61 U.S. MANAGED SERVICES IN DIGITAL FARMING SOFTWARE MARKET, BY TYPE, 2019-2028 (USD MILLION)
TABLE 62 U.S. PROFESSIONAL SERVICES IN DIGITAL FARMING SOFTWARE MARKET, BY TYPE, 2019-2028 (USD MILLION)
TABLE 63 U.S. DIGITAL FARMING SOFTWARE MARKET, BY TECHNOLOGY, 2019-2028 (USD MILLION)
TABLE 64 U.S. REMOTE SENSING IN DIGITAL FARMING SOFTWARE MARKET, BY TYPE, 2019-2028 (USD MILLION)
TABLE 65 U.S. GUIDANCE TECHNOLOGY IN DIGITAL FARMING SOFTWARE MARKET, BY TYPE, 2019-2028 (USD MILLION)
TABLE 66 U.S. VARIABLE RATE TECHNOLOGY IN DIGITAL FARMING SOFTWARE MARKET, BY TYPE, 2019-2028 (USD MILLION)
TABLE 67 U.S. WIRELESS CONNECTIVITY IN DIGITAL FARMING SOFTWARE MARKET, BY TYPE, 2019-2028 (USD MILLION)
TABLE 68 U.S. DIGITAL FARMING SOFTWARE MARKET, BY APPLICATION, 2019-2028 (USD MILLION)
TABLE 69 U.S. PRECISION FARMING IN DIGITAL FARMING SOFTWARE MARKET, BY TYPE, 2019-2028 (USD MILLION)
TABLE 70 U.S. YIELD MONITORING IN DIGITAL FARMING SOFTWARE MARKET, BY TYPE, 2019-2028 (USD MILLION)
TABLE 71 U.S. PRECISION FARMING IN DIGITAL FARMING SOFTWARE MARKET, BY TECHNOLOGY, 2019-2028 (USD MILLION)
TABLE 72 U.S. LIVESTOCK MONITORING IN DIGITAL FARMING SOFTWARE MARKET, BY TECHNOLOGY, 2019-2028 (USD MILLION)
TABLE 73 U.S. GREENHOUSE MANAGEMENT IN DIGITAL FARMING SOFTWARE MARKET, BY TECHNOLOGY, 2019-2028 (USD MILLION)
TABLE 74 U.S. SUPPLY CHAIN MANAGEMENT IN DIGITAL FARMING SOFTWARE MARKET, BY TECHNOLOGY, 2019-2028 (USD MILLION)
TABLE 75 U.S. FINANCIAL MANAGEMENT IN DIGITAL FARMING SOFTWARE MARKET, BY TECHNOLOGY, 2019-2028 (USD MILLION)
TABLE 76 U.S. DRONE ANALYTICS IN DIGITAL FARMING SOFTWARE MARKET, BY TECHNOLOGY, 2019-2028 (USD MILLION)
TABLE 77 U.S. AGRICULTURE ROBOTS IN DIGITAL FARMING SOFTWARE MARKET, BY TECHNOLOGY, 2019-2028 (USD MILLION)
TABLE 78 CANADA DIGITAL FARMING SOFTWARE MARKET, BY COMPONENT, 2019-2028 (USD MILLION)
TABLE 79 CANADA SOFTWARE IN DIGITAL FARMING SOFTWARE MARKET, BY TYPE, 2019-2028 (USD MILLION)
TABLE 80 CANADA SERVICES IN DIGITAL FARMING SOFTWARE MARKET, BY TYPE, 2019-2028 (USD MILLION)
TABLE 81 CANADA MANAGED SERVICES IN DIGITAL FARMING SOFTWARE MARKET, BY TYPE, 2019-2028 (USD MILLION)
TABLE 82 CANADA PROFESSIONAL SERVICES IN DIGITAL FARMING SOFTWARE MARKET, BY TYPE, 2019-2028 (USD MILLION)
TABLE 83 CANADA DIGITAL FARMING SOFTWARE MARKET, BY TECHNOLOGY, 2019-2028 (USD MILLION)
TABLEAU 84 MARCHÉ CANADIEN DES LOGICIELS DE TÉLÉDÉTECTION DANS L'AGRICULTURE NUMÉRIQUE, PAR TYPE, 2019-2028 (EN MILLIONS USD)
TABLEAU 85 TECHNOLOGIE DE GUIDAGE AU CANADA SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR TYPE, 2019-2028 (EN MILLIONS USD)
TABLEAU 86 CANADA TECHNOLOGIE À TAUX VARIABLE SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR TYPE, 2019-2028 (EN MILLIONS USD)
TABLEAU 87 CONNECTIVITÉ SANS FIL AU CANADA SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR TYPE, 2019-2028 (EN MILLIONS USD)
TABLEAU 88 MARCHÉ CANADIEN DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR APPLICATION, 2019-2028 (EN MILLIONS USD)
TABLEAU 89 AGRICULTURE DE PRÉCISION AU CANADA SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR TYPE, 2019-2028 (EN MILLIONS USD)
TABLEAU 90 SURVEILLANCE DU RENDEMENT SUR LE MARCHÉ CANADIEN DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR TYPE, 2019-2028 (EN MILLIONS USD)
TABLEAU 91 AGRICULTURE DE PRÉCISION AU CANADA SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR TECHNOLOGIE, 2019-2028 (EN MILLIONS USD)
TABLEAU 92 SURVEILLANCE DU BÉTAIL AU CANADA SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR TECHNOLOGIE, 2019-2028 (EN MILLIONS USD)
TABLEAU 93 CANADA GESTION DES SERRES SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR TECHNOLOGIE, 2019-2028 (EN MILLIONS USD)
TABLEAU 94 GESTION DE LA CHAÎNE D'APPROVISIONNEMENT AU CANADA SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR TECHNOLOGIE, 2019-2028 (EN MILLIONS USD)
TABLEAU 95 CANADA GESTION FINANCIÈRE SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR TECHNOLOGIE, 2019-2028 (EN MILLIONS USD)
TABLEAU 96 ANALYSE PAR DRONE SUR LE MARCHÉ CANADIEN DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR TECHNOLOGIE, 2019-2028 (EN MILLIONS USD)
TABLEAU 97 ROBOTS AGRICOLES AU CANADA SUR LE MARCHÉ DES LOGICIELS AGRICOLES NUMÉRIQUES, PAR TECHNOLOGIE, 2019-2028 (EN MILLIONS USD)
TABLEAU 98 MARCHÉ MEXICAIN DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR COMPOSANT, 2019-2028 (EN MILLIONS USD)
TABLEAU 99 MEXIQUE LOGICIELS SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR TYPE, 2019-2028 (EN MILLIONS USD)
TABLEAU 100 SERVICES MEXICAINS SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR TYPE, 2019-2028 (EN MILLIONS USD)
TABLEAU 101 SERVICES GÉRÉS AU MEXIQUE SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR TYPE, 2019-2028 (EN MILLIONS USD)
TABLEAU 102 SERVICES PROFESSIONNELS SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE AU MEXIQUE, PAR TYPE, 2019-2028 (EN MILLIONS USD)
TABLEAU 103 MARCHÉ MEXICAIN DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR TECHNOLOGIE, 2019-2028 (EN MILLIONS USD)
TABLEAU 104 MARCHÉ MEXICAIN DES LOGICIELS DE TÉLÉDÉTECTION DANS L'AGRICULTURE NUMÉRIQUE, PAR TYPE, 2019-2028 (EN MILLIONS USD)
TABLEAU 105 TECHNOLOGIE D'ORIENTATION DU MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE AU MEXIQUE, PAR TYPE, 2019-2028 (EN MILLIONS USD)
TABLEAU 106 TECHNOLOGIE À TAUX VARIABLE AU MEXIQUE SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR TYPE, 2019-2028 (EN MILLIONS USD)
TABLEAU 107 CONNECTIVITÉ SANS FIL AU MEXIQUE SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR TYPE, 2019-2028 (EN MILLIONS USD)
TABLEAU 108 MARCHÉ MEXICAIN DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR APPLICATION, 2019-2028 (EN MILLIONS USD)
TABLEAU 109 AGRICULTURE DE PRÉCISION AU MEXIQUE SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR TYPE, 2019-2028 (EN MILLIONS USD)
TABLEAU 110 SURVEILLANCE DU RENDEMENT AU MEXIQUE SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR TYPE, 2019-2028 (EN MILLIONS USD)
TABLEAU 111 AGRICULTURE DE PRÉCISION AU MEXIQUE SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR TECHNOLOGIE, 2019-2028 (EN MILLIONS USD)
TABLEAU 112 SURVEILLANCE DU BÉTAIL AU MEXIQUE SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR TECHNOLOGIE, 2019-2028 (EN MILLIONS USD)
TABLEAU 113 GESTION DES SERRES AU MEXIQUE SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR TECHNOLOGIE, 2019-2028 (EN MILLIONS USD)
TABLEAU 114 GESTION DE LA CHAÎNE D'APPROVISIONNEMENT AU MEXIQUE SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR TECHNOLOGIE, 2019-2028 (EN MILLIONS USD)
TABLEAU 115 GESTION FINANCIÈRE DU MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE AU MEXIQUE, PAR TECHNOLOGIE, 2019-2028 (EN MILLIONS USD)
TABLEAU 116 ANALYSE DES DRONES SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE AU MEXIQUE, PAR TECHNOLOGIE, 2019-2028 (EN MILLIONS USD)
TABLEAU 117 ROBOTS AGRICOLES MEXICAINS SUR LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE, PAR TECHNOLOGIE, 2019-2028 (EN MILLIONS USD)
Liste des figures
FIGURE 1 MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD : SEGMENTATION
FIGURE 2 MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD : TRIANGULATION DES DONNÉES
FIGURE 3 MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD : ANALYSE DROC
FIGURE 4 MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD : ANALYSE DU MARCHÉ NORD-AMÉRIQUE PAR RAPPORT AU MARCHÉ RÉGIONAL
FIGURE 5 MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD : ANALYSE DE RECHERCHE DES ENTREPRISES
FIGURE 6 MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD : DÉMOGRAPHIE DES ENTRETIENS
FIGURE 7 MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD : GRILLE DE POSITIONNEMENT DU MARCHÉ DBMR
FIGURE 8 MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD : ANALYSE DE LA PART DES FOURNISSEURS
FIGURE 9 MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD : GRILLE DE COUVERTURE DES APPLICATIONS DU MARCHÉ
FIGURE 10 MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD : SEGMENTATION
FIGURE 11 L'ADOPTION CROISSANTE DES LOGICIELS D'AGRICULTURE NUMÉRIQUE DEVRAIT PROGRESSER LE MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD AU COURS DE LA PÉRIODE DE PRÉVISION DE 2021 À 2028
FIGURE 12 LE SEGMENT DES LOGICIELS DEVRAIT REPRÉSENTER LA PLUS GRANDE PART DU MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD EN 2021 ET 2028
FIGURE 13 MOTEURS, CONTRAINTES, OPPORTUNITÉS ET DÉFIS DU MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD
FIGURE 14 TAILLE DU MARCHÉ MONDIAL DE L'IdO DE 2017 À 2019, PRÉVISIONS POUR 2020-2025
FIGURE 15 NOMBRE D'UTILISATEURS DE SMARTPHONES DANS LE MONDE, DE 2016 À 2020
FIGURE 16 MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD : PAR COMPOSANT, 2020
FIGURE 17 MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD : PAR TECHNOLOGIE, 2020
FIGURE 18 MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD : PAR APPLICATION, 2020
FIGURE 19 MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD : INSTANTANÉ (2020)
FIGURE 20 MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD : PAR PAYS (2020)
FIGURE 21 MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD : PAR PAYS (2019-2028)
FIGURE 22 MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD : PAR PAYS (2019-2028)
FIGURE 23 MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD : PAR TYPE (2021-2028)
FIGURE 24 MARCHÉ DES LOGICIELS D'AGRICULTURE NUMÉRIQUE EN AMÉRIQUE DU NORD : PART DES ENTREPRISES 2020 (%)

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











