


グローバルディスプレイモジュール市場セグメンテーション、タイプ(光学ディスプレイモジュールと非光学ディスプレイモジュール)、ディスプレイ技術(LCDモジュール、OLEDモジュール、マイクロLEDモジュール、E-Paper / E-Inkモジュール、その他)、ディスプレイ解像度(HD、HD、FHD、4K、および8Kよりも低い)、ディスプレイサイズ(マイクロディスプレイ、小型ディスプレイ、大型ディスプレイ)、アプリケーション(コンシューマーエレクトロニクス、自動車、ディスプレイ、その他)、ディスプレイ解像度(HD、FHD、FHD、FHD、4K、および8Kよりも低い)、ディスプレイサイズ(マイクロディスプレイ、小型ディスプレイ、および大型ディスプレイ)、および大型ディスプレイ)、ディスプレイ)、アプリケーション、およびディスプレイ、およびディスプレイ、ディスプレイ、ディスプレイ、およびディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、およびディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、ディスプレイ、
ディスプレイモジュール市場規模と成長率は何ですか
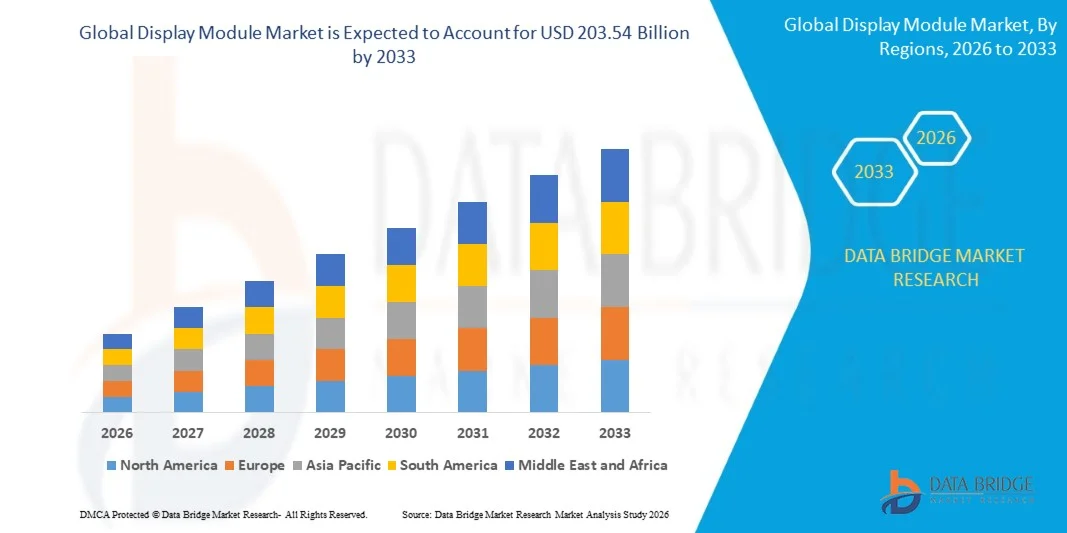
- データブリッジ市場調査分析により、ディスプレイモジュール市場が評価されました2025年のUSD 145.90億そして、達するために写し出されます2033年までに203.54億米ドル, 成長2026年から2033年までの4.25%のCAGR.
- 市場は高度の表示技術の需要の増加によって運転される一貫した成長を経験しますスマートフォン, 消費者エレクトロニクスOLED、LCD、小型LEDおよび適用範囲が広い表示技術の急速な進歩とともに、自動車表示および産業適用。
- スマートデバイス、コネクティッド車、および没入型デジタルインターフェースの採用が増加し、高解像とエネルギー効率の高いディスプレイの消費者の好みを増加させ、電子機器メーカーと自動車企業が先進的なディスプレイモジュールに投資しています。 OLED、Mini-LED、およびフレキシブルディスプレイソリューションは、従来のディスプレイ技術をプレミアムスマートフォン、テレビ、自動車ダッシュボード、その他のアプリケーションに置き換え、より強化された画像の品質、薄手のフォーム要因、および改善されたユーザーエクスペリエンスを提供します。
市場規模と予測
- グローバル市場価値(2025):USD 145.90億
- 期待される市場価値 (2033):USD 203.54 ログイン
- 予測CAGR (2026–2033): 4.25%
- 2025年のリーディング地域:北米
- 最速成長地域:アジア太平洋地域
ディスプレイモジュール市場の主要なテイクアウトは何ですか
- 北米は、2025年に39.0%の最大の収益シェアでディスプレイモジュール市場を支配し、消費者エレクトロニクス、自動車、ヘルスケア、産業用途における先進的なディスプレイ技術の採用を増加させ、サポートしました。
- アジア・パシフィックは、2026年から2033年までのCAGRで最速成長する地域であり、主要なディスプレイパネルメーカーの存在によって燃料を供給し、消費者の電子機器の生産を拡大し、中国、日本、韓国、インドの先進的なディスプレイモジュールの採用を成長させることが期待されています。
- 光ディスプレイモジュールのセグメントは、2025年に75.80%のシェアで市場をリードし、消費者エレクトロニクス、自動車ディスプレイ、産業機器、および医療可視化システム全体で広範な採用を主導しました。
- 非光学表示モジュールは専門にされた適用の電子表示の解決の採用のサージを反映する5.6%のCAGRを登録するために写し出される最も成長するタイプです。
- LCDモジュールのセグメントは、2025年の55.60%の収益シェアでディスプレイ技術カテゴリを支配し、テレビ、スマートフォン、ラップトップ、自動車ディスプレイ、産業用システム、および消費者電子機器の幅広い採用によって導かれました。
- FHDは、スマートフォン、モニター、テレビ、自動車ディスプレイ、および産業用アプリケーションを介した広範な採用により、2025年の市場シェアの35.40%を占めています。
- microdisplaysの区分は増加の採用によって運転される12.50%のCAGRの最も成長する表示サイズカテゴリ、です拡張現実(AR),バーチャルリアリティ(VR)、身につけられる装置および高度の光学系。
レポートスコープとディスプレイモジュール市場セグメンテーション
|
アトリビュート |
モジュールのキー マーケットの洞察を表示する |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、地理的に代表される企業指向の生産と能力、ディストリビューターおよびパートナーのネットワークレイアウト、詳細および更新された価格の傾向分析、サプライチェーンと需要の欠陥分析が含まれます。 |
ディスプレイモジュール市場の重要な傾向は何ですか
- ディスプレイメーカーは、OLED、柔軟性、折りたたみ性、および高性能ディスプレイモジュールへの移行が進んでおり、シンナーデバイス、改良された画像品質、消費電力の低下、およびコンシューマーエレクトロニクスおよび自動車アプリケーション全体の異なるフォーム要因に対応します。
- 例えば、2025年7月、Samsung Displayは、最新の折りたたみ式OLEDパネルが500,000倍の耐久性テストを正常に完了し、以前の20万倍の内部ベンチマークを上回り、耐久性のある折りたたみ式ディスプレイモジュールのより広範な商用化をサポートしたことを発表しました。
- 高度なOLEDアーキテクチャは、メーカーがスマートフォン、ラップトップ、モニター、テレビ、および自動車システム全体の明るさ、耐久性、リフレッシュレート、エネルギー効率、および全体的なディスプレイ性能を向上させることを可能にします。
- 自動車メーカーは、より高度に統合されています, カーブ, 柱にピラー, そして、OLEDディスプレイモジュールは、ソフトウェア定義された車にパーソナライズされた情報を提供, ナビゲーション, 運転監視情報, そして、キャビンの経験を強化.
- 例えば、2025年2月、LG Displayは40インチのPillar-to-Pillarオートモーティブディスプレイの量産を開始し、ドライバーと乗務員の席前にエリアを拡張し、ソフトウェア定義車両の進化する要件をサポートしました。
- ディスプレイメーカーは、フレキシブルなフォームファクター、OLEDイノベーション、高解像パネル、自動車アプリケーションを優先し続けています。先進的なディスプレイモジュールの採用は、コネクテッドコンシューマーとモビリティ技術のコアコンポーネントとして、次世代ディスプレイを加速、強化することが期待されています。
ディスプレイモジュール市場の主要なドライバは何ですか
- スマートフォン、タブレット、ノートパソコン、テレビ、自動車ディスプレイ、コネクティッドデバイスの急速な拡大は、多様なアプリケーションで視覚的な体験を向上できる高解像、エネルギー効率、技術的に高度なディスプレイモジュールの需要を大幅に増加させました。
- たとえば、2024年9月、ロイターは、Appleが2025年からOLEDディスプレイにすべての今後のiPhoneモデルを移行する準備をしていたと報告し、OLEDディスプレイパネルの需要を拡大し、スマートフォンの従来のLCD技術からシフトを加速しました。
- 消費者エレクトロニクスメーカー、自動車OEM、およびテクノロジー企業は、高度なディスプレイモジュールを製品に統合し、視覚品質を向上させ、より大きなインタラクティブなインターフェイスを有効にし、電力消費を削減し、プレミアムデバイスと接続された車両プラットフォームを差別化しています。
- たとえば、2025年2月、Samsung DisplayとQualcomm Technologiesは、自動車用OLEDアプリケーションを拡大するためのコラボレーションを発表しました。SamsungはQualcommのSnapdragon Cockpit Experience Development Platform用の34インチ6K OLEDディスプレイを提供し、AIグラフィックス、パーソナライズされたインフォテイメント、および自動運転情報を実証します。
- メーカーは、進化する消費者および自動車の要件を満たすOLED、柔軟性、小型LED、およびその他の高度なディスプレイ技術にますます投資し、ディスプレイモジュールは次世代の電子機器やインテリジェントなモビリティアプリケーションに不可欠です。
ディスプレイモジュール市場の成長にチャレンジしている要因は何ですか
- 高度なディスプレイモジュールは、洗練されたOLED、ミニLED、マイクロLED、半導体、製造、精密製造技術の統合により、大幅な先行投資を必要とします。
- たとえば、2025年6月、LG Displayは、新しいOLED技術とインフラにおけるKRW 1.26トリリオンの投資を承認し、2027年6月20日から2027年6月にかけて投資期間を延ばし、技術的競争力を維持するために必要な実質的な資本を実証しました。
- これらの高資本要件は、小規模なメーカー間での拡大を制限し、高度に競争し、急速に進化する技術市場で動作する確立されたディスプレイ会社に財務圧力を増加させます。
- 激しい競争、変動の要求、余分な生産能力および価格設定圧力は製造業者のための収益性を、特に慣習的なLCDおよび大きい区域の表示区分減らすことができますもっと減らすことができます。
- 例えば、2024年4月、LG Displayは、第1四半期に469億ウォンの操業損失を報告し、大型TVや小型スマートフォンディスプレイパネルの季節的な需要の低下を引用し、毎年の投資を削減し、ハイエンドOLED製品への移行を報告しました。
- 先進的なディスプレイ製造に関連した高資本投資と再カーリング技術アップグレードコストは、特に小規模な企業にとって市場参加を制限し続け、需要変動と激しい価格競争は、投資のリターンを遅くし、広範な容量の拡大を抑制することができます。
ディスプレイモジュール市場はどのように区分されますか
表示モジュールの市場はタイプ、表示技術、表示決断、表示サイズおよび適用に基づいて区分されます。
- タイプ別
タイプに基づいて、表示モジュールの市場は光学表示モジュールおよび非光学表示モジュールに分けられます。 光ディスプレイモジュールのセグメントは、2025年に75.80%のシェアで市場を支配し、消費者の電子機器、自動車ディスプレイ、産業機器、および医療視覚化システム全体の広範な採用に向けました。 光学表示モジュールは高められたイメージの質、明るさ、対照および観覧の性能を提供しま、それらを現代表示適用のために必要とします。 これらのモジュールは、スマートフォン、テレビ、モニター、ヘッドアップディスプレイ、デジタルサイネージシステムに広く統合されています。 高分解能・インタラクティブディスプレイソリューションの需要増加は、セグメントの成長をサポートします。 OLED、LCD、およびマイクロLED技術の高度化は光学表示機能を改善します。
非光学ディスプレイモジュールのセグメントは、2026年から2033年までの5.6%のCAGRで安定した成長を目撃すると予想され、専門用途における電子機器ディスプレイソリューションの採用が増加しています。 これらのモジュールは情報提示、低い電力の消費および機能表示条件が優先される適用で使用されます。 産業指標、電子システム、および埋め込まれた表示適用のための成長の要求は市場拡大を支えます。 産業用オートメーションと接続デバイスにおけるスマートテクノロジーの統合を強化し、新たな機会を生み出しています。 電子ディスプレイ部品の改善は、その信頼性と性能を強化しています。
- ディスプレイ技術
ディスプレイ技術に基づき、ディスプレイモジュール市場はLCDモジュール、OLEDモジュール、マイクロLEDモジュール、E-Paper / E-Inkモジュールなどに分かれています。 液晶モジュールのセグメントは、テレビ、スマートフォン、ラップトップ、自動車ディスプレイ、産業システム、および消費者電子機器の広範な採用によって支えられ、2025年に55.60%のシェアで市場を支配しました。 液晶モジュールは、コスト効率性、高可用性、および新興ディスプレイ技術と比較して成熟した製造能力を提供します。 スケーラビリティと信頼性により、大量のアプリケーションに適しています。 自動車メーカーは、インフォテイメントシステム、機器クラスター、コントロールパネル用のLCDベースのディスプレイを引き続き採用しています。 産業および商業表示適用はまた耐久性および有用性のためにLCDの技術に重く頼ります。
OLEDモジュールのセグメントは、2026年から2033年までのCAGRで最速成長するセグメントであり、柔軟性、軽量、高解像、エネルギー効率の高いディスプレイソリューションの需要の増加によって推進されています。 OLEDモジュールは、従来のディスプレイ技術と比較して、優れたコントラスト比、応答時間を短縮し、より良い画像品質を提供します。 プレミアムスマートフォン、ウェアラブルデバイス、テレビ、自動車ディスプレイの採用拡大を加速 フレキシブルOLED技術は、折りたたみ式スマートフォンやカーブ型ディスプレイなどの革新的なアプリケーションを可能にします。 OLEDの生産能力の大手ディスプレイメーカーによる投資の増加は、さらなる成長をサポートします。
- 表示決断によって
ディスプレイの解像度に基づいて、ディスプレイモジュール市場はHD、HD、FHD、4K、および8Kよりも低く分割されます。 FHDセグメントは、スマートフォン、モニター、テレビ、自動車ディスプレイ、産業用アプリケーションを幅広く採用し、2025年に35.40%のシェアで市場を支配しました。 FHD解像度は、画像の品質、エネルギー効率、製造コストのバランスを提供します。 それは手頃な価格および十分な視覚性能のために主流の消費者電子工学のために広く好まれます。 エンターテインメント機器やデジタルディスプレイでの視聴体験向上の需要が高まっています。 自動車メーカーは、FHDディスプレイをデジタルコックピットやインフォテイメントシステムに統合しています。
8Kセグメントは、2026年から2033年までの10.2%のCAGRで最速の成長を目撃する見込みで、超高精細のビジュアルエクスペリエンスの需要が高まっています。プレミアムテレビ、プロフェッショナルディスプレイ、ヘルスケアイメージング、デジタルコンテンツアプリケーション。 8Kディスプレイは、高画素密度と詳細な視覚化機能を備えた優れた画像の明快さを提供します。 高度な放送、ゲーム、およびプロフェッショナルな視覚化システムへの投資の拡大は、採用をサポートしています。 ヘルスケア・産業分野は、高精度な画像解析のための高分解能ディスプレイの探索が進んでいます。 ディスプレイ加工技術の継続的な改善は、8K採用に伴う障壁を削減しています。
- 表示サイズによって
ディスプレイサイズに基づいて、ディスプレイモジュール市場は、マイクロディスプレイ、小型ディスプレイ、大型ディスプレイに分けられます。 スマートフォン、タブレット、ラップトップ、ウェアラブルデバイス、自動車ディスプレイ、ポータブル電子機器の広範な利用に向け、2025年に60.65%のシェアで市場を支配している小型ディスプレイセグメント。 これらのディスプレイは、ポータビリティ、性能、パワー効率の理想的なバランスを提供します。 スマートフォンの普及とスマートウェアラブルデバイスの採用の増加は、セグメントの成長を支える主要な要因です。 自動車メーカーは、中型ディスプレイをインフォテイメントシステムやデジタル機器クラスターに統合しています。 コンパクトでインタラクティブなディスプレイソリューションの需要は、消費者および産業用途の拡大を続けています。
マイクロディスプレイのセグメントは、拡張現実(AR)、バーチャルリアリティ(VR)、ウェアラブルデバイス、および高度な光学システムにおける採用の増加によって駆動され、2026年から2033年までの12.5%のCAGRで最速の成長を登録することが期待されます。 マイクロディスプレイは、コンパクトなサイズ、高ピクセル密度、低消費電力を提供し、没入型アプリケーションに適しています。 AR/VR 技術とスマート メガネの投資を成長させ、マイクロディスプレイ メーカーの新しい機会を作成します。. 防衛、航空宇宙、医療分野も、特殊な視覚化アプリケーション用のマイクロディスプレイを採用しています。 OLEDマイクロディスプレイとマイクロLED技術の進歩により、性能が向上します。 軽量で没入型ディスプレイソリューションの需要を上げてセグメントの成長を加速する見込みです。
- 用途別
アプリケーションに基づいて、ディスプレイモジュール市場は、消費者の電子機器、自動車、産業および製造、ヘルスケア&医療、小売&デジタルサイネージ、航空宇宙&防衛などの分野に分けられます。 消費者電子セグメントは、スマートフォン、テレビ、ラップトップ、タブレット、およびウェアラブルデバイスの採用を増加させることによって駆動され、2025年に45.50%のシェアで市場を支配しました。 ディスプレイモジュールは、高解像度のビジュアルと強化されたユーザーインタラクションを必要とする電子機器の重要なコンポーネントです。 OLED、AMOLED、およびフレキシブルディスプレイ技術の継続的な革新は、消費者エレクトロニクスメーカーの要求を強化しています。 スマートコネクティッドデバイスに対する使い捨ての収入と成長需要の上昇は、市場拡大をサポートしています。 スマートフォンメーカーは、高度なディスプレイモジュールを統合し、ユーザーエクスペリエンスを向上させます。
自動車分野は、デジタルコックピット、インフォテイメントディスプレイ、ヘッドアップディスプレイ、およびアドバンストドライバーアシスタンスシステム(ADAS)インタフェースの統合を増加させることによって駆動され、2026年から2033年のCAGRで最速の成長を目撃する予定です。 現代の車両は、ナビゲーション、コネクティビティ、車両監視、および運転者の支援機能のディスプレイモジュールに依存しています。 電気自動車やコネクテッドカーの採用拡大は、先進の自動車ディスプレイの需要を加速しています。 オートメーカーは、キャビンの経験を高めるために、より大きく、カーブ、インタラクティブなディスプレイソリューションに投資しています。 車両のデジタル化に重点を置き、大きな成長機会を生み出しています。 スマートモビリティへの移行は、自動車ディスプレイモジュールの採用を継続する見込みです。
どの領域がディスプレイモジュール市場の最大株式を保持していますか
- 北米は、2025年に39.0%の最大の収益シェアでディスプレイモジュール市場を支配し、消費者エレクトロニクス、自動車、ヘルスケア、産業用途における先進的なディスプレイ技術の採用を増加させ、サポートしました。
- また、スマートデバイス、接続車両、医療機器、産業用アプリケーションにおける先進的なディスプレイモジュールの迅速な統合、次世代ディスプレイ技術の継続的な投資にもメリットがあります。 高性能ディスプレイ、フレキシブルOLEDソリューション、デジタルビジュアライゼーションシステムは、北米のグローバル市場でのリーダーシップポジションを強化し続けています。
U.S.ディスプレイモジュール市場インサイト
米国のディスプレイモジュール市場は、消費者の電子機器、自動車、ヘルスケア、および産業用途における高度なディスプレイの需要が高いため、強力な成長を目撃しています。 OLED、Mini-LED、Micro-LED、高分解能表示システムの導入に伴い、先進技術エコシステムが多岐に渡る需要が高まっています。 また、接続された車両、スマートデバイス、デジタルサイネージ、および高度な医療ビジュアライゼーションシステムへの投資の増加は、商用およびテクノロジー主導のアプリケーション全体でディスプレイモジュールの採用を加速しています。
アジアパシフィックディスプレイモジュール市場情報
アジア・パシフィック・ディスプレイ・モジュール市場は、中国、日本、韓国、インドなどの先進的なディスプレイ技術に、消費者向け電子機器製造を拡大し、スマートフォン生産を増加させ、投資を増加させることで、急速に成長を目撃する見込みです。 OLED、フレキシブル、ミニLED、高分解能ディスプレイの需要の高まりは、地域市場拡大をサポートします。 また、ディスプレイパネルメーカーの強い存在感、自動車生産の拡大、スマートデバイスの採用の増加は、消費者、産業、自動車用途におけるディスプレイモジュールの展開を加速しています。
日本ディスプレイモジュール市場情報
日本ディスプレイモジュール市場は、先進的なディスプレイ技術、自動車電子機器、コンシューマーデバイス、産業用アプリケーションへの投資の増加による一貫した成長を目撃しています。 エレクトロニクスメーカー、自動車会社、テクノロジー開発者は、次世代製品やコネクテッドシステム向けに、OLED、高解像度、コンパクトなディスプレイモジュールを採用しています。 また、先進的なディスプレイを自動車、ウェアラブルデバイス、ヘルスケア機器、スマートテクノロジーに統合し、市場成長に貢献しています。
中国ディスプレイモジュール市場洞察
中国ディスプレイモジュール市場は急速に成長し、電子機器製造を拡大し、スマートフォンやテレビの生産を増加させ、国内ディスプレイ技術の投資を増加させることによって駆動されます。 OLED、Mini-LED、Micro-LED、および消費者向け電子機器および自動車用途におけるフレキシブルなディスプレイソリューションの採用拡大は、市場需要を大幅に向上させます。 また、ディスプレイメーカーの強い存在感、電気自動車の生産の増加、および急速な技術開発の進歩は、世界規模でディスプレイモジュールの最速成長市場の一つとして中国を位置付けています。
U.K.ディスプレイモジュール市場インサイト
U.K.ディスプレイモジュール市場は、自動車、ヘルスケア、小売、家電製品、産業用途における先進的なディスプレイ技術を採用することにより、安定した成長を遂げています。 デジタルサイネージ、スマートインターフェース、医療ビジュアライゼーション、コネクティッドモビリティソリューションへの投資の増加は、市場成長に貢献しています。 さらに、OLED、高分解能、エネルギー効率性に優れたディスプレイ技術の統合が製品性能と機能性を改善し、先進的なディスプレイモジュール用途に重要な市場として位置付けています。
ドイツディスプレイモジュール市場インサイト
ドイツディスプレイモジュール市場は、先進的な自動車製造拠点、先進的な産業能力、次世代ディスプレイ技術の採用増加により着実に拡大しています。 自動車会社、電子機器メーカー、工業機関は、デジタルコックピット、インフォテイメントシステム、ヒューマン・マシン・インターフェース、製造機器のディスプレイ・モジュールを活用しています。 OLED、高分解能、自動車ディスプレイ技術の継続的な進歩と、産業のデジタル化とコネクティッドモビリティに重点を置き、ドイツでの市場成長をさらに加速しています。
ディスプレイモジュール市場でトップ企業は
ディスプレイモジュール業界は、主に、以下のような広範な企業によって導かれています。
- サムスンディスプレイ株式会社(韓国)
- LGディスプレイ株式会社. (韓国)
- 株式会社BOEテクノロジーグループ. (中国)
- 株式会社オーオ(台湾)
- 株式会社イノラックス(台湾)
- 株式会社ジャパンディスプレイ(日本)
- 天満マイクロエレクトロニクス株式会社(中国)
- Visionox Technology Inc.(中国)
- TCL中国星光電子工学の技術Co.、株式会社(中国)
- シャープ株式会社(日本)
- セイコーエプソン株式会社(日本)
- ソニー株式会社(日本)
- パナソニックホールディングス株式会社(日本)
- 京セラディスプレイ株式会社(日本)
- Eインクホールディングス株式会社(台湾)
- ハイマックス・テクノロジーズ株式会社(台湾)
- ノベテックマイクロエレクトロニクス株式会社(台湾)
- Realtekセミコンダクター(台湾)
- レイスター・オプトロニクス株式会社(台湾)
- EverDisplay Optronics(上海)リミテッド(中国)
ディスプレイモジュール市場の最新開発は何ですか
- 2025年1月、Samsung Displayは、世界初の18.1インチの折りたたみ式ITパネル、スライド式およびマルチ折りたたみ式ディスプレイ、および高度な自動車OLED技術を含む、CES 2025で新しいITおよび自動車OLEDソリューションを展示することを発表しました。 同社は、スマートフォンを超えてOLEDアプリケーションをラップトップ、モニター、次世代自動車に拡大するという取り組みの一環として、これらのイノベーションを強調しました。
- 2024年5月、Samsung Displayは、市場参入以来、QD-OLEDモニターパネルの累積出荷量が1億件を超え、グローバルブランドから90以上のモニター製品に採用されている技術を発表しました。 同社は、ゲームモニターからQD-OLEDアプリケーションをプロおよび放送ディスプレイに拡大する計画を強調し、高度なOLEDモジュールの成長した商品化を実証しています。
- 2023年1月、LG Displayは、18インチのスライド式自動車用OLEDパネル、透明OLEDパネル、57インチの自動車用LCD、メガネフリー3D液晶クラスターなど、CES 2023で次世代自動車ディスプレイソリューションを発表しました。 これらの技術は、将来のモビリティをサポートし、先進的なディスプレイモジュールの統合をコネクティッドで自律的な車両内装に実証するように設計されています。
- 2021年12月、LG Displayは、ディセリウムとパーソナライズされたアルゴリズムを使用して、ディスプレイの明るさと画質を改善し、より薄いベゼルを可能にしながら、ディスプレイの明るさと画質を向上させる次世代のOLED EX技術を明らかにしました。 韓国・中国で製造するOLED TVディスプレイにOLED EX技術を融合し、次世代OLEDポートフォリオを強化
- 2021年5月、LG Displayは、83インチの次世代OLED TVパネル、12.8インチのロール可能な自動車ディスプレイ、複数のパネルを組み合わせた超大型自動車ディスプレイなど、SID 2021で最新のOLED技術を紹介することを発表しました。 ショーケースは、OLED技術の拡大を大判別コンシューマーディスプレイと革新的な自動車アプリケーションに実証しました。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











