


世界の固形臓器移植市場、臓器別(腎臓、肝臓、膵臓、心臓、肺、小腸、腎臓/膵臓、その他)、製品別(組織製品、免疫抑制剤、保存液)、治療別(免疫抑制剤、モノクローナル抗体、その他)、エンドユーザー別(病院、在宅ケア、専門センター、その他)、流通チャネル別(病院薬局、オンライン薬局、小売薬局) - 2029年までの業界動向と予測。
固体臓器移植市場規模と概要は何ですか
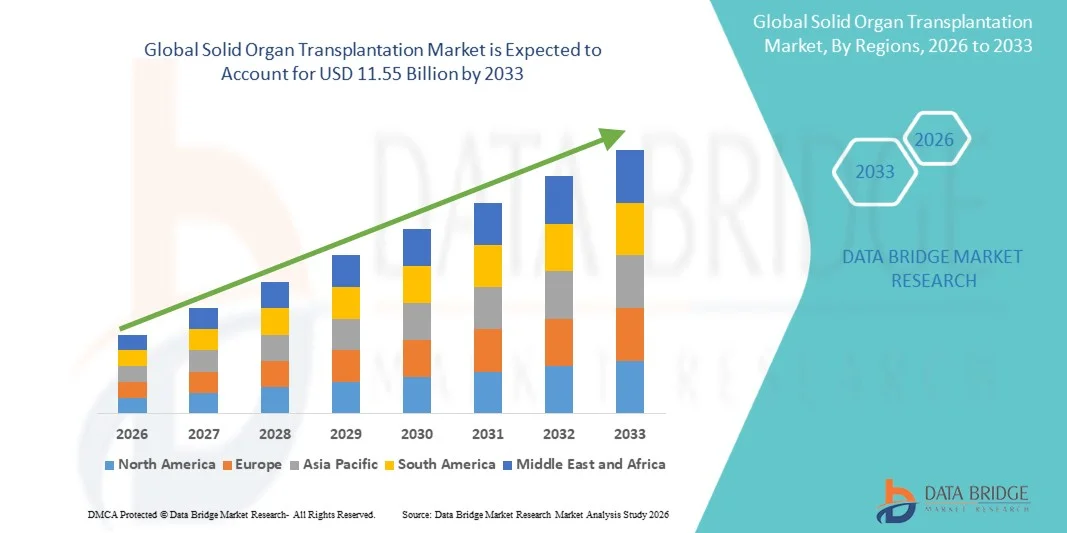
- データブリッジ市場調査分析による 世界的な固体臓器移植市場規模は、2025年のUSD 7.88億そして到達する予定2033年までのUSD 11.55億, お問い合わせ4.90%のCAGR予報期間中
- 市場成長は、エンドステージの臓器の故障の上昇可能性によって大きく燃料を供給され、増加慢性疾患トランスプラントの手順と臓器の保存システムにおける負荷と継続的な技術の進歩、病院や専門医療センターでの治療結果の改善につながる
- さらに、ライフセービング治療オプションの需要が高まり、先進的な免疫抑制療法の採用が高まり、医療インフラへの投資が増加し、現代の医療システムの重要なコンポーネントとして、Solid Organ Transplantationソリューションを確立しています。 これらの結合因子は、固体臓器移植ソリューションの蓄積を加速し、業界の成長を著しく向上しています
市場規模と予測
- グローバル市場価値(2025):USD 7.88億
- 予想される市場価値 (2033):米ドル 11.55 億
- 予測CAGR (2026–2033): 4.90%
Solid Organ Transplantation Marketの主要買収は何ですか
- トランスプラントの手順、臓器の保存システム、免疫抑制療法、およびポストトランスプラントの監視サービスを含む固体Organの移植ソリューションは、エンドステージの臓器の故障を治療し、患者の生存結果を改善する重要な役割のために、病院や専門移植センターを横断する現代の医療システムのますます重要なコンポーネントです
- 固体臓器移植ソリューションのエスカレート要求は、主に慢性腎臓病、肝硬変、心不全、糖尿病関連の合併症、および先進的な救命処置オプションに関する意識の高まり、ドーナー管理および外科的成功率の改善により燃料を供給されます。
- 北アメリカは支配します固体臓器移植市場2025年に約41.8%の最大の収益分配金で、先進医療インフラ、有利な償還システム、高移植手順量、および主要な業界のプレーヤーの存在によって特徴付けられ、米国では腎臓、肝臓、心臓、および肺の移植の実質的な成長を経験し、技術革新と強力な臓器の寄付ネットワークによってサポートされている
- アジア・パシフィックは、最も急速に成長する地域になることを期待しています固体臓器移植市場ヘルスケアインフラの拡大、使い捨て収入の上昇、慢性疾患の負担増加、医療ツーリズムの拡大、中国、インド、日本、韓国、東南アジアにおける臓器の寄付に対する意識の向上
- 免疫抑制セグメントは、2025年に64.2%の最大の市場収益分配のために占めており、移植後の急性および慢性接木拒絶を防ぐための基礎的な役割を担っています。
レポートスコープと固体 Organ の移植の市場区分
アトリビュート |
固体オーガンの移植のキー マーケットの洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
固体臓器移植市場の重要な傾向は何ですか
「 」AIの統合と先進的なオーガン保存技術により、臨床アウトカムを強化ツイート
- 世界的な固体臓器移植市場での有意で加速傾向は、人工知能(AI)、デジタルトランスプラント監視ツール、およびドナー受容体マッチング、外科的結果、およびポストトランスプラントケアを改善するための高度な臓器保存システムの増加の採用です。 これらのイノベーションは、トランスプラントバリューチェーン全体の効率を高めています
- AIを活用した分析は、ドナーの割り当てを最適化し、拒絶リスクを予測し、臨床データに基づくトランスプラントの意思決定をサポートするためにますます使用されています
- 例えば、米国と欧州のトランスプラントセンターは、AI-assistedマッチングモデルを使用して、腎臓および肝移植候補の互換性評価を改善しています
- 機械の灌流および次世代臓器保存技術の使用の増加は、臓器の生存率を拡張し、マージンドナー臓器の利用率を向上させることで、移植の変革も行っています。
- もう一つの重要な傾向は、遠隔患者の監視とポストトランスプラントの受取人のためのデジタル付着力のツールの上昇の採用であり、臨床医は重要な兆候、免疫抑制のコンプライアンス、早期合併症を追跡することを可能にします。 たとえば、大手病院は、排出後の腎臓および心臓移植患者を監視するために、モバイルトランスプラントケアプラットフォームを展開しています。
- また、xenotransplantation Research、再生医療、バイオエンジニアリング臓器の継続的な進歩により、世界中のドナー不足に対処するための長期的な機会を創出しています。
- インテリジェントで、テクノロジーが有効で、そして結果重視のトランスプラントケアへのこのシフトは、臓器置換療法における期待を根本的に再構築し、革新的なソリューションに対する需要を促進します
固体臓器移植市場ダイナミクス
ドライバー
「臓器障害ケースの上昇と移植インフラの拡大」
- 慢性腎臓病、肝硬変、心不全、肺障害によって引き起こされる終段臓器障害の増大可能性は、固体臓器移植市場の主要なドライバです。 成長する病気の負担は、世界中の救命移植手順の需要を大幅に増加させる
- トランスプラントプログラムの拡大、外科的成功率の向上、およびより良い払い戻しサポートは、市場成長を加速する
- たとえば、米国、スペイン、インド、サウジアラビアなどの国は、国家の移植ネットワークやドーナーの意識プログラムに投資し、手順量を増加させる
- 免疫抑制療法の進歩はまた長期接木生存を改善しましたり、多くの患者のためのより有効な処置の選択を移植させます
- さらに、臓器の寄付に関する意識を高め、故人の募金活動の活用を増加させることで、ドナープールの拡大を支援しています。
- 病院、トランスプラントセンター、および重要なケアインフラの継続的な近代化は、予測期間にわたって市場拡大を持続する見込み
拘束/チャレンジ
「 」ドナーの不足、高い手続きコスト、および拒絶リスクツイート
- 固体臓器移植市場を抑制する主要な課題の1つは、移植待ちリストの患者の増加に相対的にドーナー臓器の持続的な不足です。 この供給需要ギャップは、全世界の手順量を大幅に制限します
- 高移植と生涯の術後のケアコストも、特に低所得および過小評価人口の障壁を維持します
- たとえば、心臓、肝臓、肺移植などの手順は、しばしば実質的な外科的費用、ICUケア、および長期免疫抑制薬の費用を伴う
- 移植の拒絶、感染、その他の移植後の合併症のリスクは、臨床不確実性を作成し、ヘルスケアの負担を増加させます
- 加えて、規制の複雑性、倫理的懸念、および開発地域における限られた移植インフラは、より広範な市場アクセスを制限する可能性があります。
- ドーナープールの拡張、費用対効果の高いケア経路、高度の拒絶監視、および組織の保存の継続的な革新を通してこれらの障壁を克服することは、持続的な市場成長のために不可欠です
固体臓器移植市場はどのように区分されますか
市場は、臓器、製品、治療、エンドユーザー、および流通チャネルに基づいてセグメント化されます。
• Organによって
臓器に基づいて、固体臓器移植市場は腎臓、肝臓、膵臓、心臓、肺、小腸、腎臓/膵臓に分けられます。 腎臓のセグメントは、エンドステージ腎疾患、糖尿病、高血圧、および慢性腎臓障害の高いグローバル病因によって駆動され、2025年に46.5%の最大の市場収益シェアを支配しました。 腎臓の移植は長期透析と比較される患者の存続の強い臨床成功率および重要な改善による最も一般的に行われた固体臓器移植のプロシージャを残します。 リビングドナー移植のさらなるサポートセグメントの成長に関する意識の向上 政府の払い戻しプログラムと移植規制の拡大も主要な市場へのアクセスを改善しました。 病院は確立された外科議定書および術後の心配の道のために腎臓の移植プログラムを優先し続けます。 腎合併症による高齢者の人口増加により、患者の需要が増加しました。 ドナーレジェントマッチング技術の進歩により、成功の成果が向上しました。 免疫抑制性レジメンの改善により、拒絶リスクを低減し、長期接木生存をサポートしました。 エコノマイズの新興国は、神経学や移植インフラも拡大しています。 代替療法のための強力な要求は、世界中の手順量を維持しました。 これらの要因は、収集的に2025年に腎臓セグメント優位性を確保しました。
肺の区分は2026年から2033年までの9.8%の最も速い成長率を目撃するために期待されます、慢性閉塞の発生率を高めることによって燃料を供給しました肺疾患、肺線維症、嚢胞線維症および高度の呼吸器失敗。 肺移植は、従来の治療に反応しない患者のための救命オプションとして重要視されています。 ドナーの肺保存システムの改善と、肺灌漑技術が移植の信頼性を拡大しています。 胸腔外科の臨床専門知識を成長させることは、手続き的結果を改善しています。 肺科医の間で移植オプションに関する意識を高めることも紹介を増加しています。 先進的な呼吸器移植プログラムを展開する専門センター。 より良いポスト移植感染管理は、生存率をサポートしています。 重要なケアインフラのさらなる採用への投資の増加。 慢性拒絶防止に関する研究は、長期的自信を強化しています。 いくつかの国は、臓器の寄付意識キャンペーンを強化しています。 モニタリングシステムの技術開発も成長をサポートします。 これらの要因は、最も急速に成長している臓器セグメントとして肺の移植を配置します。
• プロダクトによって
プロダクトに基づいて、固体Organの移植の市場はティッシュ プロダクト、免疫抑制薬剤および保存の解決に分けられます。 免疫抑制薬のセグメントは、移植手順に従う拒絶防止のための生涯の必要性によって駆動され、2025年に最大の市場収益シェアを保持しました。 tacrolimus、cyclosporine、mycophenolateのmofetilのような薬剤、コルチコステロイド、および新しいエージェントは、移植後の管理において不可欠です。 連続療法の要件は、グラフト寿命全体で再発収益ストリームを生成します。 医師は、個人化された免疫抑制剤に大きく依存して、拒絶制御と感染リスクのバランスをとります。 移植量を増加させ、処方需要を世界中で直接拡大しました。 開発医療システムにおける強力な再投資支援 より安全でターゲティングされたセラピスでイノベーションを起こし、さらなるセグメントの成長を強化しました。 病院薬局および専門センターは主要な分配チャネルを維持します。 移植後の忍耐強い生存率は長期薬の使用を延長しました。 監視技術は線量の最適化および付着力を改善しました。 一般的な製品の可用性も広く市場浸透. これらの要因は、セグメント優位性を維持しました。
保存ソリューションのセグメントは、輸送中に臓器の生存率を拡張し、移植結果を改善することに焦点を合わせ、2026から2033までの10.3%の最速のCAGRを目撃する予定です。 保存ソリューションは、腎臓、肝臓、心臓、肺の移植における虚血性ケガを最小限に抑えるために不可欠です。 クロスボーダーと長距離の組織共有プログラムをライジングすると、高度なストレージメディアの需要が高まっています。 低熱・機械灌流システムにおける技術開発は、ソリューションの活用をサポートします。 病院は、高リスクのドナー臓器のプレミアム処方を採用しています。 臓器不足の懸念は、保存の革新を通じて、マージンドナーのより良い活用を奨励しています。 合併症が軽減するためにより良い保存をリンクする臨床証拠は採用をサポートしています。 新興市場は、トランスプラントの物流インフラに投資しています。 メーカーは、改善された有効性と組織固有のソリューションを立ち上げています。 多臓器移植センターの需要も高まっています。 より良いコールドチェーンシステムにより、さらなる成長をサポートします。 これらの要因は、保存ソリューションを最速成長製品セグメントにします。
• 処置によって
処置に基づいて、固体Organの移植の市場は免疫抑制剤、monoclonal抗体および他に分けられます。 免疫抑制セグメントは、2025年に64.2%の最大の市場収益分配のために占めており、移植後の急性および慢性接木拒絶を防ぐための基礎的な役割を担っています。 標準的な維持療法は通常カルシヌリンの抑制剤、抗増殖剤およびコルチコステロイドを含んでいます。 これらの療法は、手術直後に投与され、しばしば生活を続けられます。 世界的な移植手順のボリュームを大幅にサポートする治療需要の増加。 病院を横断する臨床プロトコルは、確立された免疫抑制の組み合わせに依存します。 治療薬の監視の高度化は処置の精密および安全を改善しました。 長期フォローアッププログラムが遵守率を高めました。 移植保存のさらなる強化アップテイクに関する意識を高める。 ブランド化およびジェネリック医薬品の可用性は、手頃な価格をサポートしています。 強い医師の親しみは自信を処方する持続しました。 新興市場でのトランスプラントカバレッジを拡大し、需要も増大しました。 これらの要因は、免疫抑制セグメントのリーダーシップを保証します。
モノクローナル抗体のセグメントは、2026年から2033年までの11.1%の最速のCAGRを目撃するために投じられ、誘導療法の使用と耐性拒絶エピソードの治療によって燃料を供給されます。 特定の免疫経路をターゲティングするエージェントは、選択した患者における改善された結果の精度ベースの抑制を提供します。 病院は高リスク受取人および感度された患者でモノクローナル抗体をますます利用します。 生体製剤の進歩は、製品の可用性を改善しています。 臨床検査では、次世代の抗体治療薬をより良い安全プロファイルで評価し続けています。 パーソナライズされた移植医療に対するライジング要求は、採用をサポートしています。 物理学者は、従来の薬に依存する可能性がある標的メカニズムを評価します。 専門センターは、バイオロジックベースのプロトコルを拡大しています。 トランスプラント免疫学の製薬会社による強力な投資は、別のドライバです。 一部の地域での生態学の払い戻しを改善しました。 より良い生存結果は、長期的な自信を強化します。 これらの要因は、最速成長の治療セグメントとしてモノクローナル抗体を配置します。
•エンドユーザーによる
エンドユーザーに基づいて、固体臓器移植市場は、病院、ホームケア、専門センターなどに分かれています。 病院のセグメントは、移植手術、ドナーマッチング、集中ケア、および術後の監視のためのプライマリセンターとしての役割によって駆動され、2025年に61.8%の最大の市場収益シェアを支配しました。 病院は、外科医、腎専門医、肝専門医、心臓専門医、麻酔専門医、および移植コーディネーターを含む多分野の専門家を収容しています。 複雑なインフラ要件は、固体臓器の手順で病院に不可欠です。 評価およびフォローアップの持続的なサービス要求のための高い忍耐強い流出。 ICUおよび緊急ケアの強化された病院のリーダーシップの可用性。 政府承認された移植プログラムは、主にtertiary病院に集中しています。 手術機器および医薬品の強力な調達は、収益をサポートしました。 病院はまた拒絶および伝染のような合併症を管理します。 トレーニングと研究活動は、さらにその優位性を強化します。 認定された移植センターでの公的な信頼は、患者様の好みをサポートします。 トランスプラントユニットの継続的な拡張が増加しました。 これらの要因は、セグメントのリーダーシップを保証します。
専門センターのセグメントは、2026年から2033年までの9.7%の最速のCAGRを目撃する予定で、専用の移植に焦点を当てたケアパスウェイの需要が高まっています。 専門センターは、評価、手術の調整、免疫検査、長期監視を含む合理化されたサービスを提供しています。 患者は、集中された専門知識と短い待ち時間のあるセンターを好む。 高度の診断および個人化された処置モデルは採用を支えます。 病院とのコラボレーションにより、紹介ネットワークとドナーアクセスが向上します。 これらのセンターは、多くの場合、より高い手続き効率とターゲティングされた患者教育を提供します。 専門医療インフラへの投資を増加させ、能力を高めます。 移植のための国際医療ツーリズムも成長をサポートしています。 デジタルフォローアップシステムは、長期にわたる結果を改善します。 経験豊富な乗組員が、患者様の信頼を高めます。 都市医療ハブの拡大が加速しています。 これらの要因は急速な未来の成長を運転します。
•配分チャネルによって
流通チャネルに基づき、固体臓器移植市場は、病院薬局、オンライン薬局、小売薬局に分けられます。 病院薬局は、2025年に54.6%の最大の市場収益分配のために考慮し、高値免疫抑制剤、生物学的、およびperioperative薬の管理された分配の必要性によって運転しました。 ほとんどの移植の受取人は手術直後に病院システムを通して薬を直接受けます。 病院は薬物相互作用の正確な投薬、監視および管理を保障します。 集中調達契約は一貫した製品供給をサポートしました。 複雑なコールドチェーン製品は、病院薬局によって一般的に処理されます。 入院および外来移植クリニックは、処方ボリュームを再発します。 電子医療記録との統合により、コンプライアンスと安全性が向上します。 専門薬剤師はまたlifelongの薬物付着の患者に相談します。 大型のテラティーセンターは、グローバルに主要な購入者を維持しています。 払い戻しフレームワークは、多くの場合、機関の分配を好む。 継続的なフォローアップ訪問サポートの繰り返しの需要。 これらの要因は2025年に優勢を維持しました。
オンライン薬局のセグメントは、移植患者のための便利な長期補充サービスのための需要の増加によって燃料を供給し、2026から2033までの12.4%の最速のCAGRを目撃する予定です。 受精剤は寿命の薬剤の付着力を必要とします、家配達を非常に魅力的にさせます。 オンラインプラットフォームは、自動補充リマインダー、処方アップロード、価格比較ツールを提供しています。 テルメドリンの使用を成長させることは、処方対オーダー変換率を加速しています。 遠隔地の患者は、専門医へのより良いアクセスを得る。 サブスクリプションプログラムは、ケアの継続性を改善します。 強化されたコールドチェーンの物流は、敏感な医薬品の配送をサポートします。 スマートフォンの普及は、世界中のデジタル薬局の採用を拡大しています。 コスト・セービング・オファーとロイヤリティ・プログラムが、再発ユーザーを引き付けます。 e-pharmacy操作の規制枠組みは徐々に改善されます。 コンタクトレスヘルスケア購入の好みを上げると、勢いが増します。 これらのドライバーは、オンライン薬局を最速成長分配チャネルセグメントにします。
固体臓器移植市場地域分析
- 北米は、2025年に約41.8%の最大の収益シェアで固体臓器移植市場を支配しました,先進医療インフラ、有利な払い戻しシステム、および地域全体の高移植手順量によって駆動。 大手業界の選手や老舗の移植センターの存在は、市場成長を著しくサポートしています。 エンドステージ臓器障害、慢性腎臓病、肝障害、心臓障害の増大が移植手順の需要を増加
- 強力な臓器の寄付ネットワークと効率的な割り当てシステムにより、移植のアクセシビリティが向上します。 外科的技術および免疫抑制療法の連続的な技術の進歩は忍耐強い結果を改善しています
- 精密薬の採用とポストトランスプラントモニタリングソリューションの採用により、臨床成功率が向上します。 臓器寄附啓発キャンペーンの政府支援も市場拡大に貢献します。 高いヘルスケアの支出および強い保険の適用範囲は高度の移植の心配への広い忍耐強いアクセスを保障します。 北米は、予測期間中に主要な地位を維持することが期待されます
U.S.ソリッドオーガン移植市場インサイト
アメリカ固体臓器移植市場最大の収益シェアを獲得北アメリカの2025の、腎臓、肝臓、心臓および肺の移植のプロシージャの高い容積によって運転される。 高度に組織された臓器の寄付と移植の効率性を改善する割り当てシステムからの国の利点。 主要なトランスプラント センターおよび専門病院の強い存在は高度の外科結果をサポートしています。 糖尿病、高血圧、肝硬変などの慢性疾患の増大は、臓器置換療法の需要を促進しています。 組織の保存、ロボティックアシスト手術、免疫抑制薬の技術革新は、さらなる成功率を高めています。 強力な払い戻し枠組みと保険のカバレッジは、移植手順への患者のアクセスを改善します。 臓器寄贈に対する意識の高まりは、寄付者が増えています。 再生医療およびバイオエンジニアリング臓器の継続的な臨床研究と革新は、市場成長にも貢献しています。 米国は、地域市場での主な収益コントリビューターを維持しています。
ヨーロッパの固体Organの移植の市場洞察
ヨーロッパ固体臓器移植市場強固な公衆衛生システムおよび十分に確立された移植ネットワークによって運転される予測期間全体に相当するCAGRで拡大することを写し出されます。 腎不全、心血管疾患、肝障害などの慢性疾患の有望性は、移植手順の需要が高まっています。 政府支援団体の寄付プログラムとクロスボーダー・オーガンの共有協定は、移植の空き状況を改善しています。 高度な手術能力と免疫抑制療法の採用の増加は、肯定的な患者の結果をサポートします。 ドイツ、フランス、スペイン、英国などの国は、地域成長の大きな貢献者です。 ヘルスケア投資の上昇と臓器の寄付に関する意識の高まりは、市場を強化します。 移植後のモニタリングのためのデジタルヘルスプラットフォームの普及は、患者管理を改善しています。 移植免疫学および再生医療の継続的な研究は、イノベーションをサポートしています。 ヨーロッパは、強固で安定したトランスプラントエコシステムを維持しています。
U.K.ソリッドオーガン移植市場インサイト
アメリカ固体臓器移植市場予測期間中に注目すべきCAGRで成長し、強力なNHSバックトランスプラントプログラムによって駆動され、臓器の寄付意識を高めることを期待しています。 国には、効率的なマッチングと配分をサポートする組織の寄付レジストリシステムが整っています。 エンドステージ腎疾患および肝障害の有望性は、移植需要が増加しています。 高度の外科専門知識および専門にされた移植の中心は臨床結果を改善します。 政府のイニシアティブは、オプトアウトオーガナの寄付方針を促進し、寄付者の可能性を広げています。 免疫抑制療法および術後の監視の高められた使用は忍耐強い存続率を高めます。 研究機関は、移植薬のイノベーションに積極的に貢献しています。 パブリックな認知キャンペーンの拡大は、より高いドナー参加を奨励しています。 U.K.は、欧州のトランスプラント市場での地位を強化し続けています。
ドイツ 固体 Organ の移植の市場 洞察
ドイツ固体臓器移植市場予報期間中にかなりのCAGRで拡張することが期待されます, 高度な病院インフラと強力な臨床専門知識によって燃料を供給. ドイツは、ヨーロッパで最も先進的な医療システムの一つで、高品質の移植手順をサポートしています。 慢性腎臓病、心臓障害、肝障害の有利な発生は、運転需要です。 強力な規制枠組みは、安全で効率的な臓器割り当てプロセスを保証します。 革新的な外科技術の採用の増加は移植の成功率を改善しています。 十分に確立された器官の寄付プログラムは安定した供給の可用性を支えます。 移植後のケアおよび免疫抑制療法への投資を成長させることで、長期にわたる患者結果が向上します。 再生医療およびバイオエンジニアリング臓器の研究は、さらなる市場開拓をサポートしています。 ドイツはヨーロッパのトランスプラントの風景に重要な貢献者を残しています。
Asia-Pacific Solid Organ トランスプラント市場 Insight
アジアパシフィック固体臓器移植市場ヘルスケアインフラの拡大、慢性疾患の負担増加、臓器の寄付に対する意識の高まりにより、最も速いCAGRで成長することが認められています。 使い捨ての収入を成長させ、高度の医療へのアクセスを改善することは移植の採用を支持しています。 腎臓、肝臓および心血管疾患の増加の発生率は、臓器置換療法の需要を大幅に促進します。 中国、インド、日本、韓国、東南アジアを横断する政府は、トランスプラントインフラやドナー意識プログラムに投資しています。 インドやタイなどの国で医療ツーリズムを拡大し、さらに移植の手順を強化しています。 病院の能力および外科技術の改善は結果を高めています。 移植手順のための保険のカバレッジの調達の採用は、手頃な価格を改善しています。 グローバルトランスプラントネットワークとのコラボレーションを強化 予測期間中、アジア・パシフィックは急速に成長する地域を維持することが期待されます。
日本固形臓器移植市場インサイト
ジャパン固体臓器移植市場先進医療システム、高齢化人口、臓器障害症例の有病率の増加により、勢いを増やしています。 日本は、複雑な手術手順と移植後のケアに強い専門知識を持っています。 腎臓および肝移植に対するライジング要求は、市場拡大をサポートしています。 政府の方針は、組織の寄付意識と登録率を徐々に改善しています。 高度な免疫抑制療法療法の使用の増加により、移植の成功が向上します。 医療技術と精密医学の強力な統合は、より良い患者の成果をサポートしています。 再生医療および人工臓器の研究開発は、市場をさらに強化しています。 日本は、高齢者医療に重点を置いています。 外科技術の連続的な革新は長期市場成長を支えます。
中国の固体Organの移植の市場洞察
中国固体臓器移植市場2025年にアジアパシフィックで最大の市場収益シェアを占め、大きな患者集団を率いて、ヘルスケアインフラを急速に改善しました。 慢性腎臓病、肝障害、心臓血管疾患の増殖は、移植の需要を燃料化しています。 病院の拡大および移植センターの政府投資は高度のプロシージャへのアクセスを改善しています。 臓器の寄付に対する意識を高めることで、寄付金を徐々に改善します。 強力な国内医療システム開発と医療トレーニングプログラムが臨床の専門知識をサポートします。 保険の拡大は、移植手順の余裕が向上しています。 最小限の侵襲的およびロボット支援手術を含む医療技術の採用の増加、結果を高める。 国際移植機関とのコラボレーションを強化し、規格を改良しています。 中国は、予測期間を通じて地域における主要な成長ドライバーを維持することが期待されます。
固体臓器移植市場シェア
固体Organの移植の企業は主に下記のものを含んでいる十分に確立された会社によって、導きます:
- F.ホフマン・ラ・ロチェ株式会社(スイス)
- Novartis AG(スイス)
- サノフィ S.A. (フランス)
- Pfizer Inc.(米国)
- メルク&株式会社. (米国)
- ジョンソン&ジョンソン(米国)
- AbbVie Inc.(米国)
- ブリストル・マイアーズ・スクイブ(アメリカ)
- アステラス製薬株式会社(日本)
- 武田薬品工業株式会社(日本)
- GlaxoSmithKline plc (イギリス)
- バイエルAG(ドイツ)
- 株式会社アムゲン(米国)
- AstraZeneca plc (イギリス)
- ヴィアトリス株式会社(米国)
- サン製薬工業株式会社(インド)
- レッドディの研究所(インド)
- 株式会社シプラ(インド)
- ルパンリミテッド(インド)
- Teva Pharmaceutical Industries Ltd.(イスラエル)
グローバル・ソリッド・オーガン・トランスプラント市場の最新動向
- 2021年3月、米国食品医薬品局(FDA)は、NYU Langone Healthが実施した世界初の遺伝子編集豚対人腎臓移植研究手順を承認しました。 移植された腎臓は、直ちに拒絶することなく、脳の被曝者で数日間通常機能し、xenotransplantationの大きなマイルストーンをマークし、グローバル臓器不足に対処するための新しいフロンティアを開く
- 2022年7月、マサチューセッツ総合病院の研究者らは、移植前のマージンドナー肺を再調節するex vivo 肺灌漑(EVLP)技術の開発と検証を成功させました。 進歩は、イザブルドナーオーガンプールを拡大し、インプラントの注入前の身体の外部のドナー臓器の評価と修復を可能にすることにより、移植の成功率を向上させる
- 2023年3月、MediGoとLiveOnNYは、米国のリアルタイムの臓器追跡と物流プラットフォームを立ち上げ、臓器調達と移植の透明性と効率性を向上させました。 輸送中のドナー臓器のエンドツーエンド追跡を可能にし、調達組織と移植センター間の遅延を減らし、調整を改善
- 2023年8月、トランスメディクスグループは、ライフクレイドルハート保存輸送システムを含め、株式会社ブリッジ・トゥ・ライフの買収を発表しました。 この戦略的買収は、トランスメディクスの臓器保存技術ポートフォリオを拡大し、ポータブル臓器灌漑および移植物流ソリューションの地位を強化
- 2024年1月、米国オーガン調達および移植ネットワーク(OPTN)は、2023年に46,000件を超える米国の臓器移植で記録的な画期的なマイルストーンを報告し、移植活動の継続的成長を反映し、腎臓、肝臓、心臓、肺移植におけるドーナー利用効率を改善しました。
- 2024年6月、フォーチュン・ビジネス・インサイトは、世界規模の移植市場が2023年10月11億米ドルを超えると報告し、2032年までに着実に成長し、臓器の故障症例を増加させ、ドナープログラムを増加させ、免疫抑制療法および保存技術の進歩を促進しました。
- 2024年8月、事実。 MRは、固体臓器移植市場は、2024年に約4.9億米ドルで評価され、2034年までに着実に成長すると予想され、世界の臓器不足の解決、バイオエンジニアリング組織、3Dバイオエンジニアリング組織、およびXenotransplantation研究などのイノベーションによって支えられたと報告した。
- 2025年1月、米国オーガン調達および移植ネットワーク(OPTN)は、2024年に48,000以上の固体臓器移植が行われ、2023年と比較して新しい記録高と3.3%増加をマークしたことを発表しました。 この成長は、増加したドナー利用効率と移植インフラの継続的な拡大を反映しています
- 2025年10月、研究者は、遺伝子ベースの臓器変換技術の進歩を報告し、ドナー腎臓の変容を普遍的な血液型互換器に可能としました。 このブレークスルーは、臓器の拒絶リスクを大幅に削減し、患者集団における移植の互換性を拡大し、移植科学の大きなイノベーションを表現しています。
- 2025年12月、NYU Langone Health and Colllaboratorsは、遺伝子遺伝性豚腎臓のキセノ移植における臨床検査の高度化に取り組んでいます。 研究は、臨床規模のXenotransplantationに対する最も重要なステップの1つをマークしました, ヒト移植のための遺伝子改変動物臓器を使用して、慢性器官の不足に対処することを目指しています
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
目次
1 はじめに
1.1 研究の目的
1.2 市場の定義
1.3 世界の固形臓器移植市場の概要
1.4 通貨と価格
1.5 制限
1.6 対象市場
2 市場セグメンテーション
2.1 重要なポイント
2.2 世界の固形臓器移植市場規模の推定
2.2.1 ベンダーポジショニンググリッド
2.2.2 テクノロジーライフライン曲線
2.2.3 TRIPODデータ検証モデル
2.2.4 マーケットガイド
2.2.5 多変量モデリング
2.2.6 トップツーボトム分析
2.2.7 チャレンジマトリックス
2.2.8 アプリケーションカバレッジグリッド
2.2.9 測定基準
2.2.10 ベンダーシェア分析
2.2.11 疫学モデリング
2.2.12 主要な一次インタビューからのデータポイント
2.2.13 主要な二次データベースからのデータポイント
2.3 世界の固形臓器移植市場:調査スナップショット
2.4 前提
3 市場概要
3.1 ドライバー
3.2 拘束
3.3 機会
3.4 課題
4 エグゼクティブサマリー
5つのプレミアムインサイト
5.1 PESTEL分析
5.2 ポーターの5つの力モデル
6つの業界洞察
6.1 特許分析
6.1.1 特許の現状
6.1.2 USPTO番号
6.1.3 特許の満了
6.1.4 エピオ番号
6.1.5 特許の強さと品質
6.1.6 特許請求の範囲
6.1.7 特許引用
6.1.8 特許訴訟とライセンス
6.1.9 特許出願
6.1.10 特許取得国
6.1.11 技術背景
6.2 成熟市場別の薬物治療率
6.3 人口動態の動向:すべての発生率への影響
6.4 患者フロー図
6.5 主要な価格戦略
6.6 主要な患者登録戦略
6.7 専門家との面談
6.8 その他のKOLスナップショット
7 疫学
7.1 性別別の全発生率
7.2 治療率
7.3 死亡率
7.4 服薬遵守と治療切り替えモデル
7.5 患者の治療成功率
8 合併と買収
8.1 ライセンス
8.2 商業化契約
9 規制枠組み
9.1 規制承認プロセス
9.2 地域ごとの規制承認の容易さ
9.3 規制承認の経路
9.4 ライセンスと登録
9.5 市販後調査
9.6 適正製造規範(GMPS)ガイドライン
10 パイプライン分析
10.1 臨床試験と相分析
10.2 薬物治療パイプライン
10.3 フェーズIII候補
10.4 フェーズII候補者
10.5 フェーズI候補者
10.6 その他(前臨床および研究)
表1 固形臓器移植市場における世界の臨床試験市場
会社名 治療領域
XX XX
XX XX
XX XX
XX XX
XX XX
XX XX
情報源: プレスリリース、年次報告書、SEC提出書類、投資家向けプレゼンテーション、その他の政府情報源、二次情報に基づく分析、専門家インタビュー
表2 固形臓器移植市場における製品とプロジェクトのフェーズ別分布
プロジェクトのフェーズ番号
前臨床/研究プロジェクトXX
臨床開発XX
フェーズI XX
フェーズII XX
フェーズIII XX
米国で申請/承認済みだがまだ販売されていないXX
合計XX
情報源: プレスリリース、年次報告書、SEC提出書類、投資家向けプレゼンテーション、その他の政府情報源、二次情報に基づく分析、専門家インタビュー
表3 固形臓器移植市場における治療領域別・フェーズ別プロジェクト分布
治療領域 前臨床/研究プロジェクト
XX XX
XX XX
XX XX
XX XX
XX XX
合計プロジェクト数 XX
情報源: プレスリリース、年次報告書、SEC提出書類、投資家向けプレゼンテーション、その他の政府情報源、二次情報に基づく分析、専門家インタビュー
表4 科学的アプローチと段階別プロジェクト分布 固形臓器移植市場
技術前臨床/研究プロジェクト
XX XX
XX XX
XX XX
XX XX
XX XX
合計プロジェクト数 XX
情報源: プレスリリース、年次報告書、SEC提出書類、投資家向けプレゼンテーション、その他の政府情報源、二次情報に基づく分析、専門家インタビュー
図1 固形臓器移植市場における研究開発概要に基づく主要企業
情報源: プレスリリース、年次報告書、SEC提出書類、投資家向けプレゼンテーション、その他の政府情報源、二次情報に基づく分析、専門家インタビュー
11 市販薬の分析
11.1 薬物
11.1.1 ブランド名
11.1.2 一般名
11.2 治療適応
11.3 薬物の薬理学的分類
11.4 薬剤の主な適応症
11.5 市場の状況
11.6 薬剤の種類
11.7 薬剤投与量フォーム
11.8 投与量の入手可能性
11.9 薬剤投与経路
11.1 投与頻度
11.11 ドラッグインサイト
11.12 規制上のマイルストーン、安全性データおよび有効性データ、市場独占データなどの医薬品開発活動の概要。
11.12.1 市場見通しの予測
11.12.2 クロスコンペティション
11.12.3 治療ポートフォリオ
11.12.4 現在の開発シナリオ
12 市場アクセス
12.1 10年間の市場予測
12.2 臨床試験の最新情報
12.3 年間のFDA承認新薬
12.4 医薬品製造業者と取引
12.5 主要医薬品の摂取
12.6 現在の治療法
12.7 今後の治療の影響
13 研究開発分析
13.1 比較分析
13.2 医薬品開発の展望
13.3 規制のマイルストーンに関する詳細な洞察
13.4 治療評価
13.5 資産ベースのコラボレーションとパートナーシップ
14 市場概要
14.1 ドライバー
14.2 拘束
14.3 機会
14.4 課題
15 世界の固形臓器移植市場(臓器別)
15.1 概要
15.2 腎臓移植
15.3 肝移植
15.4 心臓移植
15.5 肺移植
15.6 膵臓移植
15.7 小腸移植
15.8 その他
16 世界の固形臓器移植市場(製品別)
16.1 概要
16.2 治療
16.2.1 免疫抑制薬
16.2.1.1. カルシニューリン阻害薬(CNI)
16.2.1.1.1. シクロスポリン
16.2.1.1.1.1 ネオーラル
16.2.1.1.1.2 サンディミュン
16.2.1.1.1.3 その他
16.2.1.1.2. タクロリムス(プログラフ)
16.2.1.1.3. その他
16.2.1.2. 抗増殖剤
16.2.1.2.1。アザチオプリン(イムラン)
16.2.1.2.2. ミコフェノール酸モフェチル(MMF)
16.2.1.2.3. シクロホスファミド
16.2.1.2.4. レフルノミド
16.2.1.2.5. その他
16.2.1.3. MTOR阻害剤
16.2.1.3.1. シロリムス
16.2.1.3.2. エベロリムス
16.2.1.3.3. テムシロリムス
16.2.1.3.4. リダフォロリムス
16.2.1.3.5. その他
16.2.1.4. コルチコステロイド
16.2.1.4.1. メチルプレドニゾロン
16.2.1.4.2. デキサメタゾン
16.2.1.4.3. プレドニゾロン
16.2.1.4.4. その他
16.2.1.5. スタチン療法
16.2.1.6. アルキル化剤
16.2.1.7. インターロイキン阻害剤
16.2.1.8. 特異的リンパ球シグナル伝達阻害剤
16.2.2 抗薬物抗体
16.2.2.1. モノクローナル抗体
16.2.2.1.1. 市販
16.2.2.1.1.1 ムロモナブ-CD3
16.2.2.1.1.2 バシリキシマブ
16.2.2.1.1.3 ベラタセプト
16.2.2.1.1.4 アレムツズマブ
16.2.2.1.1.5 その他
16.2.2.1.2. 調査
16.2.2.1.2.1 アレムツズマブ
16.2.2.1.2.2 リツキシマブ
16.2.2.1.2.3 その他
16.2.2.2. TNF-α阻害剤
16.2.2.2.1. インフリキシマブ
16.2.2.2.2. アダリムマブ
16.2.2.2.3. その他
16.2.2.3. その他
16.2.3 治療的血漿交換(TPE)
16.2.4 静脈内免疫グロブリン(IVIG)
16.3 保存溶液
16.3.1 ソリューションタイプ別
16.3.1.1. ワシントン大学
16.3.1.2. ユーロコリンズ
16.3.1.3. ベルツァーのMPS
16.3.1.4. カストディオールHTK
16.3.1.5. セルシオ
16.3.1.6. パーファデックス
16.3.1.7. ポリソル
16.3.1.8. ビアスパン
16.3.1.9. その他
16.3.2 保存方法による
16.3.2.1. 静的保存法
16.3.2.2. 動的保存法
16.3.2.2.1. 低体温装置による灌流保存
16.3.2.2.2. 常温機械灌流
16.3.2.2.3. 酸素吸入
16.3.2.2.4. その他
16.3.2.3. その他
16.4 ティッシュ製品
16.5 その他
17 世界の固形臓器移植市場(投与経路別)
17.1 口頭
17.1.1 タブレット
17.1.2 カプセル
17.1.3 その他
17.2 保護者による
17.2.1 静脈内
17.2.2 皮下
17.2.3 その他
17.3 その他
18 世界の固形臓器移植市場(臓器提供の種類別)
18.1 概要
18.2 故人ドナー
18.3 生体ドナー
19 世界の固形臓器移植市場(医薬品ブランド別)
19.1 概要
19.2 ブランド
19.2.1 プログラム
19.2.2 セルセプト
19.2.3 ゾルトレス
19.2.4 ラパムネ
19.2.5 その他
19.3 ジェネリック
20 世界の固形臓器移植市場(処方モード別)
20.1 概要
20.2 店頭販売(OTC)
20.3 処方箋に基づく
21 世界の固形臓器移植市場(人口タイプ別)
21.1 概要
21.2 男性
21.2.1 若者(30歳未満)
21.2.2 中年期(30~50歳)
21.2.3 高齢者(65歳以上)
21.3 女性
21.3.1 若者(30歳未満)
21.3.2 中年期(30~50歳)
21.3.3 高齢者(65歳以上)
22 世界の固形臓器移植市場(エンドユーザー別)
22.1 概要
22.2 病院
22.2.1 タイプ別
22.2.1.1. パブリック
22.2.1.2. プライベート
22.2.2 ティア別
22.2.2.1. ティア1
22.2.2.2. ティア2
22.2.2.3. ティア3
22.3 専門クリニック
22.4 在宅医療
22.5 外来手術センター
22.6 学術研究機関
22.7 その他
23 世界の固形臓器移植市場(流通チャネル別)
23.1 概要
23.2 直接入札
23.3 レアティル販売
23.3.1 オフライン薬局
23.3.1.1. 病院薬局
23.3.1.2. 医薬品店と医薬品
23.3.1.3. その他
23.3.2 オンライン薬局
23.3.2.1. Eストア
23.3.2.2. 会社のウェブサイト
23.3.2.3. その他
23.4 その他
24 世界の固形臓器移植市場、企業概要
24.1 企業株価分析:グローバル
24.2 企業シェア分析:北米
24.3 企業株価分析:ヨーロッパ
24.4 企業シェア分析:アジア太平洋地域
24.5 企業シェア分析:中東・アフリカ
24.6 合併と買収
24.7 新製品の開発と承認
24.8 拡張
24.9 規制の変更
24.1 パートナーシップおよびその他の戦略的展開
25 世界の固形臓器移植市場(地域別)
世界の固形臓器移植市場(上記のすべてのセグメンテーションは、この章では国別に表されています)
25.1 北米
25.1.1 米国
25.1.2 カナダ
25.1.3 メキシコ
25.2 ヨーロッパ
25.2.1 ドイツ
25.2.2 フランス
25.2.3 英国
25.2.4 ハンガリー
25.2.5 リトアニア
25.2.6 オーストリア
25.2.7 アイルランド
25.2.8 ノルウェー
25.2.9 ポーランド
25.2.10 イタリア
25.2.11 スペイン
25.2.12 ロシア
25.2.13 トルコ
25.2.14 オランダ
25.2.15 スイス
25.2.16 ヨーロッパのその他の地域
25.3 アジア太平洋
25.3.1 日本
25.3.2 中国
25.3.3 韓国
25.3.4 インド
25.3.5 オーストラリア
25.3.6 シンガポール
25.3.7 タイ
25.3.8 マレーシア
25.3.9 インドネシア
25.3.10 フィリピン
25.3.11 ベトナム
25.3.12 アジア太平洋地域の残り
25.4 南アメリカ
25.4.1 ブラジル
25.4.2 アルゼンチン
25.4.3 ペルー
25.4.4 南米のその他の地域
25.5 中東およびアフリカ
25.5.1 南アフリカ
25.5.2 グローバル
25.5.3 アラブ首長国連邦
25.5.4 エジプト
25.5.5 クウェート
25.5.6 イスラエル
25.5.7 中東およびアフリカのその他の地域
25.6 主要国別の主な洞察
26 世界の固形臓器移植市場、SWOT分析およびDBMR分析
27 世界の固形臓器移植市場、企業概要
27.1 テバ・ファーマシューティカルズUSA社
27.1.1 会社概要
27.1.2 収益分析
27.1.3 地理的存在
27.1.4 製品ポートフォリオ
27.1.5 最近の動向
27.2 ウィーフセルファーマ
27.2.1 会社概要
27.2.2 収益分析
27.2.3 地理的存在
27.2.4 製品ポートフォリオ
27.2.5 最近の動向
27.3 アドバカレ・ファーマ
27.3.1 会社概要
27.3.2 収益分析
27.3.3 地理的存在
27.3.4 製品ポートフォリオ
27.3.5 最近の動向
27.4 ノバルティスAG
27.4.1 会社概要
27.4.2 収益分析
27.4.3 地理的存在
27.4.4 製品ポートフォリオ
27.4.5 最近の動向
27.5 ドクター・レディーズ・ラボラトリーズ社
27.5.1 会社概要
27.5.2 収益分析
27.5.3 地理的存在
27.5.4 製品ポートフォリオ
27.5.5 最近の動向
27.6 アポテックス株式会社
27.6.1 会社概要
27.6.2 収益分析
27.6.3 地理的存在
27.6.4 製品ポートフォリオ
27.6.5 最近の動向
27.7 ストライド・ファーマ・サイエンス・リミテッド
27.7.1 会社概要
27.7.2 収益分析
27.7.3 地理的存在
27.7.4 製品ポートフォリオ
27.7.5 最近の動向
27.8 アステラス製薬US社
27.8.1 会社概要
27.8.2 収益分析
27.8.3 地理的存在
27.8.4 製品ポートフォリオ
27.8.5 最近の動向
27.9 アコードヘルスケアUS
27.9.1 会社概要
27.9.2 収益分析
27.9.3 地理的存在
27.9.4 製品ポートフォリオ
27.9.5 最近の動向
27.1 バイオコン
27.10.1 会社概要
27.10.2 収益分析
27.10.3 地理的存在
27.10.4 製品ポートフォリオ
27.10.5 最近の動向
27.11 グレンマークファーマシューティカルズUS社
27.11.1 会社概要
27.11.2 収益分析
27.11.3 地理的存在
27.11.4 製品ポートフォリオ
27.11.5 最近の動向
27.12 タージファーマグループ
27.12.1 会社概要
27.12.2 収益分析
27.12.3 地理的存在
27.12.4 製品ポートフォリオ
27.12.5 最近の動向
27.13 アルケム
27.13.1 会社概要
27.13.2 収益分析
27.13.3 地理的存在
27.13.4 製品ポートフォリオ
27.13.5 最近の動向
27.14 コンコードバイオテック
27.14.1 会社概要
27.14.2 収益分析
27.14.3 地理的存在
27.14.4 製品ポートフォリオ
27.14.5 最近の動向
27.15 パナセアバイオテック
27.15.1 会社概要
27.15.2 収益分析
27.15.3 地理的存在
27.15.4 製品ポートフォリオ
27.15.5 最近の動向
27.16 マイラン NV
27.16.1 会社概要
27.16.2 収益分析
27.16.3 地理的存在
27.16.4 製品ポートフォリオ
27.16.5 最近の動向
27.17 ニクサン製薬
27.17.1 会社概要
27.17.2 収益分析
27.17.3 地理的存在
27.17.4 製品ポートフォリオ
27.17.5 最近の動向
27.18 ウェロナファーマ
27.18.1 会社概要
27.18.2 収益分析
27.18.3 地理的存在
27.18.4 製品ポートフォリオ
27.18.5 最近の動向
27.19 サノフィ
27.19.1 会社概要
27.19.2 収益分析
27.19.3 地理的存在
27.19.4 製品ポートフォリオ
27.19.5 最近の動向
27.2 ルピンファーマシューティカルズ株式会社
27.20.1 会社概要
27.20.2 収益分析
27.20.3 地理的存在
27.20.4 製品ポートフォリオ
27.20.5 最近の動向
27.21 オペラ ヘルスケア インターナショナル SAS
27.21.1 会社概要
27.21.2 収益分析
27.21.3 地理的存在
27.21.4 製品ポートフォリオ
27.21.5 最近の動向
27.22 ヘルシーライフファーマプライベートリミテッド
27.22.1 会社概要
27.22.2 収益分析
27.22.3 地理的存在
27.22.4 製品ポートフォリオ
27.22.5 最近の動向
27.23 ザイダス・ファーマシューティカルズ社
27.23.1 会社概要
27.23.2 収益分析
27.23.3 地理的存在
27.23.4 製品ポートフォリオ
27.23.5 最近の動向
27.24 アムニール・ファーマシューティカルズLLC
27.24.1 会社概要
27.24.2 収益分析
27.24.3 地理的存在
27.24.4 製品ポートフォリオ
27.24.5 最近の動向
27.25 AADIバイオサイエンス社
27.25.1 会社概要
27.25.2 収益分析
27.25.3 地理的存在
27.25.4 製品ポートフォリオ
27.25.5 最近の動向
27.26 プリザベーションソリューション株式会社
27.26.1 会社概要
27.26.2 収益分析
27.26.3 地理的存在
27.26.4 製品ポートフォリオ
27.26.5 最近の動向
27.27 臓器保存液
27.27.1 会社概要
27.27.2 収益分析
27.27.3 地理的存在
27.27.4 製品ポートフォリオ
27.27.5 最近の動向
27.28 オルガノックス
27.28.1 会社概要
27.28.2 収益分析
27.28.3 地理的存在
27.28.4 製品ポートフォリオ
27.28.5 最近の動向
27.29 OPSLグループ
27.29.1 会社概要
27.29.2 収益分析
27.29.3 地理的存在
27.29.4 製品ポートフォリオ
27.29.5 最近の動向
27.3 XVIVO灌流
27.30.1 会社概要
27.30.2 収益分析
27.30.3 地理的存在
27.30.4 製品ポートフォリオ
27.30.5 最近の動向
27.31 サンダー
27.31.1 会社概要
27.31.2 収益分析
27.31.3 地理的存在
27.31.4 製品ポートフォリオ
27.31.5 最近の動向
27.32 パラゴニクス・テクノロジーズ
27.32.1 会社概要
27.32.2 収益分析
27.32.3 地理的存在
27.32.4 製品ポートフォリオ
27.32.5 最近の動向
27.33 AOPO組織
27.33.1 会社概要
27.33.2 収益分析
27.33.3 地理的存在
27.33.4 製品ポートフォリオ
27.33.5 最近の動向
27.34 カーディオリンクグループ
27.34.1 会社概要
27.34.2 収益分析
27.34.3 地理的存在
27.34.4 製品ポートフォリオ
27.34.5 最近の動向
27.35 エッセンシャル・ファーマシューティカルズLLC
27.35.1 会社概要
27.35.2 収益分析
27.35.3 地理的存在
27.35.4 製品ポートフォリオ
27.35.5 最近の動向
27.36 トランスメディックス
27.36.1 会社概要
27.36.2 収益分析
27.36.3 地理的存在
27.36.4 製品ポートフォリオ
27.36.5 最近の動向
27.37 サルフスパ
27.37.1 会社概要
27.37.2 収益分析
27.37.3 地理的存在
27.37.4 製品ポートフォリオ
27.37.5 最近の動向
注:紹介されている企業は網羅的なリストではなく、以前のクライアントの要件に従っています。調査では100社以上の企業を紹介しており、リクエストに応じて企業リストを変更または差し替える場合があります。
関連レポート28件
29 結論
30 アンケート
31 データブリッジ市場調査について

調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











