


世界の表面の台紙の技術の電子工学の包装の市場区分、材料によって(プラスチック、金属、ガラスおよび他の)、包装の技術(表面の台紙の技術および他)、エンド ユーザー(消費者電子工学、大気および防衛、自動車、テレコミュニケーションおよび他)、および部品のタイプ(活動的な部品、受動の部品および電気機械部品) - 業界動向と予測 2033
表面の台紙の技術の電子工学の包装の市場のサイズおよび成長率は何ですか。
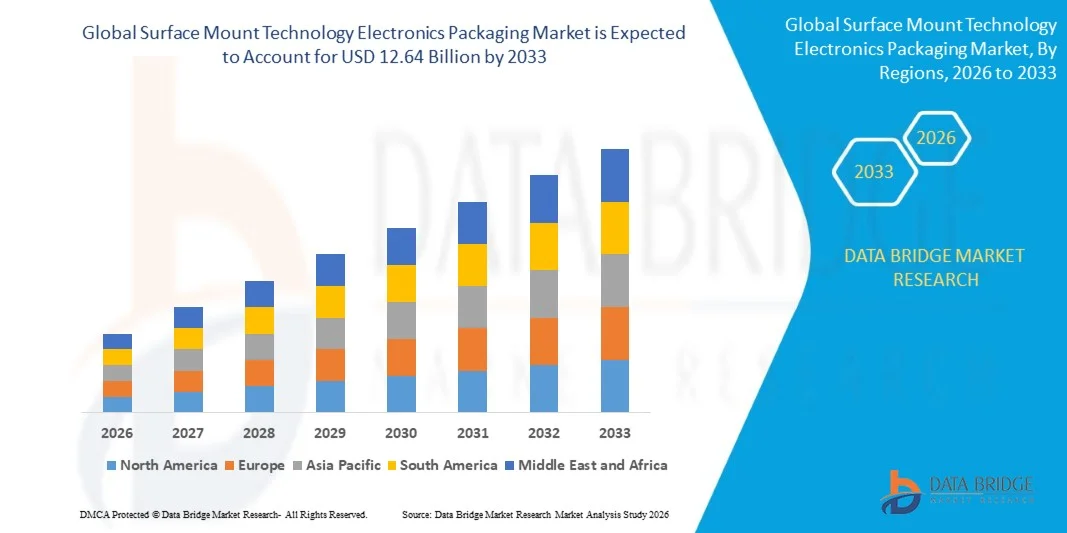
- データ橋市場の調査の分析によって、表面の台紙の技術の電子工学の包装の市場は評価されました2025年のUSD 3.62億そして、達するために写し出されます2033年までのUSD 12.64億, 成長2026年から2033年にかけて16.90%のCAGR.
- 市場は、コンパクトで高性能な電子機器の需要が増加し、電子機器の小型化、自動化されたPCBアセンブリの採用の増加、および消費者の電子機器、自動車、通信、産業、航空宇宙および防衛、および医療用途における表面実装技術の使用の拡大による一貫した成長を経験しています。
- より小さい、より軽いおよびより多くの機能性豊富な電子プロダクトのための増加された要求は、印刷された回路板の成長した複雑さそして構成密度と結合しましたり、高度の表面の台紙の技術の電子工学の包装の解決を採用する製造業者を奨励しています。 5Gインフラ、IoT機器、電気自動車、高度な運転者支援システム、スマート産業機器の拡張は、高密度、正確、信頼性、および自動化されたPCBアセンブリの必要性をさらに高めています。 また、高速コンポーネントの配置、自動光学検査、精密はんだ付け、高密度PCB製造の進歩は、より生産効率と品質をサポートします。
市場規模と予測
- グローバル市場価値(2025):USD 3.62億
- 予想される市場価値 (2033):USD 12.64億
- 予測CAGR (2026~2033):16.90%
- 2025年のリーディング地域:北米
- 最速成長地域:アジア太平洋地域
表面の台紙の技術の電子工学の包装の市場の主要なテイクアウトは何ですか。
- 北アメリカは2025年に40.0%の最大の収益分配の全体的な表面の台紙の技術の電子工学の包装の市場を、高度の電子工学の製造業の機能、強い半導体の企業の存在によって支えられた、高められたオートメーション アセンブリの採用および高性能の電子機器のための増加の要求分けました。
- アジア・パシフィックは、2026年から2033年までのCAGRで最速成長を遂げる地域であり、半導体・電子機器の製造の拡大、消費者向け電子機器の生産の拡大、自動車電子機器の採用の拡大、通信および5Gインフラへの投資の拡大が期待されています。
- プラスチックセグメントは、その軽量特性、コスト効率性、設計の柔軟性によって駆動され、2025年に最大の収益シェアを持つ材料によって市場を主導し、高ボリューム電子コンポーネントパッケージで広く使用されている。
- 金属は高められた熱管理、機械強さのための増加の要求を反映する最も成長する物質的な区分であることが期待されます、電磁シールド自動車、航空宇宙、防衛、通信アプリケーションにおける信頼性
- 表面の台紙の技術の区分は2025年の62.3%の収益のシェアと包装の技術の部門を支配しました、部品小型化、より高い構成密度、自動アセンブリおよび有効なPCBの製造業を支える機能によって導きました。
- 2025年のエンドユーザーカテゴリの最大のシェアを占めるコンシューマー電子セグメントは、大量の生産をサポートスマートフォン、ラップトップ、ウェアラブルデバイス、高密度の部品アセンブリを要求するスマートな家プロダクトおよび他の密集した電子装置。
- 自動車分野は最も急速に成長しているエンドユーザーカテゴリで、電気車両の採用、高度なドライバー支援システム、自動車センサー、インフォテイメントシステム、信頼性の高いサーフェスマウントパッケージを必要とする他の電子システムの増加によって駆動され、8.7%のプロジェクト済みCAGRです。
レポートの規模および表面の台紙の技術の電子工学の包装の市場区分
|
アトリビュート |
表面の台紙の技術の電子工学の包装のキーの市場洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、地理的に代表される企業指向の生産と能力、ディストリビューターおよびパートナーのネットワークレイアウト、詳細および更新された価格の傾向分析、サプライチェーンと需要の欠陥分析が含まれます。 |
表面の台紙の技術の電子工学の包装の市場の主要な傾向は何ですか。
- 表面の台紙の技術の電子工学 パッケージングは、より小型で高密度なパッケージングソリューションに移行し、より多くのコンポーネントがより小さいプリント回路基板に統合し、コンパクトで高性能な電子機器をサポートします。
- たとえば、2025年2月では、ICPは、プリント基板アセンブリ用の自動光学検査で人工知能の活用を増加させ、AI、ディープラーニング、エッジコンピューティング、スマート製造技術の成長の統合を電子アセンブリおよび検査プロセスに実証しました。
- 高度の表面の台紙の包装は製造業者がより高い構成密度、より小さい装置足跡を捜すために精密なピッチおよび超小さい部品を組み入れ、消費者電子工学、テレコミュニケーション、自動車および産業適用を渡る電気性能を改善しました。
- AI対応の検査と自動品質管理は、機械のビジョン、自動化された光学検査、インテリジェントなプロセス監視により、はんだ付けとコンポーネントの配置欠陥をより高精度に識別するために、表面実装製造全体で拡大しています。
- たとえば、2025年2月では、AI対応の自動光学検査は、プリント回路基板アセンブリの欠陥検出と検査効率の改善をサポートし、SMT生産におけるインテリジェントな検査技術の高まりを強調したと報告しました。
- 高度な熱管理は、コンポーネント密度と電力要件を増加させることにより、電子パッケージングの重要性が高まっています。コンパクトなパッケージ内では、改善された基質、熱インターフェイス材料、熱拡散器などの熱管理技術を採用しています。
表面の台紙の技術の電子工学の包装の市場の主要な運転者は何ですか。
- コンパクトで高性能な電子機器の需要が高まっています。SMTは、小型のコンポーネントをプリント回路基板に高密度に配置し、スマートフォン、ウェアラブル、ノートパソコン、コンシューマー電子機器、その他コンパクトなデバイスに対応できるようにするため、表面実装技術を採用しています。
- 例えば、2025年2月、Apple Inc.は、高度密度の高いPCBアセンブリの需要をサポートし、消費者エレクトロニクス業界全体で電子パッケージング技術を最小限に抑える、高度に洗練された電子部品を組み込むコンパクトなコンシューマー電子機器のポートフォリオを拡大し続けています。
- 自動車電子機器の普及は、電気車両、高度な運転者支援システム、インフォテイメント、バッテリー管理システム、接続システム、車両制御ユニットなどの表面実装技術需要が高まっています。
- 5Gインフラとコネクティッドデバイス展開の拡大は、通信機器がコンパクトで信頼性が高く、高性能なPCBアセンブリを必要とするため、高密度電子パッケージングの需要をサポートし、高速接続と複雑で複雑な電子機器機能をサポートすることができます。
- 例えば、Ericsson は 2025 年 4 月、高度のモバイル接続技術に 5G のネットワーク インフラストラクチャおよび高度のモバイル・コネクティビティの技術の継続的投資を報告しました、高度の電子ハードウェア、密集した PCB アセンブリの必要性および電気通信装置を渡る信頼性の電子包装の解決を支えます。
- 電子製造における自動化の拡大は、高速コンポーネント配置、自動はんだ付け、自動光学検査、インテリジェントなプロセス監視などの表面実装技術を採用し、製造精度、生産スループット、品質管理を改善します。
表面の台紙の技術の電子工学の包装の市場の成長を抱える要因はどれですか。
- 高度の表面の台紙の生産が高精度の部品の配置、はんだ付け、点検およびプロセス制御装置で相当な投資を要求するので高い装置およびオートメーションの費用はより小さい電子工学の製造業者間の採用を制限できます。
- たとえば、2025年2月では、IPCは、自動光学検査とAI対応検査システムに関連した技術要件の高まりを強調し、PCBアセンブリプロセスとして高度な機器やデジタル機能の必要性を実証しました。
- コンポーネントの小型化を増加させることにより、ファインピッチと超小型部品は、高精度なコンポーネント配置、はんだペースト印刷、はんだ付け、検査プロセスのプロセスパラメータが正確に制御されていないときに欠陥を製造するリスクが高まります。
- 熱管理は、コンポーネント密度と消費電力を増加させることで、コンポーネントの信頼性、動作性能、製品寿命に潜在的に影響を及ぼす可能性があるため、重要な課題を残します。
- たとえば、2025年7月、Elsevierは、熱インタフェース材料、基質、熱拡散器などの熱放散の課題に対処するための研究を発表しました。
- 高度密度PCBアセンブリは精密なコンポーネント配置、はんだ付け、点検および連続的なプロセス監視を必要とし、熟練した人員、洗練された装置および強い品質管理システムのための条件を高めるために、工程の複雑さおよび厳しい質の条件を満たすことができるので製造業者にチャレンジできます。
表面の台紙の技術の電子工学の包装の市場は分けられますか。
表面の台紙の技術の電子工学の包装の市場は材料、包装の技術、エンド ユーザーおよび部品のタイプに基づいて区分されます。
- 材料によって
材料に基づいて、表面の台紙の技術の電子工学の包装の市場はプラスチック、金属、ガラスおよび他のに分けられます。 プラスチックセグメントは、その軽量特性、コスト効率性、設計の柔軟性、電気絶縁特性、および電子パッケージングアプリケーションで広く使用されているために、2025年に45.2%のシェアで市場を支配しました。 プラスチック材料は、コンパクトで自動化されたアセンブリ要件をサポートしながら、電子部品を保護するために広く使用されています。 消費者用電子機器、自動車用電子システム、通信機器、接続機器の需要が高まっています。さらに、プラスチック製パッケージの使用をサポートしています。 比較的低い製造業の費用で信頼できる保護を提供するプラスチック材料の能力は大量の電子工学の生産を渡る採用を増強します。
ガラスセグメントは、2026年から2033年までのCAGRで最速の成長を記録し、高性能電子パッケージング材料の需要が増加し、強電気絶縁、熱安定性、および環境条件に対する保護を提供します。 ガラスは高度の電子および半導体の包装の塗布で湿気および化学露出への次元安定性そして抵抗が要求される重要で得ます。 半導体の統合、電子部品の小型化、高密度電子アセンブリの開発をさらに強化し、ガラスベースのパッケージングソリューションの要求に対応。 自動車、通信、産業用途における先進エレクトロニクスの普及が予測期間中のセグメントを強化することが期待されます。
- 包装技術によって
包装の技術に基づいて、表面の台紙の技術の電子工学の包装の市場は表面の台紙の技術および他に分けられます。 表面の台紙の技術の区分は2025年に68.5%のシェアと市場を、高いコンポーネント密度、自動アセンブリ、密集した回路の設計およびより速い製造業プロセスを支える機能に分けました。 表面実装技術により、電子部品はプリント回路基板に直接取り付け、スペースの要件を減らし、より小型で軽量な電子機器の生産をサポートできます。 消費者向け電子機器、自動車用電子機器、通信、産業機器の幅広い用途で、市場規模を強化しています。 自動電子機器製造および小型化装置に対する需要の増加は、さらなる採用をサポートしています。
表面実装技術セグメントは、2026年から2033年にかけて17.4%のCAGRで最速の成長を記録し、電子機器の小型化、コンポーネント密度の上昇、および自動化されたPCBアセンブリの継続的な拡大によって駆動されます。 表面実装技術は、高速配置、板寸法削減、生産効率の向上により、製造上の優位性を提供します。 車両、接続デバイス、通信インフラ、スマートコンシューマー製品への電子機器の統合が増加し、コンパクトで信頼性の高いPCBアセンブリの需要が高まります。 高密度・高機能な電子システムの開発を継続し、セグメントの強固な成長を維持することが期待されます。
- エンドユーザーによる
エンド ユーザーに基づいて、表面の台紙の技術の電子工学の包装の市場は消費者電子工学、宇宙空間及び防衛、自動車、テレコミュニケーションおよび他に分けられます。 消費者用電子機器のセグメントは、スマートフォン、タブレット、コンピュータ、ウェアラブルデバイス、家電製品、およびその他の接続された電子機器における表面実装技術の広範な使用によって支えられ、2025年に42.8%のシェアで市場を支配しました。 コンシューマーエレクトロニクスメーカーは、コンパクトで軽量で高密度な回路アセンブリを必要とし、より小さな製品設計でより大きな機能に対応します。 スマート機器の普及、コネクティビティの向上、および継続的な製品イノベーションの推進は、高度な電子パッケージングの需要をさらに支持しています。 消費者向け電子機器の量産も自動化された表面実装アセンブリの大規模な採用をサポートしています。
自動車分野は、自動車の電子コンテンツを増加させ、電気自動車の採用を増加させ、先進的なドライバー・アシスタンスとコネクティッド・カー・テクノロジーの拡大により、19.3%のCAGRで最速成長を発揮するプロジェクトです。 現代の車は、電子制御ユニット、センサー、通信モジュール、インフォテイメントシステム、およびバッテリー管理電子機器を統合し、コンパクトで信頼性の高い電子アセンブリの要求を作成します。 車両の電動化とソフトウェア定義の車両アーキテクチャへの移行は、自動車で使用される電子部品の数と複雑性をさらに高めています。 高密度で耐久性のある電子パッケージングの要件を成長させることで、自動車用途の採用を加速することが期待されています。
- コンポーネントタイプ別
部品のタイプに基づいて、表面の台紙の技術の電子工学の包装の市場は活動的な部品、受動の部品および電気機械部品に分けられます。 アクティブなコンポーネントのセグメントは、2025年に48.6%のシェアで市場を支配し、統合回路、プロセッサ、半導体デバイス、および現代の電子システム全体で他のアクティブな電子部品の広範な統合に向けました。 高処理能力、コンパクトな回路アーキテクチャ、および高度な機能の需要の増加は、表面実装アセンブリのアクティブコンポーネントの使用をサポートしています。 消費者用電子機器、自動車用電子機器、通信機器、および接続機器の拡張は、プリント基板に組み込まれたアクティブコンポーネントのボリュームをさらに高めています。 連続した半導体の統合および装置小型化は活動的な部品のための信頼できる包装の解決のための要求を増強します。
電気機械部品セグメントは、コネクタ、スイッチ、リレー、センサーなどの電気機械装置をコンパクト電子アセンブリに統合することにより、2026年から2033年までのCAGRで最速の成長を登録する予定です。 自動化、車両の電動化、産業用接続、スマート電子製品の拡張は、信頼性の高い電気機械部品の必要性が増加しています。 接続されたシステムの採用は、密集された回路基板内の電力、信号、データ伝送をサポートできるコンパクトなコンポーネントの要件も増加しています。 自動車・産業用途における小型電気機械設計の高度化、電子コンテンツの高まりが期待されるため、セグメントの拡大が期待されています。
サーフェスマウント・テクノロジー・エレクトロニクスパッケージング・マーケットの最大のシェアはどの地域ですか
- 北米は、2025年に40.0%の最大の収益シェアを誇る表面実装技術電子機器包装市場を占め、半導体および電子機器メーカーの強い存在感で支持し、消費者エレクトロニクスの生産を拡大し、自動車電子機器の需要を増加させ、半導体製造インフラにおける実質的な投資を増加させました。 米国、カナダ、メキシコに拠点を構えるエレクトロニクス製造のエコシステムを整備し、コンパクト、高密度、信頼性の高い電子アセンブリ向けに、表面実装技術の広範な採用をサポートします。
- また、半導体製造能力の拡大、先進電子機器の需要増加、電気自動車の普及、国内半導体・電子機器の生産を支える政府の取り組みなどにもメリットがあります。 人工知能、モノデバイスのインターネット、5Gインフラ、および高度な自動車電子機器の統合が高密度および自動表面実装技術アセンブリの需要をさらに強化しています。 北米は、メーカーが生産能力を拡大し、先進的な電子パッケージング技術に投資し続けるため、主要な地位を維持することが期待されています。
米国の表面の台紙の技術の電子工学の包装の市場洞察
米国表面実装技術電子パッケージング市場は、先進的な電子部品、半導体デバイス、接続製品、および高性能コンピューティングシステムに対する需要の増加による強力な成長を目撃しています。 先進的なパッケージング技術への重要な投資や、自動車、航空宇宙、防衛、通信、および消費者電子機器の電子システムに対する需要の増加など、先進的な半導体および電子機器業界からの国の利点。 人工知能、モノのインターネット、データセンターインフラ、電気自動車技術の拡大により、小型、高密度、信頼性の高い電子アセンブリの要件がさらに高まります。 また、国内半導体製造・先進技術の開発を支える政府の取り組みが市場拡大に貢献しています。
アジア・パシフィック・サーフェス・マウント・テクノロジー・エレクトロニクスパッケージング・マーケット・インサイト
アジア太平洋表面実装技術電子パッケージング市場は、地域最大級の半導体製造拠点が推進する強烈な成長を目撃し、消費者エレクトロニクス産業を拡大し、自動車電子機器の生産を増加させ、先進エレクトロニクス製造における投資を成長させることが期待されています。 中国、日本、韓国、インドなどの国々は、半導体および電子機器の生産能力を強化し、表面実装技術ソリューションの大きな需要を生み出しています。 電気自動車、スマートフォン、コネクティッドデバイス、人工知能システム、5Gインフラの採用を増加させ、市場拡大をサポートします。 国内半導体製造施設や先進技術エコシステムの開発を目的とする政府の取り組みは、グローバル市場における地域の位置を強化しています。
日本表面の台紙の技術の電子工学の包装の市場洞察
日本表面実装技術電子機器包装市場は、先進の電子機器製造能力、強い半導体産業、自動車・家電業界向けに安定した成長を目撃しています。 日本のメーカーは、小型電子機器、自動車システム、産業機器、通信技術をサポートする高密度および自動表面実装技術ソリューションを採用しています。 半導体製造、ロボティクス、人工知能、電気自動車技術への投資を増加させ、市場成長に貢献します。 また、エレクトロニクス部品メーカーや技術サプライヤーの日本が設立したエコシステムが、高度表面実装技術と電子パッケージングソリューションの継続的な採用をサポートしています。
中国表面の台紙の技術の電子工学の包装の市場洞察
中国の表面実装技術電子包装市場は急速に拡大しています, 国の大規模な電子機器製造産業によってサポートされています, 成長する半導体生産能力, 消費者の電子機器や自動車電子機器の需要の増加. 国内半導体製造設備及び先進エレクトロニクス技術への投資を加速させ、自動・高密度電子アセンブリソリューションの要求が高まります。 電動車両、通信インフラ、人工知能アプリケーション、モノのインターネットの急速な拡大により、表面実装技術の需要が高まっています。 また、国内半導体・電子機器の製造を強化することを目的とした政府の取り組みは、表面実装技術電子包装の主要市場として中国における地位を支持しています。
U.K. 表面の台紙の技術の電子工学の包装の市場洞察
U.K.の表面の台紙の技術の電子工学の包装の市場は大気および防衛、自動車、テレコミュニケーション、産業オートメーションおよび消費者の適用を渡る高度の電子工学の採用の増加によって支えられる安定した成長を経験します。 半導体技術、コネクティッドデバイス、電気自動車システム、高度な製造への投資は、コンパクトで信頼性の高い電子アセンブリの需要を創出しています。 人工知能、モノ技術のインターネット、高性能な電子システムは、表面実装技術の採用をさらに支持しています。 また、先進エレクトロニクス製造能力の開発と技術の革新への継続的な投資は、市場拡大に貢献しています。
ドイツ表面の台紙の技術の電子工学の包装の市場洞察
ドイツ表面実装技術電子包装市場は、国の強力な自動車製造拠点、先進産業分野、エレクトロニクス産業の確立、オートメーション技術の採用の増加により着実に拡大しています。 電気自動車や高度な自動車電子機器システムの生産を成長させ、コンパクト、高密度、信頼性の高い電子アセンブリの需要が高まっています。 人工知能、モノの産業インターネット、ロボティクス、コネクティッド製造システムのさらなる統合により、表面実装技術の導入を支援しています。 また、ドイツは、産業オートメーション、半導体技術、先端製造に重点を置き、市場開拓を続けていきます。
表面の台紙の技術の電子工学の包装の市場の主要な企業はどれですか。
表面の台紙の技術の電子工学の包装の企業は主に下記のものを含んでいます:
- ASEテクノロジーホールディング株式会社. (中国)
- アンコール技術(米国)
- JCETグローバル(中国)
- シリコンウェア精密工業株式会社(中国)
- パワーテックテクノロジー株式会社(中国)
- トンフマイクロエレクトロニクス株式会社(中国)
- Lingsenの精密企業、株式会社(中国)
- Sigurd Corporation (中国)
- 株式会社オース(中国)
- Tianshui Huatianの技術Co.、株式会社(中国)
- ユタック(シンガポール)
- キングユアン電子工業株式会社(中国)
- ChipMOSの技術Co.、中国
- フォルモサ・アドバンスト・テクノロジーズ株式会社(台湾)
表面の台紙の技術の電子工学の包装の市場の最新の開発は何ですか。
- ASE Technology Holding Co., Ltd.は、2025年9月、高性能コンピューティング、人工知能、その他の先進的な電子機器の需要の高まりをサポートする先進半導体パッケージングおよびテスト機能の拡張を続けました。 2.5Dおよび3D包装ソリューションを含む高度なパッケージング技術への投資は、半導体デバイスにおける高集積、性能の向上、効率的な熱管理の必要性を反映しています。 この開発は、表面実装技術電子機器包装エコシステム内の高度なパッケージング技術への継続的なシフトを強調しています。
- 2025年8月、Amkor Technologyは、高度なパッケージング機能を強化し、人工知能、高性能コンピューティング、自動車、通信アプリケーションからの需要増加をサポートしました。 ウェーハレベルのパッケージング、システムインパッケージ、2.5D/3Dパッケージング技術など、高度なパッケージングソリューションのポートフォリオを拡大しています。 これらの開発は、ますます複雑な電子機器に対応するための高密度半導体パッケージングソリューションの高度化の採用を実証しています。
- 2025年6月、JCET Globalは、高性能コンピューティング、自動車電子機器、通信アプリケーションに焦点を合わせ、高度なパッケージングおよびテスト機能を拡張しました。 ウェーハレベルのパッケージング、システム・イン・パッケージ、その他先進的な半導体パッケージング技術を通じて提供を強化。 この開発は、コンパクトで高性能な電子パッケージの要求の増加をサポートし、高度なパッケージングソリューションの広範な採用に貢献します。
- 2025年5月、パワーテックテクノロジー株式会社は、半導体パッケージングおよびテスト機能に投資し、メモリ、ロジック、高性能半導体アプリケーションに対する需要の高まりに対応しました。 高い密度、改善された電気性能およびより大きい信頼性を要求する会社の包装の技術サポートますます高度の半導体装置。 これらの開発は、エレクトロニクス製造業界における高度なパッケージングとアセンブリ能力の継続的な重要性を強調しています。
- 株式会社トンフマイクロエレクトロニクスは、今後も半導体パッケージング・検査業務を強化し、コンピューティング、通信、自動車電子機器、家電製品、家電製品など、幅広い用途に対応してまいります。 先進的なパッケージング技術により、小型化、高集積化、半導体性能向上の要求に応える能力を拡充しました。 この開発は、世界的な電子パッケージング市場でのアウトソーシングされた半導体アセンブリおよびテストプロバイダの増加の役割を反映しています。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











