


글로벌 고형 장기 이식 시장, 장기(신장, 간, 췌장, 심장, 폐, 소장, 신장/췌장, 기타), 제품(조직 제품, 면역억제제, 보존액), 치료(면역억제제, 단일클론항체 , 기타), 최종 사용자(병원, 재택 치료, 전문 센터, 기타), 유통 채널(병원 약국, 온라인 약국, 소매 약국)별 – 산업 동향 및 2029년까지의 전망.
Solid Organ Transplantation Market Size와 개요는 무엇입니까
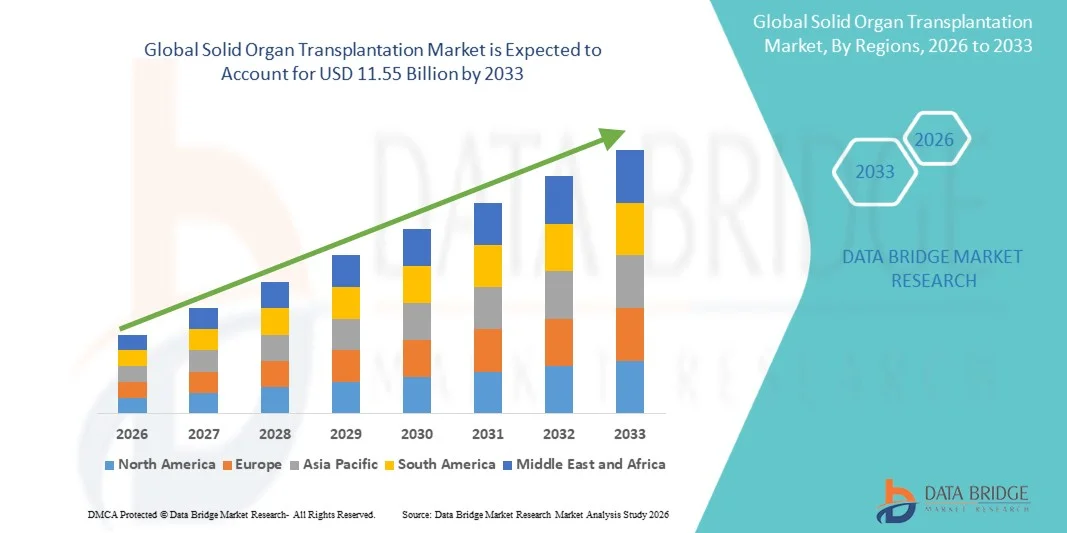
- Data Bridge Market 연구 분석 글로벌 단단한 기관 이식 시장 규모가 평가되었습니다.2025년 USD 7.88 억견적 요청50억 달러, 에 의해4.90%의 CAGR예측 기간
- 시장 성장은 끝 단계 장기 실패의 상승에 의해 크게 연료를 공급, 증가만성 질환병원 및 전문 의료 센터를 통해 치료 결과를 개선하기 위해, 이식 절차 및 기관 보존 시스템에 대한 부담 및 지속적인 기술 진도
- 또한, 생명 절약 치료 옵션에 대한 수요 증가, 고급 immunosuppressive 치료의 상승 채택, 의료 인프라의 투자 증가는 현대 의료 시스템의 중요한 구성 요소로 Solid Organ Transplantation 솔루션을 구축하고있다. 이 융합 요인은 단단한 조직 이식 해결책의 uptake를 가속하고, 기업의 성장을 두드러지게 합니다
시장 크기 & Forecast
- 글로벌 시장 가치 (2025) : USD 7.88 억
- 예상 시장 가치 (2033): USD 11.55 억
- 캐스트 CAGR (2026–2033): 4.90%
Solid Organ Transplantation Market의 주요 Takeaways는 무엇입니까
- 이식 절차, 기관 보전 체계, immunosuppressive 치료, 및 포스트 transplant 감시 서비스를 포함하여 단단한 조직 이식 해결책은 병원과 특기 이식 센터의 맞은편에 환자 생존 결과를 개량하기 위하여 그들의 중요한 역할 때문에 병원과 특기 이식 센터를 통하여 현대 의료 시스템의 점점 중요한 성분이고
- 고체 기관 이식 솔루션의 escalating 수요는 만성 신장 질환, 간 경색, 심장 마비, 당뇨병 관련 합병증의 상승에 의해 주로 연료를 공급하고, 기증자 관리 및 외과 성공률에 대한 개선과 함께 고급 생활 절약 치료 옵션에 대한 인식을 성장
- 북아메리카는 지배했습니다단단한 기관 이식 시장2025년 약 41.8%의 가장 큰 수익 공유로, 고급 의료 인프라가 특징인, 높은 이식 절차 볼륨, 그리고 주요 산업 선수의 존재, 신장, 간, 심장, 폐 이식에 실질적인 성장을 경험하는 미국과 기술 혁신과 강력한 장기 기부 네트워크에 의해 지원
- Asia-Pacific은 가장 빠르게 성장하는 지역이 될 것으로 예상됩니다.단단한 기관 이식 시장중국, 인도, 일본, 한국, 동남아시아의 장기 기부에 대한 인식을 증가, 만성 질환 부담 증가, 의료 관광 증가, 의료 인프라 확장에 따른 예측 기간 동안
- 2025년에 64.2%의 가장 큰 시장 수익 점유율을 차지하는 immunosuppressive 세그먼트는 이식 후 급성 및 만성 초안 거부를 방지하기 위해 기반 역할을 수행했습니다.
보고서 범위 및Solid Organ Transplantation 시장 세그먼트
관련 기사 |
Solid Organ Transplantation Key 시장 통찰력 |
|
Segments 적용 |
|
|
국가 덮음 |
북아메리카
·
아시아 태평양
중동 및 아프리카
대한민국
|
|
핵심 시장 선수 |
|
|
시장 기회 |
|
|
Value 추가 데이터 Infosets |
시장 가치, 성장률, 세그먼트, 지리적 범위 및 주요 플레이어와 같은 시장 시나리오에 대한 통찰력 외에도 데이터 브리지 시장 연구에 의해 큐레이터 시장 보고서는 심층적 인 전문가 분석, 환자 분석, 파이프라인 분석, 가격 분석 및 규제 프레임 워크를 포함합니다. |
Solid Organ Transplantation Market의 핵심 트렌드는 무엇입니까
"AI 통합 및 Advanced Organ Preservation Technologies를 통한 임상 결과 강화·
- 세계 단단한 기관 이식 시장에서의 중요한 그리고 가속 추세는 인공 지능 (AI), 디지털 이식 모니터링 도구 및 고급 기관 보전 시스템의 성장 채택으로 기증자-recipient matching, 외과 결과 및 포스트-전환 치료 개선. 이 혁신은 이식 가치 사슬의 맞은편에 효율성을 강화하고 있습니다
- AI-powered Analysis는 점점 더 많은 사람들이 기부자 기관 할당, 예측 거부 위험, 그리고 임상 데이터에 근거한 이식 의사 결정
- 예를 들어, 미국과 유럽의 이식 센터는 신장과 간 이식 후보에 대한 호환성 평가를 개선하기 위해 AI 보조 매칭 모델을 사용합니다.
- 기계 주입의 증가 사용 및 차세대 장기 보전 기술은 장기 생존력과 마진 기증자 기관의 활용율을 향상하여 이식을 변환하고 있습니다.
- 또 다른 중요한 추세는 원격 환자 모니터링 및 디지털 준수 도구의 상승 채택으로 포스트-분석 수신자를위한 clinicians를 활성화하여 생명 징후, immunosuppressant 준수 및 초기 합병증을 추적 할 수 있습니다. 예를 들어, 최고의 병원은 방전 후 신장과 심장 이식 환자를 모니터링하기 위해 모바일 이식 치료 플랫폼을 배치하고 있습니다.
- 또한, xenotransplantation 연구, 재생 의학 및 생물 공학 기관의 지속적인 발전은 전 세계적으로 도우미 부족을 해결하기 위해 장기적인 기회를 창출하고 있습니다.
- 이 변화는 지능, 기술 지원, 그리고 outcome 집중된 이식 치료는 근본적으로 혁신적인 해결책을 위한 장기 보충 치료 및 모는 수요에 있는 기대를 재 형성합니다
Solid Organ Transplantation 시장 역학
관련 기사
“조직 실패 사례 및 확장 Transplant Infrastructure”
- 만성 신장 질환, 간 경련, 심장 마비 및 폐 질환으로 인한 end-stage 장기 장애의 증가는 고체 기관 이식 시장의 주요 드라이버입니다. 성장 질병 부담은 크게 삶의 변화에 대한 수요 증가
- 이식 프로그램, 개량된 외과 성공률 및 더 나은 reimbursement 지원은 더 accelerating 시장 성장입니다
- 예를 들어, 미국, 스페인, 인도 및 사우디 아라비아와 같은 국가는 국가 이식 네트워크 및 기부자 인식 프로그램에 투자하여 절차량을 늘리고 있습니다.
- immunosuppressive 치료에 있는 전진은 또한 많은 환자를 위한 더 많은 viable 처리 선택권을 만들기 장기 graft 생존을 개량했습니다
- 또한, 장기 기부에 대한 인식과 감소 된 기부자 등록의 사용은 여러 시장에서 기부자 풀을 확장하는 데 도움이
- 병원의 지속적인 현대화, 이식 센터, 중요한 관리 인프라는 예측 기간에 걸쳐 시장 확장을 지속할 것으로 예상됩니다.
스트레인트/Challenge
"기부자 부족, 높은 절차 비용 및 거부 위험·
- Solid Organ Transplantation Market을 억제하는 주요 과제 중 하나는 이식 대기 목록에서 환자의 성장 수와 관련하여 기증 기관의 지속적 부족입니다. 이 공급 주문 간격은 크게 전 세계적으로 절차 볼륨을 제한합니다.
- 높은 이식 및 일생 수술 후 관리 비용은 또한 장벽을 유지하고, 특히 더 낮은 보험 및 보험 인구에서
- 예를 들어, 심장, 간 및 폐 이식과 같은 절차는 종종 실질적인 수술비, ICU 관리 및 장기 면역 억제제 비용을 포함
- 그라프의 위험, 감염 및 기타 포스트-변환 합병증은 임상 불확실성 및 의료 부담을 늘리고 있습니다.
- 또한, 규제 복잡성, 윤리적 인 우려 및 개발 지역의 제한된 이식 인프라는 더 넓은 시장 접근을 제한 할 수 있습니다.
- 도너 풀 확장, 비용 효율적인 관리 통로, 고급 거부 모니터링을 통해 이러한 장벽을 극복하고 장기 보존에 대한 지속적인 혁신은 지속적인 시장 성장에 필수적입니다
Solid Organ Transplantation Market Segmented란
시장은 기관, 제품, 치료, 최종 사용자 및 유통 채널을 기준으로 구분됩니다.
• 조직
기관의 기초에, 단단한 조직 이식 시장은 신장, 간, pancreas, 심장, 폐, 작은 활, 신장/pancreas 및 다른 사람으로 구분됩니다. 신장 세그먼트는 2025 년에 46.5%의 가장 큰 시장 수익 공유를 지배하고, 끝 단계 신장 질환, 당뇨병, 고혈압 및 만성 신장 질환의 높은 글로벌 우선 순위에 의해 구동. Kidney 이식은 장기적인 dialysis와 비교된 환자에 있는 강한 임상 성공율 및 뜻깊은 개선 때문에 가장 일반적으로 실행된 단단한 기관 이식 절차 남아 있습니다. 생활 도우미 이식에 대한 인식을 더 지원되는 세그먼트 성장. 정부 환급 프로그램 및 이식 레지스트리의 확장은 주요 시장에서도 향상된 액세스를 제공합니다. 병원은 수술 의정서 및 수술 후 관리 통로를 설치하기 때문에 신장 이식 프로그램을 계속합니다. Renal complications와 노인 인구 상승 환자 수요. Donor-recipient 어울리는 기술에 있는 전진은 성공 결과를 강화했습니다. 개량된 immunosuppressive 요법은 거절 위험을 감소시키고 장기 graft 생존을 지원했습니다. Emerging economies는 또한 nephrology와 이식 인프라를 확장하고 있습니다. 대체 치료에 대한 강한 수요는 전 세계적으로 지속적인 절차 볼륨. 이 요소는 2025 년에 총 신장 세그먼트 지배를 보장합니다.
폐 세그먼트는 2026에서 2033 %의 가장 빠른 성장률을 목격하기 위해 예상되며, 만성 폐쇄성 증가로 연료를 공급합니다.폐 질환, 폐섬유증, cystic fibrosis 및 진보된 호흡 실패. Lung 이식은 기존 치료에 반응하지 않는 환자를 위한 생활 절약 선택권으로 중요성을 얻는다. 도너 폐 보전 시스템의 개선과 전 비보 폐 멸균 기술은 이식성 확대. thoracic 수술의 임상 전문지식을 성장시키는 것은 procedural outcomes를 개량합니다. pulmonologists 중 이식 옵션에 대한 인식은 또한 추천을 증가. 특수 센터는 고급 호흡기 이식 프로그램을 확장하고 있습니다. 더 나은 포스트 transplant 감염 관리는 생존율을 지원합니다. 중요한 관리 인프라에 대한 투자 증가 더 aid 채택. 만성 퇴출 방지에 대한 연구는 장기적인 신뢰를 강화하고 있습니다. 몇몇 국가는 기관 기부 인식 캠페인을 강화하고 있습니다. 모니터링 시스템의 기술 진도는 또한 성장을 지원합니다. 이 요소는 가장 빠르게 성장하는 기관 세그먼트로 폐 이식.
• 제품
제품의 기초에, 단단한 조직 이식 시장은 조직 제품, immunosuppressive 약 및 보전 해결책으로 구분됩니다. immunosuppressive 약 세그먼트는 2025 년에 58.7%의 가장 큰 시장 매출 점유율을 기록했으며, 이식 절차에 따라 불량 방지를위한 수명이 필요합니다. tacrolimus와 같은 약, cyclosporine, mycophenolate mofetil,코르티코스테론, 그리고 더 새로운 대리인은 포스트 transplant 관리에서 근본적으로 남아 있습니다. 지속적인 치료 요구는 뗏목 수명을 통하여 반복 수익을 생성합니다. Physicians는 개별화 된 immunosuppressive Orthons에 크게 의존하여 퇴출 통제 및 감염 위험을 완화합니다. 전 세계 처방전 수요를 직접 늘리고 있습니다. 개발된 의료 시스템에 강한 reimbursement 지원은 접근을 지속했습니다. 더 안전하고 더 많은 타겟된 치료에 대한 혁신은 세그먼트 성장을 강화했습니다. 병원 약국 및 특수 센터는 주요 분배 채널 남아있다. 이식 후 환자 생존율은 장기 약물 사용량을 연장했습니다. 모니터링 기술 향상 용량 최적화 및 준수. Generic 제품 가용성은 또한 시장에 내놓습니다. 이러한 요인은 세그먼트 지배를 유지.
보존 솔루션 세그먼트는 2026년에서 2033년까지 10.3%의 가장 빠른 CAGR를 목격할 것으로 예상되며, 이동 중에 장기 생존도를 늘리고 그라프 결과를 개선할 수 있습니다. 보존 솔루션은 신장, 간, 심장, 폐 이식에 있는 이식성 상해를 최소화하기 위해 중요합니다. 교차 국경 및 장거리 기관 공유 프로그램은 고급 스토리지 미디어에 대한 수요 증가. 저속 및 기계 주입 시스템의 기술 개선은 솔루션 사용을 지원합니다. 병원은 고르스크 도너 기관의 프리미엄 제형을 채택하고 있습니다. 장기 부족한 우려를 성장하는 것은 보전 혁신을 통해 마진 기증자의 더 나은 이용을 격려하고 있습니다. 감소된 합병증에 더 나은 보전을 연결하는 임상 증거는 채택을 지원합니다. Emerging 시장은 이식 물류 인프라에 투자하고 있습니다. 제조자는 개량한 efficacy를 가진 organ-specific 해결책을 발사하고 있습니다. Multi-organ 이식 센터의 수요도 증가합니다. 더 나은 찬 사슬 체계 더 지원 성장. 이 요인은 보존 해결책을 가장 빠르게 성장하는 제품 세그먼트 만듭니다.
• 치료
처리의 기초에, 단단한 조직 이식 시장은 immunosuppressive, monoclonal 항체 및 다른 사람으로 구분됩니다. 2025년에 64.2%의 가장 큰 시장 수익 점유율을 차지하는 immunosuppressive 세그먼트는 이식 후 급성 및 만성 초안 거부를 방지하는 기반 역할을 수행했습니다. 표준 정비 약사는 전형적으로 calcineurin 억제물, antiproliferative 대리인 및 corticosteroids를 포함합니다. 이 치료는 수술 후 즉시 관리되며 종종 인생을 위해 계속됩니다. 글로벌 이식 절차는 크게 지원되는 치료 수요를 증가시킵니다. 병원의 임상 의정서는 강력하게 설치된 immunosuppressive 조합에 달려 있습니다. 치료 약물의 전진은 치료 정밀도와 안전성을 개선했습니다. 장기적인 후속 프로그램 증가된 부착률. graft 보전에 대한 인식을 더 강화 uptake. 브랜드 및 일반 의약품의 가용성 지원 감당성. 강한 의사 친밀감은 신뢰를 지속했습니다. 신흥 시장에서의 확장 된 이식 적용도 추가 수요. 이러한 요인은 immunosuppressive 세그먼트의 리더십을 보장합니다.
단일 클론 항체 세그먼트는 2026에서 2033 %의 가장 빠른 CAGR를 목격하기 위해 계획되었으며, 인덕션 요법 및 내성 거부 에피소드의 치료에 사용함으로써 연료를 공급합니다. 특정 면역 통로를 대상으로 한 에이전트는 선택된 환자에서 향상된 결과를 가진 정밀 기반 억제를 제공합니다. 병원은 점점 고위험 환자의 단일 클론 항체를 사용합니다. Biologics Manufacturing의 발전은 제품 가용성을 향상시킵니다. 임상 시험은 더 나은 안전 단면도를 가진 차세대 항체 치료법을 계속합니다. 개인화 된 이식 약에 대한 수요가 채택을 지원합니다. Physicians 값은 기존 의약품에 의존도를 줄일 수있는 메커니즘을 대상으로합니다. 전문 센터는 Biologic 기반 프로토콜을 확장하고 있습니다. 이식 면역학의 제약 회사에 의한 강력한 투자는 또 다른 드라이버입니다. 몇몇 지역에 있는 biologics를 위한 개량된 reimbursement는 접근을 지원합니다. 더 나은 생존은 장기적인 신뢰를 강화합니다. 이 요인 위치 monoclonal antibodies는 가장 빠른 성장 처리 세그먼트로.
• End-Users에 의해
최종 사용자의 기초에, 단단한 조직 이식 시장은 병원, homecare, speciality 센터 및 다른 사람으로 구분됩니다. 병원 세그먼트는 2025 년 61.8%의 가장 큰 시장 수익 공유를 지배하고, 이식 수술을 위한 1 차적인 센터로 모이는, 기증자 어울리는, 집중적인 배려 및 수술 후 감시. 의과 의사, 간과 의사, 심장 전문의, 심장 전문의, 심리학자, anesthesiologists, 및 이식 조정자를 포함한 병원 집 다임러 팀. 복잡한 인프라 요구 사항은 고체 기관 절차에 필수적인 병원을 만듭니다. 평가 및 후속 서비스 수요에 대한 높은 환자 유출. ICU 및 응급 치료의 가용성은 병원 리더십을 강화했습니다. 정부 승인 이식 프로그램은 주로 tertiary 병원에 집중됩니다. 수술 기기 및 의약품의 강력한 조달은 매출을 지원했습니다. 병원은 또한 주사 및 감염과 같은 합병증을 관리합니다. 교육 및 연구 활동은 더 자신의 지배력을 강화. 공인 이식 센터의 공신은 환자의 선호도를 지원합니다. 이식 단위의 지속적인 확장은 성장을 추가했습니다. 이러한 요인은 세그먼트 리더십을 보장합니다.
특수 센터 세그먼트는 2026에서 2033까지의 가장 빠른 CAGR를 목격하는 것으로 예상되며 전용 이식 초점 관리 통로에 대한 수요가 상승했습니다. 전문 센터는 평가, 수술 조정, 면역 테스트 및 장기 모니터링을 포함한 간소화 된 서비스를 제공합니다. 환자는 점점 집중된 전문성과 더 짧은 대기 시간을 가진 센터를 선호합니다. 진보된 진단 및 개인화한 처리 모형 지원 채택. 병원과의 협업은 추천 네트워크와 기부자 접근을 향상시킵니다. 이 센터는 종종 더 높은 procedural 효율성과 표적 환자 교육을 제공합니다. 전문 의료 인프라의 민간 투자 증가 능력. 이식을위한 국제 의료 관광 또한 성장을 지원합니다. Digital follow-up 시스템은 장기적인 결과를 향상시킵니다. 경험있는 다국적 팀은 환자 중의 신뢰를 강화합니다. 도시 의료 허브의 확장은 가속. 이 요인은 급속한 미래 성장을 몰고 있습니다.
• 배급 채널에 의하여
유통 채널의 기초에, Solid Organ Transplantation 시장은 병원 약국, 온라인 약국 및 소매 약국으로 구분됩니다. 병원 약국 세그먼트는 2025 년 54.6%의 가장 큰 시장 수익 점유율을 차지했으며, 고가치 immunosuppressants, Biologics 및 주변 수술 약의 통제 된 분배에 의해 구동됩니다. 대부분의 이식 환자는 수술 후 즉시 병원 시스템을 통해 약물을 직접받습니다. 병원은 정확한 투약, 모니터링 및 약물 상호 작용을 보장합니다. Centralized 조달 계약은 일관된 제품 공급을 지원합니다. Complex 찬 사슬 제품은 병원 약국을 통해서 일반적으로 취급됩니다. Inpatient와 outpatient 이식 진료소는 재순환 처방량을 생성합니다. 전자 의료 기록과 통합은 준수 및 안전성을 향상시킵니다. pharmacists는 또한 일생 약물 부착에 상담 환자를 상담합니다. 큰 tertiary 센터는 전 세계적으로 주요 구매자 남아 있습니다. Reimbursement 기구는 수시로 기관 분배를 호의합니다. 지속적인 후속 방문 지원 반복 수요. 이 요소는 2025 년에 지배력을 유지.
온라인 약국 세그먼트는 2026 년에서 2033 년 12.4%의 가장 빠른 CAGR를 목격 할 것으로 예상되며, 이식 환자를위한 편리한 장기 리필 서비스에 대한 수요가 증가합니다. Recipients는 가정 납품 높게 매력을 만들기 일생 약물 부착을 요구합니다. 온라인 플랫폼은 자동 리필 알림, 처방전 업로드 및 가격 비교 도구를 제공합니다. telemedicine 사용을 성장하는 것은 처방전에 순서 변환 비율을 가속합니다. 원격 영역의 환자는 전문 의학에 더 나은 액세스를 얻습니다. 구독 프로그램은 치료의 연속성을 향상시킵니다. 강화된 찬 사슬 근수는 과민한 약 납품을 지원합니다. 스마트 폰 침투는 전세계 디지털 약국 채택을 확장하고 있습니다. Cost-saving 제안과 충성도 프로그램은 사용자를 반복합니다. e-pharmacy 가동을 위한 규칙적인 기구는 점차적으로 개량됩니다. contactless 의료 구매에 대한 선호도는 모멘텀을 추가합니다. 이 드라이버는 온라인 약국을 가장 빠르게 성장하는 유통 채널 세그먼트.
Solid Organ Transplantation Market 지역 분석
- 북미는 2025 년에 약 41.8%의 가장 큰 수익 점유율을 가진 단단한 기관 이식 시장을 지배했습니다,고급 의료 인프라에 의해 구동, 호의를 베푸는 reimbursement 시스템, 및 지역 전체에 높은 이식 절차 볼륨. 주요 산업 선수와 잘 설립 된 이식 센터의 존재는 시장 성장을 크게 지원합니다. 장기적인 장애, 만성 신장 질환, 간 질환, 심장 장애의 전임 증가는 이식 절차에 대한 수요 증가
- 강력한 기관 기부 네트워크 및 효율적인 할당 시스템은 더 이식 접근성을 향상시킵니다. 외과 기술 및 immunosuppressive 치료에 있는 지속적인 기술 전진은 환자 결과를 개량합니다
- 정밀의학 및 포스트식 모니터링 솔루션의 채택은 임상적 성공률을 강화하고 있습니다. 기관 기부 인식 캠페인에 대한 정부 지원도 시장 확장에 기여합니다. 높은 의료 지출 및 강력한 보험 적용은 고급 이식 치료에 넓은 환자 액세스를 보장합니다. 북미는 예측 기간 동안 주요 위치를 유지 할 것으로 예상됩니다.
미국 Solid Organ Transplantation 시장 통찰력
미국단단한 기관 이식 시장가장 큰 수익 공유 캡처북미 내 2025, 신장, 간, 심장, 폐 이식 절차의 고용량에 의해 몰아. 높은 조직의 기부 및 할당 시스템의 국가 혜택은 이식 효율을 향상시킵니다. 최고의 이식 센터 및 전문 병원의 강한 존재는 고급 외과 수술을 지원합니다. 당뇨병, 고혈압, 간경증 등의 만성 질환의 전임 증가는 기관 교체 치료에 대한 수요를 운전하고있다. 장기 보전, 로봇 보조 수술 및 면역 억제제의 기술 혁신은 더 성공률을 강화하고 있습니다. 강한 reimbursement 기구 및 보험 적용은 이식 절차에 환자 접근을 개량합니다. 장기 기부에 대한 인식은 기부금 증가 재생 의약품 및 바이오 엔지니어링 기관의 지속적인 임상 연구 및 혁신도 시장 성장에 기여하고 있습니다. 미국은 지역 시장에서 주요 수익 기여자가 남아 있습니다.
유럽 단단한 Organ Transplantation 시장 통찰력
유럽의단단한 기관 이식 시장예측 기간 동안 실질적인 CAGR를 확장하기 위해 계획되어 강력한 공공 의료 시스템과 잘 구축 된 이식 네트워크에 의해 구동됩니다. 신장 장애, 심혈관 질환 및 간 질환과 같은 만성 질환의 전임은 이식 절차에 대한 수요가 증가합니다. 정부 지원 기관 기부 프로그램 및 국경 기관 공유 계약은 이식 가용성을 개선하고 있습니다. 면역흡수 치료의 고급 외과 능력과 증가 채택은 긍정적 인 환자 결과를 지원합니다. 독일, 프랑스, 스페인 및 미국과 같은 국가는 지역 성장에 중요한 기여자입니다. 의료 투자 및 장기 기부에 대한 인식 증가는 더 시장을 강화. post-transplant Monitoring을 위한 디지털 건강 플랫폼의 확장 사용은 환자 관리를 개량하고 있습니다. 이식 면역과 재생 의학의 지속적인 연구는 혁신을 지원합니다. 유럽은 강력하고 안정적인 이식 생태계를 유지합니다.
U.K. Solid Organ Transplantation 시장 통찰력
미국단단한 기관 이식 시장예측 기간 동안 주목할만한 CAGR에서 성장할 것으로 예상되며 NHS-backed transplant 프로그램에 의해 구동되고 장기 기부 인식을 증가합니다. 국가는 효율적인 매칭 및 할당을 지원하는 잘 조직 기부 레지스트리 시스템을 가지고 있습니다. 최종 단계 신장 질환과 간 질환의 상승은 이식 수요 증가. 고급 외과 전문 지식과 전문 이식 센터는 임상 결과를 향상시킵니다. 옵트 아웃 장기 기부 정책을 홍보하는 정부 이니셔티브는 기부금 가용성을 확장하고 있습니다. immunosuppressive 치료 및 수술 후 모니터링의 사용은 환자 생존율을 향상시킵니다. 연구 기관은 이식 의약품의 혁신에 적극적으로 기여하고 있습니다. 대중 인식 캠페인은 더 높은 기부자 참여를 격려하고 있습니다. 미국은 유럽 이식 시장에서 그 위치를 강화하기 위해 계속.
독일 Solid Organ Transplantation 시장 통찰력
독일단단한 기관 이식 시장예측 기간 동안 고려 가능한 CAGR에 확장 할 것으로 예상되며 고급 병원 인프라 및 강력한 임상 전문성으로 연료를 공급합니다. 독일은 유럽에서 가장 발전된 의료 시스템 중 하나이며 고품질의 이식 절차를 지원합니다. 만성 신장 질환, 심장 마비 및 간 질환의 발병률은 운전 수요입니다. 강력한 규제 프레임 워크는 안전하고 효율적인 조직 할당 프로세스를 보장합니다. 혁신적인 외과 기술의 채택은 이식 성공률을 향상시킵니다. Well-established organ 기부 프로그램 지원 꾸준한 공급 가용성. 포스트 transplant 배려 및 immunosuppressive 치료에 있는 성장 투자는 장기 환자 결과를 강화합니다. 재생 의약품 연구 및 바이오 엔지니어링 기관은 더 많은 시장 개발 지원. 독일은 유럽 이식 풍경에 중요한 기여자입니다.
Asia-Pacific Solid Organ Transplantation 시장 통찰력
아시아 태평양단단한 기관 이식 시장의료 인프라 확장, 만성 질환 부담, 장기 기부에 대한 인식 증가로 인해 가장 빠른 CAGR에서 성장하는 것이 좋습니다. 환자의 건강과 건강에 좋은 영향을 끼치지 않고, 환자의 건강에 좋은 영향을 미칩니다. 신장, 간 및 심혈관 질환의 인산 증가는 장기 교체 치료에 대한 수요를 크게 운전합니다. 중국, 인도, 일본, 한국, 동남아시아의 정부는 이식 인프라와 기부자 인식 프로그램에 투자하고 있습니다. 인도 및 태국과 같은 국가의 의료 관광을 확장하는 것은 더 발전 이식 절차입니다. 병원 기능 및 외과 기술의 개선은 outcomes를 강화하고 있습니다. 이식 절차에 대한 보험 적용의 상승은 감당할 수 있습니다. 글로벌 이식 네트워크와의 협업을 통해 역량을 강화하고 있습니다. Asia-Pacific는 예측 기간 동안 가장 빠르게 성장하는 지역을 유지할 것으로 예상됩니다.
일본 Solid Organ Transplantation 시장 통찰력
일본 여행단단한 기관 이식 시장국가의 고급 의료 시스템, 노후화 인구, 그리고 장기 실패 사례의 전임 증가로 인해 효모를 얻는다. 일본은 복잡한 수술 절차 및 포스트 transplant 관리에 강한 전문 지식을 가지고 있습니다. 신장 및 간 이식에 대한 수요는 시장 확장을 지원합니다. 정부 정책은 점차 장기 기부 인식 및 등록률을 향상시킵니다. 진보된 immunosuppressive 치료의 증가 사용은 이식 성공을 강화합니다. 의료 기술 및 정밀 의학의 강력한 통합은 더 나은 환자 결과를 지원합니다. 재생 의학과 인공 기관에 있는 연구는 시장에 더 강화하고 있습니다. 일본은 노인 건강에 중점을두고 수요에 크게 기여합니다. 외과 기술에 있는 지속적인 혁신은 장기 시장 성장을 지원합니다.
중국 단단한 Organ Transplantation 시장 통찰력
중국단단한 기관 이식 시장2025년 아시아 태평양에서 가장 큰 시장 수익 점유율을 차지하고, 큰 환자 인구에 의해 구동되고 의료 인프라를 빠르게 향상. 만성 신장 질환, 간 질환 및 심혈관 질환의 전임 증가는 이식에 대한 연비입니다. 병원 확장 및 이식 센터의 정부 투자는 고급 절차에 액세스 할 수 있습니다. 장기 기부에 대한 인식은 점차 기부금의 증가. 강력한 국내 의료 시스템 개발 및 의료 교육 프로그램 지원 임상 전문. 보험 적용은 이식 절차의 감당성 향상. 의료 기술 채택의 성장, 최소 침습 및 로봇 보조 서지 포함, outcomes 향상. 국제 이식기구와의 협력은 표준을 개선하고 있습니다. 중국은 예측 기간 동안 지역의 주요 성장 드라이버를 유지 할 것으로 예상됩니다.
Solid Organ Transplantation Market 공유하기
Solid Organ Transplantation 산업은 주로 잘 설립 된 회사에 의해 주도됩니다.
- F. Hoffmann-La Roche Ltd. (스위스)
- Novartis AG (스위스)
- 산피 S.A. (프랑스)
- Pfizer Inc. (미국)
- 머스크 & 주식회사. (미국)
- Johnson & Johnson (미국)
- AbbVie Inc. (미국)
- 브리스톨 마이어스 Squibb (미국)
- Astellas Pharma Inc. (일본)
- Takeda Pharmaceutical Company Limited (일본)
- GlaxoSmithKline plc (미국)
- Bayer AG (독일)
- (주)암젠
- AstraZeneca plc (미국)
- Viatris Inc. (미국)
- Sun Pharmaceutical Industries Ltd. (인도)
- Reddy의 Laboratories Ltd. (인도) 박사
- 주식회사 Cipla
- Lupin Limited (인도)
- Teva 제약 산업 (Israel)
Global Solid Organ Transplantation Market의 최신 개발
- 2021 년 3 월, 미국 식품 의약품 관리 (FDA)는 NYU Langone 건강에 의해 실시 된 최초의 유전자 편집 된 돼지 - 투 - 인간 신장 이식 연구 절차 승인. 이식 된 신장은 즉시 거부없이 뇌 리드 수신자에서 몇 일 동안 일반적으로 작동하며 xenotransplantation의 주요 이정표를 표시하고 글로벌 기관 부족을 해결하기위한 새로운 국경을 열어줍니다.
- 7월 2022일, 매사추세츠 종합병원의 연구원들은 전 비보 폐 주입 (EVLP) 기법의 성공적인 개발 및 검증을 보고했습니다. 전진은 두드러지게 사용 가능한 기증자 기관 풀을 확장하고 이식하기 전에 신체 외부 기관의 평가 및 수리를 가능하게함으로써 이식적인 성공률을 개선했습니다.
- 3 월 2023, MediGO 및 LiveOnNY는 미국 내 실시간 기관 추적 및 물류 플랫폼을 출시하여 기관 조달 및 이식 분야에서 투명성과 효율성을 향상시킵니다. 이 시스템은 수탁기관과 이식센터 사이에 지연 및 조정의 개선을 줄이고 운송 중에 기증자 기관의 최종 추적을 가능하게 합니다.
- 2023년 8월, TransMedics Group은 LifeCradle Heart Preservation Transport System을 포함한 Bridge to Life Ltd.의 인수를 발표했습니다. TransMedics의 조직 보존 기술 포트폴리오를 확장하고 휴대용 기관 주입 및 이식 물류 솔루션의 위치를 강화
- 1월 2024일, 미국 Organ Procurement and Transplantation Network (OPTN)는 2023년에 46,000개의 절차를 초과하는 미국에 있는 기관 이식이 있는 기록적인 이정표를 보고하고, 이식 활동에 있는 지속적인 성장을 반영하고 신장, 간, 심장 및 폐 이식의 맞물리는 효율성을 개량했습니다
- 6월 2024일, Fortune Business Insights는 글로벌 이식 시장이 2023년 1억 달러를 넘어 2032년까지 꾸준히 성장할 것으로 예상되고 있으며, 조직 장애 사례 상승, 기증기 프로그램 증가, 면역 치료 및 보존 기술 발전
- 8월 2024일, 사실. MR는 고체 기관 이식 시장이 2024년 약 4.9억 달러에 달하고 2034년을 통해 꾸준히 성장할 것으로 예상되고, 전 비보 기관 발산, 3D 바이오 엔지니어링 조직 및 글로벌 기관 부족을 해결하기 위해 Xenotransplantation 연구와 같은 혁신이 지원
- 1월 2025일, 미국 기관 조달 및 이식 네트워크 (OPTN)는 48,000 개 이상의 고체 기관 이식이 2024 년에 수행되었으므로 새로운 기록이 높은 3.3% 증가를 2023에 비해 표시합니다. 이 성장은 기증자 활용 효율을 반영하고 이식 인프라의 지속적인 확장
- 2025년 10월에서는, 연구원은 효소 근거한 기관 변환 기술에 있는 전진을 보편적인 혈액 유형 양립한 기관으로 기증기 신장의 변화를 가능하게 했습니다. 이 돌파구는 장기 거부 위험을 크게 감소시키고 환자 인구의 이식성 호환성을 확장 할 것으로 예상되며 이식 과학의 주요 혁신을 나타냅니다.
- 12월 2025일, NYU Langone Health and collaborators는 생활 환자에서 유전자 편집 된 돼지 신장 xenotransplantation에 임상 시험을 전진했습니다. 이 연구는 임상 가늠자 xenotransplantation에 가장 뜻깊은 단계의 한을 표시하고, 인간 이식을 위한 유전적으로 변화한 동물 기관을 이용하여 만성 기관 부족을 해결하는 것을 목표로 하고 있습니다
SKU-
세계 최초의 시장 정보 클라우드 보고서에 온라인으로 접속하세요

- 대화형 데이터 분석 대시보드
- 높은 성장 잠재력 기회를 위한 회사 분석 대시보드
- 사용자 정의 및 질의를 위한 리서치 분석가 액세스
- 대화형 대시보드를 통한 경쟁자 분석
- 최신 뉴스, 업데이트 및 추세 분석
- 포괄적인 경쟁자 추적을 위한 벤치마크 분석의 힘 활용
목차
1 서론
1.1 연구 목적
1.2 시장 정의
1.3 글로벌 고형장기 이식 시장 개요
1.4 통화 및 가격
1.5 제한
1.6 대상 시장
2 시장 세분화
2.1 주요 내용
2.2 글로벌 고형장기 이식 시장 규모 파악
2.2.1 공급업체 포지셔닝 그리드
2.2.2 기술 수명선 곡선
2.2.3 삼각대 데이터 검증 모델
2.2.4 시장 가이드
2.2.5 다변량 모델링
2.2.6 위에서 아래로의 분석
2.2.7 챌린지 매트릭스
2.2.8 애플리케이션 적용 범위 그리드
2.2.9 측정 표준
2.2.10 공급업체 점유율 분석
2.2.11 역학 모델링
2.2.12 주요 1차 면접의 데이터 포인트
2.2.13 주요 보조 데이터베이스의 데이터 포인트
2.3 글로벌 고형 장기 이식 시장: 연구 스냅샷
2.4 가정
3 시장 개요
3.1 드라이버
3.2 제약
3.3 기회
3.4 과제
4 요약
5가지 프리미엄 인사이트
5.1 PESTEL 분석
5.2 포터의 5가지 경쟁 세력 모델
6가지 산업 통찰력
6.1 특허 분석
6.1.1 특허 현황
6.1.2 USPTO 번호
6.1.3 특허 만료
6.1.4 EPIO 번호
6.1.5 특허 강도 및 품질
6.1.6 특허 청구항
6.1.7 특허 인용
6.1.8 특허 소송 및 라이선스
6.1.9 특허 파일
6.1.10 특허 취득 내용
6.1.11 기술 배경
6.2 성숙 시장별 약물 치료율
6.3 인구 통계적 추세: 모든 발생률에 미치는 영향
6.4 환자 흐름도
6.5 주요 가격 책정 전략
6.6 주요 환자 등록 전략
6.7 전문가와의 인터뷰
6.8 기타 KOL 스냅샷
7 역학
7.1 성별별 발생률
7.2 치료율
7.3 사망률
7.4 약물 순응도 및 치료 전환 모델
7.5 환자 치료 성공률
8 합병 및 인수
8.1 라이센스
8.2 상용화 계약
9 규제 프레임워크
9.1 규제 승인 절차
9.2 규제 승인의 용이성
9.3 규제 승인 경로
9.4 라이센스 및 등록
9.5 시판 후 감시
9.6 우수 제조 기준(GMPS) 지침
10 파이프라인 분석
10.1 임상 시험 및 단계 분석
10.2 약물 치료 파이프라인
10.3 3단계 후보자
10.4 2단계 후보자
10.5 1단계 후보자
10.6 기타(임상 전 및 연구)
표 1 고형 장기 이식 시장의 글로벌 임상 시험 시장
회사명 치료 영역
XX XX
XX XX
XX XX
XX XX
XX XX
XX XX
출처: 보도자료, 연례 보고서, SEC 제출 서류, 투자자 프레젠테이션, 기타 정부 자료, 2차 자료 입력 기반 분석, 전문가 인터뷰
표 2 단계별 고형장기이식 시장 제품 및 프로젝트 분포
프로젝트 단계 수
전임상/연구 프로젝트 XX
임상 개발 XX
1단계 XX
2단계 XX
3상 XX
미국 신청/승인되었으나 아직 시판되지 않음 XX
총 XX
출처: 보도자료, 연례 보고서, SEC 제출 서류, 투자자 프레젠테이션, 기타 정부 자료, 2차 자료 입력 기반 분석, 전문가 인터뷰
표 3 치료 영역 및 단계별 고형 장기 이식 시장별 프로젝트 분포
치료 영역 전임상/연구 프로젝트
XX XX
XX XX
XX XX
XX XX
XX XX
총 프로젝트 XX
출처: 보도자료, 연례 보고서, SEC 제출 서류, 투자자 프레젠테이션, 기타 정부 자료, 2차 자료 입력 기반 분석, 전문가 인터뷰
표 4 과학적 접근 방식 및 단계별 고형 장기 이식 시장별 프로젝트 분포
기술 전임상/연구 프로젝트
XX XX
XX XX
XX XX
XX XX
XX XX
총 프로젝트 XX
출처: 보도자료, 연례 보고서, SEC 제출 서류, 투자자 프레젠테이션, 기타 정부 자료, 2차 자료 입력 기반 분석, 전문가 인터뷰
그림 1 고형 장기 이식 시장 R&D 개요 기반 상위 기업
출처: 보도자료, 연례 보고서, SEC 제출 서류, 투자자 프레젠테이션, 기타 정부 자료, 2차 자료 입력 기반 분석, 전문가 인터뷰
11 시판 약물 분석
11.1 약물
11.1.1 브랜드 이름
11.1.2 제네릭 이름
11.2 치료적 적응증
11.3 약물의 약리학적 분류
11.4 약물의 주요 적응증
11.5 시장 현황
11.6 약물 유형
11.7 약물 복용량 양식
11.8 복용량 가용성
11.9 약물 투여 경로
11.1 투여 빈도
11.11 약물 통찰력
11.12 규제 기준, 안전 데이터 및 효능 데이터, 시장 독점권 데이터 등 약물 개발 활동 개요.
11.12.1 시장 전망 예측
11.12.2 교차 경쟁
11.12.3 치료 포트폴리오
11.12.4 현재 개발 시나리오
12 시장 접근
12.1 10년 시장 전망
12.2 임상 시험 최근 업데이트
12.3 연간 신규 FDA 승인 약물
12.4 약물 제조업체 및 거래
12.5 주요 약물 섭취
12.6 현재 치료 관행
12.7 예정된 치료의 영향
13 R&D 분석
13.1 비교 분석
13.2 약물 개발 환경
13.3 규제 이정표에 대한 심층적 통찰력
13.4 치료 평가
13.5 자산 기반 협업 및 파트너십
14 시장 개요
14.1 드라이버
14.2 제약
14.3 기회
14.4 과제
15 세계 장기 이식 시장 (장기별)
15.1 개요
15.2 신장 이식
15.3 간 이식
15.4 심장 이식
15.5 폐 이식
15.6 췌장 이식
15.7 소장 이식
15.8 기타
16 글로벌 고형 장기 이식 시장 (제품별)
16.1 개요
16.2 치료
16.2.1 면역억제제
16.2.1.1. 칼시네우린 억제제(CNI)
16.2.1.1.1. 사이클로스포린
16.2.1.1.1.1 네오랄
16.2.1.1.1.2 산디뮨
16.2.1.1.1.3 기타
16.2.1.1.2. 타크롤리무스(프로그라프)
16.2.1.1.3. 기타
16.2.1.2. 항증식제
16.2.1.2.1. 아자티오프린(이무란)
16.2.1.2.2. 미코페놀레이트 모페틸(MMF)
16.2.1.2.3. 사이클로포스파마이드
16.2.1.2.4. 레플루노마이드
16.2.1.2.5. 기타
16.2.1.3. MTOR 억제제
16.2.1.3.1. 시롤리무스
16.2.1.3.2. 에베롤리무스
16.2.1.3.3. 템시롤리무스
16.2.1.3.4. 리다포롤리무스
16.2.1.3.5. 기타
16.2.1.4. 코르티코스테로이드
16.2.1.4.1. 메틸프레드니솔론
16.2.1.4.2. 덱사메타손
16.2.1.4.3. 프레드니솔론
16.2.1.4.4. 기타
16.2.1.5. 스타틴 요법
16.2.1.6. 알킬화제
16.2.1.7. 인터루킨 억제제
16.2.1.8. 특정 림프구 신호 전달 억제제
16.2.2 항약물 항체
16.2.2.1. 단일클론항체
16.2.2.1.1. 마케팅됨
16.2.2.1.1.1 무로모나브-CD3
16.2.2.1.1.2 바실릭시맙
16.2.2.1.1.3 벨라타셉트
16.2.2.1.1.4 알렘투주맙
16.2.2.1.1.5 기타
16.2.2.1.2. 조사 중
16.2.2.1.2.1 알렘투주맙
16.2.2.1.2.2 리툭시맙
16.2.2.1.2.3 기타
16.2.2.2. TNF-알파 억제제
16.2.2.2.1. 인플릭시맙
16.2.2.2.2. 아달리무맙
16.2.2.2.3. 기타
16.2.2.3. 기타
16.2.3 치료용 혈장 교환(TPE)
16.2.4 정맥주사 면역글로불린(IVIG)
16.3 보존 용액
16.3.1 솔루션 유형별
16.3.1.1. UW
16.3.1.2. 유로-콜린스
16.3.1.3. 벨저의 MPS
16.3.1.4. 쿠스토디올 HTK
16.3.1.5. 셀시오르
16.3.1.6. 퍼파덱스
16.3.1.7. 폴리솔
16.3.1.8. 비아스판
16.3.1.9. 기타
16.3.2 보존 방법에 따라
16.3.2.1. 정적 보존 방법
16.3.2.2. 동적 보존 방법
16.3.2.2.1. 저체온 기계 관류 보존
16.3.2.2.2. 정상 체온 기계 관류
16.3.2.2.3. 산소 관류
16.3.2.2.4. 기타
16.3.2.3. 기타
16.4 티슈 제품
16.5 기타
17 글로벌 고형 장기 이식 시장 (투여 경로별)
17.1 구두
17.1.1 태블릿
17.1.2 캡슐
17.1.3 기타
17.2 부모
17.2.1 정맥 주사
17.2.2 피하
17.2.3 기타
17.3 기타
18 장기 기증 유형별 글로벌 고형 장기 이식 시장
18.1 개요
18.2 사망한 기증자
18.3 생체 기증자
19 글로벌 고형 장기 이식 시장 (약품 브랜드별)
19.1 개요
19.2 브랜드
19.2.1 프로그램
19.2.2 셀셉트
19.2.3 조트레스
19.2.4 라파무네
19.2.5 기타
19.3 제네릭
처방 방식별 20개 글로벌 고형 장기 이식 시장
20.1 개요
20.2 일반의약품(OTC)
20.3 처방 기반
인구 유형별 21개 글로벌 고형 장기 이식 시장
21.1 개요
21.2 남성
21.2.1 청년(30세 미만)
21.2.2 중년기(30~50세)
21.2.3 노인(65세 이상)
21.3 여성
21.3.1 청년(30세 미만)
21.3.2 중년기(30~50세)
21.3.3 노인(65세 이상)
22 최종 사용자별 글로벌 고형 장기 이식 시장
22.1 개요
22.2 병원
22.2.1 유형별
22.2.1.1. 공개
22.2.1.2. 개인
22.2.2 티어별
22.2.2.1. 1단계
22.2.2.2. 2단계
22.2.2.3. 3단계
22.3 전문 진료소
22.4 가정 건강 관리
22.5 외래 수술 센터
22.6 학술 및 연구 기관
22.7 기타
23 글로벌 고형 장기 이식 시장 (유통 채널별)
23.1 개요
23.2 직접 입찰
23.3 소매 판매
23.3.1 오프라인 약국
23.3.1.1. 병원 약국
23.3.1.2. 의료용품 및 의약품
23.3.1.3. 기타
23.3.2 온라인 약국
23.3.2.1. 전자상점
23.3.2.2. 회사 웹사이트
23.3.2.3. 기타
23.4 기타
24 글로벌 고형장기 이식 시장, 기업 현황
24.1 회사 점유율 분석: 글로벌
24.2 회사 점유율 분석: 북미
24.3 회사 점유율 분석: 유럽
24.4 회사 점유율 분석: 아시아 태평양
24.5 회사 점유율 분석: 중동 및 아프리카
24.6 합병 및 인수
24.7 신제품 개발 및 승인
24.8 확장
24.9 규제 변경
24.1 파트너십 및 기타 전략적 개발
지역별 25개 글로벌 고형 장기 이식 시장
글로벌 고형 장기 이식 시장(위에 제공된 모든 세분화는 이 장에서 국가별로 표시됨)
25.1 북미
25.1.1 미국
25.1.2 캐나다
25.1.3 멕시코
25.2 유럽
25.2.1 독일
25.2.2 프랑스
25.2.3 영국
25.2.4 헝가리
25.2.5 리투아니아
25.2.6 오스트리아
25.2.7 아일랜드
25.2.8 노르웨이
25.2.9 폴란드
25.2.10 이탈리아
25.2.11 스페인
25.2.12 러시아
25.2.13 터키
25.2.14 네덜란드
25.2.15 스위스
25.2.16 유럽 기타 지역
25.3 아시아 태평양
25.3.1 일본
25.3.2 중국
25.3.3 대한민국
25.3.4 인도
25.3.5 호주
25.3.6 싱가포르
25.3.7 태국
25.3.8 말레이시아
25.3.9 인도네시아
25.3.10 필리핀
25.3.11 베트남
25.3.12 아시아 태평양의 나머지 지역
25.4 남미
25.4.1 브라질
25.4.2 아르헨티나
25.4.3 페루
25.4.4 남미의 나머지 지역
25.5 중동 및 아프리카
25.5.1 남아프리카 공화국
25.5.2 글로벌
25.5.3 아랍에미리트
25.5.4 이집트
25.5.5 쿠웨이트
25.5.6 이스라엘
25.5.7 중동 및 아프리카의 나머지 지역
25.6 주요 국가별 주요 통찰력
26 글로벌 고형장기 이식 시장, SWOT 및 DBMR 분석
27 글로벌 고형 장기 이식 시장, 회사 프로필
27.1 테바제약 USA, Inc.
27.1.1 회사 개요
27.1.2 수익 분석
27.1.3 지리적 존재
27.1.4 제품 포트폴리오
27.1.5 최근 개발 사항
27.2 위프셀파마닷컴
27.2.1 회사 개요
27.2.2 수익 분석
27.2.3 지리적 존재
27.2.4 제품 포트폴리오
27.2.5 최근 개발 사항
27.3 애드바케어 파마
27.3.1 회사 개요
27.3.2 수익 분석
27.3.3 지리적 존재
27.3.4 제품 포트폴리오
27.3.5 최근 개발 사항
27.4 노바티스 AG
27.4.1 회사 개요
27.4.2 수익 분석
27.4.3 지리적 존재
27.4.4 제품 포트폴리오
27.4.5 최근 개발 사항
27.5 닥터 레디스 연구소 주식회사
27.5.1 회사 개요
27.5.2 수익 분석
27.5.3 지리적 존재
27.5.4 제품 포트폴리오
27.5.5 최근 개발 사항
27.6 아포텍스 주식회사
27.6.1 회사 개요
27.6.2 수익 분석
27.6.3 지리적 존재
27.6.4 제품 포트폴리오
27.6.5 최근 개발 사항
27.7 스트라이드 파마 사이언스 리미티드
27.7.1 회사 개요
27.7.2 수익 분석
27.7.3 지리적 존재
27.7.4 제품 포트폴리오
27.7.5 최근 개발 사항
27.8 아스텔라스 파마 US, Inc.
27.8.1 회사 개요
27.8.2 수익 분석
27.8.3 지리적 존재
27.8.4 제품 포트폴리오
27.8.5 최근 개발 사항
27.9 아코드 헬스케어 US
27.9.1 회사 개요
27.9.2 수익 분석
27.9.3 지리적 존재
27.9.4 제품 포트폴리오
27.9.5 최근 개발 사항
27.1 바이오콘
27.10.1 회사 개요
27.10.2 수익 분석
27.10.3 지리적 존재
27.10.4 제품 포트폴리오
27.10.5 최근 개발 사항
27.11 글렌마크 파마슈티컬스 US 주식회사
27.11.1 회사 개요
27.11.2 수익 분석
27.11.3 지리적 존재
27.11.4 제품 포트폴리오
27.11.5 최근 개발 사항
27.12 타지파마그룹
27.12.1 회사 개요
27.12.2 수익 분석
27.12.3 지리적 존재
27.12.4 제품 포트폴리오
27.12.5 최근 개발 사항
27.13 알켐
27.13.1 회사 개요
27.13.2 수익 분석
27.13.3 지리적 존재
27.13.4 제품 포트폴리오
27.13.5 최근 개발 사항
27.14 콩코드 바이오텍
27.14.1 회사 개요
27.14.2 수익 분석
27.14.3 지리적 존재
27.14.4 제품 포트폴리오
27.14.5 최근 개발 사항
27.15 파나세아 바이오텍
27.15.1 회사 개요
27.15.2 수익 분석
27.15.3 지리적 존재
27.15.4 제품 포트폴리오
27.15.5 최근 개발 사항
27.16 마일런 NV
27.16.1 회사 개요
27.16.2 수익 분석
27.16.3 지리적 존재
27.16.4 제품 포트폴리오
27.16.5 최근 개발 사항
27.17 닉산제약
27.17.1 회사 개요
27.17.2 수익 분석
27.17.3 지리적 존재
27.17.4 제품 포트폴리오
27.17.5 최근 개발 사항
27.18 웰로나 파마
27.18.1 회사 개요
27.18.2 수익 분석
27.18.3 지리적 존재
27.18.4 제품 포트폴리오
27.18.5 최근 개발 사항
27.19 사노피
27.19.1 회사 개요
27.19.2 수익 분석
27.19.3 지리적 존재
27.19.4 제품 포트폴리오
27.19.5 최근 개발 사항
27.2 루핀제약 주식회사
27.20.1 회사 개요
27.20.2 수익 분석
27.20.3 지리적 존재
27.20.4 제품 포트폴리오
27.20.5 최근 개발 사항
27.21 오펠라 헬스케어 인터내셔널 SAS
27.21.1 회사 개요
27.21.2 수익 분석
27.21.3 지리적 존재
27.21.4 제품 포트폴리오
27.21.5 최근 개발 사항
27.22 헬씨라이프파마프라이빗리미티드
27.22.1 회사 개요
27.22.2 수익 분석
27.22.3 지리적 존재
27.22.4 제품 포트폴리오
27.22.5 최근 개발 사항
27.23 지더스 파마슈티컬스 주식회사
27.23.1 회사 개요
27.23.2 수익 분석
27.23.3 지리적 존재
27.23.4 제품 포트폴리오
27.23.5 최근 개발 사항
27.24 AMNEAL 제약 LLC
27.24.1 회사 개요
27.24.2 수익 분석
27.24.3 지리적 존재
27.24.4 제품 포트폴리오
27.24.5 최근 개발 사항
27.25 AADI 바이오사이언스 주식회사
27.25.1 회사 개요
27.25.2 수익 분석
27.25.3 지리적 존재
27.25.4 제품 포트폴리오
27.25.5 최근 개발 사항
27.26 보존 솔루션 주식회사
27.26.1 회사 개요
27.26.2 수익 분석
27.26.3 지리적 존재
27.26.4 제품 포트폴리오
27.26.5 최근 개발 사항
27.27 장기 보존 용액
27.27.1 회사 개요
27.27.2 수익 분석
27.27.3 지리적 존재
27.27.4 제품 포트폴리오
27.27.5 최근 개발 사항
27.28 오르가녹스
27.28.1 회사 개요
27.28.2 수익 분석
27.28.3 지리적 존재
27.28.4 제품 포트폴리오
27.28.5 최근 개발 사항
27.29 OPSL 그룹
27.29.1 회사 개요
27.29.2 수익 분석
27.29.3 지리적 존재
27.29.4 제품 포트폴리오
27.29.5 최근 개발 사항
27.3 XVIVO 관류
27.30.1 회사 개요
27.30.2 수익 분석
27.30.3 지리적 존재
27.30.4 제품 포트폴리오
27.30.5 최근 개발 사항
27.31 샌도르
27.31.1 회사 개요
27.31.2 수익 분석
27.31.3 지리적 존재
27.31.4 제품 포트폴리오
27.31.5 최근 개발 사항
27.32 파라고닉스 테크놀로지스
27.32.1 회사 개요
27.32.2 수익 분석
27.32.3 지리적 존재
27.32.4 제품 포트폴리오
27.32.5 최근 개발 사항
27.33 AOPO 조직
27.33.1 회사 개요
27.33.2 수익 분석
27.33.3 지리적 존재
27.33.4 제품 포트폴리오
27.33.5 최근 개발 사항
27.34 카디오링크 그룹
27.34.1 회사 개요
27.34.2 수익 분석
27.34.3 지리적 존재
27.34.4 제품 포트폴리오
27.34.5 최근 개발 사항
27.35 에센셜 파마슈티컬스 LLC
27.35.1 회사 개요
27.35.2 수익 분석
27.35.3 지리적 존재
27.35.4 제품 포트폴리오
27.35.5 최근 개발 사항
27.36 트랜스메딕스
27.36.1 회사 개요
27.36.2 수익 분석
27.36.3 지리적 존재
27.36.4 제품 포트폴리오
27.36.5 최근 개발 사항
27.37 살프 스파
27.37.1 회사 개요
27.37.2 수익 분석
27.37.3 지리적 존재
27.37.4 제품 포트폴리오
27.37.5 최근 개발 사항
참고: 프로필에 포함된 회사는 전체 목록이 아니며, 이전 고객 요구 사항에 따른 것입니다. 저희는 100개 이상의 회사를 조사했으며, 요청 시 회사 목록을 수정하거나 교체할 수 있습니다.
28 관련 보고서
29 결론
30 설문지
31 데이터 브리지 시장 조사에 관하여

연구 방법론
데이터 수집 및 기준 연도 분석은 대규모 샘플 크기의 데이터 수집 모듈을 사용하여 수행됩니다. 이 단계에는 다양한 소스와 전략을 통해 시장 정보 또는 관련 데이터를 얻는 것이 포함됩니다. 여기에는 과거에 수집한 모든 데이터를 미리 검토하고 계획하는 것이 포함됩니다. 또한 다양한 정보 소스에서 발견되는 정보 불일치를 검토하는 것도 포함됩니다. 시장 데이터는 시장 통계 및 일관된 모델을 사용하여 분석하고 추정합니다. 또한 시장 점유율 분석 및 주요 추세 분석은 시장 보고서의 주요 성공 요인입니다. 자세한 내용은 분석가에게 전화를 요청하거나 문의 사항을 드롭하세요.
DBMR 연구팀에서 사용하는 주요 연구 방법론은 데이터 마이닝, 시장에 대한 데이터 변수의 영향 분석 및 주요(산업 전문가) 검증을 포함하는 데이터 삼각 측량입니다. 데이터 모델에는 공급업체 포지셔닝 그리드, 시장 타임라인 분석, 시장 개요 및 가이드, 회사 포지셔닝 그리드, 특허 분석, 가격 분석, 회사 시장 점유율 분석, 측정 기준, 글로벌 대 지역 및 공급업체 점유율 분석이 포함됩니다. 연구 방법론에 대해 자세히 알아보려면 문의를 통해 업계 전문가에게 문의하세요.
사용자 정의 가능
Data Bridge Market Research는 고급 형성 연구 분야의 선두 주자입니다. 저희는 기존 및 신규 고객에게 목표에 맞는 데이터와 분석을 제공하는 데 자부심을 느낍니다. 보고서는 추가 국가에 대한 시장 이해(국가 목록 요청), 임상 시험 결과 데이터, 문헌 검토, 재생 시장 및 제품 기반 분석을 포함하도록 사용자 정의할 수 있습니다. 기술 기반 분석에서 시장 포트폴리오 전략에 이르기까지 타겟 경쟁업체의 시장 분석을 분석할 수 있습니다. 귀하가 원하는 형식과 데이터 스타일로 필요한 만큼 많은 경쟁자를 추가할 수 있습니다. 저희 분석가 팀은 또한 원시 엑셀 파일 피벗 테이블(팩트북)로 데이터를 제공하거나 보고서에서 사용 가능한 데이터 세트에서 프레젠테이션을 만드는 데 도움을 줄 수 있습니다.











