


Segmentação do mercado global de diagnóstico de leucemia mieloide aguda, por tipo de produto (instrumentos, consumíveis e acessórios), tipo de teste (exame de imagem, exame de sangue, teste de medula óssea, teste de biomarcador, imunofenotipagem, teste genético e outros), tipo de câncer (mieloblástico (M0), mieloblástico (M1), mieloblástico (M2), promielocítico (M3), mielomonocítico (M4), monocítico (M5), eritroleucemia (M6) e megacariocítico (M7)), faixa etária (65 anos ou mais, abaixo de 21 anos, 21 a 29 anos e 30 a 65 anos), gênero (masculino e feminino), usuário final (hospital, laboratórios associados, laboratórios independentes de diagnóstico, centros de diagnóstico por imagem, institutos de pesquisa do câncer e outros), canal de distribuição (licitação direta e vendas no varejo) - Tendências do setor e previsão até 2032
O que é o diagnóstico de leucemia mielóide aguda tamanho e taxa de crescimento
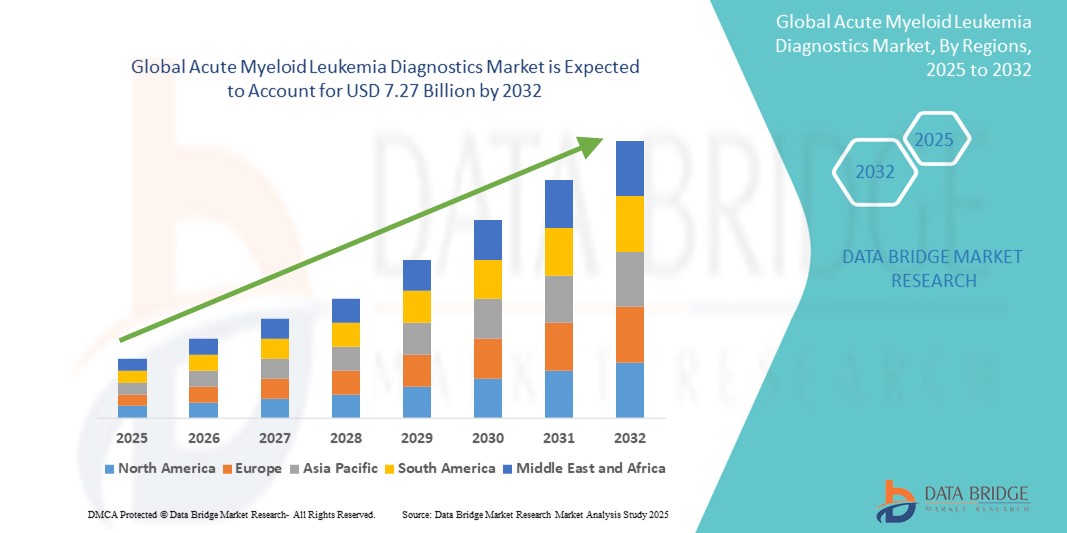
- De acordo com Data Bridge Market Research Analysis the o diagnóstico global de leucemia mielóide aguda foi avaliado noUSD 3,09 mil milhões em 2024e espera-se alcançar7,27 mil milhões de USD até 2032, em umaCAGR de 11,30%durante o período de previsão
- O crescimento do mercado é principalmente impulsionado pelo aumento da incidência dedoenças malignas hematológicas,aumento da população geriátrica e crescente sensibilização para a detecção precoce do cancro
- Além disso, avanços no diagnóstico molecular,sequenciamento de próxima geração(NGS), e diagnóstico companheiro estão permitindo a detecção de AML mais precisa e personalizada. Esses fatores estão aumentando coletivamente a eficiência diagnóstica e promovendo uma expansão significativa no mercado de diagnósticos de LMA.
Tamanho e previsão do mercado
- Valor de mercado global (2024):3,09 mil milhões de USD
- Valor de mercado previsto (2032):7,27 mil milhões de USD
- Previsões CAGR (2024-2032):11.30%
Quais são os principais takeaways dos diagnósticos de leucemia mielóide aguda
- Os diagnósticos de LMA, abrangendo uma ampla gama de exames, tais como imagem, análise sanguínea, biópsia da medula óssea, imunofenotipagem e perfil genético, são essenciais para o diagnóstico preciso e classificação de subtipos de leucemia para o planejamento eficaz do tratamento em várias faixas etárias
- A crescente incidência de LMA, especialmente entre indivíduos com 65 anos ou mais, juntamente com o aumento da conscientização de neoplasias hematológicas, e a crescente demanda por ferramentas de detecção em estágio inicial, está alimentando significativamente a adoção global de soluções diagnósticas
- A América do Norte dominou o mercado de diagnóstico de leucemia mieloide aguda com a maior participação de receita de 39% em 2024, apoiada por infraestrutura de saúde avançada, altos volumes de testes em hospitais e institutos de pesquisa de câncer, e crescente utilização de molecular ebiomarcador-== Ligações externas ==
- Ásia-Pacífico é projetado para ser a região de crescimento mais rápido no mercado de diagnóstico de leucemia mieloide aguda durante o período de previsão, devido à melhoria das capacidades diagnósticas, crescente população de pacientes, e acesso expandido através de canais de venda direta e varejo
- O segmento de consumíveis e acessórios dominou o mercado de diagnóstico de leucemia mieloide aguda com uma participação de 55,8% em 2024, devido à alta frequência de uso em laboratórios de diagnóstico independentes e centros de imagem
Relatar Escopo e Segmentação de Mercado dos Diagnósticos de Leucemia Mielóide Aguda
|
Atributos |
Leucemia Mielóide Aguda Diagnósticos Insights Principais Mercado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
|
Qual é a tendência chave nos diagnósticos de leucemia mielóide aguda
“Diagnósticos de precisão através de inovações genômicas e moleculares”
- Uma tendência significativa e acelerada no mercado global de diagnósticos de LMA é a integração de tecnologias moleculares avançadas, tais como sequenciamento de próxima geração (NGS), citometria de fluxo e diagnósticos acompanhantes, que estão reformulando como AML é detectada e classificada
- Por exemplo, as plataformas TruSight Oncologia e Thermo Fisher's Oncomine da Illumina permitem que os clínicos identifiquem mutações genéticas como a FLT3, NPM1 e a IDH1/2 que influenciam o planejamento do tratamento. Da mesma forma, QIAGEN oferece painéis moleculares para a monitorização mínima da doença residual (MDR), que são cada vez mais utilizados após o tratamento
- Plataformas de diagnóstico com IA também estão sendo empregadas para melhorar a eficiência do fluxo de trabalho do laboratório, interpretar conjuntos de dados complexos e reduzir os tempos de volta. Estes sistemas suportam a intervenção precoce sinalizando perfis genéticos de alto risco e marcadores celulares anormais
- A biópsia líquida está emergindo como uma ferramenta diagnóstica não-invasiva para LMA, oferecendo monitoramento em tempo real da doença e predição de recidiva, analisando DNA tumoral circulante (DNAct) em amostras de sangue
- A adoção sem descontinuidades de diagnósticos moleculares e integrados em IA dentro de centros especializados de câncer e instituições de pesquisa está conduzindo um novo padrão de precisão na detecção e estratificação de AML
- Essa tendência para testes individualizados de alta precisão está estabelecendo novos referenciais para diagnósticos clínicos, levando empresas como Bio-Rad e Guardant Health a investir em soluções mais sensíveis, escaláveis e clinicamente acionáveis para LMA.
Diagnóstico de Leucemia Mielóide Aguda Dinâmica do Mercado
Controlador
“Cidência crescente de LMA e avanços em ferramentas de detecção precoce”
- A crescente carga global de LMA, particularmente entre idosos e em regiões com populações em envelhecimento, é o principal motor para a crescente demanda por diagnósticos precisos e oportunos
- Por exemplo, a Leucemia & Lymphoma Society relatou mais de 20.000 novos casos de LMA anualmente apenas nos EUA, reforçando a necessidade de estratégias eficazes de detecção precoce. Em 2024, Abbott lançou um painel de testes hematológicos expandidos para acelerar o diagnóstico de LMA em ambientes hospitalares
- As inovações diagnósticas, tais como imunofenotipagem, citogenética e ensaios baseados em PCR, estão permitindo uma melhor diferenciação de subtipos e melhorando as decisões de tratamento, especialmente em casos de LMA de alto risco ou resistentes ao tratamento.
- A crescente ênfase clínica na intervenção precoce, aliada ao aumento dos investimentos em pesquisas hematológicas sobre câncer, está acelerando a adoção de soluções de diagnóstico multiparâmetros em hospitais, laboratórios de diagnóstico e centros de câncer.
- Além disso, iniciativas de conscientização e programas de rastreamento por organizações globais de saúde estão impulsionando maior disponibilidade e uso de kits de teste de LMA, especialmente em regiões de alta incidência
Restrição/Desafio
“Alto custo de testes moleculares e acesso limitado em regiões de baixo rendimento”
- O custo relativamente elevado de diagnósticos moleculares de LMA e painéis de GNG apresenta uma barreira significativa à adoção, particularmente em países de baixa e média renda sem sistemas de reembolso adequados.
- Por exemplo, plataformas abrangentes de perfis genômicos exigem infraestrutura de laboratório avançada, profissionais treinados e atualizações contínuas de software – elementos muitas vezes ausentes em regiões restritas a recursos
- Essa sobrecarga de custos é agravada por complexidades regulatórias e cobertura de seguro variável, limitando o acesso do paciente aos diagnósticos oportunos e personalizados.
- Para superar esses desafios, os organismos de saúde e as empresas de diagnóstico estão investindo em soluções escaláveis, econômicas e parcerias público-privadas, visando aumentar a acessibilidade e o acesso
- Apesar desses esforços, persistem disparidades na acessibilidade diagnóstica, reforçando a necessidade de colaboração internacional, educação clínica e investimento a longo prazo no desenvolvimento de capacidades de diagnóstico em mercados carentes
Como é segmentado o diagnóstico de leucemia mielóide aguda
O mercado é segmentado com base no tipo de produto, tipo de teste, tipo de câncer, faixa etária, sexo, usuário final e canal de distribuição.
- Por tipo de produto
Com base no tipo de produto, o mercado de diagnóstico de leucemia mieloide aguda é segmentado em instrumentos e consumíveis e acessórios. O segmento de consumíveis e acessórios dominou o mercado com a maior quota de receita de mercado de 55,8% em 2024, impulsionada pelo seu uso frequente em fluxos de trabalho diagnósticos, incluindo reagentes, lâminas e kits de ensaio usados em vários formatos de teste. São componentes essenciais em testes repetidos, como hemograma, avaliação da medula óssea e diagnóstico molecular.
Prevê-se que o segmento de instrumentos testemunhe a taxa de crescimento mais rápida de 9,8% de 2025 a 2032, alimentada por avanços tecnológicos e crescente demanda por sistemas automatizados de alto rendimento em laboratórios de diagnóstico. Aumentar o investimento em centros de câncer e automação laboratorial também está contribuindo para esse crescimento.
- Por tipo de ensaio
Com base no tipo de teste, o mercado de diagnóstico de leucemia mieloide aguda é segmentado em exame de imagem, teste de sangue, teste de medula óssea, teste de biomarcador, imunofenotipagem, teste genético, entre outros. O segmento de testes genéticos dominou o mercado com a maior parcela de receita de mercado de 22,8% em 2024, impulsionada pelo seu papel crítico na detecção de mutações fundamentais da LMA, como a LFT3 e a NPM1, que impactam diretamente as decisões de tratamento. A oncologia de precisão depende fortemente dessa ferramenta diagnóstica, particularmente para identificar pacientes elegíveis para terapias direcionadas.
O segmento de imunofenotipagem é esperado para testemunhar a taxa de crescimento mais rápida de 10,6% de 2025 a 2032, devido ao seu valor na classificação do subtipo e sua incorporação crescente em painéis diagnósticos padrão. A imunofenotipagem aumenta a acurácia diagnóstica e é amplamente utilizada tanto no diagnóstico inicial quanto na monitorização da recidiva.
- Por Tipo de Câncer
Com base no tipo de câncer, o mercado de diagnóstico de leucemia mieloide aguda é segmentado em mieloblástica (M0), mieloblástica (M1), mieloblástica (M2), promielocítica (M3), mielomonocítica (M4), monocítica (M5), eritroleucemia (M6) e megacariocítica (M7). O segmento mieloblástico (M2) teve a maior parcela de receita de mercado de 21,4% em 2024, devido à sua maior prevalência e perfis citogenéticos mais claros, facilitando a detecção e o tratamento utilizando modalidades diagnósticas atuais.
O segmento promielocítico (M3) é projetado para crescer no CAGR mais rápido de 11,2% de 2025 a 2032, apoiado por sua responsividade a tratamentos direcionados, como ATRA e trióxido de arsênio, que requerem diagnóstico preciso e precoce para resultados ótimos.
- Por grupo etário
Com base na faixa etária, o mercado de diagnóstico de leucemia mieloide aguda é segmentado em 65 e acima, 30-65, 21-29 e abaixo de 21. O segmento 65 ou superior dominou o mercado com a maior parcela de receita de 46,7% em 2024, impulsionada pela incidência significativamente maior de LMA em populações idosas. As mutações genéticas relacionadas à idade e o declínio do sistema imunológico contribuem para essa tendência, tornando o diagnóstico especialmente crítico neste grupo.
Espera-se que o segmento de 30 a 65 testemunhe a taxa de crescimento mais rápida de 9,4% de 2025 a 2032, alimentada pelo aumento da conscientização, rastreamentos de saúde proativos e maior acesso aos serviços avançados de diagnóstico entre a população em idade de trabalho.
- Por Sexo
Com base no gênero, o mercado de diagnóstico de leucemia mieloide aguda é segmentado em masculino e feminino. O segmento masculino detinha a maior parcela de receita de mercado de 58,1% em 2024, consistente com padrões epidemiológicos mostrando uma incidência ligeiramente maior de LMA em homens. Maiores taxas de diagnóstico entre os homens também podem estar associadas à detecção precoce devido a exames ocupacionais.
Espera-se que o segmento feminino cresça de forma constante durante o período de previsão, impulsionado pela maior conscientização, ampliação do acesso aos serviços de diagnóstico e inclusão crescente em ensaios clínicos e iniciativas de rastreamento de câncer em todo o mundo.
- Por Usuário Final
Com base no usuário final, o mercado de diagnóstico de leucemia mieloide aguda é segmentado para o hospital, laboratórios associados, laboratórios de diagnóstico independentes, centros de diagnóstico por imagem, institutos de pesquisa de câncer, entre outros. O segmento hospitalar dominou o mercado com a maior parcela de receita de 37,6% em 2024, atribuída à disponibilidade de serviços de diagnóstico abrangente e assistência integrada sob um mesmo teto, especialmente para casos agudos e de LMA de emergência.
Prevê-se que o segmento de laboratórios de diagnóstico independentes testemunhe a taxa de crescimento mais rápida de 10,1% de 2025 a 2032, impulsionada por tendências de terceirização, tempos de giro mais rápidos e expansão de serviços especializados de diagnóstico molecular para além dos ambientes hospitalares tradicionais.
- Por Canal de Distribuição
Com base no canal de distribuição, o mercado de diagnóstico de leucemia mieloide aguda é segmentado em concurso direto e vendas de varejo. O segmento de concurso direto teve a maior participação de receita de mercado de 61,4% em 2024, impulsionada por compras de grande volume por instituições públicas de saúde, centros de câncer e laboratórios financiados pelo governo.
Espera-se que o segmento de vendas de varejo cresça em um CAGR estável de 8,5% de 2025 para 2032, apoiado pelo aumento da descentralização dos serviços de diagnóstico, crescente demanda por kits de teste ponto de cuidado e acesso ampliado aos consumíveis de diagnóstico através de farmácias e plataformas online.
Qual região detém a maior parte dos diagnósticos de leucemia mielóide aguda
- A América do Norte dominou o mercado de diagnóstico de leucemia mieloide aguda com a maior parcela de receita de 39% em 2024, apoiada por infraestrutura de saúde avançada, altos volumes de testes em hospitais e institutos de pesquisa de câncer, e aumento do uso de testes moleculares e baseados em biomarcadores, particularmente nos EUA.
- Os profissionais de saúde e pacientes da região dependem cada vez mais de diagnósticos de precisão, como citometria de fluxo, testes genéticos e ensaios de biomarcadores para orientar a detecção precoce e planejamento personalizado de tratamento para LMA
- Esse crescimento regional é ainda apoiado por fortes gastos com saúde, redes bem estabelecidas de atenção ao câncer e políticas de reembolso favoráveis para serviços avançados de diagnóstico, posicionando a América do Norte como líder na adoção e avanço de diagnósticos de LMA em ambientes hospitalares e laboratoriais especializados
Leucemia Mielóide Aguda dos EUA Diagnostics Market Insight
O mercado de diagnóstico de leucemia mieloide aguda dos EUA captou a maior parcela de receita de 79,6% em 2024 na América do Norte, impulsionada pela alta prevalência de doenças, pela infraestrutura bem estabelecida de rastreamento de câncer e pela adoção generalizada de métodos diagnósticos avançados. Ferramentas de precisão como testes genéticos e citometria de fluxo são comumente utilizadas para diagnóstico precoce e monitoramento do tratamento. Além disso, frameworks de reembolso favoráveis, programas de sensibilização aumentada, e forte financiamento federal para pesquisa de leucemia continuam a reforçar a expansão do mercado nos EUA, particularmente em todo hospital e laboratório de pesquisa.
Europe Acute Myeloid Leukemia Diagnostics Market Insight
O mercado europeu de diagnóstico de leucemia mielóide aguda está projetado para crescer em um CAGR substancial ao longo do período de previsão, alimentado por crescentes investimentos em pesquisas sobre câncer, a implementação de planos nacionais de controle do câncer e uma população de envelhecimento suscetível a neoplasias hematológicas. A crescente demanda por diagnóstico precoce e preciso, aliada aos avanços tecnológicos em diagnóstico molecular e imagem, está impulsionando a adoção do mercado. Além disso, colaborações pan-europeias e diretrizes clínicas padronizadas estão incentivando a integração de novos diagnósticos em redes hospitalares e laboratórios especializados em oncologia.
U.K. Leucemia Mielóide Aguda Diagnostics Market Insight
Espera-se que o mercado de diagnóstico de leucemia mieloide aguda do Reino Unido cresça em um notável CAGR durante o período de previsão, impulsionado por forte apoio do governo para a medicina de precisão e iniciativas de detecção precoce. A crescente incidência de LMA em idosos e o acesso aos serviços de diagnóstico apoiados pela TAN suportam o crescimento. Além disso, a adoção de sequenciamento de próxima geração (NGS) e outras tecnologias de testes moleculares está aumentando, enquanto parcerias entre instituições acadêmicas e empresas de biotecnologia estão impulsionando a inovação e aumentando a precisão diagnóstica.
Leucemia Mielóide Aguda Alemanha Diagnostics Market Insight
Prevê-se que o mercado de diagnóstico de leucemia mielóide aguda da Alemanha se expanda em um considerável CAGR durante o período de previsão, impulsionado por uma robusta infraestrutura de saúde e alta adoção de tecnologias laboratoriais avançadas. Com forte ênfase na detecção precoce de câncer e crescente população geriátrica, ferramentas diagnósticas como análise citogenética, biópsia da medula óssea e imunofenotipagem estão testemunhando maior utilização. O foco estratégico da Alemanha na medicina personalizada também apoia a demanda por diagnósticos de LMA baseados em genômica.
Leucemia Mielóide Aguda Ásia-Pacífico Diagnostics Market Insight
O mercado de diagnóstico de leucemia mielóide aguda Ásia-Pacífico está pronto para crescer no CAGR mais rápido de 23,3% de 2025 a 2032, apoiado pelo aumento da conscientização do câncer, melhoria do acesso à saúde e expansão das capacidades diagnósticas em países-chave, como China, Índia e Japão. As iniciativas governamentais focadas na modernização da saúde e no rastreamento do câncer estão impulsionando o crescimento, juntamente com o aumento do investimento privado em laboratórios de diagnóstico. Menores custos de serviços de teste e crescente disponibilidade de profissionais qualificados estão aumentando o alcance diagnóstico em centros urbanos e semi-urbanos.
Japão Leucemia Mielóide Aguda Diagnostics Market Insight
O mercado de diagnóstico de leucemia mielóide aguda do Japão está ganhando força devido ao envelhecimento da população do país e à ampla cobertura de saúde, que apoia o rastreamento e diagnóstico de câncer de rotina. O foco do Japão na inovação e tecnologia médica está acelerando a adoção de testes genômicos, perfis de biomarcadores e plataformas de diagnóstico integradas. Além disso, as colaborações entre hospitais e empresas de biotecnologia estão avançando a disponibilidade de sofisticados serviços de testes AML em regiões urbanas e rurais.
Índia Leucemia Mielóide Aguda Diagnostics Market Insight
O mercado de diagnóstico de leucemia mielóide aguda da Índia teve a maior participação de receita de mercado na Ásia-Pacífico em 2024, impulsionado pelo aumento da incidência de leucemia, expansão da infraestrutura diagnóstica e aumento da conscientização sobre câncer de sangue. Iniciativas lideradas pelo governo para melhorar o acesso à assistência ao câncer, juntamente com crescentes investimentos do setor público e privado em patologia e diagnóstico molecular, são os principais motores do mercado. As soluções diagnósticas de custo-efetividade, juntamente com as inovações de saúde digital, estão estendendo os serviços de teste de LMA a uma base mais ampla de pacientes em cidades de nível I e nível II.
Mercado de Diagnósticos de Leucemia Mielóide Aguda
A indústria de diagnóstico de leucemia mieloide aguda é liderada principalmente por empresas bem estabelecidas, incluindo:
- F. Hoffmann- La Roche Ltd.(Suíça)
- Abbott(EUA)
- QIAGEN N. V. (Países Baixos)
- Bio-Rad Laboratories, Inc. (EUA)
- Illumina, Inc.. (EUA)
- Agilent Technologies, Inc. (EUA)
- Thermo Fisher Scientific Inc. (EUA)
- BD (EUA)
- Sysmex Corporation (Japão)
- Beckman Coulter, Inc. (EUA)
- Siemens Healthineers AG (Alemanha)
- GE HealthCare (EUA)
- PerkinElmer (EUA)
- Invitae Corporation (EUA)
- Natera, Inc. (EUA)
- Oxford Nanopore Technologies plc (U.K.)
- Guardant Health, Inc. (EUA)
- Myriad Genetics, Inc. (EUA)
- BIOMÉRIEUX (França)
- Cepheid (EUA)
Quais são os recentes desenvolvimentos no mercado global de diagnósticos de leucemia mielóide aguda
- Em maio de 2023, a Sysmex Corporation (Japão), líder em diagnósticos hematológicos, anunciou o lançamento de uma plataforma de teste de LMA baseada em citometria de fluxo aprimorada visando melhorar a precisão e a velocidade do diagnóstico de leucemia. A nova plataforma integra a análise automatizada com algoritmos de software avançados, permitindo aos clínicos diferenciar os subtipos de LMA com mais precisão. Este desenvolvimento enfatiza o compromisso de Sysmex com o avanço do diagnóstico hematológico e melhoria dos resultados clínicos para pacientes com LMA globalmente
- Em abril de 2023, F. Hoffmann-La Roche Ltd (Suíça) expandiu o acesso às soluções de sequenciamento de próxima geração (NGS) para diagnóstico de leucemia através de seu NAVIFY® Perfilador de mutação, projetado para ajudar oncologistas na interpretação de dados genéticos. Ao simplificar insights genômicos complexos, esta ferramenta melhora o planejamento personalizado do tratamento para pacientes com LMA. Este lançamento reforça o foco estratégico da Roche na oncologia de precisão e o papel crescente da genômica nos diagnósticos de LMA
- Em março de 2023, a Bio-Rad Laboratories, Inc. (EUA) revelou seu sistema atualizado QX600 Droplet Digital PCR (ddPCR), otimizado para detectar mutações de baixa frequência associadas à LMA. A tecnologia permite detecção sensível de doença residual mínima (MDR), auxiliando os clínicos no monitoramento da progressão da doença e resposta terapêutica. Este avanço mostra a ênfase da Bio-Rad em permitir o monitoramento precoce e preciso da doença usando diagnósticos moleculares avançados
- Em fevereiro de 2023, Illumina, Inc. (EUA) fez parceria com centros regionais de oncologia na Ásia para implementar painéis abrangentes baseados em NGS para leucemia, incluindo AML. A colaboração visa ampliar o acesso a soluções diagnósticas de alta qualidade em mercados emergentes, fornecendo protocolos de testes genômicos personalizados e suporte à interpretação clínica. Este esforço ilustra a estratégia global de expansão de Illumina e sua dedicação à democratização do acesso aos diagnósticos de câncer de alta precisão
- Em janeiro de 2023, a Agilent Technologies Inc. (EUA) lançou um novo painel mieloide dentro de seu portfólio SureSelect, projetado especificamente para a detecção de mutações clinicamente relevantes na LMA. O painel integra-se perfeitamente com fluxos de trabalho NGS e destina-se a apoiar pesquisas e diagnósticos em laboratórios clínicos. Esta inovação reflete o crescente investimento da Agilent em oncologia e a crescente demanda por soluções de teste AML baseadas em genes
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











