


Agricultura Global Segmentação do Mercado de Embalagens Químicas, Por Material (Plastic, Metal, Papel & Paperboard, e outros), Tipo de embalagem (Bottles & Jerrycans, Drums & Pails, Bags & Pouches, Contentores de massa intermediária, e outros), Aplicação (Pesticidas, Fertilizantes, Adjuvantes, e outros), Tipo de cultura (Cereais & Grãos, Sementes & Pulsos, Frutas & Vegetais, e outros)- Tendências e previsões industriais para 2033
Qual é o tamanho e a taxa de crescimento do mercado de embalagens químicas agrícolas
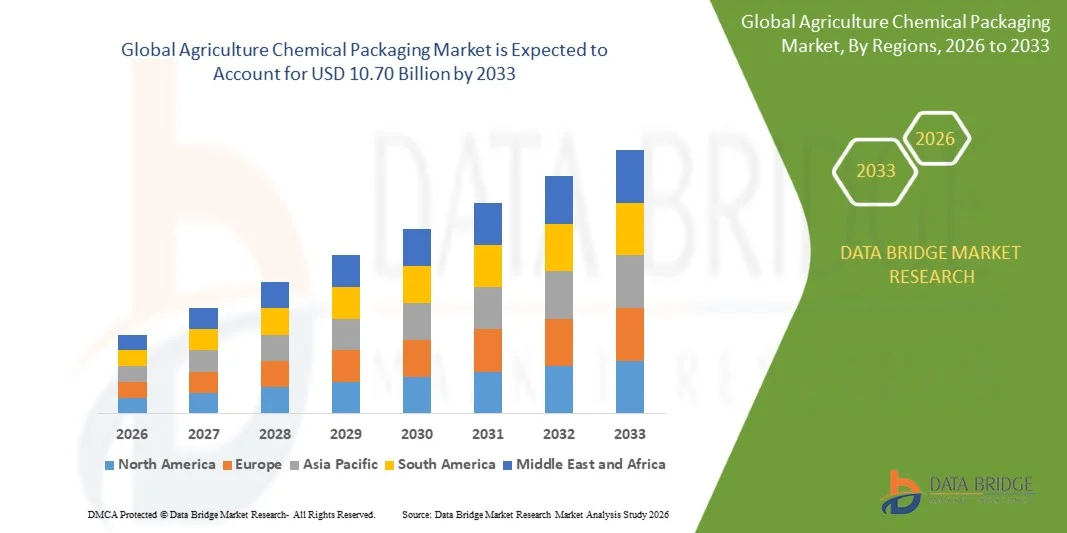
- Segundo a análise da Data Bridge Market Research, o mercado de embalagens químicas agrícolas foi avaliado emUSD 6,60 mil milhões em 2025e é projetado para alcançar10,70 mil milhões de USD até 2033, crescendo emCAGR de 6,40% de 2026 a 2033.
- O mercado está experimentando um crescimento consistente impulsionado pelo aumento do consumo de produtos e fertilizantes de proteção à cultura, reforço das regras de segurança e reciclagem de contêineres e expansão da produção agrícola na Ásia-Pacífico, América do Sul e América do Norte.
- A crescente mudança para recipientes recicláveis, reutilizáveis e evidentes, combinada com crescente investimento em sistemas de transferência fechados e programas de devolução de containers, está apoiando a adoção do mercado. As embalagens químicas agrícolas estão a ser aplicadas através deAcondicionamento agrícolaformatos,embalagem fungicidapara o controlo das doenças das culturas, etratamento de sementesprodutos, oferecendo aos produtores uma manipulação mais segura, dosagem precisa e resíduos relacionados com resíduos menores.
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): USD 6,60 Bilhões
- Valor de mercado esperado (2033): USD 10,70 Bilhões
- Previsões CAGR (2026-2033): 6,40%
- Região líder em 2025: Ásia-Pacífico
- Região de crescimento mais rápido: América do Sul
Quais são os principais destinos do mercado de embalagens de produtos químicos agrícolas
- A Ásia-Pacífico dominou o mercado de embalagens químicas agrícolas com a maior parte de receita de 40,85% em 2025, apoiada por grandes terras agrícolas, alto consumo de pesticidas e fertilizantes, e uma forte base de fabricantes de contêineres.
- Espera-se que a América do Sul seja a região de crescimento mais rápido em um CAGR de 8,10% de 2026 a 2033, alimentado pela expansão da área de soja e milho no Brasil, aumento do uso da proteção da cultura e adoção crescente de recipientes returnáveis.
- O segmento plástico liderou o mercado com uma participação de 62,35% em 2025, impulsionada pela natureza leve, quimicamente resistente e econômica das garrafas HDPE, jerrycans e tambores.
- Papel e cartão é o tipo de material de crescimento mais rápido, projetado para registrar um CAGR de 7,90%, refletindo a crescente demanda por sacos recicláveis e caixas para formulações secas e fertilizantes granulares.
- O segmento de garrafas e berrycans dominou a categoria tipo embalagem com uma receita de 38,70% em 2025, liderada pelo uso amplo de herbicidas líquidos, inseticidas e fungicidas.
- Os pesticidas representaram 57,40% do market share em 2025, apoiados pelo alto consumo de herbicidas, inseticidas e fungicidas que necessitam de recipientes à prova de vazamento certificados pela ONU.
- O segmento de fertilizantes é a categoria de aplicação de maior crescimento, com CAGR de 8,20%, impulsionado pela crescente demanda por formulações de nutrientes líquidos e especiais fornecidos em recipientes reutilizáveis.
Segmentação do Mercado de Embalagens Químicas
|
Atributos |
Agricultura Embalagens químicas Mercados-chave |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de importação, visão geral da capacidade de produção, análise do consumo de produção, análise de tendências de preços, cenário de mudança climática, análise da cadeia de suprimentos, análise da cadeia de valor, visão geral da matéria-prima/consumíveis, critérios de seleção de fornecedores, Análise de PESTLE, Análise de Porter e quadro regulatório. |
Qual é a tendência chave no mercado de embalagens de produtos químicos agrícolas
- A embalagem agroquímica está mudando de recipientes de uso único para formatos recicláveis, enxaguados e reutilizáveis como fabricantes, distribuidores e reguladores dão maior ênfase à gestão de recipientes e redução de resíduos.
- Por exemplo, em julho de 2023, de acordo com Iowa State University Extension and Outreach, o Conselho de Reciclagem de Containers Ag recolheu e reciclou mais de 900.000 libras de recipientes de pesticidas em Iowa durante 2022, aceitando recipientes rígidos de HDPE de três rebordos de 55 galões ou menores, destacando a adoção crescente de embalagens baseadas em administração.
- Sistemas de transferência fechados, fechamentos evidentes e projetos padronizados de garrafas estão sendo introduzidos para reduzir a exposição do operador, derramamento e erros de dosagem durante o manuseio do produto.
- Recipientes a granel e returnáveis estão ganhando preferência entre grandes fazendas, distribuidores e formuladores porque reduzem os requisitos de lavagem, plástico de uso único e custos de manuseio em toda a cadeia de suprimentos.
- Por exemplo, em fevereiro de 2025, de acordo com a Comissão Europeia, o Regulamento (UE) 2025/40 relativo aos resíduos de embalagens entrou em vigor e é geralmente aplicável a partir de 12 de agosto de 2026, abrangendo todas as embalagens colocadas no mercado da UE e introduzindo graus de desempenho em matéria de reciclagem a partir de 2030.
- À medida que as regulamentações sobre reciclabilidade, conteúdo reciclado e descarte de contêineres se expandem em várias regiões, espera-se que as embalagens químicas agrícolas evoluam para projetos mais leves, monomateriais e circulares que mantenham a compatibilidade e segurança químicas.
Quais são os principais condutores do mercado de embalagens de produtos químicos agrícolas
- A crescente utilização de produtos de proteção de culturas e fertilizantes para proteger os rendimentos e atender à crescente demanda de alimentos está aumentando o volume de agroquímicos que devem ser armazenados, transportados e aplicados em recipientes conformes.
- Por exemplo, em julho de 2025, de acordo com a Food and Agriculture Organization (FAO), o uso total de pesticidas na agricultura atingiu 3,73 milhões de toneladas de ingredientes ativos em 2023, um aumento de 14 por cento ao longo de uma década e o dobro do nível de 1990, sustentando a demanda de recipientes agroquímicos certificados pela ONU.
- As regras mais rígidas em matéria de transporte de mercadorias perigosas, segurança do operador e eliminação de contentores estão a encorajar os fabricantes a adoptar soluções de embalagem mais específicas e rastreáveis.
- Por exemplo, em maio de 2023, de acordo com a BASF Agricultural Solutions, o sistema de transferência fechada easyconnect, uma tampa reciclável pré-montada e acoplador para produtos de proteção à cultura líquida apoiados por 13 empresas agroquímicas, incluindo Bayer, Corteva, FMC e Syngenta, ganhou o Pack the Future Award para inovação sustentável em embalagens.
- O crescimento de grandes fazendas comerciais e distribuidores profissionais está aumentando o uso de contêineres a granel, reembolsáveis e digitalmente rastreados em grandes regiões agrícolas.
Que fatores estão desafiando o crescimento do mercado agrícola de embalagens químicas
- Os recipientes agroquímicos devem resistir a formulações agressivas, evitar a permeação e atender aos requisitos de certificação de transporte, o que aumenta a complexidade do material, testes e fabricação.
- Por exemplo, em novembro de 2025, de acordo com o Departamento de Agricultura de Delaware, o estado cancelou seu programa de reciclagem de contêineres de agrotóxicos, pois os contêineres foram repetidamente rejeitados para resíduos visíveis desde 2021, deslocando custos e esforços para o departamento e destacando desafios de lavagem e contaminação.
- Resíduos deixados em recipientes limitam as taxas de reciclagem e tornam os programas de coleta caros para operar, especialmente quando os agricultores não têm treinamento ou acesso a equipamentos de lavagem.
- A flutuação dos preços da resina e a necessidade de adotar projetos recicláveis ou reutilizáveis podem aumentar o custo das embalagens, especialmente para pequenos fabricantes e regiões agrícolas sensíveis aos custos.
- Por exemplo, em março de 2024, de acordo com o Tribunal de Apelações dos EUA para o Quinto Circuito, as ordens da EPA que teriam interrompido a produção de PFAS na fluoração de recipientes de PEAD utilizados para pesticidas foram desocupadas, após a EPA ter ligado os PFAs encontrados em um inseticida mosquito ao seu recipiente fluorado, destacando incerteza regulatória em torno das tecnologias de barreira.
- A combinação de barreiras à reciclagem relacionadas com resíduos, incerteza regulamentar e custos mais elevados de projetos reutilizáveis e recicláveis pode retardar a adoção entre pequenos produtores e mercados sensíveis aos preços, onde os recipientes convencionais de uso único continuam a ser a escolha padrão.
Como é segmentado o mercado de embalagens químicas agrícolas
O mercado agrícola de embalagens químicas é segmentado com base em material, tipo de embalagem, aplicação e tipo de cultura.
- Por Material
Com base em material, o mercado de embalagens químicas agrícolas é segmentado em plástico, metal, papel e cartão, entre outros. O segmento plástico dominou o mercado com 62,35% de participação em 2025, apoiado pelo seu peso leve, resistência química e baixo custo. Polietileno de alta densidade é amplamente utilizado para garrafas, berrycans e tambores que devem resistir a formulações agressivas. Recipientes plásticos podem ser moldados em vários tamanhos e equipados com fechamentos evidentes e características de medição. Sua compatibilidade com tecnologias de barreira ajuda a proteger a integridade do produto durante longas cadeias de suprimentos. O uso crescente de conteúdo reciclado pós-consumo e designs enxaguados está fortalecendo ainda mais a demanda.
O segmento de papel e cartão é projetado para registrar o crescimento mais rápido em um CAGR de 7,90% de 2026 a 2033, impulsionado pela crescente demanda por sacos recicláveis, caixas e embalagens secundárias. Formatos baseados em papel são adequados para formulações secas, fertilizantes granulares e produtos solúveis em água. A pressão regulatória para reduzir os resíduos de plástico está incentivando os fabricantes a substituir embalagens multimateriais por alternativas monomateriais. Melhorias nas barreiras de umidade e revestimentos estão ampliando a gama de produtos que podem ser embalados em papel. Os proprietários de marcas também estão usando pacotes baseados em papel para apoiar compromissos de sustentabilidade.
- Por tipo de embalagem
Com base no tipo de embalagem, o mercado de embalagens químicas agrícolas é segmentado em garrafas e jerrycans, tambores e baldes, sacos e bolsas, recipientes intermediários, entre outros. O segmento de garrafas & jerrycans dominou a categoria tipo embalagem com 38,70% de participação em 2025, apoiada pela sua adequação para produtos de proteção de culturas líquidas vendidos aos agricultores. Características padrão de pour-and-measure reduzem os erros de derramamento e dosagem durante o uso de campo. Projetos tratados com barreiras e multicamadas protegem as formulações de permeação e vazamento. Tamanhos de container de um a vinte litros correspondem aos padrões de compra de pequenas e grandes fazendas. A compatibilidade com os limites de transferência fechados está a apoiar a sua utilização.
O segmento intermediário de contêineres é projetado para registrar o crescimento mais rápido em um CAGR de 8,60% de 2026 a 2033, impulsionado pela mudança para o fornecimento de granjas para grandes fazendas, distribuidores e formuladores. Recipientes reutilizáveis eliminam tripla lavagem e reduzem o plástico de uso único gerado na fazenda. O rastreamento digital e os modelos de agrupamento returnáveis estão melhorando a rastreabilidade e a utilização de ativos. Os recipientes a granel também reduzem o custo de transporte e manuseio por litro de produto. A crescente consolidação do agronegócio no Brasil, América do Norte e Europa está criando demanda adicional por embalagens de grande formato.
- Por Aplicação
Com base na aplicação, o mercado de embalagens químicas agrícolas é segmentado em pesticidas, fertilizantes, adjuvantes, entre outros. O segmento de agrotóxicos dominou a categoria de aplicação com 57,40% de participação em 2025, apoiado por grandes volumes de herbicidas, inseticidas e fungicidas aplicados em cereais, oleaginosas e culturas hortícolas. Estes produtos são perigosos e requerem recipientes certificados pela ONU, à prova de fugas, com fechos resistentes à criança e evidentes. Os regulamentos relativos à rotulagem, transporte e eliminação de contentores acrescentam outros requisitos de embalagem. Os fabricantes também utilizam a embalagem para comunicar as informações de dosagem e segurança. A demanda por um derramamento mais fácil e seguro está aumentando o uso de garrafas redesenhadas.
O segmento de fertilizantes é projetado para registrar o crescimento mais rápido em um CAGR de 8,20% de 2026 a 2033, impulsionado pelo crescente uso de formulações de nutrientes líquidos, foliar e especiais. Estes produtos são cada vez mais fornecidos em berrycans, tambores e recipientes intermediários a granel, em vez de sacos tradicionais tecidos. Programas de nutrientes de precisão incentivam compras menores, mais frequentes e tamanhos variados de embalagens. Bioestimulantes e produtos de micronutrientes adicionam maior demanda por embalagens compatíveis e resistentes à corrosão. Os distribuidores também estão adotando recipientes returnáveis para reduzir os custos de desperdício e manuseio.
- Por tipo de colheita
Com base no tipo de cultura, o mercado de embalagens químicas agrícolas é segmentado em cereais e grãos, oleaginosas e leguminosas, frutas e vegetais, entre outros. O segmento de cereais e grãos dominou a categoria tipo de cultura com 44,15% de participação em 2025, apoiado pela grande área cultivada sob arroz, trigo e milho. Essas culturas recebem aplicações repetidas de herbicidas, fungicidas e fertilizantes ao longo da estação de cultivo. Fazendas de grande porte preferem contêineres a granel e de médio porte que reduzem a frequência de manuseio. O apoio do governo para a produção de cultura básica sustenta compras de entrada. A procura estável dos produtores de cereais orientados para a exportação reforça ainda mais os volumes de embalagem.
O segmento de frutas e hortaliças é projetado para registrar o crescimento mais rápido em um CAGR de 8,30% de 2026 a 2033, impulsionado por programas intensivos de proteção de culturas e crescentes exigências de qualidade de exportação. Culturas hortícolas de alto valor usam aplicações frequentes e direcionadas de fungicidas, inseticidas e produtos nutricionais. Os produtores preferem embalagens menores e fáceis de manusear com características de dosagem precisas. Os limites de resíduos impostos pelos países importadores aumentam a necessidade de aplicação precisa e de produtos rastreáveis. Expansão do cultivo protegido e pomares está criando demanda adicional para embalagens especiais.
Qual é a região que detém a maior parte do mercado de embalagens químicas agrícolas
- A Ásia-Pacífico dominou o mercado de embalagens químicas agrícolas com a maior parte de receita de 40,85% em 2025, apoiada por grandes terras agrícolas, alto consumo de pesticidas e fertilizantes, e uma forte base de fabricantes de contêineres.
- A região também se beneficia com o crescimento da produção agroquímica e da capacidade de exportação, a rápida adoção de melhores práticas de proteção às culturas e a crescente atenção do governo ao descarte de embalagens de pesticidas. A crescente demanda por recipientes certificados pela ONU, evidentes e recicláveis em arroz, trigo, milho e culturas hortícolas continua a fortalecer a posição da Ásia-Pacífico no mercado global.
China Agricultura Embalagem Química Mercado Insight
O mercado de embalagens químicas da agricultura chinesa está testemunhando um forte crescimento devido à produção de culturas em larga escala, uma indústria agroquímica nacional considerável, e crescente exportação de produtos formulados. A procura está a aumentar para contentores conformes, à prova de fugas e alternativas recicláveis, à medida que as regras ambientais relativas aos resíduos de embalagens se reforçam. Além disso, a consolidação das terras agrícolas e o crescimento dos serviços profissionais de pulverização estão incentivando o uso de recipientes maiores e padronizados em todo o país.
América do Sul Agricultura Embalagem Química Mercado Insight
Espera-se que o mercado de embalagens químicas agrícolas da América do Sul testemunhe rápido crescimento, impulsionado pela expansão da produção de soja, milho e cana-de-açúcar e uso pesado de produtos de proteção à cultura. Grandes fazendas comerciais e distribuidores estão adotando contêineres a granel e returnáveis para reduzir os custos de lavagem, resíduos e manuseio. Programas de retorno de contêineres estabelecidos e forte investimento no agronegócio também estão apoiando a adoção de embalagens de maior especificação em toda a região.
Brasil Agricultura Embalagem Química Mercado Insight
O mercado brasileiro de embalagens químicas agrícolas está crescendo rapidamente, apoiado em sua posição de líder no setor de soja, milho e algodão e um dos maiores consumidores de produtos de proteção à cultura. Os produtores dependem de berrycans certificados pela ONU, tambores e recipientes intermediários para transportar produtos em longas distâncias. Além disso, o crescimento de insumos biológicos e requisitos de logística reversa está aumentando a demanda por formatos de embalagem compatíveis e devolvidos.
Índia Agricultura Embalagem Química Mercado Insight
O mercado de embalagens químicas agrícolas da Índia está se expandindo constantemente, impulsionado por uma grande base agrícola, crescente fabricação agroquímica e crescente demanda por pesticidas e fertilizantes especiais. Pequenos tamanhos de fazenda favorecem garrafas compactas, bolsas e saquetas, enquanto formuladores maiores estão investindo em recipientes plásticos tratados com barreira. Além disso, o foco crescente na manipulação segura e eliminação de contêineres está incentivando os fabricantes a atualizar para embalagens mais sustentáveis e compatíveis.
U.S. Agricultura Embalagem Química Mercado Insight
O mercado de embalagens químicas agrícolas dos EUA está testemunhando um crescimento consistente devido à agricultura de grande acre, uso extensivo de herbicidas e fungicidas e redes de distribuição bem desenvolvidas. Os programas de administração e reciclagem de recipientes de pesticidas de triplas estão moldando as escolhas de embalagem. Além disso, o interesse crescente em sistemas de transferência fechados e contentores a granel returnáveis está a apoiar a adopção de embalagens mais seguras e eficientes entre produtores e retalhistas.
Alemanha Agricultura Embalagem Química Mercado Insight
O mercado de embalagens químicas agrícolas da Alemanha está se expandindo constantemente devido aos rigorosos requisitos de segurança dos operadores e ambientais e à forte base industrial de embalagens do país. Os fabricantes estão a preparar-se para a regulamentação da UE em matéria de embalagens, redesenhando contentores para reciclagem e reduzindo a utilização de materiais. Além disso, os formuladores alemães e europeus são primeiros a adotar tampas de transferência fechadas e recipientes reutilizáveis, o que influencia as especificações de embalagem em toda a região.
Quais são as principais empresas do mercado de embalagens químicas agrícolas
O mercado agrícola de embalagens químicas é liderado principalmente por empresas bem estabelecidas, incluindo:
- Greif, Inc.(EUA)
- Soluções de Embalagem Mauser(EUA)
- Amcor plc(Suíça)
- SCHÜTZ GmbH & Co. KGaA(Alemanha)
- Sonoco Products Company(EUA)
- Time Technoplast Limited (Índia)
- Silgan Holdings Inc. (EUA)
- Grupo Mondi (U.K.)
- Grupo ALPLA (Áustria)
- Scholle IPN (EUA)
- Plastipak Holdings, Inc. (EUA)
- Nampak Limited (África do Sul)
- LC Packaging International BV (Países Baixos)
- Pacote de Berlim (EUA)
- Nexus Packaging Ltd (U.K.)
- Letica Corporation (EUA)
- Corporação Aérea Selada (EUA)
- Bericap Holding GmbH (Alemanha)
- UFlex Limited (Índia)
- Empresa Internacional de Papel (EUA)
Quais são as últimas evoluções no mercado de embalagens químicas agrícolas
- Em setembro de 2026, a Mauser Packaging Solutions lançou a Questar Canada, combinando suas atividades de distribuição de embalagens industriais nos EUA e Canadá sob a marca Questar em 1 de setembro de 2026. A empresa disse que o movimento melhora a disponibilidade de estoque e a velocidade de entrega em toda a América do Norte para recipientes industriais usados por clientes químicos.
- Em junho de 2026, Greif, Inc. completou a aquisição da Envaplast, um fabricante de recipientes de polímero pequeno premium perto de Valência, Espanha, que serve principalmente a indústria agroquímica. A aquisição reforça o negócio da Greif Customized Polymer Solutions e amplia a sua presença na fabricação em Espanha, onde anteriormente tinha uma posição limitada em pequenas embalagens de polímero.
- Em dezembro de 2025, a Mauser Packaging Solutions concluiu a aquisição de substancialmente todos os ativos da Siena Plastics LLC, fabricante de pequenos recipientes de alto desempenho para embalagens industriais localizadas em Charlotte, Carolina do Norte. A empresa disse que a aquisição fortalece seu segmento América do Norte Small Packaging e complementa seu negócio existente.
- Em abril de 2025, a Amcor plc completou sua combinação com a Berry Global, criando um maior fornecedor global de embalagens com sinergias identificadas de 650 milhões de dólares. A empresa disse que a combinação amplia sua oferta de embalagens rígidas e flexíveis e aumenta as capacidades de inovação e pesquisa para os clientes.
- Em janeiro de 2025, Corteva Agriscience anunciou que seu herbicida Pixxaro seria o primeiro produto a pilotar a tampa de fácil conexão em embalagens redesenhadas. A nova garrafa tem uma forma padronizada, material claro, e nenhum selo de indução para fazer todo o pacote reciclável, e a empresa disse que usa 12% menos plástico.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











