


Segmentação do mercado global de sistemas aéreos não tripulados (Conter-UAS) por configuração do sistema (Portable, Vehicle-Monted, and Standalone), componente (Hardware, Software e Serviços), tecnologia (Laser System, Kinetic Defeat Technologies, and Electronic System), implantação (Air, Land, and Naval), fonte de energia (Battery-Powered, Plug-In/Electric, Hybrid, and Fuel-Based), intervalo de operação (Under 10 Km, 10-15 Km, 15-20 Km, e acima de 20 Km), usuário final (Defense & Militar, Segurança Interna, Comercial & Industrial, e Outros), canal de distribuição (Online e Offline)- tendências e previsão para 2033
Qual é o tamanho e a taxa de crescimento do mercado dos sistemas de aeronaves não tripulados
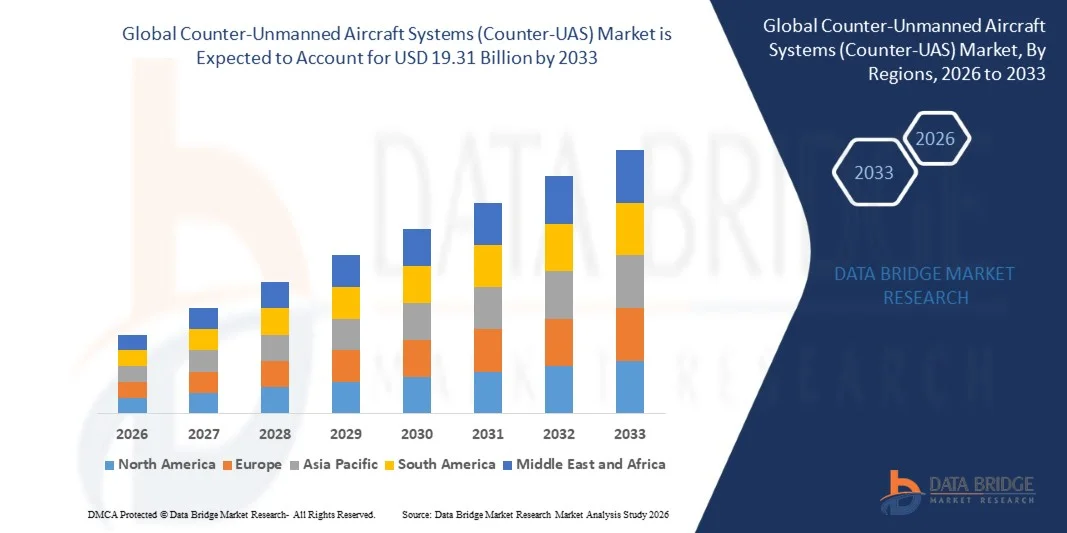
- De acordo com a análise da Data Bridge Market Research, o mercado dos sistemas de aeronaves contra-não tripulados (Counter-UAS) foi avaliado emUSD 3,20 mil milhões em 2025e é projetado para alcançar19,31 mil milhões de USD até 2033, crescendo emCAGR de 25,20% de 2026 a 2033.
- O mercado está experimentando um crescimento consistente impulsionado por crescentes preocupações de segurança relacionadas a atividades de drone não autorizadas, aumentando a adoção de soluções de contra-drone em toda a defesa eSegurança internaaplicações e avanços rápidos em radar, radiofrequência (RF), eletro-óptica/infravermelho (EO/IR),inteligência artificial,e tecnologias integradas de detecção.
- A crescente implantação de sistemas aéreos não tripulados para operações militares, atividades ilícitas e ameaças à segurança, aliada à crescente necessidade de proteção de infraestrutura crítica, aeroportos, bases militares, fronteiras e espaços públicos, está obrigando governos e organizações de defesa a adotar tecnologias avançadas contra o SAU. Sistemas de detecção e rastreamento, soluções de interferência RF, sistemas de guerra eletrônica e plataformas de contra-drone integradas estão sendo cada vez mais implantados para fornecer proteção automatizada, escalável e eficaz contra ameaças de drones em evolução.
Tamanho e previsão do mercado
- Valor de mercado global (2025):USD 3,20 Bilhões
- Valor de mercado previsto (2033):USD 19,31 Bilhões
- Previsões CAGR (2026-2033):25.20%
- Região líder em 2025:América do Norte
- Região de crescimento mais rápida:Ásia Pacífico
Quais são as principais rotas do mercado de sistemas de aeronaves não tripulados
- A América do Norte dominou o mercado de sistemas de aeronaves contra-não tripulados (Counter-UAS) com a maior parcela de receita de 49% em 2025, apoiada por extensos gastos de defesa, maior conscientização sobre ameaças de drones à infraestrutura crítica e um ecossistema de tecnologia contra-drone maduro.
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido em um CAGR de 24,72% de 2026 a 2033, alimentada por crescentes despesas militares, crescentes incursões de drones, e expandindo investimentos em tecnologias contra-drones em toda a Austrália, Japão, Índia e outros mercados regionais.
- O segmento de sistemas autônomos liderou o mercado com uma participação de 42% em 2025, impulsionado pelo aumento da implantação em bases militares, aeroportos, instalações críticas de infraestrutura e aplicações de segurança nas fronteiras
- Portátil são o tipo de configuração do sistema de crescimento mais rápido, projetado para registrar um CAGR de 30%, refletindo o aumento na demanda por soluções de defesa de drones móveis e rapidamente implantáveis.
- O segmento de hardware dominou a categoria componente com uma participação de receita de 58,3% em 2025, liderada pelo aumento da demanda por sistemas de radar, sensores de RF, bloqueadores, câmeras eletro-ópticas e equipamentos cinéticos contra-drones.
- Os sistemas eletrônicos representaram 43,4% do market share em 2025, preferido pela adoção generalizada de tecnologias de interferência RF, spoofing e guerra eletrônica para neutralizar drones não autorizados.
- O segmento naval é a categoria de implantação que mais cresce, com um CAGR de 24,0%, impulsionado por crescentes preocupações com ameaças de drones visando embarcações navais, infraestrutura marítima e operações de segurança costeira.
Âmbito de aplicação do relatório e sistemas de navegação aérea não tripulados (Contra-UAS)
|
Atributos |
Sistemas de aeronaves não tripulados (Counter-UAS) |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
|
Qual é a tendência chave no mercado de sistemas de aeronaves não tripulados (contra-UAS)
- Forças de defesa e organizações de segurança estão cada vez mais adotando arquiteturas de contra-SAU em camadas que combinam radares, sensores de radiofrequência, sistemas eletro-ópticos/infravermelhos, software de comando e controle e efetores eletrônicos ou cinéticos para detectar e neutralizar ameaças de drones cada vez mais sofisticadas.
- Por exemplo, em fevereiro de 2025, a Lockheed Martin demonstrou uma solução contra-UAS escalável combinando software de detecção e rastreamento habilitados para IA, sensores de baixo custo, comando e controle e múltiplos efetores para fornecer proteção em camadas contra pequenos sistemas de aeronaves não tripuladas.
- A fusão de sensores habilitados por IA e a classificação automática de alvos estão sendo cada vez mais integradas em plataformas do Contra-UAS para melhorar a precisão de detecção, acelerar a identificação de ameaças e reduzir a carga de trabalho do operador durante incursões complexas de drones.
- Operadores críticos de infraestrutura, instalações militares, aeroportos e organizações de segurança pública estão cada vez mais implementando sistemas Multi-sensor Contra-UAS para fornecer monitoramento contínuo e resposta rápida contra drones não autorizados.
- Por exemplo, em março de 2025, DroneShield expandiu seu portfólio DroneSentry Counter-UAS com capacidades configuráveis de detecção e rastreamento multisensores, incluindo o SensorFusionAI habilitado para IA, para aplicações governamentais, de infraestrutura crítica e militares.
- À medida que as ameaças de drones continuam evoluindo em direção a números maiores, maior autonomia e perfis de voo mais complexos, espera-se que a demanda por arquiteturas integradas, habilitadas para IA e escaláveis de Contra-UAS acelere, reforçando a defesa em camadas como componente central da segurança do espaço aéreo moderno.
Quais são os principais condutores do mercado de sistemas de aeronaves não tripulados (contra-UAS)
- A rápida proliferação de drones comerciais e militares e seu crescente uso para missões de vigilância, reconhecimento e ataque tem aumentado significativamente a demanda por sistemas contra SAU capazes de detectar, rastrear, identificar e neutralizar ameaças aéreas não autorizadas.
- Por exemplo, em janeiro de 2026, a Força-Tarefa Conjunta Interagencial 401 do Exército dos EUA anunciou sua primeira aquisição do Replicador 2, comprando dois sistemas DroneHunter F700 especificamente para combater a ameaça crescente de pequenas UAS e proteger instalações militares e infraestrutura crítica.
- Organizações militares, agências de segurança nacional e operadores de infraestrutura crítica estão integrando tecnologias contra o SAU em suas arquiteturas de segurança para proteger pessoal, instalações militares, aeroportos, portos, instalações energéticas e outros ativos de alto valor de ameaças de drones cada vez mais acessíveis.
- Por exemplo, em setembro de 2024, a OTAN realizou seu exercício de interoperabilidade técnica C-UAS na Holanda, envolvendo 450 participantes de 19 nações aliadas e três nações parceiras e testando mais de 60 sensores, efetores, bloqueadores e outras tecnologias para detectar, identificar e neutralizar drones.
- Com governos e organizações de defesa priorizando cada vez mais a proteção contra ameaças aéreas não tripuladas de baixo custo e em rápida evolução, os sistemas Anti-UAS permanecerão essenciais para fortalecer a segurança do espaço aéreo, proteger ativos críticos e apoiar as operações de defesa da próxima geração.
Que fatores estão desafiando o crescimento do mercado de sistemas de aeronaves não tripulados
- Sistemas avançados de contra-SAU exigem investimento significativo porque combinam sensores especializados, plataformas de comando e controle, equipamentos de guerra eletrônica, interceptadores cinéticos e outras sofisticadas tecnologias de detecção e mitigação.
- Por exemplo, em abril de 2024, o chefe de aquisição do Pentágono afirmou que os combates contra o drone custando mais de US $ 100.000 por tiro estavam se tornando muito caros, enfatizando a necessidade de reduzir o custo de derrotar sistemas aéreos não tripulados.
- O alto custo de certas tecnologias de interceptação cria desafios de acessibilidade quando drones baratos são implantados em grande número, particularmente para organizações militares que buscam capacidades defensivas escaláveis e sustentáveis.
- A aquisição contra o SAU também enfrenta desafios relacionados com tecnologias de drones em rápida evolução, requisitos de interoperabilidade, testes, certificação e integração com as redes de comando e controle existentes, aumentando a complexidade de implantação para organizações de defesa e segurança.
- Por exemplo, em janeiro de 2024, o espaço aéreo não tripulado destacou os desafios de aquisição identificados pela Ucrânia, incluindo a necessidade de que os sistemas Anti-UAS sejam adquiridos rapidamente, implantados em escala maciça, permaneçam acessíveis e se integrem efetivamente em ambientes operacionais.
- A combinação de altos custos de interceptação, integração complexa do sistema e ameaças de drones em rápida mudança continuam desafiando a implantação generalizada do Anti-UAS, especialmente quando as organizações exigem soluções acessíveis, escaláveis e interoperáveis capazes de lidar com grande número de ameaças aéreas diversas.
Como é segmentado o mercado dos sistemas de aeronaves anti-não tripulados (Conter-UAS)
O mercado de sistemas de aeronaves não tripulados (Counter-UAS) é segmentado com base na configuração do sistema, componente, tecnologia, implantação, fonte de energia, gama de operação, usuário final e canal de distribuição.
- Por Configuração do Sistema
Com base na configuração do sistema, o mercado de sistemas de aeronaves não tripulados (Counter-UAS) é segmentado em sistemas portáteis, montados em veículos e autônomos. O segmento de sistemas autônomos dominou o mercado com 42% de participação em 2025, devido ao aumento da implantação em bases militares, aeroportos, instalações críticas de infraestrutura e aplicações de segurança nas fronteiras. Estes sistemas fornecem monitoramento e proteção contínuos através de radar integrado, RF, EO/IR e tecnologias de comando e controle. Plataformas autônomas são preferenciais para requisitos de defesa de localização fixa onde a detecção e mitigação de drones persistentes são essenciais. A sua capacidade de combinar múltiplas tecnologias de detecção e neutralização num único quadro de infra-estruturas melhora a eficiência operacional.
O segmento portátil de sistemas Contra-UAS é projetado para registrar o crescimento mais rápido em um CAGR de 30% de 2026 para 2033, impulsionado pelo aumento da demanda por soluções de defesa de drones móveis e rapidamente implantáveis. Estes sistemas leves permitem que o pessoal militar, as agências de aplicação da lei e as equipes de segurança combatam drones não autorizados em ambientes operacionais dinâmicos. Soluções portáteis oferecem flexibilidade para operações de campo de batalha, eventos de segurança temporários e aplicações de resposta a emergências. Avanços em sensores miniaturizados, tecnologias de guerra eletrônica e eficiência de bateria estão melhorando o desempenho do sistema. A crescente demanda por capacidades de defesa expedicionárias e proteção contra pequenas ameaças de aeronaves não tripuladas está acelerando a adoção.
- Por Componente
Com base no componente, o mercado de sistemas de aeronaves não tripulados (Counter-UAS) é segmentado em hardware, software e serviços. O segmento de hardware dominou o mercado com 58,3% de participação em 2025, apoiado pelo aumento da demanda por sistemas de radar, sensores RF, bloqueadores, câmeras eletro-ópticas e equipamentos cinéticos contra-drones. Os componentes de hardware formam a infraestrutura principal necessária para detectar, rastrear, identificar e neutralizar aeronaves não tripuladas não autorizadas. As organizações de defesa estão investindo fortemente em redes avançadas de sensores e equipamentos de guerra eletrônica para melhorar a proteção do espaço aéreo. Melhorias contínuas na precisão do radar, faixa de detecção e eficácia de mitigação estão fortalecendo a adoção de hardware. A crescente implantação de plataformas integradas contra o SAU em aplicações militares e de segurança interna está apoiando ainda mais a expansão do mercado.
Espera-se que o segmento de software testemunhe o crescimento mais rápido em um CAGR de 15,2% de 2026 a 2033, impulsionado pelo aumento da integração de inteligência artificial, machine learning e análise avançada em plataformas Counter-UAS. Soluções de software melhoram a identificação automatizada de ameaças, classificação de alvos e capacidade de tomada de decisões em tempo real. Algoritmos baseados em IA permitem uma detecção mais rápida de drones pequenos e de baixa altitude operando em ambientes complexos. O aumento da demanda por plataformas centralizadas de comando e controle está incentivando a adoção de soluções avançadas de software. Atualizações de software também permitem que os sistemas de hardware existentes melhorem o desempenho sem substituição completa.
- Por Tecnologia
Com base na tecnologia, o mercado de sistemas de aeronaves não tripulados (Counter-UAS) é segmentado em sistemas laser, tecnologias de derrota cinética e sistemas eletrônicos. O segmento de sistemas eletrônicos dominou o mercado com 43,4% de participação em 2025, impulsionado pela adoção generalizada de tecnologias de interferência de RF, spoofing e guerra eletrônica para neutralizar drones não autorizados. As soluções eletrónicas contra SAU proporcionam uma mitigação eficaz sem exigir a destruição física da aeronave-alvo. Esses sistemas são cada vez mais implantados pelas forças de defesa, aeroportos e agências de segurança devido à sua flexibilidade operacional. Preocupações crescentes em relação à vigilância baseada em drones, contrabando e ameaças de campo de batalha estão aumentando a demanda por contramedidas eletrônicas.
O segmento de sistemas laser é projetado para registrar o crescimento mais rápido em um CAGR de 25% de 2026 para 2033, apoiado pelo aumento da demanda por soluções precisas, econômicas e não-cinéticas de neutralização de drones. Os sistemas Contra-UAS baseados em laser fornecem recursos de engajamento precisos com custos operacionais reduzidos em comparação com os métodos convencionais de interceptação. Avanços contínuos em tecnologias de energia direcionada estão melhorando a faixa, precisão e tempo de resposta. As organizações de defesa estão cada vez mais avaliando sistemas laser para proteção contra enxames de drones e repetidas ameaças aéreas. Estes sistemas oferecem vantagens como baixamuniçõesdependência e capacidade de engajamento rápida.
- Por Implantação
Com base na implantação, o mercado de sistemas de aeronaves não tripulados (Conter-UAS) é segmentado em sistemas aéreos, terrestres e navais. O segmento de implantação de terras dominou o mercado com 42% de participação em 2025, impulsionado pelo aumento da demanda por soluções de contra-drones terrestres em instalações militares, zonas de segurança de fronteiras, aeroportos e instalações de infraestrutura críticas. Os sistemas de contra-SAU terrestres oferecem proteção flexível através de plataformas fixas e móveis equipadas com radar, detecção de RF, guerra eletrônica e capacidade de interceptação cinética. As organizações de defesa implementam amplamente esses sistemas para proteger tropas, centros de comando e ativos estratégicos de ameaças de aeronaves não tripuladas não autorizadas. A adoção crescente de redes de vigilância baseadas no solo e sistemas integrados de defesa aérea está apoiando ainda mais o crescimento do segmento.
O segmento de implantação naval é projetado para registrar o crescimento mais rápido em um CAGR de 24,0% de 2026 para 2033, impulsionado por crescentes preocupações com ameaças de drones que visam embarcações navais, infraestrutura marítima e operações de segurança costeira. As forças navais estão investindo em sistemas avançados contra o SAU para proteger porta-aviões, navios de guerra, portos e ativos offshore de vigilância aérea e ataque de drones. A integração de radar, guerra eletrônica e sistemas de detecção autônomos está aumentando as capacidades de resposta à ameaça marítima. A crescente adoção de sistemas não tripulados na guerra naval está aumentando a necessidade de soluções especializadas contra-drones. O aumento das tensões geopolíticas e os desafios da segurança marítima estão incentivando os governos a reforçar as capacidades de defesa naval.
- Por Fonte de Energia
Com base na fonte de energia, o mercado de sistemas de aeronaves não tripulados (Counter-UAS) é segmentado em sistemas movidos a bateria, plug-in/elétrico, híbrido e baseado em combustível. O segmento plug-in/fonte de energia elétrica dominou o mercado com 40% de participação em 2025, apoiado pela adoção generalizada de instalações fixas de contra-SAU que exigem uma alimentação contínua e confiável. Esses sistemas são comumente implantados em aeroportos, bases militares, instalações governamentais e locais críticos de infraestrutura onde a operação ininterrupta é essencial. As soluções elétricas oferecem desempenho estável para sistemas de radar, sensores, plataformas de comando e tecnologias de mitigação eletrônica. Sua menor complexidade operacional e requisitos de manutenção reduzidos os tornam adequados para aplicações de segurança de longa duração.
Espera-se que o segmento de fonte de energia híbrida testemunhe o crescimento mais rápido em um CAGR de 27% de 2026 a 2033, impulsionado pelo aumento da demanda por soluções flexíveis de Contra-IAS capazes de operar em diversos ambientes. Os sistemas híbridos combinam várias fontes de energia para proporcionar resistência operacional prolongada e mobilidade melhorada. Esses sistemas são particularmente adequados para missões militares, operações de vigilância remota e implantações temporárias de segurança. Os avanços em tecnologias de armazenamento de energia e sistemas eficientes de gerenciamento de energia estão melhorando o desempenho da plataforma híbrida. As organizações de defesa estão adotando cada vez mais soluções móveis de Contra-UAS que exigem períodos operacionais mais longos sem recarga ou reabastecimento frequentes.
- Por Intervalo de Operação
Com base na gama de operações, o mercado de sistemas de aeronaves não tripulados (Conter-UAS) é segmentado em menos de 10 km, 10-15 km, 15-20 km e acima de 20 km. O segmento de 10-15 km dominava o mercado com 35% de participação em 2025, devido ao seu equilíbrio entre eficácia operacional, flexibilidade de implantação e eficiência de custos. Sistemas dentro desta gama são amplamente utilizados para proteger instalações militares, aeroportos e locais industriais contra ameaças de drones de pequeno e médio alcance. Essas soluções fornecem uma distância suficiente de detecção e mitigação para muitas aplicações táticas e de segurança. O aumento da adoção de radares de médio alcance e de tecnologias anti-UAS baseadas em RF está apoiando o crescimento do segmento. As agências de defesa e segurança nacional preferem estes sistemas porque proporcionam uma protecção eficaz sem exigências excessivas de infra-estruturas.
O segmento acima de 20 km é projetado para ser o segmento de crescimento mais rápido em um CAGR de 28% de 2026 a 2033, impulsionado pelo aumento da demanda por proteção de área estendida contra ameaças aéreas avançadas não tripuladas. Os sistemas Anti-SAU de longo alcance permitem detecção e resposta precoces, melhorando a proteção de grandes bases militares, fronteiras e redes de infraestrutura críticas. Avanços na tecnologia de radar, comunicação por satélite e sistemas de comando integrados estão aumentando as capacidades de monitoramento de ameaças de longa distância. A crescente implantação de drones com maior resistência e alcance operacional está aumentando a demanda por contramedidas de longo alcance. As organizações militares estão priorizando sistemas de defesa em camadas capazes de identificar ameaças antes de se aproximarem de zonas protegidas.
- Por Usuário Final
Com base no usuário final, o mercado de sistemas de aeronaves não tripulados (Counter-UAS) é segmentado em defesa e militar, segurança nacional, comercial e industrial, entre outros. O segmento de defesa e militar dominou o mercado com 52,3% de participação em 2025, apoiado pelo crescente uso de sistemas aéreos não tripulados na guerra moderna, operações de inteligência e missões de batalha. As organizações militares estão investindo fortemente em tecnologias contra o SAU para proteger pessoal, equipamentos e ativos estratégicos de drones hostis. A adoção crescente de ataques baseados em drones e atividades de vigilância tem aumentado a demanda por soluções avançadas de detecção e mitigação. As agências de defesa estão implementando sistemas integrados combinando radar, guerra eletrônica e tecnologias cinéticas.
Espera-se que o segmento comercial e industrial registre o crescimento mais rápido em um CAGR de 24% de 2026 a 2033, impulsionado por crescentes preocupações com a atividade de drones não autorizados em torno de aeroportos, instalações energéticas, locais de fabricação e locais públicos. Os operadores comerciais estão adotando soluções contra o SAU para melhorar a segurança, prevenir interrupções operacionais e proteger ativos sensíveis. O crescente uso de drones em logística, vigilância e inspeção industrial está aumentando a necessidade de gestão controlada do espaço aéreo. Avanços em tecnologias de detecção a preços acessíveis estão tornando as soluções Contra-UAS mais acessíveis para usuários sem defesa. Os desenvolvimentos regulamentares que apoiam a monitorização de drones e as aplicações de segurança encorajam ainda mais a adopção.
- Por Canal de Distribuição
Com base no canal de distribuição, o mercado de sistemas de aeronaves não tripulados (Counter-UAS) é segmentado em canais online e offline. O canal de distribuição offline dominou o mercado com 75% de participação em 2025, impulsionado pelos complexos requisitos de aquisição e necessidades de integração personalizadas associadas aos sistemas Counter-UAS. Agências de defesa, organizações governamentais e grandes empresas normalmente compram esses sistemas através de contratos diretos com fabricantes e fornecedores de soluções autorizados. Os canais offline permitem a consulta técnica, personalização do sistema, suporte à instalação e serviços pós-venda. Programas de aquisição em larga escala muitas vezes requerem avaliação, testes e integração extensa antes da implantação. O aumento da demanda por soluções de contra-IAS específicas para missões continua a apoiar modelos de compra offline.
O canal de distribuição on-line é projetado para registrar o crescimento mais rápido em um CAGR de 20% de 2026 para 2033, apoiado pelo aumento da disponibilidade de soluções de contra-drone de nível comercial e plataformas de aquisição digital. Os canais on-line permitem que as organizações comparem tecnologias, acedam às especificações do produto e racionalizem os processos de compra. A adoção crescente entre usuários comerciais, provedores de segurança e organizações menores está incentivando a expansão das vendas digitais. Os fabricantes estão cada vez mais desenvolvendo plataformas online para melhorar a acessibilidade dos produtos e o engajamento dos clientes. A crescente demanda por soluções portáteis e acessíveis da Contra-EUA está apoiando ainda mais a adoção online.
Qual a região que detém a maior parte do mercado de sistemas de aeronaves não tripulados
- A América do Norte dominou o mercado de sistemas de aeronaves contra-não tripulados (Counter-UAS) com a maior parcela de receita de 49% em 2025, apoiada por extensos gastos de defesa, maior conscientização sobre ameaças de drones à infraestrutura crítica e um ecossistema de tecnologia contra-drone maduro.
- A região também se beneficia com o aumento dos requisitos de proteção para instalações militares, aeroportos, fronteiras, ativos energéticos, portos e outras infraestruturas críticas, além da presença de fornecedores de tecnologia de defesa estabelecidos e crescente implantação de sistemas de detecção, rastreamento, comando e controle em camadas e mitigação. O aumento dos investimentos em recursos avançados de segurança do espaço aéreo e contra-drone continua a fortalecer a posição de liderança da América do Norte no mercado global.
Informações sobre o mercado dos sistemas de aeronaves não tripulados dos EUA
O mercado de sistemas de aeronaves contra-não tripulados dos EUA (Counter-UAS) está assistindo a um forte crescimento devido ao aumento dos investimentos em segurança nacional, proteção de bases militares, vigilância de fronteiras e tecnologias avançadas de contra-drone. O ecossistema de defesa maduro do país, juntamente com a adoção crescente de detecção habilitada por IA, guerra eletrônica e sistemas anti-UAS em camadas, está impulsionando a demanda em aplicações de defesa e segurança. Além disso, preocupações crescentes em relação à atividade de drones não autorizados e à proteção da infraestrutura crítica estão acelerando a implantação de soluções integradas de detecção, rastreamento e mitigação.
Visão do mercado dos sistemas de aeronaves não tripulados contra a Ásia e o Pacífico (Counter-UAS)
Espera-se que o mercado de sistemas de aeronaves contra-não tripulados Ásia-Pacífico (Counter-UAS) testemunhe rápido crescimento, impulsionado pelo aumento das tensões geopolíticas, programas de modernização da defesa e crescentes requisitos de segurança de fronteiras e espaço aéreo em países como China, Índia, Japão e Coreia do Sul. Investimentos crescentes em guerra eletrônica, detecção baseada em radar e capacidades integradas de contra-drone estão apoiando a expansão regional do mercado. Além disso, o foco crescente nas tecnologias de defesa indígenas e proteção de bases militares, portos, aeroportos e infraestrutura crítica está acelerando a adoção do Contra-SAU nos setores militar e de segurança nacional.
Japão Sistemas de aeronaves não tripulados (Contra-UAS)
O mercado japonês de sistemas de aeronaves anti-não tripulados (Counter-UAS) está testemunhando um crescimento consistente devido ao aumento dos investimentos em proteção de base, tecnologias avançadas de defesa e capacidades de contra-drone. O Ministério da Defesa do Japão está aumentando os esforços para introduzir equipamentos antidrones de alto desempenho capazes de detectar, identificar e bloquear drones invadindo bases das Forças de Autodefesa. Além disso, a crescente ênfase na proteção de instalações militares, instalações navais e outras infra-estruturas importantes está apoiando a adoção de soluções avançadas contra o SAU em todo o Japão.
China Sistemas de aeronaves não tripulados (Contra-UAS)
O mercado chinês de sistemas de aeronaves contra-não tripulados (Counter-UAS) está crescendo rapidamente, impulsionado pelo aumento da modernização da defesa, adoção crescente de sistemas aéreos não tripulados e crescentes requisitos para o espaço aéreo e segurança nas fronteiras. Aumentar a implantação de radar, guerra eletrônica e tecnologias integradas de contra-drone em aplicações de defesa está apoiando a demanda do mercado. Além disso, o aumento dos investimentos em capacidades de defesa indígenas, proteção de infraestrutura militar e tecnologias avançadas de detecção e mitigação de drones estão fortalecendo a posição da China como um grande mercado de soluções contra SAU na região Ásia-Pacífico.
Informações sobre o mercado dos sistemas de aeronaves não tripulados do Reino Unido
O mercado de sistemas de aeronaves não tripulados do Reino Unido (Counter-UAS) está experimentando um crescimento constante, apoiado pela adoção crescente de tecnologias de contra-drone em aplicações de defesa, segurança nacional e proteção de infraestrutura crítica. Aumentar os investimentos em detecção integrada, guerra eletrônica e soluções de segurança de espaço aéreo em camadas estão contribuindo para a expansão do mercado. Além disso, os requisitos crescentes para proteger instalações militares, aeroportos, fronteiras e outros ativos de alto valor de atividade de drones não autorizados estão apoiando a implantação de sistemas avançados de Contra-UAS no Reino Unido.
Inspeção do mercado de sistemas de aeronaves não tripulados
O mercado alemão de sistemas de aeronaves não tripulados (Counter-UAS) está se expandindo constantemente devido ao aumento da modernização da defesa, ênfase crescente na segurança do espaço aéreo e adoção crescente de tecnologias avançadas de contradrone. As organizações de defesa e as agências de segurança estão cada vez mais utilizando soluções contra o SAU para proteção de instalações militares, infraestrutura crítica e outros locais sensíveis. Os avanços contínuos no radar, na guerra eletrônica, na detecção habilitada por IA e nas tecnologias integradas de mitigação, juntamente com o crescente foco no fortalecimento das capacidades de defesa europeias e da OTAN, estão apoiando ainda mais o crescimento do mercado na Alemanha.
Quais são as principais empresas do mercado de sistemas de aeronaves não tripulados
A indústria de sistemas de aeronaves contra-não tripulados (Counter-UAS) é liderada principalmente por empresas bem estabelecidas, incluindo:
- RTX(EUA)
- Lockheed Martin Corporation(EUA)
- Northrop Grumman(EUA)
- L3Harris Technologies, Inc.(EUA)
- AeroVironment, Inc.. (EUA)
- Anduril Industries, Inc. (EUA)
- Epirus Inc. (EUA)
- SRC, Inc. (EUA)
- DroneShield Ltd (Austrália)
- Saab AB (Suécia)
- Rheinmetall AG (Alemanha)
- Rohde & Schwarz (Alemanha)
- SAFRAN (França)
- KONGSBERG (Noruega)
- Elbit Systems Ltd. (Israel)
- Israel Indústrias Aeroespaciais (Israel)
- Rafael Advanced Defense Systems Ltd. (Israel)
- Thales (França)
- Leonardo S.p.A. (Itália)
- Hensoldt AG (Alemanha)
Quais são as últimas evoluções no mercado de sistemas de aeronaves não tripulados
- Em maio de 2025, a AeroVironment lançou o Titan 4, a próxima geração de sua tecnologia de sistemas aéreos baseados em RF. O sistema portátil e adaptável foi projetado para detectar e derrotar ameaças de drones do Grupo 1 e do Grupo 2 e integra detecção passiva de ameaças apoiadas por IA/ML através do sistema Titan-SV. O lançamento expandiu o portfólio Titan C-UAS da AeroVironment com uma solução menor, mais leve e mais poderosa para proteger pessoal e infraestrutura contra ameaças de drones em evolução.
- Em fevereiro de 2025, a Adani Defence & Aerospace, em colaboração com a Organização de Pesquisa e Desenvolvimento da Defesa (DRDO), revelou um sistema antidrone montado em veículos na Aero India 2025. Desenvolvido no quadro da Transferência de Tecnologia da DRDO, o sistema foi introduzido para reforçar a proteção contra ameaças assimétricas de drones em evolução e apoiar o desenvolvimento de capacidades indígenas contra o SAU.
- Em outubro de 2024, Rohde & Schwarz lançaram o ARDRONIS Detect, uma solução compacta contra-drone projetada para detectar e identificar diferentes tipos de drones através de seus sinais de rádio. O produto é a base do sistema ARDRONIS Counter-UAS da empresa e foi introduzido como uma adição econômica ao seu portfólio de detecção de drones para instalações sensíveis e aplicações de segurança.
- Em junho de 2024, a Safran Electronics & Defense lançou o Skyjacker, um sistema contra-drone projetado para neutralizar ameaças de drones através de spoofing GNSS. O sistema combina transmissores de spoofing com capacidades de comando e controle e pode ser integrado com radar, sensores optrônicos e outros efetores, fornecendo uma solução flexível para combater drones individuais e enxames de drones em ambientes terrestres e navais.
- Em junho de 2024, Roke lançou o Roke Agile Counter-UAS, uma solução portátil e escalável contra-UAS que combina seu sensor RapidEO com um motor de fusão e autonomia de arquitetura aberta. O sistema foi projetado para detectar e responder às ameaças do sistema aéreo não tripulado em evolução e suporta a integração com vários sensores, permitindo que usuários militares, civis, de segurança nacional e do setor público adaptem o sistema a diferentes requisitos operacionais.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











