


Segmentação do mercado do módulo de exibição global, por tipo (módulos de exibição óptica e módulo de exibição não óptica), tecnologia de exibição (módulos LCD, módulos OLED, módulos Micro-LED, módulos E-Paper / E-Ink, e outros), resolução de exibição (baixo do que HD, HD, FHD, 4K e 8K), tamanho de exibição (Microdisplays, displays de pequeno e médio porte, e grandes displays), aplicação (Eletrônicos do consumidor, automotivo, industrial e manufatura, saúde e medicina, varejo e sinalização digital, Aeroespacial e defesa, e outros)- tendências e previsão da indústria para 2033
O que é o módulo de exibição Tamanho do mercado e taxa de crescimento
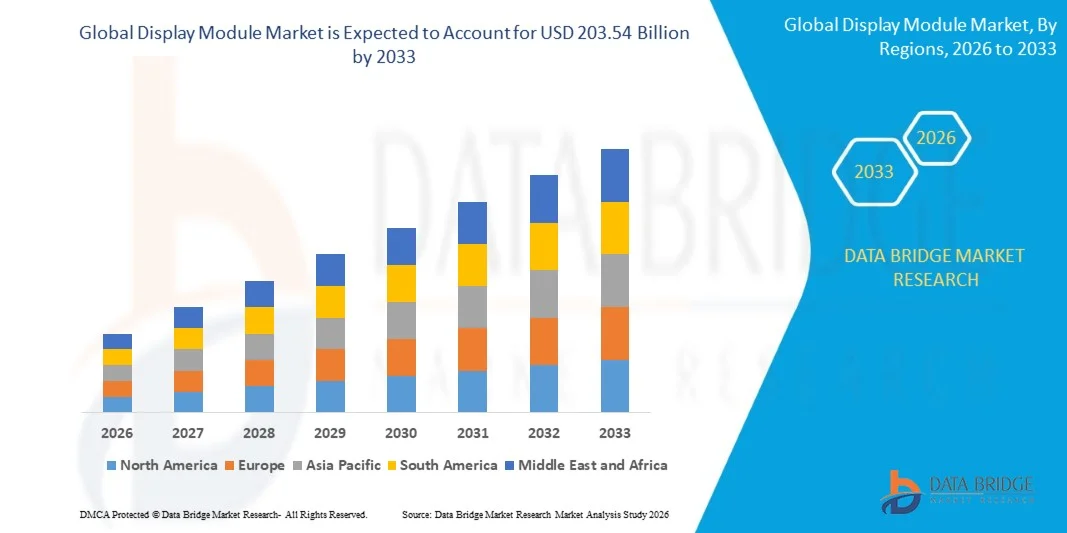
- De acordo com a análise da Data Bridge Market Research, o mercado do módulo de exibição foi avaliado em145,90 mil milhões de dólares em 2025e é projetado para alcançar203,54 mil milhões de USD até 2033, crescendo emCAGR de 4,25% de 2026 a 2033.
- O mercado vive um crescimento consistente, impulsionado pelo aumento da procura de tecnologias avançadas desmartphones, electrónica de consumo, displays automotivos e aplicações industriais, juntamente com rápidos avanços em tecnologias de display OLED, LCD, Mini-LED e flexíveis.
- A crescente adoção de dispositivos inteligentes, veículos conectados e interfaces digitais imersivas, combinadas com crescente preferência do consumidor por monitores de alta resolução e eficiência energética, está obrigando fabricantes de eletrônicos e empresas automotivas a investir em módulos de exibição avançados. As soluções de display OLED, Mini-LED e flexível estão substituindo cada vez mais as tecnologias de display convencionais em smartphones, televisores, painéis automotivos e outras aplicações, oferecendo qualidade de imagem aprimorada, fatores de forma mais finos e melhores experiências de usuário.
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): USD 145,90 Bilhões
- Valor de mercado esperado (2033): USD 203.54 Bilhões
- Previsões CAGR (2026-2033): 4.25%
- Região líder em 2025: América do Norte
- Região de crescimento mais rápido: Ásia Pacífico
Quais são as principais takeaways do mercado de módulos de exibição
- A América do Norte dominou o mercado de módulos de exibição com a maior parcela de receita de 39,0% em 2025, apoiada pelo aumento da adoção de tecnologias avançadas de exibição em eletrônicos de consumo, automotivos, de saúde e aplicações industriais.
- A Ásia-Pacífico deverá ser a região de crescimento mais rápido em um CAGR de 7,1% de 2026 a 2033, alimentada pela presença de grandes fabricantes de painéis de exibição, expansão da produção de eletrônicos de consumo e adoção crescente de módulos de exibição avançados em toda a China, Japão, Coreia do Sul e Índia.
- O segmento de módulos de exibição óptica liderou o mercado com uma participação de 75,80% em 2025, impulsionada pela sua ampla adoção em eletrônicos de consumo, monitores automotivos, equipamentos industriais e sistemas de visualização médica.
- Os módulos de exibição não óptica são do tipo de crescimento mais rápido, projetados para registrar um CAGR de 5,6%, refletindo o aumento na adoção de soluções de exibição eletrônica em aplicações especializadas.
- O segmento de módulos LCD dominou a categoria de tecnologia de exibição com uma receita de 55,60% em 2025, liderada pela adoção generalizada em televisões, smartphones, laptops, monitores automotivos, sistemas industriais e eletrônicos de consumo.
- O FHD representou 35,40% do market share em 2025, preferido pela adoção extensiva entre smartphones, monitores, televisores, displays automotivos e aplicações industriais.
- O segmento de microdisplays é a categoria de tamanho de exibição de crescimento mais rápido, com um CAGR de 12,50% impulsionado pelo aumento da adoção emrealidade aumentada(AR),realidade virtual(VR), dispositivos wearable, e sistemas ópticos avançados.
Segmentação do mercado do módulo de apresentação e escopo do relatório
|
Atributos |
Visualização do módulo Key Market Insights |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, produção e capacidade em termos geográficos representadas pela empresa, layouts de redes de distribuidores e parceiros, análise detalhada e atualizada da tendência de preços e análise de déficit da cadeia de suprimentos e demanda. |
Qual é a tendência chave no mercado do módulo de exibição
- Os fabricantes de display estão cada vez mais mudando para módulos de display OLED, flexível, dobrável e de alto desempenho para atender à crescente demanda por dispositivos mais finos, melhoria da qualidade da imagem, menor consumo de energia e fatores de forma diferenciados entre a eletrônica de consumo e aplicações automotivas.
- Por exemplo, em julho de 2025, a Samsung Display anunciou que seu último painel OLED dobrável completou com sucesso um teste de durabilidade de 500.000 vezes, excedendo sua referência interna anterior de 200.000 vezes e apoiando a comercialização mais ampla de módulos de exibição dobrável durável.
- Arquiteturas avançadas do OLED estão permitindo que os fabricantes melhorem o brilho, durabilidade, taxas de atualização, eficiência energética e desempenho geral em smartphones, laptops, monitores, televisores e sistemas automotivos.
- Os fabricantes automotivos estão cada vez mais integrando módulos de exibição grandes, curvos, pilar a pilar e OLED em veículos definidos por software para fornecer informações personalizadas de infotainment, navegação, informações de assistência ao motorista e experiências de cabine aprimoradas.
- Por exemplo, em fevereiro de 2025, a LG Display iniciou a produção em massa de uma tela automotiva de 40 polegadas Pilar-a-Pillar, projetada para cobrir a área em frente a assentos de motorista e passageiros e suportar os requisitos em evolução de veículos definidos por software.
- Como os fabricantes de display continuam priorizando fatores de forma flexível, inovação OLED, painéis de alta resolução e aplicações automotivas, espera-se que a adoção de módulos de display avançados acelere, reforçando os displays de próxima geração como um componente central das tecnologias de consumo e mobilidade conectadas.
Quais são os Drivers-chave do mercado de módulos de exibição
- A rápida expansão de smartphones, tablets, laptops, televisores, monitores automotivos e dispositivos conectados tem aumentado significativamente a demanda por módulos de display avançados de alta resolução, eficiência energética e tecnologicamente capazes de oferecer experiências visuais melhoradas em diversas aplicações.
- Por exemplo, em setembro de 2024, a Reuters relatou que a Apple estava se preparando para a transição de todos os próximos modelos de iPhone para monitores OLED a partir de 2025, expandindo a demanda por painéis de exibição OLED e acelerando a mudança da tecnologia LCD convencional em smartphones.
- Fabricantes de eletrônicos de consumo, OEMs automotivos e empresas de tecnologia estão integrando módulos avançados de exibição em seus produtos para melhorar a qualidade visual, permitir interfaces interativas maiores, reduzir o consumo de energia e diferenciar dispositivos premium e plataformas de veículos conectados.
- Por exemplo, em fevereiro de 2025, a Samsung Display e Qualcomm Technologies anunciou uma colaboração para expandir aplicações automotivas OLED, com a Samsung fornecendo um display OLED de 6K de 34 polegadas para a Plataforma de Desenvolvimento de Experiências de Cockpit Snapdragon da Qualcomm para demonstrar gráficos de IA, infotainment personalizado e informações de condução autônoma.
- Com os fabricantes investindo cada vez mais em OLED, flexíveis, Mini-LED e outras tecnologias avançadas de exibição para satisfazer as necessidades de consumidores e automotivos em evolução, os módulos de exibição permanecerão indispensáveis para aplicações eletrônicas de última geração e de mobilidade inteligente.
Que fatores estão desafiando o crescimento do mercado do módulo de exibição
- Módulos avançados de visualização requerem investimento inicial significativo devido à integração de sofisticadas tecnologias de fabricação de OLED, Mini-LED, Micro-LED, semicondutores, fabricação e precisão.
- Por exemplo, em junho de 2025, a LG Display aprovou um investimento de 1,26 trilhões de KRW em novas tecnologias e infraestrutura OLED, com o período de investimento que se estende de junho de 2025 a junho de 2027, demonstrando o capital substancial necessário para manter a competitividade tecnológica.
- Estes elevados requisitos de capital limitam a expansão entre os fabricantes mais pequenos e aumentam a pressão financeira sobre as empresas de exibição estabelecidas que operam em mercados tecnológicos altamente competitivos e em rápida evolução.
- A concorrência intensa, a flutuação da demanda, o excesso de capacidade de produção e a pressão de preços podem reduzir ainda mais a rentabilidade para os fabricantes, especialmente nos segmentos de LCD convencional e de exibição de grandes áreas.
- Por exemplo, em abril de 2024, a LG Display relatou uma perda operacional de 469 bilhões de KRW para o primeiro trimestre, citando a queda da demanda sazonal para grandes painéis de TV e pequenos smartphones, reduzindo o investimento anual e mudando para produtos OLED de ponta superior.
- O elevado investimento em capital e os custos recorrentes de melhoria da tecnologia associados à indústria de visor avançado continuam a restringir a participação no mercado, especialmente para as empresas de menor dimensão, enquanto as flutuações da procura e a intensa concorrência de preços podem atrasar os retornos dos investimentos e restringir a expansão generalizada da capacidade.
Como é o módulo de exibição mercado segmentado
O mercado do módulo de exibição é segmentado com base no tipo, tecnologia de exibição, resolução do display, tamanho do display e aplicação.
- Por Tipo
Com base no tipo, o mercado do módulo de visualização é segmentado em módulos de exibição óptica e módulos de exibição não óptica. O segmento de módulos ópticos de exibição dominou o mercado com uma participação de 75,80% em 2025, devido à sua ampla adoção em eletrônicos de consumo, monitores automotivos, equipamentos industriais e sistemas de visualização médica. Os módulos ópticos de visualização oferecem qualidade de imagem aprimorada, brilho, contraste e desempenho de visualização, tornando-os essenciais para aplicações de exibição modernas. Estes módulos são amplamente integrados em smartphones, televisões, monitores, monitores de cabeça-up e sistemas de sinalização digital. O aumento da demanda por soluções de display interativas e de alta resolução está apoiando o crescimento do segmento. Avanços nas tecnologias OLED, LCD e Micro-LED estão melhorando ainda mais as capacidades de visualização óptica.
Espera-se que o segmento de módulos de exibição não óptica testemunhe crescimento constante em um CAGR de 5,6% de 2026 a 2033, impulsionado pelo aumento da adoção de soluções de exibição eletrônica em aplicações especializadas. Esses módulos são usados em aplicações onde a apresentação de informações, o baixo consumo de energia e os requisitos de exibição funcional são priorizados. A crescente demanda por indicadores industriais, sistemas eletrônicos e aplicações de exibição incorporadas está apoiando a expansão do mercado. Aumentar a integração de tecnologias inteligentes na automação industrial e dispositivos conectados está criando novas oportunidades. Melhorias nos componentes eletrônicos de exibição estão melhorando sua confiabilidade e desempenho.
- Por Tecnologia de Visualização
Com base na tecnologia de exibição, o mercado de módulos de exibição é segmentado em módulos LCD, módulos OLED, módulos Micro-LED, módulos E-Paper / E-Ink, entre outros. O segmento de módulos LCD dominou o mercado com uma participação de 55,60% em 2025, apoiada pela adoção generalizada em televisões, smartphones, laptops, monitores automotivos, sistemas industriais e eletrônicos de consumo. Os módulos LCD oferecem custo-efetividade, alta disponibilidade e recursos de fabricação maduros em comparação com as tecnologias de exibição emergentes. Sua escalabilidade e confiabilidade os tornam adequados para aplicações de grande volume. Os fabricantes de automóveis continuam adotando monitores LCD para sistemas de infotainment, clusters de instrumentos e painéis de controle. Aplicações de display industrial e comercial também dependem fortemente da tecnologia LCD devido à durabilidade e acessibilidade.
O segmento de módulos OLED é projetado para ser o segmento de crescimento mais rápido em um CAGR de 8,0% de 2026 a 2033, impulsionado pelo aumento da demanda por soluções de display flexíveis, leves, de alta resolução e eficientes em energia. Os módulos OLED fornecem relação de contraste superior, tempo de resposta mais rápido e melhor qualidade de imagem em comparação com as tecnologias de exibição convencionais. A adoção crescente em smartphones premium, dispositivos wearable, televisores e monitores automotivos está acelerando a expansão do segmento. A tecnologia OLED flexível está permitindo aplicações inovadoras, como smartphones dobráveis e monitores curvos. O aumento dos investimentos dos principais fabricantes de visores na capacidade de produção OLED está a apoiar ainda mais o crescimento.
- Por Resolução de Visualização
Com base na resolução do display, o mercado do módulo de exibição é segmentado em menor que HD, HD, FHD, 4K e 8K. O segmento FHD dominou o mercado com uma participação de 35,40% em 2025, apoiada por ampla adoção em smartphones, monitores, televisões, displays automotivos e aplicações industriais. A resolução FHD fornece um equilíbrio entre a qualidade da imagem, eficiência energética e custo de fabricação. Ele continua a ser amplamente preferido para a eletrônica de consumo mainstream devido à acessibilidade e desempenho visual adequado. O aumento da demanda por experiências de visualização aprimoradas em dispositivos de entretenimento e displays digitais continua a apoiar a adoção. Os fabricantes automotivos também estão integrando monitores FHD em cabines digitais e sistemas de infotainment.
Espera-se que o segmento 8K testemunhe o crescimento mais rápido em um CAGR de 10,2% de 2026 a 2033, impulsionado pelo aumento da demanda por experiências visuais de ultra-alta definição em televisores premium, monitores profissionais, imagens de saúde e aplicações de conteúdo digital. Os displays 8K oferecem clareza de imagem excepcional com maior densidade de pixels e recursos de visualização detalhados. Os crescentes investimentos em sistemas avançados de radiodifusão, jogos e visualização profissional estão apoiando a adoção. Os setores de saúde e industrial estão cada vez mais explorando displays de alta resolução para análise precisa de imagens. Melhorias contínuas nas tecnologias de processamento de display estão reduzindo barreiras associadas à adoção de 8K.
- Pelo tamanho da exibição
Com base no tamanho da tela, o mercado de módulos de exibição é segmentado em microexibições, pequenos e médios monitores e grandes monitores. O segmento de displays de pequeno e médio porte dominou o mercado com uma participação de 60,65% em 2025, devido à ampla utilização em smartphones, tablets, laptops, dispositivos wearable, displays automotivos e produtos eletrônicos portáteis. Estes monitores proporcionam um equilíbrio ideal entre portabilidade, desempenho e eficiência de energia. Aumentar a penetração do smartphone e a adoção crescente de dispositivos portáteis inteligentes são fatores importantes que suportam o crescimento do segmento. Os fabricantes de automóveis estão cada vez mais integrando displays de tamanho médio em sistemas de infotainment e clusters de instrumentos digitais. A demanda por soluções de display compactas e interativas continua se expandindo em aplicações industriais e de consumo.
Espera-se que o segmento de microdisplays registre o crescimento mais rápido em um CAGR de 12,5% de 2026 a 2033, impulsionado pelo aumento da adoção em realidade aumentada (AR), realidade virtual (VR), dispositivos wearable e sistemas ópticos avançados. Microdisplays oferecem tamanho compacto, alta densidade de pixels e baixo consumo de energia, tornando-os adequados para aplicações imersivas. Investimentos crescentes em tecnologias AR/VR e óculos inteligentes estão criando novas oportunidades para os fabricantes de microdisplay. Setores de defesa, aeroespacial e saúde também estão adotando microdisplays para aplicações de visualização especializadas. Avanços em microdisplay OLED e tecnologias Micro-LED estão melhorando o desempenho. Espera-se que a crescente demanda por soluções de display leves e imersivas acelere o crescimento do segmento.
- Por Aplicação
Com base na aplicação, o mercado de módulos de exibição é segmentado em eletrônicos de consumo, automotivos, industriais e manufatura, saúde e medicina, varejo e sinalização digital, aeroespacial e defesa, entre outros. O segmento de eletrônicos de consumo dominou o mercado com uma participação de 45,50% em 2025, impulsionado pelo aumento da adoção de smartphones, televisores, laptops, tablets e dispositivos vestíveis. Módulos de exibição são componentes essenciais em dispositivos eletrônicos que requerem visuais de alta resolução e interação aprimorada do usuário. A inovação contínua em tecnologias de exibição OLED, AMOLED e flexible está fortalecendo a demanda dos fabricantes de eletrônicos de consumo. O aumento do rendimento disponível e a crescente procura de dispositivos inteligentes ligados apoiam a expansão do mercado. Os fabricantes de smartphones continuam integrando módulos avançados para melhorar a experiência do usuário.
Espera-se que o segmento automotivo testemunhe o crescimento mais rápido em um CAGR de 9,1% de 2026 a 2033, impulsionado pelo aumento da integração de cockpits digitais, displays de infotainment, displays head-up e interfaces avançadas de assistência ao motorista (ADAS). Veículos modernos dependem cada vez mais de módulos de exibição para navegação, conectividade, monitoramento de veículos e funções de assistência ao motorista. A adoção crescente de veículos elétricos e veículos conectados está acelerando a demanda por monitores automotivos avançados. Automakers estão investindo em soluções de exibição maiores, curvas e interativas para melhorar as experiências de cabine. O crescente enfoque na digitalização de veículos está a criar oportunidades de crescimento significativas. Espera-se que a transição para mobilidade inteligente continue dirigindo a adoção do módulo de exibição automotivo.
Qual a região que detém a maior parte do mercado do módulo de exibição
- A América do Norte dominou o mercado de módulos de exibição com a maior parcela de receita de 39,0% em 2025, apoiada pelo aumento da adoção de tecnologias avançadas de exibição em eletrônicos de consumo, automotivos, de saúde e aplicações industriais.
- A região também se beneficia da rápida integração de módulos avançados em dispositivos inteligentes, veículos conectados, equipamentos médicos e aplicações industriais, juntamente com investimentos contínuos em tecnologias de exibição de próxima geração. O aumento da demanda por displays de alto desempenho, soluções flexíveis de OLED e sistemas de visualização digital continua a fortalecer a posição de liderança da América do Norte no mercado global.
U.S. Display Module Market Insight
O mercado de módulos de exibição dos EUA está testemunhando um forte crescimento devido à crescente demanda por displays avançados em aplicações de eletrônicos de consumo, automotivos, de saúde e industriais. O ecossistema tecnológico maduro do país, juntamente com a adoção crescente de sistemas de exibição OLED, Mini-LED, Micro-LED e de alta resolução, está impulsionando a demanda em várias indústrias de uso final. Além disso, crescentes investimentos em veículos conectados, dispositivos inteligentes, sinalização digital e sistemas avançados de visualização médica estão acelerando a adoção de módulos de exibição em aplicações comerciais e tecnológicas.
Visão do mercado do módulo Ásia-Pacífico
Espera-se que o mercado de módulos de exibição Ásia-Pacífico testemunhe rápido crescimento, impulsionado pela expansão da fabricação de eletrônicos de consumo, aumento da produção de smartphones e aumento dos investimentos em tecnologias de exibição avançadas em países como China, Japão, Coreia do Sul e Índia. A crescente demanda por monitores OLED, flexíveis, Mini-LED e de alta resolução está apoiando a expansão regional do mercado. Além disso, a forte presença de fabricantes de painéis de exibição, a expansão da produção automotiva e a adoção crescente de dispositivos inteligentes estão acelerando a implantação de módulos de exibição em aplicações de consumo, industrial e automotivo.
Japão Display Module Market Insight
O mercado de módulos de exibição do Japão está testemunhando crescimento consistente devido ao aumento dos investimentos em tecnologias de exibição avançadas, eletrônica automotiva, dispositivos de consumo e aplicações industriais. Fabricantes de eletrônicos, empresas automotivas e desenvolvedores de tecnologia estão adotando cada vez mais módulos OLED, de alta resolução e display compacto para produtos de última geração e sistemas conectados. Além disso, o aumento da integração de monitores avançados em veículos, dispositivos wearable, equipamentos de saúde e tecnologias inteligentes está contribuindo ainda mais para o crescimento do mercado.
China Display Module Market Insight
O mercado de módulos de exibição da China está crescendo rapidamente, impulsionado pela expansão da fabricação de eletrônicos, aumento da produção de smartphones e televisão, e aumento dos investimentos em tecnologias de exibição nacionais. A adoção crescente de soluções de display OLED, Mini-LED, Micro-LED e flexíveis em eletrônica de consumo e aplicações automotivas está aumentando significativamente a demanda do mercado. Além disso, a forte presença de fabricantes de displays, o aumento da produção de veículos elétricos e os rápidos avanços tecnológicos estão posicionando a China como um dos mercados de crescimento mais rápido para módulos de displays globalmente.
U.K. Display Module Market Insight
O mercado de módulos de exibição do Reino Unido está experimentando um crescimento constante, apoiado pela adoção crescente de tecnologias avançadas de exibição em aplicações automotivas, de saúde, de varejo, eletrônica de consumo e industriais. Aumentar os investimentos em sinalização digital, interfaces inteligentes, visualização médica e soluções de mobilidade conectadas estão contribuindo para o crescimento do mercado. Além disso, a integração de tecnologias de display OLED, alta resolução e eficiente em energia está melhorando o desempenho e a funcionalidade do produto, posicionando o Reino Unido como um importante mercado para aplicações avançadas de módulos de exibição.
Alemanha Display Module Market Insight
O mercado de módulos de exibição da Alemanha está se expandindo constantemente devido à forte base de fabricação de automóveis do país, capacidades industriais avançadas e adoção crescente de tecnologias de exibição de última geração. Empresas automotivas, fabricantes de eletrônicos e organizações industriais estão cada vez mais utilizando módulos de exibição para cabines digitais, sistemas de infotainment, interfaces homem-máquina e equipamentos de fabricação. Avanços contínuos nas tecnologias OLED, de alta resolução e de exibição automotiva, junto com forte foco na digitalização industrial e mobilidade conectada, estão impulsionando o crescimento do mercado na Alemanha.
Quais são as principais empresas no mercado de módulos de exibição
A indústria de módulos de exibição é liderada principalmente por empresas bem estabelecidas, incluindo:
- Samsung Display Co., Ltd.(Coreia do Sul)
- LG Display Co., Ltd. (Coreia do Sul)
- Grupo de Tecnologias BOE Co., Ltd. (China)
- AUO Corporation(Taiwan)
- Innolux Corporation(Taiwan)
- Japão Display Inc. (Japão)
- Tianma Microelectronics Co., Ltd. (China)
- Visionox Technology Inc. (China)
- TCL China Star Optoelectronics Technology Co., Ltd. (China)
- Sharp Corporation (Japão)
- Seiko Epson Corporation (Japão)
- Sony Corporation (Japão)
- Panasonic Holdings Corporation (Japão)
- KYOCERA Display Corporation (Japão)
- E Ink Holdings Inc. (Taiwan)
- Himax Technologies, Inc. (Taiwan)
- Novatek Microelectronics Corp. (Taiwan)
- Realtek Semiconductor Corp. (Taiwan)
- Raystar Optronics, Inc. (Taiwan)
- EverDisplay Optronics (Shanghai) Limited (China)
Quais são as últimas evoluções no mercado de módulos de exibição
- Em janeiro de 2025, a Samsung Display anunciou que apresentaria novas soluções de TI e OLED automotivas na CES 2025, incluindo o primeiro painel de TI dobrável de 18,1 polegadas do mundo, displays deslizáveis e multi-dobráveis, e tecnologias avançadas de OLED automotivas. A empresa destacou essas inovações como parte de sua expansão de aplicativos OLED além de smartphones em laptops, monitores e veículos da próxima geração
- Em maio de 2024, a Samsung Display anunciou que havia superado 1 milhão de remessas cumulativas de painéis de monitor QD-OLED desde que entrou no mercado, com a tecnologia sendo adotada em mais de 90 produtos de monitor de marcas globais. A empresa também destacou planos para expandir aplicativos QD-OLED de monitores de jogos para monitores profissionais e de transmissão, demonstrando a crescente comercialização de módulos OLED avançados.
- Em janeiro de 2023, a LG Display apresentou soluções de exibição automotivas de última geração na CES 2023, incluindo um painel OLED automotivo de 18 polegadas, painéis OLED transparentes, um LCD automotivo de 57 polegadas e um cluster LCD 3D sem óculos. Estas tecnologias foram concebidas para apoiar a mobilidade futura e demonstrar a crescente integração de módulos de visualização avançados em interiores de veículos ligados e autónomos.
- Em dezembro de 2021, a LG Display revelou sua tecnologia OLED EX de última geração, que usa deutério e algoritmos personalizados para melhorar o brilho do display e a qualidade da imagem, permitindo lunetas mais finas. A empresa planejava integrar a tecnologia OLED EX em monitores de TV OLED fabricados em suas instalações de produção na Coreia do Sul e na China, fortalecendo seu portfólio OLED de última geração.
- Em maio de 2021, a LG Display anunciou que mostraria suas mais recentes tecnologias OLED no SID 2021, incluindo um painel de TV de 83 polegadas da próxima geração OLED, um display automotivo de 12,8 polegadas e um display automotivo ultra-grande combinando vários painéis. A vitrine demonstrou a expansão da tecnologia OLED em displays de consumo de grande formato e aplicações inovadoras para automóveis.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











