


Segmentação do mercado global de embalagens de alimentos rígidos, por material (Plastic, Metal, Paperboard, e outros), tipo de produto (Bottles & Jars, Bandejas & Clamshells, banheiras, copos e potes, latas, caixas e recipientes, e outros), aplicação (produtos lácteos, carne, aves e alimentos do mar, padaria e confeitaria, pronto para comer refeições, frutas e legumes, molhos e curativos, Baby Food, Pet Food, e outros), canal de distribuição (Retail, Foodservice, e E-commerce)- tendências da indústria para 2033
Qual é o tamanho e a taxa de crescimento do mercado de embalagens de alimentos rígidos
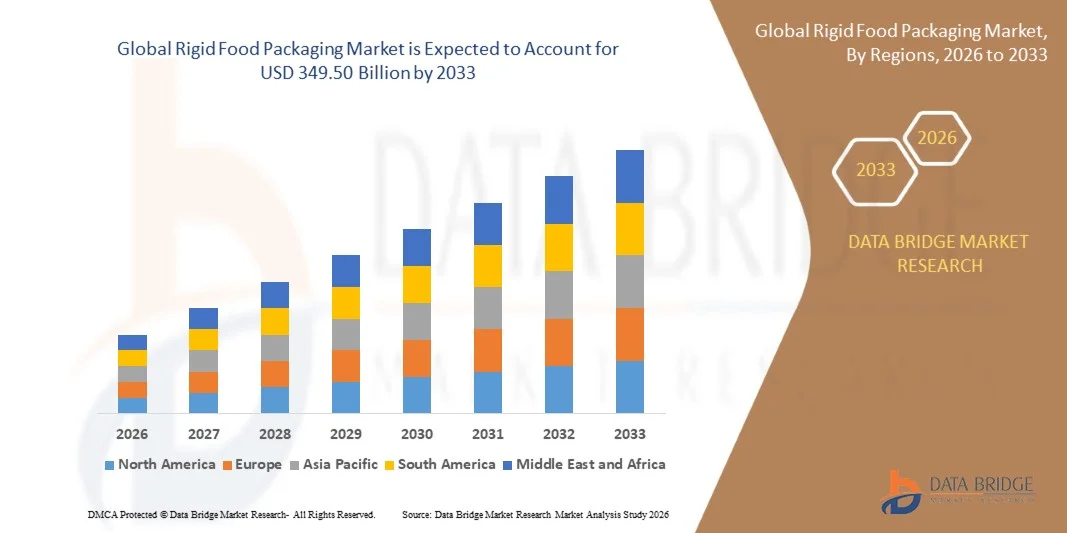
- De acordo com a análise da Data Bridge Market Research, o mercado rígido de embalagens de alimentos foi avaliado emUSD 241,30 mil milhões em 2025e é projetado para alcançarUSD 349,50 mil milhões até 2033, crescendo emCAGR de 4,70% de 2026 a 2033.
- O mercado vive um crescimento consistente impulsionado pela crescente procura de soluções de embalagem de alimentos convenientes e duráveis, aumentando o consumo de embalagens ealimentos prontos para consumo,e adoção crescente de materiais de embalagem rígidos recicláveis e leves em toda a indústria de alimentos e bebidas.
- A crescente procura de um prazo de validade alargado e de um transporte de alimentos seguro, combinado com regulamentos mais rigorosos em matéria de segurança alimentar e de embalagem, está a obrigar os fabricantes e retalhistas de alimentos a adoptarem soluções de embalagem rígidas avançadas. Recipientes plásticos, garrafas, bandejas, latas e outros formatos rígidos estão ganhando adoção, oferecendo proteção contra contaminação, danos ao produto, umidade e exposição ambiental, apoiando armazenamento e distribuição eficientes.
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): USD 241,30 Bilhões
- Valor de mercado esperado (2033): USD 349,50 Bilião
- Previsões CAGR (2026-2033): 4,70%
- Região líder em 2025: América do Norte
- Região de crescimento mais rápido: Ásia Pacífico
Quais são os principais takeaways do mercado rígido de embalagens de alimentos
- A América do Norte dominou o rígido mercado de embalagens de alimentos com a maior parcela de receita de 30,0% em 2025, apoiada por uma indústria de processamento de alimentos bem estabelecida, alto consumo de alimentos embalados e forte demanda por soluções de embalagens convenientes e duráveis.
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido em um CAGR de 5,3% de 2026 a 2033, alimentada pela expansão da capacidade de processamento de alimentos, urbanização crescente, aumento do consumo de alimentos embalados e crescentes investimentos em infraestrutura de embalagens modernas
- O segmento plástico liderou o mercado com uma participação de 68,0% em 2025, impulsionada pela sua versatilidade, características leves, custo-efetividade e fortes propriedades de barreira
- Papelão é o tipo de material de crescimento mais rápido, projetado para registrar um CAGR de 5,3%, refletindo o aumento na demanda por soluções de embalagem recicláveis e ambientalmente preferível
- O segmento de garrafas e frascos dominou a categoria tipo de produto com uma receita de 39,0% em 2025, liderada pelo uso generalizado entre produtos lácteos, molhos, condimentos, alimentos processados e outras categorias de alimentos embalados.
- Os produtos lácteos representaram 30,0% do market share em 2025, preferencialmente pelo uso extensivo de embalagens rígidas para leite, iogurte, queijo, manteiga, creme e outros produtos lácteos
- O segmento de refeições prontas para comer é a categoria de aplicação mais rápida, com um CAGR de 5,6%, impulsionado pela urbanização, estilos de vida movimentados e crescente preferência do consumidor por soluções de refeições convenientes
Alcance do relatório e segmentação rígida do mercado de embalagens de alimentos
|
Atributos |
Insights de mercado chave de embalagem de alimentos rígidos |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de importação, visão geral da capacidade de produção, análise do consumo de produção, análise de tendências de preços, cenário de mudança climática, análise da cadeia de suprimentos, análise da cadeia de valor, visão geral da matéria-prima/consumíveis, critérios de seleção de fornecedores, Análise de PESTLE, Análise de Porter e quadro regulatório. |
Qual é a tendência chave no mercado rígido de embalagens de alimentos
- A embalagem de alimentos rígidos está cada vez mais mudando para formatos recicláveis e circulares, pois as marcas de alimentos buscam reduzir o uso de plástico virgem, melhorar a reciclabilidade e atender às crescentes expectativas de consumidores e reguladores para soluções de embalagens sustentáveis em todo o mundo hoje.
- Por exemplo, em fevereiro de 2025, Klöckner Pentaplast lançou um piloto do Reino Unido com Tesco e Hilton Foods usando bandejas 100% recicladas de PET feitas de bandejas de alimentos recuperados, apoiando a reciclagem em circuito fechado para sistemas de embalagem de alimentos.
- Os fabricantes de embalagens estão desenvolvendo formatos rígidos leves que mantêm proteção de barreira, vida útil, conveniência e desempenho estrutural, reduzindo o consumo de material e melhorando a eficiência de transporte em aplicações de processamento de alimentos, varejo e serviço de alimentos em todo o mundo.
- Refeições prontas para comer, alimentos congelados e produtos de conveniência estão aumentando a demanda por bandejas rígidas, banheiras, copos e contêineres que fornecem portabilidade, compatibilidade com micro-ondas, proteção de produtos e vida útil prolongada para consumidores cada vez mais urbanos em todo o mundo hoje.
- Por exemplo, em junho de 2025, a Coveris lançou bandejas BarrierFresh MAP para carne, peixe e aves de capoeira, reduzindo o uso de plástico em 90%, mantendo a reciclabilidade, vedação hermética e um desempenho de 21 dias de prateleira relatado.
- À medida que os requisitos de sustentabilidade se intensificam, as empresas de embalagens estão expandindo soluções recicláveis e de menor material, mantendo a segurança alimentar, visibilidade do produto e compatibilidade operacional, posicionando circularidade e leveza como tendências centrais moldando a inovação de embalagens alimentares rígidas globalmente.
Quais são os principais condutores do mercado rígido de embalagens de alimentos
- O aumento do consumo de alimentos embalados, processados e prontos para comer está aumentando a demanda por embalagens rígidas que proporcionem durabilidade, proteção do produto, portabilidade, resistência à contaminação e vida útil prolongada em todos os canais de varejo e de serviço alimentar em todo o mundo.
- Por exemplo, em junho de 2025, a Amcor anunciou uma bandeja rígida de três compartimentos sob medida para a nova gama de refeições prontas para micro-ondas ambiente de serviço único de Cofigeo, com a bandeja de polipropileno leve projetada para reciclabilidade e destinada a cinco receitas William Saurin Mon Trio Gourmand, demonstrando crescente demanda por embalagens de refeições convenientes e prontas para comer.
- Os fabricantes de alimentos estão adotando cada vez mais embalagens rígidas recicláveis para atender às metas de sustentabilidade, evoluindo as preferências dos consumidores e requisitos regulatórios, mantendo o desempenho de barreira, segurança alimentar, estabilidade de prateleira e compatibilidade com os equipamentos de enchimento e processamento existentes.
- Por exemplo, em julho de 2025, a Klöckner Pentaplast lançou a kp Elite Nova, uma bandeja rígida de atmosfera modificada de última geração que é cerca de 10% mais leve do que as bandejas concorrentes, mantendo o desempenho da barreira, a integridade da vedação e a resistência mecânica para linhas de embalagem de proteínas de alta velocidade, refletindo a demanda contínua por um formato de embalagem de alimentos eficiente e de alto desempenho
- Os crescentes investimentos em processamento de alimentos, logística de cadeia fria, varejo moderno e infraestrutura de entrega estão fortalecendo a demanda por contêineres rígidos, bandejas, banheiras e garrafas que suportam o manuseio, variação de temperatura, transporte e distribuição de forma eficaz em todo o mundo.
Que fatores estão desafiando o crescimento do mercado rígido de embalagens de alimentos
- A embalagem de alimentos rígidos pode exigir maiores custos de uso e transporte de materiais do que alternativas flexíveis leves, criando pressões de custos para fabricantes e varejistas, ao mesmo tempo que incentiva a substituição para formatos de embalagem de baixo peso em mercados sensíveis aos preços.
- Por exemplo, em maio de 2025, a Plastics Recyclers Europe relatou que a capacidade de reciclagem rígida de PEAD e PP havia estagnado, com apenas 42% dos resíduos rígidos coletados de poliolefina passando por triagem adequada, enquanto a inflação, os custos energéticos e as importações de baixo custo continuaram a pressionar a economia da reciclagem.
- Reciclagem de embalagens de alimentos rígidos pode permanecer desafiador quando os formatos combinam múltiplos materiais, camadas de barreira, adesivos ou componentes incompatíveis, potencialmente reduzindo a reciclabilidade e aumentando os requisitos de classificação e processamento para sistemas de gerenciamento de resíduos globalmente.
- Volatilidade nos preços da resina à base de petroquímica pode aumentar os custos de produção para fabricantes rígidos de embalagens de plástico, tornando as decisões de preços e compras mais difíceis e potencialmente reduzindo as margens em toda a cadeia de valor da embalagem.
- Por exemplo, em março de 2025, a Closed Loop Partners informou que os PP de tipo alimentar e não alimentar são comumente misturados em instalações de recuperação de materiais, pois não podem ser facilmente diferenciados, dificultando a garantia de quantidades suficientes de PP reciclados para aplicações de embalagem.
- Requisitos mais rigorosos de segurança em contato com alimentos e regulamentos de reciclagem podem aumentar a conformidade, testes e custos de desenvolvimento de materiais, especialmente quando os fabricantes adotam plásticos reciclados, mantendo a segurança necessária, desempenho de barreira e padrões de qualidade para aplicações de alimentos.
Como é segmentado o mercado de embalagens de alimentos rígidos
O mercado rígido de embalagens de alimentos é segmentado com base em material, tipo de produto, aplicação e canal de distribuição.
- Por Material
Com base no material, o mercado rígido de embalagens de alimentos é segmentado em plástico, metal, cartão, entre outros. O segmento plástico dominou o mercado com 68,0% de participação em 2025, devido à sua versatilidade, características leves, custo-efetividade e fortes propriedades de barreira. Materiais plásticos como PET, PP,PEAD, e PS são amplamente utilizados em laticínios, carne, padaria, molhos, refeições prontas para comer, e aplicações de alimentos processados. Sua resistência à umidade, oxigênio, impacto e contaminação os torna adequados para proteger produtos alimentares durante o transporte e armazenamento. A embalagem plástica também se integra eficientemente com linhas de embutimento, vedação, rotulagem e embalagem automatizada de alta velocidade. A adoção crescente de PET reciclável, plásticos de conteúdo reciclado e estruturas monomateriais está ajudando o segmento a responder aos requisitos de sustentabilidade.
O segmento de cartão é projetado para registrar o crescimento mais rápido em um CAGR de 5,3% de 2026 para 2033, impulsionado pelo aumento da demanda por soluções de embalagem recicláveis e ambientalmente preferível. O papelão está ganhando força à medida que os fabricantes de alimentos buscam alternativas para embalagens plásticas convencionais e respondem às metas de sustentabilidade. O material pode ser convertido em caixas rígidas, bandejas, mangas e recipientes adequados para padaria, laticínios,alimentos congelados, e aplicações prontas para comer. Melhorias em revestimentos e tecnologias de barreira estão aumentando sua resistência à umidade e à graxa. Aumentar a pressão regulatória para reduzir os plásticos de uso único encoraja ainda mais as marcas a avaliarem as embalagens baseadas em fibras. Paperboard também fornece uma grande superfície imprimível, apoiando a marca do produto e a comunicação do consumidor.
- Por tipo de produto
Com base no tipo de produto, o mercado rígido de embalagens de alimentos é segmentado em garrafas e frascos, bandejas e conchas, banheiras, copos e vasos, latas, caixas e recipientes, entre outros. O segmento de garrafas e frascos dominou o mercado com 39,0% de participação em 2025, apoiado pelo uso generalizado em produtos lácteos, molhos, condimentos, alimentos processados e outras categorias de alimentos embalados. Garrafas e frascos fornecem forte proteção estrutural, permitindo o enchimento conveniente, armazenamento, dispensação e resealing. Suas formas padronizadas e fechamentos permitem que os fabricantes de alimentos utilizem eficientemente a infraestrutura de enchimento e embalagem estabelecida. Os formatos transparentes de plástico e vidro também oferecem visibilidade do produto, o que é valioso para os produtos alimentares voltados para o consumidor. O segmento beneficia de ampla disponibilidade nos canais de varejo e compatibilidade com diferentes formulações de alimentos e tamanhos de porções.
O segmento de bandejas e conchas é projetado para testemunhar o crescimento mais rápido no CAGR de 7,0% de 2026 para 2033, apoiado pelo aumento da demanda por alimentos frescos, refeições prontas para comer, produtos de padaria e alimentos embalados orientados para conveniência. Esses formatos fornecem rigidez estrutural e ajudam a proteger os produtos contra esmagamento, vazamento e danos físicos durante o transporte. As conchas transparentes permitem que os consumidores inspeccionem os produtos alimentares antes da compra, tornando-os particularmente atraentes para produtos frescos, padaria e aplicações alimentares preparadas. As bandejas são cada vez mais utilizadas com sistemas de vedação automatizados e tecnologias de embalagem de atmosfera modificada projetadas para preservar a qualidade dos alimentos. O crescimento do mercado online e da entrega de alimentos está aumentando a demanda por embalagens que possam suportar o manuseio e transporte. A adoção crescente de refeições controladas por porção e recipientes de alimentos resistentes ao calor também está apoiando o segmento
- Por Aplicação
Com base na aplicação, o mercado rígido de embalagens de alimentos é segmentado em produtos lácteos, carne, aves e frutos do mar, padaria e confeitaria, refeições prontas para comer, frutas e vegetais, molhos e curativos, alimentos para bebês, pet food, entre outros. O segmento de produtos lácteos dominou o mercado com 30,0% de participação em 2025, impulsionado pelo uso extensivo de embalagens rígidas para leite, iogurte, queijo, manteiga, creme e outros produtos lácteos. Os produtos lácteos exigem embalagens com forte resistência à contaminação, integridade estrutural e proteção eficaz contra umidade e oxigênio. Copos rígidos, banheiras, garrafas, contêineres e caixas são amplamente utilizados porque suportam o armazenamento e transporte de corrente fria. O aumento do consumo de produtos lácteos de valor agregado, tais como iogurte probiótico, leite aromatizado e produtos de uma única reserva, está gerando demanda de embalagens adicionais.
O segmento de refeições prontas para comer é projetado para registrar o crescimento mais rápido em um CAGR de 5,6% de 2026 a 2033, impulsionado pelo aumento da urbanização, estilo de vida movimentado e crescente preferência do consumidor por soluções de refeições convenientes. As refeições prontas para comer requerem embalagens que possam proteger os alimentos durante o armazenamento, transporte, reaquecimento e consumo. Bandejas rígidas, banheiras, tigelas e recipientes são cada vez mais usados porque fornecem durabilidade, controle de porções e manuseio conveniente. A expansão da entrega de alimentos on-line, cozinhas em nuvem, kits de refeições e alimentos preparados para o varejo está criando demanda adicional para embalagens resistentes a vazamentos e resistentes ao impacto. Os recipientes rígidos compatíveis com micro-ondas e resealáveis estão a tornar-se cada vez mais importantes à medida que os consumidores procuram maior conveniência. O crescimento das refeições preparadas congeladas e refrigeradas também está aumentando a necessidade de embalagens capazes de manter a integridade do produto durante toda a distribuição.
- Por Canal de Distribuição
Com base no canal de distribuição, o mercado de embalagens rígidas de alimentos é segmentado em retalho, serviço de alimentos, eComércio electrónicoO segmento varejista dominou o mercado com 55,0% de participação em 2025, apoiado pela ampla distribuição de produtos lácteos embalados, carne, itens de padaria, molhos, alimentos enlatados, lanches e refeições prontas para comer por meio de supermercados, hipermercados, lojas de conveniência e outros estabelecimentos de varejo organizados. Os produtos alimentares de varejo requerem embalagens rígidas que proporcionem proteção durante o transporte, armazenamento de prateleiras, exibição de produtos e manuseio do consumidor. Garrafas, frascos, latas, banheiras, copos, bandejas e caixas são extensivamente usados em todas as categorias de alimentos de varejo. A infraestrutura estabelecida de supermercados e mercearias proporciona aos fabricantes amplo acesso ao mercado e capacidades de distribuição de alto volume. A embalagem rígida também suporta a visibilidade do produto, rotulagem, adulteração de evidência e apresentação de prateleira, que são considerações importantes em ambientes de varejo.
O segmento de e-commerce é projetado para testemunhar o crescimento mais rápido no CAGR de 8,0% de 2026 para 2033, impulsionado pela expansão de supermercados on-line, entrega de alimentos, plataformas de comércio rápido, e marcas de alimentos diretamente ao consumidor. A distribuição on-line requer embalagens capazes de proteger produtos contra repetidos danos relacionados ao manuseio, vibração, empilhamento e transporte. Recipientes rígidos fornecem maior resistência estrutural e ajudam a reduzir vazamentos, esmagamento e deformação do produto durante a entrega da última milha. A crescente popularidade das refeições prontas para comer, alimentos frescos embalados, kits de refeições, produtos lácteos e alimentos de conveniência está criando demanda adicional por embalagens rígidas duráveis. E-commerce também incentiva o uso de formatos evidentes, ressealáveis e fáceis de manusear que melhoram a experiência de entrega do consumidor. O aumento da penetração no mercado online está aumentando a demanda de embalagens projetadas para uma distribuição eficiente de última milha.
Qual a região que detém a maior parte do mercado rígido de embalagens de alimentos
- A América do Norte dominou o rígido mercado de embalagens de alimentos com a maior parcela de receita de 30,0% em 2025, apoiada por uma indústria de processamento de alimentos bem estabelecida, alto consumo de alimentos embalados e forte demanda por soluções de embalagens convenientes e duráveis.
- A região também se beneficia da adoção generalizada de refeições prontas para consumo, alimentos processados, produtos lácteos e alimentos frescos embalados, juntamente com forte demanda por formatos de embalagem duráveis, recicláveis e convenientes. Aumentar os investimentos em tecnologias de embalagem sustentáveis, materiais recicláveis e soluções avançadas de embalagem de alimentos continuam a fortalecer a posição de liderança da América do Norte no mercado global.
U.S. Rigid Food Packaging Market Insight
O mercado de embalagens rígidas de alimentos dos EUA está assistindo a um forte crescimento devido à crescente demanda de alimentos embalados, processados e de conveniência, juntamente com a adoção crescente de soluções de embalagens sustentáveis e duráveis. A indústria de alimentos e bebidas maduras do país, a extensa infraestrutura de varejo e o crescente consumo de refeições prontas para comer, produtos lácteos, carne e alimentos frescos embalados estão impulsionando a demanda em todas as principais aplicações. Além disso, a crescente ênfase em materiais recicláveis, embalagens leves e tecnologias avançadas de embalagem está acelerando a adoção de soluções de embalagem rígidas entre fabricantes de alimentos e varejistas.
Visão de Mercado de Embalagens de Alimentos Rígidos Ásia-Pacífico
Espera-se que o mercado de embalagens rígidas de alimentos da Ásia-Pacífico testemunhe um rápido crescimento, impulsionado pelo aumento da urbanização, expansão da produção de alimentos e bebidas e aumento do consumo de alimentos embalados e de conveniência em países como China, Índia e Japão. Aumentar a conscientização sobre a segurança alimentar, a adoção crescente de varejo organizado e a crescente demanda por formatos de embalagem convenientes estão apoiando a expansão regional do mercado. Além disso, a presença crescente de indústrias de processamento de alimentos, plataformas de comércio eletrônico e infraestrutura moderna de serviços alimentares está acelerando a adoção de embalagens rígidas em toda a região.
Japão Rigid Food Packaging Market Insight
O mercado de embalagens de alimentos rígidos do Japão está testemunhando um crescimento consistente devido à crescente demanda por produtos alimentares convenientes, higiênicos e de alta qualidade embalados. Fabricantes de alimentos e varejistas estão adotando cada vez mais avançados formatos de embalagem rígidos para refeições prontas para comer, produtos lácteos, alimentos processados e aplicações de alimentos frescos. Além disso, a crescente integração de materiais recicláveis, tecnologias de embalagem leves e designs funcionais, juntamente com o foco do país na segurança e sustentabilidade dos alimentos, está contribuindo ainda mais para o crescimento do mercado.
China Rigid Food Packaging Market Insight
O mercado de embalagens de alimentos rígidos da China está crescendo rapidamente, impulsionado pelo aumento da urbanização, expansão das indústrias de processamento de alimentos e crescente demanda do consumidor por alimentos embalados e de conveniência. A adoção crescente de soluções de embalagem rígidas avançadas em canais de varejo, foodservice e e-commerce está aumentando significativamente a demanda do mercado. Além disso, o aumento dos investimentos na fabricação moderna de alimentos, o aumento do foco na segurança alimentar e o rápido desenvolvimento da infraestrutura de entrega on-line de mercearia e alimentos estão posicionando a China como um dos mercados de crescimento mais rápido para embalagens de alimentos rígidos globalmente.
U.K. Rigid Food Packaging Market Insight
O mercado de embalagens rígidas de alimentos do Reino Unido está experimentando crescimento constante, apoiado pela crescente demanda por alimentos embalados convenientes, refeições prontas para comer e soluções de embalagens sustentáveis de alimentos. O aumento dos investimentos em materiais de embalagem recicláveis e em infra-estruturas de embalagem avançadas estão a contribuir para o crescimento do mercado. Além disso, a adoção crescente de plataformas de e-commerce, produtos alimentares orientados para conveniência e formatos de embalagem rígidos leves está melhorando a eficiência das embalagens e apoiando a expansão contínua do mercado no Reino Unido.
Alemanha Rigid Food Packaging Market Insight
O mercado de embalagens de alimentos rígidos da Alemanha está se expandindo constantemente devido à forte base de fabricação de alimentos do país, capacidades avançadas de embalagem e adoção crescente de tecnologias de embalagem sustentáveis. Produtores de alimentos, varejistas e fabricantes de embalagens estão cada vez mais utilizando embalagens rígidas para laticínios, carne, padaria, alimentos processados e aplicações prontas para comer. Avanços contínuos em materiais recicláveis, embalagens leves e sistemas de embalagem eficientes, juntamente com fortes requisitos ambientais e de segurança alimentar, estão impulsionando o crescimento do mercado na Alemanha.
Quais são as principais empresas no mercado de embalagens de alimentos rígidos
A indústria rígida de embalagens de alimentos é liderada principalmente por empresas bem estabelecidas, incluindo:
- Amcor plc(U.K.)
- Sonoco Products Company(EUA)
- Silgan Holdings Inc.. (EUA)
- Crown Holdings, Inc.. (EUA)
- Greif, Inc.(EUA)
- Empresa de embalagem gráfica (EUA)
- Mondi plc (U.K.)
- Huhtamäki Oyj (Finlândia)
- Winpak LTD. (Canada)
- ALPLA Werke Alwin Lehner GmbH & Co KG (Áustria)
- RETAL Industries LTD (Chipre)
- Jokey SE (Alemanha)
- Plastipak Holdings, Inc. (EUA)
- Coveris (Áustria)
- ProAmpac (EUA)
- TriMas (EUA)
- Smurfit Westrock
- Novolex Holdings, LLC (EUA)
- Sabert Corporation (EUA)
- Placon Corporation (EUA)
Quais são as últimas evoluções no mercado de embalagens de alimentos rígidos
- Em julho de 2025, a Amcor anunciou um investimento em sua instalação Nicholasville, Kentucky para expandir a capacidade de produção de embalagens recicladas pós-consumidor (PCR) para embalagens rígidas. O novo sistema permite a mistura precisa de PCR em várias linhas de produção e permite aos clientes selecionar níveis de conteúdo reciclado, incluindo até 100% de PCR. A capacidade reforçada destina-se também a apoiar aplicações de alimentos e outras embalagens de consumidores, reforçando o foco da Amcor em soluções de embalagem rígidas circulares e mais sustentáveis.
- Em junho de 2025, a Amcor e o Cofigeo anunciaram o desenvolvimento de uma bandeja de três compartimentos para a nova gama de refeições micro-ondas para o Cofigeo. O tabuleiro predominantemente de polipropileno foi concebido de acordo com as orientações da Design for Recycling e incorpora uma barreira funcional mínima para apoiar a reciclagem na infra-estrutura de reciclagem de polipropileno da França. O desenvolvimento demonstra o uso crescente de bandejas rígidas recicláveis para aplicações convenientes de alimentos prontos para consumo.
- Em abril de 2024, a Amcor lançou uma garrafa de refrigerante carbonatado de um litro feita com 100% de PET reciclado pós-consumidor. A nova garrafa rígida foi introduzida como parte do portfólio de embalagens de estoque da Amcor para ajudar as marcas a atender aos requisitos de conteúdo reciclado, proporcionando uma opção de embalagem prontamente disponível. O lançamento destaca o movimento da indústria para maior utilização de conteúdo reciclado e soluções de embalagem rígidas mais circulares.
- Em julho de 2023, a SEE e a ExxonMobil anunciaram uma iniciativa de circularidade de bandejas de embalagem de alimentos na Austrália envolvendo bandejas de embalagens pré-formadas de CRYOVAC. A colaboração introduziu bandejas contendo resinas alavancando a tecnologia Exxtend da ExxonMobil para reciclagem avançada e atribuição de balanço de massa, com a iniciativa focada em melhorar a circularidade dos plásticos de qualidade alimentar utilizados para embalagens de carne vermelha fresca. O desenvolvimento demonstrou uma maior colaboração em toda a cadeia de valor da embalagem para avançar as soluções de embalagens rígidas de alimentos recicláveis e circulares.
- Em maio de 2021, a Berry Global lançou sua solução de embalagem CombiLight, uma panela de alimentos eficiente em recursos projetada para aplicações como iogurte, creme de queijo e queijo cottage. A embalagem combina uma estrutura plástica com fibras naturais revestidas para criar um recipiente de alimentos rígidos leves, mantendo resistência, estabilidade, resistência à graxa e compatibilidade com linhas de enchimento existentes. O desenvolvimento refletiu esforços crescentes da indústria para reduzir o uso de material e introduzir formatos de embalagem rígidos mais eficientes em recursos para aplicações alimentares.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











