


Mercado global de transplante de órgãos sólidos, por órgão (rim, fígado, pâncreas, coração, pulmão, intestino delgado, rim/pâncreas, outros), produto (produtos de tecido, medicamentos imunossupressores, solução de preservação), tratamento (imunossupressores, anticorpos monoclonais , outros), usuários finais (hospitais, atendimento domiciliar, centros especializados, outros), canal de distribuição (farmácia hospitalar, farmácia on-line, farmácia de varejo) – tendências do setor e previsão até 2029.
Qual é o Tamanho e Visão Geral do Mercado de Transplante de Órgãos Sólidos
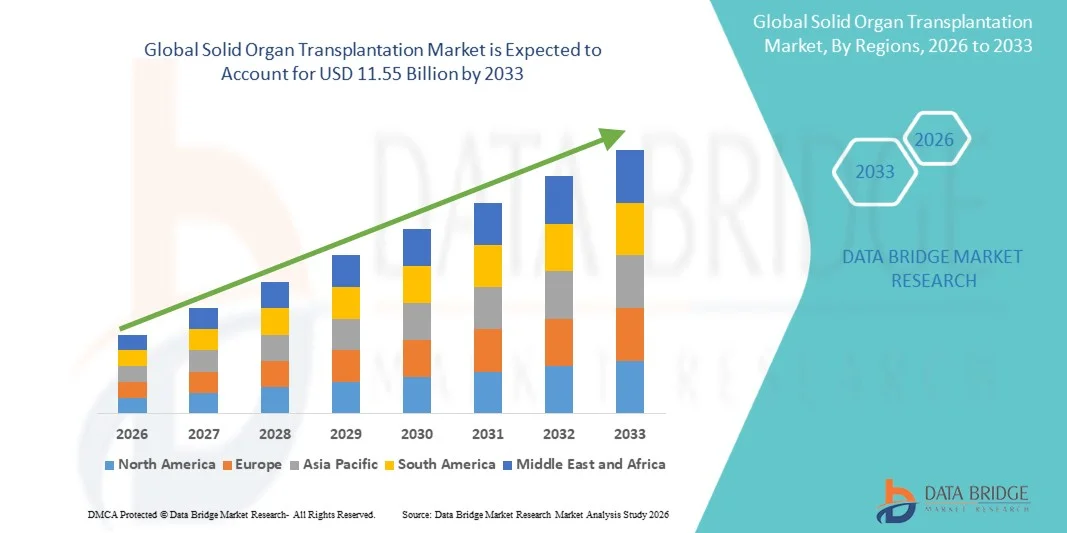
- De acordo com a análise de mercado Data Bridge O tamanho global do mercado de transplante de órgãos sólidos foi avaliado emUSD 7,88 mil milhões em 2025e espera-se alcançar11,55 mil milhões de USD até 2033, em umaCAGR de 4,90%durante o período de previsão
- O crescimento do mercado é, em grande medida, impulsionado pelo aumento da prevalência de falência de órgãos em fase terminal, aumentandodoença crónicacarga, e contínuo progresso tecnológico em procedimentos de transplante e sistemas de preservação de órgãos, levando a melhores resultados de tratamento entre hospitais e centros de saúde especializados
- Além disso, a crescente demanda por opções de tratamento que salvam vidas, a crescente adoção de terapias imunossupressoras avançadas e o aumento dos investimentos em infraestrutura de saúde estão estabelecendo soluções de Transplante de Órgãos Sólidos como um componente crítico dos modernos sistemas de saúde. Esses fatores convergentes estão acelerando a captação de soluções de Transplante de Órgão Sólido, aumentando significativamente o crescimento da indústria
Tamanho e previsão do mercado
- Valor de mercado global (2025): 7,88 mil milhões de USD
- Valor de mercado previsto (2033): 11,55 mil milhões de USD
- Previsões CAGR (2026-2033): 4,90%
Quais são os principais destinos do mercado de transplante de órgãos sólidos
- Soluções de Transplante de Órgãos Sólidos, incluindo procedimentos de transplante, sistemas de preservação de órgãos, terapias imunossupressoras e serviços de monitoramento pós-transplante, são cada vez mais componentes vitais dos sistemas de saúde modernos em hospitais e centros de transplante especiais devido ao seu papel crítico no tratamento da falência de órgãos em estágio final e melhoria dos resultados de sobrevida do paciente
- A crescente demanda por soluções de Transplante de Órgãos Sólidos é alimentada principalmente pelo aumento da prevalência de doença renal crônica, cirrose hepática, insuficiência cardíaca, complicações relacionadas ao diabetes e crescente conscientização sobre opções avançadas de tratamento para salvar vidas, juntamente com melhorias no manejo de doadores e taxas de sucesso cirúrgico
- A América do Norte dominoumercado de transplante de órgãos sólidoscom a maior parcela de receita de aproximadamente 41,8% em 2025, caracterizada por infraestrutura de saúde avançada, sistemas de reembolso favoráveis, elevados volumes de procedimentos de transplante, e a presença de grandes atores da indústria, com os EUA experimentando um crescimento substancial no transplante renal, hepático, cardíaco e pulmonar apoiado por inovações tecnológicas e fortes redes de doação de órgãos
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido domercado de transplante de órgãos sólidosdurante o período de previsão devido à expansão da infraestrutura de saúde, aumento da renda disponível, aumento da carga de doenças crônicas, aumento do turismo médico e melhoria da conscientização sobre a doação de órgãos em toda a China, Índia, Japão, Coreia do Sul e Sudeste Asiático
- O segmento imunossupressor representou a maior parcela de receita de mercado de 64,2% em 2025, impulsionada pelo seu papel fundamental na prevenção da rejeição aguda e crônica do enxerto após o transplante.
Âmbito do relatório eSegmentação de Mercado de Transplante de Órgãos Sólidos
Atributos |
Transplante de Órgãos Sólidos |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e grandes atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia de pacientes, análise de pipelines, análise de preços e marco regulatório. |
Qual é a tendência chave no mercado de transplante de órgãos sólidos
“Resultados Clínicos Melhorados Através da Integração de IA e Tecnologias Avançadas de Preservação de Órgãos“
- Uma tendência significativa e acelerada no mercado global de transplantes de órgãos sólidos é a adoção crescente de inteligência artificial (IA), ferramentas de monitoramento de transplante digital e sistemas avançados de preservação de órgãos para melhorar a correspondência doador-receptor, resultados cirúrgicos e cuidados pós-transplante. Essas inovações estão aumentando a eficiência em toda a cadeia de valor do transplante
- Análises de IA estão sendo cada vez mais usadas para otimizar a alocação de órgãos doadores, prever riscos de rejeição e apoiar a tomada de decisões de transplante com base em dados clínicos
- Por exemplo, centros de transplante nos EUA e na Europa estão usando modelos de correspondência assistidos por IA para melhorar as avaliações de compatibilidade para candidatos a transplante de rim e fígado
- O uso crescente das tecnologias de perfusão mecânica e preservação de órgãos de próxima geração também está transformando o transplante, ampliando a viabilidade dos órgãos e melhorando as taxas de utilização dos órgãos doadoras marginais.
- Outra tendência importante é a adoção crescente de ferramentas de monitoramento remoto do paciente e adesão digital para receptores pós-transplante, permitindo que os clínicos rastreiem sinais vitais, complacência imunossupressora e complicações precoces. Por exemplo, hospitais líderes estão implementando plataformas de transplante móveis para monitorar pacientes com transplante renal e cardíaco após a alta hospitalar
- Além disso, os avanços contínuos na pesquisa de xenotransplante, medicina regenerativa e órgãos bioengenharia estão criando oportunidades de longo prazo para lidar com a escassez de doadores globalmente
- Esta mudança para um tratamento de transplante inteligente, equipado com tecnologia e focado em resultados está fundamentalmente reformulando as expectativas na terapia de substituição de órgãos e impulsionando a demanda por soluções inovadoras
Dinâmica do Mercado de Transplantes de Órgãos Sólidos
Controlador
“Casos de falha orgânica crescente e infraestrutura de expansão de transplante”
- A crescente prevalência de falência de órgãos em fase terminal causada por doença renal crônica, cirrose hepática, insuficiência cardíaca e distúrbios pulmonares é um dos principais motores para o mercado de transplante de órgãos sólidos. O aumento da carga de doenças está aumentando significativamente a demanda por procedimentos de transplante que salvam vidas em todo o mundo
- Expandir programas de transplante, melhorar as taxas de sucesso cirúrgico e melhor suporte ao reembolso estão acelerando ainda mais o crescimento do mercado
- Por exemplo, países como os EUA, Espanha, Índia e Arábia Saudita estão investindo em redes nacionais de transplantes e programas de conscientização de doadores para aumentar os volumes de procedimentos
- Os avanços nas terapias imunossupressoras também melhoraram a sobrevida do enxerto em longo prazo, tornando o transplante uma opção de tratamento mais viável para muitos pacientes.
- Além disso, a crescente sensibilização para a doação de órgãos e a crescente utilização de registos de doadores falecidos estão a ajudar a expandir os grupos de doadores em vários mercados
- Espera-se que a modernização contínua dos hospitais, centros de transplante e infraestrutura de cuidados críticos sustente a expansão do mercado ao longo do período previsto
Restrição/Desafio
“Escassez de doador, altos custos de procedimento e riscos de rejeição“
- Um dos grandes desafios que restringem o mercado de Transplante de Órgãos Sólidos é a persistente escassez de órgãos doadores em relação ao crescente número de pacientes em filas de espera para transplante. Esta lacuna entre oferta e procura limita significativamente os volumes de procedimentos a nível mundial
- Altos custos de transplante e cuidados pós-operatórios ao longo da vida também permanecem uma barreira, particularmente em populações de menor renda e sub-seguros
- Por exemplo, procedimentos como transplante de coração, fígado e pulmão muitas vezes envolvem gastos cirúrgicos substanciais, cuidados na UTI e custos com drogas imunossupressoras a longo prazo
- O risco de rejeição do enxerto, infecção e outras complicações pós-transplante continua a gerar incerteza clínica e aumentar a carga de cuidados de saúde
- Além disso, a complexidade regulamentar, as preocupações éticas e a infraestrutura de transplante limitada nas regiões em desenvolvimento podem restringir o acesso ao mercado mais amplo.
- Superar essas barreiras através da expansão do pool de doadores, vias de cuidado econômicas, monitoramento avançado da rejeição e inovação contínua na preservação de órgãos será essencial para o crescimento sustentado do mercado
Como é o mercado de transplante de órgãos sólidos segmentado
O mercado é segmentado com base em órgãos, produtos, tratamentos, usuários finais e canais de distribuição.
• Por Órgão
Com base no órgão, o mercado de Transplante de Órgãos Sólidos é segmentado em rim, fígado, pâncreas, coração, pulmão, intestino delgado, rim/pancreas, entre outros. O segmento renal dominou a maior parcela de receita de mercado de 46,5% em 2025, impulsionada pela alta prevalência global de doença renal terminal, diabetes, hipertensão e doenças renais crônicas. O transplante renal continua sendo o procedimento de transplante de órgãos sólidos mais comumente realizado devido a fortes taxas de sucesso clínico e melhora significativa na sobrevida dos pacientes em comparação com a diálise em longo prazo. A sensibilização para o transplante de doadores vivos apoiou ainda mais o crescimento do segmento. Programas de reembolso do governo e expansão de registros de transplante também melhoraram o acesso em grandes mercados. Os hospitais continuam priorizando programas de transplante renal devido aos protocolos cirúrgicos estabelecidos e às vias de cuidados pós-operatórios. A elevação da população idosa com complicações renais aumentou ainda mais a demanda dos pacientes. Os avanços nas tecnologias de correspondência entre doadores e beneficiários melhoraram os resultados de sucesso. A melhoria dos regimes imunossupressores reduziu o risco de rejeição e apoiou a sobrevivência do enxerto a longo prazo. As economias emergentes também estão expandindo a infraestrutura de nefrologia e transplante. Forte demanda por terapias de substituição manteve volumes de procedimentos globalmente. Esses fatores garantiram coletivamente a dominância do segmento renal em 2025.
Prevê-se que o segmento pulmonar testemunhe a taxa de crescimento mais rápida de 9,8% de 2026 a 2033, alimentada pelo aumento da incidência de obstruções crônicas.doença pulmonar, fibrose pulmonar, fibrose cística e insuficiência respiratória avançada. O transplante pulmonar vem ganhando importância como opção salvadora de vida para pacientes não responsivos às terapias convencionais. Melhorias nos sistemas de preservação pulmonar de doadores e tecnologias de perfusão pulmonar ex vivo estão ampliando a elegibilidade para transplante. A crescente experiência clínica em cirurgia torácica está melhorando os resultados processuais. Aumentar a conscientização sobre as opções de transplante entre pneumologistas também está aumentando os encaminhamentos. Centros especializados estão expandindo programas avançados de transplante respiratório. Melhor manejo de infecção pós-transplante suporta taxas de sobrevivência. Aumento dos investimentos em infra-estruturas de cuidados críticos para a adopção de novos auxílios. A investigação sobre a prevenção da rejeição crónica está a reforçar a confiança a longo prazo. Vários países estão aumentando as campanhas de sensibilização para a doação de órgãos. O progresso tecnológico dos sistemas de monitorização também apoia o crescimento. Esses fatores posicionam o transplante pulmonar como segmento de órgão de crescimento mais rápido.
• Por Produto
Com base no produto, o mercado de Transplante de Órgãos Sólidos é segmentado em produtos de tecido, medicamentos imunossupressores e solução de preservação. O segmento de imunossupressão teve a maior parcela de receita de mercado de 58,7% em 2025, impulsionada pela necessidade de prevenção de rejeição ao longo da vida após procedimentos de transplante. Medicamentos como tacrolimus, ciclosporina, micofenolato de mofetil,corticosteróides, e novos agentes permanecem essenciais no manejo pós-transplante. Necessidades de terapia contínua geram fluxos de receita recorrentes ao longo da vida do enxerto. Os médicos dependem fortemente de regimes imunossupressores individualizados para equilibrar o controle de rejeição e risco de infecção. O aumento dos volumes de transplante expandiu diretamente a demanda de prescrição em todo o mundo. Forte apoio ao reembolso em sistemas de saúde desenvolvidos manteve o acesso. A inovação contínua em terapias mais seguras e orientadas reforçou ainda mais o crescimento dos segmentos. As farmácias hospitalares e os centros especializados continuam a ser os principais canais de dispensação. O aumento da sobrevida dos pacientes após o transplante estendeu o uso de medicamentos a longo prazo. Tecnologias de monitoramento melhoraram a otimização e adesão da dose. A disponibilidade de produtos genéricos também ampliou a penetração no mercado. Esses fatores mantiveram a dominância do segmento.
Espera-se que o segmento de solução de preservação testemunhe o CAGR mais rápido de 10,3% de 2026 a 2033, impulsionado pelo crescente foco na ampliação da viabilidade dos órgãos durante o transporte e melhoria dos resultados do enxerto. As soluções de preservação são fundamentais para minimizar a lesão isquêmica no transplante renal, hepático, cardíaco e pulmonar. Aumentar os programas de partilha transfronteiriça e de longa distância de órgãos está a aumentar a procura de meios de armazenamento avançados. Melhorias tecnológicas nos sistemas de perfusão hipotérmica e máquina estão apoiando o uso da solução. Os hospitais estão adotando formulações premium para órgãos doadores de alto risco. As crescentes preocupações em matéria de escassez de órgãos estão a incentivar uma melhor utilização dos doadores marginais através da inovação na preservação. Evidências clínicas que associam melhor preservação às complicações reduzidas suportam a adoção. Mercados emergentes estão investindo em infraestrutura logística de transplante. Os fabricantes estão lançando soluções específicas de órgãos com melhor eficácia. A demanda de centros de transplante de múltiplos órgãos também está aumentando. Melhores sistemas de corrente fria apoiam ainda mais o crescimento. Esses fatores fazem da solução de preservação o segmento de produto de crescimento mais rápido.
• Por Tratamento
Com base no tratamento, o mercado de Transplante de Órgãos Sólidos é segmentado em anticorpos imunossupressores, monoclonais e outros. O segmento imunossupressor representou a maior parcela de receita de mercado de 64,2% em 2025, impulsionada pelo seu papel fundamental na prevenção da rejeição aguda e crônica do enxerto após o transplante. Os regimes de manutenção padrão incluem tipicamente inibidores da calcineurina, agentes antiproliferativos e corticosteróides. Estas terapias são administradas imediatamente após a cirurgia e muitas vezes continuado para a vida. O aumento dos volumes de transplantes globais apoiou significativamente a demanda de tratamento. Os protocolos clínicos nos hospitais dependem fortemente de combinações imunossupressoras estabelecidas. Avanços na monitorização terapêutica de medicamentos melhoraram a precisão e segurança do tratamento. Programas de acompanhamento de longo prazo aumentaram as taxas de adesão. A sensibilização para a preservação do enxerto fortaleceu ainda mais a captação. A disponibilidade de medicamentos de marca e genéricos apoiou a acessibilidade. Uma forte familiaridade médica manteve a prescrição de confiança. A expansão da cobertura de transplantes em mercados emergentes também aumentou a demanda. Esses fatores garantiram a liderança do segmento imunossupressor.
O segmento de anticorpos monoclonais é projetado para testemunhar o CAGR mais rápido de 11,1% de 2026 a 2033, alimentado pelo crescente uso na terapia de indução e tratamento de episódios de rejeição resistentes. Agentes visando vias imunes específicas oferecem supressão baseada em precisão com melhores resultados em pacientes selecionados. Os hospitais utilizam cada vez mais anticorpos monoclonais em receptores de alto risco e pacientes sensibilizados. Avanços na fabricação biológica estão melhorando a disponibilidade do produto. Os ensaios clínicos continuam avaliando terapias de anticorpos de próxima geração com melhores perfis de segurança. A crescente demanda por medicamentos personalizados para transplantes apoia a adoção. Os médicos valorizam mecanismos direcionados que podem reduzir a dependência de drogas convencionais. Centros especializados estão expandindo protocolos biológicos. Outro motor é o forte investimento das empresas farmacêuticas em imunologia para transplante. Um melhor reembolso dos recursos biológicos em algumas regiões apoia o acesso. Melhores resultados de sobrevivência reforçam a confiança a longo prazo. Esses fatores posicionam os anticorpos monoclonais como segmento de tratamento de crescimento mais rápido.
• Por Usuários Finais
Com base nos utilizadores finais, o mercado do Transplante de Órgãos Sólidos é segmentado em hospitais, serviços domésticos, centros de especialidades, entre outros. O segmento hospitalar dominou o maior percentual de receita de mercado de 61,8% em 2025, impulsionado pelo seu papel como centros primários para cirurgia de transplante, pareamento de doadores, terapia intensiva e acompanhamento pós-operatório. Os hospitais abrigam equipes multidisciplinares, incluindo cirurgiões, nefrologistas, hepatologistas, cardiologistas, anestesiologistas e coordenadores de transplantes. Requisitos complexos de infraestrutura tornam os hospitais essenciais para procedimentos sólidos de órgãos. Alto fluxo de pacientes para avaliação e acompanhamento da demanda sustentada de serviços. A disponibilidade de UTIs e o atendimento de emergência fortaleceram a liderança hospitalar. Os programas de transplante aprovados pelo governo concentram-se principalmente em hospitais terciários. A forte aquisição de dispositivos cirúrgicos e medicamentos apoiou receitas. Os hospitais também gerenciam complicações como rejeição e infecção. As actividades de formação e de investigação reforçam ainda mais o seu domínio. A confiança pública em centros de transplante credenciados apoia a preferência do paciente. A expansão contínua das unidades de transplante aumentou o crescimento. Esses fatores garantiram a liderança do segmento.
Prevê-se que o segmento de centros de especialidades testemunhe o CAGR mais rápido de 9,7%, de 2026 a 2033, alimentado pela crescente procura de vias de cuidados dedicadas ao transplante. Centros especializados fornecem serviços simplificados, incluindo avaliação, coordenação cirúrgica, testes de imunologia e monitoramento de longo prazo. Os pacientes preferem cada vez mais centros com especialização concentrada e tempos de espera mais curtos. Diagnósticos avançados e modelos de tratamento personalizados suportam a adoção. Colaborações com hospitais melhoram as redes de encaminhamento e o acesso dos doadores. Esses centros muitas vezes oferecem maior eficiência processual e educação direcionada aos pacientes. Aumentar o investimento privado em infraestrutura de saúde especializada aumenta a capacidade. O turismo médico internacional para transplante também apoia o crescimento. Os sistemas de acompanhamento digital melhoram os resultados a longo prazo. Equipes multidisciplinares experientes aumentam a confiança entre os pacientes. A expansão dos centros urbanos de saúde está a acelerar. Esses fatores impulsionam o rápido crescimento futuro.
• Por Canal de Distribuição
Com base no canal de distribuição, o mercado de Transplante de Órgãos Sólidos é segmentado em farmácia hospitalar, farmácia on-line e farmácia de varejo. O segmento de farmácia hospitalar representou o maior percentual de receita de mercado de 54,6% em 2025, impulsionado pela necessidade de dispensação controlada de imunossupressores de alto valor, biológicos e medicamentos perioperatórios. A maioria dos transplantados recebe medicamentos diretamente através dos sistemas hospitalares imediatamente após a cirurgia. Os hospitais garantem dosagem, monitoramento e gerenciamento precisos das interações medicamentosas. Contratos centralizados apoiados fornecimento de produto consistente. Produtos complexos de cadeia fria são comumente manipulados através de farmácias hospitalares. Pacientes internados e ambulatórios de transplante geram volumes de prescrição recorrentes. A integração com registros médicos eletrônicos melhora a conformidade e segurança. Os farmacêuticos especializados também aconselham pacientes sobre a adesão à medicação ao longo da vida. Grandes centros terciários permanecem grandes compradores em todo o mundo. Os quadros de reembolso geralmente favorecem a dispensação institucional. Visitas de acompanhamento contínuas suportam demanda repetida. Esses fatores mantiveram a dominância em 2025.
Espera-se que o segmento de farmácia online testemunhe o CAGR mais rápido de 12,4% de 2026 a 2033, alimentado pelo aumento da demanda por serviços de recarga de longo prazo convenientes para pacientes transplantados. Os beneficiários requerem adesão medicamentosa ao longo da vida, tornando o parto domiciliar altamente atrativo. Plataformas on-line oferecem lembretes auto-refil, uploads de prescrição e ferramentas de comparação de preços. O uso crescente da telemedicina está acelerando as taxas de conversão de prescrição para ordem. Pacientes em áreas remotas têm melhor acesso a medicamentos especializados. Os programas de assinatura melhoram a continuidade do cuidado. A logística reforçada da cadeia fria está apoiando a entrega de drogas sensíveis. Smartphone penetração está expandindo adoção de farmácia digital em todo o mundo. Ofertas de economia de custos e programas de lealdade atraem usuários recorrentes. Os quadros regulamentares para as operações de ciberfarmácia estão a melhorar gradualmente. Aumentar a preferência pela aquisição de cuidados de saúde sem contacto aumenta a dinâmica. Estes drivers fazem farmácia on-line o segmento de canal de distribuição de crescimento mais rápido.
Análise regional do mercado do transplante de órgãos sólidos
- A América do Norte dominou o mercado de transplante de órgãos sólidos com a maior parcela de receita de aproximadamente 41,8% em 2025,impulsionado por infraestrutura de saúde avançada, sistemas de reembolso favoráveis e altos volumes de procedimentos de transplante em toda a região. A presença de grandes atores da indústria e centros de transplante bem estabelecidos apoia significativamente o crescimento do mercado. Aumento da prevalência de insuficiência de órgãos em fase terminal, doença renal crônica, doenças hepáticas e insuficiência cardíaca está aumentando a demanda por procedimentos de transplante
- Fortes redes de doação de órgãos e sistemas de alocação eficientes aumentam ainda mais a acessibilidade ao transplante. Avanços tecnológicos contínuos nas técnicas cirúrgicas e terapias imunossupressoras estão melhorando os resultados dos pacientes
- A adoção crescente de medicamentos de precisão e soluções de monitoramento pós-transplante está fortalecendo as taxas de sucesso clínico. O apoio governamental às campanhas de sensibilização para a doação de órgãos também contribui para a expansão do mercado. Os altos gastos em saúde e a cobertura segura robusta garantem amplo acesso do paciente aos cuidados avançados de transplante. A América do Norte deverá manter a sua posição de liderança ao longo do período previsto
U.S. Solid Organ Transplantation Market Insight
Os EUA.mercado de transplante de órgãos sólidoscapturou a maior parte de receitaem 2025 dentro da América do Norte, impulsionado por um alto volume de procedimentos de transplante de rim, fígado, coração e pulmão. O país beneficia de um sistema altamente organizado de doação e alocação de órgãos que melhora a eficiência do transplante. Forte presença de centros de transplante líderes e hospitais especializados suporta resultados cirúrgicos avançados. O aumento da prevalência de doenças crônicas como diabetes, hipertensão e cirrose hepática está impulsionando a demanda por terapias de substituição de órgãos. As inovações tecnológicas na preservação de órgãos, cirurgias assistidas por robóticas e drogas imunossupressoras estão aumentando ainda mais as taxas de sucesso. Fortes quadros de reembolso e cobertura de seguros melhoram o acesso dos pacientes aos procedimentos de transplante. A sensibilização para a doação de órgãos está aumentando a participação dos doadores. A pesquisa clínica contínua e a inovação na medicina regenerativa e nos órgãos bioengenharia também estão contribuindo para o crescimento do mercado. Os EUA continuam a ser o principal contribuinte no mercado regional.
Europa Transplante de Órgãos Sólidos
A Europamercado de transplante de órgãos sólidosprojecta-se expandir-se num CAGR substancial ao longo do período previsto, impulsionado por sistemas públicos de saúde fortes e redes de transplante bem estabelecidas. A crescente prevalência de doenças crônicas, como insuficiência renal, doenças cardiovasculares e doenças hepáticas, está aumentando a demanda por procedimentos de transplante. Programas de doação de órgãos apoiados pelo governo e acordos de partilha transfronteiriça de órgãos estão a melhorar a disponibilidade de transplantes. Capacidades cirúrgicas avançadas e adoção crescente de terapias imunossupressoras suportam resultados positivos do paciente. Países como Alemanha, França, Espanha e Reino Unido são importantes contribuintes para o crescimento regional. Aumentar os investimentos em saúde e aumentar a sensibilização para a doação de órgãos reforça ainda mais o mercado. A expansão do uso de plataformas digitais de saúde para o monitoramento pós-transplante está melhorando o gerenciamento do paciente. A pesquisa contínua em imunologia de transplante e medicina regenerativa está apoiando a inovação. A Europa mantém um ecossistema de transplante forte e estável.
U.K. Solid Organ Transplantation Market Insight
O Reino Unido.mercado de transplante de órgãos sólidosespera-se crescer em um CAGR notável durante o período de previsão, impulsionado por fortes programas de transplante apoiados pela NHS e crescente consciência da doação de órgãos. O país possui um sistema bem estruturado de registro de doação de órgãos que suporta correspondência e alocação eficientes. A crescente prevalência de doença renal terminal e de distúrbios hepáticos está aumentando a demanda de transplante. Experiência cirúrgica avançada e centros de transplante especializados melhorar os resultados clínicos. As iniciativas governamentais que promovem políticas de doação de órgãos opt-out estão ampliando a disponibilidade de doadores. O aumento do uso de terapias imunossupressoras e a monitorização pós-operatória aumenta as taxas de sobrevida dos pacientes. Instituições de pesquisa estão contribuindo ativamente para inovações na medicina do transplante. As campanhas de sensibilização crescente do público estão a incentivar uma maior participação dos doadores. O Reino Unido continua a reforçar a sua posição no mercado europeu de transplantes.
Alemanha Solid Organ Transplantation Market Insight
Alemanhamercado de transplante de órgãos sólidosespera-se que se expanda em um CAGR considerável durante o período de previsão, alimentado por infraestrutura hospitalar avançada e forte perícia clínica. A Alemanha tem um dos sistemas de saúde mais desenvolvidos da Europa, apoiando procedimentos de transplante de alta qualidade. Aumentar a incidência de doença renal crônica, insuficiência cardíaca e doenças hepáticas está levando a demanda. Fortes quadros regulatórios garantem processos de alocação de órgãos seguros e eficientes. O aumento da adoção de tecnologias cirúrgicas inovadoras está melhorando as taxas de sucesso do transplante. Programas de doação de órgãos bem estabelecidos suportam disponibilidade constante de fornecimento. O crescente investimento em cuidados pós-transplante e terapias imunossupressoras aumenta os resultados dos pacientes a longo prazo. A investigação em medicina regenerativa e em órgãos bioengenharia está a apoiar o desenvolvimento do mercado. A Alemanha continua a ser um contributo fundamental para o cenário europeu do transplante.
Visão do Mercado de Transplante de Órgãos Sólidos Ásia-Pacífico
O Pacífico Asiáticomercado de transplante de órgãos sólidosestá preparado para crescer no CAGR mais rápido devido à expansão da infraestrutura de saúde, aumento da carga de doenças crônicas e aumento da conscientização sobre a doação de órgãos. Aumentar os rendimentos disponíveis e melhorar o acesso a cuidados médicos avançados estão a apoiar a adopção de transplantes. O aumento da incidência de doenças renais, hepáticas e cardiovasculares está impulsionando significativamente a demanda por terapias de substituição de órgãos. Governos em toda a China, Índia, Japão, Coreia do Sul e Sudeste Asiático estão investindo em infraestrutura de transplante e programas de conscientização de doadores. Expandir o turismo médico em países como Índia e Tailândia está aumentando os procedimentos de transplante. Melhorias nas capacidades hospitalares e tecnologias cirúrgicas estão aumentando os resultados. Aumentar a adoção de cobertura de seguros para procedimentos de transplante está melhorando a acessibilidade. O aumento da colaboração com as redes globais de transplantes está a reforçar as capacidades. Prevê-se que a Ásia-Pacífico continue a ser a região de crescimento mais rápido durante o período de previsão.
Japão Solid Organ Transplantation Market Insight
O Japãomercado de transplante de órgãos sólidosvem ganhando impulso devido ao avançado sistema de saúde do país, ao envelhecimento da população e ao aumento da prevalência de casos de falência orgânica. O Japão tem forte experiência em procedimentos cirúrgicos complexos e cuidados pós-transplante. A crescente procura de transplantes renais e hepáticos está a apoiar a expansão do mercado. As políticas governamentais estão gradualmente melhorando a conscientização e as taxas de registro da doação de órgãos. O uso crescente de terapias imunossupressoras avançadas aumenta o sucesso do transplante. Forte integração de tecnologia médica e medicina de precisão suporta melhores resultados do paciente. A investigação em medicina regenerativa e em órgãos artificiais está a reforçar ainda mais o mercado. O foco do Japão na saúde dos idosos contribui significativamente para a demanda. A inovação contínua em técnicas cirúrgicas suporta o crescimento do mercado a longo prazo.
China Solid Organ Transplantation Market Insight
A Chinamercado de transplante de órgãos sólidosforam responsáveis pela maior quota de receita de mercado na Ásia-Pacífico em 2025, impulsionada por uma grande população de pacientes e rapidamente melhorando a infraestrutura de saúde. O aumento da prevalência de doenças renais crônicas, hepáticas e cardiovasculares está alimentando a demanda por transplantes. Os investimentos governamentais em centros de expansão hospitalar e transplante estão melhorando o acesso a procedimentos avançados. A sensibilização para a doação de órgãos está a aumentar gradualmente a disponibilidade dos doadores. Forte desenvolvimento do sistema de saúde doméstico e programas de treinamento médico apoiar a experiência clínica. A expansão da cobertura dos seguros está a melhorar a acessibilidade dos procedimentos de transplante. O crescimento na adoção de tecnologia médica, incluindo cirurgias minimamente invasivas e robóticas assistidas, aumenta os resultados. Aumentar a colaboração com organizações internacionais de transplante está melhorando os padrões. Espera-se que a China continue a ser um motor fundamental do crescimento na região ao longo do período previsto.
Mercado de Transplante de Órgãos Sólidos
A indústria do Transplante de Órgãos Sólidos é liderada principalmente por empresas bem estabelecidas, incluindo:
- F. Hoffmann-La Roche Ltd. (Suíça)
- Novartis AG (Suíça)
- Sanofi S. A. (França)
- Pfizer Inc. (EUA)
- Merck & Co., Inc.. (EUA)
- Johnson & Johnson (EUA)
- AbbVie Inc. (EUA)
- Bristol Myers Squibb (EUA)
- Astellas Pharma Inc. (Japão)
- Takeda Pharmaceutical Company Limited (Japão)
- GlaxoSmithKline plc (U.K.)
- Bayer AG (Alemanha)
- Amgen Inc. (EUA)
- AstraZeneca plc (U.K.)
- Viatris Inc. (EUA)
- Sun Pharmaceutical Industries Ltd. (Índia)
- Dr. Reddy’s Laboratories Ltd. (Índia)
- Cipla Ltd. (Índia)
- Lupin Limited (Índia)
- Teva Pharmaceutical Industries Ltd (Israel)
Mais recentes desenvolvimentos no mercado global de transplante de órgãos sólidos
- Em março de 2021, a Food and Drug Administration (FDA) dos EUA autorizou o primeiro procedimento de pesquisa de transplante de rim de porco para humano, editado em genes no mundo, conduzido pela NYU Langone Health. O rim transplantado funcionou normalmente por vários dias em um receptor encefálico-morte sem rejeição imediata, marcando um marco importante no xenotransplante e abrindo uma nova fronteira para enfrentar a escassez global de órgãos
- Em julho de 2022, pesquisadores do Massachusetts General Hospital relataram sucesso no desenvolvimento e validação de técnicas de perfusão pulmonar ex vivo (PEV) para recondicionar pulmões de doadores marginais antes do transplante. O avanço ampliou significativamente o pool de órgãos doadores utilizáveis e melhorou as taxas de sucesso do transplante, possibilitando a avaliação e reparação de órgãos doadores fora do corpo antes da implantação
- Em março de 2023, a MediGO e a LiveOnNY lançaram uma plataforma logística e de rastreamento de órgãos em tempo real nos Estados Unidos para melhorar a transparência e eficiência na aquisição e transplante de órgãos. O sistema possibilitou rastrear de ponta a ponta os órgãos dos doadores durante o transporte, reduzindo os atrasos e melhorando a coordenação entre as organizações de compras e centros de transplante
- Em agosto de 2023, o TransMedics Group anunciou a aquisição da Bridge to Life Ltd., incluindo seu sistema de transporte de preservação do coração LifeCradle. Essa aquisição estratégica ampliou o portfólio de tecnologia de preservação de órgãos da TransMedics e reforçou sua posição em soluções portáteis de perfusão de órgãos e logística de transplantes
- Em janeiro de 2024, a Rede de Aquisição e Transplante de Órgãos dos EUA (OPTN) relatou um marco recorde, com transplantes de órgãos nos Estados Unidos acima de 46 mil procedimentos em 2023, refletindo o crescimento contínuo da atividade de transplante e a eficiência da utilização de doadores em transplantes renais, hepáticos, cardíacos e pulmonares
- Em junho de 2024, o Fortune Business Insights relatou que o mercado global de transplante superou US$ 10,11 bilhões em 2023 e foi projetado para crescer de forma constante até 2032, impulsionado pelo aumento de casos de falência de órgãos, aumento de programas de doadores e avanços em terapias imunossupressoras e tecnologias de preservação
- Em Agosto de 2024, Facto. A RM relatou que o mercado de transplante de órgãos sólidos foi avaliado em aproximadamente US$ 4,9 bilhões em 2024 e deve crescer de forma constante até 2034, apoiado por inovações como perfusão de órgãos ex vivo, bioengenharia de tecidos 3D e pesquisa de xenotransplante com o objetivo de abordar a escassez global de órgãos.
- Em janeiro de 2025, a Rede de Aquisição e Transplante de Órgãos dos Estados Unidos (OPTN) anunciou que mais de 48 mil transplantes de órgãos sólidos foram realizados em 2024, marcando um novo recorde de alta e um aumento de 3,3% em relação a 2023. Este crescimento reflectiu o aumento da eficiência de utilização dos doadores e a expansão contínua da infra-estrutura de transplante
- Em outubro de 2025, pesquisadores relataram avanços na tecnologia de conversão de órgãos baseados em enzimas, permitindo a transformação de rins doadores em órgãos compatíveis com o sangue universal. Espera-se que esse avanço reduza significativamente o risco de rejeição de órgãos e amplie a compatibilidade de transplantes em populações de pacientes, representando uma grande inovação na ciência do transplante.
- Em dezembro de 2025, a NYU Langone Health e colaboradores avançaram em ensaios clínicos em xenotransplante de rim de porco editado por genes em pacientes vivos. O estudo marcou um dos passos mais significativos para o xenotransplante em escala clínica, visando o enfrentamento da escassez crônica de órgãos, utilizando órgãos animais geneticamente modificados para transplante humano.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Índice
1 INTRODUÇÃO
1.1 OBJETIVOS DO ESTUDO
1.2 DEFINIÇÃO DE MERCADO
1.3 VISÃO GERAL DO MERCADO GLOBAL DE TRANSPLANTE DE ÓRGÃOS SÓLIDOS
1.4 MOEDA E PREÇOS
1.5 LIMITAÇÃO
1.6 MERCADOS COBERTOS
2 SEGMENTAÇÃO DE MERCADO
2.1 PRINCIPAIS CONCLUSÕES
2.2 CHEGANDO AO TAMANHO DO MERCADO GLOBAL DE TRANSPLANTE DE ÓRGÃOS SÓLIDOS
2.2.1 GRADE DE POSICIONAMENTO DE FORNECEDORES
2.2.2 CURVA DA LINHA DE VIDA DA TECNOLOGIA
2.2.3 MODELO DE VALIDAÇÃO DE DADOS DE TRIPÉ
2.2.4 GUIA DE MERCADO
2.2.5 MODELAGEM MULTIVARIADA
2.2.6 ANÁLISE DE CIMA PARA BAIXO
2.2.7 MATRIZ DE DESAFIOS
2.2.8 GRADE DE COBERTURA DA APLICAÇÃO
2.2.9 PADRÕES DE MEDIÇÃO
2.2.10 ANÁLISE DA PARTICIPAÇÃO DO FORNECEDOR
2.2.11 MODELAGEM DE EPIDEMIOLOGIA
2.2.12 PONTOS DE DADOS DAS ENTREVISTAS PRIMÁRIAS PRINCIPAIS
2.2.13 PONTOS DE DADOS DE BASES DE DADOS SECUNDÁRIAS PRINCIPAIS
2.3 MERCADO GLOBAL DE TRANSPLANTE DE ÓRGÃOS SÓLIDOS: RESUMO DA PESQUISA
2.4 PREMISSAS
3 VISÃO GERAL DO MERCADO
3.1 MOTORISTAS
3.2 RESTRIÇÕES
3.3 OPORTUNIDADES
3.4 DESAFIOS
4 RESUMO EXECUTIVO
5 INSIGHTS PREMIUM
5.1 ANÁLISE PESTEL
5.2 MODELO DAS CINCO FORÇAS DE PORTER
6 INSIGHTS DO SETOR
6.1 ANÁLISE DE PATENTES
6.1.1 CENÁRIO DE PATENTES
6.1.2 NÚMERO USPTO
6.1.3 VALIDADE DA PATENTE
6.1.4 NÚMERO EPIO
6.1.5 FORÇA E QUALIDADE DA PATENTE
6.1.6 REIVINDICAÇÕES DE PATENTES
6.1.7 CITAÇÕES DE PATENTES
6.1.8 LITÍGIO E LICENCIAMENTO DE PATENTES
6.1.9 DEPÓSITO DE PATENTE
6.1.10 PATENTE RECEBIDA CONTÉM
6.1.11 HISTÓRICO TECNOLÓGICO
6.2 TAXA DE TRATAMENTO MEDICAMENTOSO POR MERCADOS MADUROS
6.3 TENDÊNCIAS DEMOGRÁFICAS: IMPACTOS EM TODAS AS TAXAS DE INCIDÊNCIA
6.4 DIAGRAMA DE FLUXO DO PACIENTE
6.5 PRINCIPAIS ESTRATÉGIAS DE PREÇOS
6.6 PRINCIPAIS ESTRATÉGIAS DE RECRUTAMENTO DE PACIENTES
6.7 ENTREVISTAS COM ESPECIALISTAS
6.8 OUTROS INSTANTÂNEOS DE KOL
7 EPIDEMIOLOGIA
7.1 INCIDÊNCIA DE TODOS POR GÊNERO
7.2 TAXA DE TRATAMENTO
7.3 TAXA DE MORTALIDADE
7.4 MODELO DE ADESÃO AO MEDICAMENTO E MUDANÇA DE TERAPIA
7,5 TAXAS DE SUCESSO NO TRATAMENTO DE PACIENTES
8 FUSÕES E AQUISIÇÕES
8.1 LICENCIAMENTO
8.2 ACORDOS DE COMERCIALIZAÇÃO
9 QUADRO REGULAMENTAR
9.1 PROCESSO DE APROVAÇÃO REGULAMENTAR
9.2 FACILIDADE DE APROVAÇÃO REGULAMENTAR DAS GEOGRAFIAS
9.3 CAMINHOS DE APROVAÇÃO REGULAMENTAR
9.4 LICENCIAMENTO E REGISTRO
9.5 VIGILÂNCIA PÓS-COMERCIALIZAÇÃO
9.6 DIRETRIZES DE BOAS PRÁTICAS DE FABRICAÇÃO (GMPS)
10 ANÁLISE DE PIPELINE
10.1 ENSAIOS CLÍNICOS E ANÁLISE DE FASES
10.2 LINHA DE TRATAMENTO MEDICAMENTOSO
10.3 CANDIDATOS DA FASE III
10.4 CANDIDATOS DA FASE II
10.5 CANDIDATOS DA FASE I
10.6 OUTROS (PRÉ-CLÍNICOS E PESQUISA)
TABELA 1 MERCADO GLOBAL DE ENSAIOS CLÍNICOS PARA TRANSPLANTE DE ÓRGÃOS SÓLIDOS
Nome da empresa Área terapêutica
XX XX
XX XX
XX XX
XX XX
XX XX
XX XX
Fontes: Comunicados de imprensa, relatórios anuais, documentos da SEC, apresentações de investidores, outras fontes governamentais, análises baseadas em informações secundárias, entrevistas com especialistas
TABELA 2 DISTRIBUIÇÃO DE PRODUTOS E PROJETOS POR FASE DO MERCADO DE TRANSPLANTE DE ÓRGÃOS SÓLIDOS
Número de Fases dos Projetos
Projetos Pré-clínicos/Pesquisa XX
Desenvolvimento Clínico XX
Fase I XX
Fase II XX
Fase III XX
Arquivado/aprovado nos EUA, mas ainda não comercializado XX
Total XX
Fontes: Comunicados de imprensa, relatórios anuais, documentos da SEC, apresentações de investidores, outras fontes governamentais, análises baseadas em informações secundárias, entrevistas com especialistas
TABELA 3 DISTRIBUIÇÃO DE PROJETOS POR ÁREA TERAPÊUTICA E FASE DO MERCADO DE TRANSPLANTE DE ÓRGÃOS SÓLIDOS
Área Terapêutica Pré-clínica/Projeto de Pesquisa
XX XX
XX XX
XX XX
XX XX
XX XX
Total de Projetos XX
Fontes: Comunicados de imprensa, relatórios anuais, documentos da SEC, apresentações de investidores, outras fontes governamentais, análises baseadas em informações secundárias, entrevistas com especialistas
TABELA 4 DISTRIBUIÇÃO DE PROJETOS POR ABORDAGEM CIENTÍFICA E FASE DO MERCADO DE TRANSPLANTE DE ÓRGÃOS SÓLIDOS
Tecnologia Pré-clínica/Projeto de Pesquisa
XX XX
XX XX
XX XX
XX XX
XX XX
Total de Projetos XX
Fontes: Comunicados de imprensa, relatórios anuais, documentos da SEC, apresentações de investidores, outras fontes governamentais, análises baseadas em informações secundárias, entrevistas com especialistas
FIGURA 1 PRINCIPAIS ENTIDADES COM BASE EM P&D PARA O MERCADO DE TRANSPLANTE DE ÓRGÃOS SÓLIDOS
Fontes: Comunicados de imprensa, relatórios anuais, documentos da SEC, apresentações de investidores, outras fontes governamentais, análises baseadas em informações secundárias, entrevistas com especialistas
11 ANÁLISE DE MEDICAMENTOS COMERCIALIZADOS
11.1 DROGA
11.1.1 MARCA
11.1.2 NOME GENÉRICO
11.2 INDICAÇÃO TERAPÊUTICA
11.3 CLASSE FARMACOLÓGICA DO MEDICAMENTO
11.4 INDICAÇÃO PRINCIPAL DO MEDICAMENTO
11.5 STATUS DE MERCADO
11.6 TIPO DE MEDICAMENTO
11.7 FORMULÁRIO DE DOSAGEM DE MEDICAMENTOS
11.8 DISPONIBILIDADE DE DOSAGENS
11.9 VIA DE ADMINISTRAÇÃO DO MEDICAMENTO
11.1 FREQUÊNCIA DE DOSAGEM
11.11 INFORMAÇÕES SOBRE DROGAS
11.12 UMA VISÃO GERAL DAS ATIVIDADES DE DESENVOLVIMENTO DE MEDICAMENTOS, COMO MARCO REGULAMENTAR, DADOS DE SEGURANÇA E EFICÁCIA, DADOS DE EXCLUSIVIDADE DE MERCADO.
11.12.1 PERSPECTIVAS DO MERCADO DE PREVISÃO
11.12.2 COMPETIÇÃO CRUZADA
11.12.3 PORTFÓLIO TERAPÊUTICO
11.12.4 CENÁRIO DE DESENVOLVIMENTO ATUAL
12 ACESSO AO MERCADO
12.1 PREVISÃO DE MERCADO DE 10 ANOS
12.2 ATUALIZAÇÕES RECENTES DO ENSAIOS CLÍNICOS
12.3 NOVOS MEDICAMENTOS ANUAIS APROVADOS PELA FDA
12.4 FABRICANTE DE MEDICAMENTOS E NEGÓCIOS
12.5 PRINCIPAL INGESTÃO DE DROGAS
12.6 PRÁTICAS DE TRATAMENTO ATUAIS
12.7 IMPACTO DA TERAPIA FUTURA
13 ANÁLISE DE P&D
13.1 ANÁLISE COMPARATIVA
13.2 CENÁRIO DE DESENVOLVIMENTO DE DROGAS
13.3 INSIGHTS APROFUNDADOS SOBRE MARCOS REGULATÓRIOS
13.4 AVALIAÇÃO TERAPÊUTICA
13.5 COLABORAÇÕES E PARCERIAS BASEADAS EM ATIVOS
14 VISÃO GERAL DO MERCADO
14.1 MOTORISTAS
14.2 RESTRIÇÕES
14.3 OPORTUNIDADES
14.4 DESAFIOS
15 MERCADO GLOBAL DE TRANSPLANTE DE ÓRGÃOS SÓLIDOS, POR ÓRGÃO
15.1 VISÃO GERAL
15.2 TRANSPLANTE RENAL
15.3 TRANSPLANTE DE FÍGADO
15.4 TRANSPLANTE DE CORAÇÃO
15.5 TRANSPLANTE DE PULMÃO
15.6 TRANSPLANTE DE PÂNCREAS
15.7 TRANSPLANTE DE INTESTINO DELGADO
15.8 OUTROS
16 MERCADO GLOBAL DE TRANSPLANTE DE ÓRGÃOS SÓLIDOS, POR PRODUTO
16.1 VISÃO GERAL
16.2 TERAPIA
16.2.1 MEDICAMENTOS IMUNOSSUPPRESSORES
16.2.1.1. INIBIDORES DE CALCINEURINA (CNI)
16.2.1.1.1. CICLOSPORINA
16.2.1.1.1.1 NEORAL
16.2.1.1.1.2 SANDIMMUNE
16.2.1.1.1.3 OUTROS
16.2.1.1.2. TACROLIMUS (PROGRAF)
16.2.1.1.3. OUTROS
16.2.1.2. AGENTES ANTIPROLIFERATIVOS
16.2.1.2.1. AZATIOPRINA (IMURAN)
16.2.1.2.2. MICOFENOLATO DE MOFETILA (MMF)
16.2.1.2.3. CICLOFOSFAMIDA
16.2.1.2.4. LEFLUNOMIDA
16.2.1.2.5. OUTROS
16.2.1.3. INIBIDORES DE MTOR
16.2.1.3.1. SIROLIMUS
16.2.1.3.2. EVEROLIMUS
16.2.1.3.3. TEMSIROLIMO
16.2.1.3.4. RIDAFOROLIMUS
16.2.1.3.5. OUTROS
16.2.1.4. CORTICOSTERÓIDES
16.2.1.4.1. METILPREDNISOLONA
16.2.1.4.2. DEXAMETASONA
16.2.1.4.3. PREDNISOLONA
16.2.1.4.4. OUTROS
16.2.1.5. TERAPIA COM ESTATINAS
16.2.1.6. AGENTE ALQUILANTE
16.2.1.7. INIBIDORES DE INTERLEUCINA
16.2.1.8. INIBIDORES ESPECÍFICOS DA SINALIZAÇÃO DE LINFÓCITOS
16.2.2 ANTICORPOS ANTI-DROGAS
16.2.2.1. ANTICORPOS MONOCLONAIS
16.2.2.1.1. COMERCIALIZADO
16.2.2.1.1.1 MUROMONAB-CD3
16.2.2.1.1.2 BASILIXIMAB
16.2.2.1.1.3 BELATACEITAR
16.2.2.1.1.4 ALEMTUZUMAB
16.2.2.1.1.5 OUTROS
16.2.2.1.2. INVESTIGACIONAL
16.2.2.1.2.1 ALEMTUZUMAB
16.2.2.1.2.2 RITUXIMAB
16.2.2.1.2.3 OUTROS
16.2.2.2. INIBIDORES DE TNF-ALFA
16.2.2.2.1. INFLIXIMAB
16.2.2.2.2. ADALIMUMAB
16.2.2.2.3. OUTROS
16.2.2.3. OUTROS
16.2.3 TROCA DE PLASMA TERAPÊUTICA (TPE)
16.2.4 IMUNOGLOBULINA INTRAVENOSA (IGIV)
16.3 SOLUÇÃO DE PRESERVAÇÃO
16.3.1 POR TIPO DE SOLUÇÃO
16.3.1.1. UW
16.3.1.2. EURO-COLLINS
16.3.1.3. MPS DE BELZER
16.3.1.4. CUSTODIOL HTK
16.3.1.5. CELSIOR
16.3.1.6. PERFADEX
16.3.1.7. POLISSOL
16.3.1.8. VIASPAN
16.3.1.9. OUTROS
16.3.2 POR MÉTODO DE CONSERVAÇÃO
16.3.2.1. MÉTODO DE PRESERVAÇÃO ESTÁTICA
16.3.2.2. MÉTODO DE CONSERVAÇÃO DINÂMICA
16.3.2.2.1. PERSERVAÇÃO DE PERFUSÃO EM MÁQUINA HIPOTÉRMICA
16.3.2.2.2. PERFUSÃO EM MÁQUINA NORMOTERICA
16.3.2.2.3. PERSUFLATAÇÃO DE OXIGÊNIO
16.3.2.2.4. OUTROS
16.3.2.3. OUTROS
16.4 PRODUTOS DE PAPEL TISSUE
16.5 OUTROS
17 MERCADO GLOBAL DE TRANSPLANTE DE ÓRGÃOS SÓLIDOS, POR VIA DE ADMINISTRAÇÃO
17.1 ORAL
17.1.1 TABLET
17.1.2 CÁPSULA
17.1.3 OUTROS
17.2 PARENTRAL
17.2.1 INTRAVENOSO
17.2.2 SUBCUTÂNEA
17.2.3 OUTROS
17.3 OUTROS
18 MERCADO GLOBAL DE TRANSPLANTE DE ÓRGÃOS SÓLIDOS, POR TIPO DE DOAÇÃO DE ÓRGÃOS
18.1 VISÃO GERAL
18.2 DOADOR FALECIDO
18.3 DOADOR VIVO
19 MERCADO GLOBAL DE TRANSPLANTE DE ÓRGÃOS SÓLIDOS, POR MARCA DE MEDICAMENTO
19.1 VISÃO GERAL
19.2 MARCA
19.2.1 PROGRAMA
19.2.2 CELLCEPT
19.2.3 ZORTRESS
19.2.4 RAPAMUNE
19.2.5 OUTROS
19.3 GENÉRICOS
20 MERCADO GLOBAL DE TRANSPLANTE DE ÓRGÃOS SÓLIDOS, POR MODO DE PRESCRIÇÃO
20.1 VISÃO GERAL
20.2 SEM RECEITA (OTC)
20.3 BASEADO EM PRESCRIÇÃO
21 MERCADO GLOBAL DE TRANSPLANTE DE ÓRGÃOS SÓLIDOS, POR TIPO DE POPULAÇÃO
21.1 VISÃO GERAL
21.2 MASCULINO
21.2.1 JOVENS (MENOS DE 30 ANOS)
21.2.2 MEIA-IDADE (30–50 ANOS)
21.2.3 IDOSOS (65 ANOS OU MAIS)
21.3 FEMININO
21.3.1 JOVENS (MENOS DE 30 ANOS)
21.3.2 MEIA-IDADE (30–50 ANOS)
21.3.3 IDOSOS (65 ANOS OU MAIS)
22 MERCADO GLOBAL DE TRANSPLANTE DE ÓRGÃOS SÓLIDOS, POR USUÁRIO FINAL
22.1 VISÃO GERAL
22.2 HOSPITAL
22.2.1 POR TIPO
22.2.1.1. PÚBLICO
22.2.1.2. PRIVADO
22.2.2 POR NÍVEL
22.2.2.1. NÍVEL 1
22.2.2.2. NÍVEL 2
22.2.2.3. NÍVEL 3
22.3 CLÍNICAS ESPECIALIZADAS
22.4 CUIDADOS DE SAÚDE DOMICILIARES
22.5 CENTROS CIRÚRGICOS AMBULATORIAIS
22.6 INSTITUTOS ACADÊMICOS E DE PESQUISA
22.7 OUTROS
23 MERCADO GLOBAL DE TRANSPLANTE DE ÓRGÃOS SÓLIDOS, POR CANAL DE DISTRIBUIÇÃO
23.1 VISÃO GERAL
23.2 LICITAÇÃO DIRETA
23.3 VENDAS DE VAREJO
23.3.1 FARMÁCIA OFFLINE
23.3.1.1. FARMÁCIA HOSPITALAR
23.3.1.2. LOJAS DE MEDICAMENTOS E MEDICAMENTOS
23.3.1.3. OUTROS
23.3.2 FARMÁCIA ONLINE
23.3.2.1. LOJAS ELETRÔNICAS
23.3.2.2. SITE DA EMPRESA
23.3.2.3. OUTROS
23.4 OUTROS
24 MERCADO GLOBAL DE TRANSPLANTE DE ÓRGÃOS SÓLIDOS, CENÁRIO DA EMPRESA
24.1 ANÁLISE DE AÇÕES DA EMPRESA: GLOBAL
24.2 ANÁLISE DE AÇÕES DA EMPRESA: AMÉRICA DO NORTE
24.3 ANÁLISE DE AÇÕES DA EMPRESA: EUROPA
24.4 ANÁLISE DE AÇÕES DA EMPRESA: ÁSIA-PACÍFICO
24.5 ANÁLISE DE AÇÕES DA EMPRESA: ORIENTE MÉDIO E ÁFRICA
24.6 FUSÕES E AQUISIÇÕES
24.7 DESENVOLVIMENTO E APROVAÇÕES DE NOVOS PRODUTOS
24.8 EXPANSÕES
24.9 ALTERAÇÕES REGULAMENTARES
24.1 PARCERIA E OUTROS DESENVOLVIMENTOS ESTRATÉGICOS
25 MERCADO GLOBAL DE TRANSPLANTE DE ÓRGÃOS SÓLIDOS, POR GEOGRAFIA
MERCADO GLOBAL DE TRANSPLANTE DE ÓRGÃOS SÓLIDOS (TODA A SEGMENTAÇÃO FORNECIDA ACIMA É REPRESENTADA NESTE CAPÍTULO POR PAÍS)
25.1 AMÉRICA DO NORTE
25.1.1 EUA
25.1.2 CANADÁ
25.1.3 MÉXICO
25.2 EUROPA
25.2.1 ALEMANHA
25.2.2 FRANÇA
25.2.3 Reino Unido
25.2.4 HUNGRIA
25.2.5 LITUÂNIA
25.2.6 ÁUSTRIA
25.2.7 IRLANDA
25.2.8 NORUEGA
25.2.9 POLÔNIA
25.2.10 ITÁLIA
25.2.11 ESPANHA
25.2.12 RÚSSIA
25.2.13 TURQUIA
25.2.14 HOLANDA
25.2.15 SUÍÇA
25.2.16 RESTO DA EUROPA
25.3 ÁSIA-PACÍFICO
25.3.1 JAPÃO
25.3.2 CHINA
25.3.3 COREIA DO SUL
25.3.4 ÍNDIA
25.3.5 AUSTRÁLIA
25.3.6 CINGAPURA
25.3.7 TAILÂNDIA
25.3.8 MALÁSIA
25.3.9 INDONÉSIA
25.3.10 FILIPINAS
25.3.11 VIETNÃ
25.3.12 RESTO DA ÁSIA-PACÍFICO
25.4 AMÉRICA DO SUL
25.4.1 BRASIL
25.4.2 ARGENTINA
25.4.3 PERU
25.4.4 RESTO DA AMÉRICA DO SUL
25,5 ORIENTE MÉDIO E ÁFRICA
25.5.1 ÁFRICA DO SUL
25.5.2 GLOBAL
25.5.3 Emirados Árabes Unidos
25.5.4 EGITO
25.5.5 KUWAIT
25.5.6 ISRAEL
25.5.7 RESTANTE DO ORIENTE MÉDIO E ÁFRICA
25.6 PRINCIPAIS INFORMAÇÕES: POR PRINCIPAIS PAÍSES
26 MERCADO GLOBAL DE TRANSPLANTE DE ÓRGÃOS SÓLIDOS, ANÁLISE SWOT E DBMR
27 MERCADO GLOBAL DE TRANSPLANTE DE ÓRGÃOS SÓLIDOS, PERFIL DA EMPRESA
27.1 TEVA PHARMACEUTICALS EUA, INC.
27.1.1 VISÃO GERAL DA EMPRESA
27.1.2 ANÁLISE DE RECEITA
27.1.3 PRESENÇA GEOGRÁFICA
27.1.4 PORTFÓLIO DE PRODUTOS
27.1.5 DESENVOLVIMENTOS RECENTES
27.2 WEEFSELPHARMA.COM
27.2.1 VISÃO GERAL DA EMPRESA
27.2.2 ANÁLISE DE RECEITA
27.2.3 PRESENÇA GEOGRÁFICA
27.2.4 PORTFÓLIO DE PRODUTOS
27.2.5 DESENVOLVIMENTOS RECENTES
27.3 ADVACARE FARMÁCIA
27.3.1 VISÃO GERAL DA EMPRESA
27.3.2 ANÁLISE DE RECEITA
27.3.3 PRESENÇA GEOGRÁFICA
27.3.4 PORTFÓLIO DE PRODUTOS
27.3.5 DESENVOLVIMENTOS RECENTES
27.4 NOVARTIS AG
27.4.1 VISÃO GERAL DA EMPRESA
27.4.2 ANÁLISE DE RECEITA
27.4.3 PRESENÇA GEOGRÁFICA
27.4.4 PORTFÓLIO DE PRODUTOS
27.4.5 DESENVOLVIMENTOS RECENTES
27.5 LABORATÓRIOS DR. REDDY, INC.
27.5.1 VISÃO GERAL DA EMPRESA
27.5.2 ANÁLISE DE RECEITA
27.5.3 PRESENÇA GEOGRÁFICA
27.5.4 PORTFÓLIO DE PRODUTOS
27.5.5 DESENVOLVIMENTOS RECENTES
27.6 APOTEX INC.
27.6.1 VISÃO GERAL DA EMPRESA
27.6.2 ANÁLISE DE RECEITA
27.6.3 PRESENÇA GEOGRÁFICA
27.6.4 PORTFÓLIO DE PRODUTOS
27.6.5 DESENVOLVIMENTOS RECENTES
27,7 STRIDES PHARMA SCIENCE LIMITADA
27.7.1 VISÃO GERAL DA EMPRESA
27.7.2 ANÁLISE DE RECEITA
27.7.3 PRESENÇA GEOGRÁFICA
27.7.4 PORTFÓLIO DE PRODUTOS
27.7.5 DESENVOLVIMENTOS RECENTES
27.8 ASTELLAS PHARMA US, INC.
27.8.1 VISÃO GERAL DA EMPRESA
27.8.2 ANÁLISE DE RECEITA
27.8.3 PRESENÇA GEOGRÁFICA
27.8.4 PORTFÓLIO DE PRODUTOS
27.8.5 DESENVOLVIMENTOS RECENTES
27.9 ACCORD HEALTHCARE EUA
27.9.1 VISÃO GERAL DA EMPRESA
27.9.2 ANÁLISE DE RECEITA
27.9.3 PRESENÇA GEOGRÁFICA
27.9.4 PORTFÓLIO DE PRODUTOS
27.9.5 DESENVOLVIMENTOS RECENTES
27.1 BIOCON
27.10.1 VISÃO GERAL DA EMPRESA
27.10.2 ANÁLISE DE RECEITA
27.10.3 PRESENÇA GEOGRÁFICA
27.10.4 PORTFÓLIO DE PRODUTOS
27.10.5 DESENVOLVIMENTOS RECENTES
27.11 GLENMARK PHARMACEUTICALS EUA INC.
27.11.1 VISÃO GERAL DA EMPRESA
27.11.2 ANÁLISE DE RECEITA
27.11.3 PRESENÇA GEOGRÁFICA
27.11.4 PORTFÓLIO DE PRODUTOS
27.11.5 DESENVOLVIMENTOS RECENTES
27.12 GRUPO TAJ PHARMA
27.12.1 VISÃO GERAL DA EMPRESA
27.12.2 ANÁLISE DE RECEITA
27.12.3 PRESENÇA GEOGRÁFICA
27.12.4 PORTFÓLIO DE PRODUTOS
27.12.5 DESENVOLVIMENTOS RECENTES
27.13 ALKEM
27.13.1 VISÃO GERAL DA EMPRESA
27.13.2 ANÁLISE DE RECEITA
27.13.3 PRESENÇA GEOGRÁFICA
27.13.4 PORTFÓLIO DE PRODUTOS
27.13.5 DESENVOLVIMENTOS RECENTES
27.14 CONCORD BIOTECNOLOGIA
27.14.1 VISÃO GERAL DA EMPRESA
27.14.2 ANÁLISE DE RECEITA
27.14.3 PRESENÇA GEOGRÁFICA
27.14.4 PORTFÓLIO DE PRODUTOS
27.14.5 DESENVOLVIMENTOS RECENTES
27.15 PANACEA BIOTEC
27.15.1 VISÃO GERAL DA EMPRESA
27.15.2 ANÁLISE DE RECEITA
27.15.3 PRESENÇA GEOGRÁFICA
27.15.4 PORTFÓLIO DE PRODUTOS
27.15.5 DESENVOLVIMENTOS RECENTES
27.16 MYLAN NV
27.16.1 VISÃO GERAL DA EMPRESA
27.16.2 ANÁLISE DE RECEITA
27.16.3 PRESENÇA GEOGRÁFICA
27.16.4 PORTFÓLIO DE PRODUTOS
27.16.5 DESENVOLVIMENTOS RECENTES
27.17 NIKSAN FARMACÊUTICA
27.17.1 VISÃO GERAL DA EMPRESA
27.17.2 ANÁLISE DE RECEITA
27.17.3 PRESENÇA GEOGRÁFICA
27.17.4 PORTFÓLIO DE PRODUTOS
27.17.5 DESENVOLVIMENTOS RECENTES
27.18 WELLONA PHARMA
27.18.1 VISÃO GERAL DA EMPRESA
27.18.2 ANÁLISE DE RECEITA
27.18.3 PRESENÇA GEOGRÁFICA
27.18.4 PORTFÓLIO DE PRODUTOS
27.18.5 DESENVOLVIMENTOS RECENTES
27.19 SANOFI
27.19.1 VISÃO GERAL DA EMPRESA
27.19.2 ANÁLISE DE RECEITA
27.19.3 PRESENÇA GEOGRÁFICA
27.19.4 PORTFÓLIO DE PRODUTOS
27.19.5 DESENVOLVIMENTOS RECENTES
27.2 LUPIN FARMACÊUTICOS, INC.
27.20.1 VISÃO GERAL DA EMPRESA
27.20.2 ANÁLISE DE RECEITA
27.20.3 PRESENÇA GEOGRÁFICA
27.20.4 PORTFÓLIO DE PRODUTOS
27.20.5 DESENVOLVIMENTOS RECENTES
27.21 OPELLA HEALTHCARE INTERNATIONAL SAS
27.21.1 VISÃO GERAL DA EMPRESA
27.21.2 ANÁLISE DE RECEITA
27.21.3 PRESENÇA GEOGRÁFICA
27.21.4 PORTFÓLIO DE PRODUTOS
27.21.5 DESENVOLVIMENTOS RECENTES
27.22 VIDA SAUDÁVEL PHARMA PRIVADA LIMITADA
27.22.1 VISÃO GERAL DA EMPRESA
27.22.2 ANÁLISE DE RECEITA
27.22.3 PRESENÇA GEOGRÁFICA
27.22.4 PORTFÓLIO DE PRODUTOS
27.22.5 DESENVOLVIMENTOS RECENTES
27.23 ZYDUS FARMACÊUTICOS, INC.
27.23.1 VISÃO GERAL DA EMPRESA
27.23.2 ANÁLISE DE RECEITA
27.23.3 PRESENÇA GEOGRÁFICA
27.23.4 PORTFÓLIO DE PRODUTOS
27.23.5 DESENVOLVIMENTOS RECENTES
27.24 AMNEAL FARMACÊUTICOS LLC
27.24.1 VISÃO GERAL DA EMPRESA
27.24.2 ANÁLISE DE RECEITA
27.24.3 PRESENÇA GEOGRÁFICA
27.24.4 PORTFÓLIO DE PRODUTOS
27.24.5 DESENVOLVIMENTOS RECENTES
27.25 AADI BIOSCIENCE, INC.
27.25.1 VISÃO GERAL DA EMPRESA
27.25.2 ANÁLISE DE RECEITA
27.25.3 PRESENÇA GEOGRÁFICA
27.25.4 PORTFÓLIO DE PRODUTOS
27.25.5 DESENVOLVIMENTOS RECENTES
27.26 SOLUÇÃO DE PRESERVAÇÃO INC
27.26.1 VISÃO GERAL DA EMPRESA
27.26.2 ANÁLISE DE RECEITA
27.26.3 PRESENÇA GEOGRÁFICA
27.26.4 PORTFÓLIO DE PRODUTOS
27.26.5 DESENVOLVIMENTOS RECENTES
27.27 SOLUÇÃO PARA PRESERVAÇÃO DE ÓRGÃOS
27.27.1 VISÃO GERAL DA EMPRESA
27.27.2 ANÁLISE DE RECEITA
27.27.3 PRESENÇA GEOGRÁFICA
27.27.4 PORTFÓLIO DE PRODUTOS
27.27.5 DESENVOLVIMENTOS RECENTES
27.28 ORGANOX
27.28.1 VISÃO GERAL DA EMPRESA
27.28.2 ANÁLISE DE RECEITA
27.28.3 PRESENÇA GEOGRÁFICA
27.28.4 PORTFÓLIO DE PRODUTOS
27.28.5 DESENVOLVIMENTOS RECENTES
27.29 GRUPO OPSL
27.29.1 VISÃO GERAL DA EMPRESA
27.29.2 ANÁLISE DE RECEITA
27.29.3 PRESENÇA GEOGRÁFICA
27.29.4 PORTFÓLIO DE PRODUTOS
27.29.5 DESENVOLVIMENTOS RECENTES
27.3 XVIVO PERFUSÃO
27.30.1 VISÃO GERAL DA EMPRESA
27.30.2 ANÁLISE DE RECEITA
27.30.3 PRESENÇA GEOGRÁFICA
27.30.4 PORTFÓLIO DE PRODUTOS
27.30.5 DESENVOLVIMENTOS RECENTES
27.31 SANDOR
27.31.1 VISÃO GERAL DA EMPRESA
27.31.2 ANÁLISE DE RECEITA
27.31.3 PRESENÇA GEOGRÁFICA
27.31.4 PORTFÓLIO DE PRODUTOS
27.31.5 DESENVOLVIMENTOS RECENTES
27.32 TECNOLOGIAS PARAGONIX
27.32.1 VISÃO GERAL DA EMPRESA
27.32.2 ANÁLISE DE RECEITA
27.32.3 PRESENÇA GEOGRÁFICA
27.32.4 PORTFÓLIO DE PRODUTOS
27.32.5 DESENVOLVIMENTOS RECENTES
27.33 ORGANIZAÇÃO AOPO
27.33.1 VISÃO GERAL DA EMPRESA
27.33.2 ANÁLISE DE RECEITA
27.33.3 PRESENÇA GEOGRÁFICA
27.33.4 PORTFÓLIO DE PRODUTOS
27.33.5 DESENVOLVIMENTOS RECENTES
27.34 GRUPO CARDIOLINK
27.34.1 VISÃO GERAL DA EMPRESA
27.34.2 ANÁLISE DE RECEITA
27.34.3 PRESENÇA GEOGRÁFICA
27.34.4 PORTFÓLIO DE PRODUTOS
27.34.5 DESENVOLVIMENTOS RECENTES
27.35 PRODUTOS FARMACÊUTICOS ESSENCIAIS LLC
27.35.1 VISÃO GERAL DA EMPRESA
27.35.2 ANÁLISE DE RECEITA
27.35.3 PRESENÇA GEOGRÁFICA
27.35.4 PORTFÓLIO DE PRODUTOS
27.35.5 DESENVOLVIMENTOS RECENTES
27.36 TRANSMÉDICOS
27.36.1 VISÃO GERAL DA EMPRESA
27.36.2 ANÁLISE DE RECEITA
27.36.3 PRESENÇA GEOGRÁFICA
27.36.4 PORTFÓLIO DE PRODUTOS
27.36.5 DESENVOLVIMENTOS RECENTES
27.37 SALF SPA
27.37.1 VISÃO GERAL DA EMPRESA
27.37.2 ANÁLISE DE RECEITA
27.37.3 PRESENÇA GEOGRÁFICA
27.37.4 PORTFÓLIO DE PRODUTOS
27.37.5 DESENVOLVIMENTOS RECENTES
OBSERVAÇÃO: A LISTA DE EMPRESAS APRESENTADA NÃO É EXAUSTIVA E ESTÁ DE ACORDO COM AS NECESSIDADES DE NOSSOS CLIENTES ANTERIORES. APRESENTAMOS O PERFIL DE MAIS DE 100 EMPRESAS EM NOSSO ESTUDO E, PORTANTO, A LISTA DE EMPRESAS PODE SER MODIFICADA OU SUBSTITUÍDA SOB SOLICITAÇÃO.
28 RELATÓRIOS RELACIONADOS
29 CONCLUSÃO
30 QUESTIONÁRIO
31 SOBRE PESQUISA DE MERCADO DE PONTES DE DADOS

Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











