



Asia-Pacific Angioplasty Balloons Market Segmentation, By Type (Plain Old Balloon Angioplasty, Drug-Coated Balloon (DCB) Angioplasty, Cutting Balloons, Scoring Balloons, and Stent Graft Balloon Catheter), Material (Nylon, Polyurethane, Silicone Urethane Co-Polymers, and Other), Balloon Type (Semi-Compliant and Non-Compliant), Disease Indication (Coronary Angioplasty, Venous Angioplasty, Carotid Angioplasty, Renal Artery Angioplasty, and Peripheral Angioplasty), End User (Cath Labs, Hospitals, Specialty Clinics, Ambulatory Surgery Centers, and Diagnostic Centers)- Industry Trends and Forecast to 2033
Каковы размеры и темпы роста рынка ангиопластики в Азиатско-Тихоокеанском регионе
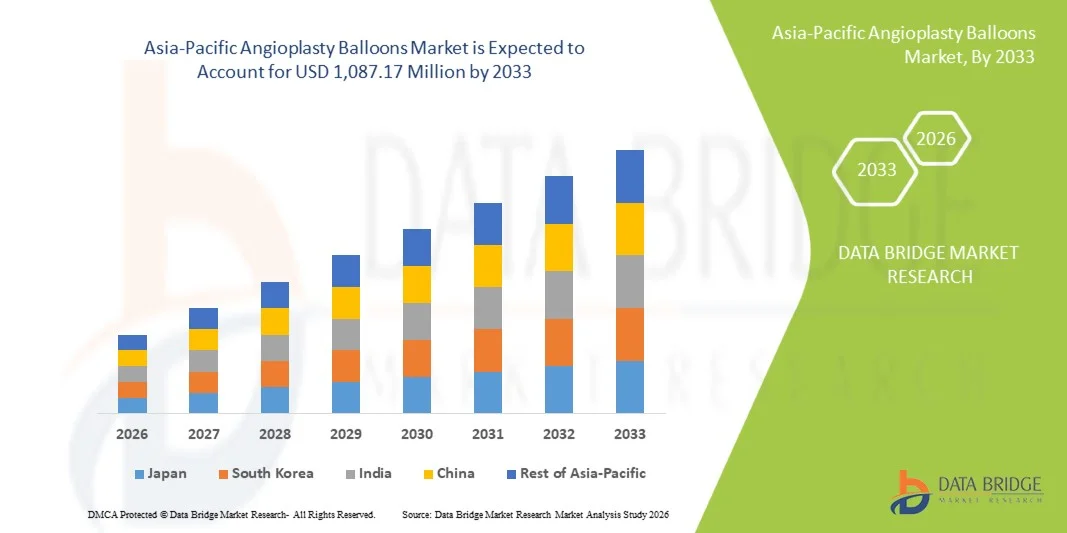
- Согласно анализу рынка Data Bridge Market Research, размер рынка аэростатов для ангиопластики в Азиатско-Тихоокеанском регионе был оценен как758,66 млн долларов США в 2025 годуОжидается, что он достигнет1087,17 млн долларов США к 2033 году, вCAGR 4,6%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущим бременем сердечно-сосудистых заболеваний в Азиатско-Тихоокеанском регионе, технологическими достижениями в разработке баллонного катетера и улучшенным доступом к передовым методам лечения как в развитых, так и в развивающихся странах.
- Кроме того, растущая осведомленность о ранней диагностике и вмешательстве в сочетании с растущими расходами на здравоохранение и поддерживающими правительственными инициативами ускоряет спрос на воздушные шары для ангиопластики в качестве эффективных интервенционных устройств, тем самым значительно стимулируя рост промышленности.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):758,66 млн. долларов США
- Ожидаемая рыночная стоимость (2033):1 087,17 млн. долларов США
- Прогноз CAGR (2026–2033):4.6%
Каковы основные выводы Азиатско-Тихоокеанского рынка ангиопластики
- Воздушные шары для ангиопластики, используемые при чрескожных коронарных вмешательствах для лечения суженных или заблокированных артерий, становятся все более важными компонентами современной сердечно-сосудистой помощи как в больницах, так и в специализированных сердечных центрах из-за их минимально инвазивного характера, точности в расширении и улучшения результатов лечения пациентов.
- Растущий спрос на баллоны для ангиопластики в первую очередь подпитывается растущей распространенностью ангиопластики.сердечно-сосудистыйболезни, повышение осведомленности о раннем вмешательстве и растущее принятие минимально инвазивных процедур по сравнению с традиционными операциями;
- Япония доминировала на рынке аэростатов для ангиопластики в Азиатско-Тихоокеанском регионе с самой большой долей дохода в 32,5% в 2025 году, характеризующейся развитой инфраструктурой здравоохранения, ранним внедрением инновационных устройств и сильным присутствием ключевых игроков отрасли.
- Ожидается, что Китай станет самой быстрорастущей страной на рынке аэростатов для ангиопластики в Азиатско-Тихоокеанском регионе в течение прогнозируемого периода из-за расширения инфраструктуры здравоохранения, увеличения инвестиций в больницы, роста располагаемых доходов и растущего числа пациентов, нуждающихся в сердечно-сосудистых вмешательствах.
- Ожидается, что сегмент ангиопластики с покрытием лекарственными средствами (DCB) будет доминировать на рынке воздушных шаров для ангиопластики в Азиатско-Тихоокеанском регионе с долей рынка 45,2%, что обусловлено его доказанной эффективностью в снижении показателей рестеноза, улучшении долгосрочных результатов и расширении внедрения в комплексное лечение коронарных и периферических заболеваний артерий.
Сфера охвата и сегментация рынка ангиопластики в Азиатско-Тихоокеанском регионе
|
Атрибуты |
Азиатско-тихоокеанская ангиопластика - ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Азиатско-Тихоокеанский регион
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке ангиопластики в Азиатско-Тихоокеанском регионе
«Достижения в области воздушных шаров с лекарственным покрытием и специальных шаров»
- Значительной и ускоряющейся тенденцией на рынке шаров для ангиопластики в Азиатско-Тихоокеанском регионе является растущее внедрение шаров с лекарственным покрытием (DCB) и специальных шаров, которые улучшают процедурные результаты и снижают показатели рестеноза.
- Например, SeQuent Please Neo DCB все чаще используется в Японии и Китае для лечения стент-рестеноза и болезни мелких сосудов, предлагая улучшенную эффективность по сравнению с обычными воздушными шарами.
- Инновации в аэростатных материалах и покрытиях обеспечивают более высокую точность, повышенную доставляемость и снижение артериальной травмы, что стимулирует клинические предпочтения среди интервенционных кардиологов.
- Интеграция с передовыми методами визуализации, такими как внутрисосудистое ультразвуковое исследование (IVUS) и оптическая когерентная томография (OCT), облегчает оптимизированный размер и размещение баллона, улучшая результаты лечения пациентов и процедурную безопасность.
- Растущее принятиеминимальноИнвазивные процедуры и амбулаторные сердечные вмешательства побуждают больницы предпочитать баллоны для ангиопластики хирургическим альтернативам.
- Эта тенденция к более продвинутым, целенаправленным и клинически эффективным воздушным шарам коренным образом меняет подходы к лечению коронарных и периферических заболеваний артерий в Азиатско-Тихоокеанском регионе.
- Спрос на воздушные шары с улучшенными клиническими профилями и специализированными функциями быстро растет в больницах и сердечных центрах, поскольку медицинские работники все чаще отдают приоритет результатам лечения пациентов и процедурной эффективности.
Азиатско-Тихоокеанская ангиопластика динамика рынка воздушных шаров
водитель
«Повышение распространенности сердечно-сосудистых заболеваний и минимально инвазивные процедуры»
- Растущее бремя сердечно-сосудистых заболеваний в Азиатско-Тихоокеанском регионе в сочетании с растущей осведомленностью о раннем вмешательстве является значительным фактором повышенного спроса на воздушные шары для ангиопластики.
- Например, в 2025 году Министерство здравоохранения Японии сообщило о росте заболеваемости коронарной артерией, что побудило больницы принять передовые аэростатные технологии для улучшения результатов лечения пациентов.
- Воздушные шары для ангиопластики позволяют проводить минимально инвазивные коронарные и периферические вмешательства, сокращая время госпитализации и процедурные риски по сравнению с операциями на открытом сердце, стимулируя клинические предпочтения.
- Расширение инфраструктуры здравоохранения, увеличение инвестиций в лаборатории катетеризации сердца и правительственные инициативы по улучшению доступа к сердечно-сосудистой помощи способствуют дальнейшему росту рынка.
- Удобство чрескожных процедур, более высокий прием пациентов и улучшенное время восстановления являются ключевыми факторами, способствующими принятию баллонов ангиопластики как в развитых, так и в развивающихся странах.
- Растущие схемы медицинского страхования и возмещения расходов в таких странах, как Южная Корея и Сингапур, поддерживают более широкое внедрение воздушных шаров для ангиопластики.
- Растущие программы подготовки врачей и семинары по передовым методам интервенционной кардиологии улучшают знакомство и уверенность в использовании шаров с лекарственным покрытием и специальных баллонов.
Сдержанность/вызов
«Высокие затраты на устройства и проблемы с одобрением регулирующих органов»
- Относительно высокая стоимость современных аэростатов для ангиопластики, включая воздушные шары с лекарственным покрытием и специальные воздушные шары, создает проблему для широкого распространения, особенно на чувствительных к цене рынках в Азиатско-Тихоокеанском регионе.
- Например, небольшие больницы в Китае и Индии могут задержать принятие новых DCB из-за бюджетных ограничений, ограничивающих проникновение на рынок, несмотря на клинические преимущества.
- Строгие нормативные требования и длительные процессы утверждения в нескольких странах региона могут замедлить внедрение инновационных технологий воздушных шаров.
- Устранение барьеров в области затрат посредством местного производства, стратегического партнерства и поддержки возмещения имеет решающее значение для более широкого внедрения и расширения рынка.
- Преодоление этих проблем с помощью стратегий ценообразования, упорядоченных путей регулирования и обучения врачей клиническим преимуществам будет иметь жизненно важное значение для устойчивого роста рынка.
- Ограниченная осведомленность пациентов и некоторых клиницистов о преимуществах новых аэростатных технологий может задержать их внедрение, особенно в сельских или небольших больницах.
- Конкуренция со стороны альтернативных устройств, таких как стенты и системы атерэктомии, также может сдерживать рост рынка в определенных сегментах и приложениях.
Как сегментируется рынок ангиопластики в Азиатско-Тихоокеанском регионе
Рынок сегментирован на основе типа, материала, типа баллона, показания заболевания и конечного пользователя.
- По типу
Исходя из типа, рынок азиатско-тихоокеанских ангиопластиковых воздушных шаров сегментирован на простую ангиопластику старых воздушных шаров (POBA), ангиопластику с лекарственным покрытием (DCB), режущие воздушные шары, баллоны для подсчета баллонов и катетеры для воздушных шаров Stent Graft. Сегмент воздушных шаров с лекарственным покрытием (DCB) доминировал на рынке с самой большой долей дохода в 45,2% в 2025 году, что обусловлено его способностью снижать показатели рестеноза и улучшать долгосрочные результаты лечения пациентов. Больницы и сердечные центры в Японии, Китае и Южной Корее все чаще предпочитают DCB для коронарных и периферических вмешательств из-за клинических доказательств, подтверждающих их эффективность. DCB также используются при сложных поражениях и при стент-рестенозе, когда обычные воздушные шары могут быть неэффективными. Их растущее принятие подпитывается клиническими рекомендациями, рекомендующими медикаментозную терапию для пациентов с высоким риском. Производители постоянно внедряют инновации с улучшенными покрытиями и системами доставки, повышая эффективность процедур. Сочетание доказанных клинических преимуществ и растущей уверенности кардиологов делает DCB основным выбором в азиатско-тихоокеанских интервенционных процедурах.
Ожидается, что сегмент Plain Old Balloon Angioplasty (POBA) продемонстрирует самый быстрый рост с CAGR 8,2% с 2026 по 2033 год, особенно на развивающихся рынках, таких как Индия и Вьетнам. Воздушные шары POBA по-прежнему широко используются для начальных вмешательств и небольших больниц из-за их экономической эффективности и простоты. Текущие образовательные программы и процедурное обучение расширяют знакомство врачей с устройствами POBA, в то время как больницы продолжают расширять возможности интервенционной кардиологии. Простота использования, быстрое время процедуры и доступность в городах уровня 2 поддерживают принятие POBA. Кроме того, увеличение периферической ангиопластики в сельских и полугородских медицинских учреждениях повышает спрос на POBA.
- По материалам
На основе материала рынок сегментирован на нейлоновые, полиуретановые, силиконовые уретановые сополимеры и другие. Сегмент Nylon доминировал на рынке с долей выручки 38,7% в 2025 году из-за его широкой доступности, надежности и доказанных клинических показателей при множественных коронарных и периферических вмешательствах. Нейлоновые воздушные шары предлагают предсказуемые свойства расширения, высокую устойчивость к давлению разрыва и подходят как для полусоответствующих, так и для несоответствующих приложений. Кардиологи Японии и Южной Кореи предпочитают нейлон для стандартных процедур из-за его экономической эффективности и процедурной безопасности. Производители продолжают поставлять усовершенствованные нейлоновые воздушные шары с лучшей совместимостью покрытия для доставки лекарств. Сильный клинический послужной список и установленные цепочки поставок делают нейлон наиболее широко используемым материалом для воздушных шаров в Азиатско-Тихоокеанском регионе.
Ожидается, что сегмент полиуретана станет самым быстрым CAGR с 2026 по 2033 год благодаря своей превосходной гибкости, улучшенной способности отслеживания в извилистых сосудах и совместимости со специальными лекарственными покрытиями. Больницы, принимающие передовые процедуры, все чаще выбирают полиуретан для комплексных вмешательств при поражении. Его эластичность уменьшает артериальную травму и повышает процессуальный успех. Рост вмешательства в периферические артерии, особенно в Китае и Индии, также способствует принятию полиуретана. Ожидается, что непрерывные исследования и разработки на полиуретановых баллонах расширят их использование у пациентов с высоким риском и нишевыми показаниями.
- Тип воздушного шара
По типу воздушных шаров рынок сегментирован на полусоответствующие и несоответствующие воздушные шары. Полусовместимый сегмент доминировал на рынке Азиатско-Тихоокеанского региона в 2025 году с долей 51,4% из-за его универсальности в расширении при различных давлениях и пригодности для широкого спектра типов поражений. Полусовместимые воздушные шары являются предпочтительными для стандартных коронарных вмешательств, где необходима определенная гибкость для снижения артериальной травмы. Кардиологи полагаются на полусовместимые воздушные шары для извилистых сосудов и мелких артерий, что делает их очень популярными в Японии и Южной Корее. Сочетание доступности, процедурной безопасности и доступности в нескольких диаметрах поддерживает доминирование сегмента. Полусовместимые воздушные шары также часто используются в ангиопластике периферических и почечных артерий, увеличивая проникновение на рынок. Непрерывные инновации, такие как низкопрофильные проекты, еще больше усиливают клиническое внедрение.
Ожидается, что сегмент Non-Compliant продемонстрирует самый быстрый рост с CAGR 7,9% с 2026 по 2033 год из-за его точности при дилатациях под высоким давлением и использовании при сложных поражениях. Несоответствующие воздушные шары необходимы для постдилатации после размещения стента и лечения резистентных или кальцинированных поражений. Их предсказуемое расширение помогает уменьшить повреждение судна и улучшить процедурные результаты. Увеличение сложных процедур PCI в Китае, Индии и Австралии стимулирует спрос. Сегмент также выигрывает от технологических достижений в полимерах с высоким давлением и улучшенной конструкции катетера.
- По показаниям болезни
На основании показаний заболевания рынок сегментирован на коронарную ангиопластику, венозную ангиопластику, каротидную ангиопластику, почечную ангиопластику артерий и периферическую ангиопластику. Сегмент коронарной ангиопластики доминировал на рынке с долей выручки 58,6% в 2025 году, что обусловлено высокой распространенностью заболевания коронарных артерий в странах Азиатско-Тихоокеанского региона, таких как Япония, Китай и Южная Корея. Больницы и специализированные сердечные центры все чаще используют баллоны для ангиопластики в качестве первой линии лечения артериальных закупорок. Коронарные вмешательства выигрывают как от технологий с лекарственным покрытием, так и от полусовместимых аэростатов. Правительственные инициативы по повышению осведомленности о сердечно-сосудистых заболеваниях и программы раннего вмешательства поддерживают рост рынка. Программы обучения и семинары для кардиологов еще больше повышают уровень усыновления. Клинические данные в пользу минимально инвазивных подходов к коронарным поражениям гарантируют, что этот сегмент остается доминирующим.
Ожидается, что сегмент периферической ангиопластики будет наблюдать самый быстрый рост с CAGR 8,5% с 2026 по 2033 год из-за увеличения распространенности заболеваний периферических артерий и растущего внедрения минимально инвазивных методов лечения в Индии, Китае и Юго-Восточной Азии. Периферические вмешательства требуют специализированных воздушных шаров, таких как баллы или устройства с лекарственным покрытием. Растущая осведомленность о PAD среди пациентов и клиницистов в сочетании с расширением кат-лабораторий в городах уровня 2 поддерживает рост. Достижения в гибкости и доставляемости устройств позволяют лечить сложные периферические поражения.
- Конечный пользователь
На базе конечного пользователя рынок сегментирован на кат-лаборатории, больницы, специализированные клиники, центры амбулаторной хирургии и диагностические центры. Сегмент госпиталей доминировал на рынке с долей 62,3% в 2025 году, благодаря их комплексной инфраструктуре, наличию опытных кардиологов и способности выполнять объемные процедуры ангиопластики. Больницы в Японии, Китае и Южной Корее оснащены самыми современными кат-лабораториями и предлагают как коронарные, так и периферические вмешательства. Больницы предпочитают современные воздушные шары, включая DCB и несоответствующие типы, для лечения сложных случаев. Правительственные и частные инициативы больниц, поддерживающие кардиологическую помощь, способствуют дальнейшему принятию. Больницы также облегчают клинические испытания, обучение и сотрудничество в области НИОКР, укрепляя свое доминирование на рынке.
Ожидается, что сегмент специализированных клиник продемонстрирует самый быстрый рост с CAGR 9,1% с 2026 по 2033 год, особенно в развивающихся странах, таких как Индия и Вьетнам, из-за увеличения инвестиций в амбулаторные кардиоцентры и минимально инвазивные процедуры. Специализированные клиники предоставляют экономически эффективные целевые вмешательства с более коротким пребыванием в больнице. Расширение диагностических и лечебных центров в городах способствует увеличению объемов процедур. Внедрение передовых аэростатных технологий в этих клиниках растет благодаря повышению процедурной эффективности и спросу пациентов на менее инвазивные методы лечения.
В каком регионе находится наибольшая доля рынка ангиопластики в Азиатско-Тихоокеанском регионе
- Япония доминировала на рынке аэростатов для ангиопластики в Азиатско-Тихоокеанском регионе с самой большой долей дохода в 32,5% в 2025 году, характеризующейся развитой инфраструктурой здравоохранения, ранним внедрением инновационных устройств и сильным присутствием ключевых игроков отрасли.
- Кардиологи и больницы в Японии высоко ценят клиническую эффективность, процедурную безопасность и точность, предлагаемые воздушными шарами с лекарственным покрытием и специальными баллонами, что делает их предпочтительным выбором как для коронарных, так и для периферических вмешательств.
- Это широкое распространение также поддерживается поддерживающими правительственными инициативами в области здравоохранения, увеличением инвестиций в лаборатории катетеризации сердца и технологически продвинутой медицинской экосистемой, созданием ангиопластики в качестве основного интервенционного инструмента для сердечно-сосудистой помощи в стране.
Японский рынок ангиопластики
Рынок воздушных шаров для ангиопластики в Японии продолжает расширяться благодаря своей передовой системе здравоохранения, широкому распространению инновационных технологий воздушных шаров и сильному клиническому акценту на сердечно-сосудистые вмешательства. Японские больницы и кат-лаборатории отдают приоритет точности, безопасности и результатам лечения пациентов, отдавая предпочтение баллонам с лекарственным покрытием и специальным баллонам для процедур коронарной и периферической артерий. Кроме того, стареющее население Японии, вероятно, увеличит спрос на минимально инвазивные методы лечения, включая баллоны для ангиопластики, в жилых центрах кардиологической помощи и больницах. Постоянные исследования и разработки и сотрудничество с мировыми производителями устройств также способствуют внедрению новейших технологий воздушных шаров.
Китайский рынок ангиопластики воздушных шаров
Ожидается, что рынок воздушных шаров для ангиопластики в Китае будет быстро расти из-за растущей распространенности заболеваний коронарных артерий и периферических сосудистых заболеваний, расширения больничных сетей и увеличения государственной поддержки минимально инвазивных вмешательств. Ведущие больницы в городских центрах все чаще принимают воздушные шары с лекарственным покрытием для сложных коронарных и периферических процедур. Кампании по информированию пациентов и создание современных лабораторий катетеризации сердца способствуют дальнейшему внедрению передовых технологий воздушных шаров. Рынок также выигрывает от внутреннего производства воздушных шаров, снижения затрат и улучшения доступности в городах уровня 2 и уровня 3.
Индия Angioplasty Balloons Market Insight
Рынок воздушных шаров для ангиопластики в Индии составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрым расширением инфраструктуры здравоохранения, растущим числом пациентов с сердечно-сосудистыми заболеваниями и более широким внедрением интервенционных кардиологических процедур. Больницы, специализированные клиники и диагностические центры все чаще используют воздушные шары с лекарственным покрытием и полусовместимые воздушные шары для лечения коронарных и периферических заболеваний артерий. Правительственные инициативы по поддержке умных больниц, медицинского страхования и учебных программ для интервенционных кардиологов являются ключевыми факторами, способствующими росту рынка. Кроме того, рост располагаемых доходов и повышение осведомленности о минимально инвазивных процедурах способствуют более широкому внедрению в городских и полугородских регионах.
Австралийские воздушные шары Angioplasty Market Insight
Рынок воздушных шаров для ангиопластики в Австралии неуклонно растет, чему способствуют передовые медицинские учреждения, высокая осведомленность о здоровье сердечно-сосудистой системы и внедрение инновационных технологий воздушных шаров как в государственных, так и в частных больницах. Распространенность ишемической болезни сердца и правительственные инициативы, способствующие раннему выявлению и лечению сердечных заболеваний, подпитывают спрос. Больницы все чаще используют специальные воздушные шары, в том числе для резки и подсчета баллов, для сложных процедур, поддерживая расширение рынка. Кроме того, клиническое сотрудничество и учебные программы для кардиологов способствуют внедрению передовых аэростатных технологий, усиливая роль Австралии как важного участника регионального рынка.
Какие крупнейшие компании Азиатско-Тихоокеанского рынка ангиопластики
Азиатско-Тихоокеанская индустрия ангиопластики в первую очередь возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Эбботт (США)
- Бостонская научная корпорация (США)
- Medtronic (Ирландия)
- Terumo Corporation (Япония)
- Кук (США)
- БИОТРОНИК (Германия)
- MicroPort Scientific (Китай)
- Лепу медицинские технологии (Китай)
- Nipro Medical Corporation (Япония)
- Philips (Нидерланды)
- B. Braun SE (Германия)
- Страйкер (США)
- AngioDynamics, Inc. (США)
- Хексакат (Франция)
- Jotec AG (Германия)
- Panmed US (США)
- Terumo Aortic (Япония)
- Teleflex Medical (США)
- Ангиослид (Бразилия)
- Atrium Medical (США)
Каковы последние события на рынке ангиопластики в Азиатско-Тихоокеанском регионе
- В октябре 2025 года трехлетние последующие результаты многоцентрового рандомизированного исследования REC-CAGEFREE I были представлены на совещании по транскатетерной сердечно-сосудистой терапии (TCT), оценивая ангиопластику баллона с паклитакселовым покрытием (DCB) со стентированием спасения по сравнению с передней имплантацией стента сиролимусом для новых поражений коронарных артерий в Китае. Данные показали, что ангиопластика DCB не соответствовала критериям неполноценности по сравнению с традиционными DES в течение трех лет, хотя результаты продолжают контролироваться.
- В июне 2025 года Группа Азиатско-Тихоокеанского консенсуса опубликовала свой второй консенсусный доклад, в котором излагаются практические руководящие принципы для вмешательств на основе шаров с лекарственным покрытием (DCB) при заболеваниях коронарных артерий, направленных на стандартизацию и расширение эффективного использования методов лечения DCB в реальных клинических условиях в Азиатско-Тихоокеанском регионе.
- В январе 2025 года Concept Medical зарегистрировала первого пациента в исследовании MAGICAL BTK IDE, ключевом клиническом исследовании, тестирующем воздушный шар с сиролимусовым покрытием MagicTouch для заболевания периферических артерий ниже колена (PAD), что стало важным шагом на пути к расширению передовых технологий воздушных шаров в клинической практике в Азиатско-Тихоокеанском регионе и за его пределами.
- В июле 2023 года Boston Scientific Corporation получила одобрение FDA на свой воздушный катетер Veritas Prime Plus Balloon Catheter, отличающийся низкопрофильным дизайном и улучшенной продаваемостью для сложных повреждений, что часто влияет на принятие устройств и стратегии регулирования на рынках Азиатско-Тихоокеанского региона, поскольку глобальные устройства расширяют присутствие в этих регионах.
- В июне 2023 года исследование, опубликованное в журнале Азиатско-Тихоокеанского общества кардиологов, сообщило о повышении осведомленности и использовании шаров с лекарственным покрытием среди интервенционных кардиологов в Азиатско-Тихоокеанском регионе. Исследование показало, что, хотя использование варьировалось в зависимости от страны, увеличение опыта работы оператора и расширение доказательств эффективности DCB в конкретных типах поражения (например, болезнь мелких сосудов и высокий риск кровотечения) были положительно коррелированы с более частым клиническим принятием.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











