



Сегментация рынка отоскопических устройств в Азиатско-Тихоокеанском регионе по типу продукции (карманный отоскоп, полноразмерный отоскоп и видеоотоскоп), портативности (настенный, ручной и автономный), типу (проводной и беспроводной), мобильности (жесткий и гибкий), применению (диагностика и хирургия), конечным пользователям (больницы, ЛОР-центры и клиники), каналам сбыта (прямые продажи и розничная торговля) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка устройств отоскопа в Азиатско-Тихоокеанском регионе и темпы роста
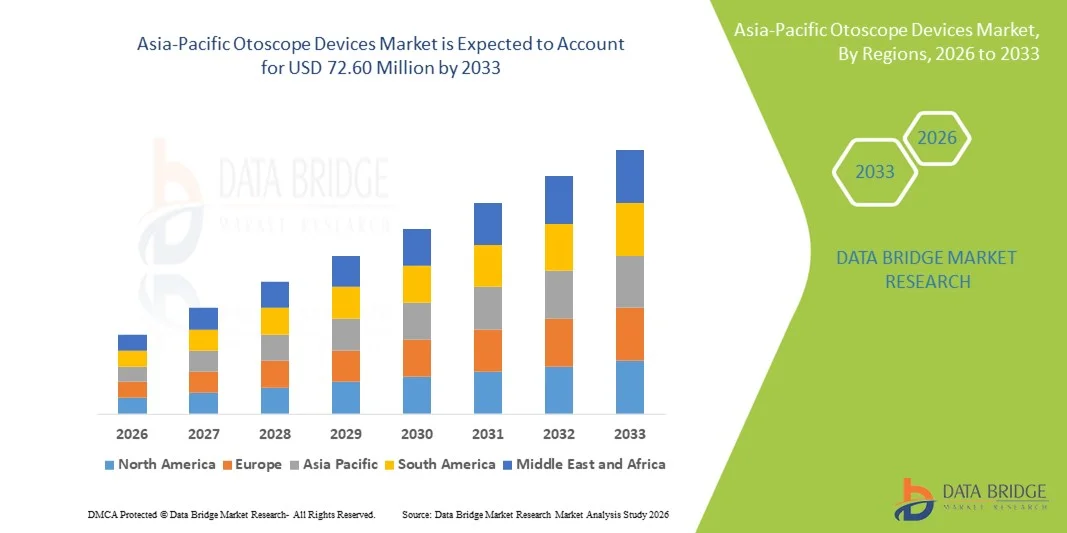
- Согласно анализу рынка Data Bridge Market Research, размер рынка устройств для отоскопов в Азиатско-Тихоокеанском регионе был оценен как49,14 млн долларов США в 2025 годуОжидается, что он достигнет72,60 млн долларов США к 2033 году, вCAGR 5,0%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен расширением инфраструктуры здравоохранения в странах с развивающейся экономикой, ростом распространенности нарушений слуха и слуха, а также повышением осведомленности клиницистов и пациентов о ранней диагностической помощи, которые вместе стимулируют спрос на более передовые и удобные отоскопические решения.
- Кроме того, технологическое внедрение в портативных и цифровых вариантах отоскопа обеспечивает улучшенную визуализацию и связь с мобильными устройствами.Электронные медицинские записиНаряду с более широкой интеграцией ЛОР в клиниках и больницах, регион укрепляет свои позиции в качестве быстро растущего сегмента на мировом рынке отоскопических устройств.
Размер рынка и прогноз:
- Рыночная стоимость (2025):$ 49,14 млн.
- Ожидаемая рыночная стоимость (2033):$ 72,60 млн.
- Прогноз CAGR (2026–2033):5.0%
Каковы основные тенденции на рынке устройств для отоскопов в Азиатско-Тихоокеанском регионе
- Устройства отоскопа, используемые для исследования ушного канала и барабанной перепонки, становятся все более важными компонентами современной ЛОР-помощи как в больницах, так и в клиниках из-за их диагностической точности, переносимости и интеграции.цифровая визуализацияЭлектронные системы медицинской документации
- Растущий спрос на устройства отоскопа в первую очередь подпитывается расширением инфраструктуры здравоохранения, ростом распространенности нарушений слуха и слуха, а также растущей осведомленностью врачей и пациентов о важности ранней диагностики и профилактической помощи.
- Китай доминировал на рынке устройств для отоскопов Азиатско-Тихоокеанского региона с долей выручки 25,7% в 2025 году, характеризующейся большим количеством пациентов, быстрым развитием медицинских учреждений и растущим внедрением современных технологий диагностики ЛОР.
- Ожидается, что Япония станет самой быстрорастущей страной на рынке Азиатско-Тихоокеанского региона в течение прогнозируемого периода из-за передовых систем здравоохранения, раннего внедрения портативных и видеоотоскопов и растущего внимания к улучшению амбулаторных ЛОР-услуг.
- Сегмент видеоотоскопов доминировал на рынке устройств для отоскопов Азиатско-Тихоокеанского региона с долей рынка 45,9% в 2025 году, чему способствовали улучшенная визуализация, возможности записи и увеличение использования как в клинических, так и в хирургических приложениях.
Сфера охвата и сегментация рынка устройств отоскопов Азиатско-Тихоокеанского региона
|
Атрибуты |
Азиатско-Тихоокеанский Отоскоп Устройства Ключевое понимание рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Азиатско-Тихоокеанский регион
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы тенденции рынка устройств отоскопа в Азиатско-Тихоокеанском регионе
Цифровая интеграция и теле-ENT
- Значительной и ускоряющейся тенденцией на рынке отоскопов в Азиатско-Тихоокеанском регионе является растущая интеграция видео- и подключенных отоскопов с цифровыми платформами здравоохранения и телемедицинскими решениями, улучшение дистанционной диагностики и мониторинга пациентов.
- Например, видеоотоскопы с подключением Wi-Fi позволяют специалистам по ЛОР в городских больницах дистанционно обследовать пациентов в сельских клиниках, что позволяет своевременно диагностировать и консультировать пациентов без физических поездок.
- Цифровая интеграция обеспечивает такие функции, как хранение изображений ушей с высоким разрешением в электронных медицинских записях, обмен данными между отделами и предоставление диагностической поддержки с помощью ИИ для раннего выявления заболеваний уха.
- Бесшовное соединение отоскопов с платформами телемедицины позволяет поставщикам медицинских услуг управлять ЛОР-диагностикой наряду с другими данными о пациентах, создавая единый и эффективный клинический рабочий процесс.
- Эта тенденция к подключенным, интуитивно понятным и удаленно доступным устройствам отоскопа меняет ожидания в отношении ЛОР-диагностики, побуждая компании разрабатывать теле-ЛОР-совместимые видеоотоскопы с облачным хранилищем и анализом с помощью ИИ.
- Спрос на цифровые интегрированные устройства отоскопа быстро растет в больницах, ЛОР-центрах и клиниках, поскольку поставщики медицинских услуг отдают приоритет точным, быстрым и удаленным диагностическим возможностям.
- Повышение внимания к минимально инвазивной диагностике и комбинированным ЛОР-хирургическим решениям стимулирует инновации в многофункциональных устройствах отоскопа на рынках Азиатско-Тихоокеанского региона.
Азиатско-Тихоокеанский Отоскоп Устройства Динамика рынка
водитель
Рост распространенности ушных заболеваний и расширение инфраструктуры здравоохранения
- Растущая заболеваемость ушными инфекциями, потерей слуха и связанными с ними расстройствами в сочетании с инвестициями в современную инфраструктуру здравоохранения является основным фактором для принятия отоскопических устройств.
- Например, в марте 2025 года ведущая сеть больниц в Индии объявила о развертывании подключенных видеоотоскопов в сельских клиниках для улучшения ранней диагностики заболеваний уха.
- Поскольку клиницисты ищут точные и эффективные диагностические инструменты, отоскопы предлагают такие функции, как визуализация с высоким разрешением, светодиодное освещение и портативность, обеспечивая существенное обновление по сравнению с традиционными методами обследования.
- Кроме того, растущий акцент на профилактическом здравоохранении и программах раннего скрининга в таких странах, как Китай, Япония и Австралия, делает отоскопы неотъемлемой частью рутинной ЛОР-терапии.
- Простота использования, портативность и совместимость с электронными медицинскими записями, наряду с растущей осведомленностью среди поставщиков медицинских услуг и пациентов, являются ключевыми факторами, способствующими принятию в больницах, ЛОР-центрах и клиниках.
- Правительственные инициативы по расширению скрининга слуха в школах и общественных медицинских центрах создают новые каналы спроса на устройства отоскопа.
- Увеличение инвестиций частных клиник в городские центры для усовершенствованных диагностических инструментов способствует внедрению цифровых и видеоотоскопов.
Сдержанность/вызов
Высокая стоимость и ограниченная осведомленность в сельских районах
- Относительно высокая стоимость современных видео- и цифровых отоскопов создает проблему для более широкого внедрения на чувствительных к цене рынках в Азиатско-Тихоокеанском регионе, особенно в сельских районах.
- Например, небольшие клиники в отдаленных регионах Индии и Индонезии сталкиваются с бюджетными ограничениями, которые ограничивают доступ к высококачественным диагностическим устройствам, несмотря на растущие потребности в здравоохранении.
- Решение проблемы доступности через недорогие портативные модели и государственные субсидии имеет важное значение для расширения проникновения на рынок в недостаточно обслуживаемых регионах.
- Кроме того, ограниченная осведомленность и подготовка врачей в сельских районах в отношении возможностей цифрового отоскопа могут препятствовать эффективному использованию и принятию.
- Преодоление этих проблем с помощью информационно-просветительских кампаний, программ профессиональной подготовки и доступных вариантов устройств будет иметь жизненно важное значение для устойчивого роста рынка отоскопических устройств в Азиатско-Тихоокеанском регионе.
- Непоследовательные нормативные стандарты в странах Азиатско-Тихоокеанского региона для медицинских диагностических устройств могут замедлить одобрение продукции и выход на рынок.
- Требования к техническому обслуживанию и необходимость регулярной калибровки высококачественных цифровых отоскопов могут препятствовать внедрению в небольших клиниках с ограниченным техническим персоналом.
Азиатско-Тихоокеанский Отоскоп Устройства Сфера рынка
Рынок сегментирован на основе продукта, переносимости, типа, мобильности, приложения, конечного пользователя и канала распространения.
- По продукту
На основе продукта рынок устройств для отоскопов Азиатско-Тихоокеанского региона сегментирован на карманный отоскоп, полноразмерный отоскоп и видеоотоскоп. Сегмент видеоотоскопов доминировал на рынке с долей рынка 45,9% в 2025 году, чему способствовали улучшенная визуализация, визуализация в режиме реального времени и растущее внедрение как в клинических, так и в хирургических приложениях. Клиницисты предпочитают видеоотоскопы за их способность подключаться к цифровым платформам, хранить изображения с высоким разрешением и проводить дистанционные консультации в теле-ENT программах. Повышение осведомленности о раннем выявлении нарушений слуха и слуха, особенно в городских и полугородских районах, подпитывает спрос. Интеграция с электронными медицинскими записями, подключением Wi-Fi и диагностическими инструментами с помощью ИИ еще больше укрепляет лидерство на рынке. Растущее использование видеоотоскопов в учебных больницах и ЛОР-программах также способствует их доминированию.
Ожидается, что в сегменте полноразмерных отоскопов будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено его эргономичным дизайном, надежной производительностью и постоянным предпочтением в больницах и ЛОР-центрах для крупномасштабных диагностических рабочих процессов. Полноразмерные отоскопы также ценятся за совместимость с рядом аксессуаров и вариантов освещения, повышая клиническую эффективность и диагностическую точность. Сегмент также выигрывает от совместимости с широким спектром аксессуаров, включая спецификации и варианты освещения, что повышает точность диагностики. Его широкое распространение в хирургических и диагностических приложениях еще больше укрепляет его лидерство на рынке. Спрос также поддерживается учебными программами в медицинских колледжах, которые используют полноразмерные модели для учебных целей. Больницы и специализированные ЛОР-центры отдают приоритет полноразмерным отоскопам за их надежность и доказанную клиническую эффективность.
- Портативность
На основе портативности рынок сегментирован на стену, ручную и автономную. Сегмент Hand-Held доминировал на рынке в 2025 году благодаря своей гибкости, простоте использования и портативности в различных больничных отделениях и амбулаторных клиниках. Ручные отоскопы позволяют врачам обследовать пациентов в различных условиях, включая консультации у постели и мобильные медицинские лагеря, что делает их очень предпочтительными. Сегмент также широко используется в рутинных проверках и профилактических скринингах, что способствует его принятию. Эргономичные конструкции и легкая конструкция также способствуют комфорту врача во время длительного использования. Совместимость с различными вариантами освещения и диагностическими инструментами усиливает доминирование ручного отоскопа. Больницы и ЛОР-центры в регионах с большим объемом обслуживания в значительной степени полагаются на ручные модели для повышения эффективности и практичности.
Ожидается, что автономный сегмент станет свидетелем самого быстрого CAGR с 2026 по 2033 год, что обусловлено растущей потребностью в портативных автономных устройствах, которые могут функционировать независимо в сельских или удаленных медицинских учреждениях. Автономные отоскопы с интегрированной визуализацией и беспроводной связью позволяют клиницистам проводить обследования, не полагаясь на внешние источники питания или сложные настройки. Растущий спрос на телемедицинские программы и инициативы в области мобильного здравоохранения в таких странах, как Индия и Китай, еще больше ускоряет рост. Удобство автономных устройств в информационно-пропагандистских программах и программах общественного здравоохранения делает этот сегмент весьма привлекательным для быстрого развертывания.
- По типу
По типу рынок сегментирован на проводные и беспроводные отоскопы. Сегмент Wired доминировал на рынке в 2025 году благодаря своей надежности, стабильному энергоснабжению и превосходному качеству изображения, что имеет решающее значение для хирургических и высокоточных диагностических приложений. Проводные отоскопы широко используются в больницах и ЛОР-центрах, где необходима бесперебойная работа. Их долговечность и совместимость с несколькими аксессуарами делают их предпочтительными для длительного клинического использования. Учебные заведения также предпочитают проводные отоскопы для практического обучения. Сильное присутствие сегмента в медицинских учреждениях обеспечивает постоянное доминирование на рынке. Сети технического обслуживания и ремонта являются более зрелыми для проводных устройств, обеспечивая дополнительную гарантию для поставщиков медицинских услуг.
Ожидается, что в сегменте беспроводной связи будет наблюдаться самый быстрый рост с 2026 по 2033 год, чему способствует растущее внедрение портативных цифровых отоскопов и теле-ENT приложений. Беспроводные отоскопы обеспечивают мобильность, дистанционные консультации и легкую интеграцию.смартфоныоблачных платформ, что очень привлекательно в отдаленных и полугородских районах. Рост интереса со стороны частных клиник и домашних медицинских работников еще больше способствует усыновлению. Сегмент выигрывает от инноваций в эффективности батареи, компактном дизайне и бесшовном беспроводном подключении. Беспроводные устройства также предпочтительны для информационно-пропагандистских программ и инициатив по мобильному скринингу, повышая их потенциал роста.
- По мобильности
На основе мобильности рынок сегментирован на жесткие и гибкие отоскопы. Сегмент Rigid доминировал на рынке в 2025 году благодаря точному контролю, долговечности и стандартному использованию в больницах и ЛОР-центрах. Жесткие отоскопы обеспечивают последовательные диагностические результаты и широко используются как в клинических, так и в хирургических приложениях. Их совместимость с высокоинтенсивными источниками света и аксессуарами для визуализации делает их пригодными для детального изучения. Жесткие устройства являются предпочтительными в учебных больницах для обучения и практики. Высокое внедрение в рутинные проверки ЛОР и амбулаторные процедуры обеспечивает сильную долю рынка. Надежность и длительный срок службы укрепляют доминирование в институциональных условиях.
Ожидается, что сегмент Flexible продемонстрирует самый быстрый рост с 2026 по 2033 год благодаря достижениям в области миниатюризации и эндоскопических технологий. Гибкие отоскопы позволяют лучше ориентироваться в сложных структурах уха, улучшая диагностическую точность при специфических ЛОР-расстройствах. Растущее внедрение в специализированных ЛОР-клиниках и хирургических центрах способствует расширению рынка. Рост также поддерживается технологическими улучшениями в разрешении изображения и маневренности. Гибкие отоскопы все чаще используются в телемедицинских установках и программах удаленной диагностики. Клиницисты ценят гибкие отоскопы для комфорта пациента и расширенные процедурные возможности.
- С помощью приложения
На основе применения рынок сегментирован на диагностический и хирургический. Сегмент «Диагностика» доминировал на рынке в 2025 году из-за большого объема рутинных обследований ушей в больницах, клиниках и ЛОР-центрах. Диагностические отоскопы широко используются для раннего выявленияушные инфекцииПотеря слуха и другие расстройства, связанные с ухом. Они являются важными инструментами в профилактическом здравоохранении и школьных или общественных программах скрининга. Совместимость с цифровыми и видеоизображениями повышает их полезность. Высокое внедрение в городских и полугородских районах поддерживает доминирование на рынке. Простота использования и более низкая стоимость по сравнению с хирургическими отоскопами дополнительно поддерживают их широкое использование.
Ожидается, что хирургический сегмент станет свидетелем самого быстрого CAGR с 2026 по 2033 год, что обусловлено увеличением ЛОР-операций и минимально инвазивных процедур в странах Азиатско-Тихоокеанского региона. Хирургические отоскопы предлагают улучшенную оптику, точность и интеграцию с видеосистемами для продвинутых процедур. Растущие инвестиции в инфраструктуру больниц и повышение осведомленности пациентов о хирургических вмешательствах способствуют росту рынка. Интеграция с записывающими и телемедицинскими решениями для хирургического обучения способствует дальнейшему внедрению. Продвинутые хирургические отоскопы улучшают процедурные результаты и все чаще используются в крупных ЛОР-центрах.
- Конечный пользователь
На базе конечного пользователя рынок сегментирован на больницы, ЛОР-центры и клиники. Сегмент госпиталей доминировал на рынке в 2025 году из-за высокого притока пациентов, инвестиционного потенциала и предпочтения передовым диагностическим инструментам. Больницы используют отоскопы во всех отделах, включая ЛОР, педиатрию и общие медицинские осмотры. Их покупательная способность и возможности обслуживания способствуют внедрению высококачественных устройств. Больницы также лидируют в программах подготовки врачей, увеличивая спрос на полнофункциональные отоскопы. Усиленное внедрение в государственных и частных больницах обеспечивает постоянное лидерство на рынке. Их интеграция с больничными информационными системами еще больше расширяет их использование.
Ожидается, что сегмент ЛОР-центров будет наблюдать самый быстрый рост с 2026 по 2033 год, чему способствует рост специализированных ЛОР-клиник в городских центрах и повышение осведомленности об уходе за ушами и слухом. ЛОР-центры отдают приоритет передовым видео и цифровым отоскопам для точной диагностики. Рост поддерживается ростом амбулаторных посещений и акцентом на специализированную помощь. Гибкие и беспроводные устройства все чаще используются в ЛОР-центрах. Расширение частных ЛОР-сетей в таких странах, как Индия, Китай и Япония, ускоряет рост этого сегмента.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментируется на прямые тендерные и розничные продажи. Сегмент Direct Tender доминировал на рынке в 2025 году из-за массовых закупок больницами, государственными программами здравоохранения и институциональными покупателями. Прямые тендеры позволяют осуществлять крупномасштабные закупки, выгодные цены и заключать долгосрочные контракты на техническое обслуживание. Больницы и ЛОР-центры предпочитают прямые тендерные закупки для стандартизированных устройств и последовательное снабжение. Сильное государственное и институциональное участие обеспечивает господство этого канала. Долгосрочные контракты с производителями повышают надежность обслуживания и снижают операционные риски.
Ожидается, что в сегменте розничных продаж будет наблюдаться самый быстрый рост с 2026 по 2033 год, что обусловлено ростом внедрения в частных клиниках, небольших больницах и отдельных ЛОР-практиках. Розничные каналы обеспечивают гибкость, меньшие объемы заказа и доступ к широкому спектру моделей. Онлайн-платформы розничной торговли и доступность электронной коммерции повышают доступность. Частные клиники все больше полагаются на розничные закупки для более быстрых закупок. Расширение телемедицины и решений для домашнего здравоохранения способствует росту розничной торговли.
Азиатско-Тихоокеанский Отоскоп Устройства Рынок Региональный анализ
- Китай доминировал на рынке устройств для отоскопов Азиатско-Тихоокеанского региона с долей выручки 25,7% в 2025 году, характеризующейся большим количеством пациентов, быстрым развитием медицинских учреждений и растущим внедрением современных технологий диагностики ЛОР.
- Поставщики медицинских услуг в Китае высоко ценят точность, переносимость и интеграцию устройств отоскопа с цифровыми платформами визуализации и телемедицины, которые повышают уход за пациентами, диагностическую эффективность и удаленные консультации.
- Это широкое распространение также поддерживается ростом располагаемых доходов, правительственными инициативами, способствующими раннему выявлению и профилактическому уходу за ушами, и растущим присутствием частных ЛОР-клиник, устанавливая устройства отоскопа в качестве предпочтительного диагностического решения как в государственных, так и в частных медицинских учреждениях.
China Otoscope Devices Market Insight (недоступная ссылка)
Китайский рынок отоскопических устройств в 2025 году получил самую большую долю дохода в 25,7%, чему способствовала быстрая урбанизация, расширение инфраструктуры здравоохранения и повышение осведомленности пациентов о нарушениях слуха и слуха. Больницы и ЛОР-центры в Китае все чаще используют видео и цифровые отоскопы для точной диагностики и интеграции с телемедицинскими платформами. Рост располагаемых доходов, правительственные инициативы, способствующие профилактическому здравоохранению, и сильные инвестиции в государственные и частные медицинские учреждения стимулируют рост рынка. Кроме того, наличие отечественных производителей, предлагающих экономически эффективные решения, повышает доступность в городских и полугородских регионах.
Япония Otoscope Devices Market Insight
Японский рынок отоскопических устройств демонстрирует устойчивый рост, обусловленный высокотехнологичной системой здравоохранения, передовой диагностикой ЛОР и растущим вниманием к амбулаторному и профилактическому уходу. Японские больницы и клиники используют портативные, беспроводные и видеоотоскопы для рутинных обследований и хирургических процедур. Интеграция отоскопов с электронными медицинскими картами и теле-ENT платформами повышает эффективность рабочего процесса. Кроме того, стареющее население Японии увеличивает спрос на доступные и точные диагностические инструменты, в то время как повышение осведомленности о здоровье слуха в школах и центрах по уходу за пожилыми людьми также поддерживает усыновление.
Индия Otoscope Devices Market Insight
На индийский рынок отоскопов приходится наибольшая доля доходов в Азиатско-Тихоокеанском регионе после Китая в 2025 году, что объясняется быстрой урбанизацией, ростом среднего класса и расширением доступа к современным медицинским учреждениям. Больницы, клиники и ЛОР-центры используют цифровые и видеоотоскопы для повышения точности диагностики и ухода за пациентами. Правительственные инициативы, продвигающие программы скрининга в общинах и телемедицинские услуги в сельских районах, расширяют охват устройств отоскопа. Кроме того, растущее внедрение технологий и отечественное производство доступных отоскопов делают эти устройства все более доступными в жилых и клинических условиях.
Южная Корея Otoscope Devices Market Insight
Ожидается, что рынок отоскопических устройств Южной Кореи будет наблюдать умеренный рост, подпитываемый передовой инфраструктурой здравоохранения, растущими специализированными клиниками ЛОР и высоким внедрением цифровых технологий здравоохранения. Больницы и клиники в городских центрах все чаще интегрируют беспроводные и видеоотоскопы для точного диагностического и хирургического применения. Акцент правительства на профилактических программах в области здравоохранения и телемедицины способствует дальнейшему расширению рынка. Кроме того, растущая осведомленность о нарушениях слуха и доступности современных, удобных для пользователя устройств способствуют широкому распространению как в больницах, так и в частных клиниках.
Какие компании входят в азиатско-тихоокеанский рынок отоскопических устройств
Отрасль устройств для отоскопов Азиатско-Тихоокеанского региона в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Welch Allyn, Inc.США)
- Американская диагностическая корпорация(США)
- HEINE Optotechnik GmbH & Co. KG(Германия)
- Rudolf Riester GmbH(Германия)
- 3М(США)
- Olympus Corporation (Япония)
- GF Health Products, Inc. (США)
- Luxamed GmbH & Co. KG (Германия)
- Kirchner & Wilhelm GmbH + Co. KG (KaWe) (Германия)
- SyncVision Technology Corporation (Канада)
- Firefly Global Ltd. (Великобритания)
- CellScope, Inc. (США)
- Inventis SRL (Италия)
- Zumax Medical Co., Ltd. (Китай)
- Orlvision GmbH (Германия)
- Mindmark Corporation (США)
- Оптомическая Испания (Испания)
- Medline Industries, Inc. (США)
- Доктор Мама Отоскопы (США)
Каковы последние события на рынке отоскопов в Азиатско-Тихоокеанском регионе
- В августе 2025 года цифровые отоскопы с передовой точной визуализацией и беспроводной связью были выделены как все более центральные для ЛОР-диагностики и консультаций по телездравоохранению, что отражает более широкие тенденции внедрения высокоточных и подключенных отоскопических технологий в современных медицинских учреждениях для ушей.
- В июне 2025 года опубликованное MDPI клиническое оценочное исследование перовидного отоскопа, предназначенного для телемедицины и офисных отологических экзаменов, продемонстрировало его осуществимость и приемлемость для пациентов, подчеркнув, как новые форм-факторы входят в реальные клинические рабочие процессы, особенно актуальные для стран с растущим внедрением теле-ENT в Азиатско-Тихоокеанском регионе.
- В феврале 2025 года JEDMED и Otologic Tech совместно запустили цифровой отоскоп с поддержкой ИИ, который интегрирует анализ состояния уха в режиме реального времени, оптимизируя ЛОР-экзамены и помогая поставщикам медицинских услуг в телемедицине и клинической помощи повысить точность диагностики.
- В августе 2024 года исследователи сообщили о разработке нового OCT-интегрированного отоскопа, который сочетает традиционную отоскопию с оптической когерентной томографией (OCT), чтобы обеспечить более глубокую визуализацию ушных структур, улучшая диагностические возможности для слуховых клиник. Этот прогресс имеет потенциал для улучшения диагностики заболеваний уха и поддержки врачей в диагностических учреждениях Азиатско-Тихоокеанского региона.
- В марте 2024 года Otorion Medical и Philips объявили о стратегическом сотрудничестве по интеграции отоскопической визуализации с искусственным интеллектом в диагностические решения Philips, направленные на улучшение диагностических возможностей клиницистов с более точной отоскопической визуализацией в сочетании с более широкими клиническими аппаратными и программными системами.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











