


Рынок диагностики трансплантации в Азиатско-Тихоокеанском регионе по типу продукта (диагностический инструмент для трансплантации, диагностическое программное обеспечение для трансплантации, диагностический реагент для трансплантации), технологии ( молекулярные анализы на основе ПЦР, молекулярные анализы на основе секвенирования), типу трансплантации (трансплантация твердых органов, трансплантация стволовых клеток , трансплантация мягких тканей , трансплантация костного мозга, другие трансплантации), применению (диагностические приложения, исследовательские приложения), конечным пользователям (исследовательские лаборатории и академические институты, больницы и трансплантационные центры, поставщики коммерческих услуг, другие), каналу сбыта (прямые торги, розничные продажи и другие). Тенденции отрасли и прогноз до 2029 года.
Каков размер и темпы роста рынка трансплантологической диагностики в Азиатско-Тихоокеанском регионе
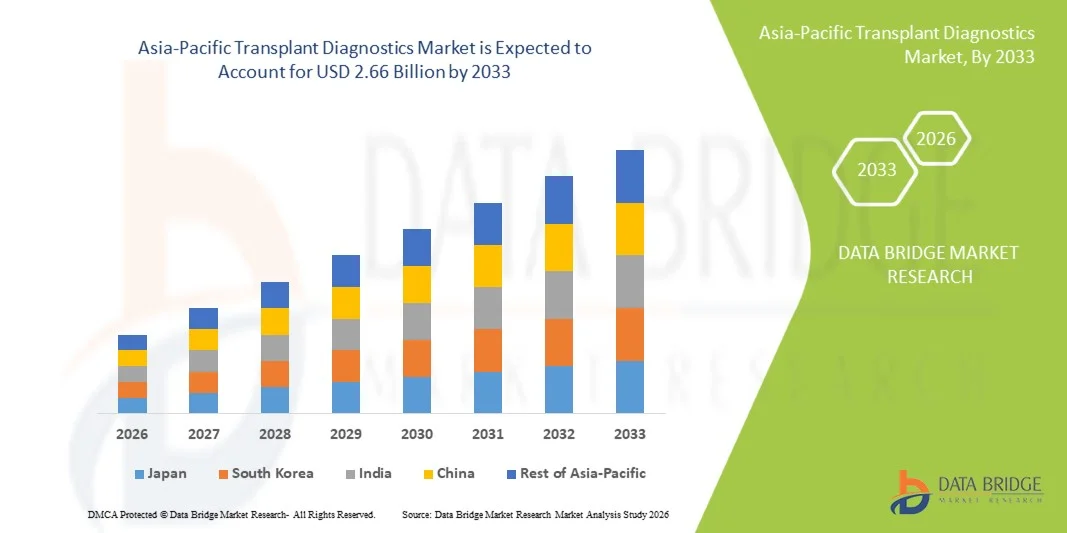
- Согласно анализу рынка Data Bridge Market Research, размер рынка трансплантологической диагностики в Азиатско-Тихоокеанском регионе был оценен как1,43 млрд долларов в 2025 годуОжидается, что он достигнет2,66 млрд долларов к 2033 году, вCAGR 8,1%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается увеличением числа процедур трансплантации органов по всему региону в сочетании с растущей распространенностью хронических заболеваний, таких как почечная недостаточность, заболевания печени и сердечно-сосудистые заболевания, что стимулирует спрос на точные тесты совместимости доноров и получателей.
- Кроме того, расширение инфраструктуры здравоохранения, рост инвестиций в передовые технологии молекулярной диагностики и повышение осведомленности о донорстве и трансплантации органов способствуют внедрению решений для диагностики трансплантатов как в развитых, так и в развивающихся странах Азиатско-Тихоокеанского региона, тем самым значительно поддерживая рост отрасли.
Размер рынка и прогноз:
- Рыночная стоимость (2025):$1,43 млрд.
- Ожидаемая рыночная стоимость (2033):$2,66 млрд.
- Прогноз CAGR (2026–2033):8.1%
Каковы основные выводы Азиатско-Тихоокеанского рынка диагностики трансплантатов
- Диагностика трансплантата, охватывающая молекулярные и иммунологические методы тестирования для оценки совместимости доноров и реципиентов, становится все более важной в современном здравоохранении из-за их роли в улучшении показателей успеха трансплантации, снижении рисков отторжения и поддержке персонализированных подходов к медицине в процедурах трансплантации органов.
- Растущий спрос на диагностику трансплантатов в первую очередь подпитывается ростом заболеваемости хроническими заболеваниями, приводящими к отказу органов, ростом объемов трансплантации органов и повышением осведомленности среди поставщиков медицинских услуг о передовых методах тестирования совместимости, таких как типизация HLA и перекрестное сопоставление.
- Китай доминировал на рынке диагностики трансплантатов с самой большой долей выручки в 35,7% в 2025 году, чему способствовал большой объем процедур трансплантации, сильные инвестиции в модернизацию здравоохранения и наличие передовых лабораторных сетей.
- Ожидается, что в Индии будет наблюдаться самый быстрый рост рынка диагностики трансплантатов в течение прогнозируемого периода, обусловленный расширением инфраструктуры здравоохранения, увеличением правительственных инициатив по содействию донорству органов и растущим внедрением передовых диагностических технологий в крупных городских медицинских центрах.
- Сегмент молекулярных анализов на основе ПЦР доминировал на рынке диагностики трансплантатов со значительной долей рынка 52,3% в 2025 году, что обусловлено его высокой точностью, способностью предоставлять подробную информацию о генетической совместимости и растущей интеграцией технологий секвенирования следующего поколения (NGS) в рабочих процессах тестирования совместимости трансплантатов.
Сфера охвата и сегментация рынка трансплантологической диагностики в Азиатско-Тихоокеанском регионе
|
Атрибуты |
Диагностика трансплантологии в Азиатско-Тихоокеанском регионе Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Азиатско-Тихоокеанский регион
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы тенденции рынка трансплантологической диагностики в Азиатско-Тихоокеанском регионе
«Достижения в области молекулярного тестирования и точной диагностики»
- Значительной и ускоряющейся тенденцией на рынке трансплантологической диагностики в Азиатско-Тихоокеанском регионе является растущее внедрение передовых технологий молекулярного тестирования.секвенирование следующего поколения(NGS), анализы на основе ПЦР и типизация HLA с высоким разрешением, которые повышают точность и эффективность оценки совместимости донора и реципиента
- Например, платформы Illumina и решения Thermo Fisher Scientific широко используются в передовых лабораториях в таких странах, как Китай и Индия, для поддержки высокопроизводительного геномного анализа для тестирования совместимости трансплантатов.
- Интеграция цифровой патологии и лабораторной автоматизации позволяет ускорить сроки и повысить эффективность рабочего процесса в трансплантационных лабораториях, в то время как инструменты интерпретации данных с помощью ИИ помогают клиницистам сделать более точную совместимость и оценку рисков.
- Растущая интеграция диагностики трансплантатов с централизованными лабораторными сетями и больничными информационными системами способствует беспрепятственному обмену данными, что позволяет улучшить координацию между центрами трансплантации и диагностическими лабораториями в городских экосистемах здравоохранения.
- Эта тенденция к более точным, технологически ориентированным и интегрированным в данные диагностическим решениям меняет клинические ожидания в области трансплантации, а такие компании, как Qiagen и Bio-Rad, расширяют свои портфели молекулярной диагностики для поддержки приложений трансплантации в регионе.
- Спрос на передовую диагностику трансплантата с использованием молекулярных платформ быстро растет как в государственном, так и в частном секторах здравоохранения, поскольку увеличение объемов трансплантации и клинический спрос на точные тесты совместимости продолжают стимулировать внедрение.
- Кроме того, растущее внедрение облачных лабораторных информационных систем (LIS) улучшает управление данными, совместимость и удаленный доступ к результатам диагностики, тем самым повышая эффективность процессов трансплантации в многоцентровых сетях здравоохранения.
Динамика рынка трансплантологии в Азиатско-Тихоокеанском регионе
водитель
«Растущие процедуры трансплантации и расширение инфраструктуры здравоохранения»
- Растущая распространенность заболеваний органов на конечной стадии в сочетании с растущим числом процедур трансплантации органов в Азиатско-Тихоокеанском регионе является значительным фактором повышенного спроса на диагностику трансплантатов.
- Например, в 2024 году Национальная организация по трансплантации органов и тканей (NOTTO) в Индии сообщила о продолжающемся росте регистраций и процедур трансплантации органов, что отражает повышение осведомленности и развитие системы в области трансплантационной помощи.
- По мере модернизации и расширения систем здравоохранения центры трансплантации все чаще используют передовые диагностические инструменты, такие как типизация HLA, перекрестное сопоставление и молекулярные анализы, чтобы улучшить показатели успеха трансплантации и снизить риски отторжения.
- Кроме того, правительственные инициативы по повышению осведомленности о донорстве органов и улучшению инфраструктуры трансплантации побуждают больницы и диагностические лаборатории инвестировать в передовые технологии диагностики трансплантатов.
- Растущая доступность специализированных диагностических услуг в сочетании с расширением сотрудничества между больницами и диагностическими компаниями способствует интеграции диагностики трансплантатов в рутинные клинические рабочие процессы как в развитых, так и в развивающихся странах.
- Растущая потребность в точном, своевременном и надежном тестировании совместимости в сложных процедурах трансплантации является ключевым фактором, способствующим внедрению диагностики трансплантации в регионе.
- Увеличение инвестиций государственных и частных поставщиков медицинских услуг в расширение центров трансплантации и модернизацию лабораторных возможностей еще больше укрепляют диагностическую экосистему.
- Кроме того, растущее участие международных диагностических фирм и научно-исследовательского сотрудничества способствует передаче технологий и улучшению доступа к передовым решениям по тестированию трансплантатов во всем регионе.
Сдержанность/вызов
«Высокая стоимость расширенной диагностики и ограниченное понимание»
- Опасения, связанные с высокой стоимостью передовых технологий диагностики трансплантатов и ограниченным охватом возмещения в некоторых странах, представляют собой серьезную проблему для более широкого проникновения на рынок.
- Например, в некоторых развивающихся странах Азиатско-Тихоокеанского региона стоимость молекулярных анализов, таких как секвенирование следующего поколения и типизация HLA с высоким разрешением, может ограничить доступность для небольших больниц и чувствительных к цене пациентов.
- Решение проблем доступности с помощью экономически эффективных диагностических решений и локализованного производства имеет решающее значение для улучшения внедрения, в то время как ведущие компании, такие как Roche и Thermo Fisher Scientific, подчеркивают масштабируемые платформы для поддержки более широкого доступа.
- Кроме того, ограниченная осведомленность пациентов и медицинских работников в некоторых регионах о важности расширенного тестирования на совместимость может задержать диагностику и ограничить использование трансплантационной диагностики.
- В то время как осведомленность постепенно улучшается благодаря правительственным программам и инициативам в области здравоохранения, неравенство в инфраструктуре и экспертизе между городскими и сельскими районами продолжает влиять на рост рынка.
- Преодоление этих проблем за счет увеличения инвестиций в здравоохранение, программ повышения осведомленности и разработки доступных диагностических технологий будет иметь жизненно важное значение для устойчивого роста рынка диагностики трансплантатов в Азиатско-Тихоокеанском регионе.
- Ограниченная доступность квалифицированных специалистов, обученных передовым методам молекулярного и иммунологического тестирования, еще больше ограничивает эффективное внедрение диагностики трансплантатов в некоторых странах.
- Кроме того, изменчивость нормативно-правовой базы в различных странах Азиатско-Тихоокеанского региона может замедлить утверждение и стандартизацию передовых диагностических технологий, создавая дополнительные барьеры для расширения рынка.
Азиатско-Тихоокеанский рынок диагностики трансплантатов
Рынок сегментируется на основе типа продукта, технологии, типа трансплантации, применения, конечного пользователя и канала распределения.
- Тип продукта
На основе типа продукта рынок диагностики трансплантата сегментирован на инструменты диагностики трансплантата, программное обеспечение для диагностики трансплантата и диагностические реагенты трансплантата. Сегмент трансплантатных диагностических реагентов доминировал на рынке с самой большой долей выручки в 2025 году, чему способствовало их широкое использование в рутинных процедурах тестирования совместимости, таких как типизация HLA, перекрестное сопоставление и молекулярные анализы. Реагенты являются необходимыми расходными материалами в каждом процессе диагностики трансплантата, обеспечивая постоянный спрос в лабораториях и больницах. Их широкое распространение подтверждается увеличением числа процедур трансплантации и необходимостью получения последовательных и точных результатов тестов. Кроме того, постоянные инновации в продуктах и наличие стандартизированных наборов реагентов от крупных игроков еще больше укрепляют доминирование этого сегмента.
Ожидается, что в сегменте программного обеспечения для диагностики трансплантатов будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует растущая цифровизация лабораторий и внедрение расширенной аналитики данных в диагностику трансплантатов. Программные решения обеспечивают эффективное управление данными, интерпретацию результатов и интеграцию с лабораторными информационными системами, повышая эффективность рабочего процесса. Растущее использование управляемых ИИ платформ для анализа данных HLA и сопоставления доноров и получателей еще больше ускоряет спрос. Рост инвестиций в ИТ-инфраструктуру здравоохранения в странах Азиатско-Тихоокеанского региона также способствует быстрому расширению этого сегмента.
- По технологии
На основе технологии рынок диагностики трансплантатов сегментирован на молекулярные анализы на основе ПЦР и молекулярные анализы на основе секвенирования. Сегмент молекулярных анализов на основе ПЦР доминировал на рынке с самой большой долей выручки в 52,3% в 2025 году, что объясняется их экономической эффективностью, высокой надежностью и широким распространением в клинических лабораториях. ПЦР-технологии широко используются для ввода HLA и обнаружения патогенов из-за их доказанной точности и относительно короткого времени обработки. Их присутствие как в развитых, так и в новых системах здравоохранения делает их предпочтительным выбором для рутинного тестирования совместимости трансплантатов.
Ожидается, что сегмент молекулярных анализов, основанных на секвенировании, будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, что обусловлено растущим внедрением технологий секвенирования следующего поколения (NGS) для генетического анализа с высоким разрешением. Методы, основанные на секвенировании, обеспечивают более глубокое понимание генетической совместимости, улучшая результаты трансплантации и снижая риски отторжения. Растущий спрос на точную медицину и достижения в платформах секвенирования еще больше поддерживают рост сегмента. Увеличение инвестиций в геномные исследования и расширение использования NGS в центрах трансплантации в основных странах Азиатско-Тихоокеанского региона ускоряют процесс внедрения.
- По типу трансплантации
На основе типа трансплантации рынок сегментирован на трансплантацию твердых органов, трансплантацию стволовых клеток, трансплантацию мягких тканей, трансплантацию костного мозга и другие. Сегмент трансплантации твердых органов доминировал на рынке с самой большой долей доходов в 2025 году, что обусловлено большим объемом операций по пересадке почек, печени и сердца по всему региону. Растущая распространенность хронических заболеваний, таких как почечная недостаточность и расстройства печени, в значительной степени способствует спросу на диагностику трансплантатов в этом сегменте. Трансплантация твердых органов требует строгого тестирования на совместимость, увеличивая зависимость от передовых методов диагностики.
Сегмент трансплантации стволовых клеток, как ожидается, будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, чему способствует увеличение использования терапии стволовыми клетками при лечении гематологических расстройств и рака. Достижения в области регенеративной медицины и расширение клинических применений трансплантации стволовых клеток стимулируют спрос на тестирование совместимости. Растущая исследовательская деятельность и клинические испытания в таких странах, как Китай, Япония и Индия, также способствуют расширению сегмента. Повышение осведомленности и внедрение минимально инвазивных процедур трансплантации также способствуют росту этого сегмента.
- С помощью приложения
На основе применения рынок диагностики трансплантатов сегментирован в диагностические приложения и исследовательские приложения. Сегмент диагностических приложений доминировал на рынке с наибольшей долей доходов в 2025 году, что обусловлено критической ролью диагностики трансплантата в тестировании на совместимость до трансплантации и мониторинге после трансплантации. Больницы и центры трансплантации в значительной степени полагаются на диагностическое тестирование для обеспечения успешных результатов трансплантации и минимизации рисков отторжения. Увеличение объемов трансплантации и растущий спрос на точные и своевременные результаты диагностики еще больше укрепляют этот сегмент.
Ожидается, что в сегменте исследовательских приложений будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему будет способствовать увеличение инвестиций в исследования, связанные с трансплантацией, и достижения в молекулярной биологии. Научные учреждения и исследовательские лаборатории все чаще используют инструменты диагностики трансплантата для изучения генетической совместимости, иммунного ответа и механизмов отторжения трансплантата. Расширение государственного финансирования биомедицинских исследований и расширение сотрудничества между научно-исследовательскими институтами и диагностическими компаниями ускоряют инновации. Растущее внимание к разработке персонализированных решений для трансплантации также способствует росту сегмента.
- Конечный пользователь
На базе конечного потребителя рынок сегментирован в исследовательские лаборатории и академические институты, больничные и трансплантологические центры, коммерческие поставщики услуг и другие. Сегмент больничных и трансплантологических центров доминировал на рынке с наибольшей долей выручки в 2025 году, что обусловлено высокой концентрацией процедур трансплантации, выполняемых в этих учреждениях. Эти центры требуют передовых диагностических решений для тестирования до и после трансплантации, что делает их основными потребителями продуктов для диагностики трансплантатов. Увеличение инвестиций в инфраструктуру больниц и расширение специализированных подразделений по трансплантации также способствуют доминированию сегмента.
Ожидается, что в сегменте коммерческих поставщиков услуг будут наблюдаться самые высокие темпы роста с 2026 по 2033 год, чему способствует аутсорсинг диагностических услуг в специализированные лаборатории. Эти поставщики предлагают экономически эффективные, высококачественные услуги по тестированию в больницах и клиниках, не имеющих собственных диагностических возможностей. Растущая тенденция централизованного тестирования и растущий спрос на специализированную молекулярную диагностику являются движущей силой этого сегмента. Расширение частных диагностических сетей и партнерских отношений с поставщиками медицинских услуг также способствуют быстрому росту.
- Дистрибьюторский канал
На базе канала дистрибуции рынок сегментируется на прямые тендерные, розничные продажи и другие. Сегмент прямых тендеров доминировал на рынке с самой большой долей доходов в 2025 году, чему способствовали массовые закупки диагностических продуктов для трансплантации больницами, государственными системами здравоохранения и крупными центрами трансплантации. Прямые тендеры обеспечивают экономическую эффективность, стандартизированные поставки и долгосрочные контракты с поставщиками, что делает их предпочтительным методом закупок в институциональных условиях. Расширение участия правительства в закупках медицинских услуг в Азиатско-Тихоокеанском регионе также поддерживает этот сегмент.
Ожидается, что в сегменте розничных продаж будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущей доступностью диагностических наборов и реагентов через дистрибьюторов, онлайн-платформы и специализированных поставщиков. Небольшие лаборатории и частные клиники часто полагаются на розничные каналы для гибких и своевременных закупок. Растущее проникновение платформ электронной коммерции и расширение дистрибьюторских сетей ключевыми производителями еще больше ускоряют рост сегмента. Растущий спрос на быстрый доступ к диагностическим продуктам на развивающихся рынках также способствует этой тенденции.
Региональный анализ рынка трансплантологии в Азиатско-Тихоокеанском регионе
- Китай доминировал на рынке диагностики трансплантатов с самой большой долей выручки в 35,7% в 2025 году, чему способствовал большой объем процедур трансплантации, сильные инвестиции в модернизацию здравоохранения и наличие передовых лабораторных сетей.
- Поставщики медицинских услуг в стране все чаще внедряют передовые технологии диагностики трансплантатов, такие как типирование HLA, перекрестное сопоставление и секвенирование следующего поколения, чтобы улучшить совместимость трансплантатов и клинические результаты.
- Это широкое распространение также поддерживается расширением лабораторной инфраструктуры, увеличением инвестиций в молекулярную диагностику и повышением осведомленности о процедурах донорства и трансплантации органов, установлением диагностики трансплантации в качестве ключевого компонента системы здравоохранения страны.
Китайский рынок диагностики трансплантации
Китай доминирует на рынке диагностики трансплантатов в Азиатско-Тихоокеанском регионе с самой большой долей доходов в 2025 году, что обусловлено большим объемом процедур трансплантации органов и сильными инвестициями в модернизацию здравоохранения. Расширяющаяся сеть передовых больниц и диагностических лабораторий ускоряет внедрение решений для тестирования совместимости трансплантатов. Расширение использования таких технологий, как типизация HLA, перекрестное сопоставление и секвенирование следующего поколения, улучшает показатели успеха трансплантации. Правительственные инициативы, направленные на повышение осведомленности о донорстве органов и развитие инфраструктуры, способствуют дальнейшему росту рынка. Кроме того, присутствие отечественных и международных диагностических компаний повышает доступность передовой диагностики трансплантата по всей стране.
Японский рынок трансплантологической диагностики
Японский рынок диагностики трансплантатов переживает устойчивый рост, поддерживаемый передовой системой здравоохранения страны и сильным акцентом на точную медицину. Высокие стандарты клинической помощи и широкое внедрение молекулярно-диагностических технологий стимулируют спрос на точные тесты на совместимость. Старение населения и увеличение частоты органной недостаточности способствуют необходимости процедур трансплантации и связанной с ними диагностики. Интеграция автоматизированных лабораторных систем и передовых платформ секвенирования повышает эффективность и время обработки. Кроме того, непрерывные исследования и разработки в области трансплантологии поддерживают инновации в диагностических решениях в клинических и академических условиях.
Индия трансплантирует диагностику рынка
В 2025 году на индийский рынок диагностики трансплантатов пришлась значительная доля доходов в Азиатско-Тихоокеанском регионе, чему способствовала быстрая урбанизация, растущее число пациентов и повышение осведомленности о трансплантации органов. Расширение инфраструктуры здравоохранения и рост числа центров трансплантации способствуют внедрению передовых диагностических технологий. Растущая распространенность хронических заболеваний, таких как заболевания почек и печени, подпитывает спрос на тестирование совместимости. Правительственные инициативы по содействию программам донорства и трансплантации органов также способствуют росту рынка. Кроме того, доступность экономически эффективных диагностических решений и растущее участие частных поставщиков медицинских услуг расширяют доступ к диагностике трансплантатов по всей стране.
Южнокорейский рынок трансплантологии
Рынок трансплантологической диагностики в Южной Корее демонстрирует устойчивый рост, поддерживаемый хорошо развитой системой здравоохранения и растущим внедрением передовых медицинских технологий. Упор страны на точную диагностику и интеграцию цифрового здравоохранения стимулирует использование решений для молекулярного тестирования трансплантатов. Растущие случаи хронических заболеваний и увеличение процедур трансплантации способствуют спросу на тестирование совместимости. Передовая лабораторная инфраструктура и высокий уровень проникновения технологий секвенирования нового поколения повышают точность и эффективность диагностики. Кроме того, постоянная государственная поддержка инноваций и исследований в области здравоохранения способствует прогрессу в диагностике трансплантатов в больницах и специализированных диагностических центрах.
Каковы основные компании на рынке трансплантологии в Азиатско-Тихоокеанском регионе
Индустрия трансплантологической диагностики в Азиатско-Тихоокеанском регионе в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- КИАГЕН(Нидерланды)
- Компания Thermo Fisher Scientific Inc.(США)
- БИОМЕРИЕКС(Франция)
- CareDx, Inc.(США)
- Корпорация Luminex(США)
- BD (США)
- Bio-Rad Laboratories, Inc. (США)
- Illumina, Inc. (США)
- Abbott Laboratories (США)
- Immucor Transplant Diagnostics, Inc. (США)
- GenDx (Нидерланды)
- Siemens Healthineers AG (Германия)
- Данаер (США)
- Sysmex Corporation (Япония)
- Hologic, Inc. (США)
- Bruker Corporation (США)
- Werfen Group (Испания)
- Diasorin S.p.A. (Италия)
- Seegene, Inc. (Южная Корея)
Каковы последние тенденции на рынке трансплантологии в Азиатско-Тихоокеанском регионе
- В марте 2026 года Insight Molecular Diagnostics Inc. представила свой диагностический тест на отторжение трансплантата GraftAssureDxTM для обзора FDA, отметив ключевую нормативную веху на пути к клинической доступности в США. Это представление следует за благоприятными данными и направлено на расширение децентрализованного молекулярного тестирования для отторжения трансплантата почки, а также на дополнительные нормативные разрешения в Великобритании и ЕС.
- В марте 2026 года второе исследование подтвердило превосходство запатентованной комбинированной модели анализа dd-cfDNA Insight Molecular Diagnostics, поддерживая усилия по коммерциализации с надежными клиническими доказательствами из многоцентрового исследования с участием пациентов, соответствующих биопсии, продвигая неинвазивную диагностику отторжения трансплантата.
- В марте 2026 года Insight Molecular Diagnostics также завершила основные клинические и качественные этапы для своего набора тестов GraftAssureDx, включая исследование воспроизводимости в трех основных центрах трансплантации и сертификацию ISO 13485, что позволило планировать нормативные представления в США, Великобритании и Европе.
- В январе 2026 года CareDx, Inc. объявила о сотрудничестве с 10x Genomics для запуска ImmuneScapeTM, мульти-омической исследовательской платформы, предназначенной для декодирования механизмов отторжения трансплантата и реакции на лекарства, с целью ускорения обнаружения и точной диагностики в трансплантационной помощи во всем мире.
- В октябре 2025 года Thermo Fisher Scientific представила новую молекулярную диагностическую систему, предназначенную для оценки отторжения трансплантата легких при посттрансплантационной биопсии, что отражает продолжающиеся инновации в технологии диагностики трансплантата для лабораторий клинической патологии.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











