


Сегментация европейского рынка автоматизации обработки счетов к оплате по компонентам (решения и услуги), размеру организации (крупные и малые и средние предприятия), процессу (регистрация и утверждение счетов-фактур, авторизация платежей, проведение платежей и экспорт), способу развертывания (облачное и локальное), вертикали (производство, потребительские товары и розничная торговля, энергетика и коммунальные услуги, здравоохранение, банковское дело, финансовые услуги и страхование, ИТ и телекоммуникации, государственный сектор, автомобилестроение и другие) — отраслевые тенденции и прогноз до 2032 года
Каков размер и темпы роста рынка платной автоматизации счетов в Европе
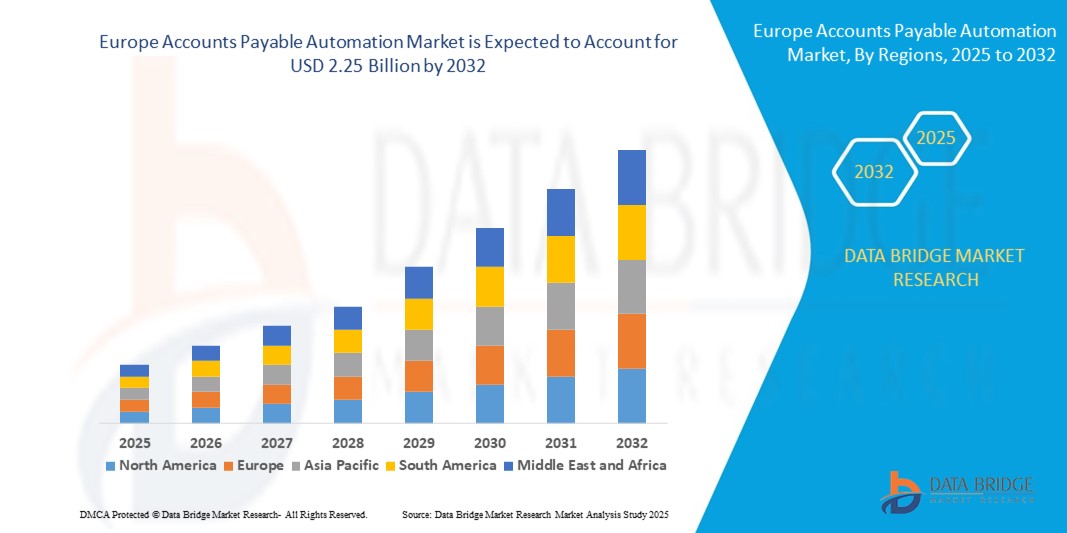
- По данным Data Bridge Market Research Analysis Размер рынка автоматизации кредиторской задолженности в Европе оценили$1,01 млрд в 2024 годуОжидается, что он достигнет2,25 млрд долларов к 2032 году, вCAGR 10,60%в течение прогнозируемого периода
- Рост рынка в первую очередь обусловлен растущим вниманием к оптимизации финансовых операций, минимизации ручных ошибок и повышению операционной эффективности на предприятиях всех размеров.
- Кроме того, переход к облачным решениям, нормативным требованиям и спросу на прозрачность кредиторской задолженности в режиме реального времени способствует широкому внедрению инструментов автоматизации. Эти развивающиеся приоритеты ускоряют развертывание автоматизации кредиторской задолженности во всех секторах, что значительно стимулирует расширение рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2024):$1,01 млрд.
- Ожидаемая рыночная стоимость (2032):2,25 млрд долларов
- Прогноз CAGR (2024-2032):10.60%
Каковы основные тенденции европейского рынка платной автоматизации счетов
- Автоматизация кредиторской задолженности, которая упрощает процесс обработки счетов и платежей с помощью цифровых решений, становится все более важной для предприятий по всей Европе, стремящихся повысить финансовую точность, снизить ручную нагрузку и повысить операционную гибкость.
- Растущий спрос на автоматизацию AP в первую очередь обусловлен ускоренной цифровой трансформацией, повышением требований к соблюдению нормативных требований и стремлением к видимости в реальном времени в финансовых операциях.
- Германия доминировала на европейском рынке автоматизации кредиторской задолженности с самой большой долей дохода 35,1% в 2024 году благодаря своей прочной промышленной базе, передовой ИТ-инфраструктуре и раннему внедрению инструментов финансовой автоматизации среди крупных предприятий.
- Польша, по прогнозам, станет самой быстрорастущей страной на рынке автоматизации кредиторской задолженности в Европе в течение прогнозируемого периода, что обусловлено ростом внедрения малого и среднего бизнеса, правительственными инициативами в области цифровой экономики и повышением осведомленности о преимуществах автоматизации рабочих процессов.
- Сегмент облачного развертывания доминировал на европейском рынке автоматизации кредиторской задолженности с долей 46,8% в 2024 году, чему способствовали его экономичность, простота интеграции и возможность обеспечить безопасный доступ в режиме реального времени через распределенные финансовые команды.
Сфера охвата отчетов и сегментация рынка платной автоматизации в Европе
|
Атрибуты |
Европа считает платную автоматизацию ключевым рыночным пониманием |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Европа
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции на европейском рынке платной автоматизации
Интеллект и облачная интеграция, управляемые ИИ, улучшают финансовые рабочие процессы
- Выдающейся и растущей тенденцией на европейском рынке автоматизации кредиторской задолженности является внедрение новых технологий.искусственный интеллект(AI) и облачные технологии для автоматизации и оптимизации финансовых рабочих процессов, обеспечивая более быструю обработку, большую точность и возможности принятия решений в режиме реального времени.
- Например, SAP и Basware предлагают платформы автоматизации AP на базе ИИ, которые анализируют данные счета-фактуры для выявления расхождений, автоматизируют утверждения и рекомендуют оптимальные сроки оплаты. Эти платформы легко интегрируются с основными ERP-системами и облачными средами.
- Интеграция ИИ позволяет интеллектуально извлекать данные, выявлять мошенничество иПрогнозная аналитикаповышение точности сопоставления счетов-фактур и предоставление финансовым командам возможности активно управлять денежными потоками. Например, такие компании, как Yooz, используют машинное обучение для повышения точности OCR и адаптации к изменению форматов счетов-фактур с течением времени.
- Переход на облачные решения облегчает доступ в режиме реального времени, масштабируемость и удаленную обработку основных функций для децентрализованных или гибридных сотрудников. Такие поставщики, как Coupa и Medius, предлагают платформы на основе SaaS, которые позволяют предприятиям автоматизировать процессы AP с минимальными инвестициями в инфраструктуру.
- Эти инновации трансформируют работу финансовых отделов, обеспечивая централизованный контроль над операциями с несколькими местоположениями и ускоряя цифровую трансформацию в различных отраслях. Эта тенденция особенно очевидна в таких секторах, как розничная торговля, производство и здравоохранение, где высокие объемы счетов-фактур требуют масштабируемой автоматизации.
- Растущий акцент на решениях автоматизации AP, основанных на ИИ, меняет ожидания европейских компаний. В результате поставщики сосредотачиваются на улучшении пользовательских интерфейсов, поддержке соответствия и интеллектуальной аналитике для удовлетворения меняющихся потребностей рынка.
Динамика рынка платной автоматизации в Европе
водитель
Цифровая трансформация и нормативные мандаты, способствующие усыновлению
- Широко распространенное стремление к цифровой трансформации по всей Европе, наряду с растущими нормативными требованиями, такими как мандаты электронных счетов-фактур и законы о прозрачности данных, является основной движущей силой внедрения автоматизации кредиторской задолженности.
- Например, в январе 2024 года Италия расширила свои требования к электронным счетам для трансграничных транзакций, ускорив спрос на соответствующие платформы автоматизации AP. Аналогичным образом, Франция и Польша продвигают национальные мандаты на электронные счета-фактуры, заставляя компании оцифровывать свои процессы управления счетами.
- Предприятия стремятся оптимизировать финансовые операции, уменьшить ручные ошибки и повысить готовность к аудиту, что приводит к увеличению инвестиций в инструменты автоматизации AP, которые обеспечивают соответствие требованиям, одновременно повышая операционную эффективность.
- Возможность автоматизации повторяющихся задач, таких как ввод данных, утверждение счета-фактуры и планирование платежей, не только уменьшает человеческие ошибки, но и позволяет финансовым командам сосредоточиться на стратегических мероприятиях, таких как оптимизация затрат и управление поставщиками.
- Растущая осведомленность о рентабельности инвестиций автоматизации AP, таких как более короткие циклы обработки, снижение риска мошенничества и улучшение отношений с поставщиками, способствует внедрению как среди крупных предприятий, так и среди МСП. Облачные и модульные варианты развертывания также способствуют проникновению в различные организационные размеры и сектора.
Сдержанность/вызов
Интеграционные сложности и системные ограничения наследия
- Несмотря на значительные преимущества, проблемы интеграции с устаревшими ERP-системами и опасения по поводу миграции данных создают значительные препятствия для более широкого внедрения автоматизации AP в Европе.
- Многие предприятия, особенно в среднем сегменте рынка, по-прежнему полагаются на устаревшее финансовое программное обеспечение или фрагментированные системы, что затрудняет внедрение бесшовной автоматизации без крупных обновлений инфраструктуры.
- Например, компании, использующие настраиваемые устаревшие системы, часто сталкиваются с длительными сроками развертывания и повышенными затратами при интеграции с современными платформами AP, что приводит к задержкам проекта или уменьшению реализации.
- Кроме того, проблемы безопасности данных и соблюдения нормативных требований, особенно связанные с GDPR, по-прежнему заставляют некоторые организации сомневаться в переносе финансовых операций в облако. Обеспечение сквозного шифрования, аудита и соблюдения нормативных требований имеет решающее значение для завоевания доверия клиентов.
- Отсутствие собственного опыта управления платформами автоматизации AP также является препятствием, особенно для МСП. Без надлежащего обучения и поддержки компании могут изо всех сил пытаться полностью использовать расширенные функции, такие как обнаружение мошенничества на основе ИИ или динамическое дисконтирование.
- Преодоление этих проблем с помощью стандартизированных API, улучшенной совместимости, удобных для пользователя платформ и локализованной поддержки клиентов будет иметь важное значение для раскрытия полного потенциала роста европейского рынка автоматизации AP.
Как сегментируется европейский рынок платной автоматизации
Рынок сегментирован на основе компонента, размера организации, процесса, режима развертывания и вертикали.
- Компонент
На основе компонента европейский рынок автоматизации кредиторской задолженности сегментирован на решения и услуги. Сегмент решений доминировал на рынке с наибольшей долей выручки в 2024 году, что обусловлено растущим спросом на интегрированные платформы, которые позволяют автоматизировать обработку счетов-фактур, прозрачность кредиторской задолженности в режиме реального времени и соблюдение региональных правил. Предприятия во всех секторах все больше полагаются на решения автоматизации AP для оптимизации операций и уменьшения ручных ошибок, особенно по мере ужесточения стандартов выставления счетов и аудита по всему ЕС.
Ожидается, что в сегменте услуг будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, что обусловлено растущей потребностью в услугах по внедрению, настройке, поддержке и обучению. Поскольку компании стремятся оптимизировать свои системы AP, поставщики услуг играют решающую роль в обеспечении успешного развертывания и внедрения платформ автоматизации пользователями.
- По размеру организации
Исходя из размера организации, европейский рынок автоматизации кредиторской задолженности сегментирован на крупные предприятия и малые и средние предприятия (МСП). Сегмент крупных предприятий доминировал на рынке с наибольшей долей выручки в 2024 году благодаря высоким объемам транзакций, сложным финансовым структурам и сильным инвестиционным возможностям для передовых решений автоматизации. Эти организации отдают приоритет инициативам цифровой трансформации и соблюдению нормативных требований, особенно в таких странах, как Германия, Франция и Великобритания.
Ожидается, что в сегменте МСП будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, чему будет способствовать повышение осведомленности о преимуществах автоматизации, доступных облачных предложениях и правительственных инициативах по поддержке оцифровки МСП. Продавцы все чаще адаптируют платформы автоматизации AP для удовлетворения конкретных потребностей МСП в стоимости и функциональности.
- посредством процесса
На основе этого процесса европейский рынок автоматизации кредиторской задолженности сегментируется на сбор счетов, утверждение счетов, авторизацию платежей, исполнение платежей и экспорт. Сегмент сбора счетов-фактур доминировал на рынке с самой большой долей доходов в 2024 году, чему способствовало растущее использование технологий AI и OCR для автоматического извлечения данных счетов-фактур, снижения ручной нагрузки и повышения скорости и точности обработки. Компании внедряют интеллектуальные инструменты захвата для уменьшения ошибок и оптимизации начальных стадий рабочих процессов кредиторской задолженности.
Ожидается, что в сегменте авторизации платежей будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, поскольку организации стремятся к большему контролю и безопасности в процессах утверждения платежей. Потребность в ролевых разрешениях, предотвращении мошенничества и готовых к аудиту рабочих процессах подпитывает спрос на автоматизированные инструменты авторизации, особенно в финансовых секторах.
- Режим развертывания
На основе режима развертывания европейский рынок автоматизации кредиторской задолженности сегментирован на облачный и локальный. В 2024 году облачный сегмент занимал самую большую долю рынка в 46,8%, что обусловлено быстрым внедрением масштабируемых, экономически эффективных решений, которые поддерживают доступ в режиме реального времени и удаленные финансовые операции. Облачные платформы автоматизации AP предлагают более простые обновления, более низкие первоначальные затраты и быструю интеграцию с ERP-системами, что делает их предпочтительным выбором для большинства предприятий по всей Европе.
Сегмент локальных вычислений, хотя и более ограниченный в росте, продолжает обслуживать организации со строгим внутренним управлением данными или политикой безопасности, особенно в таких отраслях, как правительство, BFSI и здравоохранение, где полный контроль над данными и инфраструктурой остается главным приоритетом.
- Вертикальный
На основе вертикали европейский рынок автоматизации кредиторской задолженности сегментирован на производство, потребительские товары и розничную торговлю, энергетику и коммунальные услуги, здравоохранение, банковское дело, финансовые услуги и страхование (BFSI), ИТ и телекоммуникации, правительство, автомобилестроение и другие. Сегмент BFSI доминировал на рынке с наибольшей долей выручки в 2024 году из-за высоких объемов счетов-фактур, сложных иерархий одобрения и строгих требований к соблюдению. Финансовые учреждения быстро оцифровывают свои процессы кредиторской задолженности, чтобы повысить точность, снизить эксплуатационные расходы и обеспечить соответствие нормативным требованиям.
Ожидается, что в сегменте здравоохранения будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, поскольку больницы и поставщики медицинских услуг стремятся автоматизировать свои финансовые рабочие процессы для снижения административной нагрузки, расширения сотрудничества с поставщиками и соответствия нормативным стандартам отчетности. Высокие объемы закупок и растущее внедрение цифровых технологий в медицинских учреждениях стимулируют эту тенденцию.
В каком регионе самая большая доля рынка платной автоматизации в Европе
- Германия доминировала на европейском рынке автоматизации кредиторской задолженности с самой большой долей дохода 35,1% в 2024 году благодаря своей прочной промышленной базе, передовой ИТ-инфраструктуре и раннему внедрению инструментов финансовой автоматизации среди крупных предприятий.
- Организации в Германии отдают приоритет автоматизации для повышения финансовой эффективности, минимизации ручных ошибок и соблюдения национальных и общеевропейских мандатов для цифровых транзакций и готовности к аудиту.
- Рост рынка также поддерживается правительственными инициативами, способствующими цифровой трансформации, присутствием ведущих поставщиков автоматизации AP и высокой концентрацией крупных предприятий, ищущих масштабируемые, безопасные и совместимые решения автоматизации для своих функций кредиторской задолженности.
Немецкое исследование рынка платной автоматизации
Рынок автоматизации кредиторской задолженности Германии занял самую большую долю доходов в Европе в 2024 году, чему способствовала технологически развитая финансовая инфраструктура страны, раннее внедрение цифровых решений и строгие требования к соблюдению правил ЕС. Немецкие предприятия, особенно в производственном и автомобильном секторах, используют автоматизацию AP для оптимизации обработки счетов-фактур, расширения сотрудничества с поставщиками и поддержки целей устойчивого развития посредством безбумажных рабочих процессов.
Французский рынок платной автоматизации Insight
Ожидается, что рынок автоматизации кредиторской задолженности Франции в течение прогнозируемого периода будет расширяться при заметном CAGR, что обусловлено поддерживаемыми правительством мандатами на электронные счета-фактуры, такими как развертывание электронных счетов-фактур 2026 B2B. Французские компании ускоряют инициативы в области цифровых финансов, чтобы оставаться совместимыми и одновременно повышать операционную эффективность. Рынок также стал свидетелем более широкого внедрения среди МСП, поддерживаемого удобными облачными платформами и местным присутствием поставщиков.
Британские счета Payable Automation Market Insight
Ожидается, что рынок автоматизации кредиторской задолженности Великобритании значительно вырастет в течение прогнозируемого периода, чему будет способствовать сильная экосистема финансовых услуг и растущая концентрация предприятий на контроле затрат и смягчении последствий мошенничества. Спрос на прозрачность платежей в режиме реального времени, бесшовную интеграцию ERP и удаленные финансовые рабочие процессы способствуют более широкому внедрению, особенно среди крупных корпораций и организаций государственного сектора.
Итальянский рынок платной автоматизации Insight
Рынок автоматизации кредиторской задолженности Италии набирает обороты, поскольку страна продолжает расширять обязательные электронные счета-фактуры как по внутренним, так и по трансграничным операциям. Предприятия внедряют автоматизацию для соответствия стандартам соответствия, сокращения времени обработки счетов и повышения точности финансовой отчетности. Ожидается рост как в корпоративном, так и в среднем сегменте рынка, при этом облачные платформы будут активно развиваться.
Польша считает рынок автоматизации платным
Прогнозируется, что рынок автоматизации кредиторской задолженности в Польше станет свидетелем самого быстрого роста в Европе в течение прогнозируемого периода, чему будет способствовать рост цифровизации МСП, поддержка государственной политики и повышение осведомленности о преимуществах автоматизации AP. Растущая доступность локализованных, доступных решений для автоматизации и предстоящий национальный мандат по выставлению электронных счетов стимулируют спрос в различных отраслях, включая розничную торговлю, логистику и здравоохранение.
Какие крупнейшие компании на европейском рынке платной автоматизации
Индустрия автоматизации кредиторской задолженности в Европе в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Basware Corporation(Финляндия)
- SAP SE(Германия)
- Sage Group plc(Великобритания)
- Компания Medius Group AB(Швеция)
- Tungsten Automation Corporation(США)
- Oracle (США)
- Coupa Software Inc. (США)
- Tipalti, Inc. (США)
- Tradeshift Holdings, Inc. (США)
- ReadSoft AB (Швеция)
- Xero Limited (Новая Зеландия)
- Workday, Inc. (США)
- Microsoft Corporation (США)
- Serrala Group GmbH (Германия)
- Quadient S.A. (Франция)
- Infor, Inc. (США)
- Yooz SAS (Франция)
- ICD International Cash Distributors B.V. (Нидерланды)
- Pagero Group AB (Швеция)
- ABBYY Europe GmbH (Германия)
Каковы последние события на европейском рынке платной автоматизации
- В мае 2024 года Basware, финский лидер в области решений для финансовой автоматизации, в партнерстве с PwC Germany расширил внедрение автоматизации AP в регионе DACH. Это сотрудничество направлено на то, чтобы помочь организациям достичь соответствия предстоящим мандатам ЕС по электронным счетам-фактурам с помощью интеллектуальной обработки счетов-фактур и аналитики. Партнерство подчеркивает растущее значение нормативной готовности и цифровой трансформации в финансовых операциях Европы.
- В апреле 2024 года Sage Group plc со штаб-квартирой в Великобритании представила новые функции, основанные на ИИ, на своей облачной платформе учета и автоматизации AP. Эти усовершенствования включают в себя прогнозную аналитику для управления денежными потоками и автоматизированную маршрутизацию одобрения, направленную на то, чтобы помочь МСП повысить точность и эффективность своих рабочих процессов кредиторской задолженности. Эта разработка демонстрирует приверженность Sage расширению возможностей малого бизнеса с помощью доступных интеллектуальных инструментов автоматизации.
- В марте 2024 года Kofax Inc., активно работающая по всей Европе, объявила об интеграции своего программного обеспечения для автоматизации AP с Microsoft Dynamics 365 Finance. Этот шаг позволяет беспрепятственно собирать и обрабатывать счета в экосистеме Microsoft, улучшая операционную видимость и контроль для европейских предприятий. Интеграция отражает растущий спрос на комплексную автоматизацию и взаимодействие с платформами ERP в регионе.
- В феврале 2024 года SAP SE, базирующаяся в Германии, расширила возможности автоматизации AP, внедрив машинное обучение в бизнес-сеть SAP. Обновление позволяет компаниям оптимизировать сотрудничество с поставщиками, оптимизировать условия оплаты и автоматизировать обработку исключений. Этот шаг поддерживает более широкое видение SAP для управления связанными, управляемыми данными финансовыми экосистемами в корпоративном ландшафте Европы.
- В январе 2024 года шведская компания Medius расширила свое присутствие во Франции и Нидерландах, запустив новый локализованный интерфейс и функции соответствия в соответствии с региональными законами об электронных счетах. Обновление поддерживает бесшовную обработку счетов на нескольких языках и форматах, подчеркивая приверженность Medius обслуживанию различных европейских рынков и нормативно-правовой базы.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











