



Сегментация рынка логистики электронной коммерции по типу обслуживания (транспортировка, складирование и пополнение, доставка последней мили, обратная логистика, услуги с добавленной стоимостью), режим работы (доставка по дороге, железной дороге, воздуху, морю), тип доставки (доставка в тот же день, доставка в следующий день, стандартная доставка), отрасль конечного использования (мода и одежда, электроника, дом и мебель, продукты питания и продукты питания, здоровье и красота, другие), бизнес-модель (B2C, B2B, C2C), уровень автоматизации (ручная, полуавтоматизированная, полностью автоматизированная), размер предприятия (крупные предприятия, малые и средние предприятия (МСП)) - отраслевые тенденции и прогноз до 2033 года
Каков размер и темпы роста рынка электронной коммерции в Европе
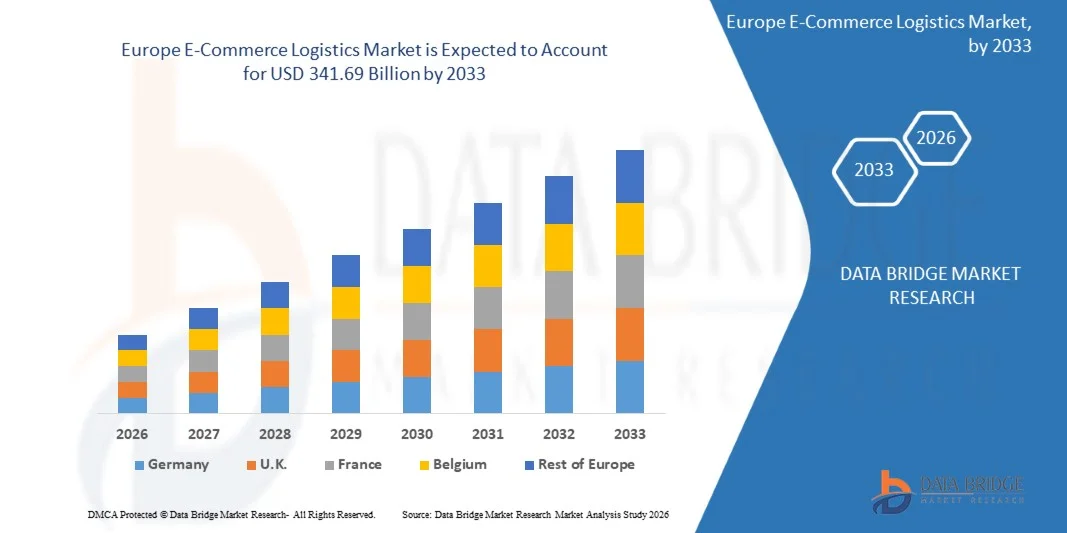
- Согласно анализу Data Bridge Market Research, логистический рынок электронной коммерции в Европе ценится на международном уровне.100,70 млрд долларов США в 2025 годуи, по прогнозам, достигнет$341,69 млрд к 2033 годуРастущий в aCAGR 16,50% с 2026 по 2033 год.
- Рынок демонстрирует сильный рост, обусловленный быстрым ростом внедрения онлайн-покупок, растущей урбанизацией и растущими ожиданиями потребителей в отношении быстрых и прозрачных услуг доставки по всему региону.
- Расширение трансграничной электронной коммерции в ЕС, рост моделей доставки в тот же день и на следующий день, а также рост инвестиций в автоматизацию и цифровые логистические платформы способствуют устойчивому росту рынка. Правила устойчивого развития, электрические парки последней мили и расширение обратных логистических сетей меняют логистические операции по всей Европе, позиционируя поставщиков, ориентированных на автоматизацию, для долгосрочного конкурентного преимущества.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) 100,70 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): $341,69 млрд
- Прогноз CAGR (2026–2033): 16,50%
- Страна-лидер в 2025 году: Германия
- Самая быстрорастущая страна: Германия
Каковы основные выводы европейского рынка логистики электронной коммерции
- Германия доминирует на европейском рынке логистики электронной коммерции с самой большой долей выручки в 22,84% в 2025 году, что обусловлено положением центральной логистической инфраструктуры страны, высоким проникновением электронной коммерции и сильным присутствием ведущих поставщиков логистики, включая DHL, DB Schenker и Rhenus.
- Германия также зарегистрировала самый высокий показатель CAGR на уровне 17,30% с 2026 по 2033 год, что обусловлено продолжающимися инвестициями в автоматизацию и расширением трансграничных мощностей, обслуживающих соседние рынки ЕС.
- Сегмент перевозок лидирует в категории услуг, генерируя самый большой и быстрорастущий сегмент доходов в цепочке создания стоимости логистики электронной коммерции в регионе с CAGR 17,10% с 2026 по 2033 год.
- Сегмент моды и одежды доминирует в категории индустрии конечного использования, что обусловлено высокими объемами посылок и частой обработкой возвратов в европейских магазинах моды, с долей 24,71% в 2025 году.
- Сегмент дорог лидирует в категории режимов работы, отражая его постоянное положение в качестве доминирующего вида транспорта в плотной дорожной сети региона с долей 61,43% в 2025 году.
- Сегмент доставки на следующий день доминирует в категории типа доставки, отражая установленные ожидания потребителей на основных европейских рынках электронной коммерции, с долей 42,18% в 2025 году.
- Полуавтоматизированный сегмент лидирует в категории уровня автоматизации, в то время как полностью автоматизированные центры исполнения регистрируют самый быстрый рост, обусловленный скоростью обработки до трех раз быстрее, чем ручные методы, при этом полуавтоматизированные системы составляют CAGR 19,12% с 2026 по 2033 год.
Сфера охвата и сегментация рынка электронной коммерции
|
Атрибуты |
Европейская логистика электронной коммерции ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Западная Европа
Южная Европа
Северная Европа
Восточная Европа
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на европейском рынке логистики электронной коммерции
- Ведущие поставщики логистических услуг продолжают инвестировать значительные средства в автоматизацию складов и робототехнику для расширения контрактных логистических мощностей по всему региону.
- В июле 2025 года DHL Supply Chain объявила об инвестициях в размере 775,5 млн долларов США для расширения своей инфраструктуры и ускорения развертывания автоматизации в операциях с клиентами в Великобритании и Ирландии, основываясь на 1 млрд евро, уже инвестированных в автоматизацию за предыдущие три года.
- Договорная логистикаПоставщики продолжают расширять свои сети реализации через стратегические партнерства с крупными европейскими ритейлерами.
- В июне 2023 года GXO Logistics подписала соглашение о партнерстве с Zalando для нового автоматизированного центра исполнения в Монтеро-сюр-ле-Жар недалеко от Парижа, Франция, а также объявила о многолетней программе расширения в Германии в том же месяце.
- Ведущие поставщики продолжают осуществлять приобретения, которые расширяют географический охват и возможности электронной коммерции по всему региону.
- В марте 2024 года GXO Logistics расширила предложение о поглощении Wincanton PLC, ведущей логистической компании Великобритании, после приобретения в октябре 2023 года PFSweb, Inc., платформы для выполнения заказов электронной коммерции с поддержкой технологий, чтобы расширить свое присутствие в Северной Америке и Европе.
- Поскольку ведущие поставщики продолжают инвестировать в автоматизацию, расширять стратегические партнерские отношения с розничными торговцами и проводить приобретения, которые укрепляют потенциал реализации, европейский рынок логистики электронной коммерции поддерживает сильный рост как на зрелых западноевропейских рынках, так и быстро оцифровывает восточноевропейские экономики.
Каковы основные движущие силы европейского рынка логистики электронной коммерции
- Быстрый рост онлайн-покупок и растущие ожидания потребителей в отношении быстрой и прозрачной доставки продолжают стимулировать устойчивые инвестиции в логистическую инфраструктуру электронной коммерции по всей Европе.
- В июле 2025 года инвестиции DHL Supply Chain в размере 775,5 млн долларов США в Великобританию и Ирландию иллюстрируют масштабы развертывания капитала по всему региону для удовлетворения растущего спроса в секторе электронной коммерции и наук о жизни.
- Расширение трансграничной электронной торговли в ЕС продолжает стимулировать спрос на интегрированные, многострановые логистические сети.
- Партнерство GXO-Zalando в июне 2023 года для автоматизированного центра исполнения заказов недалеко от Парижа, наряду с одновременной программой расширения GXO в Германии, иллюстрирует продолжающиеся инвестиции региона в возможности трансграничной электронной коммерции.
- Растущие инвестиции в автоматизацию и цифровые логистические платформы продолжают улучшать производительность и скорость обработки заказов в отрасли.
- Автоматизированные складские системы демонстрируют скорость обработки до трех раз быстрее, чем ручные методы, непосредственно влияя на производительность выполнения заказов и стимулируя постоянные инвестиции в автоматизацию среди крупных поставщиков логистики.
С развитием онлайн-покупок, продолжающим расширяться, и ведущими поставщиками, продолжающими инвестировать в автоматизацию и трансграничный потенциал реализации, европейский рынок логистики электронной коммерции остается быстрорастущей категорией в более широком европейском ландшафте логистики и цепочки поставок.
Какие факторы влияют на рост европейского рынка электронной коммерции
- Высокая стоимость эксплуатации и конкурентное ценовое давление ограничивают прибыльность в фрагментированном европейском ландшафте поставщиков логистических услуг.
- В феврале 2026 года Geopost сообщила, что на ее операционную прибыль в 2025 году повлияло интенсивное конкурентное давление, постоянные ценовые ограничения и устойчивая инфляция затрат, что подчеркивает продолжающееся маржинальное давление в европейском секторе посылок и логистики.
- Транспортная инфраструктура, включая воздушные пути, железные дороги и мультимодальные системы, требует значительных инвестиций в модернизацию для поддержки улучшения региональной связи и расширения потенциала.
- Рост объемов создает катализаторы для операционной реструктуризации в периоды замедления роста спроса, побуждая поставщиков логистических услуг переоценивать стратегии складской сети и приоритеты инвестиций в автоматизацию.
- Правила устойчивого развития в соответствии с «Зеленым соглашением» ЕС требуют от поставщиков логистических услуг перехода к электрическим флотам последней мили и грузовым режимам с более низким уровнем выбросов, добавляя соответствие и требования к капиталовложениям в отрасли.
- В марте 2026 года Совет Европейского союза принял целенаправленную гибкость для производителей транспортных средств большой грузоподъемности при сохранении долгосрочных целей сокращения выбросов CO2, при этом Совет отметил, что медленное развертывание общественной зарядной инфраструктуры вдоль автомагистралей остается структурной проблемой для перехода к мобильности с нулевым уровнем выбросов.
- Сочетание высоких эксплуатационных расходов, конкурентного ценового давления, требований к модернизации транспортной инфраструктуры и обязательств по соблюдению требований устойчивого развития ЕС продолжает создавать препятствия для европейского рынка логистики электронной коммерции, даже несмотря на то, что устойчивый рост электронной коммерции поддерживает долгосрочное расширение категории.
Как сегментируется европейский рынок электронной коммерции
Европейский рынок логистики электронной коммерции сегментирован на основе типа обслуживания, режима работы, типа доставки, отрасли конечного использования, бизнес-модели, уровня автоматизации и размера предприятия.
- Тип обслуживания
На основе типа обслуживания европейский рынок логистики электронной коммерции сегментирован на транспортировку, складирование и реализацию, доставку на последнюю милю.обратная логистикаи дополнительных услуг. Транспортный сегмент доминирует на рынке, генерируя наибольшую долю выручки в 38,26% в 2025 году, что отражает его позицию как наиболее прибыльного и крупнейшего типа услуг, генерирующих доход, в цепочке создания стоимости логистики электронной коммерции в регионе.
Сегмент перевозок также регистрирует самый быстрый CAGR 17,10% с 2026 по 2033 год, что обусловлено расширением трансграничной электронной торговли в ЕС и ростом объемов посылок по автомобильным, железнодорожным, воздушным и морским грузовым сетям региона.
- По способу операции
На основе режима работы европейский рынок логистики электронной коммерции сегментирован на автомобильный, железнодорожный, воздушный и морской. Сегмент дорог доминирует на рынке с самой большой долей 61,43% в 2025 году, что отражает его постоянную позицию в качестве доминирующего вида транспорта для деятельности электронной коммерции в плотной и хорошо связанной дорожной сети региона.
Сегмент железных дорог регистрирует самый быстрый CAGR в 18,24% с 2026 по 2033 год, что обусловлено мандатами ЕС в области устойчивого развития, способствующими снижению выбросов грузовых режимов и продолжающейся модернизации трансграничной железнодорожной грузовой инфраструктуры.
- Тип доставки
На основе типа доставки европейский рынок логистики электронной коммерции сегментирован на доставку в тот же день, доставку на следующий день и стандартную доставку. Сегмент доставки на следующий день доминирует на рынке с наибольшей долей в 42,18% в 2025 году, что отражает установленные ожидания потребителей в отношении быстрого удовлетворения на основных европейских рынках электронной коммерции.
Сегмент доставки в тот же день регистрирует самый быстрый CAGR в 18,63% с 2026 по 2033 год, что обусловлено ростом проникновения городской электронной коммерции и расширением сетей темных магазинов и центров микрозаполнения в крупных мегаполисах.
- По конечной отрасли
На основе индустрии конечного использования европейский рынок логистики электронной коммерции сегментирован на моду и одежду, электронику, дом и мебель, продукты питания и продукты питания, здоровье и красоту и другие. Сегмент моды и одежды доминирует на рынке с самой большой долей 24,71% в 2025 году, что обусловлено высокими объемами посылок, частой обработкой возвратов и сильной омниканальной розничной интеграцией европейских модных брендов.
Сегмент продуктов питания и бакалейных товаров регистрирует самый быстрый CAGR в 18,11% с 2026 по 2033 год, что обусловлено быстрым расширением платформ быстрой доставки продуктов в крупных европейских городах.
- Бизнес-модель
На основе бизнес-модели европейский рынок логистики электронной коммерции сегментирован на B2C, B2B и C2C. Сегмент B2C доминирует на рынке с наибольшей долей 68,42% в 2025 году, что отражает фундаментальную структуру онлайн-логистической сети в экосистеме электронной коммерции региона.
Сегмент C2C регистрирует самый быстрый CAGR в 18,47% с 2026 по 2033 год, что обусловлено расширением одноранговой перепродажи и платформ вторичного рынка по всей Европе.
- Уровень автоматизации
На основе уровня автоматизации европейский рынок логистики электронной коммерции сегментирован на ручной, полуавтоматизированный и полностью автоматизированный. Полуавтоматизированный сегмент доминирует на рынке с наибольшей долей 47,36% в 2025 году, что отражает текущее состояние большинства центров исполнения, где автоматизированные системы обрабатывают часть обработки наряду с ручным трудом.
Полностью автоматизированный сегмент регистрирует самый быстрый CAGR 19,12% с 2026 по 2033 год, приводимый в движение автоматизированными системами, демонстрирующими скорость обработки до трех раз быстрее, чем ручные методы, непосредственно влияя на инвестиционные решения по исполнению заказов.
- Размер предприятия
Исходя из размера предприятия, европейский рынок логистики электронной коммерции сегментирован на крупные предприятия и малые и средние предприятия (МСП). Сегмент крупных предприятий доминирует на рынке с наибольшей долей 64,85% в 2025 году, что отражает масштаб логистических расходов, переданных крупными европейскими и глобальными ритейлерами сторонним и четвертым сторонним поставщикам логистики.
Сегмент малых и средних предприятий (МСП) регистрирует самый быстрый CAGRof 18,02% с 2026 по 2033 год, что обусловлено растущим доступом МСП к общей инфраструктуре исполнения и аутсорсинговым логистическим платформам.
Какая страна занимает самую большую долю на европейском рынке электронной коммерции
- Германия доминирует на европейском рынке логистики электронной коммерции и составляет самую большую долю дохода в 22,84% в 2025 году, что обусловлено положением центральной логистической инфраструктуры страны, обширной сетью центров исполнения и сильным присутствием ведущих поставщиков, включая DHL, DB Schenker и Rhenus.
- Страна извлекает выгоду из своего стратегического географического положения на перекрестке основных европейских торговых путей, обширной железнодорожной и дорожной грузовой инфраструктуры и постоянных инвестиций в автоматизацию складов. Продолжение расширения трансграничных мощностей усиливает лидирующие позиции Германии на региональном рынке.
Германия E-Commerce Logistics Market Insight
Логистический рынок электронной коммерции Германии по-прежнему опирается на центральное положение страны в европейских торговых сетях и обширную инфраструктуру центра реализации. В июне 2023 года GXO Logistics объявила о многолетней программе расширения в Германии, поддержав расширение своих логистических операций и возможностей выполнения в стране. Наряду с продолжающимися инвестициями TGW Logistics Group в автоматизацию складов, эти разработки укрепляют позиции Германии как крупного логистического центра электронной коммерции в Европе, поддерживаемого ее обширной дорожной и железнодорожной инфраструктурой, высокой концентрацией логистических объектов и ролью шлюза на соседние европейские рынки.
Британская E-Commerce Logistics Market Insight
Рынок логистики электронной коммерции Великобритании выигрывает от значительных инвестиций в автоматизацию, о чем свидетельствует объявление DHL Supply Chain в июле 2025 года об инвестициях в размере 550 миллионов фунтов стерлингов для расширения инфраструктуры и ускорения развертывания автоматизации в операциях в Великобритании и Ирландии. В июле 2025 года DHL Supply Chain объявила об инвестициях в укрепление своей складской и логистической инфраструктуры и развертывание дополнительных технологий автоматизации в своей сети в Великобритании и Ирландии. Кроме того, в марте 2024 года GXO Logistics объявила о своем рекомендованном денежном предложении для Wincanton PLC, укрепив свои позиции на логистическом рынке Великобритании и расширив свое влияние на цепочки поставок розничной торговли и электронной коммерции. Эти события отражают продолжающиеся инвестиции в создание мощностей, автоматизацию и консолидацию логистической сети в Великобритании.
Французский рынок электронной коммерции Logistics Insight
Рынок логистики электронной коммерции во Франции продолжает неуклонно расти, чему способствует увеличение инвестиций в автоматизированную инфраструктуру и большой потребительский рынок страны. В июне 2023 года GXO Logistics объявила о партнерстве с Zalando для управления новым автоматизированным центром исполнения в Монтеро-сюр-ле-Жар недалеко от Парижа. Объект поддерживает европейскую сеть Zalando и демонстрирует продолжающиеся инвестиции в автоматизированную обработку электронной коммерции во Франции. Стратегическое расположение страны в Западной Европе, установленная автомобильная и железнодорожная связь и близость к основным потребительским рынкам еще больше поддерживают спрос на услуги по реализации и дистрибуции.
Нидерландский рынок логистики электронной коммерции Insight
Логистический рынок электронной коммерции Нидерландов выигрывает от позиции страны как крупного европейского логистического шлюза, поддерживаемого сильной портовой, автомобильной, железнодорожной и распределительной инфраструктурой, обслуживающей трансграничные потоки электронной коммерции через более широкий рынок ЕС. В июне 2025 года Управление порта Роттердам сообщило о продолжающихся инвестициях в логистическую инфраструктуру и цифровизацию для укрепления позиций порта в европейских цепочках поставок. Широкая связь Роттердама с европейскими внутренними рынками в сочетании с концентрацией в стране центров дистрибуции и доступом к основным потребительским рынкам поддерживает роль Нидерландов как важного места реализации и распределения для поставщиков логистики электронной коммерции.
Польский рынок электронной коммерции Logistics Insight
Рынок логистики электронной коммерции в Польше демонстрирует уверенный рост, что обусловлено расширением инвестиций в центры реализации по всей стране, включая крупномасштабные омниканальные распределительные центры, обслуживающие как внутренний, так и трансграничный европейский спрос на электронную коммерцию. В сентябре 2024 года Amazon объявила об открытии своего нового центра в Лодзи, Польша, добавив значительные логистические и исполнительные мощности для поддержки потребительского спроса в Польше и на европейских рынках. Стратегическое расположение страны между Западной и Восточной Европой, сравнительно обширный логистический трубопровод недвижимости и улучшение дорожной инфраструктуры продолжают поддерживать инвестиции в центры реализации и региональные распределительные центры. Растущая роль Польши в качестве трансграничного места реализации также усиливает ее важность в более широкой европейской логистической сети электронной коммерции.
Какие компании занимают лидирующие позиции на европейском рынке логистики электронной коммерции
Индустрия логистики электронной коммерции в Европе в основном возглавляется хорошо зарекомендовавшими себя логистическими компаниями и компаниями цепочки поставок, в том числе:
- Deutsche Post DHL Group(Германия)
- Kuehne+Nagel International AG AG(Швейцария)
- DSV A/S(Дания)
- GXO Logistics, Inc.(США)
- Компания CEVA Logistics SA(Франция)
- Geodis SA(Франция)
- DB Schenker (Германия)
- Rhenus SE & Co. KG (Германия)
- Hermes Germany GmbH (EVRi) (Германия)
- InPost S.A. (Польша)
- GLS (General Logistics Systems) (Германия)
- FedEx Corporation (США)
- United Parcel Service, Inc. (США)
- Amazon Logistics (Amazon.com, Inc.)
- bpost SA/NV (Бельгия)
- PostNL N.V. (Нидерланды)
- Royal Mail plc (Великобритания)
- DPDgroup (La Poste)
- Wincanton plc (GXO Logistics)
- TGW Logistics Group GmbH (Австрия)
Каковы последние тенденции на европейском рынке логистики электронной коммерции
- В июле 2025 года DHL Supply Chain объявила об инвестициях в размере 775,5 млн долларов США для расширения инфраструктуры и ускорения развертывания автоматизации в Великобритании и Ирландии, включая первое развертывание в Великобритании роботов Boston Dynamics Stretch.
- В марте 2025 года GXO Logistics в партнерстве с Exotec автоматизировала европейскую эксплуатационную деятельность Guess, объединив роботов Skypod с 60 000 местами хранения в распределительном центре, обслуживающем магазины Guess по всей Европе, Ближнему Востоку, Африке и Азии.
- В марте 2024 года GXO Logistics расширила предложение о поглощении Wincanton PLC, ведущей британской логистической компании, расширив свое присутствие в регионе.
- В октябре 2023 года GXO Logistics приобрела PFSweb, Inc., платформу для выполнения заказов электронной коммерции с поддержкой технологий, расширив свое присутствие в Северной Америке и Европе.
- В июне 2023 года GXO Logistics подписала соглашение о партнерстве с Zalando для нового автоматизированного центра исполнения в Монтеро-сюр-ле-Жар недалеко от Парижа, Франция, а также объявила о многолетней программе расширения в Германии.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











