


Сегментация европейского рынка устройств для накачивания баллонов по типу (аналоговые и цифровые устройства), объему (20 мл, 25 мл, 30 мл и 60 мл), применению (интервенционная кардиология, периферические сосудистые процедуры, интервенционная радиология, урологические процедуры, гастроэнтерологические процедуры и другие), давлению (30 атм, 40 атм, 55 атм и другие), функциям (установка стента и подача жидкости), конечным пользователям (больницы, интервенционные лаборатории и клиники), каналам сбыта (прямые тендеры, розничные продажи и сторонние дистрибьюторы) — тенденции отрасли и прогноз до 2033 года.
Каков размер европейского рынка инфляционных устройств и темпы роста
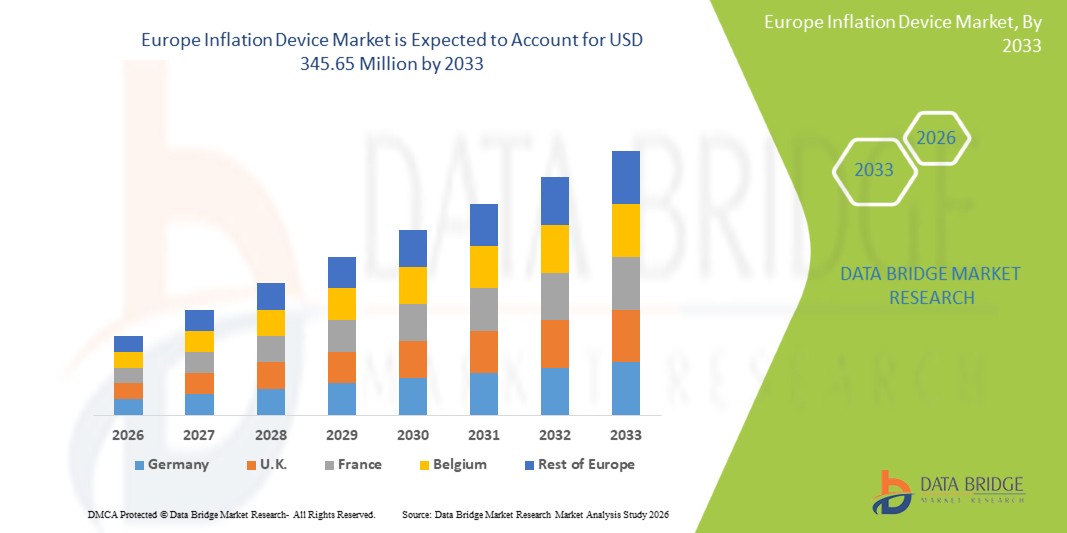
- Размер рынка инфляционных устройств в Европе был оценен246,81 млн долларов США в 2025 годуОжидается, что он достигнет345,65 млн долларов США к 2033 году, вCAGR 4,30%в течение прогнозируемого периода
- Рост рынка в первую очередь обусловлен увеличением распространенности сердечно-сосудистых заболеваний игипертонияВ европейских странах растет спрос на точные и надежные инфляционные устройства в больницах, клиниках и учреждениях здравоохранения.
- Кроме того, достижения в области цифровых и автоматизированных инфляционных технологий, наряду с растущей осведомленностью о ранней диагностике и мониторинге, побуждают поставщиков медицинских услуг и пациентов внедрять эти устройства, тем самым поддерживая расширение рынка. Растущие правительственные инициативы по содействию профилактическому здравоохранению еще больше усиливают внедрение инфляционных устройств в регионе.
Каковы основные выводы европейского рынка инфляционных устройств
- Инфляционные устройства, используемые для измерения и мониторинга артериального давления и помощи в минимально инвазивных процедурах, становятся все более важными в больницах, интервенционных лабораториях и клиниках из-за их точности, простоты использования и интеграции с современным медицинским оборудованием.
- Растущий спрос на инфляционные устройства в первую очередь обусловлен растущей распространенностью сердечно-сосудистых заболеваний, нарушений периферических сосудов и других хронических заболеваний по всей Европе, наряду с растущим внедрением интервенционных процедур и профилактических инициатив в области здравоохранения.
- Германия доминировала на европейском рынке инфляционных устройств с самой большой долей дохода в 37,9% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокими расходами на здравоохранение и сильным присутствием крупных производителей медицинских устройств, с больницами и интервенционными лабораториями, ведущими внедрением.
- Польша, как ожидается, будет самой быстрорастущей страной на европейском рынке инфляционных устройств в течение прогнозируемого периода, что обусловлено ростом инвестиций в здравоохранение, повышением осведомленности о сердечно-сосудистых и периферических сосудистых процедурах и модернизацией медицинских учреждений.
- Сегмент цифровых инфляционных устройств доминировал на европейском рынке инфляционных устройств с долей рынка 47,2% в 2025 году, что обусловлено его высокой точностью, удобной работой и способностью эффективно поддерживать интервенционную кардиологию и периферические сосудистые процедуры.
Сфера охвата и сегментация рынка инфляционных устройств в Европе
|
Атрибуты |
Европейское инфляционное устройство Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Европа
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы тенденции европейского рынка инфляционных устройств
«Интеграция цифрового мониторинга и автоматизированных функций»
- Значительной и ускоряющейся тенденцией на европейском рынке инфляционных устройств является растущая интеграция цифрового мониторинга и автоматизированных инфляционных функций, повышение точности, простоты использования и эффективности рабочего процесса в клинических и интервенционных условиях.
- Например, цифровые инфляционные устройства с автоматическим контролем давления позволяют врачам устанавливать целевые давления для интервенционной кардиологии или периферических сосудистых процедур, уменьшая ручные корректировки и процедурные ошибки.
- Передовые цифровые устройства также обеспечивают мониторинг в режиме реального времени и регистрацию данных, позволяя поставщикам медицинских услуг отслеживать тенденции давления и производительность устройств, поддерживая лучшее принятие клинических решений и процедурную безопасность.
- Интеграция беспроводной связи и совместимости сЭлектронная медицинская картаСистемы EHR позволяют беспрепятственно передавать данные устройств для мониторинга и ведения записей пациентов, повышая операционную эффективность.
- Эта тенденция к интеллектуальным, автоматизированным и взаимосвязанным инфляционным устройствам стимулирует более высокие показатели внедрения среди больниц и интервенционных лабораторий, поскольку такие компании, как Merit Medical, разрабатывают устройства с точным цифровым контролем, автоматизированной инфляцией и функциями подключения к данным.
- Спрос на инфляционные устройства с интегрированным цифровым мониторингом и автоматизированными возможностями быстро растет как в больницах, так и в клиниках, поскольку поставщики медицинских услуг все чаще отдают приоритет точности, эффективности и безопасности пациентов.
Динамика европейского рынка инфляционных устройств
водитель
«Растущая распространенность сердечно-сосудистых заболеваний и интервенционные процедуры»
- Растущая распространенность сердечно-сосудистых заболеваний, гипертонии и периферических сосудистых расстройств в Европе является значительным фактором роста спроса на инфляционные устройства в клинических и интервенционных условиях.
- Например, в марте 2025 года Б. Браун представил цифровое инфляционное устройство следующего поколения для интервенционных кардиологических процедур, предназначенное для повышения точности и процедурной эффективности.
- Больницы и интервенционные лаборатории ищут точные, надежные и простые в использовании инфляционные устройства для поддержки различных процедур, включая развертывание стента и доставку жидкости.
- Повышение осведомленности о профилактическом здравоохранении и раннем вмешательстве мотивирует поставщиков медицинских услуг инвестировать в автоматизированные и цифровые инфляционные устройства для улучшения результатов лечения пациентов.
- Удобство автоматизированного контроля давления, регистрации данных и интеграции с клиническими рабочими процессами способствует внедрению в больницах, клиниках и интервенционных лабораториях, в то время как растущая тенденция минимально инвазивных процедур еще больше поддерживает рост рынка.
- Расширение инфраструктуры здравоохранения и модернизация больниц в таких странах, как Германия, Франция и Польша, способствуют более широкому внедрению передовых инфляционных устройств.
- Правительственные инициативы и политика возмещения, поддерживающие интервенционные процедуры и сердечно-сосудистую помощь, стимулируют поставщиков медицинских услуг инвестировать в надежные автоматизированные инфляционные устройства.
Сдержанность/вызов
«Высокие затраты на устройства и проблемы нормативного соответствия»
- Относительно высокая стоимость современных цифровых и автоматизированных инфляционных устройств по сравнению с ручными альтернативами представляет собой проблему для принятия, особенно в небольших клиниках или в чувствительных к цене медицинских учреждениях.
- Например, некоторые больницы в Восточной Европе задерживают закупки высококачественных цифровых инфляционных устройств из-за бюджетных ограничений и соображений стоимости, несмотря на их эксплуатационные преимущества.
- Соблюдение строгих европейских правил медицинского оборудования, включая маркировку СЕ и стандарты ISO, может увеличить затраты на разработку и эксплуатацию для производителей, потенциально замедляя проникновение на рынок.
- Кроме того, проблемы, связанные с техническим обслуживанием устройств, требованиями к калибровке и технической подготовкой персонала, могут препятствовать внедрению, особенно в регионах с ограниченным техническим опытом.
- В то время как цены постепенно стабилизируются, и на рынок выходят более доступные цифровые устройства, преодоление проблем регулирования, стоимости и обучения будет иметь решающее значение для устойчивого роста на европейском рынке инфляционных устройств.
- Проблемы совместимости устройств с существующими клиническими системами могут создавать проблемы для беспрепятственной интеграции, ограничивая внедрение в некоторых больницах и клиниках.
- Ограниченная осведомленность и обучение медицинского персонала о преимуществах передовых цифровых инфляционных устройств может замедлить переход от ручных к автоматизированным системам в некоторых регионах.
Европейский рынок инфляционных устройств
Рынок сегментируется на основе типа, емкости, приложения, давления, функции, конечного пользователя и канала распределения.
- По типу
Европейский рынок инфляционных устройств сегментирован на аналоговые инфляционные устройства и цифровые инфляционные устройства. Сегмент цифровых инфляционных устройств доминировал на рынке с самой большой долей рынка в 47,2% в 2025 году, что обусловлено его высокой точностью, автоматизированным контролем давления и совместимостью с интервенционными процедурами, такими как кардиология и лечение периферических сосудов. Больницы и интервенционные лаборатории предпочитают цифровые устройства для мониторинга в режиме реального времени, регистрации данных и интеграции с электронными медицинскими записями, повышения эффективности процедур и безопасности пациентов. Цифровые устройства также поддерживают беспроводную связь, обеспечивая бесперебойную передачу данных и интеграцию рабочих процессов. Автоматизированные функции, такие как развертывание стента и сигнализация давления, повышают клиническую точность. Внедрение цифровых устройств также поддерживается повышением осведомленности о минимально инвазивных процедурах и профилактической помощи. Цифровые устройства также обеспечивают последовательную производительность в нескольких процедурах, уменьшая вероятность ошибок вручную. Постоянные инновации производителей, включая прогнозную аналитику и улучшенные эргономичные конструкции, укрепляют доминирование сегмента.
Ожидается, что сегмент аналоговых инфляционных устройств будет наблюдать самый быстрый рост с 2026 по 2033 год из-за их простоты, более низкой стоимости и пригодности для клиник и небольших больниц. Аналоговые устройства широко используются для рутинного мониторинга и неинтервенционных процедур, где бюджетные ограничения ограничивают внедрение цифровых устройств. Они ценятся за простоту использования, минимальное обслуживание и надежную производительность в основных клинических условиях. Аналоговые устройства требуют минимальной технической подготовки и очень надежны в различных условиях больницы. Их доступность делает их привлекательными на развивающихся европейских рынках. Аналоговые устройства продолжают поддерживать высокий спрос из-за давнего клинического доверия и доступности. Они также предпочтительны в регионах, где интеграция цифровых устройств невозможна, обеспечивая бесперебойный уход за пациентами.
- По способности
На основе мощности рынок сегментирован на 20 мл, 25 мл, 30 мл и 60 мл инфляционных устройств. Сегмент устройств с инфляцией 30 мл доминировал на рынке в 2025 году благодаря своей универсальности и пригодности для большинства интервенционных процедур, включая развертывание стента и доставку жидкости. Больницы и интервенционные лаборатории предпочитают 30 мл устройств, поскольку они обеспечивают достаточную емкость для нескольких процедур без частых корректировок, повышая эффективность рабочего процесса. Стандартизированные 30 мл устройства обеспечивают совместимость с широким спектром катетеров и интервенционных инструментов, упрощая обучение и использование. Они широко поддерживаются производителями и являются выбором по умолчанию во многих европейских медицинских учреждениях. Сегмент выигрывает от сильного клинического внедрения, высокой надежности и экономической эффективности. Принятие 30 мл устройств также поддерживается процедурной стандартизацией и простотой обслуживания. Они предпочтительны как для рутинных, так и для сложных вмешательств, что делает их универсальным вариантом для больниц.
Ожидается, что в сегменте устройств с инфляцией 60 мл будет наблюдаться самый быстрый рост в течение прогнозируемого периода из-за увеличения использования в сложных интервенционных процедурах, требующих более высоких объемов жидкости или последовательной инфляции. Устройства большой емкости предпочтительны в передовой кардиологии и периферических сосудистых процедурах. Эти устройства уменьшают необходимость повторных циклов инфляции, экономя время и повышая эффективность процедур. Усыновление поддерживается расширением крупных интервенционных центров по всей Европе. Высокопроизводительные устройства обеспечивают гибкость для многоступенчатых процедур и более длительных вмешательств. Они все чаще востребованы в специализированных лабораториях, где процессуальная сложность требует надежных крупнотоннажных устройств.
- С помощью приложения
На основе применения рынок сегментирован на интервенционную кардиологию, периферические сосудистые процедуры, интервенционную радиологию, урологические процедуры, гастроэнтерологические процедуры и другие. Сегмент интервенционной кардиологии доминировал на рынке в 2025 году, чему способствовала высокая распространенность сердечно-сосудистых заболеваний и растущее число минимально инвазивных процедур. Больницы и интервенционные лаборатории широко используют инфляционные устройства для развертывания стента, баллонной ангиопластики и других сердечных вмешательств. Точность и надежность имеют решающее значение, что способствует внедрению автоматизированных и цифровых устройств. Сегмент выигрывает от сильной поддержки возмещения и высоких процедурных объемов в Германии, Франции и Великобритании. Цифровой мониторинг и регистрация данных еще больше укрепляют доминирование сегмента. Больницы также предпочитают интервенционные кардиологические устройства для стандартизации и обучения персонала. Увеличение технологических достижений в области кардиологии также способствует росту рынка в этом сегменте.
Ожидается, что сегмент периферических сосудистых процедур будет наблюдать самый быстрый рост с 2026 по 2033 год из-за повышения осведомленности о заболеваниях периферических артерий, роста спроса на минимально инвазивные вмешательства и внедрения передовых инфляционных устройств, способных поддерживать различные сосудистые процедуры. Рост поддерживается увеличением инвестиций в специализированные сосудистые центры. Периферические сосудистые процедуры требуют точности, что стимулирует спрос на передовые цифровые инфляционные устройства. Увеличение распространенности периферических сосудистых расстройств среди стареющего населения также способствует усыновлению. Больницы расширяют интервенционные услуги для эффективного лечения сосудистых осложнений. Устройства цифровой инфляции способствуют более безопасным и быстрым процедурам периферийных вмешательств, ускоряя рост.
- Под давлением
На основе давления рынок сегментирован на 30 атм, 40 атм, 55 атм и другие. Сегмент 30 атм доминировал на рынке в 2025 году, поскольку он широко используется в стандартных интервенционных процедурах и обеспечивает достаточное давление для большинства приложений развертывания стента и доставки жидкости. Больницы и интервенционные лаборатории предпочитают 30 атм устройства для обеспечения безопасности, согласованности и надежности. Они совместимы с большинством катетеров и интервенционных средств, что делает их стандартными в клинической практике. Усыновление поддерживается сильным клиническим доверием и легкостью обращения. Этот сегмент также упрощает обучение персонала и процедурную стандартизацию. 30 атм устройства являются экономически эффективными и широко доступными, что делает их предпочтительным выбором для большинства европейских больниц. Их надежность и простота делают их идеальными для рутинных процедур в больших и малых больницах.
Ожидается, что сегмент 55 атм будет наблюдать самый быстрый рост с 2026 по 2033 год из-за его применения в процедурах высокого давления, таких как комплексная кардиология и периферические вмешательства. Устройства высокого давления необходимы для продвинутых процедур, чтобы обеспечить успех процедуры. Принятие обусловлено увеличением числа сложных вмешательств и наличием передовых конструкций устройств. Больницы, выполняющие процедуры высокого риска, предпочитают 55 атм устройства для поддержания процедурной безопасности. Увеличение спроса на устройства высокого давления также обусловлено ростом специализированных интервенционных центров в Европе.
- По функции
На основе функции рынок сегментирован на развертывание стента и доставку жидкости. Сегмент развертывания стентов доминировал на рынке в 2025 году из-за широкого использования в интервенционной кардиологии и критических требований к точному размещению. Цифровые инфляционные устройства с автоматическим управлением и обратной связью в режиме реального времени очень предпочтительны для развертывания стента, обеспечивая точность процедуры. Больницы отдают приоритет точности, безопасности и интеграции с системами клинического мониторинга. Сегмент выигрывает от сильных клинических рекомендаций, рекомендующих автоматическую инфляцию. Усыновление обусловлено более высокими процедурными показателями успеха и снижением рисков осложнений. Устройства развертывания стентов также повышают эффективность процедуры и уменьшают ошибки оператора. Больницы и интервенционные лаборатории предпочитают устройства для развертывания стентов для стандартизированных протоколов и более безопасных процедур.
Ожидается, что сегмент доставки жидкости будет наблюдать самый быстрый рост с 2026 по 2033 год из-за растущего спроса на минимально инвазивные процедуры, требующие точного введения жидкости, особенно при периферических сосудистых и гастроэнтерологических вмешательствах. Сегмент поддерживается технологическими достижениями и интеграцией с цифровыми системами мониторинга. Устройства доставки жидкости предлагают универсальность для многопроцедурных вмешательств и повышают процедурную безопасность. Повышение осведомленности о стандартах безопасности пациентов способствует внедрению устройств для доставки жидкости. Клиники и больницы все чаще используют автоматизированные устройства доставки жидкости для повышения эффективности.
- Конечный пользователь
На базе конечного потребителя рынок сегментирован на больницы, интервенционные лаборатории и клиники. Сегмент больниц доминировал на рынке в 2025 году, чему способствовала развитая инфраструктура, высокие объемы процедур и внедрение автоматизированных инфляционных устройств. Больницы отдают приоритет точности, безопасности и цифровой интеграции, поддерживая доминирование. Экономия масштабных и структурированных каналов закупок способствует внедрению высококачественных устройств. Больницы часто проводят клинические испытания и заблаговременно внедряют новые технологии, повышая долю рынка. Сегмент выигрывает от текущих инвестиций в современное интервенционное оборудование. Больницы также обеспечивают обучение и стандартизированные процедурные рабочие процессы, увеличивая зависимость от автоматизированных устройств.
В сегменте интервенционных лабораторий ожидается самый быстрый рост с 2026 по 2033 год из-за увеличения числа специализированных минимально инвазивных процедур. Рост обусловлен инвестициями в инфраструктуру, ориентированную на конкретные процедуры, и внедрением высокоточных устройств. Интервенционные лаборатории выигрывают от интеграции цифровых устройств, эффективности рабочего процесса и сокращения времени процедуры. Рост процедурных объемов и специализированных сосудистых услуг способствуют росту сегмента. Сегмент все чаще использует автоматизированные и высокопроизводительные устройства для улучшения результатов лечения пациентов.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментируется на прямые тендерные, розничные продажи и сторонние дистрибьюторы. Сегмент прямых тендеров доминировал на рынке в 2025 году благодаря крупномасштабным закупкам больницами и интервенционными лабораториями через институциональные контракты и государственные тендеры. Прямой тендер облегчает отношения с поставщиками, согласованные цены и долгосрочные соглашения об обслуживании. Больницы извлекают выгоду из пакетов, включая обучение, обслуживание и гарантию. Утверждение также поддерживается предсказуемыми цепочками поставок и эффективностью закупок. Прямой тендер является предпочтительным для дорогостоящих цифровых устройств со сложными потребностями в обслуживании. Этот канал обеспечивает своевременную доставку, поддержку и соответствие нормативным стандартам.
Ожидается, что в сегменте сторонних дистрибьюторов будет наблюдаться самый быстрый рост с 2026 по 2033 год из-за более широкого охвата небольших клиник и новых больниц. Дистрибьюторы обеспечивают доступ к аналоговым и цифровым устройствам по всей Европе. Рост поддерживается расширением инфраструктуры здравоохранения и дистрибьюторских сетей в недостаточно обслуживаемых регионах. Дистрибьюторы также оказывают техническую поддержку и обучение небольшим предприятиям, способствуя их внедрению. Они облегчают экономически эффективные закупки для небольших больниц и клиник. Расширение партнерских отношений между дистрибьюторами и производителями повышает доступность устройств и проникновение на рынок.
Региональный анализ рынка инфляционных устройств в Европе
- Германия доминировала на европейском рынке инфляционных устройств с самой большой долей дохода в 37,9% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокими расходами на здравоохранение и сильным присутствием крупных производителей медицинских устройств, с больницами и интервенционными лабораториями, ведущими внедрением.
- Больницы и интервенционные лаборатории в Германии высоко ценят точность, надежность и возможности мониторинга в режиме реального времени, предлагаемые современными инфляционными устройствами, которые повышают процессуальную безопасность, повышают эффективность рабочего процесса и поддерживают интеграцию с электронными медицинскими записями.
- Франция и Великобритания являются значительными рынками в регионе, причем поставщики медицинских услуг отдают приоритет высокоточным устройствам для интервенционной кардиологии, периферических сосудистых процедур и минимально инвазивных операций, поддерживая последовательные клинические результаты в крупных больницах.
Обзор рынка инфляционных устройств Германии
Рынок инфляционных устройств в Германии занял самую большую долю доходов в 2025 году, чему способствовала развитая инфраструктура здравоохранения страны, высокие объемы процедур и акцент на клиническую точность. Больницы и специализированные клиники отдают приоритет высокоточным устройствам для интервенционной кардиологии, периферических сосудистых и радиологических процедур. Усыновление также поддерживается политикой возмещения, правительственными инициативами по сердечно-сосудистой помощи и предпочтением технологически совершенных устройств с возможностями цифрового мониторинга.
Обзор рынка инфляционных устройств Франции
Ожидается, что рынок инфляционных устройств во Франции в течение прогнозируемого периода будет расширяться со значительным CAGR, что обусловлено увеличением объемов процедур в интервенционной кардиологии и периферических сосудистых процедурах. Больницы и клиники внедряют цифровые инфляционные устройства для обеспечения эффективности процедур, минимизации ошибок и повышения безопасности пациентов. Растущая осведомленность о минимально инвазивных вмешательствах и вспомогательных механизмах возмещения дополнительно поощряет принятие. Во Франции также наблюдается устойчивый переход от аналоговых к цифровым устройствам, особенно в городских медицинских центрах.
Британский Inflation Device Market Insight
Ожидается, что рынок инфляционных устройств в Великобритании будет расти с заметным CAGR, чему способствует растущее число сердечно-сосудистых и сосудистых вмешательств и растущий спрос на автоматизированные высокоточные устройства. Больницы сосредоточены на интеграции с электронными медицинскими записями и системами мониторинга в режиме реального времени, поддерживая эффективность рабочего процесса и стандартизированные процедуры. Внедрение цифровых инфляционных устройств в интервенционных лабораториях также стимулируется клиническими рекомендациями, подчеркивающими безопасность и точность. Передовая инфраструктура здравоохранения страны и квалифицированная рабочая сила поддерживают устойчивый рост.
Польский рынок инфляционных устройств Insight
Ожидается, что в течение прогнозируемого периода рынок инфляционных устройств в Польше будет расти со значительным CAGR, что обусловлено увеличением инвестиций в инфраструктуру здравоохранения, модернизацией больниц и ростом процедурных объемов. Больницы и клиники постепенно внедряют цифровые и автоматизированные инфляционные устройства для повышения процедурной точности, безопасности и операционной эффективности. Правительственные инициативы по расширению минимально инвазивных процедур и учебных программ для медицинских работников также поддерживают принятие. На рынке наблюдается переход от аналоговых устройств к цифровым, особенно в городских больницах и специализированных интервенционных центрах. Польша становится одним из самых быстрорастущих рынков в Восточной Европе из-за растущей осведомленности о сердечно-сосудистых и сосудистых заболеваниях и растущего доступа к передовым медицинским технологиям.
Какие крупнейшие компании на европейском рынке инфляционных устройств
Индустрия инфляционных устройств в Европе в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Бостонская научная корпорация (США)
- Medtronic (Ирландия)
- B. Braun SE (Германия)
- Кук (США)
- Teleflex Incorporated (США)
- CONMED Corporation (США)
- Merit Medical Systems, Inc. (США)
- Кардинальное здоровье (США)
- Olympus Corporation (Япония)
- Terumo Corporation (Япония)
- iVascular S.L.U. (Испания)
- Biosensors International Group, Ltd. (Швейцария)
- Biotronik SE & Co. KG (Германия)
- Vygon SAS (Франция)
- US Endovascular, LLC (США)
- AngioDynamics, Inc. (США)
- C.R. Bard (США)
- Страйкер (США)
- NIPRO CORPORATION (Япония)
Каковы последние события на инфляционном рынке Европы
- В августе 2025 года MicroPort CardioFlow MedTech получила одобрение CE-mark для своего баллонного катетера Alwide® Plus Balloon Catheter, что делает его четвертым продуктом компании, очищенным для европейского рынка. Утверждение позволяет использовать его в TAVI и связанных с ним интервенционных процедурах, потенциально повышая спрос на инфляционные устройства по всей Европе.
- В августе 2025 года Getinge объявила о восстановлении знака ЕС CE для своего внутриаортального воздушного насоса (IABP) после временной приостановки с марта 2024 года. Восстановление следует за улучшениями дизайна и усилиями по соблюдению нормативных требований, а это означает, что устройство может быть снова поставлено в странах CE-марки к 4 кварталу 2025 года.
- В мае 2024 года Merit Medical Systems запустила аналоговый инструмент инфляции BasixSKY Inflation Device, предназначенный для быстрой инфляции и простоты использования, расширяя свой портфель продуктов, используемых в ангиопластике и стентовых процедурах. В то время как запуск был в США, Merit обслуживает глобальные рынки, включая Европу; такие новые продукты обычно влияют на предложение и конкурентную динамику для инфляционных устройств на международном уровне.
- В апреле 2024 года на европейском рынке несоответствующих баллонным катетерам высокого давления наблюдалось заметное расширение, особенно в Германии, где выполняются большие объемы интервенционных процедур, таких как PCI и TAVI. Этот всплеск косвенно поддерживает рост спроса на инфляционные устройства по всей Европе.
- В ноябре 2022 года Merit Medical выпустила еще одно эргономичное устройство, BasixALPHA Inflation Device, предназначенное для оптимизации ангиопластики за счет однорукой подготовки и упрощенной инфляции. Это расширяет спектр доступных инфляционных устройств во всем мире и может ускорить внедрение в клиниках и интервенционных лабораториях, включая европейские объекты, которые производят международные продукты.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











