



Сегментация европейского рынка хирургических электроинструментов по видам продукции (наконечники, расходные материалы и принадлежности), технологиям (электроинструменты, аккумуляторные электроинструменты, пневматические электроинструменты и другие), типам устройств (электроинструменты для крупных костей, электроинструменты для мелких костей, электроинструменты для средних костей и другие), областям применения (ортопедия, отоларингология, неврология, стоматология, кардиоторакальная хирургия и другие), конечным пользователям (больницы, амбулаторные хирургические центры, клиники и другие), каналам сбыта (прямые тендеры и дистрибуция через третьих лиц) — тенденции отрасли и прогноз до 2033 года.
Что такое Европейский рынок хирургических инструментов и темпы роста
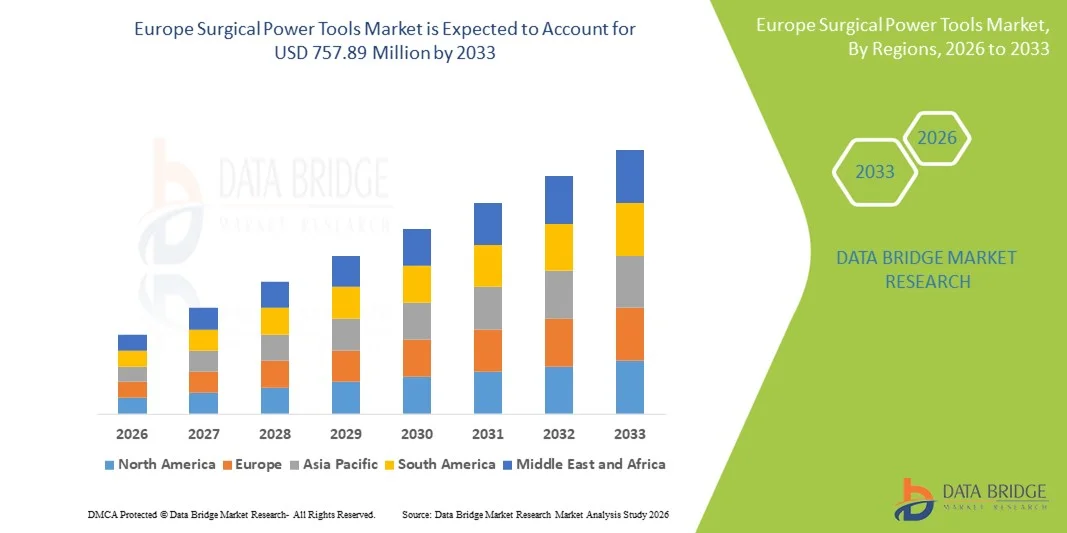
- Согласно анализу Data Bridge Market Research, размер рынка хирургических инструментов в Европе был оценен как537,04 млн долларов США в 2025 годуОжидается, что он достигнет757,89 млн долларов США к 2033 году, вCAGR 4,40%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается увеличением объема хирургических процедур и ростом распространенностискелетно-мышечные расстройстваи растущее внедрение технологически продвинутых, работающих от батарей и эргономичных хирургических инструментов в больницах и амбулаторных хирургических центрах
- Кроме того, постоянные инновации в хирургических электроинструментах, включая электрические и аккумуляторные инструменты с лучшей портативностью, точностью и интеграцией с современными хирургическими рабочими процессами, а также поддерживающей инфраструктурой здравоохранения и нормативно-правовой базой в крупных европейских странах стимулируют более высокий спрос на надежные, эффективные и удобные для пользователя хирургические решения, тем самым значительно стимулируя рост рынка.
Размер рынка и прогноз
- Европейская рыночная стоимость (2025)$ 537,04 млрд.
- Ожидаемая рыночная стоимость (2033)$757,89 млрд.
- Прогноз CAGR (2026–2033): 4.40%
Каковы основные выводы рынка хирургических инструментов в Европе
- Хирургические электроинструменты, включая электрические, пневматические и аккумуляторные инструменты, становятся все более важными в современных операционных для ортопедических, нейрохирургических и общих хирургических процедур из-за их повышенной точности, скорости и способности уменьшать усталость хирурга при улучшении результатов лечения пациентов.
- Растущий спрос на хирургические электроинструменты в первую очередь подпитывается растущим объемом хирургических процедур, увеличением распространенности заболеваний опорно-двигательного аппарата и растущим внедрением передовых, эргономичных и технологически интегрированных инструментов в больницах и хирургических центрах.
- Германия доминировала на европейском рынке хирургических электроинструментов с самой большой долей выручки в 28,5% в 2025 году, характеризующейся надежной инфраструктурой здравоохранения, высоким внедрением передовых медицинских технологий и присутствием ключевых игроков отрасли, с ортопедическими и нейрохирургическими процедурами, стимулирующими значительный спрос как на новые установки, так и на модернизацию инструментов.
- Ожидается, что Польша станет самой быстрорастущей страной на рынке в течение прогнозируемого периода из-за роста инвестиций в здравоохранение, увеличения возможностей больниц и расширения доступа к современным хирургическим технологиям.
- Сегмент ортопедической хирургии доминировал на европейском рынке хирургических инструментов с долей рынка 47,5% в 2025 году, что обусловлено их критической ролью в операциях по замене суставов и травматологии в сочетании с непрерывными инновациями, улучшающими точность, переносимость и эффективность хирургии.
Область охвата и сегментация рынка хирургических инструментов в Европе
|
Атрибуты |
Европейские хирургические инструменты для ключевых рыночных идей |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Европа
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке хирургических инструментов в Европе
Передовая точность и эргономичные инновации
- Значительной и ускоряющейся тенденцией на европейском рынке хирургических электроинструментов является разработка передовых высокоточных инструментов с эргономичными конструкциями, которые уменьшают усталость хирурга и улучшают процедурную точность. Эта тенденция формирует ожидания в отношении высокоэффективных, удобных для пользователя хирургических инструментов.
- Например, хирургическая энергетическая система Stryker сочетает в себе легкий дизайн с улучшенным контролем крутящего момента, что позволяет хирургам выполнять сложные процедуры с меньшими усилиями и улучшенной точностью. Аналогичным образом, в DePuy Synthes Power Tools есть модульные компоненты, которые могут быть адаптированы для различных ортопедических и травматических операций.
- Интеграция интеллектуальных функций, таких как мониторинг крутящего момента в реальном времени, оповещения о состоянии батареи и адаптивное управление скоростью, повышает эффективность работы в операционных залах. Например, некоторые хирургические упражнения Medtronic включают датчики, которые автоматически регулируют скорость на основе плотности костной ткани, снижая риск процедурных ошибок.
- Растущее внедрение беспроводных и аккумуляторных хирургических электроинструментов облегчает мобильность и гибкость в ИЛИ, позволяя больницам оптимизировать рабочий процесс и сократить время установки при сохранении высокого уровня стерилизации и безопасности.
- Компании также сосредоточены на функциях беспроводной связи, что позволяет электроинструментам синхронизироваться с больничными ИТ-системами для мониторинга производительности и прогнозного обслуживания.
- Эта тенденция к точности, эргономике и умной интеграции коренным образом меняет ожидания хирурга в отношении хирургических инструментов. Следовательно, такие компании, как Zimmer Biomet, разрабатывают хирургические инструменты следующего поколения с улучшенной обратной связью крутящего момента, модульными наложениями и улучшенным пользовательским интерфейсом.
- Спрос на хирургические электроинструменты, которые предлагают передовую эргономику, точность и интеллектуальные функции, быстро растет в ортопедии.нейрохирургия,сегменты общей хирургии, поскольку больницы все чаще отдают приоритет эффективности, безопасности пациентов и хирургическим результатам;
Европейские хирургические инструменты для рыночной динамики
водитель
Рост хирургических процедур и технологического принятия
- Растущий объем хирургических процедур, особенно ортопедических и нейрохирургических вмешательств, в сочетании с быстрым внедрением технологически совершенных инструментов, является значительным фактором повышенного спроса на хирургические электроинструменты.
- Например, в марте 2025 года Stryker запустила свою обновленную систему хирургического бурения CORE 2 в европейских больницах, интегрируя мониторинг крутящего момента в реальном времени и эргономические улучшения для улучшения хирургических результатов. Ожидается, что такие инновации ключевых компаний будут стимулировать рост рынка в течение прогнозируемого периода.
- Поскольку медицинские учреждения сосредоточены на повышении хирургической эффективности и результатов лечения пациентов, хирургические электроинструменты обеспечивают высокую точность, сокращенное время работы и адаптивность в нескольких процедурах, предлагая убедительное обновление по сравнению с ручными инструментами.
- Кроме того, правительственные инициативы, способствующие модернизации хирургической инфраструктуры и инвестициям в расширение больниц, расширяют внедрение хирургических инструментов с электроприводом по всей Европе.
- Удобство беспроводных и модульных инструментов, наряду с бесшовной интеграцией в хирургические рабочие процессы, являются ключевыми факторами, способствующими внедрению хирургических инструментов в больницах и амбулаторных хирургических центрах. Тенденция к минимально инвазивным операциям и передовым хирургическим методам также способствует росту рынка.
- Расширение партнерских отношений между производителями хирургических инструментов и поставщиками медицинских услуг для учебных программ способствует внедрению, поскольку хирурги знакомятся с передовыми инструментами и признают их преимущества для результатов лечения пациентов.
- Растущие инвестиции в исследования и разработки инновационных хирургических технологий, включая системы наведения с помощью искусственного интеллекта и дрели для распознавания костей, еще больше ускоряют спрос на рынке по всей Европе.
Сдержанность/вызов
Высокая стоимость и соблюдение нормативных требований
- Высокая начальная стоимость современных хирургических электроинструментов и текущие расходы на техническое обслуживание представляют собой серьезную проблему для более широкого проникновения на рынок, особенно для небольших больниц или клиник с ограниченными бюджетами.
- Например, сообщения о бюджетных ограничениях в региональных больницах задержали внедрение премиальных хирургических упражнений и систем, в результате чего некоторые учреждения продолжают использовать традиционные ручные инструменты.
- Обеспечение соблюдения строгих европейских правил медицинского оборудования и получение маркировки CE для новых продуктов имеет решающее значение и может задержать запуск продукта, что влияет на своевременный выход на рынок. Такие компании, как DePuy Synthes и Zimmer Biomet инвестируют значительные средства в одобрение регулирующих органов для решения этих проблем.
- В то время как цены постепенно снижаются из-за технологических достижений и конкурентных предложений, предполагаемая премия за высококачественные хирургические электроинструменты все еще может препятствовать внедрению на чувствительных к затратам рынках или в небольших больницах.
- Непоследовательная политика возмещения расходов на хирургические инструменты и процедуры в европейских странах может также ограничить закупки в больницах, уменьшая проникновение на рынок в определенных регионах.
- Перебои в цепочке поставок, такие как задержки в высокоточных компонентах или батареях, могут повлиять на доступность хирургических электроинструментов, что влияет на способность больниц быстро внедрять новые инструменты.
- Преодоление этих проблем с помощью модульных, экономически эффективных инструментов, упрощенных нормативных утверждений и вариантов финансирования больниц будет иметь жизненно важное значение для устойчивого роста рынка в Европе.
- Повышенное внимание к лизинговым и арендным моделям хирургических электроинструментов становится решением для снижения первоначальных затрат и поощрения внедрения среди бюджетных больниц и клиник.
Сфера охвата рынка хирургических инструментов в Европе
Рынок сегментируется на основе продукта, технологии, типа устройства, приложения, конечного пользователя и канала распространения.
- По продукту
На основе продукта рынок сегментирован на наручники, одноразовые и аксессуары. Сегмент ручной работы доминировал на рынке с самой большой долей дохода в 2025 году, что обусловлено его критической ролью в оснащении хирургических инструментов ортопедическими, неврологическими и стоматологическими процедурами. Ручные часы предлагают высокую точность, контроль крутящего момента и регулирование скорости, что позволяет хирургам эффективно выполнять сложные операции. Больницы и амбулаторные хирургические центры отдают предпочтение прочным и эргономичным наручникам, снижающим усталость при длительных процедурах. Их модульная конструкция обеспечивает совместимость с несколькими сверлами, пилами и балками, улучшая полезность во всех отделах. Интеграция интеллектуальных функций, таких как мониторинг крутящего момента в реальном времени и оповещения о состоянии батареи, еще больше ускоряет внедрение. В целом, наручники остаются важными для учреждений, стремящихся к надежности, универсальности и хирургической эффективности.
Ожидается, что сегмент одноразовых и вспомогательных материалов станет свидетелем самого быстрого роста с 2026 по 2033 год, чему способствует увеличение использования одноразовых буровых долот.видел лопастии стерилизуемые прикрепления для поддержания гигиены и снижения риска заражения. Их доступность, легкая замена и совместимость с современными наручными изделиями повышают спрос. Больницы все чаще принимают эти предметы для минимально инвазивных процедур и специализированных операций. Растущее внимание регулирующих органов к стерилизации и безопасности пациентов также способствует принятию. Кроме того, одноразовые устройства поддерживают модульные системы ручной работы, обеспечивая гибкость и эффективность работы. Их использование неуклонно растет как в государственных, так и в частных медицинских учреждениях.
- По технологии
На основе технологии рынок сегментирован на электроинструменты, электроинструменты с батарейным питанием, пневматические электроинструменты и другие. Сегмент электроинструментов доминировал на рынке в 2025 году благодаря стабильной производительности, высокой мощности крутящего момента и способности поддерживать длительные процедуры. Эти инструменты являются предпочтительными в ортопедических и нейрохирургических отделениях, где точность и надежность имеют решающее значение. Их модульность позволяет использовать с несколькими вложениями, расширяя функциональность во время операций. Расширенные функции, такие как интегрированные датчики крутящего момента и цифровой мониторинг, улучшают точность операции. Больницы предпочитают электрические инструменты для задач с высокой нагрузкой без перерывов. В целом, эти факторы делают электроинструменты основным выбором для европейских медицинских учреждений.
Ожидается, что сегмент электроинструментов с батарейным питанием будет наблюдать самый быстрый рост с 2026 по 2033 год из-за растущего спроса на беспроводную мобильность, снижение кабелей OR и гибкость в нескольких хирургических комплектах. Инструменты на батарейках обеспечивают портативность, более быструю стерилизацию и легкую настройку. Улучшения литий-ионной технологии улучшают время выполнения и выходную мощность для сложных ортопедических и нейрохирургических процедур. Усыновление в амбулаторных хирургических центрах и небольших больницах ускоряет рост. Аккумуляторные инструменты особенно привлекательны для малоинвазивных и амбулаторных процедур. Их компактный дизайн и улучшенная эргономика дополнительно поддерживают быстрое поглощение.
- Тип устройства
На основе типа устройства рынок сегментирован на крупные костные электроинструменты, небольшие костные электроинструменты, средние костные электроинструменты и другие. Большой сегмент костных электроинструментов доминировал на рынке в 2025 году из-за их незаменимой роли в ортопедических операциях, включая замену суставов, восстановление травм и фиксацию позвоночника. Они обеспечивают высокий крутящий момент, долговечность и точность для плотных костных структур. Больницы отдают приоритет большим костным инструментам для критических хирургических процедур, требующих надежности и последовательной работы. Цифровая интеграция и системы мониторинга крутящего момента еще больше улучшают хирургические результаты. Непрерывные исследования и разработки улучшают эргономику и снижают вибрацию для комфорта хирурга. Их доминирование подкрепляется объемными ортопедическими процедурами по всей Европе.
Ожидается, что сегмент небольших костных электроинструментов будет наблюдать самый быстрый рост с 2026 по 2033 год, чему способствуют минимально инвазивные операции, ЛОР-процедуры и педиатрические ортопедические вмешательства. Маленькие костные инструменты предлагают легкие, точные и маневренные конструкции для деликатных процедур. Усыновление в нейрохирургии, стоматологической хирургии и других специализированных приложениях неуклонно растет. Конструкции на батарейках и управление крутящим моментом с помощью ИИ еще больше повышают удобство использования. Увеличение объемов хирургических процедур в развивающихся европейских странах поддерживает рост. Технологические инновации делают эти инструменты более надежными и эффективными, стимулируя их внедрение.
- С помощью приложения
На основе применения рынок сегментирован на ортопедическую хирургию, ЛОР-хирургию, неврологическую хирургию, стоматологическую хирургию, кардиоторакальную хирургию и другие. Сегмент ортопедической хирургии доминировал на рынке в 2025 году с долей рынка 47,5%, что обусловлено большим объемом операций по замене суставов, восстановлению травм и операциям на позвоночнике по всей Европе. Ортопедические электроинструменты имеют решающее значение для точной резки, сверления и перелива костей. Больницы и АСК в значительной степени полагаются на эти инструменты для повышения эффективности, сокращения времени операции и улучшения результатов лечения пациентов. Интеграция с модульными наручниками, одноразовыми и технологией крутящего момента повысила эффективность. Распространенность нарушений опорно-двигательного аппарата и увеличение хирургических процедур усиливают доминирование. Непрерывные инновации в эргономичном дизайне и интеллектуальных системах обратной связи также способствуют внедрению.
Ожидается, что сегмент стоматологической хирургии будет наблюдать самый быстрый рост с 2026 по 2033 год, чему способствует растущий спрос на имплантологию, восстановительные процедуры и минимально инвазивные методы лечения. Продвинутые небольшие костные и аккумуляторные инструменты позволяют проводить точные операции с уменьшенным дискомфортом пациента. Частные клиники и стоматологический туризм в Европе способствуют росту. Принятие цифровых стоматологических технологий, таких как CAD / CAM и 3D-имплантаты, ускоряет использование инструментов. Легкие и эргономичные конструкции делают процедуры более эффективными. Растущая осведомленность о здоровье полости рта также поддерживает расширение рынка.
- Конечный пользователь
На базе конечного потребителя рынок сегментирован на больницы, амбулаторные хирургические центры (АСЦ), клиники и другие. Сегмент больниц доминировал на рынке в 2025 году благодаря хорошо оборудованным хирургическим театрам, большим объемам процедур и возможности инвестировать в передовые инструменты. Больницы способствуют усыновлению с помощью многопрофильных операций, включая ортопедические, неврологические и кардиоторакальные процедуры. Они сосредоточены на сокращении хирургического времени, повышении точности и улучшении результатов лечения пациентов. Интеграция с больничными ИТ-системами для мониторинга и прогнозного обслуживания усиливает предпочтения. Больницы также пользуются специальными контрактами на поддержку и обслуживание производителей. Их крупномасштабные закупки обеспечивают доминирующую долю доходов.
Ожидается, что сегмент амбулаторных хирургических центров (ASC) будет наблюдать самый быстрый рост с 2026 по 2033 год из-за роста амбулаторных процедур, экономической эффективности и гибкого хирургического графика. ASC все чаще используют аккумуляторные, модульные и компактные инструменты для эффективной работы. Минимально инвазивные операции и процедуры в тот же день способствуют усыновлению. ASC используют портативные, легкие и простые в стерилизации инструменты. Меньшие инвестиции и гибкие варианты финансирования ускоряют освоение. Растущий спрос на амбулаторную помощь и специализированные процедуры поддерживает рост сегмента.
- Дистрибьюторский канал
На основе канала распределения рынок сегментирован на прямые тендеры и дистрибуцию третьими лицами. Сегмент прямых тендеров доминировал на рынке в 2025 году, поскольку крупные больницы и государственные учреждения предпочитают покупать напрямую у производителей, чтобы обеспечить подлинность, гарантию и сервисную поддержку. Прямые закупки позволяют настраиваться в соответствии с требованиями хирургического набора. Производители поддерживают специальные команды продаж для крупных тендеров, усиливая доминирование. Крупномасштабные контракты также обеспечивают предсказуемый доход для поставщиков. Больницы отдают приоритет прямым закупкам для критических операций, требующих точных инструментов. Долгосрочные соглашения об обслуживании с производителями еще более усиливают принятие.
Ожидается, что сторонний сегмент дистрибуции будет наблюдать самый быстрый рост с 2026 по 2033 год, чему способствуют небольшие больницы, клиники и ASC, которые ищут экономически эффективный доступ к хирургическим инструментам. Дистрибьюторы обеспечивают несколько брендов, гибкое финансирование и более легкие закупки. Расширение сетей дистрибуции в развивающихся европейских странах способствует их внедрению. Сторонние каналы обеспечивают более быструю доставку, обслуживание и доступность расходных материалов. Клиники и ASC получают выгоду от комплексных предложений и рекламных схем. Растущее проникновение на рынок и осведомленность в городах уровня 2 и уровня 3 ускоряют рост.
Региональный анализ рынка хирургических инструментов в Европе
- Германия доминировала на европейском рынке хирургических электроинструментов с самой большой долей выручки в 28,5% в 2025 году, характеризующейся надежной инфраструктурой здравоохранения, высоким внедрением передовых медицинских технологий и присутствием ключевых игроков отрасли, с ортопедическими и нейрохирургическими процедурами, стимулирующими значительный спрос как на новые установки, так и на модернизацию инструментов.
- Больницы и хирургические центры в Германии высоко ценят точность, долговечность и эргономичный дизайн в хирургических электроинструментах, а также передовые функции, такие как мониторинг крутящего момента, модульные наручные часы и мобильность на батарейках, которые улучшают хирургическую эффективность и результаты лечения пациентов.
- Широкое внедрение также поддерживается постоянными инвестициями в НИОКР, сильной нормативной базой и устоявшимися сетями больниц, что позволяет интегрировать технологически передовые инструменты как в государственные, так и в частные медицинские учреждения.
Немецкие хирургические инструменты для анализа рынка
Рынок хирургических электроинструментов в Германии занял самую большую долю дохода в 28,5% в 2025 году, чему способствовала надежная инфраструктура здравоохранения, широкое внедрение передовых хирургических технологий и сильное присутствие ключевых игроков отрасли. Больницы и хирургические центры отдают приоритет точности, крутящим моментам и модульным электроинструментам, которые повышают эффективность ортопедических, неврологических и кардиоторакальных процедур. Акцент страны на исследованиях, инновациях и высококачественных хирургических результатах еще больше ускоряет спрос. Интеграция аккумуляторных, беспроводных и ИИ-инструментов становится все более распространенной, улучшая процедурную точность и уменьшая усталость хирурга. Германия также извлекает выгоду из хорошо зарекомендовавшей себя нормативно-правовой базы, способствуя внедрению технологически совершенных устройств.
Французские хирургические инструменты управления рынком
Прогнозируется, что рынок хирургических электроинструментов во Франции в течение прогнозируемого периода будет расти на значительном CAGR, в основном за счет увеличения объемов хирургических операций, правительственных инициатив по модернизации инфраструктуры здравоохранения и растущего спроса на точные инструменты. Французские больницы сосредоточены на ортопедических и нейрохирургических процедурах, используя электрические и аккумуляторные инструменты для улучшения результатов лечения пациентов. Модульные и эргономичные конструкции позволяют использовать инструменты по нескольким специальностям, снижая эксплуатационные расходы. Спрос на минимально инвазивные операции и интеграцию цифровых систем мониторинга в хирургических театрах также поддерживает рост рынка. Непрерывные инновации и учебные программы для хирургов способствуют внедрению хирургических инструментов следующего поколения.
Британские хирургические инструменты питания Market Insight
Ожидается, что рынок хирургических электроинструментов в Великобритании будет расти при заметном CAGR, чему способствует растущая тенденция модернизации больниц, минимально инвазивные процедуры и акцент на безопасность пациентов. Больницы и амбулаторные хирургические центры все чаще предпочитают высокоточные, беспроводные и эргономичные инструменты для ортопедических, стоматологических и нейрохирургических применений. Обеспокоенность по поводу хирургической эффективности и сокращения времени работы приводит к внедрению передовых модульных систем. Хорошо развитая инфраструктура здравоохранения Великобритании в сочетании с акцентом на цифровую интеграцию и поддержку технического обслуживания еще больше стимулирует рост рынка. Партнерские отношения между производителями и больницами в рамках учебных и демонстрационных программ также способствуют их внедрению.
Польские хирургические инструменты управления рынком
Ожидается, что рынок хирургических электроинструментов в Польше продемонстрирует самый быстрый рост в течение прогнозируемого периода, что обусловлено ростом инвестиций в здравоохранение, расширением возможностей больниц и растущим внедрением современных хирургических технологий. Малые и средние больницы, а также амбулаторные хирургические центры все чаще закупают портативные и модульные инструменты с батарейным питанием для повышения эффективности хирургии. Растущий спрос на ортопедические, стоматологические и минимально инвазивные процедуры способствует расширению рынка. Реализация инициатив Европейского союза по модернизации здравоохранения и доступ к недорогим, высококачественным хирургическим электроинструментам еще больше способствует росту. Польша становится ключевым рынком для технологически продвинутых, но экономически эффективных хирургических решений.
Доля рынка хирургических инструментов в Европе
Индустрия электроинструментов в Европе в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Страйкер (США)
- Medtronic (Ирландия)
- Zimmer Biomet (США)
- CONMED Corporation (США)
- B. Braun SE (Германия)
- De Soutter Medical (Великобритания)
- Adeor Medical AG (Швейцария)
- AYGUN CO., INC.
- NSK Ltd. (Япония)
- MicroAire Surgical Instruments, LLC (США)
- Arthrex, Inc. (США)
- Smith & Nephew (Великобритания)
- Karl Storz SE & Co. KG (Германия)
- MatOrtho Limited (Великобритания)
- GPC Medical Ltd. (Великобритания)
- ACF Medical (Турция)
- Shanghai Bojin Medical Instrument Co., Ltd (Китай)
- OsteoMed (США)
- Brasseler USA (США)
- KLS Martin Group (Германия)
Каковы последние события на рынке хирургических инструментов в Европе
- В октябре 2025 года крупная глобальная компания по производству медицинского оборудования приобрела специалиста по прецизионным ортопедическим электроинструментам, расширив линейку хирургических электроинструментов и укрепив свои позиции на рынках травматизма и замены суставов. Ожидается, что приобретение будет способствовать инновациям в эргономических и высокопроизводительных инструментах, широко используемых в европейских хирургических комплектах.
- В июне 2025 года Arthrex запустила Synergy PowerTM System, универсальную платформу для хирургических инструментов на батарейках, предназначенную для широкого спектра ортопедических процедур, включая спорт, артропластику, травму и дистальные конечности. Система включает в себя два эргономичных наручника с двойным спусковым механизмом и сагиттальную пилу, обеспечивающую точность, гибкость и простоту использования для хирургов в различных ортопедических хирургических настройках. Этот запуск отражает продолжающийся сдвиг в сторону модульных хирургических инструментов с батарейным питанием с улучшенной эффективностью рабочего процесса и комфортом для врачей.
- В феврале 2025 года европейская компания по производству медицинских приборов завершила приобретение компании по производству ортопедических аксессуаров для электроинструментов, укрепив свой портфель расходных материалов и компонентов сверла / сливок, используемых в ортопедических процедурах. Это приобретение направлено на расширение спектра хирургических электроинструментов и поддержку более широких продуктовых предложений для травматологии и замены суставов в европейских больницах.
- В ноябре 2024 года Medtronic приобрела Fortimedix Surgical, нидерландскую фирму, занимающуюся хирургическими и эндоскопическими технологиями, чтобы расширить свой портфель в области минимально инвазивных и хирургических инструментов. Этот стратегический шаг расширяет возможности Medtronic в передовых хирургических инструментах, которые дополняют мощные инструментальные системы, используемые в хирургических центрах Европы.
- В марте 2023 года Stryker объявила о запуске своей системы электроинструментов CD NXT с технологией измерения глубины в реальном времени, которая позволяет хирургам выполнять быстрое, точное и последовательное бурение с цифровой обратной связью, уменьшая зависимость от ручных датчиков глубины. Инновация упрощает хирургические шаги и повышает точность в ортопедических и других костных процедурах, представляя собой значительный прогресс в мощных хирургических упражнениях, используемых в Европе и во всем мире.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











