



Сегментация европейского рынка трансфекции по типу (транзиентная трансфекция и стабильная трансфекция), методам (невирусные и вирусные методы), методам трансфекции CRISPR (невирусные и вирусные методы), продуктам (реагенты и наборы, приборы и программное обеспечение), организмам (клетки млекопитающих, растения, грибы, вирусы и бактерии), типам молекул (плазмидная ДНК, малые интерферирующие РНК (siRNA), белки, олигонуклеотиды ДНК, рибонуклеопротеиновые комплексы (РНП) и другие), применению (применение in vitro, применение in vivo, биопроизводство и другие), стадии (исследования, доклинические исследования, клинические фазы и коммерциализация), конечным пользователям (биофармацевтические компании, контрактные исследовательские организации (CRO), контрактные производственные организации/организации по разработке и производству (CMO/CDMO), академические учреждения, больницы, клинические лаборатории и другие), каналам сбыта (прямые продажи). Тенденции отрасли (тендеры, розничные продажи и прочее) и прогноз до 2033 года.
Каков размер и темпы роста рынка трансфекции в Европе
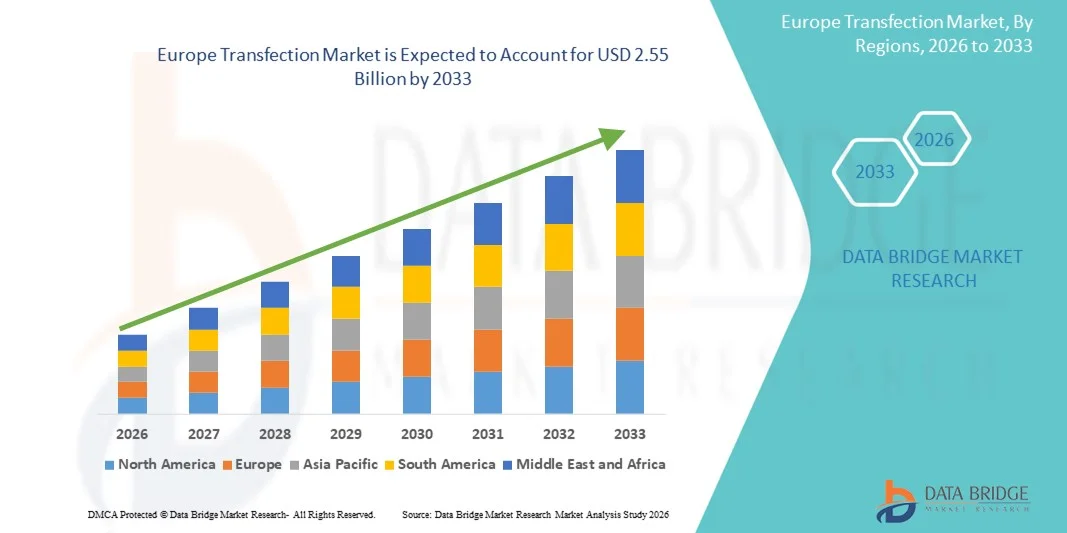
- Согласно анализу Data Bridge Market Research, объем рынка трансфекции в Европе был оценен в два раза.1,21 млрд долларов в 2025 годуОжидается, что он достигнет2,55 млрд долларов к 2033 году, вCAGR 9,80%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен увеличением инвестиций в генетические исследования, генную терапию и биомедицинские исследования по всей Европе при поддержке надежного финансирования, совместных исследовательских инициатив и сильной нормативной базы, которая ускоряет внедрение технологий трансфекции.
- Кроме того, растет распространенность хронических заболеваний, спрос на передовые терапевтические средства и расширенное использование трансфекционных технологий.биофармацевтическийПроизводство, персонализированная медицина и исследования в области наук о жизни стимулируют спрос, позиционируя решения для трансфекции как важные инструменты в современной клеточной биологии и терапевтическом развитии.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):1,21 млрд долларов
- Ожидаемая рыночная стоимость (2033):$2,55 млрд.
- Прогноз CAGR (2026-2033):9.80%
Каковы основные выводы европейского рынка трансфекции
- Трансфекционные технологии, позволяющие доставлять нуклеиновые кислоты в клетки для исследований, терапевтических или биофармацевтических применений, становятся все более важными инструментами в современных науках о жизни.биотехнологии,игенная терапия,Благодаря их точности, эффективности и способности поддерживать передовые клеточные и молекулярные исследования.
- Растущий спрос на трансфекционные решения в первую очередь подпитывается растущим внедрением генной терапии, персонализированной медицины и биомедицинских исследований в сочетании с увеличением государственного и частного финансирования в НИОКР и ростом распространенности хронических и генетических расстройств по всей Европе.
- Германия доминировала на европейском рынке трансфекции с долей выручки 38% в 2025 году, характеризующейся надежной исследовательской инфраструктурой, ранним внедрением передовых биотехнологий и сильным присутствием ключевых игроков отрасли, с широким применением в академических исследованиях, фармацевтических разработках и клинических исследованиях.
- Франция, как ожидается, будет самой быстрорастущей страной на европейском рынке трансфекции в течение прогнозируемого периода, что обусловлено увеличением инвестиций в биотехнологии, расширением производственных мощностей по производству биофармы и растущим внедрением передовых методов трансфекции в исследовательских и терапевтических приложениях.
- Сегмент трансфекции Transient доминировал на рынке с долей 52,5% в 2025 году, что обусловлено его быстрой экспрессией молекул-мишеней, гибкостью по типам клеток и пригодностью для краткосрочных экспериментальных и исследовательских приложений.
Сфера охвата и сегментация рынка трансфекции в Европе
|
Атрибуты |
Европа Трансфекционные ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Европа
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Какова ключевая тенденция на рынке трансфекции в Европе
Достижения в методах CRISPR и невирусной трансфекции
- Значительной и ускоряющейся тенденцией на европейском рынке трансфекции является растущее внедрение технологии CRISPR.редактирование геновтехнологии и методы невирусной трансфекции, которые обеспечивают более высокую эффективность, безопасность и универсальность для исследований и терапевтических применений
- Например, исследователи используют невирусные наборы для трансфекции CRISPR для точного редактирования генома в клеточных линиях млекопитающих, улучшая результаты исследований и экспериментальную воспроизводимость.
- Интеграция автоматизированных трансфектных платформ с программным обеспечением для управления лабораториями позволяет осуществлять мониторинг в режиме реального времени, оптимизировать протоколы трансфекции и отслеживать данные, повышая общую экспериментальную эффективность. Например, некоторые высокопроизводительные системы позволяют проводить одновременную трансфекцию нескольких типов клеток при корректировке условий на основе предыдущих результатов.
- Сочетание методов CRISPR с передовыми трансфекционными реагентами способствует более быстрому и точному манипулированию генами, поддерживая приложения в персонализированной медицине, открытии лекарств и биофармацевтическом производстве. Например, преходящая трансфекция ДНК плазмиды широко используется для исследований экспрессии белка в онкологических исследованиях.
- Эта тенденция к более точным, эффективным и масштабируемым технологиям трансфекции коренным образом трансформирует исследовательские рабочие процессы, позволяя как научным кругам, так и промышленности ускорять открытия. Например, такие компании, как Lonza и Thermo Fisher, разрабатывают оптимизированные решения для трансфекции, совместимые с CRISPR, для млекопитающих и стволовых клеток.
- Спрос на передовые методы трансфекции, которые повышают эффективность редактирования генов при минимизации цитотоксичности, быстро растет как в академическом, так и в промышленном секторах исследований, поскольку организации все чаще отдают приоритет скорости, воспроизводимости и экспериментальной надежности.
Динамика трансфекционного рынка Европы
водитель
Растущий спрос на генную терапию и биофармацевтические исследования
- Растущее внедрение генной терапии, разработки биологических препаратов и персонализированной медицины по всей Европе является значительным фактором роста спроса на решения для трансфекции.
- Например, в марте 2025 года ведущая европейская компания CRO объявила о расширении своего научно-исследовательского центра генной терапии с высокопроизводительными системами трансфекции для поддержки биофармацевтического производства.
- Поскольку исследователи ищут надежные и масштабируемые методы доставки нуклеиновых кислот, решения для трансфекции обеспечивают более высокую эффективность, воспроизводимость и совместимость с несколькими типами клеток, обеспечивая убедительное обновление по сравнению с традиционными методами доставки.
- Кроме того, растущая распространенность хронических и генетических заболеваний повышает спрос на инновационные терапевтические и исследовательские инструменты, позиционируя технологии трансфекции в качестве основных инструментов в доклинических и клинических исследованиях.
- Быстрые достижения в персонализированной медицине и клеточной терапии подпитывают спрос на технологии трансфекции, которые позволяют целенаправленно доставлять гены. Например, исследование CAR-T-клеток для конкретного пациента в значительной степени зависит от оптимизированных протоколов трансфекции.
- Увеличение государственного финансирования и грантов на уровне ЕС для генетических исследований и биотехнологий поддерживают расширение инфраструктуры исследований трансфекции. Например, программы финансирования в Германии, Франции и Нидерландах позволяют создавать современные лаборатории для научных и промышленных исследований.
- Доступность удобных реагентов, наборов и автоматизированных платформ для трансфекции еще больше ускоряет внедрение, позволяя как академическим, так и промышленным лабораториям эффективно выполнять сложные эксперименты. Например, университеты и биотехнологические фирмы принимают реагентные и невирусные наборы для трансфекции CRISPR для исследований in vitro и in vivo.
Сдержанность/вызов
Высокие затраты и регуляторные проблемы
- Относительно высокая стоимость современных трансфектных реагентов, наборов и инструментов представляет собой серьезную проблему для более широкого проникновения на рынок, особенно для небольших академических лабораторий или бюджетных биотехнологических фирм.
- Например, премиальные CRISPR-совместимые комплекты для трансфекции с оптимизированными реагентами доставки значительно дороже, чем обычные методы трансфекции плазмидами.
- Строгая нормативная база, регулирующая редактирование генов, клинические испытания и терапевтические исследования по всей Европе, может задержать одобрение и увеличить затраты на соблюдение требований для компаний, внедряющих технологии трансфекции. Например, биотехнологические компании, работающие над векторами вирусной трансфекции, должны придерживаться строгих правил биобезопасности и регулирования перед коммерческим применением.
- В то время как текущие инновации и стратегии снижения затрат помогают повысить доступность, предполагаемая премия за высокоэффективные решения для трансфекции все еще может ограничить принятие, особенно в исследовательских проектах на ранней стадии.
- Преодоление этих проблем с помощью оптимизированного дизайна реагентов, оптимизированных регуляторных путей и экономически эффективных невирусных методов будет иметь жизненно важное значение для устойчивого роста рынка трансфекции в Европе. Например, несколько поставщиков в настоящее время предлагают стандартизированные комплекты для невирусной трансфекции по более низким ценам для научных исследований.
- Ограниченный технический опыт и обучение передовым методам трансфекции могут препятствовать внедрению в небольших лабораториях или новых биотехнологических компаниях. Например, некоторые исследователи в Восточной Европе требуют специальной подготовки для эффективного использования CRISPR-совместимых вирусных и невирусных трансфекционных наборов.
- Опасения по поводу долгосрочной безопасности и воспроизводимости некоторых методов вирусной трансфекции по-прежнему создают проблемы в клиническом и коммерческом применении. Например, регулирующие органы требуют обширных исследований валидации, прежде чем утверждать терапевтические средства на основе вирусной трансфекции.
Как сегментируется рынок трансфекции в Европе
Рынок сегментирован на основе типа, методов, методов трансфекции CRISPR, продуктов, организма, типов молекул, применения, стадии, конечного пользователя и канала распределения.
- По типу
По типу трансфекции европейский рынок сегментирован на транзиторную и стабильную трансфекции. Сегмент Transient Transfection доминировал на рынке с самой большой долей выручки в 52,5% в 2025 году, что обусловлено его быстрой экспрессией целевых молекул и пригодностью для краткосрочных экспериментальных применений. Исследователи часто отдают приоритет транзиторной трансфекции для исследований экспрессии белка, функциональных анализов и предварительных экспериментов по редактированию генов из-за ее гибкости в различных типах клеток. Сегмент также выигрывает от широкой доступности оптимизированных реагентов, наборов и автоматизированных платформ, повышая воспроизводимость и эффективность исследовательских процессов. Транзиторная трансфекция обычно используется как в академических, так и в промышленных лабораториях для обнаружения лекарств и высокопроизводительного скрининга. Его низкая цитотоксичность и совместимость с несколькими молекулами нуклеиновой кислоты также способствуют его доминированию. В сегменте также наблюдается растущая интеграция с приложениями на основе CRISPR, что повышает спрос на эффективные системы доставки.
Ожидается, что в сегменте стабильной трансфекции будет наблюдаться самый быстрый темп роста 14,5% CAGR с 2026 по 2033 год, чему способствует растущая потребность в долгосрочной экспрессии генов в терапевтических исследованиях, производстве белка и биофармацевтическом развитии. Стабильная трансфекция обеспечивает непрерывную экспрессию генов-мишеней, что делает ее критической для генерации рекомбинантных клеточных линий и клеточных моделей. Растущее внедрение стабильной трансфекции в генную терапию и исследования регенеративной медицины стимулирует ее рост. Компании все чаще предоставляют специализированные наборы и вирусные векторы для стабильной интеграции, поддерживая крупномасштабное биопроизводство и трансляционные исследования. Растущее внимание к воспроизводимой и масштабируемой клеточной линии также способствует ее распространению в коммерческих и клинических применениях.
- По методам
На основе методов европейский рынок трансфекции сегментирован на невирусные методы и вирусные методы. Сегмент Non-Viral Methods доминировал на рынке с долей 58% в 2025 году благодаря своей безопасности, простоте использования и более низким нормативным барьерам по сравнению с вирусной трансфекцией. Невирусные методы, такие как липофекция, электропорация и химические реагенты, широко используются в академических исследованиях, открытии лекарств и предварительных терапевтических исследованиях. Сегмент выигрывает от растущего спроса на высокопроизводительный скрининг, воспроизводимость и снижение цитотоксичности. Невирусные методы предпочтительны для транзиторной трансфекции, применения in vitro и крупномасштабных исследований экспрессии белка. Исследователи также предпочитают невирусную трансфекцию для редактирования генома на основе CRISPR из-за более низкого риска инсерционного мутагенеза. Наличие оптимизированных реагентов, комплектов и решений для автоматизации еще больше укрепляет доминирование этого сегмента на рынке.
Ожидается, что сегмент вирусных методов будет наблюдать самый быстрый CAGR в 15,2% с 2026 по 2033 год, что обусловлено их высокой эффективностью трансфекции и способностью достигать стабильной долгосрочной экспрессии генов. Вирусные векторы, такие как лентивирус, аденовирус и AAV, все чаще используются в генной терапии, регенеративной медицине и биофармацевтическом производстве. Растущий спрос на клинические и доклинические применения, включая развитие CAR-T-клеток, способствует внедрению вирусной трансфекции. Компании разрабатывают более безопасные высокотитровые вирусные векторы для соответствия нормативным стандартам и улучшения воспроизводимости. Рост также подпитывается необходимостью надежной доставки в трудно трансфицируемые клетки, такие как первичные клетки и стволовые клетки.
- Методы трансфекции CRISPR
На основе методов трансфекции CRISPR европейский рынок трансфекции сегментирован на невирусные методы и вирусные методы. Сегмент невирусных методов CRISPR доминировал с долей 55% в 2025 году благодаря своей простоте, безопасности и гибкости в разных типах клеток. Невирусная доставка CRISPR через плазмиды, рибонуклеопротеиновые комплексы (RNP) и электропорация широко используется для редактирования генома в академических и промышленных исследованиях. Исследователи предпочитают этот сегмент для экспериментов по временному редактированию генов, функциональной геномике и исследованиям экспрессии белка. Невирусные методы CRISPR все чаще интегрируются с автоматизированными платформами для высокопроизводительных приложений. Сегмент также выигрывает от растущего внимания к персонализированной медицине и программам открытия лекарств. Невирусные методы снижают риск инсерционного мутагенеза, что делает их пригодными для доклинических исследований.
Сегмент вирусных методов CRISPR, как ожидается, продемонстрирует самый быстрый рост на 16% CAGR с 2026 по 2033 год, что обусловлено его способностью достигать стабильной долгосрочной модификации генома для терапевтических и биопродукционных применений. Вирусные системы доставки, такие как лентивирус и AAV, имеют решающее значение в клеточной терапии CAR-T, испытаниях генной терапии и передовых биофармацевтических разработках. Растущие инвестиции в клинические применения CRISPR способствуют их внедрению. Сегмент также поддерживается инновациями в более безопасных, высокоэффективных вирусных векторах, которые соответствуют нормативным стандартам. Вирусные методы CRISPR являются предпочтительными для трудно трансфицируемых первичных клеток и стволовых клеток. Расширение сотрудничества между биотехнологическими фирмами и академическими учреждениями способствует дальнейшему росту.
- Продукция
На основе продуктов европейский рынок трансфекции сегментирован на реагенты и наборы, инструменты и программное обеспечение. Сегмент Reagents & Kits доминировал на рынке с долей 60% в 2025 году, благодаря их важной роли в содействии эффективной трансфекции различных типов клеток и приложений. Реагенты и наборы обеспечивают стандартизированные протоколы, уменьшают экспериментальную изменчивость и широко используются в научных и промышленных исследованиях. Их простота использования и совместимость с несколькими методами доставки, включая CRISPR и вирусные / невирусные подходы, дополнительно поддерживают доминирование. Сегмент также выигрывает от растущего спроса на высокопроизводительные приложения и автоматизацию в лабораториях. Компании часто внедряют оптимизированные комплекты для временной и стабильной трансфекции, что способствует более широкому внедрению.
Ожидается, что в сегменте приборов самый быстрый CAGR составит 15% с 2026 по 2033 год, что обусловлено растущим внедрением автоматизированных и высокопроизводительных трансфекционных платформ. Такие инструменты, как электропораторы, микрофлюидные устройства и роботизированные системы, повышают воспроизводимость, эффективность и масштабируемость. Растущий спрос на точный контроль над параметрами трансфекции в исследованиях лекарств и биофармацевтических исследованиях подпитывает этот рост. Интеграция инструментов с программным обеспечением для отслеживания и оптимизации данных еще больше ускоряет внедрение. Увеличение инвестиций в передовую лабораторную инфраструктуру по всей Европе также способствует этой тенденции.
- Организмом
На основе организма европейский рынок трансфекции сегментирован на клетки млекопитающих, растения, грибы, вирусы и бактерии. Сегмент клеток млекопитающих доминировал с долей 65% в 2025 году из-за их критической роли в терапевтических исследованиях, производстве белка и исследованиях редактирования генов. Модели клеток млекопитающих необходимы для открытия лекарств, разработки генной терапии и биофармацевтического производства, что делает их наиболее часто трансфицируемым организмом. Совместимость с CRISPR, вирусными и невирусными методами способствует их внедрению. Сегмент также выигрывает от растущего спроса на персонализированную медицину и клеточную терапию в Европе. Наличие оптимизированных реагентов и высокопроизводительных инструментов также способствует доминированию.
Ожидается, что в сегменте растений будет наблюдаться самый быстрый CAGR в 14% с 2026 по 2033 год, что обусловлено ростом исследований в области сельскохозяйственной биотехнологии, генной инженерии и улучшения урожая. Методы невирусной трансфекции и CRISPR все чаще применяются к растительным клеткам для исследований модификации признаков и резистентности. Инвестиции в устойчивое сельское хозяйство и биотехнологические стартапы способствуют росту рынка. Спрос на генетически модифицированные растения с более высокой урожайностью или стрессоустойчивостью способствует внедрению. Научные исследования в области геномики растений также способствуют этой тенденции.
- По типам молекул
На основе типов молекул европейский рынок трансфекции сегментирован на плазмидную ДНК, малую интерферирующую РНК (siRNA), белки, олигонуклеотиды ДНК, рибонуклеопротеиновые комплексы (RNP) и другие. Сегмент ДНК Plasmid доминировал с долей 50% в 2025 году из-за его широкого использования для экспрессии генов, производства белка и редактирования генома. Плазмиды совместимы с переходными и стабильными методами трансфекции и легко производятся в масштабе. Они широко используются в исследованиях, доклинических исследованиях и биофармацевтических разработках. Сегмент также выигрывает от интеграции с системами CRISPR для генного нокаута и функциональных исследований. Коммерческая доступность оптимизированных плазмид и наборов также поддерживает внедрение.
Ожидается, что сегмент siРНК станет свидетелем самого быстрого CAGR в 16% с 2026 по 2033 год, чему способствуют растущие применения в области молчания генов, терапевтических исследований и открытия лекарств. Трансфекция siRNA широко используется в функциональной геномике и исследованиях валидации мишеней. Растущий спрос на РНК-интерференционную терапию в онкологии и исследованиях редких заболеваний стимулирует рост. Улучшения в реагентах доставки и снижение цитотоксичности усиливают принятие. Расширение финансирования исследований и совместных проектов в Европе еще больше поддерживают быстрый рост сегмента.
- С помощью приложения
На основе применения европейский рынок трансфекции сегментирован на Применение in vitro, применение in vivo, биопродукция и другие. Сегмент In Vitro Application доминировал с долей 55% в 2025 году из-за его широкого использования в исследованиях лекарств, функциональной геномики и экспрессии белка. Трансфекция in vitro позволяет проводить контролируемые эксперименты, получать быстрые результаты и совместимость с высокопроизводительным скринингом. Исследователи предпочитают применения in vitro для редактирования генов CRISPR, транзиторной/стабильной трансфекции и исследований интерференции РНК. Сегмент использует стандартизированные реагенты, наборы и автоматизированные платформы, поддерживающие воспроизводимость. Его доминирование подкрепляется сильным внедрением в академических и промышленных лабораториях.
Сегмент биопродукции, как ожидается, будет наблюдать самый быстрый CAGR 15% с 2026 по 2033 год, что обусловлено растущим спросом на рекомбинантные белки, вакцины и продукты генной терапии. Биофармацевтические компании все больше полагаются на стабильные трансфекции и вирусные / невирусные методы для крупномасштабного производства. Растущие инвестиции в производство биологических препаратов и развитие клеточных линий способствуют внедрению. Интеграция с автоматизированными и высокопроизводительными системами повышает масштабируемость. Регуляторное внимание к воспроизводимости и безопасности также поддерживает рост этого сегмента.
- По стадии
На основе стадии европейский рынок трансфекции сегментирован на исследовательскую, доклиническую, клиническую и коммерческую фазы. Сегмент исследований доминировал с долей 58% в 2025 году из-за широкого использования в академических исследованиях, функциональной геномике и предварительной разработке лекарств. Исследовательская стадия трансфекции поддерживает высокопроизводительные эксперименты, переходную экспрессию генов и ранние стадии применения CRISPR. Наличие стандартизированных наборов, реагентов и автоматизированных платформ усиливает внедрение. Сегмент также выигрывает от сильного финансирования европейских университетов и исследовательских институтов. Интеграция с визуальными и аналитическими инструментами еще больше повышает экспериментальную воспроизводимость.
Ожидается, что сегмент клинических фаз будет наблюдать самый быстрый CAGR в 14,8% с 2026 по 2033 год, что обусловлено ростом числа исследований генной терапии и клеточной терапии. Трансфекционные технологии все чаще применяются для модификации клеток ex vivo в терапии CAR-T и других клинических применениях. Растущие разрешения регулирующих органов на усовершенствованную терапию и увеличение активности клинических испытаний в Европе поддерживают рост рынка. Компании разрабатывают масштабируемые и безопасные решения для трансфекции клеток, полученных от пациентов. Усыновление также подпитывается сотрудничеством между CRO, больницами и биотехнологическими фирмами.
- Конечный пользователь
На основе конечного пользователя европейский рынок трансфекции сегментирован в Biopharma, контрактные исследовательские организации (CRO), контрактную организацию / организацию по разработке контрактов и производству (CMO / CDMO), академию, больницы, клинические лаборатории и другие. Сегмент Академии доминировал с долей 45% в 2025 году, благодаря обширным исследованиям и учебным приложениям в университетах, научно-исследовательских институтах и лабораториях биотехнологий. Академические учреждения используют технологии трансфекции для функциональной геномики, экспрессии белка и исследований на основе CRISPR. Сегмент выигрывает от наличия доступных комплектов и невирусных методов для переходных экспериментов. Сильное государственное финансирование и гранты ЕС дополнительно поддерживают усыновление. Интеграция с высокопроизводительными и автоматизированными системами повышает экспериментальную воспроизводимость.
Ожидается, что сегмент Biopharma будет наблюдать самый быстрый CAGR в 16% с 2026 по 2033 год, что обусловлено спросом на открытие лекарств, производство биологических препаратов и применение генной / клеточной терапии. Компании Biopharma все чаще внедряют преходящие и стабильные трансфекции, вирусные и невирусные доставки и методы CRISPR для масштабируемого производства белка и клеточной терапии. Расширение биофармацевтических НИОКР и производственных мощностей по всей Европе поддерживает рост. Сотрудничество с ОЦР и КМО/КДМО еще больше ускоряет процесс их принятия. Регуляторное одобрение передовых терапевтических средств стимулирует увеличение инвестиций в решения для трансфекции.
- Дистрибьюторский канал
На базе канала дистрибуции рынок трансфекции Европы сегментирован на прямые тендерные, розничные продажи и другие. Сегмент Direct Tender доминировал с долей 52% в 2025 году, благодаря массовым закупкам академических, промышленных и клинических лабораторий. Прямой тендер позволяет закупать большие объемы реагентов, комплектов и инструментов по согласованным ценам. Он обычно используется университетами, CRO и биофармами для исследовательских и производственных целей. Сегмент выигрывает от прочных отношений с поставщиками и индивидуальных решений. Долгосрочные контракты и партнерские отношения еще более усиливают процесс принятия.
Ожидается, что в сегменте розничных продаж будет наблюдаться самый быстрый CAGR в 15% с 2026 по 2033 год, что обусловлено растущим спросом со стороны небольших лабораторий, стартапов и отдельных исследователей. Розничные продажи обеспечивают легкий доступ к стандартизированным наборам, реагентам и инструментам без требований к объемным закупкам. Онлайн-рынки и специализированные дистрибьюторы повышают удобство и охват. Розничные продажи поддерживают переходную трансфекцию, приложения CRISPR и небольшие исследования in vitro. Растущий интерес к биологии DIY и академическим лабораториям способствует росту сегмента.
Региональный анализ рынка трансфекции в Европе
- Германия доминировала на европейском рынке трансфекции с долей выручки 38% в 2025 году, характеризующейся надежной исследовательской инфраструктурой, ранним внедрением передовых биотехнологий и сильным присутствием ключевых игроков отрасли, с широким применением в академических исследованиях, фармацевтических разработках и клинических исследованиях.
- Исследователи и биофармацевтические компании в стране высоко ценят эффективность, воспроизводимость и универсальность, предлагаемые решениями для трансфекции, включая CRISPR, невирусные и вирусные методы, для применения в генной терапии, экспрессии белка и исследованиях функциональной геномики.
- Это широкое внедрение также поддерживается надежным государственным финансированием, совместными исследовательскими инициативами и инвестициями в современные лабораторные объекты, что делает Германию ключевым центром как академических, так и промышленных исследований трансфекции по всей Европе.
Обзор рынка трансфекции Германии
Ожидается, что в течение прогнозируемого периода рынок трансфекции в Германии будет расширяться на значительном CAGR, чему будет способствовать хорошо зарекомендовавшая себя инфраструктура биотехнологических исследований, высокая концентрация академических и промышленных лабораторий и повышение осведомленности о применении генной терапии. Ориентация Германии на инновации и точность в биомедицинских исследованиях способствует внедрению передовых методов трансфекции, особенно в исследованиях клеток млекопитающих и производстве белка. Интеграция методов на основе CRISPR и автоматизированных платформ трансфекции становится все более распространенной, и исследователи предпочитают эффективные и воспроизводимые решения для редактирования генов, соответствующие нормативным стандартам.
Обзор рынка трансфекции Франции
Ожидается, что в течение прогнозируемого периода рынок трансфекции во Франции будет расти с заметным CAGR, что обусловлено расширением сектора биотехнологий и ростом инвестиций в генную терапию и фармацевтические исследования и разработки. Французские исследователи и компании все чаще применяют невирусные и вирусные методы трансфекции для доклинических исследований, терапевтического развития и высокопроизводительного скрининга. Поддерживаемые правительством исследовательские инициативы, сотрудничество между академическими учреждениями и биотехнологическими фирмами и строгие стандарты безопасности поддерживают рост рынка. Во Франции наблюдается значительное внедрение технологий трансфекции как в научно-исследовательских лабораториях, так и на предприятиях биофармацевтического производства.
Великобритания Transfection Market Insight
Ожидается, что в течение прогнозируемого периода рынок трансфекции в Великобритании будет расти с сильным CAGR, что обусловлено акцентом страны на точную медицину, исследования генной терапии и исследования функциональной геномики. Растущий спрос на надежные, эффективные и воспроизводимые решения в сочетании с надежной академической и промышленной исследовательской инфраструктурой поддерживает рост рынка. Передовая биотехнологическая экосистема Великобритании, государственные гранты и сотрудничество с контрактными исследовательскими организациями способствуют внедрению как невирусных, так и вирусных методов трансфекции. Интеграция редактирования генома на основе CRISPR в исследовательские трубопроводы еще больше ускоряет спрос на оптимизированные трансфекционные реагенты и наборы.
Итальянский рынок трансфекции
Итальянский рынок трансфекции будет расти на фоне значительного роста инвестиций в биотехнологии и фармацевтические исследования. Итальянские академические учреждения и биофармацевтические компании внедряют передовые решения для трансфекции для исследований клеток млекопитающих, экспрессии белка и генной терапии. Расширение сотрудничества между университетами и биотехнологическими фирмами, наряду с поддерживаемыми правительством инициативами в области НИОКР, стимулируют освоение рынка. Спрос на преходящие и стабильные методы трансфекции, а также вирусные и невирусные приложения CRISPR расширяется в исследовательских и промышленных лабораториях.
Какие компании являются крупнейшими на европейском рынке трансфекции
Индустрия трансфекции в Европе в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Thermo Fisher Scientific Inc.(США)
- Promega Corporation (США)
- F. Hoffmann La Roche Ltd (Швейцария)
- Bio Rad Laboratories, Inc.(США)
- КИАГЕН(Нидерланды)
- Merck KGaA (Германия)
- Лонза(Швейцария)
- MaxCyte, Inc.(США)
- Polyplus Transfection SA (Франция)
- Eurogentec (Бельгия)
- PromoCell GmbH (Германия)
- Altogen Biosystems (США)
- SBS Genetech (США)
- FUJIFILM Irvine Scientific (Япония)
- Avanti Polar Lipids (Великобритания)
- PerkinElmer (Германия)
- Cytiva (США)
- OriGene Technologies, Inc. (США)
- Applied Biological Materials Inc. (Канада)
- Beckman Coulter, Inc. (США)
Каковы последние тенденции на рынке трансфекции в Европе
- В сентябре 2025 года среди ведущих европейских биотехнологических компаний был сформирован стратегический отраслевой консорциум для ускорения исследований и разработок в области генной терапии, направленный на рационализацию исследований и разработок, векторного проектирования и клинических путей для терапии следующего поколения, что отражает более тесное сотрудничество для преодоления препятствий для развития и регулирования.
- В феврале 2025 года SCTbio расширила свои услуги по производству клеток cGMP в Праге, включив возможности по производству вирусных векторов, укрепив инфраструктуру по производству трансфекции и доставки генов для передовых терапевтических лекарственных препаратов (ATMP), поддерживая как вирусные, так и невирусные рабочие процессы.
- В ноябре 2024 года PlasmidFactory GmbH приняла участие в BioEurope 2024 в Стокгольме, крупной конференции по партнерству в области биотехнологий, посвященной инструментам для генной инженерии и трансфекционным рабочим процессам, что свидетельствует об увеличении видимости и сетей для европейских поставщиков плазмидных / трансфекционных решений в более широкой экосистеме биофармы.
- В апреле 2024 года HuidaGene Therapeutics объявила об открытии первой европейской конференции CRISPR MEDiCiNE в Копенгагене, подчеркнув достижения и проблемы в технологии редактирования генов CRISPR следующего поколения, включая методы доставки, имеющие отношение к трансфекции и терапевтическому редактированию генов по всей Европе.
- В феврале 2024 года Европейская комиссия предоставила условное разрешение на маркетинг CASGEVYTM (exagamglogene autotemcel), первой генно-отредактированной терапии на основе CRISPR / Cas9 для серповидно-клеточной болезни (SCD) и трансфузионно-зависимой бета-талассемии (TDT), отметив нормативную веху для лечения CRISPR в Европе и подчеркнув клиническое внедрение передовых технологий редактирования генов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











