



Сегментация европейского рынка диагностики трансплантации по типу продукции (диагностические приборы для трансплантации, программное обеспечение для диагностики трансплантации и диагностические реагенты для трансплантации), технологии (молекулярные анализы на основе ПЦР и молекулярные анализы на основе секвенирования), типу трансплантации (трансплантация твердых органов, трансплантация стволовых клеток, трансплантация мягких тканей, трансплантация костного мозга и другие виды трансплантации), применению (диагностические приложения и исследовательские приложения), конечному пользователю (исследовательские лаборатории и академические институты, больницы и трансплантационные центры, коммерческие поставщики услуг и другие), каналу сбыта (прямые тендеры, розничные продажи и другие) — тенденции отрасли и прогноз до 2033 года.
Каков размер и темпы роста рынка трансплантологической диагностики в Европе
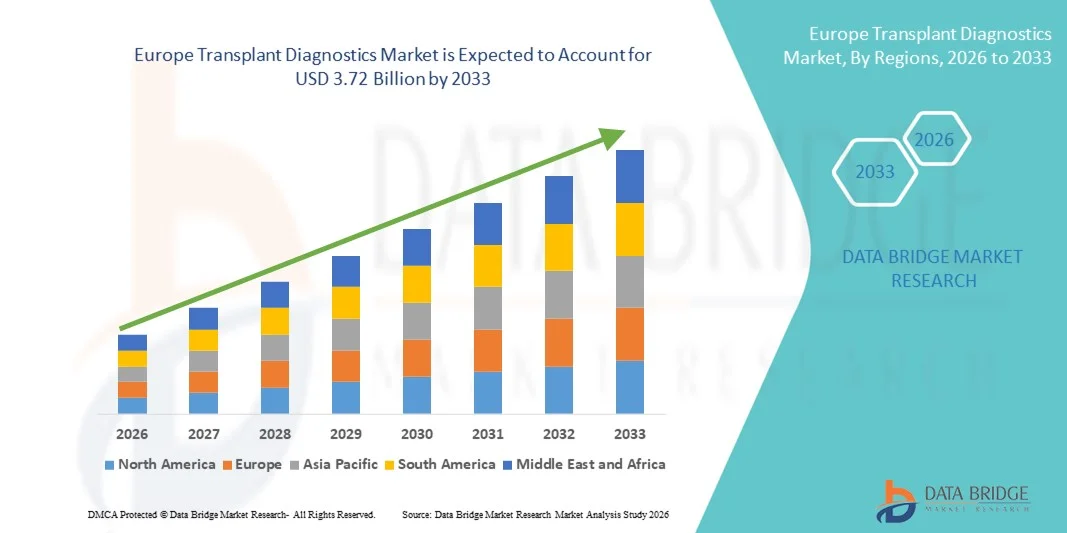
- Согласно анализу Data Bridge Market Research, размер рынка трансплантологической диагностики в Европе был оценен как2,30 млрд долларов в 2025 годуОжидается, что он достигнет3,72 млрд долларов к 2033 году, вCAGR 6,2%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей инфраструктурой здравоохранения и расходами, повышенной осведомленностью о донорстве органов и диагностике трансплантатов, а также продолжающимися технологическими инновациями в испытательных платформах, которые повышают оценку совместимости до и после трансплантации в основных системах здравоохранения в Европе.
- Кроме того, растущий спрос пациентов на точные, надежные и эффективные диагностические решения для обеспечения лучших результатов трансплантации, а также поддерживающие правительственные инициативы и увеличение инвестиций в НИОКР позиционируют диагностику трансплантата как важный компонент современной трансплантационной помощи, тем самым значительно стимулируя рост отрасли.
Размер рынка и прогноз:
- Глобальная рыночная стоимость (2025):$2,30 млрд.
- Ожидаемая рыночная стоимость (2033):$3,72 млрд.
- Прогноз CAGR (2026–2033):6.2%
Каковы основные направления европейского рынка трансплантологической диагностики
- Диагностика трансплантатов, включая инструменты, программное обеспечение и реагенты, становится все более важной для повышения эффективности трансплантации органов и тканей по всей Европе. Эти решения поддерживают клиницистов в точном сопоставлении доноров и реципиентов, мониторинге результатов после трансплантации и обеспечении подходов точной медицины как при трансплантации твердых органов, так и стволовых клеток.
- Растущее внедрение диагностики трансплантата в первую очередь обусловлено ростом процедур трансплантации органов, повышением осведомленности о тестировании совместимости и технологическими достижениями в области трансплантации.ПЦР-основанные и основанные на секвенировании молекулярные анализы, которые позволяют быстрее и точнее обнаруживать типы HLA и генетические маркеры
- Германия доминировала на европейском рынке диагностики трансплантатов в 2025 году с долей рынка 28,5%, поддерживаемой передовой инфраструктурой здравоохранения, высокими объемами процедур трансплантации и сильным присутствием диагностических компаний, предоставляющих инструменты, реагенты и программные решения.
- Италия, как ожидается, будет самой быстрорастущей страной в течение прогнозируемого периода, что обусловлено улучшением инфраструктуры здравоохранения, ростом показателей донорства органов и увеличением внедрения передовых диагностических реагентов и инструментов в больницах и исследовательских лабораториях.
- Сегмент трансплантационных диагностических реагентов доминировал на рынке в 2025 году с долей рынка 45,6%, что обусловлено их критической ролью как в диагностических, так и в исследовательских приложениях.
Область охвата и сегментация рынка трансплантологической диагностики в Европе
|
Атрибуты |
Европа Трансплантация Диагностика Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Европа
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы тенденции европейского рынка трансплантологической диагностики
Достижения в области ИИ и высокопроизводительного молекулярного тестирования
- Значительной и ускоряющейся тенденцией на европейском рынке трансплантологической диагностики является интеграция трансплантологии.искусственный интеллект(AI) и высокопроизводительные молекулярные платформы, позволяющие быстрее, точнее сопоставлять донор-реципиент и улучшать мониторинг после трансплантации.
- Например, системы ввода HLA на основе ИИ могут анализировать сложные генетические наборы данных для более точного прогнозирования совместимости и снижения риска отторжения трансплантата при трансплантации твердых органов и стволовых клеток.
- Высокопроизводительные молекулярные анализы и платформы на основе секвенирования внедряются для оптимизации рабочих процессов и сокращения времени обращения, поддерживая как диагностические, так и исследовательские приложения в больницах и центрах трансплантации.
- Интеграция ИИ смолекулярная диагностикапозволяет автоматизированное обнаружение аномалий и прогнозирование результатов моделирования, предоставляя клиницистам практические идеи для оптимизации иммуносупрессивной терапии и успешности трансплантации
- Тенденция к интеллектуальным, быстрым и интегрированным диагностическим системам трансформирует трансплантологическую помощь, способствуя внедрению в больницах, исследовательских лабораториях и коммерческих поставщиках услуг, поскольку заинтересованные стороны отдают приоритет точности, эффективности и улучшению результатов лечения пациентов.
- Кроме того, миниатюрные и портативные диагностические инструменты набирают обороты, что позволяет проводить тестирование и экспресс-оценку совместимости непосредственно в центрах трансплантации.
- Например, портативные платформы на основе ПЦР позволяют клиницистам в Италии и Испании проводить предварительные тесты на месте, уменьшая задержки и улучшая управление пациентами.
Динамика рынка трансплантологии Европы
водитель
Растущие процедуры трансплантации органов и потребность в точном тестировании
- Растущий объем трансплантации органов и стволовых клеток по всей Европе в сочетании с растущей осведомленностью о тестировании совместимости является основным драйвером роста рынка трансплантологии.
- Например, в 2024 году в крупных больницах Германии и Франции были приняты высокопроизводительные системы печати HLA для поддержки растущих программ трансплантации твердых органов, ускоряющих внедрение диагностики.
- Клиницисты и больницы требуют точного, быстрого и надежного тестирования, чтобы уменьшить отторжение трансплантата и улучшить результаты после трансплантации, позиционируя передовую диагностику как необходимые инструменты в современной трансплантационной помощи.
- Кроме того, расширение больничных центров трансплантации и коммерческих поставщиков услуг способствует внедрению молекулярных анализов, технологий секвенирования и диагностических реагентов для различных типов трансплантаций.
- Например, увеличение инвестиций в больничные лаборатории в Италии и Испании позволило внедрить комплексные диагностические решения, позволяющие быстрее проводить оценку совместимости перед трансплантацией и персонализированное планирование терапии.
- Растущие правительственные инициативы и поддержка в возмещении расходов на диагностику трансплантатов способствуют дальнейшему внедрению в европейских странах.
- Например, национальные программы здравоохранения в Великобритании и Германии обеспечивают охват передовым HLA и молекулярным тестированием, делая его более доступным для пациентов и больниц.
Сдержанность/вызов
Высокие затраты и нарушение нормативных требований
- Высокая стоимость современных инструментов диагностики трансплантатов, реагентов и платформ на основе секвенирования представляет собой значительный барьер для широкого распространения в некоторых европейских странах.
- Например, небольшие больницы и исследовательские лаборатории в Восточной Европе могут отложить принятие из-за ограниченных бюджетов, особенно для платформ молекулярной диагностики с поддержкой ИИ или высокой пропускной способностью.
- Строгие нормативные требования и стандарты соответствия для диагностики трансплантатов, включая сертификацию ISO и маркировку СЕ, увеличивают сложность и время утверждения продукции, замедляя проникновение на рынок.
- Кроме того, опасения по поводу конфиденциальности данных и безопасного обращения с чувствительной генетической информацией и информацией о пациентах могут повлиять на доверие врачей и пациентов к новым диагностическим технологиям.
- Например, такие компании, как Thermo Fisher Scientific и Illumina, должны обеспечить соблюдение GDPR и других национальных правил при внедрении прогнозной аналитики на основе ИИ, добавляя операционные и финансовые проблемы.
- Ограниченные требования к квалифицированному персоналу и специализированной подготовке в области молекулярной и секвенирующей диагностики ограничивают применение в небольших центрах.
- Например, некоторым больницам в Италии и Испании необходимо нанять или обучить специализированный персонал для работы на высокопроизводительных платформах HLA и секвенирования, задерживая внедрение и увеличивая эксплуатационные расходы.
Европейский рынок трансплантологической диагностики
Рынок сегментируется на основе типа продукта, технологии, типа трансплантации, применения, конечного пользователя и канала распределения.
- Тип продукта
На основе типа продукта европейский рынок диагностики трансплантатов сегментирован на инструменты диагностики трансплантатов, программное обеспечение для диагностики трансплантатов и диагностические реагенты трансплантатов. Сегмент трансплантатных диагностических реагентов доминировал на рынке с самой большой долей дохода в 45,6% в 2025 году, что обусловлено их важной ролью как в диагностических, так и в исследовательских приложениях. Реагенты имеют решающее значение для молекулярных анализов на основе ПЦР и секвенирования, что позволяет точно тестировать совместимость донора и реципиента. Больницы и центры трансплантации в значительной степени полагаются на высококачественные реагенты для точного набора HLA и сопоставления трансплантатов. Кроме того, реагенты являются расходными материалами с повторяющимся спросом, поддерживая постоянный рост доходов рынка. Растущее внедрение передовых молекулярных методов еще больше усиливает доминирование сегмента реагента.
Ожидается, что сегмент программного обеспечения для диагностики трансплантатов станет свидетелем самого быстрого CAGR с 2026 по 2033 год, чему способствует интеграция ИИ и прогнозной аналитики. Программные решения позволяют автоматизировать интерпретацию данных, прогнозирование рисков и отчетность, улучшая принятие клинических решений. Больницы и исследовательские лаборатории все чаще используют программное обеспечение для оптимизации рабочих процессов, уменьшения человеческих ошибок и обеспечения соответствия нормативным стандартам. Программное обеспечение с поддержкой ИИ также облегчает удаленный мониторинг и обмен данными, повышая операционную эффективность. Растущие инвестиции в цифровые платформы здравоохранения и спрос на персонализированную трансплантацию являются основными факторами, способствующими быстрому внедрению программного обеспечения.
- По технологии
На основе технологии рынок сегментирован на молекулярные анализы на основе ПЦР и молекулярные анализы на основе секвенирования. Сегмент молекулярных анализов на основе ПЦР доминировал на рынке с долей 60% в 2025 году из-за его широкого использования в обычной типизации HLA и тестировании совместимости. Анализы ПЦР обеспечивают быстрое время обработки, высокую точность и экономическую эффективность, что делает их предпочтительным выбором для многих больниц и центров трансплантации. Они совместимы с несколькими типами образцов и могут быть легко интегрированы в существующие лабораторные рабочие процессы. Их проверенная надежность и одобрение регулирующих органов еще больше укрепляют доминирование на рынке. Больницы с высоким объемом трансплантации, в частности, полагаются на анализы на основе ПЦР для быстрого предварительного тестирования.
Ожидается, что сегмент молекулярных анализов, основанных на секвенировании, будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, чему способствуют достижения в технологиях секвенирования следующего поколения (NGS). Анализы на основе секвенирования обеспечивают более глубокое понимание генетической совместимости, обнаружения редких аллелей и персонализированного иммуногенетического профилирования. Расширение применения в исследовательских приложениях и специализированных больницах способствует росту. Эти анализы также поддерживают разработку прогностических моделей на основе ИИ, улучшая результаты лечения пациентов. Растущий спрос на точную медицину в области трансплантации ускоряет переход к платформам, основанным на секвенировании.
- По типу трансплантации
На основе типа трансплантации рынок сегментирован на трансплантацию твердых органов, трансплантацию стволовых клеток, трансплантацию мягких тканей, трансплантацию костного мозга и другие трансплантации. Сегмент трансплантации твердых органов доминировал с 55% долей рынка в 2025 году из-за большого объема трансплантации почек, печени и сердца по всей Европе. Больницы полагаются на диагностику трансплантата для точного сопоставления доноров и реципиентов и мониторинга после трансплантации. Нормативно-правовые требования к совместимости органов и снижению риска способствуют дальнейшему внедрению диагностики при трансплантации твердых органов. Сегмент выигрывает от непрерывных технологических достижений и постоянного спроса на диагностику для различных типов органов. Созданные программы трансплантации в Германии, Франции и Великобритании усиливают доминирование на рынке.
Ожидается, что сегмент трансплантации стволовых клеток станет свидетелем самого быстрого CAGR с 2026 по 2033 год, что обусловлено увеличением процедур трансплантации гемопоэтических стволовых клеток для лечения рака и генетических расстройств. Трансплантация стволовых клеток требует точного молекулярного и HLA соответствия для снижения трансплантата против хозяина и повышения выживаемости. Принятие диагностики с поддержкой ИИ и передовых методов секвенирования ускоряет рост в этом сегменте. Растущая деятельность в области НИОКР в области персонализированной клеточной терапии и вспомогательных механизмов возмещения являются дополнительными факторами роста. Развивающиеся рынки Италии и Испании особенно способствуют быстрому расширению диагностики стволовых клеток.
- С помощью приложения
На основе применения рынок сегментирован на диагностические и исследовательские приложения. Сегмент диагностических приложений доминировал на рынке с долей 70% в 2025 году из-за его критической роли в принятии решений о клинической трансплантации и мониторинге после трансплантации. Больницы и центры трансплантации полагаются на диагностику для обеспечения совместимости трансплантата и безопасности пациентов. Увеличение объемов трансплантации органов и строгий регуляторный надзор еще больше укрепляют сегмент. Диагностические приложения обеспечивают действенную информацию для клиницистов, улучшая результаты лечения пациентов. Повторяющийся характер тестирования как до, так и после трансплантации усиливает постоянный спрос. Созданная инфраструктура здравоохранения в Германии, Франции и Великобритании поддерживает доминирование сегмента.
Ожидается, что сегмент исследовательских приложений будет наблюдать самый быстрый рост с 2026 по 2033 год, что обусловлено растущей потребностью в понимании генетической совместимости, новых биомаркеров и подходов к точной медицине. Академические учреждения и фармацевтические компании все чаще используют анализы на основе секвенирования и программное обеспечение с поддержкой ИИ для разработки новых методов лечения. Расширение клинических испытаний и инициатив по трансляционным исследованиям ускоряет принятие. Растущее финансирование исследований геномики и трансплантации, особенно в Италии и Испании, является ключевым фактором роста.
- Конечный пользователь
На базе конечного потребителя рынок сегментирован в исследовательские лаборатории и академические институты, больничные и трансплантологические центры, коммерческие поставщики услуг и другие. В сегменте больничных и трансплантологических центров доминируют 65% в 2025 году, что обусловлено высокими объемами трансплантации и прямой зависимостью от диагностики для ухода за пациентами. Больницы проводят тестирование до и после трансплантации на регулярной основе, обеспечивая постоянный спрос на инструменты, реагенты и программное обеспечение. Внедрение ИИ-диагностики и интегрированных платформ сосредоточено в крупных больничных сетях. Регуляторное соблюдение и требования к точности еще больше усиливают доминирование больниц. Крупные центры трансплантации в Германии и Франции выступают в качестве основных источников дохода для этого сегмента.
Ожидается, что сегмент научно-исследовательских лабораторий и академических институтов станет свидетелем самого быстрого CAGR с 2026 по 2033 год, чему будет способствовать увеличение инвестиций в геномные исследования и новые методы трансплантации. Эти конечные пользователи используют высокопроизводительные молекулярные анализы и технологии секвенирования для трансляционных исследований. Расширение персонализированных медицинских инициатив и сотрудничество с коммерческими поставщиками услуг ускоряет рост. Растущее финансирование исследовательской инфраструктуры в Италии, Испании и Великобритании способствует быстрому внедрению этого сегмента.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментируется на прямые тендерные и розничные продажи и другие. Сегмент прямых тендеров доминировал с долей рынка 50% в 2025 году, поскольку больницы и центры трансплантации предпочитают закупки через тендеры для массовых закупок инструментов, реагентов и программного обеспечения. Тендерные закупки обеспечивают соблюдение нормативных требований, последовательное предложение и экономическую эффективность. Крупномасштабные сети больниц в Германии и Франции выступают за прямые тендерные соглашения для периодических диагностических требований. Стратегические партнерские отношения с производителями диагностических средств также способствуют доминированию. Сегмент выигрывает от долгосрочных контрактов, которые обеспечивают постоянный доход для поставщиков.
Ожидается, что розничные продажи и другие сегменты станут свидетелями самого быстрого CAGR с 2026 по 2033 год, что обусловлено ростом небольших лабораторий, частных клиник и диагностических установок. Эти конечные пользователи все чаще требуют гибких вариантов покупки инструментов и расходных материалов. Растущее внедрение портативных платформ ПЦР и секвенирования поддерживает рост розничной торговли. Расширение коммерческих поставщиков услуг, предлагающих аутсорсинговую диагностику, еще больше ускоряет этот сегмент. Развивающиеся рынки Италии и Испании являются ключевыми факторами быстрого внедрения этого сегмента.
Региональный анализ рынка трансплантологии Европы
- Германия доминировала на европейском рынке диагностики трансплантатов в 2025 году с долей рынка 28,5%, поддерживаемой передовой инфраструктурой здравоохранения, высокими объемами процедур трансплантации и сильным присутствием диагностических компаний, предоставляющих инструменты, реагенты и программные решения.
- Больницы и центры трансплантации в стране отдают приоритет точному сопоставлению доноров и реципиентов, мониторингу после трансплантации и методам точной медицины, что делает диагностику трансплантации важным компонентом ухода за пациентами.
- Это широкое внедрение также поддерживается значительными инвестициями в НИОКР, нормативной поддержкой и присутствием ключевых диагностических компаний, что делает Германию ведущим рынком как диагностических инструментов, так и реагентов.
Немецкий рынок диагностики трансплантатов
Немецкий рынок диагностики трансплантатов доминировал в Европе в 2025 году с самой большой долей дохода в 28,5%, чему способствовала развитая инфраструктура здравоохранения, высокие объемы трансплантации и сильное присутствие НИОКР. Больницы и центры трансплантации принимают анализы на основе ПЦР, платформы секвенирования и программное обеспечение с поддержкой ИИ для точного сопоставления доноров и получателей. Правительственные инициативы и поддержка возмещения способствуют дальнейшему внедрению клинических и исследовательских приложений. Акцент Германии на технологических инновациях и соблюдении нормативных требований обеспечивает интеграцию передовых диагностических решений в программы трансплантации твердых органов и стволовых клеток. Страна также служит центром для разработки диагностических реагентов и инструментов, стимулируя рост рынка.
Франция трансплантирует анализ рынка диагностики
В 2025 году доля рынка трансплантологической диагностики во Франции составила 21,5%, и ожидается, что он будет неуклонно расти в течение прогнозируемого периода, чему способствуют хорошо зарекомендовавшие себя программы трансплантации органов и повышение осведомленности о тестировании на совместимость. Больницы и исследовательские центры все чаще внедряют высокопроизводительные анализы ПЦР и секвенирования для снижения частоты отторжения трансплантата. Государственное финансирование и политика в области здравоохранения, поддерживающие внедрение передовых методов диагностики, способствуют расширению рынка. Во Франции наблюдается рост как в диагностических, так и в исследовательских приложениях, а программные платформы с поддержкой ИИ используются для повышения эффективности рабочего процесса. Присутствие ключевых диагностических компаний и сотрудничество с академическими институтами еще больше стимулируют рост рынка.
Британский рынок диагностики трансплантатов
Британский рынок диагностики трансплантатов составил 19,0% в 2025 году и, как ожидается, будет расти в течение прогнозируемого периода, что обусловлено увеличением процедур трансплантации органов и акцентом на персонализированный уход за пациентами. Больницы и центры трансплантации принимают анализы на основе секвенирования, молекулярную диагностику и программное обеспечение прогнозной аналитики для улучшения результатов после трансплантации. Сильная система здравоохранения Великобритании, надежная нормативная база и акцент на внедрение инноваций в клинических и исследовательских приложениях. Повышение осведомленности врачей и пациентов о тестировании на совместимость способствует росту рынка. Коммерческие поставщики услуг также способствуют повышению доступности передовой диагностики.
Италия трансплантирует диагностику рынка
Ожидается, что рынок диагностики трансплантатов в Италии станет самой быстрорастущей страной в Европе в течение прогнозируемого периода, чему будет способствовать рост показателей донорства органов, расширение больничных центров трансплантации и растущее внедрение молекулярных платформ с поддержкой искусственного интеллекта. Больницы и исследовательские лаборатории быстро внедряют диагностику на основе ПЦР и секвенирования для применения как до, так и после трансплантации. Правительственные инициативы и растущие инвестиции в инфраструктуру здравоохранения способствуют более широкому внедрению. Рынок также выигрывает от сотрудничества между больницами, академическими институтами и диагностическими компаниями. Переход к персонализированной медицине и точной диагностике еще больше ускоряет рост.
Какие компании являются ведущими в Европе на рынке трансплантационной диагностики
Отрасль диагностики трансплантологии в Европе в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Thermo Fisher Scientific Inc.(США)
- Illumina, Inc.(США)
- Eurobio Scientific SE(Франция)
- Эбботт(США)
- БИОМЕРИЕКС(Франция)
- Bio Rad Laboratories, Inc. (США)
- BD (США)
- GenDx (Нидерланды)
- CareDx, Inc. (США)
- Immucor (Испания)
- Eurofins Scientific SE (Люксембург)
- Hologic, Inc. (США)
- Omixon Inc. (США)
- Клиническая диагностика Ortho (США)
- Natera, Inc. (США)
- Данаер (США)
- F. Hoffmann La Roche Ltd (Швейцария)
- Biofortuna Limited (Великобритания)
- Beckman Coulter, Inc. (США)
- QIAGEN (Нидерланды)
Каковы последние тенденции на рынке трансплантологической диагностики в Европе
- В апреле 2025 года на 38-й Европейской конференции по иммуногенетике и гистосовместимости (EFI 2025) основное внимание было уделено тестированию химеризма с высокой чувствительностью AlloSeq HCT NGS для наблюдения за трансплантатами, что отражает широкое внедрение подходов следующего поколения для мониторинга здоровья трансплантатов в Европе.
- В марте 2025 года Thermo Fisher Scientific представила набор One Lambda HybriType HLA Plus Typing Flex, передовое решение для набора HLA секвенирования следующего поколения, которое повышает глубину иммуногенетического тестирования и повышает уверенность в подборе донора-получателя.
- В октябре 2023 года GenDx, научная компания Eurobio, запустила NGS-Turbo® решение для печати HLA с высоким разрешением, предназначенное для устройств секвенирования Oxford Nanopore, которые могут доставлять результаты от образца крови до окончательного ввода HLA с высоким разрешением всего за три часа, что представляет собой значительный прогресс в рабочих процессах диагностики трансплантации.
- В мае 2022 года CareDx продемонстрировала свой портфель AlloSeq на базе NGS, включая AlloSeq Tx17, Tx9, AlloSeq cfDNA и AlloSeq HCT на конференции Европейской федерации иммуногенетики (EFI) в Амстердаме, подчеркнув расширенные решения для тестирования до и после трансплантации для европейских лабораторий и клиницистов.
- В апреле 2021 года CareDx представила инновационные решения для диагностики до и после трансплантации, включая передовые анализы типизации HLA и инструменты наблюдения после трансплантации во время конференции EFI 2021, укрепляя свою приверженность продвижению диагностики трансплантации в европейских исследовательских и клинических сообществах.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











