



Глобальная сегментация рынка 3D-печатных спутников, по компонентам (структурные компоненты, антенны и радиочастотные компоненты, компоненты движителя, компоненты термоуправления и другие), материалам (металлы, полимеры, керамика и композиты), применению (коммуникация, наблюдение Земли, навигация, демонстрация технологий и другие), конечному пользователю (коммерческие, правительственные и оборонные и академические и исследовательские) - отраслевые тенденции и прогноз до 2033 года
Каков размер и темпы роста рынка 3D-печатных спутников
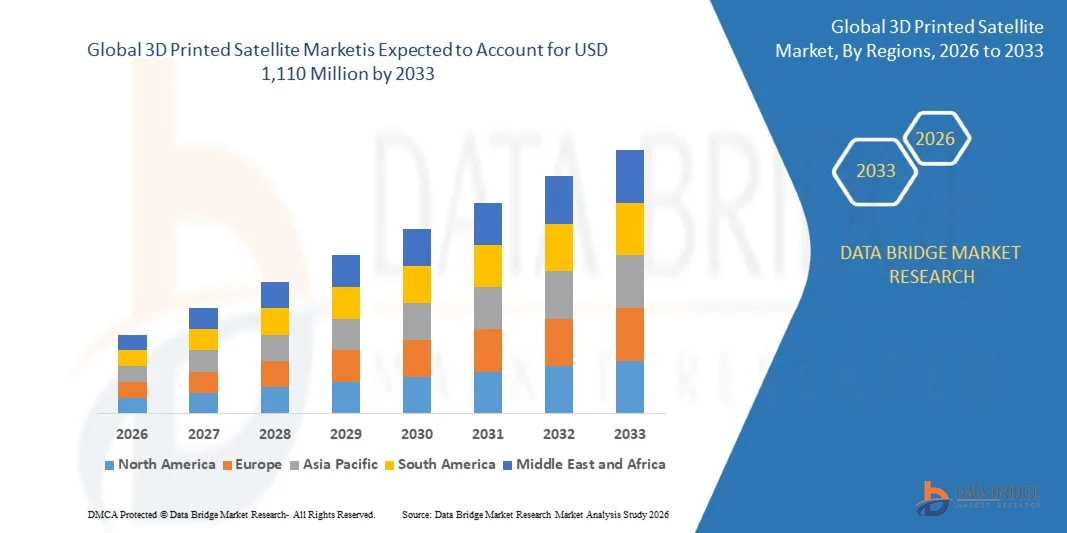
- Согласно анализу Data Bridge Market Research, 3D-печатный спутниковый рынок был оценен как лучший.169,80 млн долларов США в 2025 годуи, по прогнозам, достигнет$1,11 млрд к 2033 годуРастущий в aCAGR 26,5% с 2026 по 2033 год.
- Рынок переживает быстрый рост, обусловленный растущим спросом на легкие спутниковые структуры, более короткими сроками изготовления и расширением малых спутниковых созвездий в миссиях связи, наблюдения Земли, навигации и обороны.
- Растущее внедрение металло- и полимерной печати, растущая частота запуска и увеличение государственных инвестиций в суверенные космические возможности поддерживают принятие рынка. Аддитивное производство применяется к антеннам, кронштейнам, двигательным компонентам и тепловому оборудованию, в то время как наноспутниковые и микроспутниковые платформы и спутниковые программы связи используют печатные части для уменьшения массы, количества деталей и стоимости.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 169,80 млн. долларов США
- Ожидаемая рыночная стоимость (2033): $1,11 млрд
- Прогноз CAGR (2026–2033): 26,5%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка 3D-печатных спутников
- Северная Америка доминировала на рынке 3D-печатных спутников с самой большой долей выручки в 41,62% в 2025 году, чему способствовала сильная коммерческая космическая база, крупные оборонные спутниковые программы и раннее внедрение аддитивного производства в летное оборудование.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 29,81% с 2026 по 2033 год, чему способствуют расширение национальных космических программ, рост запусков малых спутников и рост мощностей аддитивного производства.
- Сегмент структурных компонентов возглавил рынок с долей 38,76% в 2025 году, чему способствовало увеличение использования печатных скобок, корпусов и автобусных конструкций для уменьшения массы спутников и количества деталей.
- Антенны и радиочастотные компоненты являются наиболее быстро растущим типом компонентов, прогнозируемым для регистрации CAGR в 30,28%, что отражает всплеск спроса на легкое интегрированное оборудование для антенн и волноводов.
- Сегмент металлов доминировал в категории материалов с долей выручки 54,35% в 2025 году, во главе с широким использованием титана, алюминия и медных сплавов в высококвалифицированных компонентах.
- В 2025 году на долю связи приходилось 46,83% рынка, что было предпочтительнее за счет увеличения развертывания спутниковых группировок и геостационарных платформ, которые полагаются на печатные радиочастотные и структурные части.
- Сегмент наблюдения за Землей является самой быстрорастущей категорией приложений с CAGR 28,94%, что обусловлено растущим спросом на компактные, быстро производимые спутники визуализации и дистанционного зондирования.
Сфера охвата и сегментация рынка 3D-печатных спутников
|
Атрибуты |
3D-печать спутниковых ключей рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке 3D-печатных спутников
- 3D-печатные спутники все чаще развиваются от прототипов и приложений на уровне кронштейнов до серийного производства летного оборудования, сочетая металлическое и полимерное аддитивное производство, оптимизацию топологии и цифровой дизайн для доставки более легких, более интегрированных спутниковых структур и полезных нагрузок RF.
- Например, в июле 2026 года, по данным Vestbee, SWISSto12 сообщила о более чем 2000 своих решений для спутниковой полезной нагрузки с поддержкой 3D-печати на орбите, 140 миллионах долларов США в 2025 году и 110% годовых темпах роста с 2022 года, что подчеркивает переход печатного спутникового оборудования в коммерческое производство.
- Печатные решетчатые структуры, интегрированные волноводы и консолидированные многокомпонентные сборки позволяют производителям спутников сокращать массу, этапы сборки и время выполнения без ущерба для структурных или тепловых характеристик.
- Производство в космосе и на орбите становится важным расширением технологии, поскольку агентства и производители тестируют печать металла и полимера в условиях микрогравитации для поддержки ремонта, крупных конструкций и будущих миссий по разведке.
- Например, в августе 2024 года, по данным Airbus, астронавты извлекли первый образец, напечатанный первым металлическим 3D-принтером на Международной космической станции, разработанный консорциумом ESA под руководством Airbus, чтобы микрогравитационную печать из нержавеющей стали можно было сравнить с той же частью, произведенной в Тулузе, демонстрируя прогресс в производстве металла в космосе.
- По мере того, как легкие материалы, квалификационные стандарты и экономика созвездий продолжают развиваться, ожидается, что спутники с 3D-печатью будут расширяться за пределы антенн и скобок в двигательную установку, управление температурой и полноразмерные спутниковые автобусы в коммерческих, оборонных и научных миссиях.
Каковы основные драйверы рынка 3D-печатных спутников
- Растущий спрос на более легкие спутники и более низкие затраты на запуск увеличивают использование аддитивного производства, которое позволяет сложным, оптимизированным по топологии деталям заменять многокомпонентные сборки при одновременном снижении массы и количества крепежа.
- Например, в июле 2021 года, по данным Applied Sciences (MDPI), исследователи перепроектировали титановый аэрокосмический кронштейн TC4 с использованием оптимизации топологии с несколькими нагрузками и 3D-печати, достигнув снижения массы на 37% по сравнению с исходной структурой при проверке производительности усталости путем моделирования и тестирования, поддерживая печатные легкие структуры для космических аппаратов.
- Растущие запуски малых спутников, распространение созвездий и государственный спрос на суверенные космические возможности подталкивают производителей к сокращению производственных циклов и внедрению по требованию производства индивидуальных спутниковых компонентов.
- Например, в декабре 2022 года, по данным журнала TCT, 3D-печатный испытательный контейнер для спутников, запущенный на борту спутника Zeus-1, весил 362 г, что на 50% легче, чем эквивалент 800 г алюминия 6061, и был изготовлен за два-три дня по сравнению с не менее чем тремя неделями для обработанной детали.
- Благодаря тому, что производители все чаще интегрируют печать в спутниковые производственные линии, 3D-печать может поддерживать более быструю доставку, гибкость дизайна и более низкий уровень детализации для связи, наблюдения Земли и оборонных спутниковых программ.
Какие факторы влияют на рост рынка 3D-печатных спутников
- 3D-печатные спутниковые компоненты требуют квалифицированных порошков, контролируемых процессов сборки, постобработки и обширного контроля для соответствия стандартам космических полетов, увеличивая усилия по разработке по сравнению с обычным аппаратным обеспечением.
- Например, в мае 2026 года, согласно Серверу технических отчетов НАСА (NTRS), специалисты Центра космических полетов НАСА Маршалла и Лаборатории реактивного движения представили уроки, извлеченные из применения NASA-STD-6030, ссылаясь на проблемы в адаптации требований, бремени документации и консервативных подходов к механической собственности во время сертификации оборудования для космических полетов.
- Эти требования могут повысить затраты на разработку и создать проблемы, связанные с проверяемостью деталей, повторяемостью на машинах, допустимыми материалами и сроками сертификации, особенно для критически важных компонентов со сложной внутренней геометрией.
- Объемы сборки принтеров, пределы пропускной способности и высокая стоимость металлических аддитивных систем также ограничивают размер и количество деталей, которые могут быть произведены, особенно для больших конструкций и больших объемных программ созвездий.
- Например, в январе 2024 года, по данным Airbus, металлический 3D-принтер ESA для Международной космической станции был разработан для печати только четырех образцов нержавеющей стали, каждый размером около 9 х 5 см и требующий примерно 40 часов печати, что подчеркивает ограничения пропускной способности и размера, которые по-прежнему ограничивают печать более крупного спутникового оборудования.
- Сочетание сложности квалификации, высоких затрат на оборудование и материалы и ограниченных объемов сборки может ограничить принятие среди чувствительных к затратам операторов и программ, особенно там, где обычная обработка и литье уже соответствуют требованиям производительности, графику и надежности.
Как сегментируется рынок 3D-печатных спутников
Рынок 3D-печатных спутников сегментирован на основе компонентов, материалов, приложений и конечного пользователя.
- Компонент
На основе компонента рынок 3D-печатных спутников сегментирован на структурные компоненты, антенны и радиочастотные компоненты, силовые компоненты, компоненты управления температурой и другие. Сегмент структурных компонентов доминировал на рынке с долей 38,76% в 2025 году, чему способствовало увеличение использования печатных скобок, корпусов, панелей и автобусных конструкций, которые уменьшают массу спутников и количество деталей. Аддитивное производство позволяет создавать сложные решетки и полые геометрии, которые трудно обрабатывать, консолидируя несколько частей в один компонент. Структурные части также имеют установленные квалификационные пути, так как многие из них легче проверить, чем двигательное оборудование. Растущий спрос на легкие малоспутниковые платформы и более быстрые производственные циклы еще больше усиливает внедрение.
Сегмент антенн и радиочастотных компонентов, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 30,28% с 2026 по 2033 год, что обусловлено растущим спросом на легкие, интегрированные антенны, волноводы, корма и оборудование с фазированными массивами. Аддитивное производство позволяет создавать сложные внутренние каналы и монолитные конструкции, которые улучшают производительность РЧ при одновременном снижении этапов сборки. Их приложения включают в себя полезные нагрузки связи, связь напрямую с устройством и безопасную правительственную связь. Растущие спутниковые группировки и переход к антеннам с электронным управлением создают дополнительный спрос. Улучшения в полировке, печати медного сплава и отделке поверхности повышают производительность, в то время как партнерские отношения между производителями спутников и специализированными поставщиками РФ улучшают производственную готовность.
- По материалам
На основе материала рынок 3D-печатных спутников разделен на металлы, полимеры, керамику и композиты. Сегмент металлов доминировал на рынке с долей 54,35% в 2025 году, чему способствовало широкое использование титана, алюминия, нержавеющей стали и медных сплавов в высококвалифицированных конструкциях, силовом оборудовании и компонентах РФ. Металлический порошковый сплав и направленное осаждение энергии обеспечивают высокие соотношения прочности к весу и термическую стабильность при стартовых нагрузках и орбитальных условиях. Установленные допустимые материалы и растущий опыт квалификации помогают производителям спутников принимать металлические детали с меньшим техническим риском. Растущий спрос со стороны оборонных и геостационарных программ также поддерживает сегмент.
Сегмент композитов, по прогнозам, зарегистрирует самый быстрый рост на уровне 31,40% с 2026 по 2033 год, чему будет способствовать увеличение использования полимеров, армированных углеродным волокном, для легких спутниковых шин и конструкций. Непрерывная волокнистая печать позволяет детали малой массы с высокой жесткостью, уменьшая винты, крепежи и время сборки. Противопожарные и низкогазоустойчивые составы расширяют использование в небольших спутниках и миссиях быстрого реагирования. Композитная печать также поддерживает короткие производственные циклы и проектирование итераций по более низкой цене, чем обработанные металлы. Растущие запуски нано и микроспутников создают дополнительные возможности, в то время как продолжающиеся радиационные, тепловые циклы и вакуумные испытания укрепляют доверие разработчиков.
- С помощью приложения
На основе применения рынок 3D-печатных спутников сегментирован на связь, наблюдение Земли, навигацию, демонстрацию технологий и другие. Сегмент связи доминировал в категории приложений с долей 46,83% в 2025 году, чему способствовало увеличение развертывания спутниковых созвездий и геостационарных платформ, которые полагаются на печатные радиочастотные, структурные и тепловые компоненты. Операторы ищут более легкие полезные нагрузки и более быстрое производство, чтобы снизить затраты на запуск и производство. Аддитивное производство позволяет интегрировать конструкции антенн и компактные структуры полезной нагрузки. Растущий спрос на широкополосную связь, услуги прямого доступа к устройствам и безопасную правительственную связь еще больше усиливает внедрение коммерческих и суверенных программ.
Сегмент наблюдения Земли, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 28,94% с 2026 по 2033 год, что обусловлено растущим спросом на компактные, быстро производимые спутники визуализации и дистанционного зондирования. Печатные структуры могут уменьшить массу и ускорить производство многоспутниковых созвездий, которые улучшают скорость повторного посещения. Интеграция бортового искусственного интеллекта, мультисенсорных полезных нагрузок и пользовательских монтажных конструкций увеличивает потребность в гибком дизайне. Приложения включают сельское хозяйство, морской мониторинг, реагирование на стихийные бедствия и оборонную разведку. Падение затрат на запуск с помощью миссий rideshare создает дополнительный спрос, в то время как более короткое время сборки помогает операторам быстро реагировать на растущие потребности клиентов в данных.
- Конечный пользователь
На основе конечного пользователя рынок 3D-печатных спутников сегментирован на коммерческий, государственный и оборонный, а также академический и исследовательский. Коммерческий сегмент доминировал в категории конечных пользователей с долей 52,44% в 2025 году, чему способствовало увеличение инвестиций в спутниковые группировки, орбитальные услуги и космические предприятия, управляемые данными. Коммерческие операторы отдают приоритет низкой стоимости, быстрой доставке и масштабируемому производству, что соответствует возможностям аддитивного производства. Печатные компоненты помогают уменьшить массу, время сборки и затраты на запуск. Растущее участие частных производителей и запуски rideshare увеличивают число миссий, которые принимают печатные детали, в то время как установленные экосистемы поставщиков улучшают доступ к готовым к полетам компонентам.
Сегмент правительственной и оборонной промышленности, по прогнозам, продемонстрирует самый быстрый рост на уровне 29,15% с 2026 по 2033 год, что обусловлено увеличением инвестиций в суверенные космические возможности, безопасную связь и спутниковые программы быстрого реагирования. Оборонные агентства ценят аддитивное производство для более быстрого производства, устойчивости цепочки поставок и индивидуальных полезных нагрузок. Печатные антенны и конструктивные части проходят квалификацию для военных миссий связи и наблюдения. Растущее государственное финансирование национальной космической инфраструктуры создает дополнительные возможности, в то время как квалификационные стандарты и требования безопасности остаются важными соображениями для развертывания в рамках критически важных программ.
В каком регионе самая большая доля рынка 3D-печатных спутников
- Северная Америка доминировала на рынке 3D-печатных спутников с самой большой долей выручки в 41,62% в 2025 году, чему способствовала сильная коммерческая космическая база, крупные оборонные спутниковые программы и раннее внедрение аддитивного производства в летное оборудование.
- Регион также выигрывает от присутствия известных производителей спутников, поставщиков аддитивного производства и государственных космических агентств, а также от высокого спроса на легкие спутники связи и наблюдения Земли. Растущее использование печатных компонентов в созвездиях, оборонных программах и демонстрациях в космосе продолжает укреплять позиции Северной Америки на мировом рынке.
3D-печатный спутниковый рынок США Insight
Рынок 3D-печатных спутников в США демонстрирует сильный рост из-за растущего развертывания спутниковых группировок, программ модернизации обороны и быстрого внедрения аддитивного производства в коммерческих космических компаниях. Зрелая аэрокосмическая экосистема страны, наряду с растущей интеграцией печатных конструкций, антенн и деталей двигателей в летное оборудование, стимулирует спрос на легкие и быстро производимые спутники. Кроме того, растущий акцент на квалификационных стандартах НАСА, доступе к запуску и устойчивости внутренних цепочек поставок ускоряет внедрение 3D-печатных компонентов в правительственных и коммерческих миссиях.
Азиатско-Тихоокеанский рынок 3D-печатных спутников
Ожидается, что рынок 3D-печатных спутников в Азиатско-Тихоокеанском регионе будет быстро расти благодаря расширению национальных космических программ, увеличению запусков малых спутников и увеличению инвестиций в аддитивное производство в таких странах, как Китай, Индия и Япония. Растущий спрос на недорогие спутники, местные запуски и спутниковые возможности, а также поддерживаемые правительством космические стартапы поддерживают расширение регионального рынка. Кроме того, сильная производственная база региона и растущее сотрудничество между разработчиками спутников и поставщиками аддитивного производства ускоряют спрос на печатные компоненты спутников.
Японский 3D-печатный спутниковый рынок
Японский рынок 3D-печатных спутников демонстрирует устойчивый рост благодаря растущим инвестициям в безопасную спутниковую связь, разработку малых спутников и передовые технологии производства. Космические агентства, оборонные организации и производители электроники все чаще используют печатные антенны и легкие конструкции для высокоточных полезных нагрузок. Кроме того, высокий спрос на надежность, компактную конструкцию и возможности внутренних цепочек поставок, включая международные партнерские отношения для разработки фазированных антенных решеток, также способствует росту рынка в Японии.
Китайский 3D-печатный спутниковый рынок
Китайский рынок 3D-печатных спутников быстро растет благодаря расширению национальных созвездий, крупномасштабному аэрокосмическому производству и растущему внедрению аддитивного производства для легких спутниковых структур. Растущее использование металлопечати в научно-исследовательских институтах, государственных космических предприятиях и коммерческих спутниковых стартапах значительно повышает спрос на рынке. Кроме того, сильное отечественное производство принтеров и материалов, увеличение частоты запуска и быстрое развитие спутниковых программ на низкой околоземной орбите позиционируют Китай как ключевой растущий рынок для печатных спутниковых решений в Азиатско-Тихоокеанском регионе.
3D-печатный спутниковый рынок Великобритании Insight
Рынок 3D-печатных спутников в Великобритании переживает устойчивый рост, чему способствует увеличение инвестиций в производство малых спутников, космические стартапы и передовые инженерные возможности. Научно-исследовательские учреждения, оборонные организации и коммерческие разработчики спутников все чаще используют аддитивное производство для сокращения циклов разработки и уменьшения массы компонентов. Кроме того, растущее участие в программах Европейского космического агентства, внутренних инициативах по запуску и партнерствах в области точного производства поддерживает более широкое внедрение 3D-печатных спутниковых компонентов в Великобритании.
3D-печатный спутниковый рынок Германии
Рынок 3D-печатных спутников в Германии неуклонно расширяется благодаря сильной промышленной базе страны, развитой экосистеме аддитивного производства и активному участию в европейских космических программах. Производители спутников, машиностроители и исследовательские институты все чаще используют печатные металлические детали для конструкций, двигателей и тепловых систем. Непрерывные достижения в области технологии термоядерного синтеза порошковых кроватей, инженерии материалов и обеспечения качества наряду с акцентом Германии на точность и сертификацию способствуют дальнейшему росту рынка в стране.
Каковы основные компании на рынке 3D-печатных спутников
Индустрия 3D-печатных спутников в основном возглавляется известными компаниями, в том числе:
- SWISSto12 SA(Швейцария)
- Обсуждение Thales Alenia Space(Франция)
- Airbus SE(Нидерланды)
- Lockheed Martin Corporation(США)
- Sidus Space, Inc.(США)
- Northrop Grumman Corporation (США)
- Компания Boeing (США)
- Sierra Space Corporation (США)
- Redwire Corporation (США)
- Mitsubishi Electric Corporation (Япония)
- OHB SE (Германия)
- Beyond Gravity (Швейцария)
- MDA Space Ltd. (Канада)
- EOS GmbH (Германия)
- Nikon SLM Solutions AG (Германия)
- Stratasys Ltd. (Израиль)
- 3D Systems, Inc. (США)
- Velo3D, Inc. (США)
- Oerlikon AG (Швейцария)
- Colibrium Additive (США)
Каковы последние разработки на рынке 3D-печатных спутников
- В сентябре 2026 года SWISSto12 объявила о стратегическом партнерстве с Mitsubishi Electric Corporation, в том числе о контракте на разработку передовых фазированных антенных решеток для программы безопасной спутниковой связи GEO японского правительства. Соглашение основывается на растущем внедрении технологии полезной нагрузки HummingLink на основе 3D-печати SWISSto12 и ее небольшой геостационарной платформы HummingSat, что поддерживает дальнейшее развитие спутниковых полезных нагрузок аддитивного производства.
- В июле 2026 года SWISSto12 привлекла 70 миллионов долларов США в рамках раунда финансирования серии C для расширения производственных и интеграционных мощностей для своей геостационарной спутниковой платформы HummingSat и антенны HummingLink. Компания сообщила о семи контрактах HummingSat с операторами, включая SES и Viasat, и более 2000 своих решений на орбите, поддерживая расширение производства спутников с 3D-печатью.
- В январе 2026 года SWISSto12 получила около 73 миллионов евро (около 84,8 миллиона долларов США) в виде финансирования от государств-членов Европейского космического агентства для ускорения развития и индустриализации своей платформы HummingSat, масштабирования производственных мощностей и продвижения технологий фазированных антенн для малой, средней и геостационарной орбитальной полезной нагрузки, укрепляя возможности Европы в аддитивном производстве спутникового оборудования.
- В марте 2025 года Sidus Space объявила об успешном запуске, развертывании и эксплуатации LizzieSat-3 на низкой околоземной орбите в рамках миссии SpaceX Transporter-13 rideshare. Спутник присоединился к LizzieSat-1 и LizzieSat-2, которые находятся на орбите с марта 2024 года и декабря 2024 года соответственно, расширив многоцелевое созвездие, построенное на гибридной 3D-печатной спутниковой шине с бортовой обработкой данных искусственного интеллекта.
- В январе 2024 года Европейское космическое агентство запустило первый металлический 3D-принтер на Международную космическую станцию на борту миссии по пополнению запасов Cygnus NG-20. Разработанный консорциумом Airbus Defence and Space, принтер весом 180 кг использует проволоку из нержавеющей стали и мощный лазер и был разработан для производства четырех образцов, чтобы охарактеризовать, как микрогравитация влияет на металлическую печать, поддерживая развитие производства в космосе.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











