


Глобальная сегментация рынка дефицита кислой липазы по типу (болезнь Вольмана, болезнь накопления холестериловых эфиров (БХЭ) и другие), типу лечения (медикаментозное лечение, трансплантация гемопоэтических стволовых клеток, ферментозаместительная терапия и другие), способу введения (пероральный и парентеральный), конечным пользователям (больницы, домашний уход, специализированные клиники и другие), каналам сбыта (больничные аптеки, онлайн-аптеки, розничные аптеки и другие) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка дефицита кислотной липазы и темпы роста
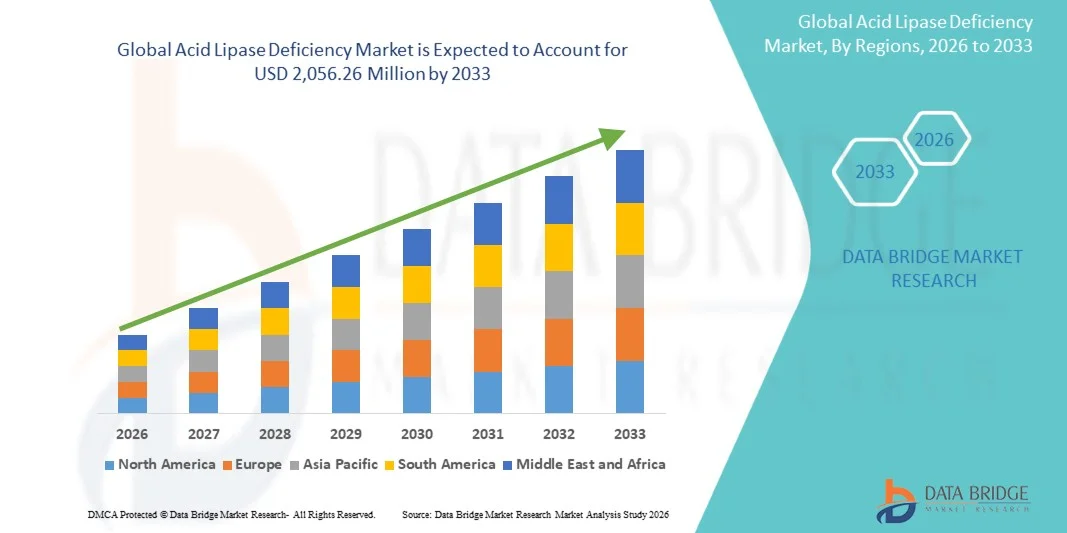
- Согласно анализу Data Bridge Market Research, глобальный размер рынка дефицита кислотной липазы был оценен как873,21 млн долларов США в 2025 годуОжидается, что он достигнет2 056,26 млн долларов США к 2033 году, вCAGR 11,30%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей осведомленностью и диагностикой редких метаболических расстройств, а также достижениями в области обмена веществ.заместительная ферментная терапияразработка орфанных препаратов, что приводит к улучшению доступности лечения в специализированных медицинских учреждениях
- Кроме того, растут инвестиции в исследования редких заболеваний, создаются благоприятные нормативные рамки для орфанных препаратов и расширяются программы поддержки пациентов.таргетная терапиякак предпочтительный подход к лечению дефицита липазы кислоты. Эти факторы ускоряют внедрение инновационных методов лечения, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):873,21 млн. долларов США
- Ожидаемая рыночная стоимость (2033):USD 2 056,26 млн.
- Прогноз CAGR (2026–2033):11.30%
Анализ рынка дефицита кислотной липазы
- Кислотный дефицит липазы, редко наследуемыйнарушение обмена веществвызванный мутациями в гене LIPA, приводит к накоплению холестерильных эфиров и триглицеридов в жизненно важных органах, таких как печень, селезенка и кровеносные сосуды. Состояние включает в себя тяжелые инфантильные формы, такие как болезнь Волмана и более поздние формы, такие как болезнь хранения холестерина, что делает эффективную диагностику и лечение необходимыми для улучшения выживаемости и качества жизни.
- Растущий спрос на терапию в первую очередь подпитывается повышением осведомленности о редких генетических нарушениях, улучшением диагностических методов и растущей доступностью специфических для заболевания методов лечения, таких как Sebelipase alfa, первая одобренная заместительная ферментная терапия, которая непосредственно нацелена на основной дефицит фермента.
- Северная Америка доминировала на рынке дефицита кислотной липазы с самой большой долей дохода в 39,4% в 2025 году, поддерживаемой сильной инфраструктурой здравоохранения, расширенными возможностями генетического тестирования и благоприятной политикой в отношении сиротских наркотиков. Соединенные Штаты продолжают лидировать в региональном росте благодаря расширенным программам скрининга новорожденных и доступу к специализированным центрам лечения редких заболеваний.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке дефицита кислотной липазы в течение прогнозируемого периода благодаря улучшению инфраструктуры здравоохранения, повышению осведомленности о редких заболеваниях и расширению доступа к генетическим скринингам и специализированным лечебным учреждениям.
- Сегмент заместительной ферментной терапии доминировал на рынке дефицита кислотной липазы с долей рынка 58,6% в 2025 году, что обусловлено его способностью непосредственно заменять дефицитный фермент, улучшать липидный метаболизм и значительно снижать прогрессирование заболевания, что делает его основным вариантом лечения для пациентов с диагнозом этого редкого метаболического расстройства.
Сегментация рынка дефицита кислотной липазы
|
Атрибуты |
Дефицит кислотной липазы - ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке дефицита кислотной липазы
«Развитие терапии замещения ферментов и инновации в лечении редких заболеваний»
- Значительной и ускоряющейся тенденцией на мировом рынке дефицита кислотной липазы является растущее продвижение в целевых методах лечения, особенно ферментозаместительной терапии (ERT) и инновационных биологических препаратах, предназначенных для устранения основного дефицита ферментов, ответственных за болезнь. Эти терапевтические разработки значительно улучшают результаты лечения и расширяют возможности ухода за пациентами с редкими метаболическими нарушениями.
- Например, Alexion Pharmaceuticals разработала Sebelipase alfa, заместительную ферментную терапию, одобренную для лечения дефицита лизосомальной кислоты липазы, которая помогает уменьшить накопление эфиров холестерина и триглицеридов в жизненно важных органах и улучшает выживаемость пациентов и управление заболеваниями.
- Терапевтические инновации в лечении редких заболеваний позволяют разрабатывать биологические препараты следующего поколения и точные методы лечения, направленные на улучшение долгосрочного контроля заболеваний и снижение осложнений, таких как фиброз печени и сердечно-сосудистые риски, связанные с накоплением липидов. Например, новые исследования изучают генные подходы и улучшенные биологические составы для повышения терапевтических результатов и приверженности лечению.
- интеграция передовых диагностических технологий, в том числегенетическое тестированиеСкрининг на основе биомаркеров позволяет более раннее выявление и более точную идентификацию заболевания. Благодаря улучшенным диагностическим возможностям медицинские работники могут начать лечение раньше и более эффективно контролировать прогрессирование заболевания, что приводит к улучшению управления пациентами и клинических результатов.
- Эта тенденция к более продвинутым и целенаправленным подходам к лечению коренным образом меняет управление редкими метаболическими расстройствами. Следовательно, такие компании, как Amicus Therapeutics и Pfizer Inc. расширяют свои инициативы по исследованию редких заболеваний, чтобы изучить новые терапевтические решения и поддержать разработку следующего поколения методов лечения лизосомных нарушений хранения.
- Спрос на инновационные методы лечения редких метаболических заболеваний быстро растет в специализированных медицинских центрах и научно-исследовательских учреждениях, поскольку поставщики медицинских услуг и фармацевтические компании отдают приоритет прецизионной медицине и улучшают результаты лечения пациентов при сверхредких генетических состояниях.
- Растущие инвестиции глобальных фармацевтических компаний в программы разработки лекарств от редких заболеваний еще больше способствуют инновациям в технологиях замены ферментов и генной терапии. Эти инвестиции позволяют разрабатывать более эффективные и долгосрочные методы лечения пациентов с дефицитом кислотной липазы.
Динамика рынка дефицита кислотной липазы
водитель
«Повышение осведомленности о редких заболеваниях и расширение доступности лечения»
- Растущая осведомленность о редких генетических нарушениях среди медицинских работников и пациентов, наряду с расширением доступности целевых методов лечения, является важным фактором растущего спроса на методы лечения, направленные на устранение дефицита кислотной липазы.
- Например, в мае 2024 года Alexion Pharmaceuticals, дочерняя компания AstraZeneca, продолжила глобальные инициативы по расширению доступа к альфа-терапии себелипазой с помощью программ лечения редких заболеваний и инициатив по поддержке пациентов. Ожидается, что такие стратегии ключевых компаний будут стимулировать рост рынка лечения дефицита липазы в прогнозируемый период.
- По мере того, как системы здравоохранения улучшают диагностические возможности и технологии генетического скрининга, все больше пациентов точно диагностируются с редкими метаболическими нарушениями, которые ранее были недостаточно диагностированы или неправильно идентифицированы, что приводит к увеличению спроса на специфичные для заболевания методы лечения и специализированную медицинскую помощь.
- Кроме того, правительственные инициативы по поддержке разработки орфанных лекарств и программ лечения редких заболеваний поощряют фармацевтические компании инвестировать в исследования и инновации, ускоряя разработку новых методов лечения и улучшая доступ к лечению для пациентов во всем мире.
- Растущее сотрудничество между научно-исследовательскими институтами, биотехнологическими компаниями и организациями здравоохранения еще больше поддерживает достижения в области исследований редких заболеваний, способствуя улучшению стратегий лечения и расширению терапевтических трубопроводов для лизосомных нарушений хранения.
- Расширение программ скрининга новорожденных в нескольких странах помогает выявлять редкие нарушения обмена веществ на ранней стадии, что позволяет своевременно проводить медицинское вмешательство и улучшать долгосрочные результаты лечения пациентов. Ранняя диагностика значительно увеличивает спрос на таргетную терапию
- Растущие инвестиции в биотехнологии и точную медицину также стимулируют разработку инновационных решений для лечения редких генетических заболеваний. Эти инвестиции укрепляют исследовательские трубопроводы и поддерживают коммерциализацию новых методов лечения на мировом рынке.
Сдержанность/вызов
«Ограниченное количество пациентов и высокие затраты на лечение»
- Редкость дефицита кислотной липазы и ограниченная популяция пациентов представляют собой серьезную проблему для расширения рынка лечения. Поскольку заболевание затрагивает относительно небольшое количество людей во всем мире, фармацевтические компании сталкиваются с трудностями при проведении крупных клинических испытаний и достижении широкого коммерческого внедрения методов лечения.
- Например, разработка и коммерциализация заместительной терапии ферментами, такой как Sebelipase alfa, включает в себя обширные инвестиции в исследования, специализированные производственные процессы и строгие нормативные требования, которые способствуют высокой стоимости лечения пациентов и систем здравоохранения.
- Решение этих проблем требует постоянных инвестиций в кампании по информированию о редких заболеваниях, улучшения диагностических возможностей и вспомогательных механизмов возмещения, которые могут помочь сделать лечение более доступным для пациентов в разных регионах. Фармацевтические компании и поставщики медицинских услуг все чаще работают вместе над расширением программ доступа пациентов и регистров редких заболеваний.
- Кроме того, высокая стоимость передовых биологических методов лечения может создать барьеры для систем здравоохранения в развивающихся регионах, где структуры возмещения и специализированная инфраструктура лечения все еще могут быть ограничены. Это финансовое бремя может замедлить темпы усыновления и ограничить доступ пациентов к жизненно важным методам лечения.
- Преодоление этих проблем за счет улучшения финансирования здравоохранения для лечения редких заболеваний, расширения инициатив по поддержке пациентов и дальнейших достижений в области биотехнологии будет иметь важное значение для поддержания долгосрочного роста рынка лечения дефицита кислотной липазы.
- Ограниченная осведомленность медицинских работников в определенных регионах может привести к задержке диагностики и неправильной классификации симптомов, что может замедлить идентификацию подходящих пациентов и уменьшить немедленное принятие доступных методов лечения.
- Кроме того, сложные пути одобрения регулирующих органов и строгие требования к соблюдению орфанных препаратов могут продлить сроки разработки и увеличить затраты для фармацевтических компаний, стремящихся внедрить новые методы лечения на рынок.
Рынок дефицита кислотной липазы
Рынок сегментирован на основе типа, типа лечения, маршрута администрирования, конечных пользователей и канала распространения.
- По типу
Исходя из типов, рынок дефицита кислотной липазы сегментирован на болезнь Вольмана, болезнь хранения холестериновых эфиров (CESD) и другие. Сегмент Cholesteryl Ester Storage Disease (CESD) доминировал на рынке с самой большой долей рынка в 2025 году, в первую очередь из-за его сравнительно более высокой распространенности среди пациентов с дефицитом лизосомной кислоты. CESD обычно проявляется позже в детстве или в зрелом возрасте, позволяя более широкое окно для диагностики и лечения по сравнению с инфантильными формами. Пациенты с CESD часто нуждаются в долгосрочном терапевтическом лечении, включая заместительную ферментную терапию и препараты для снижения уровня липидов, что увеличивает спрос на лечение. Кроме того, повышение осведомленности среди медицинских работников и достижения в области генетического тестирования способствовали улучшению показателей диагностики CESD. В результате более длительная продолжительность заболевания и текущие требования к управлению значительно способствовали росту этого сегмента на общем рынке.
Ожидается, что сегмент болезни Вулмана будет наблюдать самые быстрые темпы роста в течение прогнозируемого периода, что обусловлено увеличением внимания к ранней диагностике и улучшением доступности лечения тяжелых инфантильных форм заболевания. Болезнь Волмана является редким и опасным для жизни состоянием, которое обычно присутствует в младенчестве и требует немедленного медицинского вмешательства. Недавние разработки в области заместительной терапии ферментами значительно улучшили результаты выживаемости и перспективы лечения для пострадавших детей. Растущая осведомленность среди педиатров и программ генетического скрининга также способствуют более ранней идентификации случаев заболевания. Кроме того, расширение инициатив по скринингу новорожденных в ряде стран поддерживает раннее выявление и начало лечения. Ожидается, что эти факторы ускорят рост сегмента болезни Вулмана в ближайшие годы.
- Тип лечения
На основе типа лечения рынок сегментирован на лекарства, трансплантацию гемопоэтических стволовых клеток, ферментозаместительную терапию и другие. Сегмент ферментозаместительной терапии (ERT) доминировал на рынке с самой большой долей выручки 58,6% в 2025 году, в основном потому, что он непосредственно устраняет основной дефицит ферментов, ответственных за болезнь. Терапия ERT, такая как Sebelipase alfa, помогает восстановить отсутствующий фермент лизосомальной кислоты липазы, что позволяет расщеплять накопленные липиды в таких органах, как печень и селезенка. Этот подход к лечению показал значительные клинические преимущества, включая улучшение функции печени и снижение накопления липидов. Наличие регулирующих разрешений и растущее принятие врача еще больше укрепили доминирование этого сегмента. Кроме того, программы поддержки пациентов и инициативы по расширению доступа фармацевтических компаний помогли увеличить доступность лечения во всем мире. Эти факторы в совокупности способствуют сильной доле рынка, удерживаемой ферментозаместительной терапией.
Ожидается, что сегмент трансплантации гемопоэтических стволовых клеток будет наблюдать самый быстрый рост в течение прогнозируемого периода, в первую очередь из-за его потенциала для обеспечения долгосрочных терапевтических преимуществ в некоторых тяжелых случаях. Этот подход к лечению направлен на восстановление функционального производства ферментов путем замены дефектных клеток здоровыми донорскими стволовыми клетками. Хотя процедуры трансплантации связаны с более высокой сложностью и рисками, достижения в области методов трансплантации и поддерживающего ухода улучшили результаты лечения пациентов. Расширение исследований по изучению терапии стволовыми клетками редких метаболических заболеваний также способствует принятию этого метода лечения. Кроме того, все большее число специализированных центров трансплантации во всем мире улучшает доступ пациентов к передовым методам лечения. Ожидается, что эти факторы будут стимулировать рост сегмента трансплантации гемопоэтических стволовых клеток.
- По маршруту администрации
На основе пути введения рынок дефицита кислотной липазы сегментирован на пероральный и парентеральный. Парентеральный сегмент доминировал на рынке с самой большой долей дохода в 2025 году из-за широкого использования инъекционных методов лечения, особенно ферментозаместительных методов лечения, вводимых внутривенно. Парентеральное введение обеспечивает прямую доставку терапевтического фермента в кровоток, что позволяет эффективно распределять пораженные органы. Многие из одобренных в настоящее время методов лечения лизосомальных нарушений хранения требуют внутривенной инфузии, что способствовало доминированию этого сегмента. Больницы и специализированные клиники обычно проводят эти процедуры под медицинским наблюдением для обеспечения безопасности пациентов. Кроме того, парентеральная терапия позволяет точно дозировать и контролировать в течение циклов лечения. Эти факторы способствовали дальнейшему доминированию парентерального пути управления на рынке.
Ожидается, что пероральный сегмент будет отмечен самыми быстрыми темпами роста в течение прогнозируемого периода, чему будет способствовать увеличение исследований, направленных на разработку удобных и удобных для пациента вариантов лечения. Пероральные препараты, как правило, легче вводить и улучшать приверженность лечению среди пациентов, требующих длительной терапии. Фармацевтические компании изучают новые лекарственные препараты и препараты для снижения уровня липидов, которые могут быть доставлены перорально для управления симптомами и осложнениями заболеваний. Улучшение удобства пациентов и снижение потребности в посещениях больниц также способствуют росту спроса на варианты лечения полости рта. Кроме того, пероральная терапия может снизить расходы на здравоохранение по сравнению с внутривенным лечением. Ожидается, что эти факторы будут способствовать быстрому расширению сегмента устного администрирования.
- Конечными пользователями
На базе конечных пользователей рынок сегментирован на больницы, домашнюю помощь, специализированные клиники и другие. Сегмент больниц доминировал на рынке с наибольшей долей доходов в 2025 году из-за наличия специализированных диагностических учреждений и передовой инфраструктуры лечения, необходимой для лечения редких метаболических расстройств. Больницы часто служат первичными лечебными центрами для пациентов, получающих ферментозаместительную терапию и другие комплексные вмешательства. Наличие многопрофильных медицинских бригад, включая гепатологов, генетических специалистов и педиатров, поддерживает комплексный уход за пациентами. Кроме того, больницы предоставляют доступ к передовым лабораторным услугам и технологиям визуализации, необходимым для точной диагностики и мониторинга заболеваний. Многие пациенты с редкими заболеваниями первоначально диагностируются в больницах, что еще больше усиливает доминирование сегмента. Эти факторы в совокупности способствуют лидирующим позициям больниц на рынке.
Ожидается, что в сегменте специализированных клиник будет наблюдаться самый быстрый рост в течение прогнозируемого периода, обусловленный растущим созданием специализированных центров лечения редких заболеваний. Специализированные клиники часто фокусируются на конкретных терапевтических областях и предоставляют индивидуальные планы лечения пациентов с генетическими или метаболическими нарушениями. Эти клиники предлагают специализированный опыт, передовые диагностические инструменты и текущие услуги по мониторингу заболеваний. Растущее сотрудничество между фармацевтическими компаниями и специализированными клиниками также улучшает доступ пациентов к инновационным методам лечения. Кроме того, более короткое время ожидания и целенаправленные модели ухода делают специализированные клиники привлекательным вариантом для пациентов, ищущих целевое лечение. Ожидается, что эти факторы ускорят рост в этом сегменте.
- Дистрибьюторский канал
На базе канала дистрибуции рынок сегментирован в больничную аптеку, онлайн-аптеку, розничную аптеку и другие. Сегмент больничных аптек доминировал на рынке с самой большой долей выручки в 2025 году из-за специализированных требований к обработке ферментозаместительной терапии и других биологических методов лечения. Многие из этих методов лечения требуют контролируемых условий хранения и введения под медицинским наблюдением, что делает больничные аптеки основным каналом распространения. Больницы также поддерживают прямые отношения с фармацевтическими производителями, чтобы обеспечить стабильные поставки дорогостоящих лекарств от редких заболеваний. Кроме того, медицинские работники обычно управляют графиками лечения и дозированием в больницах. Эти факторы способствуют сильному доминированию больничных аптек на рынке дефицита кислотной липазы.
Ожидается, что в сегменте онлайн-аптек будут наблюдаться самые быстрые темпы роста в течение прогнозируемого периода из-за растущей цифровизации в медицинских услугах и растущего предпочтения пациентов удобному доступу к лекарствам. Онлайн-аптеки предоставляют пациентам легкий заказ, услуги доставки на дом и улучшенную доступность лекарств, особенно для тех, кто нуждается в длительном лечении. Расширение платформ телемедицины и цифрового здравоохранения способствует дальнейшему росту онлайн-распределения лекарственных средств. Кроме того, в ряде регионов поощряется внедрение усовершенствованных логистических сетей и нормативно-правовая поддержка цифровых аптечных услуг. Ожидается, что эти факторы будут стимулировать быстрый рост сегмента онлайн-аптек в ближайшие годы.
Региональный анализ рынка дефицита кислотной липазы
- Северная Америка доминировала на рынке дефицита кислотной липазы с самой большой долей дохода в 39,4% в 2025 году, поддерживаемой сильной инфраструктурой здравоохранения, расширенными возможностями генетического тестирования и благоприятной политикой в отношении сиротских наркотиков.
- Поставщики медицинских услуг в регионе настоятельно подчеркивают раннюю диагностику, специализированные программы лечения и передовые терапевтические подходы, такие как Sebelipase alfa, которые помогают управлять накоплением липидов и улучшать результаты лечения пациентов.
- Это широкое распространение также поддерживается передовой инфраструктурой здравоохранения, сильным финансированием исследований редких заболеваний и поддерживающими правилами приема сиротских лекарств, а также присутствием крупных фармацевтических компаний и специализированных лечебных центров, устанавливающих целевые методы лечения в качестве предпочтительного варианта лечения для пациентов в регионе.
Американский рынок дефицита кислотной липазы
Рынок дефицита кислотной липазы в Соединенных Штатах занял самую большую долю дохода в 80% в 2025 году в Северной Америке, чему способствовала высокая осведомленность о редких генетических нарушениях и наличие передовой инфраструктуры здравоохранения. Медицинские работники все чаще отдают приоритет ранней диагностике и целенаправленным подходам к лечению лизосомальных нарушений хранения. Растущая доступность заместительной терапии ферментами и поддерживающей политики возмещения дополнительно продвигает рынок. Кроме того, расширение инициатив по исследованию редких заболеваний и присутствие ведущих биотехнологических и фармацевтических компаний вносят значительный вклад в расширение рынка.
Европейское исследование рынка дефицита кислотной липазы
Ожидается, что европейский рынок дефицита кислотной липазы будет расширяться при существенном CAGR в течение прогнозируемого периода, в первую очередь за счет повышения осведомленности о редких метаболических нарушениях и поддерживающей нормативной базы для орфанных препаратов. Рост программ генетического скрининга в сочетании с достижениями в диагностических технологиях способствует выявлению и лечению пациентов с этим заболеванием. Европейские системы здравоохранения также делают акцент на раннем вмешательстве и улучшают стратегии управления пациентами. В регионе наблюдается значительный рост программ лечения редких заболеваний, при этом специализированные центры сосредоточены на метаболических и генетических нарушениях.
Британский рынок дефицита кислотной липазы
Ожидается, что рынок дефицита кислотной липазы в Соединенном Королевстве в течение прогнозируемого периода будет расти на примечательном уровне CAGR, что обусловлено расширением исследовательских инициатив по редким заболеваниям и улучшением доступа пациентов к специализированным медицинским услугам. Кроме того, повышение осведомленности среди медицинских работников о ранней диагностике и лечении лизосомальных нарушений хранения способствует внедрению передовых методов лечения. Ожидается, что сильная нормативная поддержка страны в разработке орфанных лекарств и программах помощи пациентам будет продолжать стимулировать рост рынка.
Немецкое исследование рынка дефицита кислотной липазы
Ожидается, что в течение прогнозируемого периода рынок дефицита кислотной липазы в Германии будет расширяться при значительном CAGR, чему будет способствовать повышенное внимание к генетическим исследованиям и передовым диагностическим возможностям. Хорошо развитая инфраструктура здравоохранения Германии в сочетании с ее сильным акцентом на медицинские инновации поддерживает выявление и лечение редких метаболических расстройств. Наличие специализированных лечебных центров и научно-исследовательских учреждений также способствует росту рынка. Кроме того, интеграция передовых диагностических технологий и подходов точной медицины улучшает результаты лечения пациентов и способствует расширению рынка.
Азиатско-Тихоокеанский рынок дефицита кислотной липазы
Рынок дефицита кислотной липазы в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в период с 2026 по 2033 год, что обусловлено улучшением инфраструктуры здравоохранения, повышением осведомленности о редких генетических нарушениях и расширением доступа к передовым диагностическим технологиям в таких странах, как Китай, Япония и Индия. Растущее внимание региона к лечению редких заболеваний, поддерживаемое правительственными инициативами и расширением инвестиций в здравоохранение, способствует ранней диагностике и лечению. Кроме того, расширение сотрудничества между международными фармацевтическими компаниями и региональными поставщиками медицинских услуг улучшает доступность инновационных методов лечения.
Японский рынок дефицита кислотной липазы
Рынок дефицита кислотной липазы в Японии набирает обороты благодаря передовой системе здравоохранения страны, сильному акценту на исследования редких заболеваний и растущему внедрению подходов точной медицины. Японский сектор здравоохранения уделяет большое внимание раннему выявлению и специализированному лечению метаболических расстройств. Растущая интеграция генетического тестирования и передовых диагностических инструментов в клиническую практику способствует лучшей идентификации заболеваний. Кроме того, правительственные инициативы по повышению осведомленности о редких заболеваниях и доступности лечения способствуют росту рынка.
Индийский рынок дефицита кислотной липазы
Рынок дефицита кислотной липазы в Индии составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется расширением инфраструктуры здравоохранения страны и повышением осведомленности о редких генетических нарушениях. Индия становится важным рынком для диагностики и лечения редких заболеваний благодаря улучшению доступа к генетическому тестированию и специализированной медицинской помощи. Правительственные инициативы, поддерживающие программы лечения редких заболеваний и создание специализированных центров метаболических расстройств, поощряют раннюю диагностику и принятие терапии. Растущее присутствие фармацевтических компаний и научно-исследовательских учреждений, специализирующихся на редких заболеваниях, способствует расширению рынка.
Доля рынка дефицита кислотной липазы
Индустрия дефицита кислотной липазы в основном возглавляется хорошо известными компаниями, в том числе:
- Alexion Pharmaceuticals, Inc. (США)
- AstraZeneca (Великобритания)
- Amgen Inc. (США)
- Pfizer Inc. (США)
- Takeda Pharmaceutical Company Limited (Япония)
- Санофи (Франция)
- Regeneron Pharmaceuticals, Inc. (США)
- Merck & Co., Inc. (США)
- Novartis AG (Швейцария)
- F. Hoffmann-La Roche Ltd (Швейцария)
- BioMarin Pharmaceutical Inc. (США)
- Ultragenyx Pharmaceutical Inc. (США)
- Chiesi Farmaceutici S.p.A. (Италия)
- Amicus Therapeutics, Inc. (США)
- Vertex Pharmaceuticals Incorporated (США)
- Eli Lilly & Company (США)
- Bayer AG (Германия)
- AbbVie Inc. (США)
- GSK plc (Великобритания)
- Teva Pharmaceutical Industries Ltd. (Израиль)
Каковы последние события на мировом рынке дефицита кислотной липазы
- В апреле 2025 года исследователи сообщили о прогрессе в разработке генной терапии дефицита лизосомной кислоты липазы с использованием вектора rAAV8 для доставки здоровой копии гена LAL в доклинических моделях. Исследование продемонстрировало многообещающий терапевтический потенциал у мышей, показывая улучшение липидного метаболизма и симптомов заболевания, что указывает на потенциальный будущий лечебный подход за пределами заместительной терапии ферментами.
- В июне 2024 года Alexion Pharmaceuticals подтвердила свою приверженность обеспечению постоянного доступа к Sebelipase alfa для пациентов с поздним началом дефицита лизосомальной кислоты липазы, заявив о своей уверенности в клинических преимуществах терапии и постоянных усилиях по поддержанию программ устойчивого доступа к лечению в Великобритании.
- В декабре 2023 года Национальный институт здравоохранения и совершенствования медицинской помощи (NICE) выпустил положительную рекомендацию для Sebelipase alfa (Kanuma) для лечения пациентов с болезнью Вольмана, что позволило расширить доступ к этой жизненно важной заместительной терапии ферментами через Национальную службу здравоохранения Великобритании. Это решение значительно улучшило доступность лечения для пациентов с тяжелой недостаточностью липазы инфантильной кислоты.
- В феврале 2023 года клинические результаты показали, что двухнедельное дозирование альфа-себелипазы может обеспечить улучшенные результаты для детей, страдающих болезнью Вольмана, наиболее тяжелой формой дефицита кислотной липазы. Исследователи сообщили, что увеличение частоты дозирования может помочь стабилизировать прогрессирование заболевания и улучшить выживаемость у пациентов с тяжелыми заболеваниями.
- В декабре 2021 года долгосрочные клинические исследования, оценивающие альфа-терапию себелипазой, продемонстрировали устойчивое улучшение выживаемости, роста и биохимических маркеров у пациентов с болезнью Вольмана во время длительного наблюдения. Полученные результаты укрепили долгосрочную эффективность ферментозаместительной терапии в управлении дефицитом лизосомной кислоты липазы.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











