


Global Acoustic Neuroma Market Segmentation, By Treatment Type (Medicines, Radiation Therapy, and Surgery), Route of Administration (Oral, Parenteral, and Others), End-Users (Hospitals, Homecare, Specialty Clinics, and Others), Distribution Channel (Hospital Pharmacy, Online Pharmacy, and Retail Pharmacy)- Industry Trends and Forecast to 2033
Каков размер рынка акустической нейромы и темпы роста
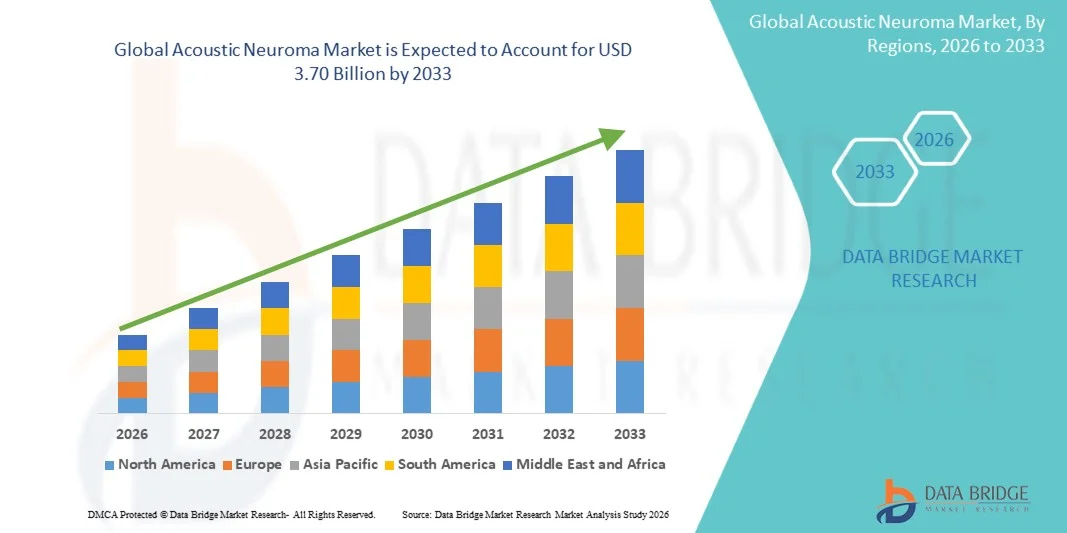
- Согласно анализу Data Bridge Market Research, глобальный размер рынка акустической невромы был оценен как2,08 млрд долларов в 2025 годуОжидается, что он достигнет3,70 млрд долларов к 2033 году, вCAGR 7.50%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен увеличением распространенности улучшений акустической невромы в технологиях диагностической визуализации и достижениями в обоих направлениях.минимально инвазивная хирургияирадиохирургияметоды, которые улучшают раннее выявление и результаты лечения. Эти технологические достижения расширяют круг пациентов, нуждающихся в эффективной помощи.
- Кроме того, повышение осведомленности о неврологических расстройствах, рост гериатрической популяции, подверженной вестибулярным заболеваниям, и увеличение инвестиций в здравоохранение стимулируют спрос на улучшенные диагностические и терапевтические решения. Эти сходящиеся факторы ускоряют освоение инновационных вариантов лечения акустической невромы, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):2,08 млрд долларов
- Ожидаемая рыночная стоимость (2033):$3,70 млрд.
- Прогноз CAGR (2026-2033):7.50%
Каковы основные выводы рынка акустической нейромы
- Акустическая неврома, также известная как вестибулярная шваннома, относится к доброкачественным опухолям, которые развиваются на вестибулокохлеарном нерве, влияя на слух и равновесие. Диагностика и лечение основаны на передовых методах визуализации и хирургии, что делает раннее выявление и минимально инвазивные вмешательства все более важными для улучшения результатов лечения пациентов как на развитых, так и на развивающихся рынках здравоохранения.
- Растущий спрос на акустические методы лечения невромы в первую очередь подпитывается растущей распространенностью заболевания, прогрессом в лечении.МРТтехнологии радиотерапии и повышение осведомленности пациентов о преимуществах раннего вмешательства, а также растущие инвестиции в специализированные нейрохирургические учреждения и медицинскую инфраструктуру;
- Северная Америка доминировала на рынке акустической нейромы с самой большой долей дохода в 42,5% в 2025 году, что обусловлено передовой инфраструктурой здравоохранения, высоким уровнем осведомленности, ранним внедрением радиохирургии и минимально инвазивных методов и сильным присутствием ключевых игроков отрасли. В США наблюдался значительный рост объемов лечения из-за инноваций в хирургических устройствах, системах лучевой терапии.таргетная терапия
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке акустической нейромы в течение прогнозируемого периода, чему будет способствовать расширение доступа к здравоохранению, рост располагаемых доходов, улучшение диагностических возможностей и расширение нейрохирургических центров в городских районах.
- Сегмент хирургии доминировал на рынке акустической нейромы в 2025 году с долей 45,4%, что является крупнейшей частью рынка из-за его установленной эффективности в удалении опухолей, достижений в микрохирургии и растущего предпочтения минимально инвазивных процедур, которые сокращают время восстановления пациентов и улучшают результаты.
Сфера охвата и сегментация рынка акустической нейромы
|
Атрибуты |
Акустическая нейрома Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке акустической нейромы
Достижения в области минимально инвазивных и точных технологий лечения
- Значительной и ускоряющейся тенденцией на мировом рынке акустической нейромы является внедрение минимально инвазивных хирургических методов, стереотаксической радиохирургии (SRS) и точной лучевой терапии, которые улучшают результаты лечения при одновременном сокращении времени восстановления и послеоперационных осложнений.
- Например, технологии Gamma Knife® и CyberKnife® позволяют точно нацеливаться на опухоль, не повреждая окружающие здоровые ткани, что делает лечение более безопасным и доступным для пациентов. Аналогичным образом, микрохирургические подходы с роботизированной помощью все чаще используются для повышения хирургической точности.
- Достижения в области визуализации и навигационных технологий, таких как МРТ с высоким разрешением и интраоперационная нейронавигация, позволяют хирургам лучше визуализировать границы опухоли, сохранить функцию слуха и лицевого нерва и персонализировать планы лечения. Эти технологии также позволяют осуществлять постоянный мониторинг и раннее выявление рецидива опухоли.
- Интеграция междисциплинарного планирования лечения, сочетающего нейрохирургию, радиологию и онкологию, поддерживает ориентированный на пациента подход, повышая качество лечения и клинические результаты.
- Более широкое внедрение телемедицины и платформ дистанционного мониторинга позволяет пациентам в отдаленных регионах получать доступ к консультациям специалистов, последующим наблюдениям и вторым мнениям, тем самым улучшая приверженность лечению и результаты лечения.
- Эта тенденция к более точным, минимально инвазивным и технологическим вмешательствам коренным образом меняет ожидания пациентов в отношении акустического лечения невром. Следовательно, компании и больницы инвестируют в передовые платформы лечения и специализированные учебные программы для удовлетворения растущего спроса.
- Спрос на инновационные варианты лечения, которые сокращают время восстановления и улучшают долгосрочные результаты, быстро растет как на развитых, так и на развивающихся рынках здравоохранения, что обусловлено осведомленностью пациентов и расширением доступности передовых медицинских технологий.
Акустическая динамика рынка Neuroma
водитель
«Повышение распространенности и растущее осознание вестибулярных расстройств»
- Растущая распространенность акустической невромы и вестибулярной шванномы в сочетании с повышенной осведомленностью пациентов о преимуществах ранней диагностики и лечения является значительным фактором роста рынка.
- Например, больницы и специализированные центры расширяют свои нейрохирургические и радиохирургические услуги, чтобы разместить больше пациентов, ищущих эффективные вмешательства. Ожидается, что такие стратегии ключевых поставщиков медицинских услуг будут способствовать расширению рынка в течение прогнозируемого периода.
- По мере роста осведомленности пациенты все чаще ищут передовые диагностические инструменты, такие как МРТ, тесты на слух и вестибулярные оценки, которые помогают в раннем обнаружении и своевременном вмешательстве, улучшая результаты лечения.
- Кроме того, рост гериатрической популяции, которая более склонна к нарушениям баланса и неврологическим состояниям, стимулирует спрос на целевые хирургические и лучевые решения.
- Интеграция передовых протоколов лечения, междисциплинарного ухода и программ обучения пациентов также способствует более высоким темпам принятия и общему росту рынка.
- Увеличение государственного и частного финансирования программ неврологических исследований и лечения опухолей поддерживает расширение рынка, позволяя больницам приобретать передовое хирургическое и лучевое оборудование.
- Растущее сотрудничество между производителями устройств и поставщиками медицинских услуг расширяет доступ к инновационным технологиям лечения, учебным программам и инициативам по охвату пациентов, способствуя дальнейшему внедрению в регионах.
Сдержанность/вызов
«Высокая стоимость лечения и ограниченный доступ в развивающихся регионах»
- Относительно высокая стоимость современных хирургических и лучевых процедур для акустической невромы представляет собой проблему для более широкого внедрения на рынке, особенно в развивающихся странах или для незастрахованных пациентов.
- Например, лечение Гамма-ножом и Кибер-ножом может быть чрезмерно дорогостоящим, что ограничивает доступ для некоторых групп пациентов.
- Ограниченная доступность специализированных нейрохирургических центров и квалифицированных специалистов на развивающихся рынках ограничивает доступ пациентов к продвинутой медицинской помощи. Этот инфраструктурный разрыв может отсрочить диагностику и лечение, влияя на результаты.
- В то время как страховое покрытие и государственные программы здравоохранения постепенно улучшаются, предполагаемая премия за передовые методы лечения остается барьером для чувствительных к цене пациентов.
- Преодоление этих проблем за счет расширения инфраструктуры здравоохранения, экономически эффективных вариантов лечения и увеличения кампаний по повышению осведомленности имеет жизненно важное значение для устойчивого роста на рынке акустической нейромы.
- Сложные нормативные утверждения и требования к клиническим испытаниям новых медицинских устройств и методов лечения могут задержать запуск продукта и ограничить выход на рынок инновационных решений.
- Нежелание пациентов из-за страха перед операцией или побочными эффектами может препятствовать принятию традиционных методов лечения, что делает образование, консультирование и минимально инвазивные альтернативы решающими для расширения рынка.
Как сегментируется рынок акустической нейромы
Рынок сегментирован на основе типа лечения, пути введения, конечных пользователей и канала распределения.
- ByТип лечения
На основе типа лечения рынок акустической невромы сегментирован на лекарства, лучевую терапию и хирургию. Сегмент хирургии доминировал на рынке с самой большой долей дохода в 45,4% в 2025 году, что обусловлено его эффективностью в удалении опухолей и долгосрочном контроле. Хирургические вмешательства, включая микрохирургию и минимально инвазивные подходы, остаются предпочтительным выбором для пациентов с большими опухолями или тех, кто испытывает значительные симптомы. Больницы и специализированные нейрохирургические центры продолжают инвестировать в современное хирургическое оборудование, что делает хирургию широко доступной на развитых рынках. Хирурги отдают приоритет методам, которые сохраняют слух и функцию лицевого нерва, еще больше поддерживая доминирование сегмента. Кроме того, доверие пациентов к обычным хирургическим результатам в сочетании с повышением осведомленности о преимуществах раннего выявления усиливает спрос на хирургическое лечение.
Ожидается, что в сегменте лучевой терапии будет наблюдаться самый быстрый темп роста в 8,5% CAGR с 2026 по 2033 год, обусловленный растущим внедрением технологий стереотаксической радиохирургии (SRS), таких как гамма-нож и кибер-нож. Лучевая терапия предлагает минимально инвазивную альтернативу хирургии, особенно для пожилых пациентов или пациентов с сопутствующими заболеваниями. Повышение доступности на развивающихся рынках в сочетании с технологическими достижениями, которые повышают точность и уменьшают побочные эффекты, способствует внедрению. Предпочтение пациентов амбулаторным процедурам, сокращение времени восстановления и низкий риск осложнений еще больше ускоряют рост сегмента.
- По маршруту администрации
На основе пути администрирования рынок сегментирован на устный, парентеральный и другие. Пероральный путь доминировал на рынке в 2025 году с долей дохода 60%, в первую очередь из-за удобства и широкого принятия пероральных препаратов для лечения симптомов, подавления роста опухоли или дополнительной терапии наряду с хирургией и радиацией. Пероральные препараты, включая кортикостероиды и таргетную терапию, предлагают пациентам возможность управлять своим состоянием с минимальными нарушениями повседневной жизни. Больницы, специализированные клиники и учреждения по уходу на дому все чаще назначают пероральную терапию в качестве дополнения первой линии, что отражает их профиль безопасности и простоту введения. Приверженность пациента и предпочтение неинвазивных вариантов способствуют доминированию сегмента.
По прогнозам, в парентеральном сегменте будет наблюдаться самый быстрый темп роста 9% CAGR в течение 2026–2033 годов, чему способствуют новые инъекционные методы лечения, биологические препараты и новые целевые методы лечения акустической невромы. Эти методы лечения часто обеспечивают более высокую эффективность или улучшенное таргетирование опухоли по сравнению с пероральными препаратами. Растущее внедрение передовых систем доставки лекарств и расширение специализированных клиник, способных проводить парентеральное лечение, поддерживают этот рост. Парентеральные методы лечения особенно предпочтительны для пациентов с агрессивным ростом опухоли или тех, которые не подходят для операции или облучения.
- конечными пользователями
На базе конечных пользователей рынок сегментирован на больницы, домашнюю помощь, специализированные клиники и другие. Госпитальный сегмент доминировал на рынке с долей выручки 52% в 2025 году, что обусловлено наличием специализированных нейрохирургических отделений, передового оборудования для лучевой терапии и высококвалифицированных хирургов. Больницы служат основными лечебными центрами для хирургических и лучевых вмешательств, а также обеспечивают доступ к диагностической визуализации и последующему уходу. Высокое доверие пациентов, комплексные предложения услуг и многопрофильные модели ухода делают больницы предпочтительным выбором для лечения акустической невромы. Доминирование еще больше усиливается политикой возмещения и страховым покрытием, которые благоприятствуют уходу в больницах.
Ожидается, что в сегменте специализированных клиник будет наблюдаться самый быстрый рост на 10% CAGR с 2026 по 2033 год из-за увеличения числа центров неврологии и онкологии, ориентированных на амбулаторную лучевую терапию и последующий уход. Специализированные клиники обеспечивают удобный доступ, более короткое время ожидания и персонализированный уход, что делает их привлекательными для пациентов, ищущих минимально инвазивные или нехирургические вмешательства. Расширение сетей клиник в городских районах и партнерские отношения с поставщиками технологий для передовых диагностических инструментов еще больше стимулируют рост сегмента.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментирован в больничную аптеку, онлайн-аптеку и розничную аптеку. Сегмент больничных аптек доминировал на рынке с долей выручки 58% в 2025 году, так как большинство акустических методов лечения невром, особенно парентеральные препараты и специализированные пероральные препараты, распределяются непосредственно в больницах. Это обеспечивает надлежащий мониторинг, соблюдение протоколов лечения и интеграцию с клинической помощью. Больничные аптеки также обеспечивают немедленный доступ к дорогостоящим методам лечения и облегчают координацию с хирургами, радиотерапевтами и многопрофильными группами по уходу, усиливая их доминирование.
Ожидается, что в сегменте онлайн-аптек будет наблюдаться самый быстрый рост на 12% CAGR с 2026 по 2033 год, что обусловлено растущим внедрением цифровых медицинских решений, электронных рецептов и услуг доставки на дом. Пациенты все чаще предпочитают удобство онлайн-заказа, особенно для пероральных препаратов и дополнительных методов лечения, что снижает необходимость посещения больницы. Расширение телемедицинских платформ и партнерских отношений с поставщиками электронных медицинских услуг на развивающихся рынках еще больше ускоряет эту тенденцию.
В каком регионе находится наибольшая доля рынка акустической нейромы
- Северная Америка доминировала на рынке акустической нейромы с самой большой долей дохода в 42,5% в 2025 году, что обусловлено передовой инфраструктурой здравоохранения, высоким уровнем осведомленности, ранним внедрением радиохирургии и минимально инвазивных методов и сильным присутствием ключевых игроков отрасли.
- Пациенты и поставщики медицинских услуг в регионе высоко ценят доступ к передовой диагностике, точным вариантам лечения и многопрофильному уходу, которые улучшают результаты удаления опухоли при сохранении функции слуха и лицевого нерва. Больницы и специализированные нейрохирургические центры служат основными центрами лечения, облегчая высокую пропускную способность пациентов и послеоперационную помощь.
- Это доминирование также поддерживается сильными государственными и частными расходами на здравоохранение, высокой осведомленностью пациентов о неврологических расстройствах и обширным страховым покрытием, что позволяет расширить доступ к хирургической и лучевой терапии. Присутствие ключевых игроков рынка, продолжающиеся исследования и разработки и внедрение инновационных технологий лечения укрепляют Северную Америку как ведущий региональный рынок.
Американский рынок акустической нейромы Insight
Американский рынок акустической нейромы в 2025 году получил наибольшую долю дохода в 35%, что обусловлено развитой инфраструктурой здравоохранения, широкой доступностью минимально инвазивных хирургических методов и внедрением технологий стереотаксической радиохирургии, таких как гамма-нож и кибернож. Пациенты и врачи отдают приоритет ранней диагностике и точным вариантам лечения, которые сохраняют слух и функцию лицевого нерва. Растущая осведомленность о неврологических расстройствах, надежное страховое покрытие и высокие располагаемые доходы еще больше способствуют расширению рынка. Кроме того, интеграция мультидисциплинарных моделей лечения и современных средств визуализации в больницах ускоряет внедрение как хирургической, так и лучевой терапии.
Европейский акустический рынок Neuroma
Прогнозируется, что европейский рынок акустических невром будет расширяться при существенном CAGR в течение прогнозируемого периода, в основном за счет роста гериатрических популяций, повышения осведомленности пациентов и внедрения передовых минимально инвазивных методов лечения. Строгое регулирование здравоохранения и инвестиции в специализированную нейрохирургическую инфраструктуру способствуют дальнейшему росту рынка. В таких странах, как Германия, Франция и Италия, наблюдается значительное внедрение радиохирургических и микрохирургических методов. Растущее предпочтение амбулаторных лечебных центров и программ раннего вмешательства поддерживает повышенный спрос в жилых, коммерческих и академических учреждениях здравоохранения.
Британский рынок акустической нейромы Insight
Ожидается, что в течение прогнозируемого периода рынок акустической нейромы в Великобритании будет расти с заметным CAGR, что обусловлено растущим вниманием к ориентированному на пациента уходу, программам раннего выявления и минимально инвазивному принятию лечения. Озабоченность по поводу неврологического здоровья и качества жизни побуждает пациентов и поставщиков медицинских услуг внедрять инновационные решения в области лечения. Ожидается, что хорошо развитая система здравоохранения Великобритании в сочетании с высокой осведомленностью о передовых диагностических технологиях продолжит стимулировать рост рынка. Кроме того, расширение сотрудничества в области исследований и доступ к специализированным лечебным центрам способствуют более широкому внедрению прецизионной терапии.
Немецкий рынок акустической нейромы
Ожидается, что в течение прогнозируемого периода рынок акустической нейромы в Германии будет расширяться на значительном CAGR, чему будет способствовать сильная инфраструктура здравоохранения страны, широкое внедрение передовых хирургических и лучевых методов лечения и акцент на безопасность пациентов. Акцент Германии на медицинские инновации и внедрение технологий способствует использованию минимально инвазивной микрохирургии и стереотаксической радиохирургии для удаления опухоли. Интеграция лечения с комплексными системами диагностической визуализации улучшает клинические результаты, в то же время повышая осведомленность общественности и правительственные инициативы в области здравоохранения в дальнейшем поддерживают расширение рынка как в частном, так и в государственном секторах здравоохранения.
Азиатско-Тихоокеанский рынок акустической нейромы
Азиатско-тихоокеанский рынок акустических невром может вырасти на 9% с 2026 по 2033 год, что обусловлено повышением осведомленности о неврологических расстройствах, улучшением инфраструктуры здравоохранения и расширением доступа к передовым технологиям лечения в таких странах, как Китай, Япония и Индия. Быстрая урбанизация, рост располагаемых доходов и правительственные инициативы, способствующие развитию здравоохранения, поддерживают принятие. Расширение специализированных клиник и нейрохирургических центров наряду с инвестициями в высокотехнологичное диагностическое и лечебное оборудование повышает доступность и доступность лечения для пациентов по всему региону.
Японский рынок акустической нейромы
Японский рынок акустической нейромы набирает обороты благодаря высокотехнологичной медицинской инфраструктуре страны, увеличению гериатрического населения и акценту на точные подходы к лечению. Японская система здравоохранения подчеркивает раннее выявление, минимально инвазивную хирургию и стереотаксическую радиохирургию, которые способствуют принятию. Интеграция передовых технологий визуализации и программ послеоперационного ухода обеспечивает улучшение результатов лечения пациентов. Кроме того, растущее число специализированных лечебных центров и растущая осведомленность о неврологическом здоровье способствуют дальнейшему росту рынка как в жилых, так и в клинических условиях.
Индийский акустический рынок Neuroma
На индийский рынок акустических невром в 2025 году пришлась самая большая доля доходов рынка в Азиатско-Тихоокеанском регионе, что объясняется расширением доступа к здравоохранению, урбанизацией и повышением осведомленности пациентов о передовых вариантах лечения. В Индии наблюдается растущее внедрение минимально инвазивных операций, радиохирургии и специализированной клинической помощи при акустической невроме. Правительственные инициативы, поддерживающие неврологическую помощь, расширение специализированных нейрохирургических центров и доступность экономически эффективных вариантов лечения, являются ключевыми факторами роста рынка. Увеличение внутреннего производства медицинских устройств и оборудования для визуализации также способствует более широкому внедрению передовых методов лечения как в государственном, так и в частном секторах здравоохранения.
Какие компании находятся на рынке акустической нейромы
Индустрия Acoustic Neuroma в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Accuray Incorporated(США)
- Elekta AB (Швеция)
- Siemens Healthineers AG(Германия)
- CANON MEDICAL SYSTEMS CORPORATION (Япония)
- Медтроник(Ирландия)
- Varian Medical Systems Inc. (США)
- GE Healthcare (США)
- Pfizer Inc.(США)
- F. Hoffmann La Roche AG (Швейцария)
- Amgen Inc.(США)
- Novartis AG (Швейцария)
- AstraZeneca plc (Великобритания)
- GSK plc (Великобритания)
- Санофи (Франция)
- CIVCO Medical Solutions (США)
- Olympus Corporation (Япония)
- Корпорация Shimadzu (Япония)
- Интеракустика A/S (Дания)
- Sonova Holding AG (Швейцария)
- Natus Medical Incorporated (США)
Каковы последние события на мировом рынке акустической нейромы
- В феврале 2026 года Johns Hopkins Medicine сообщила о разработке новой акустической системы оценки нейромы-7 для оценки риска повреждения лицевого нерва во время операции, используя только три переменные (размер опухоли, состояние почек и нервный ответ), предлагая более простой, основанный на фактических данных клинический инструмент для хирургической стратификации риска.
- В октябре 2025 года был опубликован новый систематический обзор результатов сохранения слуха после радиотерапии, в котором были проанализированы 36 исследований и показано, что стереотаксическая радиохирургия (включая гамма-нож) достигла объединенных показателей сохранения слуха 55,9%, предоставляя обновленные доказательства для информирования консультирования пациентов и клинических решений.
- В октябре 2025 года было объявлено о новом клиническом исследовании новаторского подхода к генной терапии акустической невромы (вестибулярной шванномы), направленного на стабилизацию или сокращение опухолей и потенциальное сохранение или улучшение слуха, отмечая одну из первых основных биологически преобразующих стратегий за пределами хирургии и радиации в этом пространстве.
- В мае 2024 года исследователи из Медицинской школы Калифорнийского университета в Сан-Диего опубликовали результаты, показывающие, что инновационный хирургический подход (средняя черепно-мозговая краниотомия) для акустической невромы значительно улучшил сохранение слуха и общее качество жизни по сравнению с традиционными методами, причем 68% пациентов сохраняют слух и 94% демонстрируют отличную функцию лицевого нерва в течение одного года после операции, подчеркивая достижения в хирургической помощи, ориентированной на пациента.
- В августе 2023 года рандомизированное клиническое исследование V-REX сообщило, что предварительная стереотаксическая радиохирургия для мало- или среднеразмерных вестибулярных шванном привела к значительному уменьшению объема опухоли за четыре года по сравнению с подходом ожидания и сканирования, предоставляя доказательства высокого уровня, способствующие ранней радиохирургии у соответствующих пациентов и потенциально влияющие на руководящие принципы лечения.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











